
Число заёмщиков микрофинансовых кредитов в последнее время постоянно увеличивается. Особенно заметно это по итогам предыдущих 2-х лет, когда их стало больше на 50 процентов. Из-за кабальных процентных ставок многие из заемщиков не могут расплатиться с кредиторами, что приводит к неприятным последствиям.
Власти решили взять эту сферу деятельности под свой контроль, для чего установили правила для таких организаций. В результате этого МФО получили ряд ограничений. В числе прочих положений в законе было отражено, каков наивысший процент при получении займа. Лица, желающие знать, какой максимальный процент по микрозайму положен по закону, должны быть в курсе последних постановлений Правительства по этому поводу.
Процентные ставки в микрофинансовых организациях на 2020 год
Сегодня существуют ряд федеральных законов, регулирующих деятельность МФО.
Центробанк России с 01.07.2019 года ограничил максимальную ставку по микрокредиту, установил её предельное значение в 1%.
РАССЧИТАЙТЕ ПРОЦЕНТЫ ПО ЗАЙМУ/КРЕДИТ/ПЕНЯ/ВОЗНАГРАЖДЕНИЕ #казахстан2023
Ограничение не касается микрозаймов, чей размер не превышает 10000 рублей, а срок погашения не больше 15 дней. Это при условии, что соблюдаются определённые условия, прописанные в законе.
С этого же времени МФО не сможет начислять проценты и штрафы при достижении 2-кратного размера суммы предоставленного займа. Такое требование касается потребительских кредитов, взятых физическими лицами на срок до года. Начисление процентов будет идти лишь на оставшуюся часть основного долга.
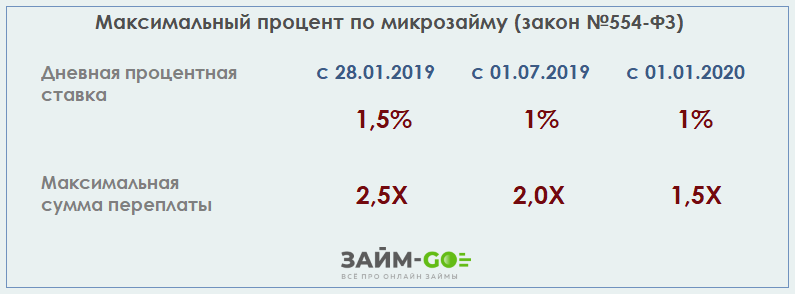
В декабре 2019 года появился новый №554- ФЗ , установивший дополнительные ограничения на МФО. Согласно этому закону, максимальная сумма процентов по микрозайму, не должна превышать сумму кредита больше, чем в 2,5 раза. Сюда, помимо основной задолженности, входят различные неустойки в виде штрафов, пени, оплаты других услуг.
На микрофинансовые организации возложена обязанность информировать заёмщиков об ограничениях. Они должны на 1-ой странице соглашения указывать предельную величину процентов. Также в законе определён максимальный долг на 1 физическое лицо. Для МФК – это 1 млн руб., МКК – 500 тыс. руб. У юр. лиц и владельцев ИП – 5 млн. руб.
Эти правила позволят снизить закредитованность граждан, избежать практики погашения старых задолженностей новыми кредитами.
Источник: zaym-go.ru
Что нужно знать о процентах по кредиту
Важно грамотно рассчитать свои возможности с желаниями получить ту или иную сумму займа, так как возвращать придется гораздо больше.
Кредитом уже сегодня никого не удивишь – чуть ли не каждый второй гражданин нашей страны либо уже воспользовался такой банковской услугой, чтобы решить свои неотложные вопросы, либо планирует это сделать. Это вполне естественно – дело в том, что при нынешнем росте цен, кредитование оказывается весьма доступным способом приобретения жилья, автомобилей или других ценных вещей. Но, во всяком случае, прежде чем отправляться в банк, важно грамотно рассчитать свои возможности с желаниями получить ту или иную сумму займа, так как возвращать придется гораздо больше.
8.1. Договор займа
Именно величина разницы, переплачиваемая заемщиками за возможность пользования кредитными деньгами, интересует их в первую очередь. Величина данной переплаты определяется в процентном соотношении от заимствованной суммы, называется она «процентами по кредиту». С этим показателем связано много нюансов, поэтому до того, как становиться должником у банка, необходимо с этим разобраться.
Какие бывают проценты по кредиту
От того, по какой схеме начисляются проценты по кредиту, зависит и конечный размер вашей переплаты. Существуют две такие схемы. Первая – аннуитетный метод расчета, когда клиент ежемесячно вносит определенные банком и одинаковые суммы, но составляющие этих сумм будут разными по своим величинам. Как это понимать?
При оформлении кредитного займа банк сразу же высчитает ту сумму, которую должен переплатить клиент и разделит ее на все ежемесячные платежи. Однако такого рода разделение является не совсем «прозрачным» — первоначальные вносимые вами суммы будут составлять преимущественно из начисленных процентов, а последние – из объема основного долга по кредиту. Получается, за первую часть займа клиент выплачивает все причитающиеся банку проценты (плату за услугу займа), а только после этого погашает непосредственно сам долг.
Вторая схема начисления процентов – дифференцированная, она же является для заемщиков гораздо предпочтительнее. Дело в том, что в этом случае начисление процентов происходит сразу на весь кредит и весь срок кредитования, а ежемесячный перерасчет процентов – на оставшуюся сумму долга. Следовательно, в итоге переплата становится меньше.
Плавающий или фиксированный?
Процентные ставки могут быть двух видов – фиксированными и плавающими, в зависимости от вида вашего кредитования. Фиксированная процентная ставка подразумевает неизменную на протяжении всего периода соглашения о кредите процентную величину, плавающая же ставка зависит от ряда определенных индексов, именно поэтому она регулярно пересматривается. Но, как правило, выбор как таковой у заемщиков отсутствует – в большинстве случаев ставка фиксированная, лишь в ипотечном или автомобильном кредитовании можно встретить плавающий процент. Конечно, сложно судить, насколько правы те, кто выбирает плавающую процентную ставку на кредит, но при устойчивых и стабильных мировых экономических показателях данный выбор может быть оправдан.
«Честная» процентная ставка
Банки нередко используют заманчивые аргументы, афишируя свои процентные ставки как максимально низкие, тем самым манипулируют сознанием своих потенциальных заемщиков – ведь все же хотят сэкономить. Что бы ни обещали банковские учреждения в своих рекламных сообщениях, процентная ставка по кредиту не может оказаться ниже ставки рефинансирования Центробанком. Предположим, что на сегодня этот показатель равен 8%, следовательно, минимальная процентная ставка будет не менее 10-12% в год и выше. Если банк обещает меньше, значит, недостающую сумму банк компенсирует различными «скрытыми» комиссиями.
Микрофинансовая организация MoneyMan всегда честно и сразу пишет, сколько ей должен отдать заемщик за использование микрокредита. Узнать это можно до оформления заявки с помощью удобного калькулятора.
Похожие статьи
02 Апрель 2013
Банки часто обращают внимание клиентов на низкие процентные ставки, преднамеренно забывая о высоких комиссиях. Сегодня невозможно взять кредит, в договоре которого бы отсутствовала комиссия. Даже если банковский работник уверяет, что такой нет, то в договоре могут быть другие подвохи. Именно такая комиссия компенсирует низкую процентную ставку по кредиту.
02 Апрель 2013
Особенности и существующие виды досрочного погашения потребительского займа: чем это чревато для клиента, какие схемы погашения существуют.
23 Январь 2013
Заемщик, оформляя кредит, рискует не только потерей залогового имущества, но и участием в суде в случае возникновения просрочки или задолженности. Оформление займа является риском и для самой кредитной организации, ведь могут возникнуть непредвиденные проблемы практически с каждым клиентом. Именно для покрытия рисков обеих сторон и производится страховка кредитов.
Источник: moneyman.ru
Что такое хорошая процентная ставка по кредитной карте? (обновлено)
С 2010 года средняя процентная ставка по новым кредитным картам выросла почти на два процентных пункта. Согласно отчету WalletHub о ландшафте кредитных карт, средняя процентная ставка по кредитным картам для новых предложений составляет 21.96% и 19.07% для существующих счетов. Здесь мы обсудим лучшую процентную ставку, которую вы должны иметь по своей кредитной карте, в зависимости от категории.
Средняя процентная ставка по кредитной карте по категориям
Процентные ставки по кредитным картам в зависимости от кредитного рейтинга
Более высокие кредитные баллы могут давать вам право на более низкие процентные ставки по кредитным картам, кредитам и другим видам финансирования. В результате, наличие хорошей кредитной истории может помочь вам сэкономить деньги.
Напротив, низкие кредитные баллы указывают на более высокий риск для компании-эмитента кредитных карт. Как владелец карты, этот статус обычно означает более высокие APR. Нередко можно встретить кредитные карты с годовой процентной ставкой от 25% до 30%.
Процентные ставки по кредитным картам могут варьироваться от одной компании к другой, а также между отдельными держателями карт. Тип кредитной карты, которую вы открываете, также может повлиять на ваш APR, поскольку кредитные карты с вознаграждением обычно предлагают более высокие процентные ставки, чем другие продукты кредитных карт.
Процентные ставки по другим кредитным картам
Вышеупомянутые средние ставки известны как обычные годовые процентные ставки. В обычных обстоятельствах они применяются к покупкам и переводам баланса. Тем не менее, есть несколько других типов процентных ставок, о которых следует знать.
Ниже приведены другие типичные процентные ставки по кредитным картам:
Купите вводную годовую процентную ставку 0% на 12 месяцев — Эта рекламная ставка, которая обычно составляет 0%, доступна только в течение ограниченного времени, прежде чем вступит в силу обычная годовая процентная ставка.
Перевод баланса в начале года: 0% в течение 13 месяцев — Обычно 0%, а иногда предлагается в течение того же периода времени, что и покупка в начале годовых, эта рекламная ставка применяется к переводам остатка с другой кредитной карты или кредита.
Пенальти годовых: 26.67% – Эта процентная ставка будет применяться только в том случае, если вы не вносите минимальные платежи.
Годовой аванс наличными: 23.59% – Вы можете использовать свою кредитную карту для снятия денег в банкомате так же, как дебетовую карту. Однако сразу же начнут начисляться проценты, и с вас будет взиматься значительная комиссия.
Как ваша процентная ставка по кредитной карте может повлиять на вас
Когда дело доходит до процентных ставок, всегда лучше получить минимально возможную цифру. На бумаге разница между 15% годовых и 20% годовых может показаться незначительной. Однако, если у вас есть остаток на кредитной карте, более низкая процентная ставка может сэкономить вам тысячи долларов.
Процентная ставка по кредитной карте влияет на то, сколько времени вам потребуется, чтобы погасить свой долг. Более низкий APR может помочь вам выбраться из долгов быстрее и легче.
Конечно, ежемесячное погашение остатка по кредитной карте в полном объеме — лучший способ управления кредитными картами. Если вы сможете выработать эту привычку и в первую очередь избежать долгов по кредитной карте, годовая процентная ставка вашей учетной записи не должна повлиять на ваш бюджет. На самом деле, если вы ежемесячно погашаете весь остаток по выписке, вы можете полностью избежать выплаты процентов по кредитной карте.
Как снизить процентную ставку по кредитной карте
Если вы пытаетесь погасить задолженность по кредитной карте, получение более низкой процентной ставки может помочь вам сэкономить деньги и быстрее расплатиться с долгами. Ниже приведены некоторые стратегии, которые вы можете попробовать снизить APR по кредитной карте.
№1. Перевод баланса
Возможно, вы сможете открыть новую кредитную карту, чтобы воспользоваться предложением по переводу баланса с низким или нулевым процентом годовых. Низкие начальные процентные ставки по кредитным картам не действуют вечно (обычно от 0 до 12 месяцев). Однако, если вы можете позволить себе агрессивно атаковать свой долг, пока действует вводная годовая процентная ставка, вы можете значительно сократить или ликвидировать свой долг по кредитной карте.
Калькулятор перевода баланса может помочь вам рассчитать потенциальную экономию, принимая во внимание комиссию за перевод баланса, начальные ставки и другие факторы. Это также хорошая идея, чтобы сравнить несколько предложений по кредитным картам с переводом баланса, чтобы убедиться, что вы получаете лучшее предложение и соответствуете вашим потребностям. Помните, что вам, как правило, потребуется хороший или отличный кредит, чтобы квалифицироваться.
№ 2. Консолидация кредита
Еще один вариант снижения процентной ставки по существующей задолженности по кредитной карте — погасить ее с помощью займа консолидации долга. В зависимости от вашего кредитного рейтинга, отношения долга к доходу (DTI) и других факторов, вы можете получить новый личный кредит с более низкой процентной ставкой, чем тот, который вы в настоящее время платите по счетам кредитной карты.
Кредит на консолидацию долга под низкие проценты может сэкономить вам деньги, а также ускорить процесс сокращения долга. Кроме того, объединив свой возобновляемый долг по кредитной карте с кредитом в рассрочку, вы можете снизить коэффициент использования вашей кредитной карты, потенциально улучшив свой кредитный рейтинг.
№3. Обратитесь в компанию, выпустившую вашу кредитную карту
Ваша процентная ставка по кредитной карте не высечена в камне. Вы можете спросить компанию, выпустившую вашу кредитную карту, готовы ли они снизить вашу процентную ставку, и в некоторых случаях вы можете добиться успеха.
Сообщите эмитенту карты, если вы видели предложения кредитных карт с более низкими процентными ставками, которые вас интересуют. ваш запрос.
№ 4. Изучите свои кредитные отчеты.
Зная, где вы стоите имеет важное значение при попытке улучшить свой кредит. Хорошей новостью является то, что проверка кредитных отчетов ваших трех основных кредитных бюро (Equifax, TransUnion и Experian) проста и бесплатна. Раз в 12 месяцев заходите на сайт AnnualCreditReport.com, чтобы получить бесплатный кредитный отчет от каждого бюро. Вы можете получить бесплатный еженедельный доступ к своим кредитным отчетам через тот же веб-сайт во время пандемии.
№ 5. Обратите внимание на любую негативную кредитную информацию.
Когда у вас есть отчеты, просмотрите их от начала до конца. Запишите любую негативную информацию, которую вы обнаружите, которая может повлиять на вашу кредитную историю. Вы можете быть бессильны решить эти проблемы, пока они не исчезнут из вашего кредитного отчета. Однако вы можете приложить усилия, чтобы не совершать тех же ошибок.
№ 6. Решение любых вопросов, связанных с кредитом.
Просматривая свои кредитные отчеты, отметьте все ошибки в кредитных отчетах или признаки мошенничества, которые вы обнаружите. Закон о справедливой кредитной отчетности (FCRA) дает вам право оспорить любую неверную информацию в вашем кредитном отчете в соответствующем бюро кредитных историй.
№ 7. Уменьшите задолженность по кредитной карте.
Снижение баланса вашей кредитной карты и, следовательно, вашего коэффициента использования кредита, является одним из самых немедленных способов улучшить ваш кредитный рейтинг. Использование кредита является важным фактором кредитного рейтинга, на который приходится 30% вашего балла FICO. Низкий коэффициент использования кредита указывает на то, что вы меньше подвержены кредитному риску.
№8. Продемонстрируйте послужной список своевременных платежей.
Наиболее важным фактором при определении вашего FICO Score является то, платите ли вы свои кредитные обязательства вовремя или с опозданием. Когда вы избегаете просроченных платежей, вы можете увеличить свои шансы на успех с вашей кредитной историей. Однако даже случайная просрочка в вашем кредитном отчете может стать серьезной неудачей.
№ 9. Рассмотрите возможность создания новых учетных записей.
Открытие новых кредитных счетов может принести вам пользу, если у вас тонкая кредитная история или вам нужно создать кредит в первый раз. Если у вас нет кредитной истории, может быть сложно получить право на получение определенных кредитов или кредитных карт. Тем не менее, некоторые варианты, такие как обеспеченные кредитные карты или кредиты на создание кредита, могут хорошо подойти вам, если вы каждый раз платите вовремя. Вы также можете попросить любимого человека добавить вас в качестве авторизованного пользователя на существующую учетную запись кредитной карты.
№10. Сравнивать цены.
Кредитные карты можно легко сравнить на основе их обычных и вводных процентных ставок, а также других факторов. И если вы знаете свой кредитный рейтинг, вы будете знать, какую процентную ставку вы заслуживаете.
№11. Воспользуйтесь предложениями с нулевой процентной ставкой.
Подача заявки на кредитную карту с нулевой процентной ставкой перед совершением крупной покупки, на погашение которой уйдут месяцы, может сэкономить вам много денег. То же самое верно и при переводе высокопроцентного баланса на кредитную карту для перевода баланса с нулевой процентной ставкой. Вы просто должны разработать стратегию погашения к концу нулевого периода. Калькулятор кредитной карты может помочь вам в этом.
№ 18. Отделите свой долг от повседневных расходов.
Использование одной кредитной карты для всего – не лучшая идея. Не используйте кредитную карту, которую вы не можете позволить себе полностью погасить к установленному сроку, если у вас также есть баланс из месяца в месяц. Это потому, что на ваши ежедневные покупки будут начисляться проценты вместе с непогашенным остатком. Однако, если вы получите другую кредитную карту исключительно для таких повседневных расходов, проценты не будут взиматься, если вы полностью оплачиваете свой счет каждый месяц.
Хороша ли процентная ставка 17% по кредитной карте?
Если ваш APR меньше, чем в среднем по стране около 17%, у вас есть хорошая процентная ставка. Чем ниже процентная ставка, тем ниже APR. Однако то, что хорошо для вас, будет определяться вашей кредитной историей, кредитным рейтингом и общей кредитоспособностью.
Является ли 24.99 хорошей процентной ставкой?
24.99% годовых неприемлемы для ипотеки, студенческих кредитов или автокредитов, потому что они значительно выше, чем большинство заемщиков должны ожидать платить и что большинство кредиторов даже предлагают. 24.99% годовых является разумным для личных кредитов и кредитных карт, особенно для людей с плохой кредитной историей.
Является ли процентная ставка 18% высокой для кредитной карты?
Кредитная карта с 20% годовых выше, чем средняя процентная ставка для новых предложений кредитных карт. 20% годовых означает, что если владелец карты сохраняет баланс на карте в течение всего года, баланс увеличится примерно на 20%.
Взимают ли кредитные карты проценты, если вы платите полностью?
Компании-эмитенты кредитных карт взимают проценты, если ваш баланс не выплачивается полностью каждый месяц. Большинство процентных ставок по кредитным картам являются переменными и время от времени меняются. Некоторые кредитные карты имеют разные процентные ставки для покупок и снятия наличных.
Взимаются ли кредитные карты, если они не используются?
Плата за бездействие когда-то взималась компаниями-эмитентами кредитных карт, но Федеральная резервная система запретила эту практику в 2010 году. накапливаться.
Как часто вы должны использовать свою кредитную карту?
Чтобы ваша кредитная карта оставалась активной, вы должны использовать ее не реже одного раза в три месяца (но чаще, если вы хотите, чтобы ваш кредитный рейтинг улучшался быстрее). Когда дело доходит до бездействия кредитных карт, не все эмитенты одинаковы.
В заключение,
Улучшение вашего кредитного рейтинга может помочь вам претендовать на более низкие процентные ставки по кредитной карте. Но не расстраивайтесь, если вам нужно улучшить свой кредитный рейтинг, прежде чем вы сможете претендовать на лучшие предложения. До тех пор, пока вы полностью оплачиваете свой ежемесячный остаток по выписке, вы можете пользоваться многими преимуществами, которые могут предложить кредитные карты, без уплаты каких-либо процентных сборов — независимо от текущей годовой процентной ставки по счету вашей кредитной карты.
Статьи по теме
- FINANCE CHARGE: что такое финансовые сборы? Почему они важны?
- Лучшие бизнес-кредитные карты для стартапов в 2023 году
- ЧТО ТАКОЕ АПР: Как это работает
- КРЕДИТЫ В 2000 ДОЛЛАРОВ: что нужно знать о получении кредита в 2000 долларов без проверки кредитоспособности
Источник: businessyield.com