


Такой продукт является по умолчанию одним из наиболее доступных банковских инструментов. В выдаче карт банки отказывают крайне редко. Наиболее частой причиной отказа служит, как правило, отсутствие гражданства наряду с несоответствием категории держателей, для которых пластик специально предназначен.
В остальном каких-либо ограничений практически не предусмотрено. По-настоящему большое число похожих на первый взгляд предложений является причиной усложнения итогового выбора.

Трудный выбор
Желающим получить карту крайне трудно определиться с продуктом настолько, чтобы после его оформления и получения не пожалеть о сделанном выборе. В связи с этим сравнение дебетовой карты, выпущенной разными банками в текущем году, является необходимой, а вместе с тем и действенной мерой, которая призвана облегчить процедуру при подборе конечного продукта.
Лучшая карта с кэшбэком на МАЙ 2023 — Топ лучших дебетовых карт
Карты с кэшбэком
Cash back является самым приятным дополнением к основным опциям таких карт. Пользователи могут потратить собственные средства, за что банковская структура им будет на персональный счет возвращать часть от израсходованных сумм. Начисление производят как за все произведенные покупки, так и за приобретения в пределах обозначенных партнерских сетей.
Последний вариант считается более выгодным, так как у банка и торговых точек имеется договоренность, согласно которой стороны могут получать дополнительную выгоду. Сами клиенты при этом не остаются в стороне, так как им финансовое учреждение возвращает повышенные, то есть максимальные проценты от затраченной суммы.
Чем хороша дебетовая карта, интересно многим.
В том случае, если проанализировать условия карт именно по данному показателю, то здесь очень важен размер возвратов наряду с количеством торговых партнеров, кругом покупок, за которые начисляют кэшбек, и так далее.

Какие есть предложения?
По этим критериям выделяют следующие варианты:
- Предложение Cash Back от «Альфа-Банка».
- Карточка «Все Сразу», которая предоставляется «Райффайзенбанком».
- «Карта номер один» от «Восточного банка».
- Предложение «Уютный космос» от «Рокетбанка».
- Мультикарта от банка «ВТБ».
- Пластик под названием Card Plus от «Европа Банк».
- Карта Tinkoff Black от популярной финансовой структуры «Тинькофф».
- Программа «Накопительная» от «Русского Ипотечного банка».
- «Смарт карта» от финансового учреждения «Открытие».
- Карта Touch Bank от одноименной финансовой структуры.
- Пластик «Классическая» от Сбербанка.
Лучшую дебетовую карту бывает найти непросто.
Лучшая карта с кэшбэком 2023 — какую дебетовую карту выбрать сравнение
По каждому из этих продуктов, указанных выше, предусматривают стандартную программу и специальные предложения. В особенности такой механизм используют банки «Тинькофф», Сбербанк и «Рокетбанк». Последним предлагается повышенный размер кэшбэка в случаях увеличения оплаты за годовое обслуживание.
Стоит также отметить, что в процессе сравнения представленных карт удается выяснить, что все они на сегодняшний день являются взаимозаменяемыми и максимально выгодными с учетом потребностей клиентов. Остальные тонкости при выборе уже зависят непосредственно от индивидуальных запросов того или иного держателя карты.
Начисление процентов на остаток
Продолжим сравнение дебетовых карт. Некоторые из них предполагают начисление процентов на остаток денежных средств.
Такая опция позволяет получить дополнительный заработок в случаях, если на карточном балансе к концу обозначенного финансовым учреждением периода есть определенная сумма. Согласно условиям пользовательских соглашений банком производится начисление процентов от имеющейся суммы на счета клиентов. Такие организации используют разные схемы начисления. В подавляющем большинстве примеров они предусматриваются только в тех случаях, если в течение определенного отрезка времени держатели расходуют сумму, которая была установлена банком в виде минимальной.
К примеру, на карточном балансе к концу отчетного периода есть пятьдесят тысяч рублей, которые признаются остатком по карте. Условным финансовым учреждением на эту сумму будут начислены оговоренные проценты, если за прошедший тридцатидневный период пользователь потратил тридцать тысяч. Если же такое требование не соблюдают, то, соответственно, не производится и никакого начисления процентов.

При сравнении дебетовых карт нужно учитывать еще один нюанс.
Ограничение по сумме остатка
Очень часто встречающимся условием выступает ограничение по суммам остатка для расчетов начисления процентов. Банками устанавливается максимальный порог, на который производятся начисления. Суммы поверх установленных порогов при расчетах во внимание браться не будут.
Стоит привести пример: банком установлен максимальный порог для начислений процентов в виде ста тысяч рублей при условии, что во время расчетного периода по карте осуществлялись покупки на сумму не менее половины указанной. При этом, когда на балансе, к примеру, есть сто семьдесят тысяч, то излишек в расчет браться не будет. Таким образом, по критерию начисления на остаток процентов в рамках выбора на сегодняшний день стоит обратить внимание на следующие продукты:
- Пластик «Смарт Карта» от банковской организации «Открытие».
- Карта «Космос» от «Хоум Кредит банка».
- Карта Tinkoff Black от финансовой организации «Тинькофф».
- Предложение «Карта роста» от «Транскапиталбанка».
Теперь выясним, какие из платежных инструментов признаются лучшими дебетовыми картами.
Самые выгодные карты
Если учитывать все необходимые критерии при выборе дебетовой карты, то стоит назвать следующие платежные инструменты, которые считаются в этом году наиболее выгодными, по мнению большинства клиентов.
- Карта «Яркая» от банка «Санкт-Петербург».
- Предложение Card Plus от «Кредит Европа».
- Пластик «Уютный космос» от «Рокетбанка».
- Пластик под названием «Максимальный доход» от «Локо-Банка».
- Предложение «Банк в кармане Gold Промо» от структуры «Русский Стандарт».
- Карта «Сберегательный счет» от «Почта-Банка».
Такие карты по праву называются хорошей альтернативой банковским депозитам. Разница действительно существует, так как, размещая вклады в любом из финансовых учреждений, клиенты на время действия соглашения теряют доступ к своим финансовым средствам.

Ниже проведем сравнение дебетовых карт «Тинькофф» и «Альфа-Банка».
В чем преимущества карт от «Тинькофф» и «Альфа-Банка»
Одной из наиболее удачных карт от «Тинькофф» сегодня является пластик «Тинькофф Драйв». Это свежее предложение подходит для тех, кто очень много времени проводит за рулем. Держателю этого пластика предоставляется самый широкий выбор по кэшбэку для приобретений не только на АЗС, а абсолютно для всего, что связано с машинами, дорогой и даже штрафами и прочими расходами по личному транспорту.
Какие-либо другие покупки клиенту также вернутся на карту в форме одного процента от любого расхода абсолютно за каждую сотню. То есть когда покупка менее ста рублей, то кэшбэк не начисляют, а если сто пятьдесят, то на карточку вернется ровно один рубль. По всем другим картам этого банка кэшбек начисляют по аналогичному принципу.
У «Альфа-Банка» одним из лучших предложений в противовес продуктам от «Тинькофф» выступает сегодня дебетовый инструмент под названием «Альфа-Карта». Это средство отличается инновационностью и двойными возможностями, так как у нее сразу две стороны: она и кредитная, и дебетовая одновременно. Таким образом в этом плане данный платежный продукт значительно обгоняет предложения от банка «Тинькофф». Зачем заказывать к выпуску целых две карты, когда дана возможность использовать одну с двойным назначением, да еще и сто дней без каких-либо процентов по кредиту на совершение покупок и снятие наличных. Условия у этого предложения следующие:
- Наличие ставки от двадцати четырех процентов.
- Повышенная скидка по кредитной стороне Gold.
- Обслуживание всего за пятьсот рублей в год.
- Наличие бесплатного мобильного приложения под названием «Альфа-Мобайл».
Это довольно выгодные дебетовые карты.
Чем хороша золотая карта от Сбербанка
Исходя из доходов своих клиентов, их общей платежеспособности, ведущим российским банком выпускается карточный продукт трех категорий: начального уровня, классического и премиального. Среди последней категории большой популярностью пользуется золотая дебетовая карта Сбербанка.

Условиями ее предоставления являются:
- Сроки действия минимум три года.
- Валютой служат рубли наряду с евро и долларом.
- Годовое обслуживание клиентам обходится в три тысячи рублей. А в первый год по специальной акции всего полторы.
- Наличие бесплатного подключения и использования мобильного банка.
- Бесплатный перевыпуск.
- Предоставление лимита на снятие наличных: триста тысяч рублей в сутки и три миллиона в месяц.
- Дебетовые продукты принимают участие в бонусной программе «Спасибо», то есть до двадцати процентов от стоимости возвращают бонусами на счет при совершении покупок.
Как пользоваться дебетовой картой
Банковскими учреждениями предлагается широкий выбор различных финансовых продуктов, из которых дебетовые являются одними из наиболее популярных. Главным образом таковые служат инструментом для доступа к личным банковским счетам.

- Получение наличных в банкоматах или кассах финансового учреждения.
- Осуществление безналичной оплаты товаров и услуг в торговых и сервисных предприятиях.
- Оплата штрафов, налогов и счетов за коммунальные и прочие услуги.
- Получение дохода.
Каковы основные расходы держателей дебетового пластика
Что предполагает оформление дебетовой карты?
Расходы, как правило, следующие:
- Проведение ежегодной платы за обслуживание счета.
- Списание комиссии за снятие наличных в банкоматах (взимается в большинстве ситуаций, когда снятие осуществляется в банкоматах сторонних структур и составляет порядка одного процента).
- Взятие комиссии за конвертацию (взимают в случае, когда валюта операции не совпадает со счетом).
- Предоставление платы за смс-информирование (составляет приблизительно пятьдесят рублей в месяц, в некоторых банках эта услуга бесплатная).
Правила безопасности при использовании
Правила безопасности в рамках использования таких карт следующие:
- ПИН-код является уникальным идентификатором, информацию о нем запрещено передавать. Нельзя хранить такой код вместе с пластиковой картой.
- Контроль поступающих сообщений.
- В случае возникновения любых тревожных ситуаций (к примеру, звонка из колл-центра с просьбой о предоставлении информации о владельце и сообщении разового пароля) следует перезвонить в свой контактный центр по номеру, который указан на пластике, и перепроверить сведения.

Необходимо отметить, что сотрудники банка не имеют никакого права запрашивать код, так как вся информация хранится в базе. Для применения мобильного приложения надо обязательно установить антивирус. В завершение стоит также сказать, что нельзя забывать отключать в своем личном кабинете лишние услуги, которые устанавливаются автоматически при активировании карты. Например, смс-оповещения.
Какие банковские карты самые выгодные для пользователей
Банковская карта – это то, без чего сейчас не может справиться большинство граждан. Данный инструмент стал настолько удобным, что на него перешли практически все. Раньше просто взять банковскую карту – это было преимуществом над наличностью, а сегодня мы хотим выгодную банковскую карту, которая принесет нам какие-то бонусы и плюсы.

- Оглавление
- Что такое выгодная банковская карта?
- Полезные опции
- Бонусные программы
- Cashback или кэшбек
- Кэшбек и карты «МИР»
- Проценты за остаток
- Баланс между стоимостью обслуживания и бонусами
Что такое выгодная банковская карта?
По своей сути – это та карта, которая будет иметь наибольшее количество преимуществ. То есть различные функции и опции, которые будут нам доступны.
Сначала разберем несколько важных вещей, присущих банковской системе, а потом разберем их поподробнее.
Итак, карты бывают:
Кредитные карты – это карты с лимитом, который можно потратить, а потом необходимо восполнить. Например, у вас есть кредитная карта, на ней сразу есть 50 тысяч рублей. Откуда взялись эти 50 тысяч, ведь мы туда ничего не клали? Это деньги банка, которые вам предоставляют как бы в кредит, но не совсем. Также это может быть карта с 0 на балансе, но его можно опускать до -50 тысяч рублей.
Данный лимит можно истратить, однако, чтобы у вас не было штрафов и различных проблем, его необходимо вовремя пополнить. Обычно срок пополнения – 50 дней. С таких карт зачастую нельзя напрямую снять деньги, вернее можно, но под большие проценты. Поэтому такие деньги чаще всего уходят на покупки в магазинах.
Дебетовые карты – это то, что мы привыкли видеть. На этой карте будут деньги только в том случае, если мы ее пополним. То есть, например, есть у нас 10 тысяч рублей наличными, мы положили их на карту через банкомат и эти деньги появились у нас на счету. Также такие карты обычно используются при переводах, например, заработные платы почти все получает при помощи банковских карт.
И та, и та карта по-своему выгодна. Просто нужно понимать, что не все опции могут действовать на той или иной карте. Можно ли использовать подобные опции мы будем отмечать ниже.

Полезные опции
Сейчас банковские карты любят за их опции. Например, многие банки теперь имеют мобильные приложения, есть возможность переводов и оплаты покупок в интернете. Кроме того, прямо через приложение можно платить за ЖКХ, оплачивать штрафы и т. д.
Полезных опций на сегодняшнее время огромное количество, однако, есть опции, которые есть во всех крупных банках, а есть те, которые используются только в некоторых банках.
Ниже мы поговорим про пару интересных опций, которые есть не во всех банках. Сейчас же отметим те опции, которые есть почти в каждом банке:
- Мобильное приложение, через которое можно выполнять практически любые действия;
- SMS-банкинг (уведомления о снятии со счета, уведомления о пополнении, о покупке и т. д.);
- Учетная запись в интернете;
- Переводы;
- Снятие и пополнение;
- Оплата услуг, товаров, штрафов, платежей и т. д.;
- Дистанционная блокировка карты;
- Возможность дистанционного заказа карты;
- Открытие сберегательных счетов;
- Оформление кредитной карты;
- Оформление карт МИР, Visa, Maestro и MasterCard.
Это довольно стандартный набор функций и опций, присущих каждому банку. Меж тем каждый банк старается как-то совершенствовать свою деятельность. У различных банков есть различные предложения, которые позволяют экономить денежные средства на таких картах. О них мы поговорим ниже.

Бонусные программы
Такие программы подразумевают какую-то экономическую выгоду с пользования картой. Различные банки предлагают различные бонусные программы.
Например, Сбербанк имеет программу «Бонусы спасибо». Такая программа подразумевает начисление бонусных баллов, которые можно потом потратить на какие-либо покупки. 1 бонус равен 1 рублю.
Как и любой другой банк, Сбербанк не просто дарит рубли с каждой покупки. Например, со стандартных покупок начисляется довольно мало бонусов, с 1000 рублей можно получить, например, 1 бонус. Однако, есть партнеры банка, с которым они устраивают довольно выгодное начисления. Например, Litres начисляет до 5% от покупки. Купили вы книгу за 500 рублей, и получили 25 бонусов.
Сеть быстрого питания «Бургер Кинг», вовсе дает 11%, получается, что со среднего чека на 300 рублей, вы получите 33 бонуса. По сути это можно рассчитать, как каждая десятая покупка – бесплатно. Появляются и новые предложение, которые могут быть тоже довольно выгодными. Помимо этого, есть определенные сезонные предложения, позволяющие получать огромное количество бонусов.
Особенностью данной программы является тот факт, что тратить бонусы можно не везде. Так обычно с кем идет партнерство, там и можно тратить бонусы. Например, за бонусы можно купить книгу, поесть в Бургер Кинге, купить товар в каком-либо магазине, который тоже является партнером.
По сути получается, что такая бонусная программа несколько похоже на традиционный CashBack, но работает это не совсем так. Здесь не возвращаются деньги, здесь начисляются бонусы, которые вы можете потратить.
У других банков другие бонусные программы, сейчас стал популярен как раз кэшбек. О нем мы сейчас и поговорим.

Cashback или кэшбек
Выбираем самую выгодную дебетовую карту

Здравствуйте, дорогие друзья! Как вы помните, я уже затрагивал тему банковских дебетовых карт и рассказывал вам о том, какими они бывают. Однако, как мне кажется, одной теории в этом вопросе маловато, а потому я решил помочь вам найти и заказать самый выгодный и прибыльный пластик. Предлагаю вам не тянуть резину и перейти к ответу на вопрос, какую дебетовую карту лучше оформить прямо сейчас!
На что обращать внимание при выборе карты
Если вы готовы стать счастливчиком и оформить самую выгодную дебетовую карту онлайн, то вам следует обратить внимание на такие моменты.
Стоимость обслуживания карты
Желание сэкономить находится в нашей крови. К огромному сожалению, такая экономия нередко приводит к отказу от самых важных вещей. Не стали исключением в этом вопросе и наши дебетовые карты. Чаще всего будущие банковские клиенты выбирают самый дешевый в годовом обслуживании «пластик», не обращая при этом внимание на его функциональное наполнение. Однако я советую вам делать выбор с перспективой на будущее: не бойтесь переплатить в начале и приобрести по-настоящему доходный банковский продукт, в котором будет присутствовать кэшбэк и начисление % на остаток собственных средств на счету.

Наличие этих опций сможет с лихвой вернуть вам затраты на годовое обслуживание. К слову сказать, иногда даже дебетовая карта без годового обслуживания может оказаться весьма и весьма прибыльным приобретением. Но стать владельцем такого чудо-продукта – большая редкость, поскольку банки крайне редко предлагают своим клиентам акции по оформлению качественных карт совершенно бесплатно. Тем не менее, данный момент имеет место быть, а потому предлагаю вам изучить предложения банков.
Начисление процентной ставки на остаток собственных средств
Лично мне эта услуга на депозитках нравится больше всего. Такая функция очень выгодна, но, к несчастью, предоставляется очень немногими банками. Поэтому советую вам серьезно подойти к тому, в каком банке лучше открыть дебетовую карту, чтобы вместе с пластиком вы получили еще и возможность легкого и ненавязчивого накопления за счет ежемесячных процентных поощрений за вашу экономность.
Стоимость владения «пластиком»
Очень важно выяснить, во сколько вам обойдется открытие расчетного счета, обналичивание средств в банкомате, изменение пин-кода, блокировка карты. Такие, казалось бы, незначительные нюансы, в конечном счете могут вылиться вам в кругленькую сумму.
Онлайн-банк
Качество и удобство онлайн-банкинга и возможность подключить его. Очень важно, чтобы вы могли совершать те же операции, что и в банке, прямо у себя дома в любое время дня и ночи. Возможность руководить своими счетами самостоятельно в любой точке мира, где есть интернет, существенно облегчит вам ваши отношения с банком.
Мобильное приложение
Наличие удобного мобильного приложения сделает возможным проверку состояния вашего банковского счета прямо со своего мобильника.

Кроме того, многие программы способны предоставить вам возможность провести безналичные расчеты, перевести деньги, проверить бонусные счета с кэшбэком и многое другое.
Лимиты
Особенно, лимит на снятие наличных. В целях безопасности ваших финансов банки устанавливают ежедневные кэш-лимиты на обналичивание карт в банкоматах. Если вы решите, что вам нужна депозитка с большим лимитом снятия наличных, вы всегда сможете обратиться в свой банк и подать заявку на его увеличение.
В каком банке лучше оформить дебетовую карту
- будет ли у вас возможность связать карту с платежными системами, чтобы выводить с последних средства;
- насколько качественным и функциональным будет онлайн-банкинг и сможете ли вы его подключить;
- сможете ли вы подключить смс-банкинг, по которому вы будете контролировать все свои денежные операции;
- будет ли вам предоставлен кэшбек и насколько распространена его сеть.
Разумеется, решая, где оформить карту, и в какой банк пойти, вы получите массу различных предложений касательно процентов, лимитов и условий использования «пластика». Возможно, кто-то из вас не согласится со мной, но по своему опыту могу сказать, что выбирать банк для открытия дебетовых карт нужно из числа крупных коммерческих. Это связано, прежде всего, с более выгодными условиями, чем те, что предлагают в государственных структурах вроде «Сбербанка».

У коммерческих банков есть адекватная конкуренция, которая заставляет их бороться за своих клиентов. Поэтому они неустанно улучшают свой сервис, качество обслуживания, модернизируют интернет-банкинг и мобильные приложения, предлагают клиентам бонусы и скидки. Так что если вы хотите получить максимум выгоды и пользы от приобретения дебетовой карты, советую отдать предпочтение коммерческим банкам. Кстати, для тех, кто подумывает о том, чтобы поселить в своем кошельке кредитку или открыть вклад, этот совет также актуален.
Лучшие карты по моему мнению
Итак, чтобы решить, какая дебетовая карта может быть признана лучшей, предлагаю вашему вниманию небольшой перечень наиболее выгодных, на мой взгляд, банковских продуктов. Подчеркиваю, что данный список основан на сугубо субъективной оценке. Итак, когда передо мной встал вопрос касательно того, какой дебетовой картой мне обзавестись, я сразу же обратился за помощью к своему верному и надежному другу, интернету. Он рассказал мне о топ-100 российских банков, среди которых я и начал свой поиск. Сразу вам скажу, что первая государственная десятка этого рейтинга не предложит вам «золотых гор», поскольку не нуждается в поддержке со стороны дополнительных финансовых ресурсов. Прошерстив рейтинг крупнейших кредитно-финансовых учреждений, я остановился на таких вариантах:
Дебетовая карта Тинькофф Black
Среди предложений более простых и непретенциозных банков пластик Tinkoff Black выглядит довольно привлекательно и интересно. Я сам лично являюсь держателем этой карты и могу с чистой совестью сказать вам, что продукция, пожалуй, лучшая в нашей стране по соотношению удобства использования и всех преимуществ, которые предоставляет банк.

Из особенностей карты выделю:
- Начисление 5% на остаток до 300000 руб., при условии расходов по карте в 3000 руб. за отчетный период;
- Кэшбек до 30% по спецпредложениям, по обычным избранным категориям – 5% и 1% по всем остальным;
- Абсолютно бесплатное обслуживание при вкладах от 50 000 руб. или при неснижаемом остатке по карте в 30 000 руб. В иных случаях – 99 руб./мес.;
- Бесплатное снятие денег с карты в диапазоне 3000-100 000 руб./мес., в банкоматах Тинькофф – до 500 000 руб. В иных случаях комиссия составляет 90 руб.
Карта по сути универсальная, подходит и для покупок в сети, и для хранения денег.
Оформить карту Тинькофф
Альфа банк
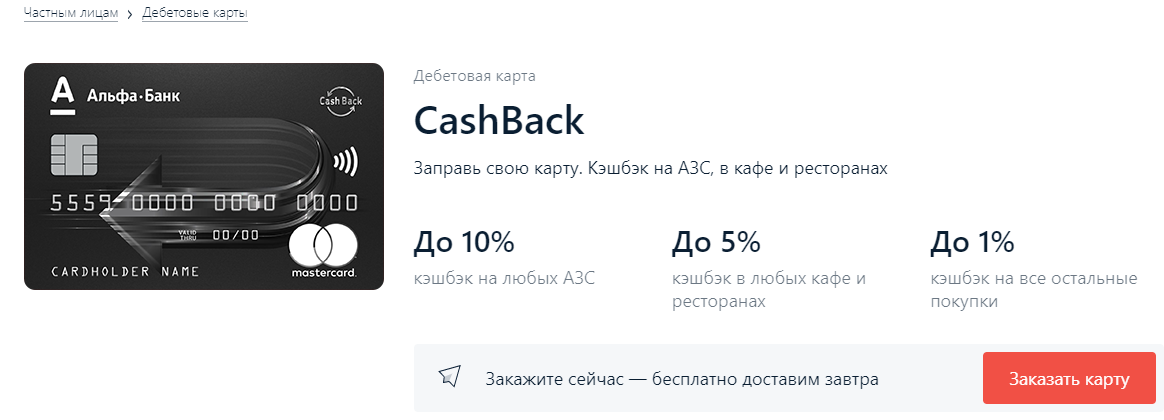
Карты от этого банка занимают в моем рейтинге почетное второе место. Несомненным достоинством этого банка можно считать:
- Кэшбек до 5-10% в избранных категориях;
- Бесплатное снятие наличных в банкоматах партнеров. В иных случаях берут комиссию 1,5%/200 руб., но ее компенсируют, если расходы за месяц по карте превысили 10 000 руб. либо остаток на пластике не ниже 30 000 руб.;
- Начисление до 6% на остаток по счету (актуально для сумм до 300 000 руб.).
Что до характеристик пластика «альфы», то не могу сказать, что он лучше или хуже «тинькоффского», т.к условия у них очень схожи. Однако, к последнему я испытываю личную симпатию из-за их сервиса, работы тех поддержки и в целом у меня не возникало с ней трудностей или проблем, а потому отправляю его на верхнюю ступень пьедестала личного рейтинга. Для оформления карты нужно заполнить заявку на сайте банка.
Заказать карту альфа банка с выгодным кэшбеком
В таблице – детальные условия хороших на мой взгляд дебетовых карт.
Тип карты
Источник: guide-investor.com