
На период строительства объекта недвижимости, приобретённого от застройщика: залог имущественных прав требований по договору участия в долевом строительстве, в том числе по договору уступки права требования
После завершения строительства: залог приобретённого объекта недвижимости
Приобретение готового объекта недвижимости: залог приобретаемого объекта
Страхование
Обязательно: страхование залогового имущества на весь срок кредита
Необязательно: страхование жизни и здоровья заёмщика на весь срок кредита,при отказе от страхования жизни и здоровья-ставка увеличивается на 1%
В случае согласия заемщика на осуществление личного страхования и/или страхования имущества, передаваемого в залог Банку, страховая организация определяется на выбор заемщика из числа страховых компаний, соответствующих Требованиям Банка, в том числе заемщик в праве сменить ранее выбранную страховую организацию на иную, отвечающую указанным Требованиям, в течение всего срока кредитования
Ипотека 2023 — как выгодно купить квартиру / Новые ипотечные ставки
Привлечение созаёмщиков
Супруг(а) заёмщика автоматически становится созаёмщиком по кредиту
Можно не привлекать супруга или супругу в качестве созаёмщика по кредиту, если есть брачный договор, по которому созаёмщик не имеет прав на передаваемый в залог объект недвижимости
Созаёмщиков по кредиту может быть не более 3-х человек, в том числе не родственники заёмщика, имеющие документально подтвержденные доходы
Требования к созаёмщику аналогичны требованиям, предъявляемым к заёмщику
5 рабочих дней — Банк рассматривает кредитную заявку
90 дней — действует решение, в течение которого нужно подобрать недвижимость и предоставить по ней документы на одобрение Банку
85 дней — действует решение с момента одобрения Банком недвижимости. В течение этого времени заключается кредитный договор
Процентная ставка
Что влияет на ставку:
— Сумма кредита
— Категория клиента
— Страхование жизни и здоровья
— Страхование жизни, здоровья и временной нетрудоспособности. Такая страховка оформляется только в Россельхозбанке
Источник: svoedom.ru
Как взять ипотечный кредит на вторичное жилье?
При покупке жилья в ипотеку, заемщики чаще выбирают вторичку. Это связано не только с большей лояльностью кредиторов к таким объектам недвижимости, но и с общим удобством для клиентов.
Но прежде, стоит разобраться – в чем преимущество такой покупки, и каким образом будет выглядеть весь процесс сделки.
Плюсы и минусы ипотеки на вторичку
Покупка вторичного жилья отличается своими преимуществами и недостатками. И их стоит рассмотреть в первую очередь, прежде чем выбирать такую программу по ипотеке.
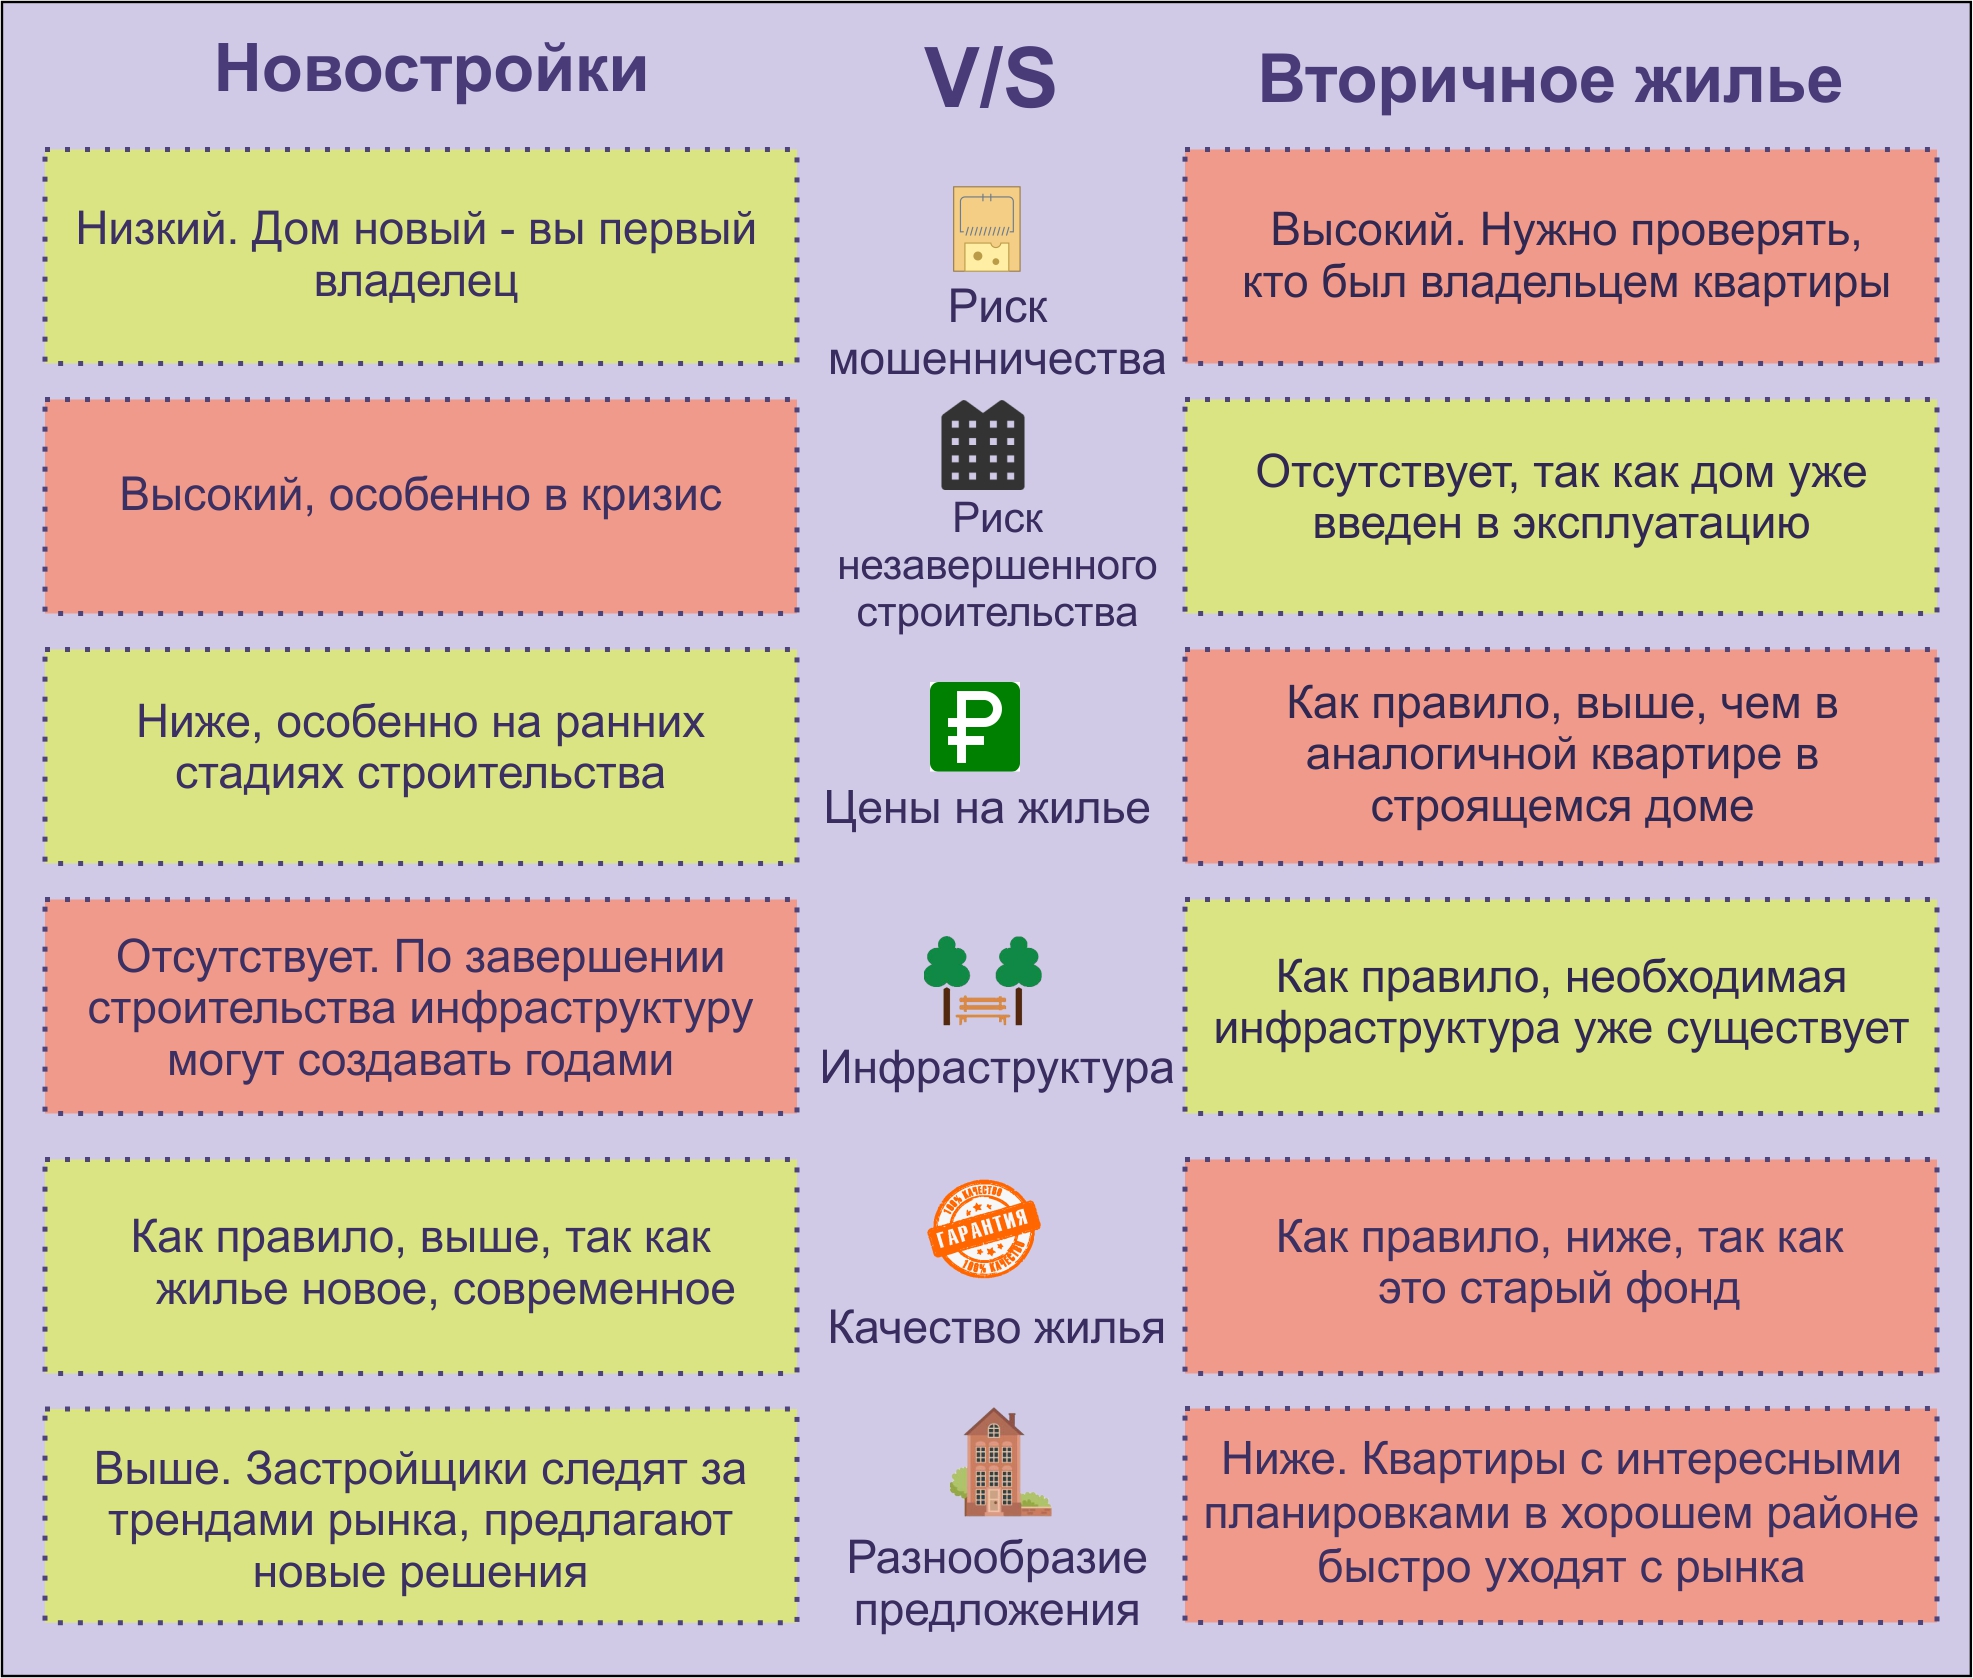
К минусам можно отнести следующее:
- Возможно возникновение юридических сложностей из-за предыдущих владельцев;
- Годовая ставка на такой вид жилья обычно выше;
- Трудно подобрать жилье по своим финансовым возможностям;
- В основном такая недвижимость стоит дороже;
- Редко попадаются вторичное жилье, расположенное в районе с хорошей инфраструктурой.
Однако все эти недостатки легко компенсируются многочисленными преимуществами. Вам не придется ждать окончания строительства и передачи прав собственности, как в случае с новостройками.
Помимо того, такие кредиты не несут никаких рисков для банка, и поэтому часто банки оформляют ипотеку на вторичку с более выгодными условиями ипотеки. Да и банк в принципе легче дает деньги на покупку такого жилья, чем на жилье в строящихся домах.
Требования к заемщикам
Прежде, чем подавать заявку, стоит ознакомиться с критериями, по которым банк отбирает заемщиков. В зависимости от банка, перечень требований может дополняться. Однако большинство банков оформляют ипотеку на вторичку, опираясь на стандартные условия.
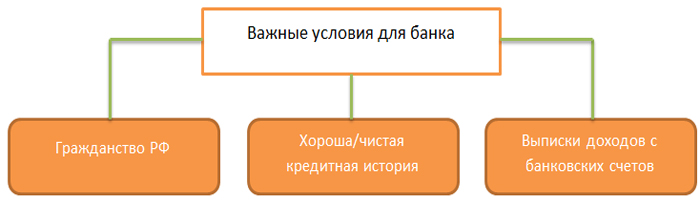
А именно, заемщик должен:
- Быть гражданином РФ;
- Не младше 23 и, на момент внесения последнего платежа по ипотеке, не старше 60 (некоторые банки ставят порог в 21-70 лет);
- Место регистрации и трудоустройства должно находиться в регионе расположения банка;
- Не меньше 1 года общего стажа;
- Не меньше полугода стажа на последнем рабочем месте;
- Наличие постоянного дохода в достаточном размере;
- Отсутствие судимостей;
- Хорошая кредитная история.
Требование к объекту недвижимости
К имуществу, которое Вы собираетесь приобрести в ипотеку, также будут определенные требования. Банк должен одобрить этот объект недвижимости, прежде чем выделять средства на его покупку.
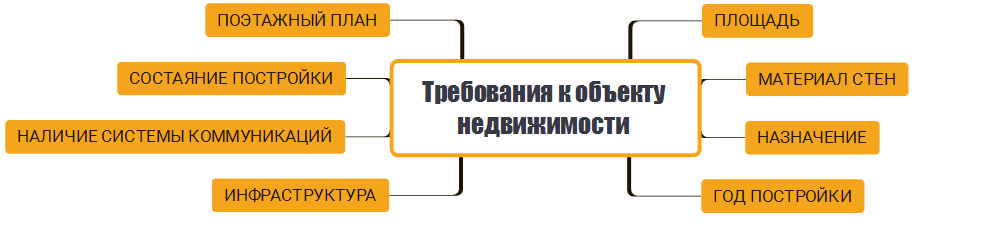
А для этого, он должен полностью соответствовать установленным банком критериям.
Проводя оценку, кредиторы обычно обращают внимание на:
- Визуальная составляющая. Рассматриваются материалы, из которых изготовлен дом, его состояние;
- Наличие системы коммуникаций. Любое жилье должно обладать системой поставки коммунальных ресурсов, таких как газ, электричество, канализация, вода и прочее;
- Расположение дома. Оценивается общая инфраструктура, удаленность недвижимости от магистралей, необходимых объектов и банка;
- Количество этажей;
- Год, в который дом был построен;
- Обременение, в виде прав иных лиц на это жилье.
Условия ипотеки на вторичное жилье
Условия ипотеки отличаются в зависимости от банка и выбранной заемщиком программы. Однако чаще всего кредиторы устанавливают такие параметры ипотеки на вторичное жилье:
- Срок ипотеки от 1 до 25 лет;
- Величина взноса по ипотеке должна составлять 15-25%;
- Годовая ставка 15%;
- Стоимость ипотеки не менее 500 000 рублей;
- Отсутствие комиссии за досрочное погашение долга.
Рекомендуем к просмотру:
Можно сделать вывод, что кредиторы позволяют заемщику взять ипотеку на крупную сумму, позволяя погасить ее даже в самые краткие сроки. И наряду с этим годовая ставка относительно небольшая.
Порядок оформление ипотеки на вторичку
Ипотека на вторичку оформляется в несколько простых шагов:
- Сбор и подготовка требуемых документов;
- Выбор банка;
- Подача и одобрение заявки;
- Подбор жилья;
- Оценка недвижимости;
- Оформление соглашений с банком и продавцом квартиры.

Выбор банка
Сейчас программу по покупке вторичной недвижимости предоставляют практически все банки, которые предлагают услугу ипотечного кредитования. Их условия достаточно схожи между собой, и поэтому заемщики часто сталкиваются с проблемой выбора наиболее выгодного кредитора.
Стоит рассмотреть предложения лидирующих банков, чтобы оценить условия, которые встречаются чаще всего:
Необходимый список документов
Чем отличается ипотека от потребительского займа на покупку жилья
Ипотека или кредит на покупку квартиры — что лучше и выгоднее, должен решать сам заемщик. Каждый из этих займов имеет ряд преимуществ и недостатков, анализ которых позволяет подобрать оптимальную схему кредитования для каждого клиента.

Что такое ипотечное кредитование?
Ипотека — это кредит на приобретение жилья, при котором покупаемая жилплощадь выступает в качестве залога и до момента полного погашения задолженности является собственностью кредитной организации. Оформление сделки осуществляется одним или двумя договорами: о кредитовании и о передаче прав на недвижимость банку.
Плюсы и минусы ипотеки
Полное представление о достоинствах и недостатках ипотечного кредитования позволяет грамотно оценить риски и собственные возможности, чтобы принять взвешенное решение в пользу того или иного способа приобретения жилья.
Плюсы ипотеки таковы:
- Сжатые сроки. С ипотекой отпадает необходимость копить деньги на желаемую квартиру. Сразу после оформления сделки заемщик может проживать, регистрировать себя и своих родственников в купленной квартире.
- Юридическая чистота недвижимости. Большинство крупных банков перед одобрением ипотеки тщательно проверяют юридическую чистоту объекта сделки: его история, правоустанавливающие документы проходят многоступенчатую проверку в страховой компании и юридическом отделе кредитной организации. Это исключает возможность признания сделки недействительной из-за появившихся наследников или факта двойной продажи.
- Длительный срок кредитования. Долгий срок погашения ипотеки позволяет снизить размер ежемесячного платежа, который не станет обременительным для семейного бюджета.
- Низкая процентная ставка. Средняя процентная ставка по ипотеке в российских банках составляет от 8% до 10%. Некоторые заемщики могут стать участниками программ социальной ипотеки с процентной ставкой не более 6%.
- Инвестиции. Подписывая ипотечный договор, заемщик демонстрирует высокий уровень финансовой грамотности. Цены на недвижимость постоянно растут, а процентная ставка по ипотеке остается фиксированной на всем сроке погашения задолженности. Таким образом, к моменту полной выплаты стоимость объекта многократно возрастет по сравнению с его стоимостью на момент покупки.
- Получение налогового вычета. Согласно ст. 220 Налогового Кодекса России, часть процентов, выплаченных за ипотеку, может компенсироваться через процедуру налогового вычета.
- Возможность приобретения квартиры с привлечением средств материнского капитала, иных жилищных сертификатов, через участие в социальных программах «Молодая семья», «Военная ипотека» и пр.

В качестве минусов ипотечного кредитования можно назвать:
- Переплата по процентам. Это финансовое вознаграждение, которое получает банк за то, что заемщик пользуется его денежными средствами. Процентные ставки по ипотеке достаточно высоки, поэтому в ряде случаев переплата может составить 100% от стоимости жилья.
- Первоначальный взнос. Большинство ипотечных программ предполагают внесение первоначального взноса в размере от 10% до 30% от общей стоимости объекта.
- Дополнительные расходы. Нотариальные услуги, оценка квартиры, страхование объекта недвижимости, собственной жизни и здоровья накладывают некоторую финансовую нагрузку на заемщика еще до подписания договора.
- Купленная жилплощадь находится в залоге у банка. До момента полного погашения ипотечной задолженности заемщик не может продать, подарить, обменять или иным образом распорядиться купленной недвижимостью.
- Ограничение максимального размера кредитных средств. Банк внимательно анализирует доходы и расходы заемщика и рассчитывает сумму кредита, которая не станет обременительной для семейного бюджета. Из-за этого некоторые клиенты не могут позволить себе покупку более просторного и удобного жилья.
- Ограничение минимального размера кредитных средств. Клиент не может позаимствовать у банка менее 500 000 руб.
Что такое потребительский заем
Потребительский кредит — это заем, взятый у банка на покупку товаров или оплату услуг для себя и своей семьи. Здесь нет точной цели кредитования, то есть денежные средства могут тратиться по усмотрению самого клиента: от покупки бытовой техники до автомобиля, квартиры или туристической путевки.

Потребкредит доступен только для физических лиц, его нельзя оформить на компанию или иное юридическое лицо.
Плюсы и минусы потребительского кредита
Достоинствами потребкредита на покупку квартиры являются:
- Права собственности. Купленная в кредит недвижимость после подписания договора передается в собственность заемщику. Он может распоряжаться ей в соответствии со своими пожеланиями: продать, обменять, заложить, сдать в аренду и т.д.
- Сжатые сроки рассмотрения заявки и высокий процент одобрения.
- Лояльность по отношению к клиентам, гибкие условия кредитования.
- Минимальный пакет документов. Для большинства кредитных организаций достаточно будет предоставить паспорт, водительские права или военный билет и справку, подтверждающую доход.
- Отсутствие первоначального взноса.

Недостатки потребительского кредита на жилье:
- Ограничение максимальной суммы кредитных средств. По данным программам клиент может взять не более 500 000-700 000 руб.
- Высокие процентные ставки. В среднем банки требуют оплаты от 17% до 30% годовых.
- Сжатые сроки кредитования. В среднем по потребительским займам длительность погашения составляет 3-5 лет.
Что выгоднее взять и проще: ипотеку или потребительский кредит на покупку квартиры
Средняя процентная ставка по ипотеке составляет от 8% до 12% годовых, по потребительскому кредиту — 20% годовых. Однако с учетом срока кредитования (ипотека — 5-30 лет, потребкредит — 3-5 лет) ипотечнику придется переплатить за недвижимость 150-200% общей стоимости, в то время как в случае с потребительским займом переплата составит около 50%. Однако длительный срок выплат позволяет снизить размер ежемесячного платежа по ипотеке, что является преимуществом в экономически нестабильной ситуации.
При этом ипотечные программы предполагают внесение первоначального взноса в 10 процентов или более, обязательное страхование клиента, независимую оценку недвижимости, а права собственности на нее до закрытия долговых обязательств принадлежат банку. Потребительский кредит лишен этих недостатков, процедура его оформления проста, и покупатель сразу может распоряжаться квартирой по своему усмотрению.

Принимая во внимание данные аспекты, каждый потенциальный заемщик должен самостоятельно сделать выбор в пользу того или иного способа покупки жилья.
Пример расчета ипотечного и потребительского займов
Размер ежемесячного платежа по ипотеке складывается из суммы основного долга и процентов. Для его расчета необходимо знать срок кредитования, вид ежемесячного взноса (дифференцированный или аннуитетный), размер основного долга, банковских комиссий и т.д.
Объем основного долга является разницей между оценочной стоимостью квартиры и размером первоначального взноса.
Гипотетический клиент планирует взять ипотечный кредит на следующих условиях:
- стоимость квартиры 5 млн руб.;
- первоначальный взнос 100 тыс. руб.;
- процентная ставка 12% годовых;
- срок погашения 15 лет;
- тип взноса — аннуитетный.
Для него размер ежемесячного взноса составит 58 088,24 руб., а переплата по кредиту — 5 685 480,77 руб., общая сумма возвращенных средств — 10 585 480,77 руб.

При дифференцированном взносе ежемесячный взнос будет несколько выше — 76 222,22 руб., но переплата составит 4 434 500,35 руб., общая сумма выплат — 9 334 500,35 руб.
Если этот же клиент захочет приобрести данную квартиру через потребительский кредит, то банк предложит ему следующие условия:
- стоимость квартиры 5 млн руб.;
- отсутствие первоначального взноса;
- процентная ставка 20% годовых;
- срок погашения 5 лет;
- платеж аннуитетный.
В этом случае расчет покажет размер ежемесячного взноса в 132 469 руб., переплату по кредиту в 2 949 994 руб., общий размер выплаты — 7 949 994 руб.
Ипотека на строительство индивидуального жилого дома
Ипотечный кредит на строительство частного дома, коттеджа или таунхауса имеет некоторые отличия от займа на покупку квартиры. Некоторые банковские организации охотно кредитуют возведение домов в пригородной зоне, другие одобряют объекты только внутри городской черты.

При этом жилье должно соответствовать жестким требованиям:
- отсутствие юридического обременения на земельный участок;
- тип земли, указанный в кадастровых документах, — «земля населенных пунктов»;
- расположение земельного участка в зоне индивидуального строительства того региона, где будет оформляться ипотечная сделка;
- согласование технического плана будущего строения с жилищной комиссией, а также наличие всех элементов, необходимых для комфортного проживания (коммуникаций, качественных материалов и пр.);
- наличие залога в виде высоколиквидного объекта недвижимости.
В остальном условия кредитования на строительство и покупку жилья совпадают.
Налоговый имущественный вычет
Право на получение налогового вычета в Российской Федерации возникает в таких ситуациях, как:
- покупка квартиры или дома на вторичном рынке;
- приобретение квартиры в строящемся доме;
- покупка земельного участка под строительство частного дома.

При этом до 2014 г. вычет по тратам на покупку мог распространяться только на 1 объект недвижимости, а с 2014 г. — на несколько. Вычет выплачивается только на тот календарный год, в котором была заключена сделка по приобретению жилого объекта. Единственное исключение составляют пенсионеры, которые могут вернуть денежные средства за 3 предыдущих года. В случае, когда вычет в текущем году использован не в полном размере, он может быть перенесен на другие налоговые периоды.
При размере официальной заработной платы в 100 тыс. руб. и налоге в размере 13% за 1 год гражданин сможет получить не более 156 тыс. руб. Таким образом, на полную выплату уйдет 3 года и 3 месяца.
Налоговый вычет не выплачивается, если:
- Объект недвижимости оплачен работодателем, из средств бюджета или сертификатом на материнский капитал.
- Договор купли-продажи подписан лицом, взаимозависимым от налогоплательщика (братья и сестры, родители и дети, супруги и т.д.).
В том случае, если квартира или дом приобретается в браке, супруги могут разделить налоговый вычет в произвольных долях.
Оформление услуги осуществляется через портал «Госуслуги», в МФЦ, в налоговой инспекции по месту жительства.
Отзывы потребителей
Екатерина, 37 лет, Москва: «В прошлом году с мужем решили купить квартиру. Банковская ссуда не подошла как по процентам, так и по размеру разового платежа. Подали заявку на ипотеку в Сбербанк, через 4 дня получили предварительное одобрение и стали подбирать вариант.
Предлагаемой суммы хватило на небольшую, но уютную квартиру в спальном районе. Поскольку первый месяц считается решающим для окончательного одобрения, с супругом быстро собрали все необходимые документы и передали кредитному менеджеру. Еще через пару дней пришел положительный ответ, и договор купли-продажи был оформлен».
Светлана, 32 года, Набережные Челны: «К вопросу приобретения недвижимости отношусь ответственно, поэтому несколько лет назад начала откладывать деньги на квартиру. Получалось неплохо, но недавно в силу семейных обстоятельств пришлось ускорить этот процесс. Решила взять недостающие деньги в ипотеку, однако банк отказал из-за небольшого размера требуемой суммы.
Пришлось брать потребительский кредит под большие проценты. Размер ежемесячного платежа больно ударил по бюджету, но в результате все остались довольны: быстрая выплата и минимальная переплата позволят скорее освободиться от обязательств».
Иван, 25 лет, Саров: «Обратился в ВТБ 24 по поводу займа для приобретения жилья. Девушка-менеджер попросила заполнить анкету и расспросила меня о финансовом положении и планах на ближайшие годы. В результате посоветовала не спешить с ипотекой и подумать о потребительском займе на квартиру.
Из-за меньших сроков действия договора такой кредит более выгоден по переплате. Но в ближайшие годы придется напрячься и выплачивать большими суммами. Ипотека больше подходит для семейных людей с устоявшейся жизнью. А в молодости лучше бросить все силы на быстрое погашение. Через 2 дня заявка была одобрена».
Константин, 34 года, Саратов: «Долго думал, чем ипотека отличается от потребкредита на жилье, читал отзывы в интернете. Понял, что различия есть и они существенны. С одной стороны, кредит более рискован из-за больших ежемесячных платежей. С другой стороны, он позволяет сразу оформить право собственности на покупку, и в случае форс-мажора банк не отнимет ее за долги.
К тому же кредит более востребован в малых городах и сельской местности, где стоимость даже хорошего жилья на порядок ниже, чем в крупных мегаполисах. Ипотека не рассчитана на небольшие суммы. Но для себя выбрал ипотеку, так как для семьи, взявшей ипотечный заем, важно равномерно распределить финансовую нагрузку и планировать будущее на долгосрочную перспективу».
Источник: oipoteki.ru