
Обычно в первые несколько лет собственник вообще не забирает прибыль и оставляет всё заработанное на развитие компании. В этой статье я покажу Вам, что выгоднее забирать свою прибыль регулярно, даже если впоследствии вы снова вложите ее в свой бизнес. Разбираем только законные способы, все расчеты, связанные с «серыми» схемами, я уже подробно разобрала в статье «Платить или не платить налоги».
Оглавление
Ваша компания заработала один миллион прибыли, как его забрать, сколько налогов нужно заплатить, что получите на руки
Самый безопасный и понятный способ
Будем рассчитывать все суммы от 1 000 000 рублей, чтобы наглядно увидеть разницу.
Итак, Ваша компания заработала миллион.
Сначала с этой суммы нужно заплатить налог на прибыль: 20% (для общего режима) или 15% (для УСН), затем компания принимает решение о выплате дивидендов.
Физические лица — резиденты уплачивают налог с дивидендов, равный 13%, для нерезидентов налог составляет 15%.
НАКОНЕЕЦ ДОБАВИЛИ VICE CITY НА HOLIDAY / ПРОКАЧКИ АККАУНТОВ ДО 15.ООО.ООО$ / SAMP / САМП
Рассчитываю по самому минимальному варианту: УСН 15% и учредитель-резидент РФ, налог 13%.
Заработали: 1 000 000
Единый налог: 150 000 (1 000 000*15%)
Дивиденды: 850 000 (1 000 000 — 150 000)
НДФЛ с дивидендов: 110 500 (850 000*13%)
Забираем: 739 500
Всего уплатили налогов: 260 500 (150 000 + 110 500)
% налоговой нагрузки: 26% ( 260 500 / 1 000 000)
Примечание про состав учредителей.
Если в составе учредителей есть юридические лица, то налоговая нагрузка может быть ТОЛЬКО БОЛЬШЕ, несмотря на то, что для юридических лиц, которые владеют не менее чем 50%-ной долей, предусмотрена ставка 0%.
Судите сами, мы выплатили дивиденды компании-учредителю (налог 0%), но с компании просто так забрать денежные средства нельзя, их тоже нужно выплачивать физическим лицам в качестве дивидендов и платить с них 13%.
А если компания владеет менее, чем 50%, то 13% при выплате на компанию, а затем от оставшейся суммы удерживается еще13% при выплате физическому лицу.
Самый дорогой способ забрать прибыль
С заработной платы нужно уплачивать НДФЛ (13%) и страховые взносы (30,2%). Поэтому для того, чтобы забрать 1 000 000 в качестве заработной платы (или премии) нужно начислить на 30,2% меньше, чтобы осталось, чем уплатить страховые взносы, а НДФЛ будет удержан уже из суммы зарплаты или премии.
Заработали: 1 000 000
Начислена премия: 768 049 (1 000 000/130,2*100)
НДФЛ: 99 846 (768 049*13%)
Страховые взносы: 231 951 (768 049*30,2%)
Забираем: 668 203
Всего уплатили налогов: 331 797 (99 846 + 231 951)
% налоговой нагрузки: 33% ( 331 797/ 1 000 000)
А если сумма доходов сотрудника превысила 876 000 рублей в текущем году? Тогда страховые взносы составят 15,3% (10% пенсионный + 5,1% медицинский + 0,2 ФСС) и расчет будет следующий.
Заработали: 1 000 000
Как заработать, используя расчетный счет? Пассивный доход для ИП и ООО. Лайфхаки для бизнеса.
Начислена премия: 867 303 (1 000 000/115,3*100)
НДФЛ: 112 749 (867 303*13%)
Страховые взносы: 132 697 (867 303*15,3%)
Забираем: 754 554
Всего уплатили налогов: 245 446 (112 749 + 132 697)
% налоговой нагрузки: 25% ( 245 446/ 1 000 000)
Аренда имущества
Выгодный и безопасный способ забрать прибыль
Учредитель может сдавать в аренду своей компании какое-либо свое имущество. В этом случае компания удерживает 13% НДФЛ с доходов учредителя, полученных от аренды, но всю сумму арендной платы включает в расходы. Рисков никаких, если сдаете в аренду не воздух и стоимость адекватная.
Заработали: 1 000 000
Аренда имущества: 1 000 000
НДФЛ: 130 000 (1 000 000*13%)
Забираем: 870 000
Всего уплатили налогов: 130 000
% налоговой нагрузки: 13% ( 130 000/ 1 000 000)
В данном случае мы рассматриваем аренду имущества, которым реально владеет учредитель, и которое он реально передал фирме, а как быть, если у учредителя нет никакого имущества, которое требуется фирме? Ничего страшного, в процессе своей деятельности компания периодически приобретает различное имущество.
Выгодно ли купить имущество в собственность учредителя, а не фирмы и сдавать в аренду?
Обычно все пытаются сделать наоборот и купить имущество на фирму.
Рассмотрим пример. У учредителя есть 120 000 рублей и он собирается приобрести для компании 2 ноутбука.
Вариант 1. Учредитель дает компании займ 120 000, компания покупает ноутбук, списывает его на расходы
в связи с чем получает экономию по единому налогу для УСН (15%) или по налогу на прибыль для общего режима (20%).
Я приведу расчет для УСН
Экономия по единому налогу: 18 000 (120 000*15%)
Затем, через какое то время компания возвращает займ учредителю 120 000 рублей, при этом она не платит никаких налогов, т.к. это возврат займа.
Итог:
учредитель вернул свои 120 000 руб,
компания сэкономила на налогах 18 000 руб.
Вариант 2. Учредитель покупает ноутбук на свои средства и сдает его в аренду компании
Чтобы вернуть ему затраченные 120 000 рублей (в качестве арендной платы), совокупная стоимость аренды должна составить 137 931, т.к. компания должна удерживать НДФЛ 13%:
Стоимость аренды за n-ный период: 137 931 (120 000/87*100)
НДФЛ : 17 931 (137 931*13%)
По единому налогу экономия составит: 20 689 (137 931*15%), т.к. вся сумма арендной платы будет включена в расходы.
Таким образом, несмотря на то, что с этой суммы пришлось уплачивать НДФЛ, совокупная экономия по налогам за этот период составит: 2 758 (20 689 — 17 931)
Итог:
учредитель вернул свои 120 000 руб,
компания сэкономила на налогах 2 758 руб
На этом этапе очевидно, что первый вариант выгоднее, т.к. компания экономит больше на 15 242 (18 000 – 2 758). Но смотрите, что происходит дальше.
После возврата займа, любые средства, которые учредитель будет забирать с компании в качестве дивидендов, будут облагаться налогами в размере 26%, как мы рассмотрели выше.
При продолжении аренды учредитель будет забирать средства, которые облагаются налогами по ставке 13%.
Рассчитаем сумму, которую должен забрать учредитель для того, чтобы оба варианта стали равнозначными.
Для этого мы должны больше сэкономить на налогах в варианте с арендной схемой, относительно варианта с дивидендами сумму 15242.
В варианте с дивидендами мы платим 26%, с арендой 13%, т.е. разница 13 %.
Обратным счетом определяем о какой сумме идет речь:
15242 / 13 * 100 = 117 246
Значит, мы должны забрать 117 246 в качестве арендной платы или дивидендов.
Если забираем через дивиденды:
117246 — 17587 (15%, единый налог) — 12956 (13%, НДФЛ с дивидендов) = 86703
Если забираем через аренду:
117 246-13% = 102 004
Экономия при арендной схеме: 15 301 (получилось чуть больше из за округления, но это не важно).
Подведем итог,
с того момента, как арендная плата за имущество совокупно составит 255 177 (137 931 + 117 246), эта схема становится выгоднее покупки. В процентном отношении это 212,6 %(255 177/ 120 000).
Я бы оценила срок оптимальный срок аренды для получения совокупных арендных платежей в размере 212% от первоначальной стоимости в 1,5-2 года.
Долго? Зато надежно, безопасно и далее эта схема приносит только экономию.
Кроме того, есть еще один важный момент, который часто забывают принимать во внимание.
Во втором варианте собственность на имущество остается у учредителя, а значит, выходит из зоны риска ответственности по долгам юридического лица.
Минусы схемы с арендой
У арендной схемы существуют ограничения, которые обязательно нужно принимать во внимание.
Арендную схему можно планировать только если организация имеет реальную прибыль.
Для организаций на общем режиме, которые работают в 0 или в убыток она не подходит, т.к. 13% НДФЛ с аренды должен уплачиваться в любом случае.
Для организаций на упрощенке схема не подходит, если компания работает в 0 или в убыток и платит минимальный налог — 1% от выручки, т.к. это обязательный платеж, который платится даже в случае убытков.
В рассмотренной схеме НДФЛ с аренды уплачивается «вместо» единого налога или налога на прибыль.
Но если компания несет убытки или работает в 0, налог на прибыль и без аренды не платили бы и уплата НДФЛ с аренды может стать просто дополнительной налоговой нагрузкой.
Самый дешевый, но самый рискованный способ забрать прибыль
Суть схемы заключается в том, что учредитель регистрируется в качестве ИП на упрощенной системе, объект налогообложения — доходы, налог 6%. Далее он начинает оказывать какие-либо услуги своей компании. Вся сумма, которая будет выставлена принимается в расходы для ООО, а ИП уплачивает 6% и забирает оставшуюся сумму на свои нужды.
Заработали: 1 000 000
Услуги ИП: 1 000 000
Налог ИП: 60 000 (1 000 000*6%)
Забираем: 940 000
Всего уплатили налогов: 60 000
% налоговой нагрузки: 6% ( 60 000/ 1 000 000)
Риски схемы:
Налоговая может признать в этой схеме необоснованную налоговую выгоду и использование дробления бизнеса для уменьшения налогооблагаемой базы.
Действия ИФНС.
Отдел предпроверочного анализа ИФНС автоматически получает сведения о том, что на учредителя зарегистрировано и ООО, и ИП.
В таких случаях они обязательно запросят сведения из банков о движении по счетам, увидят, что происходит перечисление с ООО на ИП и вызовут руководство на комиссию, будут задавать вопросы, угрожать выездной налоговой проверкой и доначислением налогов.
Если это ИП не учредителя (а его жены, мамы, друга – но создано с теми же целями), налоговой инспекции будет сложнее его найти, но проблемы и вопросы будут те же.
Источник: finver.ru
Как собственнику ООО воспользоваться прибылью, чтобы после уплаты налогов остались средства на развитие
Расскажем, какие существуют законные варианты вывода прибыли из ООО и как собственнику не только получить доход от бизнеса, но и оставить средства на развитие компании.
Когда ООО получило прибыль, его владелец не может просто так забрать эти деньги: нужно оформить необходимые документы и заплатить налоги. Собственники хотят получить свои средства как можно быстрее и с минимальными затратами. Кроме того, нередко учредители выводят не всю прибыль, а оставляют часть заработанных денег в обороте, чтобы расширить бизнес. Расскажем, какие существуют законные варианты вывода прибыли из ООО и как собственнику не только получить доход от бизнеса, но и оставить средства на развитие компании.
Из этой статьи вы узнаете:
- Почему деньги компании — это не собственность ее владельцев
- Выплата, начисление, договор — три варианта законного вывода прибыли из ООО
- Выплата дивидендов
- Начисление зарплаты владельцам бизнеса
- Договор на управленческие услуги с ИП или самозанятым
- Как понять, какой вариант подходит для вашего бизнеса
Почему деньги компании — это не собственность ее владельцев
Многие учредители ООО думают, что деньги на счетах компании — это их личные средства. Особенно так считают единственные владельцы небольших компаний.
Однако по закону имущество юридического лица обособлено (ст. 48 ГК РФ). Это значит, что все активы компании, в том числе денежные средства, принадлежат самой организации, а не ее учредителям. Поэтому, даже если компания получила прибыль, ее владельцы не могут просто перечислить себе оставшиеся на счете деньги.
При выводе средств владельцы бизнеса должны заплатить налоги, а если выбран вариант с зарплатой — еще и страховые взносы.
За неуплату налогов или взносов при любом варианте вывода придется заплатить штраф в размере 20% от суммы недоимки, а также пени.
Выплата, начисление, договор — три варианта законного вывода прибыли из ООО
Некоторые бизнесмены используют незаконные способы вывода денег, при которых не нужно платить налоги. Они фиктивно списывают деньги на «хозяйственные» нужды или берут безвозвратный займ. То есть маскируют выдачу зарплаты владельцу бизнеса под другие виды перечислений.
Но это выяснится при проверке, и налоговики доначислят на всю сумму выплат НДФЛ и страховые взносы, а также взыщут пени и штрафы.
- Выплата дивидендов.
- Начисление зарплаты собственнику.
- Управляющий со статусом ИП или самозанятого.
Выбор зависит от того, что для вас важнее: снижение налогов или защита от претензий налоговиков, поскольку есть нюансы использования вариантов.
Выплата дивидендов
На практике для ООО употребляют термин «дивиденды» по аналогии с акционерным обществом, но по закону процедура называется «распределение прибыли». Мы будем использовать оба варианта.
Чтобы распределить прибыль ООО, нужно провести собрание участников и оформить решение протоколом. Если собственник один, то он оформляет решение единственного участника.
- Распределять прибыль можно не чаще, чем раз в квартал.
- Нельзя выдавать дивиденды, если не полностью выплачен уставный капитал или не проведены расчеты с участником, который выходит из общества.
- Не имеет права выплачивать дивиденды компания, у которой есть признаки банкротства, либо если эти признаки могут появиться после выплаты.
- Нельзя распределять прибыль, если чистые активы компании ниже суммы ее уставного капитала и резервного фонда, либо если станут ниже после выплаты.
При получении дивидендов вам придется заплатить налог дважды: сначала за счет компании, а потом удержать НДФЛ из выплаты. Итоговая сумма, которая останется в вашем распоряжении, зависит от налогового режима.
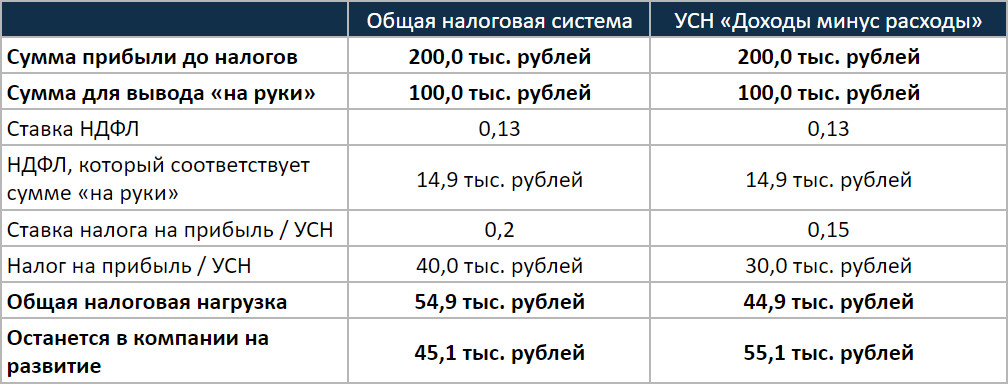
Рассмотрим компанию, которая получила 200 тыс. рублей прибыли до вычета налогов. Владелец хочет получить 100 тыс. рублей дивидендов, а оставшуюся сумму за вычетом налогов направить на развитие компании.
Сравним два варианта: общую налоговую систему (ОСНО) и УСН с объектом «Доходы минус расходы».
Рассматривать УСН «Доходы» не будем, так как при этом варианте облагаемой базой является выручка и прибыль не влияет на сумму налога. Прибыль может быть минимальной или вообще отсутстWowать, а налог все равно придется платить.
Выплата дивидендов в сумме 100 тыс. рублей
Рассмотрим расчет на примере ОСНО.
Чтобы выдать владельцу бизнеса 100 тыс. рублей «на руки», нужно начислить 114,9 тыс. рублей дивидендов. Тогда за вычетом 13% НДФЛ (114,9 тыс. рублей х 13% = 14,9 тыс. рублей) у собственника останется ровно 100 тыс. рублей.
Кроме того, со всей суммы прибыли (200 тыс. рублей) нужно заплатить налог на прибыль по ставке 20%. В данном случае неважно, будет ли затем чистая прибыль направлена на выплату дивидендов или останется в компании, — ставка налога не меняется.
НПР = 200×20% = 40 тыс. рублей
Общая налоговая нагрузка при ОСНО будет равна сумме НДФЛ с дивидендов и налога на прибыль:
Н = 14,9 + 40 = 54,9 тыс. рублей
После выдачи дивидендов собственнику и расчетов по всем налогам из 200 тыс. рублей в компании останется на развитие:
Р = 200 — 100 — 54,9 = 45,1 тыс. рублей
При «упрощенке» принцип расчета будет таким же. Но ставка УСН ниже, чем по налогу на прибыль, поэтому в итоге останется больше средств на развитие.
Начисление зарплаты владельцам бизнеса
Владелец компании может занять в ней должность директора или другую по своему желанию. Тогда он может получать доход от своего бизнеса в виде зарплаты.
Преимущество этого варианта перед дивидендами в том, что получить деньги намного проще. Зарплату можно начислять ежемесячно, и для этого не требуется оформлять дополнительные документы и проверять финансовое положение компании.
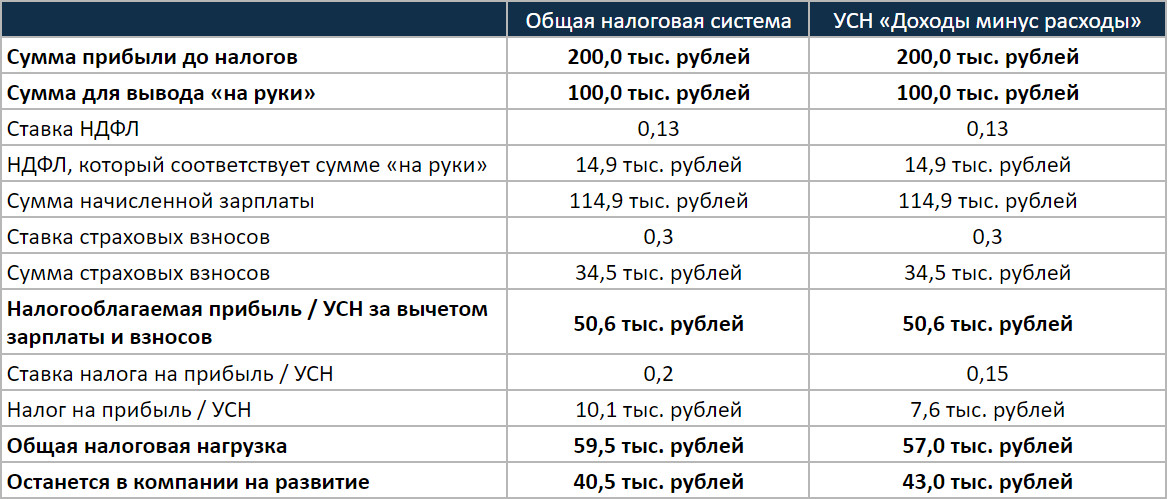
С налогами ситуация сложнее. С одной стороны, с зарплаты нужно не только удержать НДФЛ, но еще и начислить на нее страховые взносы по ставке 30%. Но с другой стороны, зарплату и взносы можно включить в расходы, а затем уменьшить налог на прибыль или УСН.
Выплата зарплаты учредителю в сумме 100 тыс. рублей
Рассмотрим расчет на примере ОСНО. При УСН принцип будет тот же, разница только в ставке налога.
Чтобы выдать владельцу «на руки» 100 тыс. рублей, нужно начислить 114,9 тыс. рублей зарплаты, в которые входят 14,9 тыс. рублей НДФЛ по ставке 13%. Подход здесь тот же, что и при выдаче 100 тыс. рублей дивидендов. Но, в отличие от дивидендов, на заработную плату еще нужно начислить страховые взносы по ставке 30%:
В = 114,9×30% = 34,5 тыс. рублей
Зарплата и взносы — это расходы компании, поэтому они уменьшают налогооблагаемую прибыль, и в итоге налог на прибыль будет меньше, чем при выплате дивидендов:
НПР = (200 — 114,9 — 34,5) х 20% = 50,6×20% = 10,1 тыс. рублей
Общая налоговая нагрузка при этом варианте состоит из НДФЛ, страховых взносов и налога на прибыль:
Н = 14,9 + 34,5 + 10,1 = 59,5 тыс. рублей
На развитие в компании останется:
Р = 200 — 100 — 59,5 = 40,5 тыс. рублей
При УСН «Доходы минус расходы» ставка налога ниже, поэтому общая налоговая нагрузка получится меньше.
Но при обоих налоговых режимах выплата зарплаты собственнику будет менее выгодной для бизнеса, чем дивиденды: после уплаты налогов в компании останется меньше средств на развитие.
Договор на управленческие услуги с ИП или самозанятым
Директор не обязательно должен быть штатным сотрудником компании. Организация имеет право заключить договор с внешним управляющим (ст. 42 закона № 14-ФЗ). Такой управляющий может работать в статусе ИП, и в этом случае удобно использовать «упрощенку» с объектом «Доходы».
Для объекта «Доходы» налог начисляется на выручку по ставке 6%, а для объекта «Доходы минус расходы» — на прибыль по ставке 15%. Если ИП работает без сотрудников и оказывает услуги по управлению, то никаких существенных затрат у него не будет и прибыль почти не будет отличаться от выручки. В этом случае выгоднее заплатить 6% от выручки, чем 15% от прибыли, которая будет практически равна выручке.
Также внешний управляющий может быть и самозанятым. Ст. 6 закона № 422-ФЗ не запрещает самозанятым деятельность по обычному текущему управлению компанией. Запрещена только деятельность по арбитражному управлению в рамках процедуры банкротства.
Для самозанятых есть еще одно ограничение: они не могут в течение двух лет заключать договоры со своими бывшими работодателями. Поэтому, если собственник ранее был штатным директором или занимал в компании другую должность, стать самозанятым управляющим он сможет только через два года.
Как для ИП на УСН «Доходы», так и для самозанятых, которые работают с юридическими лицами, ставка налога составляет 6%.
Еще предприниматели должны платить страховые взносы за себя в пенсионный и медицинский фонды. Но эти взносы ИП без работников может без ограничений вычитать из «упрощенного» налога (п. 3.1 ст. 346.21 НК РФ). Следовательно, если взносы будут равны или больше налога, платить его не придется.
В 2020 году общая сумма взносов «за себя» составляет 40 874 рублей плюс 1% от годового дохода, превышающего 300 тыс. рублей.
Представим, что вознаграждение управляющего составляет 30 тыс. рублей в месяц, то есть его годовой доход равен 360 тыс. рублей.
УСН = 360 000×6% = 21 600 рублей
При этом взносы составят:
В = 40 874 + (360 000 — 300 000) х 1% = 41 474 рублей
Взносы больше налога — платить его не нужно. Но взносы составляют около 11% от годового дохода. Если бы они были меньше налога, заплатить пришлось бы сумму, равную 6% от дохода, — то есть как будто только один налог без взносов. Такое становится возможным, когда доход равен 800 тыс. рублей в год или превышает его.
При доходе в 800 тыс. рублей в год сумма УСН будет равна:
УСН = 800 000×6% = 48 000 рублей
При этом взносы составят:
В = 40 874 + (800 000 — 300 000) х 1% = 45 874 рублей
Налог больше взносов, поэтому после вычета взносов из суммы налога останется 2 126 рублей к уплате. Вместе со взносами они составят сумму в 48 тыс. рублей — такую же, как УСН в 6%.
Таким образом, при годовом доходе ИП от 800 тыс. рублей установится минимальная налоговая нагрузка в 6% и станет такой же, как у самозанятых при любом уровне годового дохода.
А для предприятия, которое выплачивает вознаграждение ИП или самозанятому, сумма выплаты — это расходы. Поэтому компания может снизить налог на прибыль или УСН.
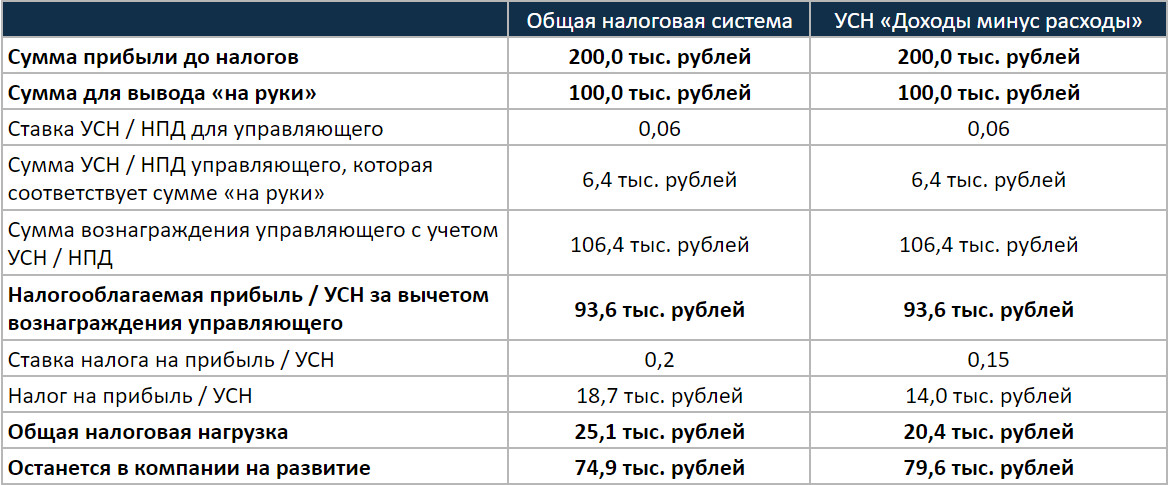
Расчеты с управляющим ИП или самозанятым с вознаграждением в 100 тыс. рублей
Рассмотрим пример для общей налоговой системы.
Чтобы у владельца бизнеса в статусе внешнего управляющего после уплаты налога осталось 100 тыс. рублей, нужно начислить ему 106,4 тыс. рублей вознаграждения. Тогда за вычетом 6% налога (106,4×6% = 6,4 тыс. рублей) у него останется ровно 100 тыс. рублей.
Вся сумма начисленного управляющему вознаграждения (106,4 тыс. рублей) — это расходы компании. Поэтому организация может уменьшить на эту сумму налогооблагаемую прибыль. В итоге налог на прибыль будет равен:
НПР = (200 — 106,4) х 20% = 18,7 тыс. рублей
Общая налоговая нагрузка при выводе средств через управляющего будет более чем в два раза ниже по сравнению с выплатой дивидендов или выдачей зарплаты:
Н = 6,4 + 18,7 = 25,1 тыс. рублей
На развитие в компании останется:
Р = 200 — 100 — 25,1 = 74,9 тыс. рублей
Но налоговики знают эту схему не хуже, чем бизнесмены. При проверке инспекторы будут стремиться доказать, что договор с управляющим фиктивный и на деле имеют место трудовые отношения.
Если им это удастся, то компании придется заплатить за все время действия договора НДФЛ, страховые взносы, а также штрафы и пени. Кроме того, организацию оштрафуют и по п. 4 ст. 5.27 КоАП на сумму до 100 тыс. рублей.
Чтобы обезопасить себя, ответственно подойдите к оформлению документов. Подробно описывайте в договоре и ежемесячных отчетах обязанности управляющего и порядок формирования цены на его услуги.
Как понять, какой вариант подходит для вашего бизнеса
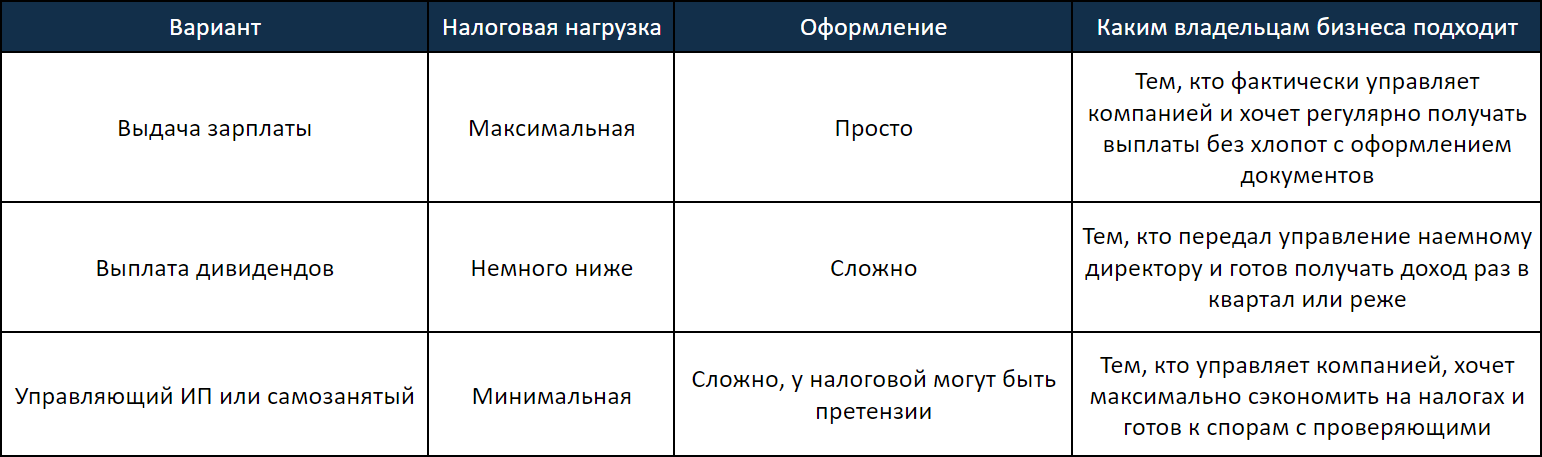
Составили для вас сравнительную таблицу. Варианты отсортированы по уменьшению налоговой нагрузки.
Варианты законного вывода прибыли из ООО
- Если собственнику выплачивается зарплата, проблем с проверяющими не будет, но этот способ самый невыгодный с точки зрения налоговой нагрузки. Зато зарплату можно выплачивать каждый месяц и при этом не нужно оформлять никаких документов.
- При получении дивидендов налоговая нагрузка немного ниже, чем при зарплате, и вопросов у налоговиков тоже не возникнет. Но дивиденды можно выдавать не чаще чем раз в квартал, и они требуют соблюдения ряда условий и специального оформления.
- Вывод через управляющего в статусе ИП или самозанятого позволит существенно сэкономить, но у инспекторов, скорее всего, появятся вопросы. Здесь нужно обратить особое внимание на оформление документов.
Источник: spark.ru
Как получить деньги из ООО
Любой бизнес создается для получения прибыли. Однако нередко ее бывает непросто «извлечь» не только из рынка, но и из самой компании.
Даже единственный учредитель (и по совместительству – директор) организации не может свободно снять со счета честно заработанные деньги.
Рассмотрим, как же владельцу бизнеса получить деньги от своего ООО с минимальными затратами и без проблем с контролирующими органами.
Дивиденды
Это наиболее «стандартный» способ распределения прибыли ООО . При правильном оформлении всех бумаг налоговики точно не предъявят претензий. Но в этом, пожалуй, единственное преимущество данного варианта. Минусов гораздо больше:
- Дивиденды можно выплачивать не чаще, чем раз в квартал.
- Необходимо, чтобы финансовое положение компании, определяемое по балансу, было устойчивым, причем не только до выплаты дивидендов, но и после.
- Для принятия решения о выплате нужно организовать собрание учредителей и оформить ряд документов.
И конечно, не следует забывать о налогах. Дивиденды облагаются НДФЛ по ставке 13%, поэтому из каждых 100 тыс. руб. выплаты собственнику останется только 87 тыс. руб. (100 – 100 х 0,13).
Зарплата
Владелец бизнеса имеет право стать директором компании. Или заместителем, да и вообще — занять любую должность. Казалось бы – зачем нужны дивиденды, если есть зарплата? Поступления каждый месяц, никаких собраний и бумажной волокиты…
Однако фискальная нагрузка на выплаты в этом случае гораздо выше . Кроме 13% НДФЛ фонд оплаты труда (ФОТ) еще облагается обязательными страховыми взносами. В общем случае (без учета льгот или надбавок) их суммарная ставка составляет 30% от ФОТ.
Правда, ФОТ и страховые взносы являются затратами и уменьшают налоговую базу уже самой организации. Т.е. собственник здесь может частично сэкономить.
Рассмотрим два варианта:
- Компания работает на общей системе и платит налог на прибыль по ставке 20%. Тогда при выплате 100 тыс. руб.:
— подоходный налог 100 х 0,13 = 13 тыс. руб.
— страховые взносы 100 х 0,3 = 30 тыс. руб.
— экономия по налогу на прибыль (100 + 30) х 0,2 = 26 тыс. руб.
В итоге учредитель получит 100 – 13 – 30 + 26 = 83 тыс. руб.
- При работе на УСН «Доходы минус расходы» со ставкой 15% расчеты будут аналогичными, только при определении экономии вместо коэффициента 0,2 нужно поставить 0,15. Следовательно, размер экономии и сумма к выдаче «на руки» учредителю будет меньше:
100 – 13 — 30 + 130 х 0,15 = 76,5 тыс. руб.
Управляющее ИП
Для того, чтобы руководить организацией, совсем не обязательно находиться в ее штате. Законодательство позволяет передать функции директора «стороннему» управляющему (ст. 42 закона от 08.02.98 № 14-ФЗ «Об ООО»).
Такой управляющий может, в том числе, быть и в статусе ИП. Обычно при этом используется «упрощенка» с объектом «Доходы» и базовой налоговой ставкой 6%. Если предприниматель не имеет наемных работников, то страховые взносы «за себя» он может в полном объеме вычесть из подоходного налога.
В 2019 году фиксированные страховые взносы для ИП без работников составляют 36 238 руб. в год. Кроме того, нужно заплатить 1% с выручки, превышающей 300 тыс. руб. в год (ст. 430 НК РФ).
Несложно посчитать, что при годовой выручке порядка 700 тыс. руб. и выше все страховые взносы «покрываются» за счет «упрощенного» налога, и общая фискальная нагрузка составит всего 6%:
700 000 х 0,06 = 42 000 руб.
36 238 + 0,01 х (700 000 – 300 000) = 40 238 руб.
При дальнейшем росте выручки упрощенный налог всегда будет «обгонять» взносы, т.к. его ставка 6%, а переменная часть взносов начисляется по ставке 1%.
Доход в 700 тыс. руб. в год — это примерно 58 тыс. руб. в месяц, что совсем немного для владельца бизнеса.
Поэтому можно сказать, что этот вариант в большинстве случаев позволяет собственнику затратить на налоги всего 6%, получив с каждых 100 тыс. руб. «на руки» 94 тыс. руб.
Однако подобные варианты управления компанией всегда вызывают пристальное внимание налоговиков.
При проверках инспектора стремятся доказать, что фактически управляющий ИП является «штатным» директором. В итоге налогоплательщика могут обязать доплатить с доходов ИП суммы НДФЛ и страховых взносов, как с заработной платы. Естественно, в этом случае будут еще начислены штрафные санкции и пени.
Поэтому, если владельцы бизнеса решили использовать этот вариант, то нужно очень внимательно подойти к оформлению документов – договора на управление, отчетов управляющего, актов выполненных работ и т.п.
Выдача и прощение займа
Владелец компании, как и любое другое физическое лицо, может получить от организации займ. В этом случае возникает искушение сделать его беспроцентным или установить символическую процентную ставку. Но так лучше не делать. Дело в том, что экономия на процентах по займу облагается НДФЛ по ставке 35%.
Повышенная налоговая ставка применяется, если заемные средства получены под процент, не превышающий 2 / 3 действующей ставки рефинансирования ЦБ РФ (п. 2 ст. 224 НК РФ). На текущий момент (февраль 2020 г.) эта ставка составляет 6%, т.е. «безопасным» будет процент по займу, превышающий 4% годовых.
Но ведь заемные средства в итоге нужно отдавать. Однако закон разрешает простить выданный займ (ст. 415 ГК РФ), в этом случае деньги останутся в распоряжении собственника.
Правда, прощенный долг – это тоже доход и заплатить 13% НДФЛ в итоге все равно придется.
Конечно, для регулярного получения денег этот вариант не годится, потому что привлекает внимание налоговиков. При относительно крупных суммах (от 600 тыс. руб.) компанией может заинтересоваться и Росфинмониторинг. Но, если нужно единовременно получить денежные средства, то использование займа вполне оправдано.
Подотчетные средства
Иногда, если нет других вариантов, а наличные нужны срочно, собственники компании получают средства «под отчет», например, на представительские расходы. Но здесь нужно учитывать ряд моментов:
- Подотчетные деньги выдаются только сотрудникам компании или лицам, с которыми у организации заключены договора гражданско-праWowого характера. Т.е. если владелец не занимает никаких должностей в своей фирме, то он не может получить средства подобным образом.
- Подотчетные средства не могут «висеть» неопределенное время. Их нужно или вернуть, или подтвердить затраты документами. Расходы должны быть экономически оправданы и соответстWowать направлению деятельности компании. Кроме того, по представительским расходам существует лимит. Их можно включить в затраты для налога на прибыль в пределах 4% от фонда оплаты труда (п. 2 ст. 264 НК РФ).
- Формально организация может не устанавливать срок возврата подотчетных сумм. Но на практике, если они не возвращаются в течение длительного времени (например, несколько лет), то это влечет за собой налоговые риски. Проверяющие могут переквалифицировать эти суммы, признав их доходом владельца компании, и начислить НДФЛ, страховые взносы, штрафы и пени.
Какой способ выбрать
Каждый владелец бизнеса должен сам выбрасть способ получения прибыли от своей компании, соблюдая баланс между экономией и снижением рисков.
Если собственник хочет максимально сэкономить и готов к проверкам, то он может воспользоваться управляющим ИП на УСН «Доходы» .
Более «консервативным» вариантом является сочетание оплаты труда и дивидендов. Налоговые риски здесь ниже, но и затраты – существенно больше. В этом случае в виде зарплаты лучше выдавать относительно меньшую часть дохода, т.к. фискальная нагрузка по ней выше, чем по дивидендам.
Займы и выдачу под отчет можно рассматривать только как вспомогательные варианты, позволяющие «закрыть» разовую потребность в денежных средствах.
Источник: uchet.pro