
Кредитная карта — это метод «нарастить» банковский долг. Ставки по данному кредиту будут больше, чем по кредиту наличными, но взимаются только за фактическое время использования денег. Что произойдет, если вы попытаетесь заработать с помощью кредитной карты?
Особенности кредитной карты
Кредитная карта — это стандартная банковская платежная карта, с помощью которой клиент автоматическим образом получает кредит, если совершает транзакцию на сумму, превышающую сумму, оставшуюся на его счету. Они бывают разных видов, но суть этих продуктов одна: банк в нужный момент выдает клиенту определенную сумму кредита, которую необходимо погасить.
Лайфхаки с кредитными картами
Мы дадим вам несколько советов, которые помогут сэкономить и даже заработать с помощью кредиток.
Схема заработка на кредитных картах — Как заработать на кредитках
Максимально используйте льготный период
Льготный период по кредитной карте составляет 2-3 и более месяцев, когда банк не начисляет проценты. Условия везде разные и у каждого банка свои, поэтому договор надо читать очень внимательно. Но если все сделать правильно, можно заработать на деньги банка, не делая лишних ходов.
Возьмем, к примеру, карту «100 дней без процентов» от Альфа-Банка. У нее есть льготный период в 100 дней, если она погасит весь долг в течение этого периода, помимо внесения хотя бы минимального платежа каждый месяц (от 3% до 10% от суммы долга). При этом тот же Альфа-Банк дает 8% годовых на Сберегательный счет «Альфа», если вы совершаете по его картам покупки на сумму от 10 тысяч рублей в месяц.
Собрав все вместе, получим следующую схему:
- оплачивать все ежедневные покупки исключительно банковской картой;
- все поступления (аванс, зарплата, пенсия, стипендия и т.д.) должны быть зачислены на Альфа-Счет;
- по кредитной карте в течение 3-х месяцев оплатить только минимальные платежи, а ближе к 100-му дню льготного периода оплатить весь долг — перевести необходимую сумму на карту с того же Альфа-аккаунта.
Получается, что деньгами банка можно пользоваться бесплатно, а еще банк будет начислять проценты на это как на депозит. Единственный нюанс, это в Альфа-Банке, где проценты начисляются на неснижаемый остаток в течение месяца. Но все равно, если ограничиться, скажем, суммой в 50 тысяч рублей, то в месяц на этом можно заработать почти 340 рублей, а через год выйдет 4000 рублей.
Помните о возврате
Банки отдают в виде кэшбэка часть комиссии, которую они получают от заведения при оплате картой. По кредитным картам кэшбэк традиционно выше — банки просто больше заинтересованы в таких операциях и готовы больше возвращать клиентам.
Например, в банке Уралсиб возврат на кредитную карту до 3%:
- 1% — при оплате картой покупок на сумму 10 тысяч рублей в месяц;
- 1% — если задолженность по карте 5 тысяч рублей;
- 1% — если задолженность по карте 15 тыс руб.
По той же схеме (со льготным периодом 60 дней и накопительным счетом) при платежах от 50 000 рублей в месяц клиент будет получать возврат в размере 1 500 рублей в месяц. А по условиям программы лояльности банк позволяет зачесть уже совершенные покупки на 1500 рублей бонусными рублями, то есть клиент будет получать «чистые» 1500 рублей в месяц.
Кстати, эту карту можно смело использовать в связке с картой Альфа-Банка — с нее можно переводить или снимать наличные до 50 тысяч рублей в месяц без комиссии. А так доход с карты может быть до 1500-2000 рублей в месяц.
Отслеживаем сезонные акционные предложения
Банкам нужны новые клиенты, поэтому они готовы давать большие бонусы тем, кто впервые открывает у них продукт.
Только беглый просмотр показал, что хорошие бонусы готовы дать несколько банков. Вот, например:
- «Открытие» — если клиент открывал кредитную карту с ноября, банк давал кэшбэк 10% на любые покупки до конца года (но не более 3 000 рублей).
- Альфа-Банк начисляет 100 рублей кэшбэка за каждую покупку на сумму 500 рублей и более (но не более 2000 рублей в сумме) при оплате картой «100 дней без процентов». Однако после начала кризиса на это вряд ли стоит рассчитывать.
- Кредит Европа Банк: при оплате картой Auchan Visa до 31 января 2022 года банк предоставит вам кэшбэк 4,5% за онлайн-покупки и 4% за остальные.
- Тинькофф Банк: каждому, кто оформил карту ALL Airlines с определенным промокодом, начислялось 6000 бонусных миль.
- Уралсиб — все, кто оформил кэшбэк-карту в конце ноября, получили кэшбэк 5% на все покупки в декабре. Кроме того, сумма возврата составляет до 10 тысяч рублей.
Естественно, вам не нужно открывать все карты подряд (да и сделать это будет непросто). Но если кредитная карта уже нужна, то почему бы не оформить ее именно там, где можно дополнительно заработать?
Кобрендинговые карты
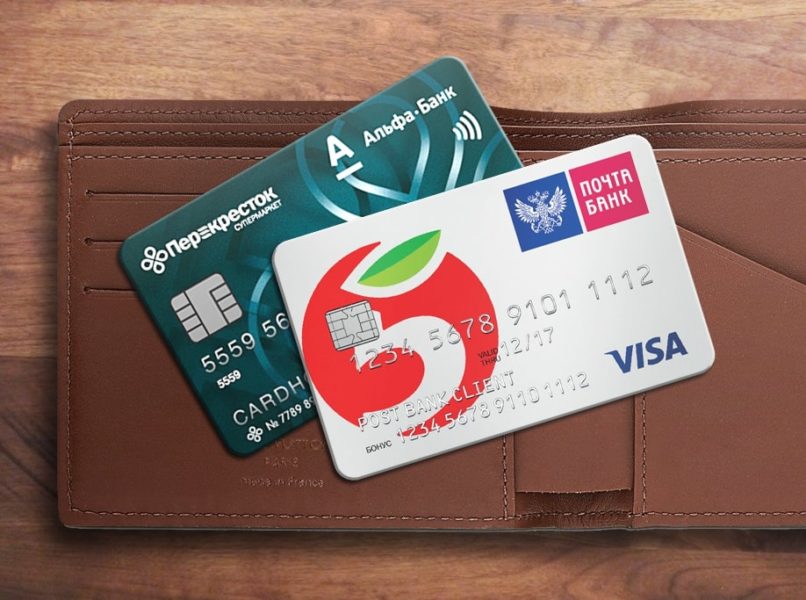
Часто банк производит новую карту вместе с компанией. Например, Альфа-Банк выпустил карту вместе с Билайн, это буквально SIM-карта, объединенная с кредитной картой. И главный бонус в том, что если клиент оплатит такой картой на сумму от 2000 рублей на Пятерочке или Перекрестке, то он получит бонус в тысячу рублей.
Но в целом кобрендинговые карты обычно дают скидку на покупки в определенных сетях. Например, используя карту Лукойл от Тинькофф Банка, клиент будет получать 400 баллов за каждые 100 рублей, потраченные на одноименных АЗС. Затем эти баллы можно использовать для покупок в том же Лукойле из расчета 100 баллов = 1 рубль. Другими словами, при оплате этой картой вы получаете скидку на топливо до 4%. Тем, кто заправляется много, это будет очень интересным.
Бонусы
Приятно получать бонусные деньги на кредитную карту, но это не единственный вариант. Иногда банки дают какие-то дополнительные льготы, которые иногда становятся очень актуальными.
Хороший вариант — карты с Priority Pass и Lounge Key. Оба представляют собой бесплатный доступ в VIP-залы в тысячах аэропортов по всему миру. Таким образом, обычному человеку нужно заплатить около 30 долларов, чтобы войти, но владельцы премиальных карт получают его бесплатно.
А некоторые банки предоставляют такие привилегии практически без дополнительных условий.
Банковские программы лояльности иногда кажутся минным полем: банк обещает бонус, а на деле получить его становится практически невозможно. Например, плата за обслуживание карты обнуляется, но только в том случае, если ежемесячная оплата карты поддерживается в течение всего года хотя бы на минимальном уровне. А если вы его «потеряете» даже через месяц, бонусов не будет.
Еще сложнее определить льготный период — обратите внимание на его начало, условия окончания и возобновления. Случается, что он ориентирован для каждой покупки, для всех покупок в месяц или даже одинаков для всех покупок.
Источник: infobanking.ru
Как зарабатывать с помощью кредитной карты
Кредитная карта — путь в бедность. С одной стороны. С другой стороны есть методы, которые позволят вам не просто экономить, но и зарабатывать с помощью кредитной карты.
Помимо дебетовой карты Тинькофф Банк пользуюсь кредитной All Airlines. Чтобы не уходить в минус, закидываю деньги с дебетовой и расплачиваюсь кредитной.
Годовое обслуживание 2598 рублей с учетом смс-уведомлений (1890 р/год + 59 р/мес)

За прошедший год уже вернул 16773 рубля + 9000 баллов готовы к возврату 1 балл=1 рубль. Возврат возможен только сумм, потраченных на авиабилеты.
Итог: 16773+9000-2598=23175 рублей годовой доход от использования кредитной карты.
Это выгоднее любого кэш-бэка и эквивалентно годовому вкладу в 331 071 рубль на дебетовой карте под 7%.
Единственный минус-это уход в минус
Когда расплачиваюсь кредиткой, иногда забываю кинуть депозит. Вырываться из большого кредита сложно. Поэтому ставлю порог кредита в приложении.
Вот такая математика
Если у вас не так много операций по карте — платите за мебель и продукты друзей. Пусть отдают наличными. Зарабатывайте кредитной картой!
Спасибо Tinkoff Bank за сервис и бонусы! Предложение для юрлиц пока хромает, но, уверен, совсем скоро вы все сделаете на высшем уровне.
Вам будут интересны другие статьи о деньгах и инвестициях:
- Лучшее приложение для личных финансов
- Как начать инвестировать
- Как Мегафон вернул 5000 рублей
Источник: ideazhunter.ru
Как сделать 998 300 ₽ за месяц на кредитных картах в Instagram
Instagram является весьма специфической и во многом сложной площадкой для заработка на финансовых офферах. Но если хорошенько разобраться в правилах, хитросплетениях и особенностях соцсети, то можно хорошо заработать там, куда другие иногда даже не суются.
В этом материале мы разберем кейс вебмастера Юником24, который использовал новую фишку в Инстаграм для заработка на кредитных картах и смог заработать более 900 000 ₽ за месяц.
Сложности работы в Instagram
Прежде чем разбирать кейс, стоит рассказать о том, что продвигать финансовую вертикаль в Instagram довольно сложно из-за правил соцсети . Так, например, варианты с рекламой МФО и микрозаймами запрещены и с ними войти в данную соцсеть сложно.

Безусловно, алгоритмы работают не идеально и пользователи могут не пожаловаться на запрещённый контент, но рано или поздно вас настигнет кара модераторов платформы и они безвозвратно удалят аккаунт, на развитие которого, вероятно, вы потратили немало сил, времени и денег. Надо просто принять, что баны в Instagram и Facebook — нормальная практика для финансовой вертикали. Впрочем, и для многих других — тоже.
К счастью, реклама кредитных карт, финансовых услуг, дебетовых карт и т.д. не запрещена в Instagram, хоть и должна вестись с определёнными ограничениями.

Но хорошей новостью является то, что данный пункт в отличие от многих других в разделе “Контент с ограничениями” не требует “наличия письменного разрешения” соцсети. Да, многие пункты, например, реклама служб знакомств и криптовалют требуют предварительного согласия со стороны администрации платформы.
Ещё одной весомой сложностью в рекламе кредитных карт в Instagram являются ограничения со стороны рекламодателей. В некоторых офферах отдельно прописываются запреты на рекламу кредитных карт в соцсетях в целом, а иногда и в конкретных, включая Instagram, VK и Facebook.
Заработок на офферах кредитных карт в Instagram
Проштудировав все правила соцсети, узнав все уловки, а также подробно изучив правила десятков соответствующих офферов, вебмастер Юником24 взялся за литьё трафика.
Как объяснил в беседе с нами вебмастер, раньше он не особо активно использовал Instagram в своей деятельности, хоть у него и был пул аккаунтов (пара десятков), к которым он периодически прибегал в отдельных случаях — основном для накрутки комментов и для личных целей. Это были преимущественно аккаунты людей и две страницы районных пабликов. Как он отметил, раньше только у аккаунтов с количеством подписчиков более 10 тыс. была возможность разместить ссылку, а в его списке было лишь три, превышавших этот порог — остальные были крупными, и даже пять приближались к этой отметке, но всё же были меньше 10 тыс.
“А тут выкатили новую фичу, что можно всем добавлять ссылки в сторис. Ну я не испугался и вписался в эксперимент”, — отметил он.
Под этим вебмастер имеет в виду недавнее обновление Instagram — платформа убрала какие-либо ограничения на ссылки:
- Раньше: ссылки в сторис были доступны только аккаунтам, у которых больше 10к подписчиков
- Теперь: ссылки в сторис может ставить любой аккаунт. Если раньше у аккаунтов с количеством подписчиков до 10 000 была возможность разместить ссылку только в био (описании профиля), то теперь это доступно всем.
Юником24 подробно писал про данное изменение в своём дайджесте.

Сначала арбитражник протестил новые возможности на своём пуле аккаунтов. Нормальных денег с этого залива не вышло, но появилось понимание, что прямые партнерские ссылки, как и сами аккаунты, не блокируются. А это значит, что лить можно и нужно. Но как? Закупать рекламы в пабликах и у крупных блогеров дорого и не очень эффективно, а вот у реальных людей — то, что нужно.
Реальные люди с живой аудиторией, состоящей из друзей, коллег, знакомых, могут рекомендовать кредитные карты, и это будет вызывать гораздо бОльший отклик, нежели остальные стратегии. Вебмастер нашел сервис подбора нано- и микроинфлюенсеров (им оказался Storiesgain) и начал работу.
“На самом деле это не единственный сервис и не одна единственная фишка, которую я использовал. Делиться всем, как вы понимаете, мне выгоды нет. А про эту историю согласился рассказать, так как уже сейчас не я один додумался, а вскоре её все начнут использовать”, — пояснил он.
Для микроинфлюенсеров вебмастер ставил довольно подробное ТЗ. Так, например, он прописывал, что надо показывать в сторис реальные фотографии кредитных карт, которые можно оформить по ссылке. Эти фотографии он нашел в гугле и дал микроинфлюенсерам на выбор, чтобы те сами определили, во что больше всего поверят их друзья/знакомые.
Для тех, у кого уже были продвигаемые вебмастером карты, он предлагал сделать реальные их фотографии с рекомендацией оформить. В ТЗ он также добавлял, что это официальные банковские карты, а он сам действует по агентскому договору с банком и имеет право на продвижение этих продуктов. Это фактор он считает одним из основных, потому что микроинфлюенсеры, которые имеют реальную подписную базу, а не спамную, относятся к предлагаемому контенту очень щепетильно, чтобы их не захейтили их друзья, которые увидят рекламу.
В целом упор среди инфлюенсеров делался на их личные рекомендации кредитной карты. В своих сторис они говорили о преимуществах той или иной карты:
- Повышенный кэшбек
- Бонусы у партнёров банка
- Начисление приветственных баллов или даже средств при оформлении карты
- Долгий беспроцентный период
- Уникальный дизайн карточки, созданный самим инфлюенсером
Обычно это микроинфлюенсеры использовали выражения и фразы, типа:
- “Я оформил карту и уже получил 1000 приветственных баллов”
- “Дорогие подписчики, нашёл уникальную карту с кэшбеком в 10, 20, 30% и теперь значительно экономлю на покупках онлайн”
- “Ребята, рекомендую карту, которую недавно оформила себе сама. За покупки с её помощью на таких-то и таких ресурсах получаю супермегабонусы”
- “На днях попала в неприятную ситуацию (аварию, украли деньги и т.д.), денег в кармане ноль, а срочно надо починить машину, отдать долг, оплатить долгожданную покупку. Очень выручила кредитная карта банка ***. Отдала без процентов через 30 дней. Советую всем всегда иметь под рукой!
“Мои ссылки вели на прямые офферы, плюс одна для затеста на Юникомовскую витрину с офферами. Всё подстраивал индивидуально под определённые потоки и тщательно анализировал и корректировал, чтобы не нарушать правила офферов по поводу источника трафика”, — сказал арбитражник.
Как отметил вебмастер, витрина Юником24 показал средний результат. Это он связывает с тем, что в рекламе прямая персональная рекомендация конкретного продукта отрабатывает лучше, чем рекомендация сервиса по выбору кредитных карт. При этом в контекстной рекламе (а он и контекст льет) витрина — единственный возможный вариант продвижения, и она дает отличный результат.

Пример витрины кредитных карт, созданной вебмастером

Один из офферов, с которым работал вебмастер
В итоге после завершения всех рекламных кампаний и получения статистики по офферам доход вебмастера составил 998 300 рублей.
Вместе с этим вебмастер добавил, что больше всего в этой схеме проблем у него возникло именно с офферами, а не с процессом залива трафика. Чтобы соответстWowать заданным правилам по источнику трафика, ему пришлось подбирать офферы, некоторые из которых оказались совсем новыми для него и в результате показали не лучшие результаты.
“Но в конечном итоге прибыль перевесила затраты даже на самые малоэффективные оффера. Также хочу добавить, что кое-что ещё в холде, но Новый год я явно отмечу с размахом”, — заключил он.
Общие советы по работе с кредитными картами от вебмастера
Чтобы подытожить свой рассказ, арбитражник в беседе с Юником24 согласился дать пару коротких советов по тому, как работать в соцсети с кредитными картами:
- Следите за трендами и фичами, при этом не только Instagram, но вообще всех платформ. Если быстрее остальных понять их полезность для себя — можно озолотиться.
- Помните о правилах каждой платформы и офферов. Изучайте их, чтобы потом не попасть на деньги и в бан.
- Не пытайтесь обмануть правила. Да, это повтор предыдущего, но, правда, не стоит даже пытаться обмануть, в итоге обманутым будете сами.
- Используйте уже имеющиеся наработки на новых платформах. Это сэкономит время и средства. Многое из уже используемого можно слегка подправить и пустить в ход.
- Ищите и изучайте вспомогательные сервисы и приложения для используемых платформ, как та же Storiesgain. Это не только может быть выгодно по финансам и автоматизации работы, но, возможно, вдохновить вас на новые подходы к продвижению рекламы, её подаче или содержанию.
- Подгоняйте людей к целевому действию. Заставьте их поверить, что заказ, оформление и т.п. могут уберечь их безопасность и кошелёк.
- Экспериментируйте, но не пускайте единственные и последние деньги в эти эксперименты
Стоит добавить, что помимо профита вебмастер данного кейса получил сэйв-коины, которые помогут ему выиграть приз в акции «Миллиардный веб»:
- Macbook Pro
- iPhone 13
- PlayStation 5
- или другой из 40+ призов
Тоже хочешь выиграть приз на Новый год от Юником24? Зарегистрируйся в Юником24 и получи приветственный бонус 10 000 сэйв-коинов для выигрыша приза → http://cpa.unicom24.ru/promo/one-billion-web
Также не пропусти новогодний прямой эфир Юником24.
Во время него мы подарим ценные подарки, а также расскажем:
- про улучшения условий вывода заработка и повышения профита от этого
- о новых технологиях для вебмастеров
Поставь напоминание об этом эфире, пришли скриншот Паше и получи еще один бонус 10 000 сэйв-коинов, который поможет тебе выиграть Macbook Pro, iPhone 13, PlayStation 5 в рамках акции «Миллиардный веб»!
Источник: partnerkin.com