
Ключевая ставка в России достигла своего исторического минимума — 4,5%, а это значит, что процентные ставки по кредитам и депозитам будут намного ниже.
_ Как выбрать вклад, чтобы инфляция не «съела» накопления — в пяти коротких лайфхаках._
Лайфхак №1. Не торопитесь
Главное в депозите — это его процентная ставка. Но не стоит терять голову, если финансовая организация предлагает более-менее высокую доходность.
Важно помнить, что максимальная ставка у ведущих банков составляет чуть больше 5% годовых, поэтому хранить деньги на вкладе стоит разве только затем, чтобы компенсировать инфляцию.
«На данный момент у физических лиц на депозитах находятся примерно 30 трлн рублей, и произошедшее снижение на процент автоматически приведёт к недополучению ими доходов на 300 млрд рублей. Поэтому хранить деньги на депозите сейчас не очень выгодно, доход едва покроет инфляцию», — пояснил «Секрету» эксперт по финансам, налогам и банкам Александр Клишин.
Заработок на банковских вкладах. Доход с депозита — ОЖИДАНИЕ и РЕАЛЬНОСТЬ
Чтобы сохранить накопления, лучше:
- не гнаться за высоким процентом;
«За высоким процентом банк может прятать свои проблемы, которые хочет решить за счёт вкладчиков. Как правило, этим любят грешить небольшие банки, поэтому лучше доверить свои деньги более крупным игрокам, у которых как минимум 60–70 филиалов и большой объём актиWow. Обязательно прочитайте все возможные отзывы о вкладах в банке, но не на его официальном сайте», — советует Клишин.
- выбрать банк из списка самых надёжных и проверить лицензию на сайте ЦБ;
_«Во-первых, банк должен состоять в российской системе страхования вкладов, это легко проверить. Во-вторых, у него должен быть высокий рейтинг и никаких проблем с финансовой отчётностью, эта информация так же находится в Сети», — говорит Клишин. _
- не снимать деньги раньше срока, чтобы не потерять высокий процент;
- ограничиться 1,4 млн рублей на человека в одном банке — эта сумма страхуется Агентством по страхованию вкладов, остальное будет сложно вернуть, если у банка отзовут лицензию;
- при окончании срока вклада проверить уровень ставок — и, если это выгодно, переложить деньги под актуальный процент.
Ещё одна тонкость — выбирайте депозиты с капитализацией, даже если у аналога без капитализации ставка чуть выше (в пределах 1%).
Как работает капитализация:
- ежемесячно на вклад начисляется 1 / 12 часть годового процента;
- эта сумма складывается с основной;
- в следующем месяце вновь начисляется 1 / 12 процента, но уже на большую сумму. В итоге — вы в выигрыше.
Лайфхак № 2. Внимательно читайте договор (особенно — про сроки, сумму и возможность пополнения)
На что обратить внимание в первую очередь:
Срок. Самые выгодные вклады размещаются на срок от года, чем дольше не снимаешь накопления — тем выгоднее. Если планов на деньги нет, есть смысл оставить их, например, не на 1 год по 6%, а на 1 год и 3 месяца под 6,5%.
Ни дня простоя! Как заработать на вкладах? Заработок на вкладах в банке
Представим, что у вкладчика есть 100 000 рублей. Если планов на деньги нет, можно положить 100 000 рублей на 11 месяцев и получить 5,2%, а можно на 12 месяцев и получить 5,3%.
Ещё одна тонкость — обратите внимание на количество дней в договоре и дату его окончания. Иногда вкладчики не замечают, что банки выставляют 370 или 380 дней вместо 365, закрывают депозит раньше времени и теряют процент.
Сумма. Доходность зависит от того, сколько денег вложить и на какую сумму рассчитан процент по вкладу. Например, если банк устанавливает границу в 500 000 рублей и ставку 5%, есть смысл положить 501 000 рублей и получить 5,5%.
Возможность пополнения. Депозиты, куда можно докладывать деньги, часто отличаются пониженным процентом. Если хочется подкопить, положите деньги на обычный накопительный счёт, а когда у вас будет достаточная сумма — откройте ещё один вклад. Основную сумму положите под высокую ставку.
Представим, что у вкладчика есть 50 000 рублей. Ставка пополняемого вклада, если разместить 50 000 рублей на 6 месяцев, составляет 3,8%. Обычный вклад при тех же условиях дает 4,1%, а ставка по накопительному счёту— 5,3%. Так что лучше «спрятать» основную сумму на вкладе без возможности снятия, а копить на накопительном счёте.
Лайфхак № 3. Следите за ставкой по вкладу и ставкой рефинансирования
Ставка может быть плавающей. Это значит, что высокий процент будет начисляться не весь срок, а только часть времени.
Допустим, банк предлагает вклад на год с растущим доходом. Его ставка меняется каждые 92 дня: первые 3 месяца — 1,5%, далее — 2,5%, 3%, и 4,5%. На такой же срок можно вложить деньги во вклад с фиксированной ставкой 4,2% годовых. По второму суммарная доходность будет выше, хотя реклама первого обещает до 4,5%.
Следите за новостями: если планируется уменьшение ставки рефинансирования — процент по депозитам тоже поползёт вниз. Недавно так и произошло: ЦБ уронил ключевую ставку, а следом все банки рекордно снизили проценты на вклады.
Источник: secretmag.ru
Ставки сделаны. Пять заблуждений о вкладах, которые не дают заработать
Несмотря на постоянно снижающиеся ставки, банковские вклады по-прежнему остаются самым популярным у россиян инвестиционным инструментом. По данным Центрального банка, граждане хранят на депозитах более 30 триллионов рублей.
Неудивительно, что самый востребованный у населения финансовый продукт оброс мифами. АиФ.ru развенчивает их.
Все вклады застрахованы
Пожалуй, уже каждый знает, что вклады до 1,4 миллиона рублей (в том числе с начисленными процентами) застрахованы государством. Проще говоря, если финансовая организация, в которой гражданин хранит накопления, вдруг останется без лицензии, Агентство по страхованию вкладов (АСВ) вернет деньги. Но, как говорится, есть нюансы.
Последние пару лет, как только Центробанк начал стабильно снижать ключевую ставку, а банки следом начали снижать ставки по депозитам, финансовые учреждения все чаще предлагают клиентам псевдовклады с доходностью в два, а то и в три раза выше, чем по обычному вкладу. Называется этот продукт доверительным управлением, но банковские служащие предпочитают называть его вкладом. И в этом главный подвох.
Клиент (чаще всего — пенсионер) приходит в банк, который является участником системы страхования вкладов, чтобы открыть депозит условно под 5% годовых, а сотрудник финансовой организации рассказывает, что есть у них «вклад» с доходностью 10% годовых. Это и есть доверительное управление. Ваши деньги передадут в некое подразделение банка, а то и в стороннюю инвестиционную контору. И, если это финансовое учреждение останется без лицензии, накопления вам никто не вернет: закон о страховании вкладов не распространяется на доверительное управление.
Вопрос-ответ
Банк не может снизить ставку по вкладу
Может, но только если это прописано в договоре. Такое условие называется «плавающей ставкой»: финансовая организация привязывает размер процента по депозиту к разным финансовым индикаторам, чаще всего — к ключевой ставке Центрального банка. Проще говоря, чем выше ключевая ставка, тем выше ставка по вкладу. И наоборот.
Когда истечет срок действия вклада, банк продлит его по той же ставке
По данным АСВ, в российских банках лежат 10 миллиардов рублей невостребованных вкладов. По данным главы комитета Госдумы по финансовому рынку Анатолия Аксакова, речь идет о 200-300 миллиардах.
Невостребованные — это те вклады, за которыми никто не приходит. По большей части это депозиты умерших людей, но есть и вклады граждан, просто «забывших» о них: деньги копятся, проценты начисляются. «А когда истекает срок действия вклада, банк продлевает его по той же ставке», — уверены вкладчики, которые могут себе позволить не забирать из банка деньги. Они ошибаются.
Во-первых, финансовые организации нечасто напоминают клиентам об истечении срока действия вклада, ведь тогда они могут забрать деньги. Во-вторых, по умолчанию продлевают действие депозита по более низкой ставке: вкладчик ведь уже доверил учреждению свои деньги, заманивать его выгодными рекламными предложениями нет никакого смысла. Некоторые банки продлевают депозиты вообще на 1%. Все эти условия должны быть прописаны в договоре.
В валюте надежнее
Хоть ставки по вкладам в долларах (и уж тем более в евро) гораздо ниже ставок рублевых вкладов, многие граждане предпочитают хранить сбережения на депозитах в иностранной валюте, ведь так надежнее. Действительно, сбережения лучше диверсифицировать: часть денег держать в долларах, часть — в евро, а часть — в рублях.
Но валютные вклады, помимо невысоких ставок, имеют еще один сюрприз. Если банк, где у вас открыт депозит в долларах или евро, останется без лицензии, компенсацию вы получите в рублях по курсу на день отзыва лицензии. Тут есть риск потерять на курсовой разнице. Во-первых, на момент страхового случая стоимость доллара или евро может оказаться ниже, чем на момент открытия вклада. Во-вторых, за две недели до того, как начнутся выплаты, курс иностранной валюты может укрепиться и на полученные от АСВ рубли можно будет купить меньше долларов или евро, чем у вас было на депозите.
Статья по теме
Государство может присвоить вклады
В апреле экс-министр финансов, глава Счетной палаты Алексей Кудрин заявил, что вклады граждан можно было бы использовать для борьбы с кризисом. Кудрин пояснил, что речь не идет об изъятии сбережений соотечественников: «В интервью РБК сказал об обычной практике банков во всех странах вкладывать свободные средства, в том числе депозиты физлиц, в гособлигации».
Но не все поняли бывшего главу Минфина, граждане бросились в банки забирать деньги с вкладов.
На самом деле прикарманить деньги населения государство не может. Право собственности прописано в Конституции. Для изъятия вкладов (и прочих актиWow) нужно решение суда с вескими основаниями. Это могут быть платежи по долгам.
Источник: aif.ru
Взять кредит и положить под проценты
Заработать деньги без каких-либо вложений хотят многие. Именно на этом стремлении построены все финансовые пирамиды. Но если рассматривать легальные варианты, можно найти несколько вариантов, когда будет выгодно взять кредит и положить под проценты.
15.07.20 69436 5 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Бробанк рассмотрел несколько схем заработка на заемных деньгах, когда вкладчику удастся получить определенную прибыль.
Куда вложить кредитные деньги
Кредитные деньги заемщик может использовать на свое усмотрение. Не обязательно тратить всю сумму на покупки, ее можно вложить и попытаться на этом заработать. В этом случае заемщик платит по кредиту и при этом получает прибыль от инвестирования.
Наиболее традиционный способ вложения, который рассматривают в первую очередь – банковский вклад. Это наиболее безопасный вариант, который не требует никаких специальных знаний от вкладчика. Кроме того деньги на вкладах застрахованы на сумму до 1,4 млн рублей, поэтому даже при банкротстве государство компенсирует клиенту вклад до этой суммы. Но кроме вкладов деньги, взятые в кредит, можно инвестировать в паевые фонды, МФО, кредитные кооперативы. Заемщик также может оформить доверительное управление своими финансами.
Расчеты по взятому кредиту и депозиту
Чтобы понять, можно ли заработать деньги, если оформить одновременно кредит и депозит, понадобится провести несколько расчетов. При этом самую значимую роль оказывают два фактора:
- способ погашения;
- какие средства идут на погашается кредит.
Также на расчет влияет сумма и срок. Более выгодным депозитом будет вариант с капитализацией процентов.
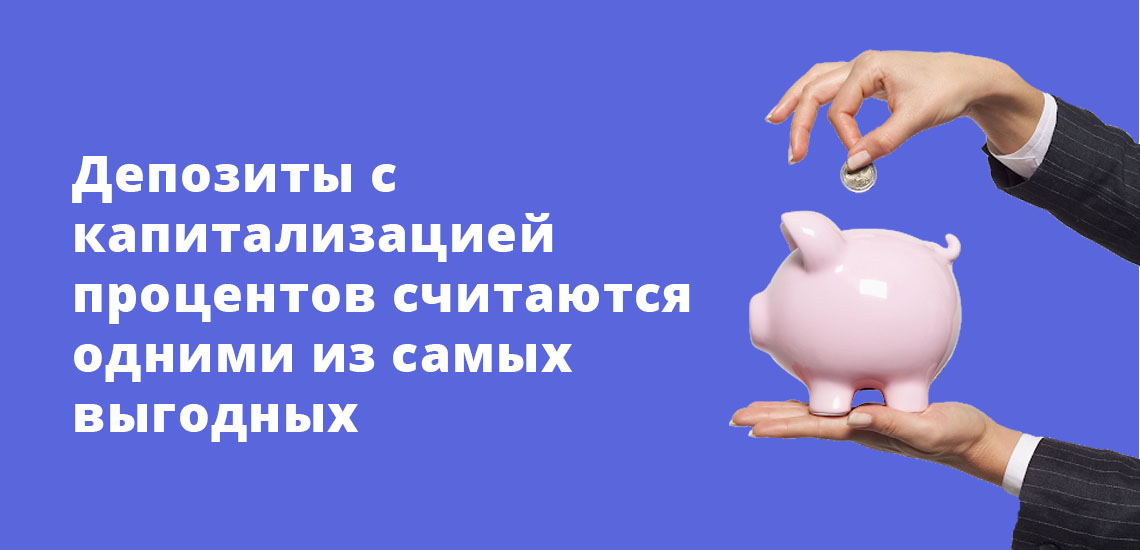
Аннуитетный способ погашения
- Сумма – 200 тысяч рублей.
- Срок погашения – 1 год.
- Ставка – 12%.
- Аннуитетный способ погашения.
С помощью онлайн-калькулятора рассчитаем ежемесячный платеж – он будет равен 17 769,76 рублей. Переплата по задолженности составит 13 261,74 руб., это равняется 6,63% от всей кредитной суммы.
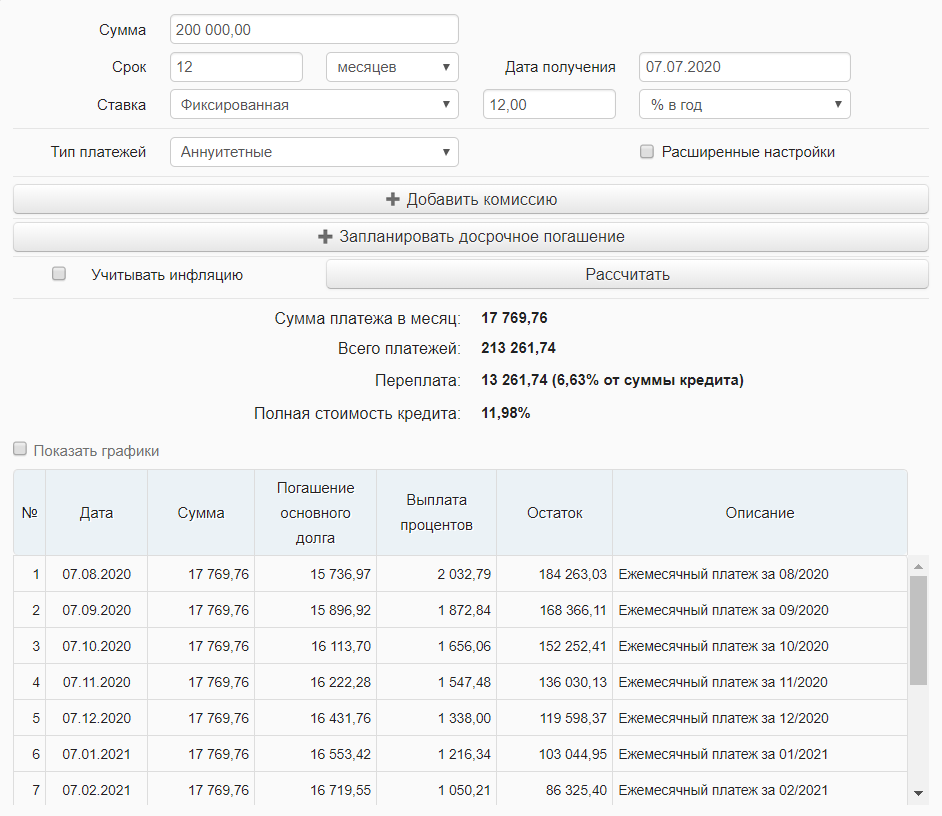
Оформленные в кредит деньги вложим на вклад со ставкой 6,25% годовых с возможностью частичного снятия. Производим расчет так же в онлайн-калькуляторе.
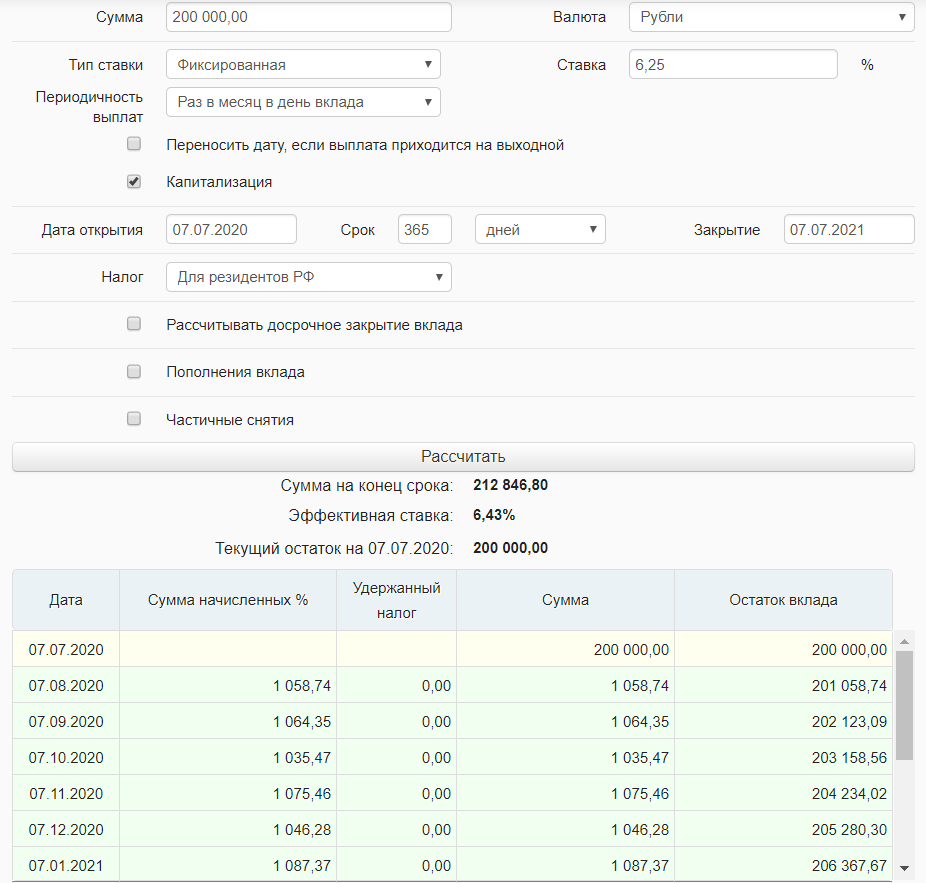
При таких условиях годовая прибыль составит 12 846,80 рублей. Но этот расчет не учитывает, что нужно снимать средства для погашения ежемесячного платежа. То есть на вкладе не будут лежать 200 тысяч рублей в течение всего срока действия.
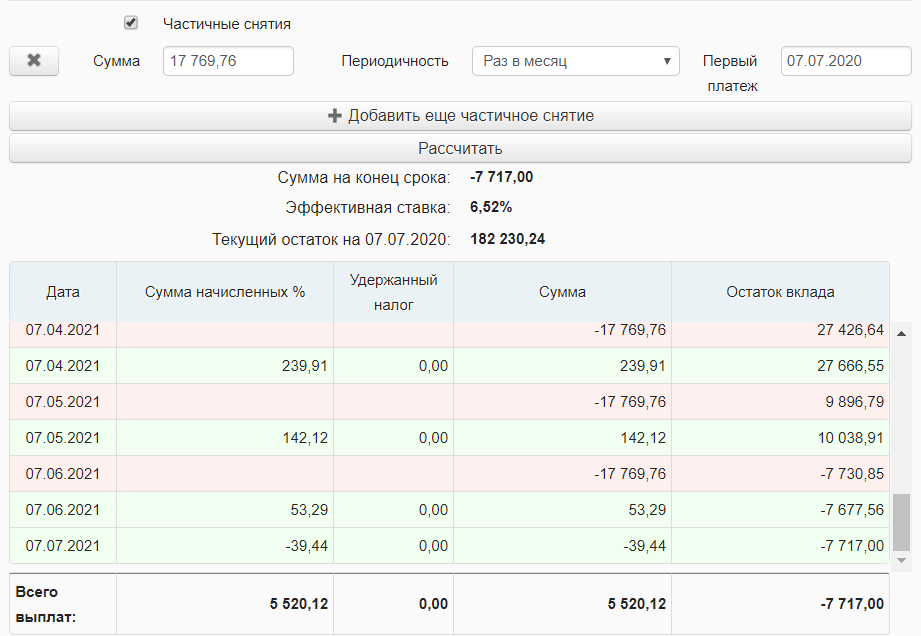
Получаем результат, при котором к концу действия вклада на счету не останется денег. Кредит придется погашать собственными средствами. Убыток составит 7717 рублей. Таким образом заработать на оформлении кредита и вложении денег под проценты в банке не получится. Этот способ будет дейстWowать, только если годовая прибыль будет выше 6,25%.
Более интересный вариант получится, если гасить кредит не за счет денег на вкладе, а из других поступлений, например из заработной платы. В этом случае убыток окажется меньше. Он составит всего 12846,8 — 13261,74 = -414,94 рублей.
Дифференцированный способ погашения
Все условия по кредиту оставляем прежние, меняем только способ погашения на дифференцированный. Также оставим допущение, что кредит закрывают за счет посторонних поступлений, а не из денег вклада. Итоговая переплата в этом случае будет меньше – 13 021,12 рублей, это 6,51% от суммы кредита. Убыток составит 12 846,8 — 13 021,12 = -174,32 рубля.
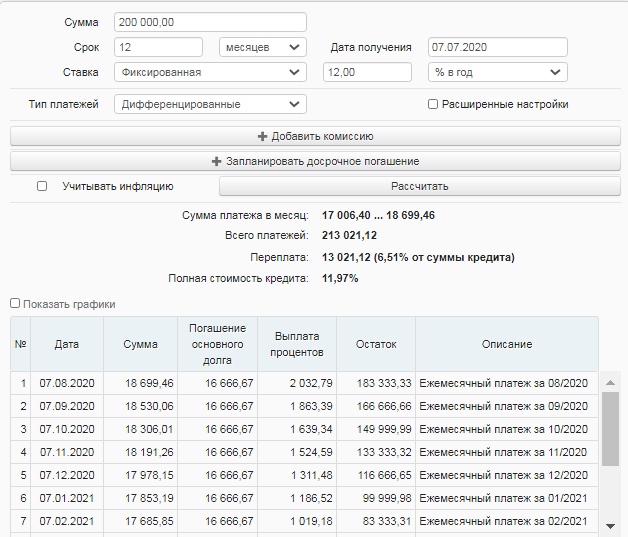
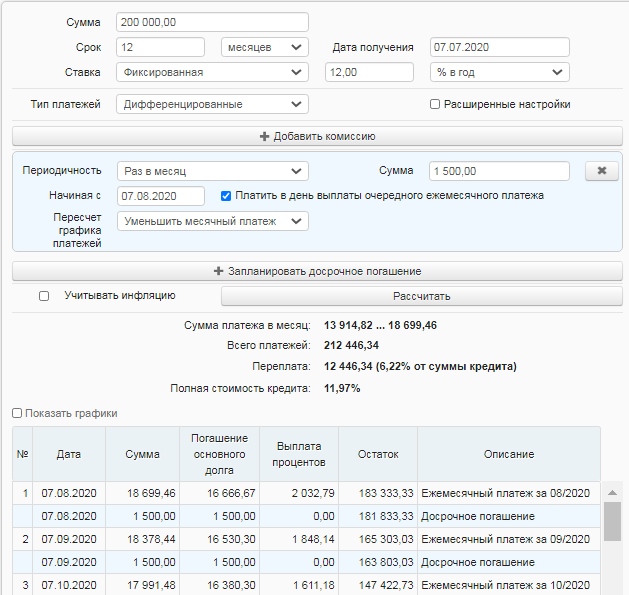
Если получится гасить кредит с опережением графика, можно выйти на прибыль. Для этого достаточно вносить ежемесячно на 1 500 рублей больше, чем установлено по графику. Итоговая переплата окажется еще ниже – 12446,34 рубля, это 6,22% от суммы кредита. При таких условиях прибыль за год составит 12846,8 — 12446,34 = 400,46 рублей.
В любом случае сложно назвать такое вложение выгодным. Инфляция уменьшает реальный прирост. Поэтому такая стратегия может оказаться подходящей только для накопления и сбережения, например на первоначальный взнос по ипотеке или на финансовую подушку безопасности.
На самом деле выгоднее открыть пополняемый вклад или карту с начислением процентов на остаток средств и вносить деньги с зарплаты без расходов на обслуживание кредита. Можно настроить автоматический платеж в интернет-банке, когда при поступлении зарплаты деньги будут автоматически переводиться на вклад или карту с процентом на остаток. Такой вариант подойдет тем, кому сложно удержаться от излишних трат, то есть для наработки финансовой дисциплины.
Кредитка и накопительная карта
Более выгодный вариант получения прибыли – оформить не потребительский кредит и вклад, а кредитную и накопительную карты. В этом случае подойдут кредитки с беспроцентным или льготным периодом, когда взять заемные деньги можно, но платить за это не нужно.
- Оформить карту УБРиР банка с льготным периодом в 240 дней или кредитку Тинькофф Платинум, у которого льготный период длится до 12 месяцев.
- Взять 200 000 рублей в кредит.
- Оформить накопительную карту с процентом на остаток, к примеру, дебетовую карту «Польза» от Хоум Кредит Банка с 10% на остаток или ЛокоБанка «Максимальный доход» с таким же процентом. Положить на нее деньги.
- В течение беспроцентного срока вносить минимальный платеж максимально близко ко дню погашения в банк, который выпустил кредитку, не допуская просрочки.
Если качественно соблюсти все условия по минимальному платежу и сроку, за кредитку вообще не придется платить, а по накопительной карте будут начисляться проценты. В этом способе все зависит от дисциплины заемщика и умения соблюдать все условия.
- расходы на обслуживание карт;
- возможные проценты при снятии средств с накопительной карты для погашения минимального платежа по кредитке;
- расходы за обналичивание суммы займа с кредитки, бесплатно деньги можно снять в очень редких случаях;
- проценты, которые снимают при зачислении средств на списание минимального платежа.
Если проводить операции через интернет-банк или пользоваться системой быстрых платежей, можно уменьшить затраты. Все платежи и комиссии лучше узнать заранее, чтобы максимально снизить все сопутствующие расходы. Если появятся вопросы, удобнее всего их уточнить по горячей линии обслуживающего банка.
Паевые фонды
Паевые фонды – другой способ вложения денег под проценты, который рискованнее банковского вклада, средства пайщиков не защищены государством. Однако доходность по ПИФам может доходить до 40% в год, а вкладов с такими ставками не бывает. Чтобы получить такую высокую прибыль, нужно грамотно подходить к выбору фонда. Если вложить деньги в неэффективный фонд, можно уйти в убыток.
- Уровень прибыльности фонда в последние 3 года.
- Во что инвестируют деньги вкладчиков – акции, облигации, драгметаллы.
- Условия входа в паевой фонд и выхода из него.
- Риски, которые несет вкладчик.
После изучения этой информации выбирайте фонд, который подходит по уровню риска и доходности. Самыми неэффективными и нестабильными на данный момент стали фонды, которые инвестируют в сырьевые ресурсы и высокоточную технику. Цены на драгоценные металлы тоже не постоянные. Выгоднее всего вкладывать в фонды, связанные с недвижимостью или высоколиквидными акциями.
| Преимущества | Недостатки |
| Деньгами управляют грамотные специалисты, которые обладают навыками для работы с финансами | Если фонд не получает доход, пайщик несет убытки |
| Условия для входа в паевой фонд приемлемы для всех: от 100 до 50 000 рублей | Если захотите выйти из фонда до истечения 3 лет, с вложенных средств снимут комиссию в размере 0,5-1,5% |
| Высокая прибыль | С полученной прибыли обязательно платить подоходный налог |
Принцип оплаты налога такой: например, в фонд вложено 50 тысяч рублей и за год получена прибыль в размере 30%. То есть заработано 15 тысяч рублей. Налог взимают именно с этой суммы. Для граждан РФ подоходный налог 13%, нужно заплатить 15000 * 13% = 1950 рублей.
Часто организация, в которую инвестируют деньги, самостоятельно выплачивает НДФЛ за своих вкладчиков. Но в условиях договора это может быть не указано. В таком случае платить в бюджет придется самому.
Микрофинансовые организации
Можно взять кредит и вложить деньги под проценты, инвестируя в микрофинансовую организацию. Некоторые МФО могут установить процентную ставку в размере 15-25%. Те деньги, которые вкладчик инвестирует в организацию, уходят на предоставление займов клиентам МФО.
Рискованно сотрудничество с малоизвестными или сомнительными микрофинансовыми компаниями. У них может быть плохо организована работа с проблемными кредитными портфелями, поэтому высока вероятность потерять вложенные деньги. Узнайте, как выбрать МФО для инвестирования, и какие риски возникают для вкладчика. Узнайте список лучших МФО для инвестиций в 2020 году.
- быть гражданином РФ.
- инвестировать минимум 1,5 миллиона рублей.
- Связаться с сотрудниками МФО и обсудить условия инвестирования.
- Подписать договор и отсканировать его. Электронную версию документа прислать сотрудникам МФО.
- Внести установленную по договору сумму.
Перед тем как подписать договор, внимательно его изучите. Недобросовестные микрофинансовые компании могут попытаться переложить часть проблемного кредитного портфеля на вкладчика. Если процент просрочки с момента вложения денег увеличился на 5%, то инвестор получит не обещанные 25%, а только 20%.
Обязательно проверяйте, включена ли микрофинансовая организация в госреестр ЦБ РФ, который дает право на осуществление деятельности. Если компании в списке нет, она работает нелегально. Соответственно, если вдруг МФО перестанет сущестWowать, вернуть деньги будет очень сложно. Бробанк еженедельно обновляет перечень закрытых МФО, заранее проверьте, нет ли в нем той организации, которая выбрана для инвестирования.
Помните, что инвестиции в МФО не застрахованы и с полученной прибыли необходимо оплатить НДФЛ. Высокий порог в 1,5 млн рублей установлен для того, чтобы уменьшить число инвесторов, у которых низкая финансовая грамотность.
Кредитные кооперативы
- учредительные документы кредитного кооператива;
- данные о членстве в СРО;
- сумму капитала;
- срок работы.
На основании полученной информации принимайте решение, стоит ли вкладывать деньги в кооператив.
Кредитные кооперативы и МФО слабо конкурируют с банками. Условия и требования к клиентам в МФО минимальные, открыть вклад можно моментально. Банки предоставляют заемные средства под относительно небольшую процентную ставку, поэтому большой прибыли не будет. Кредитные кооперативы, как и МФО, не запрашивают большое количество документов у вкладчика, но инвестор сам отвечает за все свои риски.
Деньги вкладчика не застрахованы государством. Кроме того с полученной прибыли также придется платить подоходный налог в размере 13%, если эта функция не возложена на кредитный кооператив.
Оформление доверительного управления
Еще один способ – взять кредит и перевести деньги в компанию, которая занимается доверительным управлением, так называемый private banking. Сумма первого взноса зависит от размера компании. Обычно платеж составляет около 15 тысяч рублей.
- Можно забрать вложенные деньги вместе с прибылью без оплаты комиссии.
- Вкладчик сам определяет, какую сумму допустимо потерять во время торгов. Рекомендуют устанавливать около 10%.
- Можно контролировать биржевую торговлю онлайн.
- Деньги вкладчика инвестируют в разные фонды, чтобы снизить риски.
Компании, которые занимаются доверительным управлением могут оплачивать налоги за клиентов. Если нет, придется оплачивать 13% НДФЛ самостоятельно. За услуги компания берет около 15% от инвестиционной прибыли вкладчика.
Как и везде, нужно тщательно изучить уставные документы компании, проанализировать эффективность инвестирования. Лучше выбирать надежных брокеров, но первый взнос у них достаточно большой – около 100 тысяч рублей. Поэтому новички в инвестировании сотрудничают с менее крупными компаниями. Риски при таком вложении высокие, деньги не застрахованы государством, но и доход можно получить выше, чем по банковскому вкладу.
Средства можно выводить в полном или частичном размере для оплаты ежемесячного платежа по кредиту. Например, при вложении 50 тысяч заемных рублей в надежную компанию, можно получать ежедневный доход. Если ежемесячная прибыль дойдет 20%, вкладчик получит 10 тыс. рублей. Эти деньги можно снять и оплатить ими кредит.
Примерно за полгода задолженность получится полностью погасить, при этом первоначальная сумма инвестирования останется неизменной. Получать доход даже после закрытия кредита.
Новичку рассчитывать на сверхприбыль достаточно сложно. Предварительно придется изучить сферу. Как и любое инвестирование с высокой прибылью вложение может принести убытки, к этому надо быть готовым. А платить по кредиту все равно придется.
Дополнительный вариант заработка – внести кредитные деньги на ИИС. Узнайте о том, как работают индивидуальные инвестиционные счета и за счет чего формируется прибыль вкладчика.
Комментарии: 5
- Неизвестно22.01.2022 в 18:24 Это же считается прибылью.За это не нужно платить никакой налог?Это законно?Не придёт ли налоговая и не оштрафуют ли или не посадят ли в тюрьму?
- Васинёва Анна27.01.2022 в 02:24 Уважаемый автор, кредитные деньги заемщик может использовать на свое усмотрение. Но проценты по вкладам, накопительным счетам и остаткам на счетах в некоторых случаях могут облагаться налогом на доход физических лиц.
- Васинёва Анна25.04.2021 в 00:21 Уважаемая Олеся, нет, на вашей кредитной истории это никак не отразится.
Отменить ответ
Карта 365 дней без %, 0 руб. обслуживание Получить 30 000 руб. под 0% в Займере
Источник: brobank.ru