
Что такое вклад с инвестиционным доходом для физических лиц
Инвестиционный вклад – это комбинированный продукт. Условно его можно разделить на две составляющие:
- Депозитная часть, на которую клиент кладет деньги на стандартных банковских условиях срочного вклада, но с повышенной ставкой.
- Инвестиционная часть – клиент вкладывает деньги в инвестиционные инструменты, которые потенциально могут принести доходность, значительно выше депозитной.
В банках разные условия открытия таких вкладов. Их анализ показал, что в качестве вариантов вложения в инвестиционную часть предлагают:
- паи паевых инвестиционных фондов (ПИФов) под управлением управляющей компании, которая входит с одноименным банком в одну финансовую группу (например, УК Открытие, УК Уралсиб и т. д.);
- полисы инвестиционного и накопительного страхования жизни (ИСЖ и НСЖ) от страховых компаний, с которыми сотрудничает банк;
- договор доверительного управления в рамках предложенных банком стратегий;
- договор доверительного управления ИИС.
Можно рассматривать инвестиционный вклад как переходную ступень от простого вкладчика к самостоятельному инвестору. Не все могут сразу шагнуть в мир инвестиций. Мешают низкая финансовая грамотность, страх все потерять, недоверие к фондовому рынку, нежелание брать на себя ответственность за управление собственными активами.
Можно ли жить на доходы от банковского депозита?
Намного удобнее положить деньги на счет и на какое-то время забыть про них. А потом снять сумму с начисленным процентами. Только вот доходность по депозитам снижается вслед за снижением ключевой ставки ЦБ. И заработать на хранении денег во вкладе уже не получается. В лучшем случае компенсировать инфляцию.
Положительные и отрицательные стороны инвестиционных продуктов
Главный плюс — возможность, получить 100% прибыль, а из самых заметных минусов – это риск данной затеи. Что еще есть положительного в такой продукте?
- Вы точно получите прибыль с депозита, она остается в распоряжении банка. Пусть это и не большой процент, но часть ваших денег в целости и сохранности.
- Если вы успешно совершили куплю-продажу паев, то доход порой очень сильно превышает вложенные средства. Если вы не уверены в своих силах, всегда можно нанять посредника-профессионала, правда, это услуга не из дешевых.
- Для оформления инвестиционного счета вам потребуется только паспорт и те средства, которые вы планируете инвестировать.
- В любое время вы можете вернуть те средства, которые находятся на счете в банке.
К отрицательным факторам отнесем следующее:
- при досрочном снятии денег, вам не будут полагаться проценты;
- изменить условия договора невозможно, необходимо расторгнуть существующий, потеряв уже накопленные проценты, и заключить новые обязательства;
- есть риск лишиться денег, вложенных в ПИФы;
- при любом исходе с вас взимается еще комиссия, за осуществление сделок, эту сумму заберет себе банк;
- подобные банковские продукты вкладываются на временной период не больше года, хотя есть исключения в виде трех лет;
- пополнить ваш счет будет нельзя, сколько положили средств вначале – это та сумма, которая работает во вкладе;
- в депозитной части начисление процентов происходит по закрытию счета, когда срок вклада истек;
- продлить договор не получится;
- ваш инвестиционный счет облагается налогами.
Выбираем подходящий финансовый инструмент
Как происходит покупка и выбор ценных бумаг? Банк создает инвестиционный фонд, туда вкладываются все желающие, после чего финансовое учреждение размещает этот фонд на рынке.
У каждого банка в соответствующем разделе есть выбор нескольких компаний, заводов и т. п., в которые можно вложиться и купить паи, т. е. часть вашего вклада уходит на депозит, а часть – в ценные бумаги. Но последнее по сумме вложений не должно быть больше чем депозитная часть. В некоторых банках процентное соотношение вложенных средств 50 на 50, в остальных, на депозит кладется больше средств. Процентные ставки по инвестиционным вкладам и минимальная сумма вложения также индивидуальны в каждом финансовом учреждении. Есть и от 25 000 рублей, но средняя сумма начинается обычно от 100 000 рублей.

Как работают вложения
Что такое инвестиционный вклад в банке? Это новый финансовый продукт, который стал вытеснять с рынка обычные депозиты. В чем между ними разница? Классический вклад позволяет 100% получить по окончании своего срока доход от вложений, при этом процентная ставка не сильно высока.
Но если ваша цель защитить накопления от инфляции и сохранить сбережения, слегка приумножив их, то классика актуальна и в наше время. Главное, не забывать, что инфляционный фон в России порой столь высок, что иногда не покрывает и потери.

При депозите ваши финансы остаются в распоряжении того банковского учреждения, где вы его открыли, при инвестировании банк, которому вы доверили свои средства, покупает акции и облигации разных компаний. Естественно, это рискованно, ведь никто не застрахован от прогорания, поэтому для вас это может оказаться убыточной затеей.
Увеличение капитала
Депозиты долгое время были самыми выгодными вкладами для физических лиц. Это надежное вложение с довольно неплохими процентами, на первый взгляд. Конечно, при любом колебании валюты, если посчитать, выгода от такого вложения порой равна нулю или вообще в минус ушла. К тому же депозиты очень удобны, теперь их может открыть любой желающий, даже не посещая филиалы.
Все делается через онлайн-заявки и работу в личном кабинете банка. Самостоятельно пополняете счет, снимаете средства, закрываете счет. Все просто. Но как говорилось ранее – маленький процент, который позволяет просто сохранить имеющийся капитал.
Поэтому депозит сейчас на последнем месте в банковских продуктах по получению доходности от вложений. На предпоследнем месте – драгоценные металлы
А вот ценные бумаги занимают топовые позиции.И, конечно, встает вопрос, а как с такой информацией увеличить свои сбережения?! И многие начинают изучать разные способы, обращая пристальное внимание на инвестиционные вклады для физических лиц. Есть два варианта такого вложения средств
- классический депозит;
- вложения в ценные бумаги, покупка акций и облигаций, участие в инвестиционных фондах.
Только не путайте счет для вклада с инвестиционным счетом – это две разные вещи. В последнем случае вы самостоятельно управляете и тратите ваши сбережения на приобретение актиWow на инвестиционном рынке. И это зависит от ваших знаний и умений. Также у некоторых банков есть возможность нанять брокеров, которые будут этим заниматься за вас, а вы только укажете стратегию покупки.
В данном случае вам потребуется заключить доверительный договор, в котором вы передаете свои средства специалисту для осуществления покупки ценных бумаг. И тогда ваши интересы на фондовом рынке будет представлять профессионал.
Источник: znatokfinansov.ru
Как заработать на вкладах в банках форум вкладчиков
(1 оценок, среднее: 1,00 из 5)
5 продуктов, которые опасно покупать в «Фикс Прайс»
YarosOnline
7 опасных продуктов «Красная цена» из Пятерочки, которые забраковали эксперты (Часть 1)
Список лучших натуральных конфет без пальмового масла в 2020 года
Добавить комментарий Отменить ответ
Самое интересное:


Сейчас обсуждают:
- Альберт к записи Сколько стоит мой госномер автомобиля — как узнать и за сколько можно продать
- Владимир к записи Где живет Президент РФ В. Путин в Москве — фото и адреса его резиденций 2023
- Светлана к записи Партнерство в Wildberries 2023 — пошаговая инструкция для начинающих поэтапно
- Байрон к записи Сколько стоит мой госномер автомобиля — как узнать и за сколько можно продать
- Яков к записи Сколько стоит мой госномер автомобиля — как узнать и за сколько можно продать
Будьте в курсе новостей OffshoreView – подписывайтесь на канал в Яндекс.Дзене
Источник: offshoreview.eu
Как заработать больше на депозите

В 2017 году банки серьезно снизили ставки по депозитам физических лиц. С января по сентябрь годовые гривневые вклады подешевели почти на 3%. Средние ставки по долларовым депозитам за это время опустились на 1,9%, по вкладам в евровалюте – на 2,07%. Банкиры предупреждают, что это не предел. К концу текущего года доходность вкладов физических лиц может упасть еще больше.
В такой ситуации даже дополнительные 0,5-1% к базовой ставке играют значительную роль. «Минфин» решил выяснить, за что банки готовы доплачивать вкладчикам.
Больше денег – выше процент.
Многие банки готовы повышать ставку по депозиту, если вкладчик разместит на счету крупную сумму. Как правило, дополнительный заработок может составить плюс полпроцента к базовой ставке, а иногда и больше.
В Укрсоцбанке, например, при размещении свыше 100 000 грн ($5000 или €5000), клиент получает бонус 1% к базовой ставке по гривневым депозитам и 0,5% — по валютным.
Банк Инвестиций и Сбережений – еще один пример. Но чтобы получить надбавку, вкладчик должен принести более 200 000 грн (или эквивалент в иностранной валюте). В этом случае ему дадут дополнительные 0,5% к годовой ставке в гривне и 0,25% — в валюте.
Однако следует помнить, что Фонд гарантирования вкладов не гарантирует депозиты, сумма которых превышает 200 000 грн. Так что прежде чем нести такую сумму в один банк, нужно как следует взвесить все риски.
Некоторые банки привязывают бонус не только к сумме вклада, но и к его сроку. Креди Агриколь Банк — одно из таких финучреждений. Если клиент размещает депозит на срок от 3 месяцев и на сумму более 50 000 грн, он может рассчитывать на дополнительные 0,25% к базовой ставке по гривневым вкладам. В банке работает градационная система: чем больше сумма вклада, тем выше бонус.
Главное, чтобы срок вклада был более 3-х месяцев. Максимальный бонус, который можно получить — 1%. Для этого сумма депозита должна превышать 1 млн грн.
Для жителей «Сети».
За время кризиса банки изрядно сократили сеть отделений, и теперь приучают клиентов пользоваться интернет-банкингом. «Продвинутым» вкладчикам обещают бонусы. Таскомбанк, например, добавляет своим клиентам 1% к годовой ставке по вкладу «Стабильный» в гривне, если оформить его через интернет-банкинг ТАС24.
Кредобанк также готов «накинуть» 1% к ставке по гривневым вкладам, если оформить депозит через интернет-банкинг KredoDirect. Для валютных сбережений бонус составит 0,5%.
Такая же система действует и в Банке Кредит Днепр. За гривневые вклады, оформленные через интернет-банкинг FreeBank, можно получить бонус 0,5% к базовой ставке по депозитам в национальной валюте и 0,2% — в долларах и евро.
Проминвестбанк подобным образом продвигает не только интернет-банкинг, но и свой контакт-центр. Клиенты, которые оформят вклад «Стабильный» через один из этих удаленных каналов, могут получить бонус к базовой ставке — 0,5% в гривне и 0,25% — в валюте.
Награда за лояльность.
Банки готовы доплачивать, если клиент часто оформляет у них депозиты или продлевает уже действующий вклад. Так, Банк Форвард доплатит клиенту 2% к годовой ставке, если вкладчик переоформит гривневый депозит «Шаг навстречу стандарт +» или «Максимум» на 367 дней. Такой же бонус можно получить, если первый раз открыть один из вышеуказанных вкладов через интернет-банк Forward Bank.
Сбербанк придумал систему немного сложнее. Если вкладчик переоформляет депозит в течение 15 дней после его завершения, а сумма вклада составляет не менее 80% от предыдущего, он может получить бонусный 1% к базовой ставке (как для гривневых, так и для валютных депозитов).
Элитные условия.
Некоторые финучреждения готовы доплачивать клиентам, которые пользуются продуктами банка VIP-класса. Так, если у вкладчика есть продукт VIP-пакет, оформленный в Банке Креди Агриколь, он может получить дополнительные 0,5% к базовой ставке по гривневому депозиту. Но только при условии, если срок вклада будет превышать 6 месяцев.
Универсалбанк также добавляет 0,25% к базовой годовой ставке, если у вкладчика открыт пакет «Элит/Платинум». На такой же бонус могут рассчитывать вкладчики, оформившие в Универсалбанке кредитную карту, и пенсионеры.
Похожая бонусная система работает и в Укргазбанке. Владельцы пакетов услуг Люкс Драйв и Вояж Драйв могут получить 0,25% к базовой ставке по долларовым вкладам.
Как не платить налоги.
Доход по депозитам физлиц облагается налогом по ставке 18%. Также придется уплатить 1,5% военного сбора. Но некоторые финучерждения придумали способ, как обойти налог. В частности, такой «бонус» предлагают ПриватБанк и А-Банк.
Депозитные программы этих банков даже называются одинаково – «Стандарт безналоговый». Их могут оформить клиенты, которые получают зарплаты, пенсии или социальные выплаты на счет в этих банках. Но на безналоговый депозит можно переводить только деньги, поступающие на счет клиента в рамках вышеперечисленных целевых зачислений. А-Банк по такому 12-месячному вкладу предлагает 15% годовых, ПриватБанк – 12,5%. Безналоговые депозиты оформляются только в гривне.
Аттракционы невиданной щедрости.
Время от времени банки устраивают акции для привлечения клиентов. К примеру, Банк Восток с 1 августа по 31 октября 2017 года предлагает вкладчикам оформить вклад «Акционный». Ставка по годовым депозитам в гривне составляет 12% годовых, долларовым — 2,5%, евро — 1,5%. После оформления депозита, вкладчик может поучастWowать в беспроигрышной (как утверждает банк) лотерее.
Для гривневых вкладов дополнительный бонус к базовой годовой ставке может составить от 0,5% до 4%. Для валютных депозитов – от 0,5% до 2,5%.
Идея Банк сейчас предлагает депозит «Акционный +2,7%». В рамках этой программы вкладчик получает бонусные 2,7% к базовой ставке по гривневым вкладам. Правда, участие в акции принимают только долгосрочные депозиты на 15, 18 и 24 месяца. Так, вклад на 15 месяцев с выплатой процентов в конце срока можно оформить со ставкой в 16,25% годовых. Идея Банк не информирует, до какого числа будет работать эта акция.
Быть социальным.
Многие банки предлагают повышенные ставки по депозитам определенным социальным группам населения. Например, стандартная доходность по традиционному годовому гривневому вкладу в Ощадбанке составляет 13% годовых. Но если вы пенсионер, госбанк «накинет» еще 0,5%.
УкрСиббанк также предлагает бонусы пенсионерам. Например, при оформлении депозита «Счастливый возраст» на срок более 6 месяцев, клиент может получить бонус к базовой ставке в 0,3%. Если же вклад будет на 9 месяцев и более, бонус составит 0,5%.
Партнеры.
Некоторые финчуреждения обращаются за помощью в привлечении вкладчиков к третьим лицам. Чаще всего – к компаниям-лидогенераторам, основная цель которых – найти и «привести» клиента в банк. В этом случае банк получает вкладчика, клиент — бонус к базовой ставке по депозиту, а компания-лидогенератор – вознаграждение за свои старания. Так что все три участника оказываются в выигрыше.
По этому принципу работает и «Минфин». Мы не только готовим оперативную и качественную информацию для наших читателей, но и помогаем им больше заработать на депозитах. В частности, «Минфин» разработал специальную программу «Бонус к депозиту». Сейчас в ней участвует 8 банков: Укрсоцбанк, ОТП, Банк Форвард, Альфа-Банк, Универсалбанк, Банк Богуслав, Глобус, Кристалбанк.
Максимальный бонус, который можно получить в качестве «надбавки» к базовой процентной ставке по гривневому вкладу достигает 1,5%. По депозитам в валюте бонус немного меньше – до 0,5%. Все что нужно сделать, чтобы получить «добавку» — оформить вклад в одном из вышеперечисленных банков через сайт «Минфина».
Источник: mmgp.ru
Про Финуслуги – что это +условия + отзывы + в чем подвох

С конца 2021 года по ТВ и в интернете активно идет рекламная кампания нового финансового сервиса под названием “Финуслуги”.
Что это такое, чем может быть нам полезно (или вредно), как им пользоваться – и, что самое главное, что говорят о нем уже действующие клиенты?
Сейчас всё расскажем.
Что такое “Финуслуги”? В чем “фишка”?
Сайт-сравнение фин. услуг от Банка России (ЦБ РФ) и Московской фондовой биржи.
Чем он реально хорош – есть возможность открыть вклад:
- Дистанционно – т.е. без похода в банк. Даже если этой организации нет в вашем городе – ничего страшного, онлайн тоже получится;
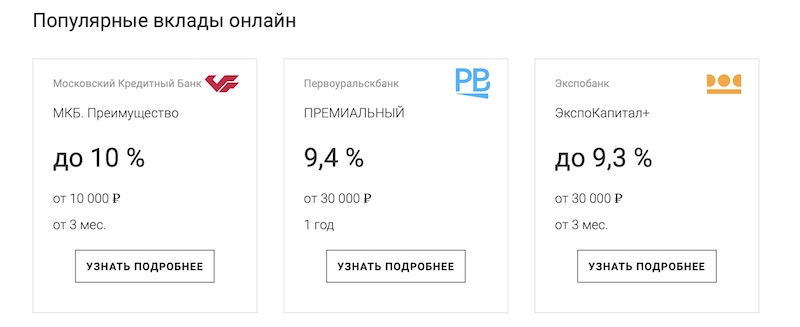
- На “Финуслугах” представлены небольшие банки, и они предлагают повышенные ставки по вкладам. Например, в “Сбере” и “Тинькофф-Банке” на момент написания статьи вложить деньги на 1 год можно под 7%, у “Халвы” – 7,2-8% годовых. А вот что есть в новом сервисе:
Разумеется, есть все возможные гарантии от государства:
– “Финуслуги” включены в реестр финансовых платформ Центробанка. Как гордо замечает сам сервис – “под №1”.
– “Электронный” вклад имеет ту же юридическую силу, что и обычный – договоры регистрируются в базе ЦБ РФ.
– Все вклады на сумму до 1,4 млн рублей застрахованы в Агентстве по страхованию вкладов.
Кто стоит за “Финуслугами”?
Идею “Финуслуг” предложил в декабре 2017 года Банк России. Чиновники решили помочь и небольшим банкам с хорошими ставками (найти клиентов), и всем гражданам России, особенно живущим в регионах – чтобы те смогли оформлять банковские и страховые услуги через Интернет в любом банке, а не по принципу “возьму то, что есть в городе”.
К 2020 году Госдума приняла все необходимые законы и акты для того, чтобы дистанционная продажа банковских и страховых услуг в России стала законной.
Дальше Банк России поручил реализовать реализовать идею на практике крупной частной компании – Московской фондовой бирже (она же Мосбиржа, она же MoexGroup). Последняя существует с 2011 года, а в 2020-м провела сделок на 1 квадриллион (!) рублей. 15 (пятнадцать) нулей, Карл! Так что – исполнитель, как и заказчик, тоже очень серьёзный.
Официальный запуск “Финуслуг” состоялся 15 октября 2020 года.
Первое время платформа не представляла из себя ничего интересного – партнёров было мало (на старте – только 2 банка), а ставки по вкладам не отличались привлекательностью.
Но в конце 2021 года ЦБ РФ резко поднял ставку рефинансирования, а сами “Финуслуги” прилично выросли – купили известный сервис сравнения финансовых продуктов INGURU с аудиторией в 1 млн человек, договорились о партнерстве с другими “рекомендателями” (в т.ч. с популярным агрегатором Сравни.ру), а также добавили много банков-партнеров. В результате сейчас сервис стал намного привлекательнее для вкладчиков.
Итак, что мы имеем на данный момент?
Вклады на “Финуслугах” – как это работает + отзывы
Устроено здесь всё очень просто:
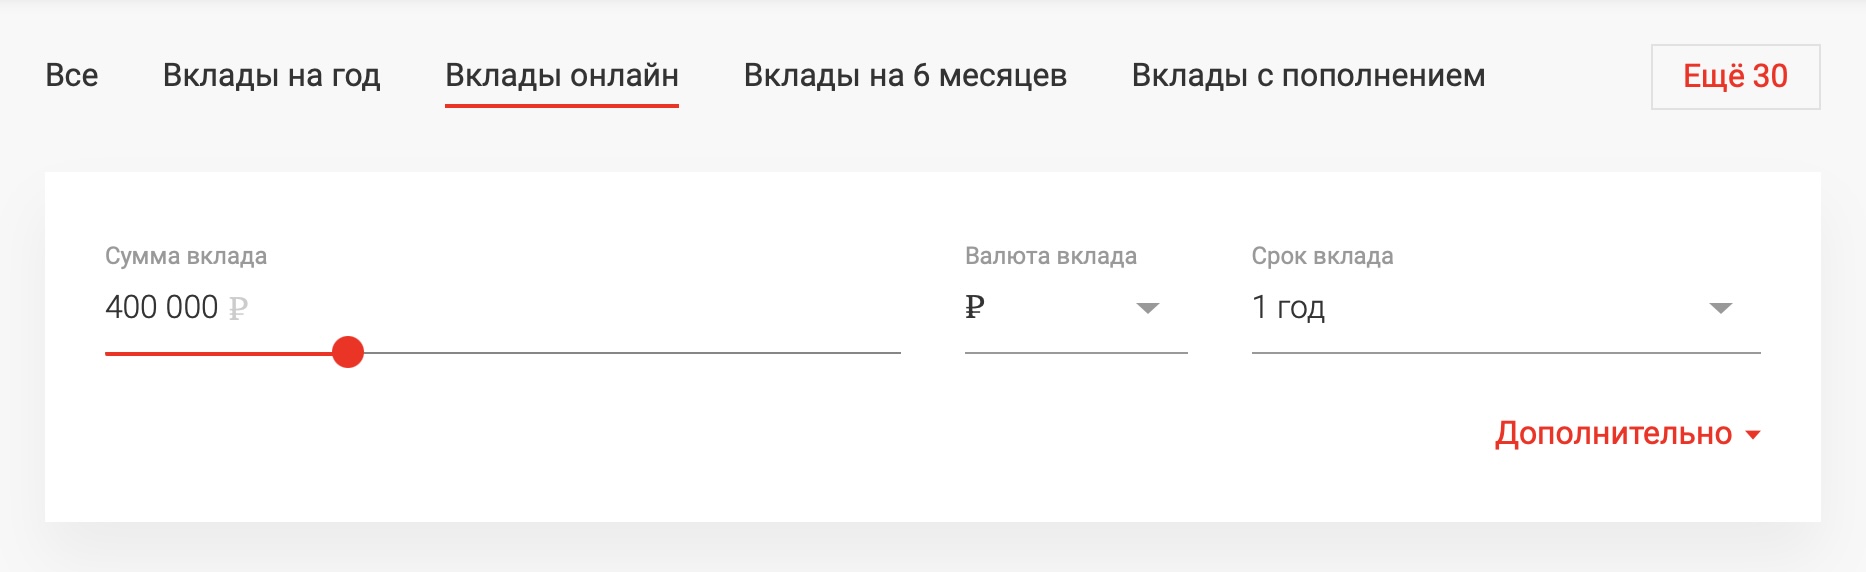
1. Переходим в раздел с вкладами. Если хотите оформиться дистанционно – лучше сразу идти в подраздел Вклады онлайн;
2. Указываете параметры – сумма, валюта, срок – и подбираете вклад. Например, мне сейчас выдают вот такие варианты:

Конечно, интереснее всего выглядит “Преимущество” от Московского кредитного банка (МКБ) с 10% годовых. Кстати, этот вклад создан банком специально для “Финуслуг”, и оформить его можно только там.
Напротив “Преимущества” нажимаем Открыть онлайн.
3. Проходим удобную и безопасную идентификацию через Госуслуги:
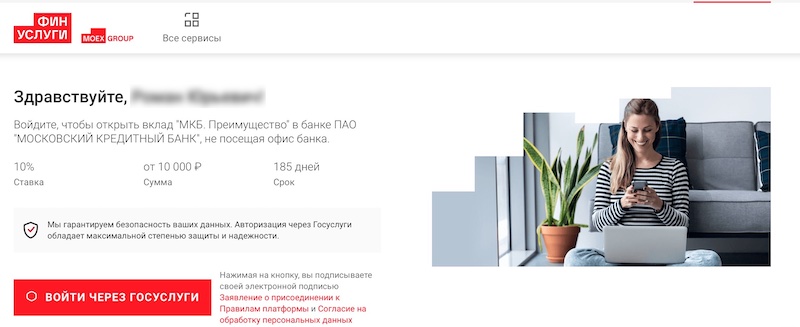
Важно: именно для открытия вкладов потребуется один раз подтвердить личность на встрече с представителем Финуслуг. Ничего не поделаешь – этого требует закон о дистанционной продаже банковских продуктов.
Строго говоря, ничего страшного здесь нет. Применяется ставшая уже привычной для многих россиян в последнее время (спасибо “Тинькофф”) процедура – сотрудник приедет к вам на дом или на работу, сверит регистрационные данные и сфотографирует вас вместе с паспортом.
Это безопасно – всё делается через фирменное мобильное приложение “Финуслуг”, фотографии на устройстве курьера не сохраняются. Подписывать тоже ничего не придется. Подтверждение вашей личности произойдет за пару часов.

Кстати – кто именно к вам приедет, всегда можно уточнить заранее по телефону “горячей линии”.
Дальше – дело техники.

- В личном кабинете уже будет предварительный вариант договора с банком.
- Ознакомьтесь с ним – и нажмите на кнопку Отправить заявку. Дальше будет согласование со стороны банка – оно может занимать какое-то время (до нескольких дней).
- Когда организация даст добро (появится таймер и надпись Пополнить вклад) – внесите деньги в течение 4 рабочих дней, иначе вклад аннулируют. Сделать это можно межбанковским переводом или по QR-коду от Системы быстрых платежей ЦБ РФ. Перевод будет в адрес “Финуслуг”, а дальше они уже сами переведут их в банк.
Внимание, акция! Если вы впервые открываете через Финуслуги вклад на сумму от 100 000 рублей и на срок от 6 месяцев, в конце срока депозита получите бонус – 1 000 рублей. Как говорится, мелочь – а приятно, при вкладе на 100 тысяч это +1% к доходности. Примечание: досрочно закрывать вклад нельзя – иначе бонус “сгорит”. Подробнее…
Срок действия акции – до 31 декабря 2022 года.
Внимание, акция! Зарегистрируйтесь на Финуслугах через Госуслуги – и получите по SMS промокод с +5% к ставке по вкладу (макс. 3 750 рублей)! Новичком быть необязательно – бонус будет и для старых клиентов. Срок действия акции – до 30.08.2022 г.
Отзывы от вкладах в Финуслугах
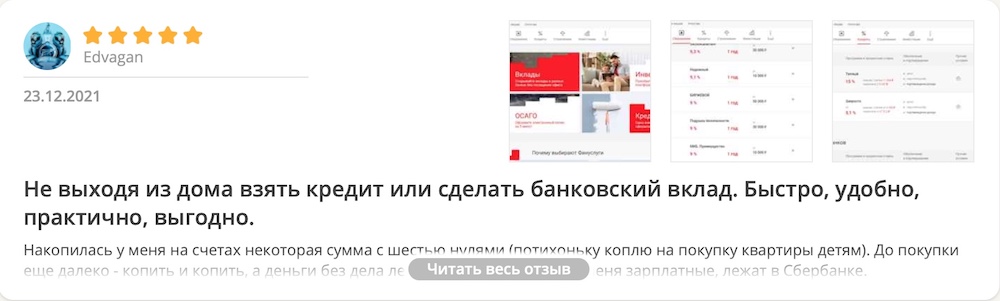
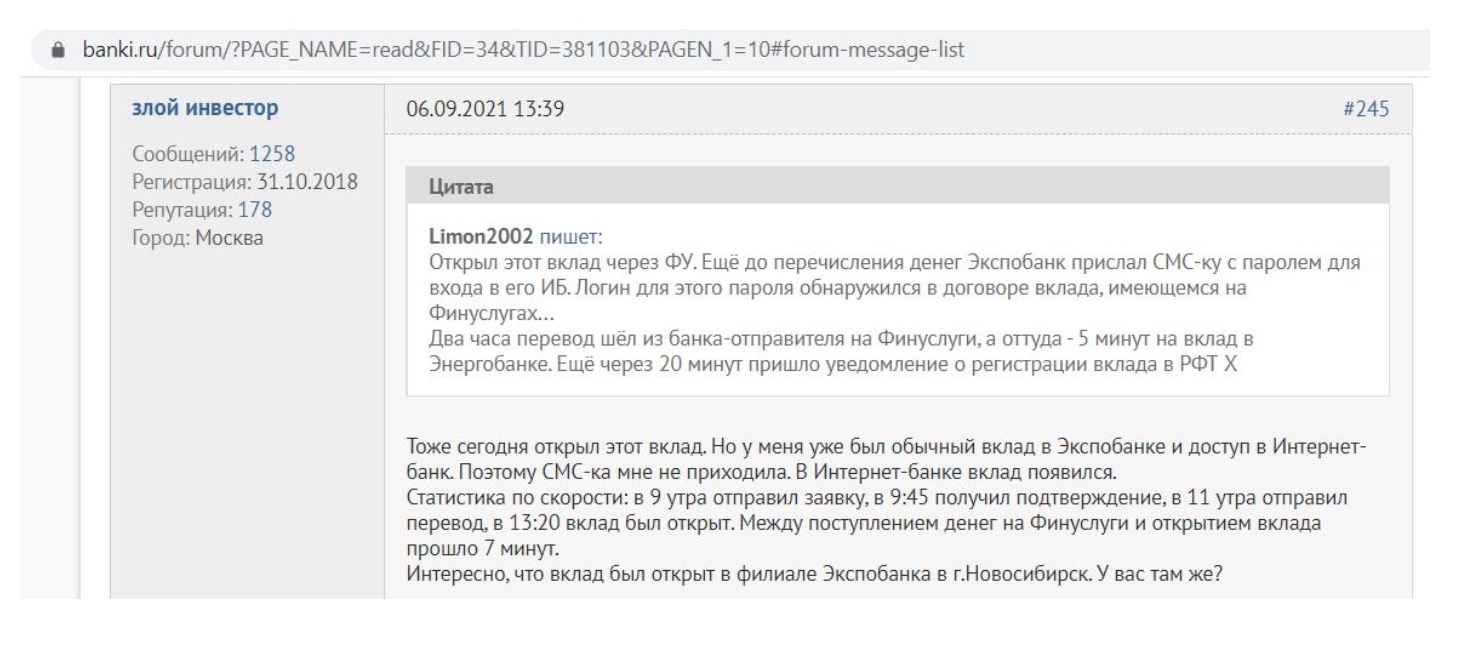
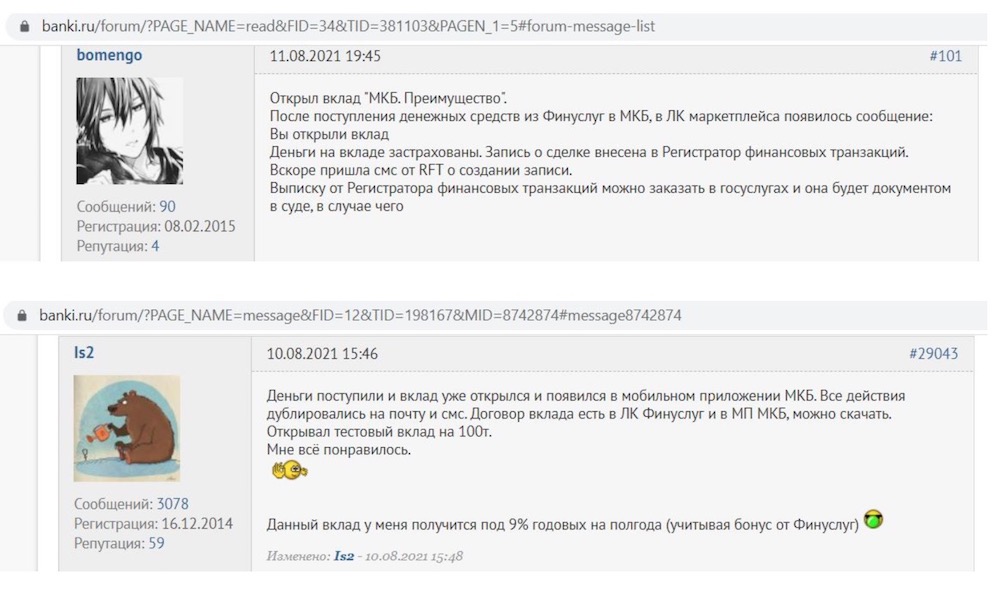
В целом – всё неплохо. Деньги приходят, вклады открываются:
В чем подвох?
Мы нашли парочку не то чтобы подвохов – скорее, нюансов:
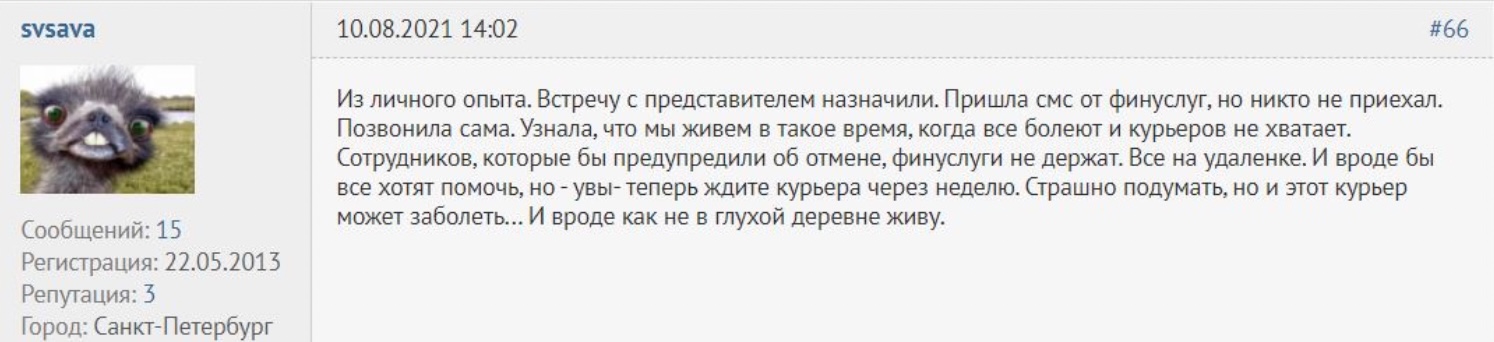
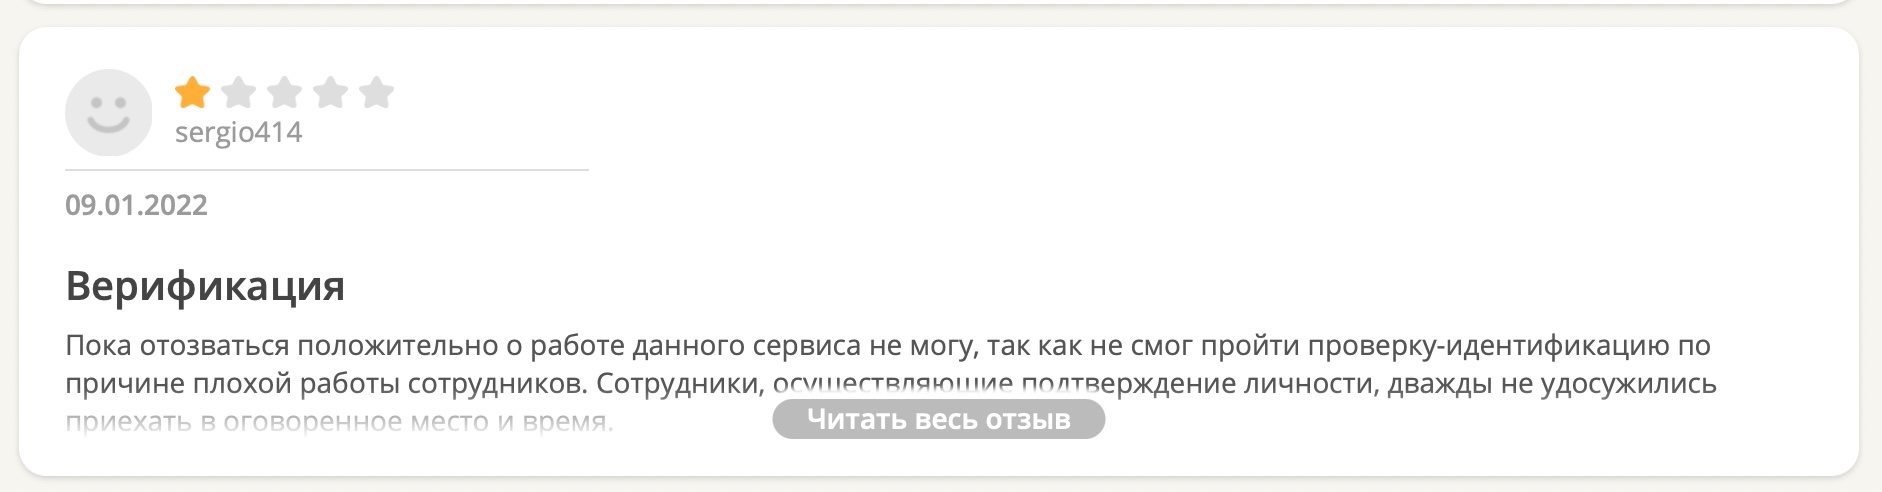
Подтвердить личность может быть не так просто – люди жалуются, что курьеров не хватает, они болеют, не могут / не хотят приехать в ваш город и т.п. “Человеческий фактор” – явно самое уязвимое место “Финуслуг”, и так будет всегда, пока платформа не придумает какой-нибудь другой способ идентификации.
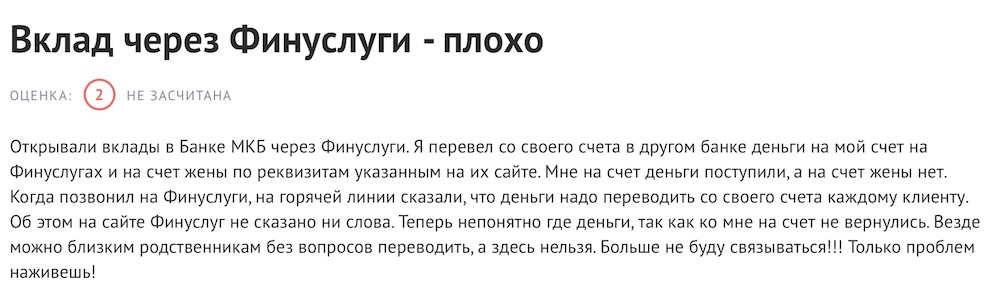
Переводите деньги со своего счета и только себе. Другому человеку, пусть даже самому близкому – например, жене – по правилам системы (пока) нельзя. Уже был прецедент – деньги не дошли:
Межбанк – не очень удобный способ пополнения. Во-первых, идет такой перевод от часа до 3 суток (выходные не считаются). Во-вторых, такая операция у многих банков – платная, за неё взимается комиссия.
К счастью, недавно появился более удобный способ пополнения счета – через QR-код от СБП. Он проводится мгновенно и без комиссии.
Что в итоге?
Плюсы:
- Повышенные ставки;
- Вклад можно открыть из любой точки России;
- Гарантии со стороны государства.
Минусы:
- Межбанк – не лучший способ перевода для того, чтобы открыть вклад;
- Есть организационные трудности – например, не всегда получится дождаться курьера, плюс не всем понравится ситуация “курьер сидит и фотографирует мой паспорт”. ЦБ и Мосбирже стоило бы договориться по идентификации с крупным игроком вроде Сбера, Почты России и т.п.
Плюсы “Финуслуг”, конечно, перевешивают минусы. Все-таки открыть вклад онлайн, даже не вставая с дивана – это здорово!
Попробуйте – предложение действительно интересное.
Источник: polezner.ru