
Доброго времени суток, друзья!
Сегодня я хотел бы вам рассказать о лучшей системе управления торговым балансом – системе накопленных рисков. Сама система не такая популярная и используется в узких кругах трейдеров, но от этого она не становится хуже. Наоборот, правила этой системы позволяют не только значительно увеличить прибыль, но и решить многие психологические вопросы, связанные с риск-менеджментом.

Достоинства системы накопленных рисков
Система накопленных рисков позволяет активно влиять на свою торговлю, подстраиваясь под рынок: зарабатывать больше там, где это возможно, и терять меньше там, где заработать не получается.
Если кратко описать достоинства этой системы, то они будут выглядеть так:
- Динамический подход к выбору дневной ставки
- Динамический подход к расчету дневной цели и дневных рисков
- Увеличение рисков, если торговля стабильно приносит прибыль (увеличиваем прибыль)
- Уменьшение рисков, если торговля ведется в убыток (режем убытки)
- Повышается психологический комфорт (минимум психологического давления)
- Нелинейность (креативный подход к торговле)
Кроме того, система накопленных рисков решает такие проблемы как:
Тесла. Риски
- Увеличение объемов торговли (увеличение объемов идет строго по графику и не оказывает сильного психологического давления на трейдера)
- Отдаем рынку заработанное (при возникновении убытков, торговля «закроется» по лимитам)
- Неопределенность цели (риск и цель на день заранее известны)
- Психология (заменяется математикой, что значительно сокращает психологическую нагрузку на трейдера)
Что необходимо для использования системы накопленных рисков
Если кратко, то дисциплина! Без дисциплины здесь никак.
Трейдер должен уметь остановиться при достижении лимита потерь или при достижении дневной цели. Если записать это в правила, то они будут выглядеть следующим образом:
- У трейдера должен быть четкий лимит потерь на неделю (месяц)
- Соотношение риск/доходность должно быть минимум 1:1 (желательно 1:3)
- Правило «Три выстрела и ты мертв» — после трех убыточных сделок к ряду необходимо завершить торговлю до конца дня!
- Две недели в убытках – необходимо сделать перерыв на месяц и разобрать свои ошибки
Кроме того, трейдер обязан вести торговый дневник, в который будет записывать все свои сделки.
Расчет рисков и правила использования системы накопленных рисков
Первое, что необходимо сделать – это определиться с целью на месяц. Цель на месяц лучше всего выставлять реальную (. ) – это, в среднем, от 15% до 30% от вашего текущего баланса. Так если вы хотите заработать 150-300$ за месяц, то ваш торговый баланс должен быть 900-1000$. На практике часто получается заработать и до 80-150% за месяц (а иногда и больше), но все же стоит быть реалистом и строго следовать правилам системы. Советую так же прочитать статью о том, как рассчитать депозит для торговли на Бинарных опционах.
Бот На Лаки Джет 2023 . Заработок без рисков и нерWow. 1win / 1вин Lucky Jet Стратегия
Следующий шаг – расчет рисков на месяц. Риск на месяц – это 1/3 от цели на месяц. Проще говоря, берете цель на месяц и делите ее на 3.если вы теряете эту сумму, то торговлю до конца месяца необходимо прекратить, дабы не увеличивать потери.
Далее рассчитываем риск на день. Риск на день рассчитывается из риска на месяц. Для этого необходимо разделить риск на месяц на количество торговых дней в этом месяце (как правило, их около 20). Число, которое получится, и есть первоначальный дневной риск.
Рассчитываем цель на каждый день исходя из риска. Для этого необходимо дневной риск умножить на 3, для того, чтобы добиться соотношения риск/доходность 1:3.
Сводим все сделки за день в таблицу. Таблица может быть любого вида, лишь бы вам была удобна и понятна . Я же использую следующую таблицу:

Как рассчитываются ежедневные риски
- 1. Риск на день рассчитывается по следующей формуле: Rd(n)=Rd+Rcum (лимит + неиспользованный риск)
- 2. Rcum (неиспользованный риск) рассчитывается по итогам каждого дня:
- 2.1 Если прошлый день закрыт по цели, то Rcum = Rd (n-1), т.е. дневной риск вчерашнего дня.
- 2.2 Если в плюсе, но меньше цели, то Rcum = Rd (n-2), т.е. дневной риск, который был два дня назад.
- 2.3 Если в минусе, то Rcum = Rd (n-1)- sum (losses), т.е. вчерашний дневной риск –сумма убыточных сделок.
Система накопленных рисков на практике
Давайте разберем следующий пример, для того, чтобы вы поняли, как именно пользоваться системой накопленных рисков:
- Допустим, наша цель на месяц – 900$ (депозит равен 3000-5000$)
- Риск на месяц (900$3) – 300$
- Риск на день (30020 дней) – 15$
- Цель на день (15$*3) – 15$ — 45$ (минимальная цель и максимальная цель)
Если занести эти данные в таблицу, то она будет выглядеть следующим образом:

Первый день
Предположим, что в первый день нам заработать не удалось – мы совершили 3 сделки по 3$ каждая, и все они закрылись в убытке (правило «3 выстрела и ты мертв» — торговля завершена!):

Теперь нам необходимо рассчитать риски на следующий день. Для этого мы используем формулу: Rd(n)=Rd+Rcum где Rcum = Rd (n-1)- sum (losses), но т.к. 15$ — это минимальный дневной риск, то мы не имеем права его уменьшать и оставляем все так, как есть – риск на день 15$, цели на день 45$.
Второй день
Предположим, что на следующий день торговля принесла нам прибыль в 18$:

18$ — это больше чем наша минимальная цель (15$), т.е. мы выполнили все дневные условия торговли. Теперь необходимо рассчитать риск и цели на следующий день. Для этого мы будем использовать формулу: Rd(n)=Rd+Rcum где Rcum = Rd (n-1). Таким образом, наш риск на новый день будет составлять 30$ (15$+15$), а наши цели будут составлять от 30$ до 90$.
Третий день
Предположим, что следующий день принес нам убытки в размере 20$:

В таком случае нам необходимо рассчитать риски и цели на следующий день по формуле: Rd(n)=Rd+Rcum где Rcum = Rd (n-1)- sum (losses), получаем риск на следующий день в 25$ (15+(30-20)). Цели на день будут – 25$ -75$.
Четвертый день
Предположим, что торговля принесла прибыль в 40$:

Дневная цель выполнена. Рассчитываем риск на следующий день по формуле: Rd(n)=Rd+Rcum где Rcum = Rd (n-1). Получаем риск – 40$ (15+25), дневные цели – от 40 до 120$.
Пятый день
Предположим, что торговля принесла убытки в размере 20$:

Рассчитываем риски на следующий день с помощью формулы: Rd(n)=Rd+Rcum где Rcum = Rd (n-1)- sum (losses), получаем риск на день – 35$, а цель на день – от 35$ до 105$.
Шестой день
Предположим, что прибыл за день составила всего 15$:

Мы не достигли дневных целей, но закрыли день в плюсе. Для расчета рисков на следующий день необходимо использовать формулу: Rd(n)=Rd+Rcum где Rcum = Rd (n-2), проще говоря, риск остается тем же, что и в прошлый торговый день.
Седьмой день
Предположим, что в этот день торговля шла хорошо, и нам удалось закрыть день по максимальной цели. Прибыль составила 106$:

Рассчитываем риски на следующий день по формуле: Rd(n)=Rd+Rcum где Rcum = Rd (n-1)…
И так каждый последующий день.
Заключение
Как вы могли заметить, система накопленных рисков позволяет очень гибко подстраиваться под торговлю – увеличивать прибыль там, где это возможно, и сокращать убытки там, где это необходимо. Данная система позволит не только увеличить прибыль, но и значительно облегчить эмоциональную нагрузку на трейдера.
Источник: onlyprofit.net
Риск — дело плодородное: помогаем банку анализировать риски и зарабатывать на них
Привет, Хабр. Меня зовут Максим Мишута, и я расскажу вам про «Платформу исследования рисков». Это проект, реализованный «Иннотехом» для банка ВТБ, я в нём участWowал в роли IT-менеджера.
Хороший специалист обязан быть увлечён своим проектом. Я постараюсь также быть хорошим рассказчиком и увлечь этим проектом вас. Если зайдёте под кат, сможете узнать следующие любопытные (надеюсь) вещи:
- что вообще происходит с IT-инфраструктурой ВТБ;
- как банки зарабатывают на рисках;
- что такое «Платформа исследования рисков»;
- как мы её разрабатывали;
- почему это не было легко.
Глобальная трансформация ВТБ
«Глобальная трансформация» — это очень модное словосочетание в последние несколько лет. Многие крупные компании приходят к мысли о необходимости масштабных изменений. Чаще всего эти изменения связаны с модернизацией IT-инфраструктуры, но это лишь средство. Цель — модернизация процессов.
Начиная с 2019 года в ВТБ было запущено несколько программ глобальной трансформации. Они предусматривают полное обновление производственных и сервисных процессов, модернизацию производственных платформ для фронт- и бэк-офиса, изменение философии взаимодействия с внешним и внутренним клиентом. По сути, банк переходит на новый финтех-уклад.
«Платформа исследования рисков» (далее — RRP, Risk Research Platform) относится к программе «Модернизация платформы данных», запущенной в 2020 году. Эта программа призвана переосмыслить и качественно улучшить источники данных для IT-систем банка, сделать их максимально доступными, надёжными и консистентными.
Торговля рисками
«Риски» звучит, как что-то плохое. Как банку удаётся на них зарабатывать? Если удариться в философию, можно сказать, что риск — обратная сторона ценности. У вас есть деньги? Есть риск, что их могут украсть.
Поэтому вы несёте деньги в банк. Банк берёт на себя ваш риск, но при этом он также получает и выгоду: может пустить вклад «в рост». При этом риск для банка меньше, чем для простого человека, а выгоду он умеет извлекать более эффективно.
Это максимально упрощённый пример, но он показывает суть. Риск и выгода везде идут рука об руку. Банк выдаёт кредит? Есть риск, что заёмщик не сможет или не захочет по нему расплатиться. Банк принимает этот риск, но взамен получает выгоду — процент по кредиту. Банк обменивает одну валюту на другую?
Существует риск, что курс изменится в невыгодную сторону, и, чтобы получить свою выгоду, банк берёт комиссию за обмен. Любое движение средств — это также сопутствующее движение рисков.
С рисками имеют дело все. Если так задуматься, спустить всю получку в игральных автоматах — это тоже в каком-то роде риск-менеджмент, но крайне не эффективный. Банк отличается тем, что работает с рисками профессионально, на основании тщательного и трезвого расчёта.
Это не значит, конечно, что банк никогда не проигрывает. Порой проигрывает, да ещё как: Lehman Brothers или Barings Bank с грустью это подтвердят. Однако также банк хорошо умеет делать выводы из своих и чужих ошибок. А на случай, если он выводы делать не хочет, существуют рекомендации Базельского комитета. Можно сказать, что эти рекомендации написаны кровью: обычно они обновляются после очередного мирового экономического кризиса и направлены на то, чтобы не допустить его повторения.
По сути, Базельские рекомендации стимулируют развитие культуры управления рисками. Они запрещают банкам чрезмерно рискованные виды финансового поведения. Например, в них есть требования к уставному банковскому капиталу и его ликвидности. Грубо говоря, это не даёт банку слишком заиграться в финансовые инструменты и потерять намного больше средств, чем у него есть.
Так что же такое RRP?
Чтобы управлять рисками, в первую очередь необходимо их анализировать. А для анализа нужны данные, крайне желательно — качественные.
Наверное, каждому знакомо если и не понятие, то ощущение «предельной сложности». Например, когда при ведении бизнеса уже не хватает экселевской таблички и приходится заводить CRM-систему. Или когда в разработке программного продукта вдруг понимаешь, что пора разбить монолит на микросервисы. У банков также случается момент «предельной сложности», когда работа с данными становится запутанной, хаотичной, и хочется как-то её унифицировать.
Крупный банк — это живой организм, который растёт и меняется, и вместе с ним растут и меняются источники его данных. Слияния и поглощения, изменения в IT-инфраструктуре — всё это приводит к тому, что у банка оказывается одновременно несколько источников, которые могут иметь разные форматы, разную степень достоверности и т. д. Нетрудно представить, в какой ад может превратиться анализ рисков при таком раскладе.
Конечно же, хочется иметь единый источник данных: унифицированных, консистентных, актуальных. Вот бы сущестWowал инструмент, позволяющий этого достичь… Погодите-ка. Кажется, такой инструмент действительно существует, и это как раз «Платформа исследования рисков». Далее, чтобы при пересказе не случилась потеря точности, приведу паспорт проекта.
Цель и ключевые результаты проекта
Разработка платформы для интегрированного анализа рисков (кредитный и рыночный риски) группы на платформе ХД для целей управления рисками и капиталом (в т. ч. расчёта RORAC).
Ключевые результаты проекта:
• витрины и результаты расчётов калькуляторов рисков (кредитный и рыночный риски) реплицируются в Hadoop, синхронизируются на уровне сущностей и доступны для интегрированного анализа;
• создаётся глоссарий с описанием каждой витрины, сущностей, атрибутов и различий между ними (только по реплицируемым данным), контролем и целевыми уровнями качества данных;
• проводится индустриализация процессов анализа данных и расчёта риск-показателей, внедрения изменений в методологию, процедур актуализации данных;
• регламентируется и реализуется контроль качества данных, в т. ч. кросс-сверки между витринами в RRP;
• разработаны и регламентированы промышленные источники данных из витрин рисков, доступные для внешних потребителей.
Как это работает
В рамках проекта нам нужно было создать промышленные регулярные процессы по доставке данных систем-источников в единое место, по очистке данных, проверке данных на консистентность, непротиворечивость и соответствие данных разных источников в разрезе исследуемой сущности (клиента, контракта и прочее). Также нам нужен был слой витрин, с которым будут работать аналитики и который можно использовать как источник для разных подразделений. Витрины данных — это логическое объединение специально созданных таблиц и представлений для решения определённых утилитарных задач.
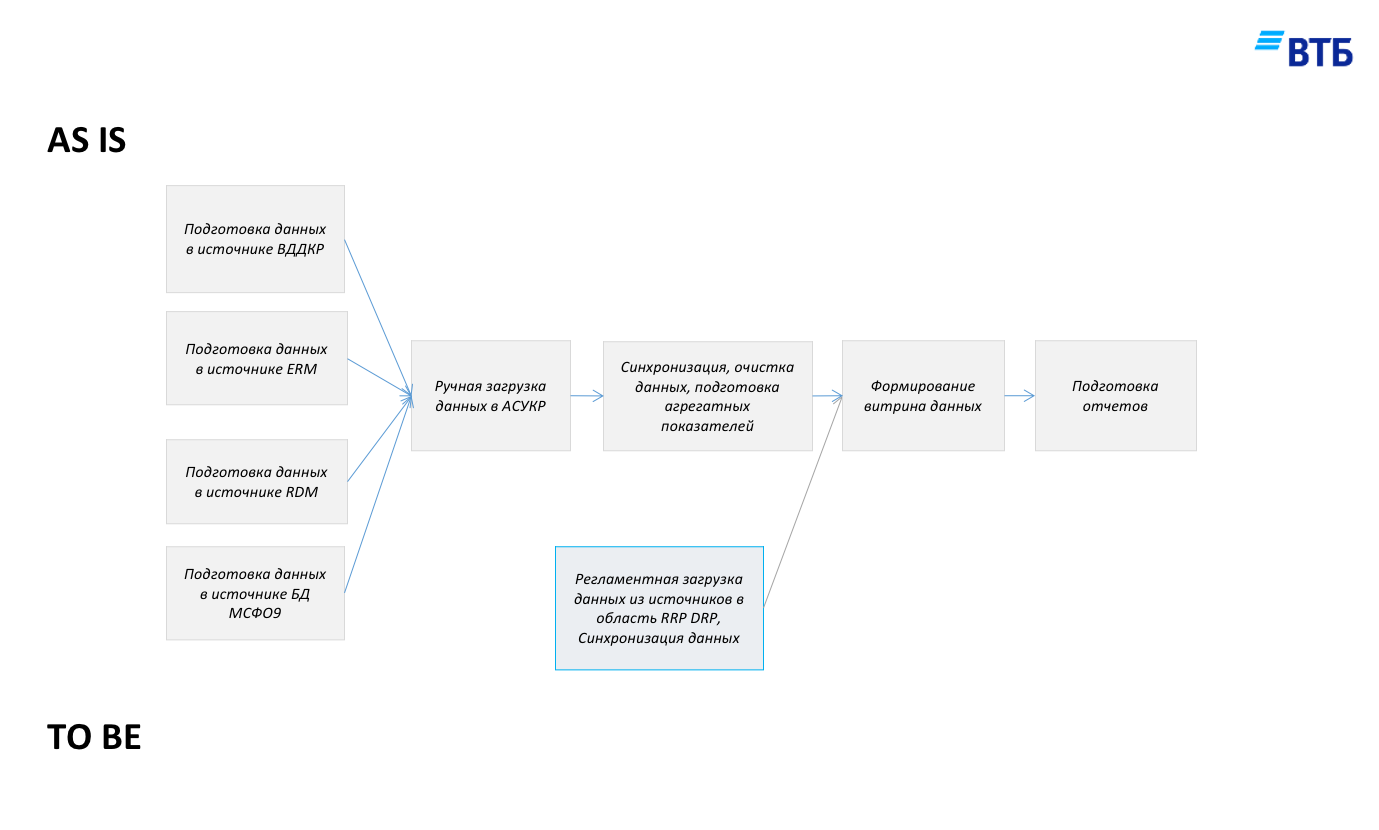
В проект мы заложили следующее изменение тракта данных, чтобы отсечь львиную долю ручного труда: первоначальные процессы подготовки данных с использованием труда аналитиков (as is) мы подменили на процессы промышленной подготовки данных (to be).
На момент начала проекта у нас сложился IT-ландшафт, схематично изображённый ниже. По каждому направлению анализа рисков существует свой источник: данные по кредитному, по рыночному риску, по резервам… Отдельно существует большой RDM-источник (Reference Data Management, управление справочными данными). Каждая система-источник предоставляет свою витрину данных. Отдельно существует автоматизированная система для работы с этими витринами. Система развернута на базовом функционале SAS, что позволяет пользователям выстраивать сложные аналитические процессы и формировать витрины, необходимые для расчёта риск-метрик и отчётности.
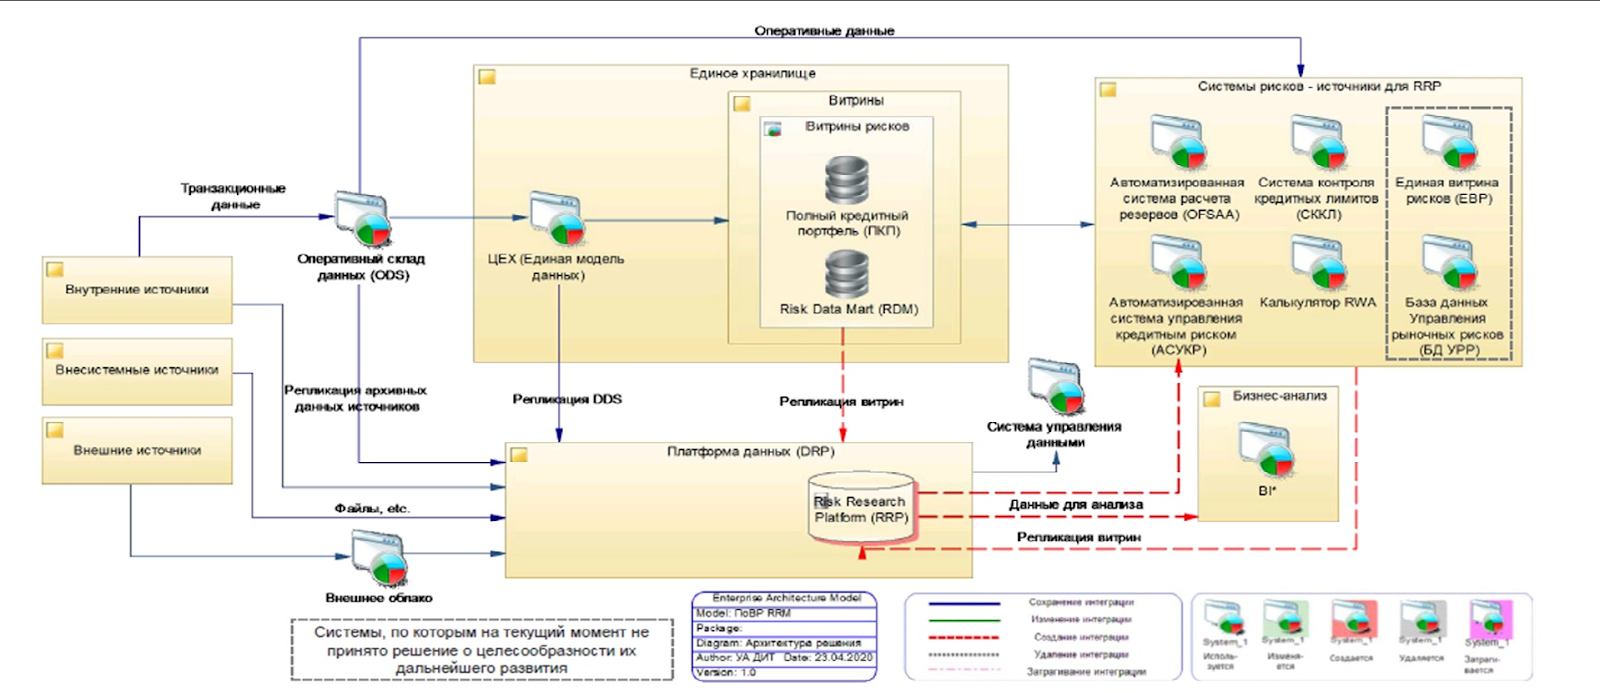
Но эти процессы нельзя назвать промышленными: они не отвечают критериям регулярности, надёжности, масштабируемости, отсутствует релизная политика. Также везде присутствует человеческий фактор, а, как известно, причина 90% ошибок находится между креслом и монитором. Теоретически эту SAS-систему можно было допилить до состояния промышленной. Однако программа «Модернизация платформы данных» ставила перед нами более глобальную цель: внедрение общих стандартов для процессов получения данных из источников. Так появилось озеро данных.
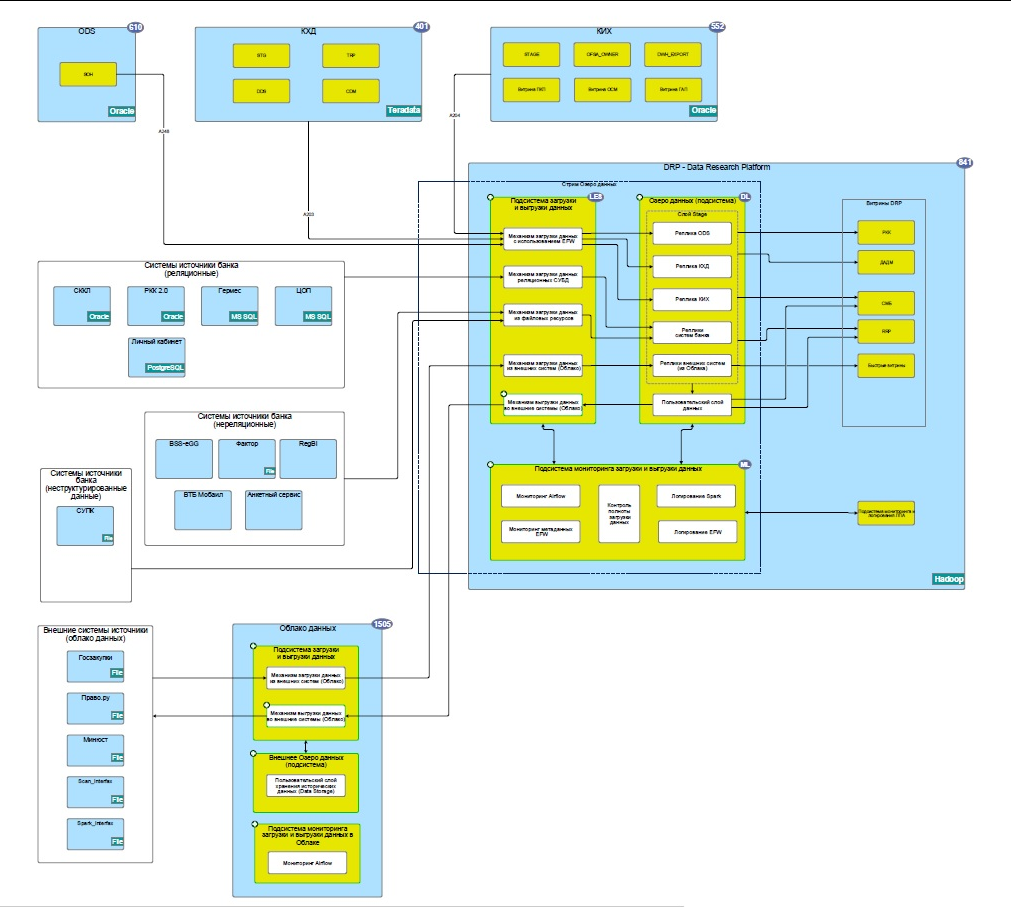
Наша область RRP выделена в область витрины DRP, поскольку предоставляет данные непосредственно бизнес-пользователям. Для озера же RRP занимает лишь небольшой финальный кусочек общего пространства данных.
На первом этапе мы сделали репликацию данных источников на промышленном движке озера данных. Причём сделали это два раза. Первые процессы по репликации реализовали на EFW (ETL Framework: sqoop/jdbc + ObjectDispatcher/CaptureDispatcher), но озеро не стоит на месте и переехало на движок Spark Airflow (Apache Spark — ETL, Airflow — оркестратор), так что итоговую репликацию мы сделали на Spark Airflow. По своей сути репликация — это механизмы запуска SQL-запросов, оптимизированные под Impala, которую регулярно запускает Spark Airflow.
Репликация состоит из двух частей: инициирующая загрузка и регулярная инкрементальная загрузка. Для источников с размером, превышающим 50 GB, ежедневная загрузка возможна только с помощью инкремента, иначе чересчур дорого по ресурсам. У нас ключевые источники измеряются терабайтами, поэтому самое интересное — это, конечно, расчёт инкремента. К сожалению, логику не покажу, права на неё принадлежат ВТБ.
Вторым этапом мы сделали кросc-сверки. Кросc-сверка — комплекс запросов по загруженным данным из источников, которые проверяют данные по параметрам. Главным на данном этапе было разработать и запрограммировать логику кросc-сверок. Здесь мы тесно сотрудничали с аналитиками заказчика.
Аналитики помогли нам с логикой, и они же работают с результатами проверок, сохранёнными в виде таблиц. Изучение этих результатов позволяет им лучше понять, как движутся данные.
Третьим этапом мы реализовали аналитические витрины. Витрины разного назначения: для риск-аналитиков, для построения отчётов, для предоставления данных другим подразделениям банка.
Доступ к витринам осуществляется с помощью инструмента Hadoop Hue (тонкий клиент), DBeaver. Из самого интересного — это отчёт по AQR (оценка качества актиWow) и витрина расчёта риск-показателей для RORAC (рентабельность капитала, скорректированного на риск).
Логика отчётов — это полноценная story по Agile. Именно так мы её и сдавали: по кусочкам. Сделали совместно с заказчиком логику, защитили её. Отработали на прототипе и перед заказчиком же защищали прототип. Только после этого выкатили в прод.
Впрочем, это не конец пути, лишь очередной этап: дальше отчёты будут дорабатываться с учётом опыта их использования заказчиком.
Четвёртым этапом стала реализация глоссария данных. Нумерация условна: мы занимались этим параллельно с другими задачами. Глоссарий — очень полезный инструмент для аналитиков, работающих с моделированием, data mining, отчётностью, аудитом и т. п., поскольку позволяет понять входные данные и повышает прозрачность всего процесса расчёта.
В рамках системы Informatica Axon мы описывали входные данные источников. Основной объём информации брали из самих источников, их метаданных, но также многое восстанавливали, опускаясь на уровень учётных систем и документации. Это была кропотливая ручная работа.
Наш проект длился примерно год. На выходе мы получили новые тракты данных, существенно изменяющие IT-ландшафт.
Мы многого достигли, но ещё более важно то, чего можем достичь в дальнейшем. На базе архитектуры RRP будет легче наращивать количество источников данных, развивать аналитический слой витрин. В IT есть такое понятие, как технический долг — так вот, у нас эдакий технический долг наоборот, что-то, что облегчает дальнейшую разработку и поддержку. Также RRP позволяет увеличить автоматизацию и качество тракта данных рисков, что, безусловно, повышает внутреннюю культуру по управлению рисками.
По словам моего коллеги Данила Трофимова из управления консолидированного анализа рисков ВТБ, внедрение платформы позволило существенно повысить эффективность бизнес-процессов и высвободить ресурсы риск-менеджеров для решения интересных аналитических задач по моделированию и управлению рентабельностью капитала с учётом риска. Управление эффективностью использования капитала — критически важная для банка задача, которая требует интеграции данных из большого количества профильных систем, покрывающих отдельные виды риска, и возможности их оперативной обработки для целей динамического анализа.
Что могло пойти не так
Как и любой проект, наш не обошёлся без подводных камней. Как люди опытные, мы, разумеется, это учитывали, выделили время и ресурсы с запасом, и всё же отдельные контрольные точки проект прошёл в предельно допустимые сроки. На нас повлияли два глобальных фактора: пандемия и изменение производственного процесса в банке. Второй фактор повлиял радикально.
Проект RRP зарождался, когда ВТБ жил по водопадной модели разработки. Под эту модель были заточены архитектурные документы, интеграционные карты, бизнес-требования, функциональные спецификации. Когда же проект открылся, банк почти без разбега прыгнул в Agile.
Поменялось всё: структуры подразделений, роли, процессы взаимодействия и т. д. Но главное для нас — изменились и продолжали изменяться требования к документам. Все учились и набивали шишки, получали новые опыт и вводные. Так что комплект обязательной документации пережил 14 этапов согласований. И это было очень критично, поскольку без документов мы не могли получить доступы для разработчиков, а также открыть доступы для интеграций. Процесс сдвинулся, когда на уровне программы появился директор-координатор технологических проектов и взял эту боль на себя.
Ещё одним сюрпризом стала смена движка репликации. Руководители разогнали банк так, что некоторые процессы пошли быстрее, чем ожидалось. Под самый Новый год, 27 декабря, озеро данных получило новый движок. Мы же в это время завершали тестирование первого релиза на старом движке, поэтому не уследили. Так что после новогодних каникул вся команда, скажем так, очень удивилась, а менеджерам пришлось оперативно переделывать план проекта.
На этом фоне пандемия повлияла существенно меньше: как только команды научились удалённо работать (а для «Иннотеха» удалённая работа команд — это естественный процесс, ведь сама компания была создана в пандемию), проект быстро вошёл в график. Возникли некоторые трудности, когда учились удалённо собирать и выводить первый релиз, но мы быстро их преодолели.
Спасибо, что дочитали эту статью. Надеюсь, что оказался хорошим рассказчиком и вам было интересно.
Буду рад, если оцените наш проект на портале Global CIO. Оставляйте ваши вопросы/комментарии, с удовольствием на них отвечу.
Источник: habr.com
Экономическая безопасность, или как зарабатывать на рисках
Денис Разин, управляющий директор IT-компании Seldon, рассказал, как изменить отношение к бизнес-рискам и научиться их правильно использовать.


Ставка на безопасность Среди наших клиентов много средних и крупных организаций. Примерно у 60% из них есть внутренняя служба безопасности. Ее спектр обязанностей гораздо шире, чем может показаться на первый взгляд.
Помимо физической охраны в него входит обеспечение IT- и экономической безопасности: проверка потенциальных и действующих контрагентов, контроль сроков поставок и соблюдения гарантийных обязательств. Такой обширный функционал продиктован требованиями закона. Напомним, ст. 54.1 НК РФ определяет 12 критериев оценки налоговых рисков.
Она действует в обе стороны: обязывает любую организацию проверять контрагентов, а если это не будет выполнено, контролирующие инстанции начнут проверять ее саму. В последние годы направление экономической безопасности приобретает особую значимость. Фактически это соединение мышления отдела продаж и службы безопасности в ее классическом понимании.
Так, главная задача менеджера по продажам — любыми способами продать свой товар и увеличить прибыль. Задача СБ — максимально обезопасить компанию, поэтому даже малейшая подозрительная деталь может стать причиной отказа от сотрудничества. Отдел экономической безопасности смотрит на риски под другим углом — не как на возможную угрозу, а как на рычаг для достижения целей компании и увеличения ее прибыли.

Как выявлять риски? Большая часть рисков связана с контрагентами, причем неприятные сюрпризы могут преподнести не только новые, но и действующие деловые партнеры. Как идентифицировать эти риски на раннем этапе? Чтобы получить полное представление о контрагенте, нужно изучить не один десяток источников.
Официальные реестры, балансы, выписки, материалы СМИ — на проверку могут уйти недели. Большинство компаний не располагает этим временем и предпочитает использовать IT-решения, которые полностью автоматизируют процесс и сокращают проверку до пары минут. На рынке представлен большой выбор таких программ. Их функционал примерно схож, а различие заключается в количестве источников и глубине данных.

Данные сервиса Seldon.Basis

Наиболее современные сервисы дополняют общую информацию о компании данными о ее торгово-закупочной деятельности. Это позволяет оценить тендерные опыт компании и репутацию на рынке B2G.
Данные сервиса Seldon.Basis

Например, если конкурентная компания получила госконтракт, но отказалась от исполнения и два года провела в РНП, это должно насторожить. Наверняка она необъективно оценивает свои возможности и в будущем история может повториться.
Узнав о контрагенте такой факт, отдел экономической безопасности примет его к сведению и постарается использовать в свою пользу — например, предупредит клиентов о подмоченной репутации конкурента. Кейсы Нагляднее всего принципы работы отдела экономической безопасности отражаются в бенчмаркинге (хорошо знакомая всем конкурентная разведка).
Но мало просто выявить подозрительные аспекты в работе конкурентов — важно правильно их интерпретировать. Вот несколько кейсов от наших клиентов, которым конкурентная разведка помогла выявить грубые нарушения и вернуть ушедших клиентов. 1. Работа под чужим брендом Компания занимается оптовой торговлей стройматериалами.
Заметила, что в традиционно высокий сезон стала получать меньше входящих заявок, чем в прошлые годы. Проверка поставщиков аналогичных услуг в регионе позволила выявить мошенника, который участWowал в коммерческих торгах под ее товарным знаком, переставив буквы в названии местами. Невнимательные заказчики не обращали на эту подмену внимания и закупали продукцию у мошенника. Наш клиент обратился в суд.
- Нестыковки в бухгалтерских отчетах
- Отсутствие производственных площадей = нарушения технологий изготовления продукции
- Заблокированные счета
- Изменение статуса в ЕГРЮЛ
Гипотеза: компания активно готовится к ликвидации и распродает остатки продукции со складов. Не заинтересована в качестве, может не выполнить обязательства.
Результат: завод стал доводить эту информацию до клиентов и вернул большую часть тех, кто уходил.
3. Неправомерное оказание услуг
Компания занимается экспертной оценкой в сфере атомной энергетики, заметила уход клиентов к конкуренту который предлагал более низкие цены.
Специфика работы состоит в том, что все выданные заключения должны быть согласованы со штатным расписанием. В штате должно быть минимум 24 сотрудника, и результаты оценки фиксирует каждый.
Проверка показала, что у конкурента в штате всего 6 человек, то есть выдаваемые заключения недействительны. Компания стала предупреждать об этом клиентов и смогла вернуть почти всех, кто уходил.
Рассматривайте информацию о контрагентах в разных разрезах. Научитесь выявлять риски и управлять ими — только так можно оставаться на шаг впереди конкурентов.
Источник: spark.ru