
На своем примере покажу логику отбора облигационных фондов в долгосрочный портфель. Что, как, зачем и почему в статье.
Постановка целей
Перед отбором облигаций в портфель (не буду каждый раз писать облигационные фонды) для себя нужно ответить на вопрос (ы):
- А зачем мне в портфеле нужны облигации?
- Какие цели я преследую, добавляя долговые бумаги?
А то некоторые покупают облигации в свои портфели бездумно. Типа все добавляют, а чем я хуже. Включить облигации в портфель дело нехитрое. Они должны быть в рамках вашей стратегии.
Я вижу две главные причины держать долговые бумаги в портфеле:
- Диверсификация, снижение риска, волатильности, просадок портфеля — это все слова синонимы. Смысл один.
- В моменты кризисов и просадок перекладываться из облигаций в подешевевшие акции (на всю котлету или на часть, сохраняя требуемые пропорции портфеля).
Определившись с ответами и смыслом владения облигациями, остается только определить: на какие фонды обратить внимание?
Как заработать на облигациях до 30% в год?!
Предварительный отсев
На Мосбирже обращается несколько десятков облигационных фондов. И чуть ли не каждый месяц появляются новые. Для начала можно сузить список кандидатов.
ВДО
Из кандидатов можно исключить высокодоходные облигации (ВДО). Причем как российские, так и иностранные.
Название высокодоходные, еще не означает, что инвестор будет получать более высокую ставку доходности. Недаром же второе название ВДО — это мусорные облигации . Часть эмитентов за время жизни ВДО обязательно объявят дефолт по своим обязательствам, что собственно снижает (иногда очень сильно) общий результат инвестиций. И итоговая доходность получается не сильно выше (а зачастую и ниже) вложений в государственные или надежные корпоративные облигации.
Когда в экономике страны все стабильно, ВДО могут показывать хорошие результаты, исправно выплачивать купоны. Но все меняется, когда наступает кризис. Во-первых, в разы вырастает вероятность дефолтов. Во-вторых, котировки ВДО (даже очень диверсифицированных фондов) падают не хуже рынка акций. Падение может составлять десятки процентов.
Где в этой схеме снижение риска портфеля или выгодное перекладывание из актива в актив в моменты просадок? Я этого не вижу. Поэтому ВДО сразу нет.
По данным от агентства Sвсего 4%» на годовом интервале до 26,9% на десятилетнем (для бумаг B класса).
Есть относительно свежие данные по российскому рынку от агентства НКР.
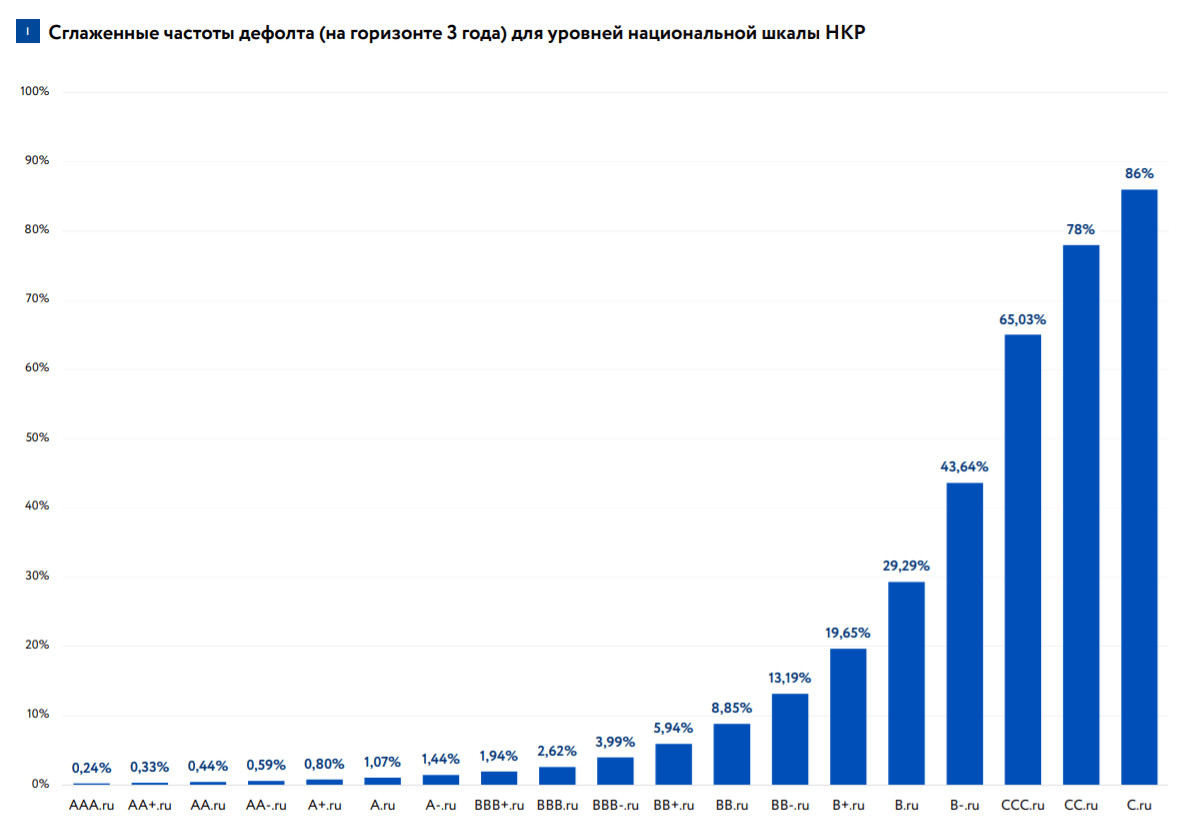
Вероятность дефолта эмитента на трехлетнем интервале с рейтингом BB составляет 8,85%. А дальше растет практически по экспоненте: 20-30-60-86%. При этом вероятность дефолта надежных эмитентов AAA — A- не превышает 1,4%.
Длинные бумаги
В среднем в облигациях действует правило — чем больше срок до погашения, тем большую доходность дает облигация. Но не всегда. Одновременно с этим мы получаем повышенную волатильность. Длинные бумаги легко могут прыгать в цене на десятки процентов. И в кризис и в моменты изменения процентных ставок в стране.
Как зарабатывать деньги на облигациях? 2 стратегии заработка на облигациях
Есть исследования, показывающие, что добавление длинных облигаций не дает дополнительной доходности по сравнению со среднесрочными, но увеличивает волатильность портфеля.
Иностранные фонды-матрешки
Здесь нужно смотреть на текущие условия (комиссии, налоги и доходность фондов).
Что мне не нравится:
- Двойные комиссии. Мы платим и российскому фонду и иностранному ETF (в виде скрытых расходов).
- В надежных облигациях низкая, практически околонулевая доходность. Большая часть которой будет уходить на комиссии. А брать фонды с более высокой доходностью тоже нет смысла (кредитные риски ВДО).
- Налоги. Многие фонды никак не оптимизированы под налогообложение. Некоторые платят 30% налога на прибыль, другие ноль.
- Валютный риск.
По совокупности факторов, владение валютными фондами может дать нулевую прибыль и даже способно приносить убытки.
Объясню на пальцах: есть фонд AMIG на облигации надежных американских компаний. Покупка идет через иностранный ETF LQD. Текущая доходность к погашению 2,1% годовых. То есть, если мы сейчас купим фонд AMG, то сможем рассчитывать на доходность 2,1%? Почти.
Нужно от этой цифры сминусовать все издержки.
Плата за управление фондом LQD — 0,14%, плата за управление AMIG — 0,69%, налог на купонный доход 30% — это будет около 0,63%. Итого у нас получились фиксированные расходы в 1,46% в год. На руки инвестору остается 0,6% годовой доходности. А мы еще не рассчитали возможный налог на прибыль и валютную переоценку, которая сразу загонит инвестора в минуса.
Почему нет? Ужасное сочетание потенциальная прибыль / издержки . В тех же акциях, при ожидаемой доходности рынка в 10-15% годовых, терять 1-2% в год на комиссиях и прочих расходах не так страшно. Львиная часть прибыли у тебя останется на руках. А в «неправильных фондах облигаций» терять на пустом месте половину прибыли (и даже больше) как по инвесторски.
Нет активным фондам
Я не против фондов с активным управлением. Хотя к ним тоже есть определенный ряд вопросов.
Мне не нравится в активных фондах неопределенность. По сути я завишу от управляющего и его стратегии, которая к тому же может меняться с течением времени. Сегодня работаем с короткими бумагами, завтра имеет смысл переключиться в длинные, как более доходные, вон облигации РосНано дают хороший купон, здесь отличная ВДО-шка, по которой дефолт маловероятен, а доходность просто отличная и т.д. и т.п.
Возможно такие фонды и показывают хорошие результаты. Но если рынок начинает валиться вниз, как поведет себе активный фонд? Будет падать вместе с ним или нет? Зависит от того, куда на данный момент управляющий вложил деньги. А это предсказать довольно трудно.
Поэтому лучше исключить неопределенные факторы.
Дорогие фонды
Все что дороже 1% — можно сразу смело скидывать в топку. Без комментариев.
Что берем в портфель?
Основная идея — нам нужны облигации надежных эмитентов со средней или короткой датой погашения (дюрация до 3-х лет).
Из надежных — это в первую очередь государственные бумаги. Фонды состоящие из ОФЗ. Либо корпоративные облигации инвестиционного рейтинга (не ниже BB).
В зависимости от стратегии:
- Если вы на просадке рынка акций рассчитываете сливать все облигации (или их большую часть), то выбор однозначно нужно делать на короткие бумаги (с коротким сроком погашения 1-3 года). Доходность которую будут приносить фонды, будет скорее всего просто приятным бонусом. Нам важно сохранить капитал для будущих покупок.
- Если рассматривать долгосрочный портфель, в котором всегда должна быть определенная доля облигаций, то можно расширить арсенал до фондов с дюрацией до 5 дет. Это даст небольшую прибавку к доходности, без существенного увеличения волатильности.
Как вариант можно комбинировать: держать несколько фондов с короткой и средней дюрацией. В моменты обвала в первую очередь продавать короткие бумаги, затем по мере восстановления котировок длинных облигаций продавать их.
Для понимания,приведу график как зависит доходность и волатильность от дюрации облигаций.
На графике российские индексы ОФЗ полной доходности с разной дюрацией с 2014 года:
- RUGBITR1Y — до года;
- RUGBITR3Y — до 3 лет;
- RUGBITR5Y — до 5 лет;
- RUGBITR10Y 0 от 5 до 10 лет.
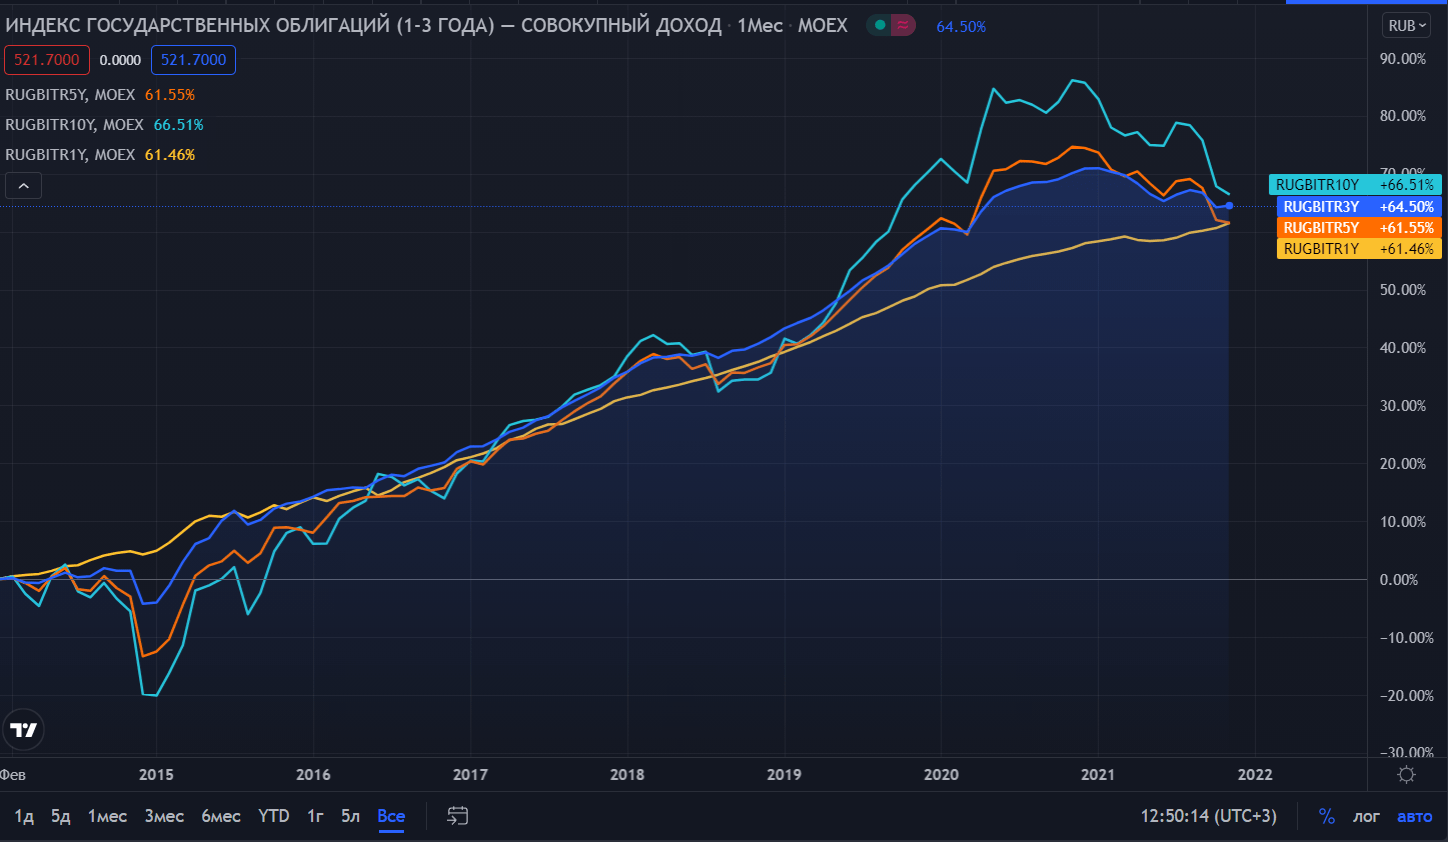
Обратите внимание, на почти 8-ми летнем интервале все они принесли примерно одну и ту же доходность. Но риски (волатильность) у более коротких бумаг были существенны ниже.
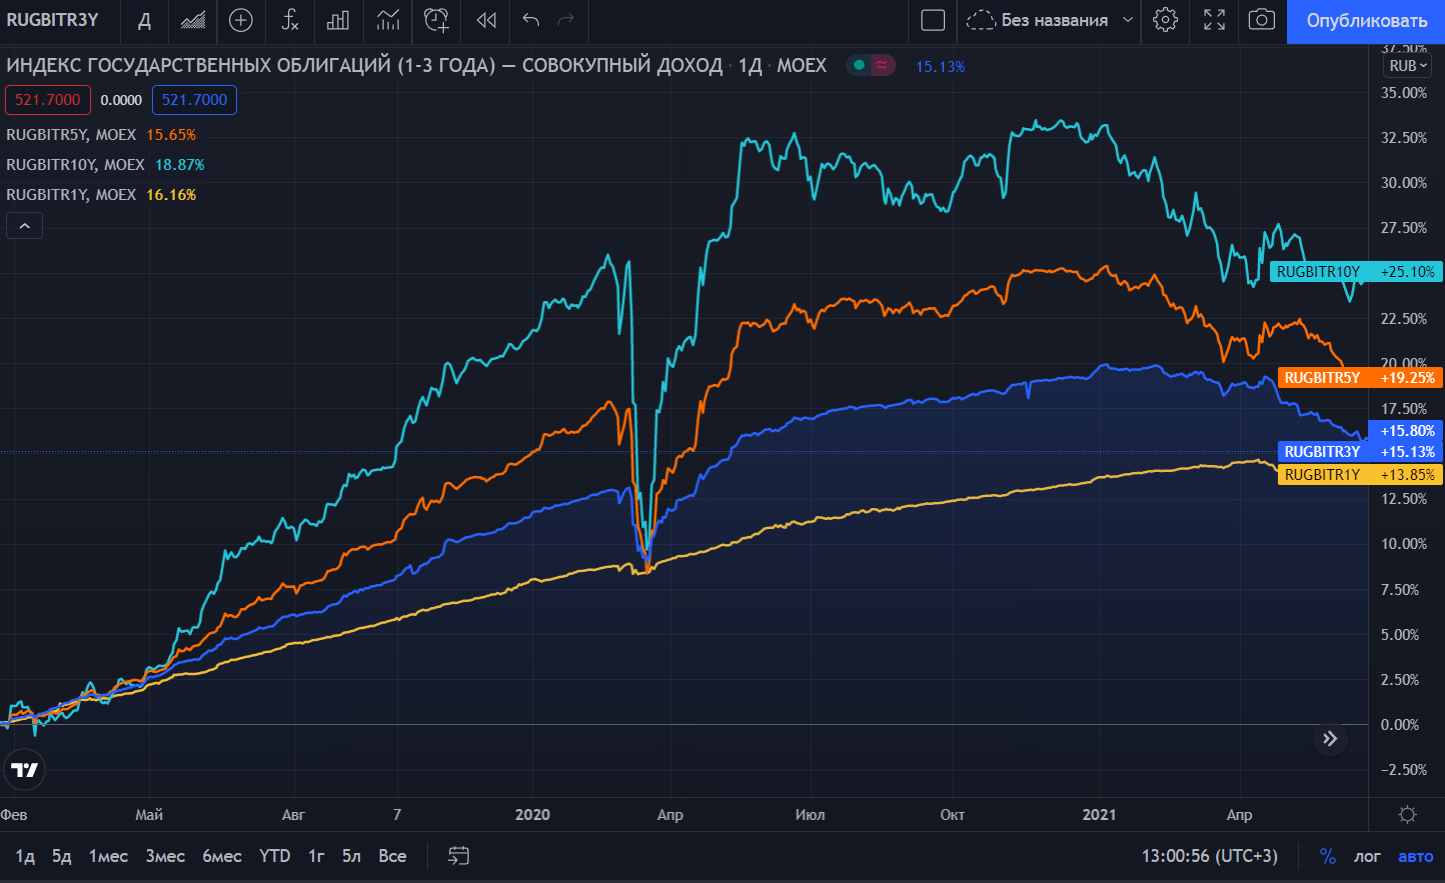
Это хорошо наблюдалось в мартовскую просадку 2020 года. Десятилетние ОФЗ падали на 15%, пятилетние на 8%, трехлетние всего на 3%, ну а коротыши (до года) даже и не заметили неприятностей на рынке.
Какие фонды подходят под наши условия?
Как не странно, на Московской бирже на текущий момент всего три фонда на ОФЗ.
| Наименование | Краткое описание | Комиссия, % |
| Сбербанк — Индекс МосБиржи государственных облигаций — SBGB | Все выпуски государственных облигации федерального займа РФ (ОФЗ). Средняя дюрация фонда — 5 лет. | 0,8 |
| РЕГИОН – Индекс МосБиржи государственных облигаций (1-3 года) — SUGB | Государственные облигации (ОФЗ) с дюрацией 1-3 года. | 0,8 |
| БСПБ — ОФЗ 1000 — SPBF | В составе ОФЗ с дюрацией 3 года (1000 дней). | 0,9 |
Сбер, несмотря на то, что он Сбер, я бы не стал брать сразу. Внутри фонда сборная солянка ОФЗ разных выпусков: от годовых до 15-20 летних бумаг. А как ведут себя длинные облигации в кризис мы видели на графиках выше.
Вторые два фонда подходят под условия, но . слишком мелкие фонды, ликвидность в стакане даже сейчас в спокойное время очень низкая. Всего по 2-3 заявки в обе стороны (не считая маркет-мейкера). Спред в стакане в 0,5 — 0,6% (для понимания у Сбера 0,1%). В «день великого кипиша», желающих продать наверное вообще не будет, маркет-мейкер расширит стакан до неприличия.
Мне такое счастье точно не надо. Я бы хотел не испытывать проблем с реализацией облигаций, а для этого нужна хорошая ликвидность.
Тогда обращаем внимание на корпоративные бумаги. Что у нас есть подходящего под наши цели? И как не странно, выбор опять невелик. Одни бумаги неликвидные, другие дорогие (с минимальным лотом в 50 тысяч рублей), третьи с активным управлением или непонятной стратегией.
В итоге я остановился на двух фондах:
| Наименование | Тикер | Краткое описание | Комиссия |
| ВТБ – Российские корпоративные облигации смарт бета | OBLG (ранее VTBB) | Корпоративные облигации РФ с дюрацией 2-3 года. | 0,71 |
| Сбербанк — Индекс МосБиржи рублевых корпоративных облигаций | SBRB | Облигации компаний РФ с дюрацией 1-3 года | 0,8 |
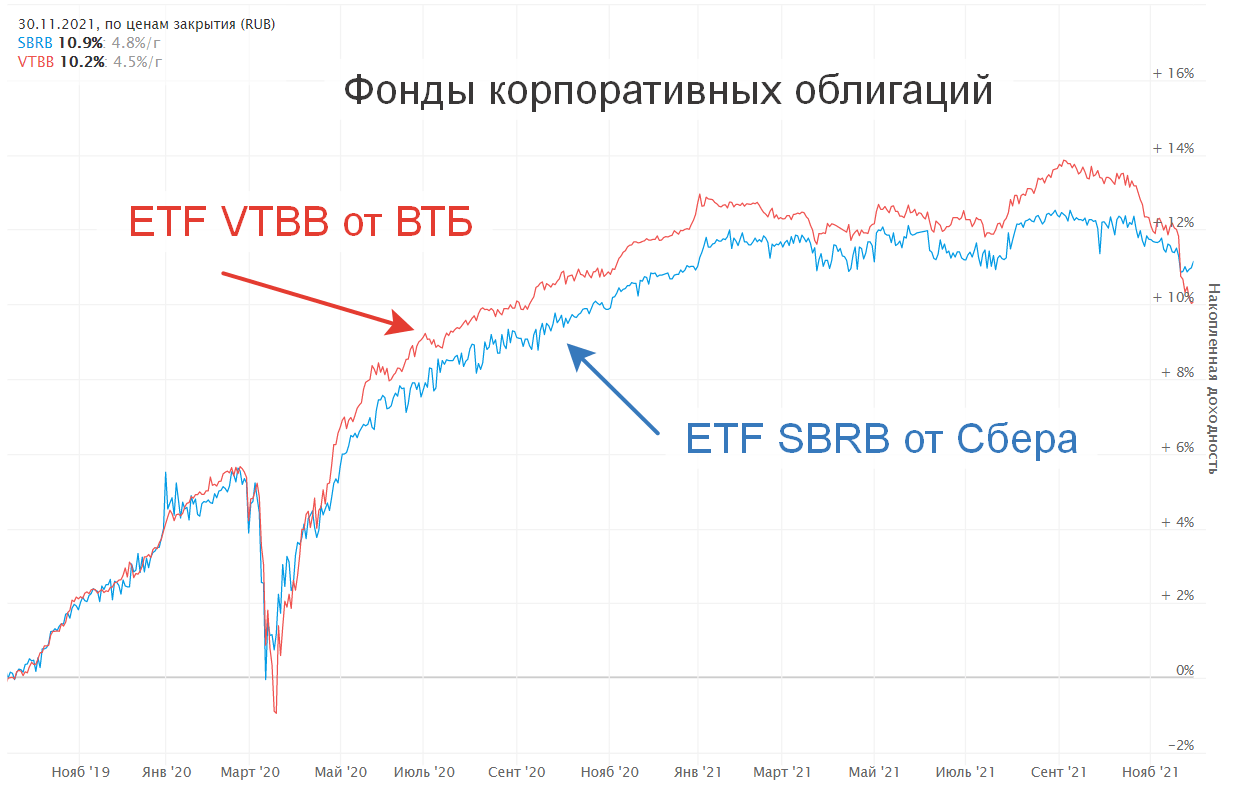
В принципе оба фонда достаточно большие и ликвидные. Стратегии (как и дюрация) плюс-минус похожие. Даже графики доходности ведут себя приблизительно одинаково. В последний кризис (март 2020) припадали примерно на один и тот же уровень (6,2% против 5,3%). Можно брать в портфель любой из них.
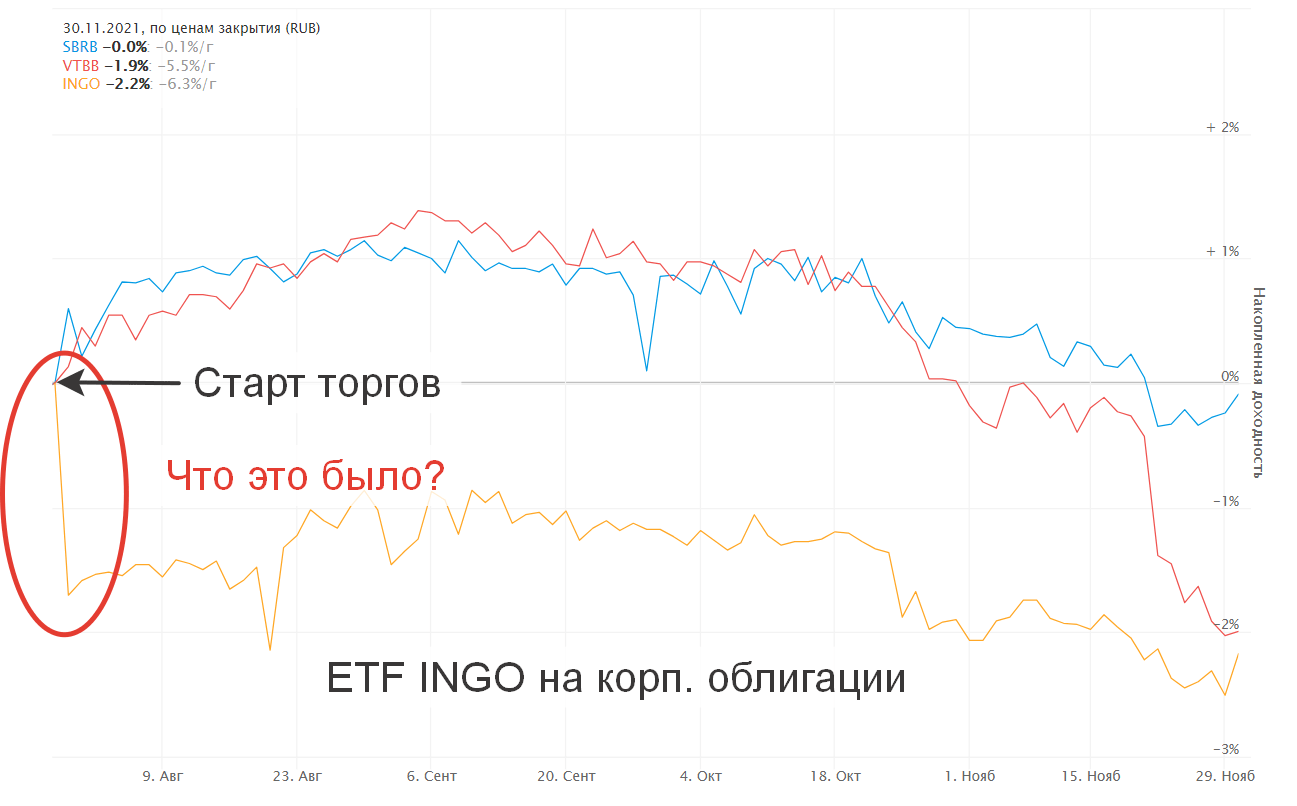
Еще можно присмотреться к фонду «Ингосстрах российские корпоративные облигации высокого качества (рейтинг BBB) c дюрацией 1-3 года (INGO)». Фонд подкупает комиссией всего в 0,4%. Но БПИФ пока новый (стартанул в августе 2021). Да и на старте что-то пошло не так, глядя на график (ниже) видим провал сразу на 2%. Возможно в будущем все устаканится.
И можно будет рассмотреть товарища как более выгодную альтернативу двум вышеперечисленным фондам.
Подводим итоги
SBRB от Сбера и OBLG (ex VTBB) от ВТБ на короткие корпоративные бумаги — неплохие кандидаты для включения в портфель.
Как я говорил выше, при желании портфель можно дополнить Сберовскими БПИФ на ОФЗ — SBGB. Сделав микс из фондов с разной дюрацией. Ну а дальше к примеру коротышей сразу скидывать при просадке рынка, а SBGB придерживать до лучших времен.
В следующей статье будем выбирать валютные фонды облигаций.
- Выбираем фонды на российские акции
- Выбираем ETF на американские акции
- Ищем выгодные фонды на развитые рынки
- Про выбор ETF на золото
- Выбираем ETF на развивающиеся страны
- Как составить инвестиционный портфель из фондов акций
- Отдельные облигации против фондов облигаций
- Сколько облигаций должно быть в портфеле?
- Алгоритм выбора фондов облигаций (текущая статья)
- Выбираем валютные фонды облигаций
- Золото в инвестиционном порфтеле — факторы За и Против.
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru
Без посредников: биржевые и внебиржевые облигации
На Московской бирже торгуются более 2000 различных облигаций. На внебиржевом рынке их еще больше. Что это такое и зачем инвесторам заключать сделки напрямую — в статье.

Биржевые облигации — это долговые бумаги, которые биржа регистрирует и одновременно допускает к торгам. Внебиржевая торговля, в свою очередь, позволяет инвестировать в облигации напрямую без участия площадки.
- Как эмитент выпускает облигации
- Что такое биржевые облигации
- Что такое внебиржевой рынок и внебиржевые облигации
- Как найти и купить биржевые облигации
- Как найти и купить внебиржевые облигации
- Кратко
Ещё по теме:
Как эмитент выпускает облигации
Компания может зарегистрировать облигации через Банк России, биржу или центральный депозитарий. Это закреплено статьей 20.1 закона 39-ФЗ «О рынке ценных бумаг».
Через Банк России регистрируют корпоративные, или классические, облигации. Эмитент подает документы в Банк России и регистрирует выпуск облигаций. С такими долговыми бумагами можно делать все что угодно — предложить своим сотрудникам, закрытому кругу инвесторов, торговать ими напрямую или разместить на бирже. Если эмитент продает такие облигации напрямую инвестору, они называются внебиржевыми.
Через биржу регистрируют биржевые облигации. Регистрация долговых бумаг через биржу быстрее и проще для эмитента с точки зрения оформления документов. Но такие облигации не могут распространяться по закрытой подписке среди ограниченного круга инвесторов.
Через центральный депозитарий регистрируют коммерческие облигации. Эти облигации должны размещаться по закрытой подписке ограниченному кругу инвесторов, если выполняется хотя бы одно из условий:
- облигации предлагаются только квалифицированным инвесторам;
- предлагаются не более 150 человек, за исключением квалифицированных инвесторов. Например, сотрудникам компании;
- сумма привлекаемых средств по облигациям в течение одного календарного года меньше миллиарда рублей;
- каждый инвестор покупает облигаций на сумму не менее 1,4 млн рублей.
Биржа и центральный депозитарий могут устанавливать дополнительные правила для регистрации биржевых и коммерческих облигаций.
Ещё по теме:
Что такое биржевые облигации
Биржевые облигации — это облигации, которые биржа регистрирует и одновременно допускает к торгам без обращения в Банк России. Закон 39-ФЗ «О рынке ценных бумаг» и Московская биржа накладывают на биржевые облигации следующие ограничения:
- владельцы биржевых облигаций могут получить только номинальную стоимость и купонный доход. При банкротстве эмитента владельцы получают права по обеспечению таких облигаций;
- биржевые облигации размещаются только по открытой подписке неограниченному кругу инвесторов. Исключения — ипотечные облигации и облигации для квалифицированных инвесторов;
- нельзя использовать залог для обеспечения по облигациям;
- выплаты номинала и купонов по облигациям осуществляются только деньгами, то есть биржевые облигации не могут конвертироваться в акции или другие активы эмитента;
- биржевые облигации не могут быть бессрочными.

Источник: аналитический отдел ООО «Ньютон Инвестиции»
Ещё по теме:
Что такое внебиржевой рынок и внебиржевые облигации
Не все компании хотят размещать свои ценные бумаги на бирже: не все готовы раскрывать финансовую информацию, а для кого-то размещение экономически невыгодно. Но получать инвестиции не обязательно через биржу. Можно продавать ценные бумаги инвесторам напрямую, то есть на внебиржевом рынке.
Внебиржевой рынок, или OTC-market (Over The Counter), — торговля ценными бумагами напрямую между участниками рынка, без биржи. Сделки могут проходить с помощью специальной платформы, похожей на доску объявлений, или между покупателем и продавцом по договору купли-продажи ценных бумаг. Он делится на организованный и неорганизованный внебиржевой рынок.
Организованный внебиржевой рынок предполагает, что сделки регистрируются в специальной системе, похожей на доску объявлений. В России существуют две самых популярных: MOEX Board и RTS Board.
Инвесторы и эмитенты могут рассылать объявления о сделках, формировать списки контрагентов, вести переговоры, оставаться анонимными и автоматически регистрировать сделки в центральном депозитарии.

Создание запроса на сделку в системе MOEX Board. Источник: материалы Московской биржи
Неорганизованный внебиржевой рынок предполагает, что покупатель и продавец заключают договор купли-продажи ценных бумаг напрямую. После сделки нужно обратиться в депозитарий и переоформить владельца ценных бумаг.
Поиск покупателя и продавца, переговоры о цене, проверка участников и оформление документов происходят в ручном режиме. Никаких четких правил нет.
Внебиржевые облигации — это облигации, которые соответствуют требованиям законов РФ и торгуются на внебиржевом рынке. Чаще всего это еврооблигации и облигации небольших российских эмитентов.

Источник: аналитический отдел ООО «Ньютон Инвестиции»
Ещё по теме:
Как найти и купить биржевые облигации
Биржевые облигации на Мосбирже можно найти через встроенный поиск. В нем нужно отметить галочку «Биржевые облигации».

На 29 декабря 2021 года поиск находит 1697 биржевых облигаций. Источник: сайт Московской биржи
Как найти и купить внебиржевые облигации
Через брокера. Если брокер предоставляет доступ к внебиржевому рынку, нужно изучить условия, предлагаемые инструменты и подать поручение на покупку или продажу ценных бумаг.
Через системы MOEX Board и RTS Board. К ним могут получить доступ даже физические лица. Нужно собрать необходимый пакет документов и оплатить комиссию. После подключения использовать торговый или web-терминал для поиска и заключения сделок.
Напрямую через договор-купли продажи. Как правило, при этом существует огромный риск встретить мошенников и лишиться капитала. Исключение — продажа ценных бумаг напрямую сотрудникам компании.
Кратко
- Биржевые облигации — это облигации, которые биржа регистрирует и одновременно допускает к торгам без обращения в Банк России.
- Выпуск биржевых облигаций проходит быстрее, потому что биржа одновременно проводит регистрацию и листинг.
- Плюсы биржевых облигаций для инвестора — высокая ликвидность, чаще всего доступны без квалификации, биржа сама составляет рейтинг эмитентов с помощью котировального списка. Минус — чаще всего нельзя купить облигации небольших эмитентов.
- Внебиржевые облигации — это облигации, которые соответствуют требованиям законов РФ и торгуются на внебиржевом рынке. В основном это еврооблигации и облигации небольших российских эмитентов.
- Плюсы внебиржевых облигаций — их почти столько же, сколько торгуется на бирже. Можно купить еврооблигации и облигации небольших эмитентов с высокой доходностью. Минусы — низкая ликвидность, высокий порог входа через брокера, часто доступны только квалифицированным инвесторам.
Данный справочный и аналитический материал подготовлен компанией ООО «Ньютон Инвестиции» исключительно в информационных целях. Оценки, прогнозы в отношении финансовых инструментов, изменении их стоимости являются выражением мнения, сформированного в результате аналитических исследований сотрудников ООО «Ньютон Инвестиции», не являются и не могут толковаться в качестве гарантий или обещаний получения дохода от инвестирования в упомянутые финансовые инструменты. Не является рекламой ценных бумаг. Не является индивидуальной инвестиционной рекомендацией и предложением финансовых инструментов. Несмотря на всю тщательность подготовки информационных материалов, ООО «Ньютон Инвестиции» не гарантирует и не несет ответственности за их точность, полноту и достоверность.

Артем Тюрин
Иллюстрация
Мария Толстова
Поделиться статьей
- Регистрация
- Вход
- Блог
- Справка
- Соглашение
- О компании
- Раскрытие информации
- Контактная информация
- Продукты партнёров
- Получателям финансовых услуг
- Информация депозитария
- Карта сайта
- Подписка «Огонь»
- Демосчет
- Безопасность
- Куда вложить
- Каталог
Доступно в Google Play Доступно в App Store Доступно в AppGallery Доступно в Galaxy Store Доступно в RuStore Доступно в GetApps
Общество с ограниченной ответственностью «Ньютон Инвестиции» осуществляет деятельность на основании лицензии профессионального участника рынка ценных бумаг на осуществление брокерской деятельности №045-14007-100000, выданной Банком России 25.01.2017, а также лицензии на осуществление дилерской деятельности №045-14084-010000, лицензии на осуществление деятельности по управлению ценными бумагами №045-14085-001000 и лицензии на осуществление депозитарной деятельности №045-14086-000100, выданных Банком России 08.04.2020. ООО «Ньютон Инвестиции» не гарантирует доход, на который рассчитывает инвестор, при условии использования предоставленной информации для принятия инвестиционных решений. Представленная информация не является индивидуальной инвестиционной рекомендацией. Во всех случаях решение о выборе финансового инструмента либо совершении операции принимается инвестором самостоятельно. ООО «Ньютон Инвестиции» не несёт ответственности за возможные убытки инвестора в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в представленной информации.
С целью оптимизации работы нашего веб-сайта и его постоянного обновления ООО «Ньютон Инвестиции» используют Cookies (куки-файлы), а также сервис Яндекс.Метрика для статистического анализа данных о посещениях настоящего веб-сайта. Продолжая использовать наш веб-сайт, вы соглашаетесь на использование куки-файлов, указанного сервиса и на обработку своих персональных данных в соответствии с «Политикой конфиденциальности» в отношении обработки персональных данных на сайте, а также с реализуемыми ООО «Ньютон Инвестиции» требованиями к защите персональных данных обрабатываемых на нашем сайте. Куки-файлы — это небольшие файлы, которые сохраняются на жестком диске вашего устройства. Они облегчают навигацию и делают посещение сайта более удобным. Если вы не хотите использовать куки-файлы, измените настройки браузера.
Условия обслуживания могут быть изменены брокером в одностороннем порядке в любое время в соответствии с условиями регламента брокерского обслуживания. Клиент обязан самостоятельно обращаться на сайт брокера за сведениями об изменениях, произведенных в регламенте брокерского обслуживания и несет все риски в полном объеме, связанные с неполучением или несвоевременным получением сведений в результате неисполнения или ненадлежащего исполнения указанной обязанности.
Источник: gazprombank.investments
Корпоративные облигации на Московской бирже
Что такое корпоративные облигации на Московской бирже? В статье про государственные облигации я рассказал, как просто человек может дать в долг нашему государству. Если вы еще не читали статью, то я советую ее почитать.
Оглавление скрыть
А сегодня я расскажу вам про корпоративные облигации на Московской бирже– их выпускает не государство, а частные компании. У этих облигаций выше доходность, но и выше риск дефолта.
Когда компания эмитирует облигации, она берет деньги в долг. В долг даете вы, когда покупаете облигацию, или несколько. Затем компания потихоньку, каждые полгода или раз в квартал платит купон – проценты по долгу. На последнем этапе, когда компания закрывает долг, она выплачивает также тело кредита. Даты платежей по долгу, и дата полного возврата тела вашего кредита всегда известны заранее.

В этот раз будет с примерами. Рассмотрим выпуск рублевых облигаций ЦР БО-01 (RU000A104TG3) с текущей годовой доходностью купона в 22% годовых. БО означает биржевые облигации, 01 это номер выпуска, а RU000A104TG3 – это уникальный идентификатор облигации.
Что такое корпоративные облигации
Корпоративные облигации на Московской бирже – это ценные бумаги компаний для тех, кто готов инвестировать в развитие крупного и среднео бизнеса. Эти облигации выпускает не государство, а компании. У них выше риск и доходность. С такими облигациями вы должны оценивать кредитный рейтинг каждой компании, оценивать платежеспособность компании и выяснять для себя, готовы ли вы дать ей в долг или нет. Когда вы покупаете облигацию, вы выдаете компании деньги в долг.
Сначала вы должны провести оценку эмитента и разобраться в условиях выпуска: сроки погашения, размер и период купона. Это нужно оценивать в первую очередь.
Источником этих сведений может стать документация по выпуску. Эта документация доступна в карточке эмитента на сайте Мосбиржи. На сайте самой компании полной информации для инвесторов в облигации обычно не сыскать.
Самому выяснять все параметры выпусков достаточно сложно и трудоемко. Намного проще использовать сервисы оценки облигаций. Я использую сервис СмартЛаба. Также хороший сервис есть у УК ДОХОДЪ, но там часто подглючивает калькулятор доходности облигаций.
Итак, по карточке облигаций мы видим, что они рублевый, их номинал – тысяча рублей, а купон выплачивается аж каждые 30 дней. Это довольно редкое явление – как правило, купоны платят не чаще четырех раз в год.
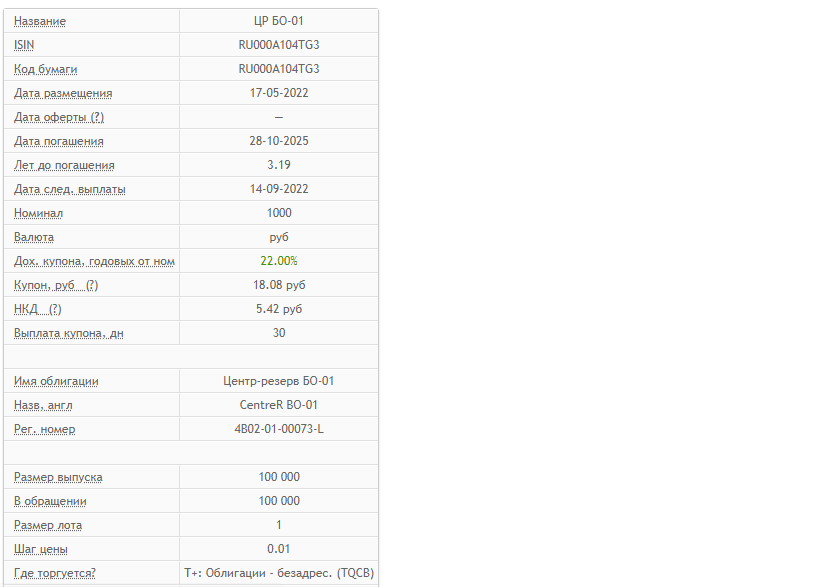
Каждый купон будет приносить нам по 18 рублей дохода, на каждую облигацию, то есть, по 1,8% в месяц.
Погашение данной облигации состоится в 2025 году, 28 октября. Тогда компания должна выплатить нам весь номинал.
Что такое оферта или put-опцион
Иногда корпоративные облигации на Московской бирже продаются с опционом put. Что это значит? Это значит, что эмитент обязан выкупить все облигации по требованию их владельцев. Возможность досрочного погашения иногда также называют офертой. Это позволяет «вытащить» деньги из облигаций, если вы в них застряли.
Также, перед наступлением даты досрочного погашения, чаще всего меняется ставка по будущим купонам. Если ставка оказывается хорошей для инвестора, он чаще всего принимает решение не продавать облигации, а удерживать их в портфеле дальше.
Оферты на досрочное погашение имеются у очень многих корпоративных облигаций. Возможность предъявить облигации к выпуску – отличный шанс выйти из актива с прибылью.
Чаще всего, раз есть оферта, то ставка купона определена не для всех периодов. Обычно для первых трех годовых купонов гарантируется ставка, а дальше – как пойдет. Таким образом эмитент защищается от резкого изменения ключевой ставки ЦБ РФ, чтобы его обслуживание долга не стало внезапно слишком уж дорогим.
Как я уже говорил, перед офертой эмитент должен опубликовать актуальные ставки на будущие купоны. Если они будут вам невыгодны, вы всегда можете выйти из игры на оферте.
Также, есть такие выпуски, где размер всех купонов определен заранее, но оферта все равно есть. Такой шаг повышает популярность эмитента среди держателей облигаций. Если ставка купона стала со временем ниже рынка – такую облигацию можно закрыть по оферте.
Как именно вы погашаете облигации по оферте, будет зависеть от вашего брокера. Есть брокеры, делающие все сами, но обычно они за такие услуги берут небольшую плату – в районе полутора тысяч рублей. А есть те брокеры, где процедура будет бесплатной, но все придется делать самому: самостоятельно известить компанию о намерении погасить облигацию. После чего в нужный день, в специальном окошке «Квика» вам нужно будет совершить оферту.
К комиссии брокера еще добавляется комиссия депозитария. Депозитарий – это как бы место хранения всех ваших биржевых актиWow. Обычно комиссия депозитария не выше комиссии брокера.
Доходность корпоративных облигаций
Корпоративные облигации на Московской бирже – какая доходность? Реальная доходность облигаций никогда не равна купонной. Все дело в том, что ключевая ставка ЦБ меняется, и вслед за ней меняется и цена на облигации. О том, как ставка влияет на цены на фондовом и долговом рынке России, я рассказал здесь.

Узнать цену и доходность вы можете на бирже. Для этого нужно посмотреть на цены и доходности имеющихся заявок, то есть узнать, под какую доходность торгуются бумаги прямо сейчас, в моменте.
Для этого нужно лишь зайти в биржевой терминал, и посмотреть заявки на продажу и покупку. Снизу будут те, кто хотят купить, сверху – те, кто хотят продать. Цена – это проценты от номинала. Если цена лучшей покупки к примеру, 97%, то это значит, что облигация торгуется за 97% от номинала. Почти все облигации имеют номинал в 1000 рублей, и в нашем примере мы получаем цену облигации в 970 рублей.
Получается, что она торгуется с дисконтом к номиналу. ОФЗ чаще всего торгуются с премией к номиналу, то есть, цена облигации выше ее номинала.
Доходность облигаций по версии Мосбиржи
Есть два вида доходности – простая, и эффективная. Простая – это когда вы просто снимаете все купоны и тратите на свои нужды. Эффективная доходность – это доходность с учетом реинвестирования всех купонов по той же ставке, по которой была сделана первая покупка. Иными словами, это как вклад с капитализацией процентов. Доходность с капитализацией будет выше.
Но увы, эффективная доходность далека от реальности. К примеру, вы никак не сумеете произвести реинвестирование всех купонов под одну и ту же ставку. Ведь ставка ЦБ меняется, и иногда по нескольку раз за квартал. Кроме того, купонные выплаты по облигациям при небольшой сумме инвестирования просто не позволят вам купить на них новые облигации.
Еще минус эффективной доходности в том, что она рассчитывается по текущей цене, а не по номиналу. Как вы помните из примера, номинал облигации отличался от реального курса на 3%. Это в моем примере есть дисконт. А если мы имеем облигацию с премией, то потеряем на ней еще пару процентов от номинала. Это тоже снизит реальную эффективную доходность.
В общем, так или иначе, эффективную доходность сама Мосбиржа считает не очень-то и правильно. Поэтому не стоит ориентироваться на безумные цифры в десятки тысяч процентов к дате погашения. Чаще всего такие облигации на деле являются самыми обыденными, а вся фишка в том, что доходность рассчитана биржей неверно. Такая уж она, Мосбиржа!
Лучше ориентироваться на купонную доходность, и учитывать текущую цену от номинала. Чтобы было с чем сравнивать, сравнивайте доходности с ОФЗ. Это позволит вам понять, насколько хороша облигация. Но дело не только в доходности. Есть еще такая штука, как кредитный риск.
Кредитный риск эмитента
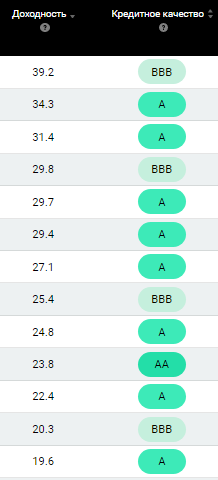
Корпоративные облигации на Московской бирже несут кредитный риск. Кредитный риск – это риск дефолта заемщика, то есть риск того, что компания либо не будет вам платить купоны, либо просрочит купоны, либо не вернет тело долга – номинал бумаги.
Быстрее всего оценивать кредитный риск по кредитному рейтингу. Рейтинги присваиваются эмитентам в целом, но также отдельный рейтинг может быть и у каждого отдельного выпуска.
Я скажу так: хорошо будет уже то, что рейтинг у компании вообще есть. Международный аудитор и составитель рейтингов («Фитч» или «Мудис») не будет распыляться на какую попало компанию. Раз компания вообще имеет рейтинг, значит она достаточно сильна и имеет вес.
У нашего примера – облигации «ЦЕНТР-РЕЗЕРВ БО-1» кредитный рейтинг на уровне «А». Это означает «обязательства высокого качества» – третий из самых высоких кредитных рейтингов. Это очень хороший рейтинг, означающий высокую надежность и платежеспособность компании. Ведь даже у Тинькофф-банка, рейтинг всего BB-, то есть, спекулятивный.
А вот рейтинг гособлигаций – это рейтинг всей страны. Еще он называется «суверенный рейтинг». У России сегодня рейтинг Baa1, что означает «обязательства ниже среднего качества». Кредитные рейтинги как компаний, так и стран непостоянны, и меняются в зависимости от текущей ситуации. К примеру, в 1997-м, перед дефолтом, у России был крайне негативный «мусорный» рейтинг.
Если бы рейтинга не было, дефолт унес бы куда больше денег инвесторов в 1998-м.
Как реализуется кредитный риск
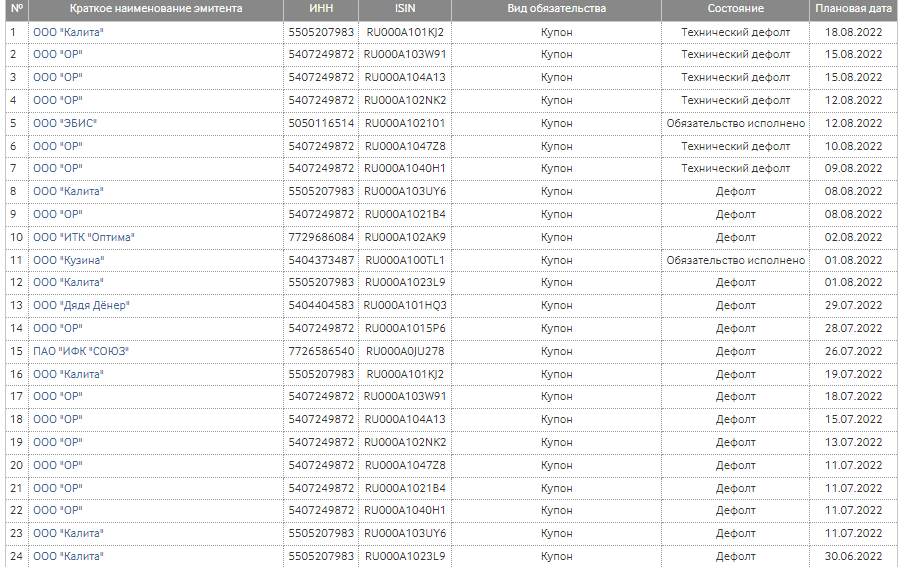
Пример того, как реализуется кредитный риск, мы можем видеть по истории с ООО «Калита».
Дано: крупная компания, занимающаяся оптовой торговлей нефтепродуктами. Нефтетрейдер, то есть. Один из самых стабильных бизнесов. Кредитный рейтинг на уровне B+, то есть стабильный. Казалось бы, что может случиться?
А случилось вот что: компания не справилась с возросшей кредитной ставкой ЦБ, которая автоматически вылилась в удорожание всех кредитов компании, как старых, так и новых. Несмотря на высокую маржинальность бизнеса, компании ничего не осталось, кроме как объявлять дефолт.
Из крупнейших корпоративных дефолтов можно также отметить облигации «Трансаэро» – одного из крупнейших авиаперевозчиков страны. Тогда очень многие инвесторы потеряли свои деньги. Еще можно отметить дефолт по облигациям Объединенной вагоностроительной компании, ОВК.
Это не просто какой-то третьесортный эмитент, а практически монополист в области производства грузовых вагонов. Кредитные рейтинги компании были высокие, так что имейте ввиду – даже высокий кредитный рейтинг не гарантирует то, что вы получите свои деньги назад. Долг есть долг, и долги иногда не возвращают – такова жизнь. Поэтому нужно применять широкую диверсификацию. Если у вас денег меньше, чем на 25-35 разных выпусков, не стоит даже и думать об инвестировании в облигации.
Кстати. Если вы заглянете на страничку Мосбиржи, посвященной дефолтам, вы увидите, что в этом году дефолтов стало довольно-таки много. Но все же, по сравнению с общим количеством корпоративных облигаций на рынке, можно примерно вывести формулу: дефолт объявляет 1 заемщик из 50. А дефолты государств – вообще событие из ряда вон.
Рыночный риск облигации
Кроме кредитного риска, корпоративные облигации на Московской бирже несут также рыночный риск. Этот риск заключается в резком изменении экономических условий страны, а именно в повышении или снижении ключевой ставки ЦБ РФ резко и внезапно.
От этого риска вас, увы, не спасут ОФЗ. Если кредитный риск в ОФЗ в целом устраняется, поскольку у нашей страны сейчас огромные доходы от нефтегаза, и в целом крупные резервы, многократно превышающие совокупный внутренний и внешний долг, то рыночный риск просто так не убрать.
Он одинаково влияет как на корпоративные облигации, так и на государственные и муниципальные бумаги. Этот риск связан со ставкой ЦБ РФ. Если ставка резко падает, облигации начинают резко расти. Доходность будет снижаться. А если доходность резко растет, вслед за быстрым ростом ключевой ставки, то цена облигаций тоже упадет.
Как проявляет себя рыночный риск
Окей, давайте перенесемся в прошлое ненадолго. Представим, что вы в октябре 2014 года вложились в государственные облигации России со сроком погашения в один год, по ставке в 9,5%.
Проходит чуть меньше двух месяцев, и в черный вторник 16 декабря 2014 года рубль невероятно быстро рушится. ЦБ экстренно созывает Совет директоров, они резко принимают решение поднять ключевую ставку аж до 17% годовых.
Ключевая ставка влияет на всю экономику, об этом я писал в статье про ключевую ставку ЦБ. Раньше у вас были вклады под 9% и облигации под 9,5%. А сейчас – вклад под 18%, и облигации под 9,5%. Облигации резко стали невыгодны. Если вы решите их продать, то вам естественно, нужно найти покупателя. А кто будет покупать невыгодные облигации?
Никто.
В результате, люди в панике, стремясь найти покупателей, снизили тогда цену порой до 20% за стоимость всего выпуска. Вот и вложился в облигации, да? Так что не все так просто, друзья.
С другой стороны, люди с нервами покрепче, могли просто держать бумаги до конца, пока не придет срок погашения. Но все же, на инфляции в таком варианте ваши деньги бы солидно погорели.
Бывает и другое: в декабре 14-го люди с очень крепкими нервами, могли покупать выпуски с доходностью свыше 100% годовых, которая складывалась из дисконта к цене погашения. Да, в том году некоторые действительно сняли крупный куш.
Доходность после налогов
Эффективная доходность облигации из нашего примера на сегодня составляет чуть выше 18% годовых. Но не стоит забывать о том, что облигации – это доходный инструмент, а с любого дохода любой гражданин обязан платить налоги.
Налог на доходы физических лиц (НДФЛ) взимается в том числе и с дохода по облигациям. К счастью, вам не придется самим считать и оформлять свои налоги, налог с вас вычтет либо эмитент, либо сам депозитарий при расчетах ставки купона.
И это очень даже меняет картину. 18% годовых на наших глазах превращаются в 15,92%, если отнять НДФЛ по стандартной ставке 13%.
В результате, наша облигация в итоге принесет нам чуть больше, чем самый выгодный вклад на момент публикации статьи. И это при том, что вклад защищен Агентством страхования вкладов, а облигация – не защищена. Выходит, что разница между вкладом и облигацией не такая уж и существенная.
Конечно, никто не отменяет того, что вы можете выбрать облигацию более низкого кредитного рейтинга, которая будет приносить вам намного более ощутимый доход. По самым доходным облигациям, их так и называют – высокодоходные облигации – ставка порой приближается к сотне процентов годовых. Но если вкладывать в такие выпуски, то вам обязательно нужно разносить ваши инвестиции по эмитентам из разных отраслей экономики. Иначе можно прогореть, если один из секторов вдруг просядет, к примеру, нефтегаз, а у вас в портфеле будут облигации только нефтегазовых компаний России.
В идеале охватить своим облигационным портфелем все отрасли нашей экономики, чтобы быть полностью защищенным. Ну и конечно же, в откровенные мусорные облигации вкладывать точно не стоит.
Стоит ли вкладывать в корпоративные облигации России?
Итак, мы узнали о том, что корпоративные облигации на Московской бирже сегодня – достаточно надежный инструмент сохранения капитала. Я не скажу вам, что на них можно сделать триллионы, нет. Понятно, что ставка по большинству облигаций не перекроет элементарную продуктовую инфляцию. Но время и сложный процент могут сделать свое дело.
Давайте предположим, что в августе 2008 года вы вложились в 25 выпусков корпоративных облигаций с наилучшим кредитным рейтингом. Вы инвестируете каждый год по 120 000 рублей, сколько получится на текущий момент?
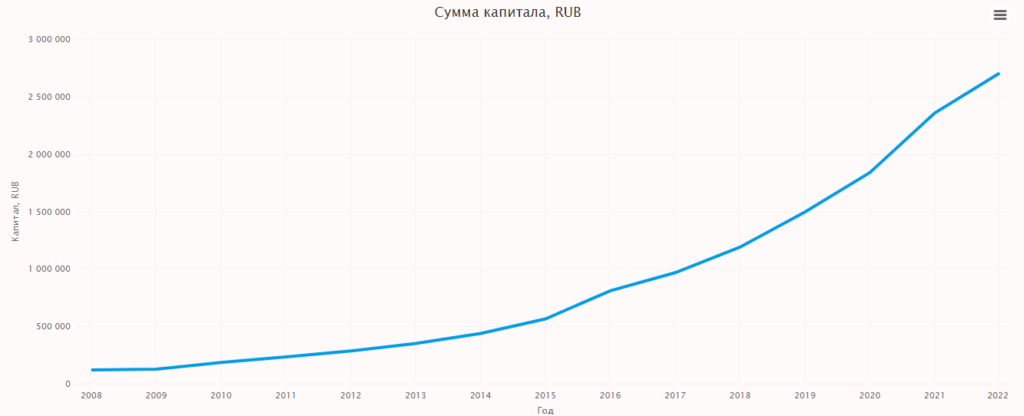
Около 2 700 000 рублей. И в отличие от рынка акций, график ваших средств на счете очень и очень плавен, спокойно идет вверх. Сложным процентом, годовая доходность такого портфеля составляет почти 11%. И это – самые надежные и качественные выпуски, прошу заметить. Ставка по таким редко превышает 15% годовых.
А ведь вы можете выбрать себе ВДО со средней ставкой в 50% годовых. Только в этом случае нужно помнить про обширную диверсификацию. Не вкладывайте в высокодоходные облигации, если у вас средств на счете меньше, чем на 20-35 разных выпусков! Более подробно мы раскрываем тему в нашем курсе по облигациям.
Также, мы сегодня выяснили с вами, что при работе с корпоративными облигациями нужно давать оценку кредитному качеству каждого эмитента, проводить анализ – стоит ли давать этой компании в долг?
Чем выше кредитный риск эмитента, тем выше и доходность. Зависимость доходности и риска в целом – основная аксиома любого финансового рынка.
Не стоит забывать и о налогах, ведь уплата НДФЛ очень ударит по вашей итоговой доходности.
Помните также о том, что в случае дефолта заемщика вам никто не вернет деньги. Да, вы конечно можете возразить, что держатели облигаций получают первое право получить имущество компании-должника на процедуре банкроства. Но на деле, если у вас сумма меньше 20-30 миллионов рублей, про это можно забыть. Вы что, поедете судиться в Москву, и судиться годами, ради 10-20 тысяч? Ради сумм в миллион-два можно попытаться, но скорее всего, все имущество уйдет самым крупным держателям, ведь коррупцию никто не отменял.
Помним
- Хотите по-простому – вкладывайте в ОФЗ. Хотите доходность выше вклада с аналогичной надежностью – вкладывайте в облигации компаний с высоким кредитным рейтингом. А если хотите с валидолом в руках сидеть каждую дату купона в ожидании дефолта – выбирайте высокодоходные облигации.
- Риск и доходность – связанные вещи. Никто не даст вам доходности по бумаге в 50% годовых без хорошего риска.
- Учитывайте в расчетах налоги, потому что иногда они могут очень сильно снизить вашу итоговую прибыль.
- Корпоративные облигации точно понравятся вам, если вы любите много читать и хорошо считать. Едва вложившись, вы начнете мониторить новости по каждому эмитенту, это я вам гарантирую почти на все 100%. Работа с облигациями – это интересно, хотя и не так азартно как рынок акций, но зато и не так рискованно.
Источник: xn—-dtbjkdrhdlujmd8i.xn--p1ai