
В этой статье я постараюсь кратко, но в тоже время максимально полно и простыми словами рассказать всю основную информация по облигациям. Основные виды облигаций, их характеристики и параметры, от чего зависит доходность и сколько можно заработать. Это будет своего рода краткий курс для начинающих.
В последнее время наблюдается просто невероятный рост заинтересованности населения по поводу облигаций. Одной из главных причин — это выпуск минфином народных облигаций, которые может приобрести любой человек и предлагающих доход, немного выше, чем по банковским вкладам. Соответственно, люди начинают искать информацию по данному вопросу, как альтернативу депозитам.
Действительно, по ценным бумагам можно получать прибыль больше классических депозитов. Но многие не совсем представляют, что же представляет собой облигации. В отличии от привычных нам вкладов, облигации имеют множество различных характеристик и особенностей, напрямую влияющие на итоговую доходность.
Облигации для начинающих: как заработать? Доходность, купон, виды облигаций
И новичок просто теряется от многообразии возможностей, доступных для покупки. Что выбрать из несколько сотен обращающихся на рынке и самое главное, куда обращаться, чтобы приобрести облигации.
Основы
Облигация — это ценная бумага, дающая право ее владельцу на получение заранее известного дохода в будущем в виде выплат по купону и полное погашение в конце срока по номиналу.
Проводя аналогию с банковскими вкладами, вы покупаете облигацию (открываете вклад) по заранее известным условиям доходности (процент по вкладу). За это время вы получаете купонный доход (проценты по вкладу). По истечении срока — облигация погашается (вклад закрывается) и вам возвращают деньги (тело депозита).
Пример довольно условный, так как по долговым ценным бумагам есть еще много других параметров, кардинально отличающих их от банковских вложений.
Одно можно сказать точно.
Доходность по облигациям практически всегда превышает банковскую.
Облигации выпускает эмитент с целью привлечения денежных средств. В большинстве случаев — это гораздо дешевле, чем брать кредит и позволяет собрать необходимую сумму в кратчайшие сроки. Покупая облигацию — вы даете кредит эмитенту и зарабатываете на том, что он пользуется вашими деньгами в течение определенного времени.
Параметры облигаций
Какие параметры есть у банковских вкладов? Обычно это проценты по вкладу, срок вклада, максимальная и минимальная сумма, возможность пополнения и снятия. У долговых бумаг спектр более широкий:
- номинал;
- рыночная цена;
- срок обращения;
- размер и вид купона;
- периодичность выплат;
- 2 вида доходности;
- вид облигаций;
- оферта;
- дюрация;
- кредитный рейтинг.
Вкратце пробежимся по ним, для более лучшего понимания.
Номинальная стоимость
Каждая облигация имеет номинал, который будет будет оставаться постоянным. Обычно номинал облигаций, обращающихся на российских биржах равен 1 000 рублей. Это так называемое тело депозита. Выпустили облигации за 1 тысячу за штуку, но в течение времени их стоимость может меняться. Например, будет большой спрос и за них могут давать больше.
Такие облигации легко продаются на 10-20% выше их номинальной стоимости.
Верно и обратное. В неблагоприятных ситуациях, цена на рынке может быть ниже номинала.
Облигация всегда погашается по номиналу.
Независимо от цены, за которую вы купите облигацию — по истечении срока обращения, эмитент выплатит вам сумму, эквивалентную именно номиналу бумаги.
Рыночная цена
Это стоимость облигаций на рынке на данный момент, цена, за которую вы можете ее продать, не дожидаясь срока погашения. Она может быть как выше, так и ниже номинальной. Определяется реальным спросом и предложением на рынке.
Срок обращения
Все облигации выпускаются на ограниченный срок, это может быть и 1 год и 5 лет или даже 10-30 лет. За это время владельцу выплачивается купонный доход. По истечении срока, ему возвращается номинальная стоимость облигации.
Покупая облигации с длинным сроком обращения инвесторы будут получать заранее известный доход за время владения, что бывает очень выгодно.
В начале 2016 года, когда резко подскочила ставка рефинансирования, облигации федерального займа с погашением через 10-15 лет, давали доходность в 15-16% годовых. Приобретя их в тот момент, можно было зафиксировать высокую доходность на весь срок обращения.
Форма выплаты доходов
Дисконтные — размещаются на бирже по цене ниже номинала, а погашаются именно по номиналу. Эта разница как раз и образуется доход инвестора. Например, компания продает облигацию за 800 рублей с номиналом 1000 рублей. В момент погашения инвестор получает номинал или 200 рублей прибыли, что составляет 25% доходности.
Купонные — облигация выпускается по номиналу. По ним предусмотрены выплаты определенного процента (купона). Периодичность может быть раз в квартал, полгода или год. Купонный доход начисляется каждый день. Но выплачивается владельцам только в дату выплаты купона, которая заранее известна.
Например, облигация номиналом 1 000 рублей с купонным доходом 12% годовых и выплатами 2 раза в год означает, что каждые полгода вы получаете 6% или 60 рублей.
Сумма купонного дохода, накопленная по облигации, но еще не выплаченная владельцу называется накопленный купонный доход (НКД). Он закладывается в цену облигации, делая ее дороже. В момент выплат по купону в положенный срок, купон обнуляется и начинает накапливаться до следующей даты выплат.
При продаже, не дожидаясь выплат по купону, покупатель обязан помимо самой стоимости облигации заплатить ее владельцу и за накопленный купонный доход. И наоборот, покупая облигацию — ее цена увеличивается на НКД. Это позволяет не терять начисленную прибыль владельцам и поддерживать высокую ликвидность на долговом рынке.
Обычно новички с трудом понимают принцип действия НКД. Поэтому вот вам небольшой пример.
Облигация за 1000 рублей. Доходность 12% годовых. Выплаты по купону 2 раза в год или 6% (60 рублей) каждые полгода. После выплаты купона, на следующий день начинается накапливаться новый купонный доход. Каждый день НКД увеличивается.
За месяц на 1%, за 3 месяца — 3% и так далее. Если вы решите продать облигацию за месяц до наступления купонных выплат, то помимо самой стоимости в 1 000 рублей, вы получите от покупателя еще 5% или 50 рублей в виде накопленного купонного дохода (за 5 месяцев владения с момента последних выплат).
Покупатель, уплатив вам НКД — 50 рублей, через месяц — получит полный размер купона — 60 рублей (6%), тем самым компенсировав свои затраты и получив прибыль, пропорционально времени владения.
НКД позволяет не терять начисленный, но еще не выплаченный доход в связи с досрочной продажей. Это одно из самых главных преимуществ перед банковскими вкладами.
Доходность
Доходность может быть двух видов:
- номинальная или купонная;
- к погашению.
По номинальной, доходность рассчитывается исходя из суммы прибыли, получаемых по купонным выплатам. Если купон, выплачивается раз в год в размере 120 рублей при номинальной цене облигации — 1000 рублей, то получаем 12% годовых.
Но как правило, рыночная цена всегда отличается от номинальной. Поэтому лучше использовать доходность к погашению. Этот параметр показывает вашу прибыль на каждый вложенный рубль.
Например, если купон составляет 12% от номинала в тысячу или 120 рублей и в то же время рыночная стоимость облигации будет 1100 рублей, то покупая их по такой цене, доходность к погашению снижается. Вы вложите на 100 рублей больше, а получите аналогичный доход.
120 рублей прибыли при вложениях в 1100 рублей соответствует реальной доходности в 10,9% годовых.
Важно. Существует гарантированная возможность дополнительно получать 13% прибыли от покупки облигаций, помимо купонного дохода.
Доходность к погашению делится на 2 вида:
- простая — без реинвестирования купонных выплат;
- эффективная — с учетом реинвестирования.
Классификация облигаций
В зависимости от эмитента, долговые бумаги делят на 4 вида. Каждый из них имеет свой рейтинг надежности и доходности.
- Государственные — выпускаются правительством. В России они называются облигации федерального займа или ОФЗ. Инициатор выпуска — министерство финансов.
- Муниципальные или субфедеральные — эмитент, местные (региональные) власти. Например, облигации Томской области (Московской, Ленинградской).
- Корпоративные — выпускают коммерческие компании, например Сбербанк, Газпром.
- Еврооблигации — номинируются в иностранной валюте (обычно доллары и евро). Ввиду высокой стоимости одного лота (от 100 000 долларов) они будут не совсем интересны для частных инвесторов.
Облигации федерального займа
Самые востребованные долговые бумаги на российском рынке. Выпускаются на срок от 1 года до 30 лет. Номинал — 1 000 рублей. Главное различие в выплатах по купонному доходу.
Государственные бумаги бывают следующих видов:
- ОФЗ-ПД (постоянный доход) — размер купона фиксируется на весь срок обращения.
- ОФЗ-ФК (фиксированный купон) — установлен один размер купона на несколько лет вперед (например 8% на 3 года), далее он меняется на 7%.
- ОФЗ-ИН (индексируемый номинал) — фиксируемый размер купона, но номинальная стоимость облигации постоянно меняется в зависимости от инфляции.
- ОФЗ-АД (амортизация долга) — периодическое погашение основной суммы долга в момент купонных выплат.
Доходность и риски
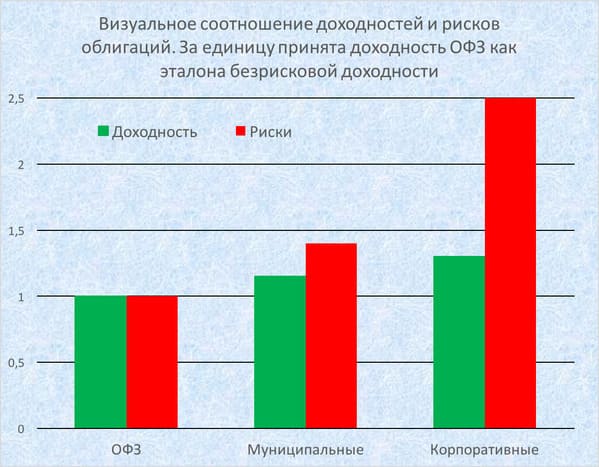
Существует прямая зависимость доходности долговых бумаг и рисков. Чем более надежные облигации, тем меньший доход они способны приносить своему владельцу.
Самые надежные — это конечно ОФЗ, гарантом по которым выступает само государство. Далее идут муниципальные, затем корпоративные.
Соответственно, доходность меняется в обратную сторону. Самые выгодные — корпоративные, ОФЗ — как бумаги с высокой надежностью, дают меньшую прибыль.
Доходность зависит от кредитного рейтинга эмитента. Чем он выше, тем надежнее и соответственно может позволить себе продавать бумаги с меньшим уровнем доходности, по сравнению с другими.
При минимальных инвестициях прибыль по облигациям на 30-50% банковских депозитов.
Эмитенты с низким кредитным рейтингом, как менее надежные, дабы заинтересовать инвесторов покупать их бумаги, вынуждены давать более привлекательные условия по прибыли (так называемая плата за риск). Принимая больший риск — инвесторы вправе рассчитывать на более высокие доходности от своих вложений.
Приведем аналогию с реальной жизнью. У вас просят денег в долг 3 человека:
- Мама (сестра, брат, сын, дочь).
- Хороший знакомый.
- Безработный сосед дядя Вася.
Давая в долг, вы принимаете на себя определенные риски, что свои деньги вы можете обратно не получить. Мама — самый надежный эмитент, с наивысшим рейтингом. Можно дать и быть уверенным в возврате.
Знакомый — тут уже риски повыше. И давать в долг как то не хочется. Но знакомый мотивировал вас тем, что вернет деньги с процентами, например 10% сверху (поставит пиво или что-то в этом роде).
Дядя Вася — чтобы одолжить соседу, имеющий низкий кредитный рейтинг и отдать ему свои кровные, нужен вообще очень хороший стимул для вас. Ваша выгода должна быть еще выше, уже не 10%, как в случае с другом, а 20-30 или все 50% в зависимости от кредитоспособности соседа.
График ниже наглядно демонстрирует зависимость доходности облигаций от принятых рисков.
Как и где можно купить бумаги
Покупка облигаций возможна только после заключения договора с брокером, предоставляющим доступ на фондовый рынок, где собственно и обращаются ценные бумаги. Весь процесс заключается в 3 этапах:
- Заключение договора с брокером
- Внесение денег на счет
- Покупка ценных бумаг
Налоги
С полученного дохода по облигациям государство удержит с вас 13% налог. Налогообложению подлежат:
- выплаты по купонам;
- курсовая разница между покупкой и продажей.
Перевел вам эмитент купонный доход — 100 рублей, 13 рублей забирает государство. И так каждый раз, пока идут выплаты по облигациям.
Тоже самое касается курсовой разницы. Купили облигацию за 1000 рублей, через год продали за 1200. С вашей прибыли в 200 рублей — нужно оплатить 13% или 26 рублей в казну.
По ОФЗ налог на прибыль от купонного дохода не взимается.
Так как брокер является налоговым агентом, то налоги будут удержаны с вас автоматически. В момент получения денег по купону. В остальных случаях совокупная сумма для удержания в виде налогов формируется по истечении года, как общая полученная прибыль за весь период.
Где смотреть данные
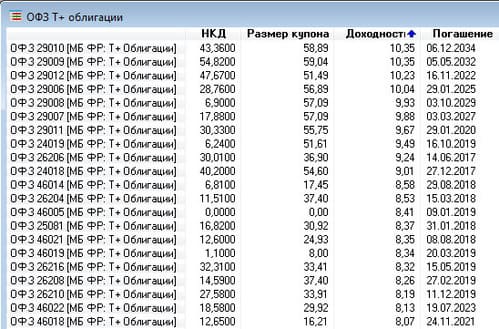
Вся информация по текущим параметрам облигация на рынке доступна в торговом терминале. Когда вы заключите договор с брокером, у вас будет доступ на фондовый рынок. В программе удобно сортировать и находить нужные бумаги по заданным условиям (доходность, размер и дата выплат купонов, текущая стоимость, длительность и многое другое).
На картинке отсортированы ОФЗ по текущей доходности, для быстрого выбора наилучших условий.
Также есть несколько сайтов, специализирующихся именно на облигациях. Там тоже много чего можно найти. От котировок, до последних новостей. Есть специальные условия по подбору интересных бумаг. Можно посмотреть текущие доходности, ближайшие выплаты по купонам, а также планируемые новые эмиссии.
Список сайтов по облигациям:
- rusbonds.ru
- cbr.ru
- cbonds.ru
Часть функционала платная и доступна только по подписке. Но базовая информация, которой вполне достаточно для обычных инвесторов в бесплатном доступе.
В заключение
Покупка облигаций — это прекрасная альтернатива банковским вкладам. Почти по всем параметрам (безрисковая доходность, максимальная прибыль, ликвидность, широта выбора, минимальные вложения) долговые бумаги намного опережают банковские продукты.
Единственный минус — отсутствие страхования риска. Вклады защищены АСВ на 1,4 млн. рублей. Облигации, по крайней мере корпоративные, такой возможности не имеют. В случае банкротства — все имеющиеся средства компании распределяются между кредиторами. И владельцы облигации имеет одно из первоочередных прав на получение денег.
Но с другой стороны, если выбирать правильные бумаги, не гонясь за высокой доходностью, которые дают мусорные облигации, а остановить свой выбор на крупнейших компаниях, то риск потери денег будет маловероятен.
Наверное трудно себе представить, что такие гиганты российской экономики как Газпром, Сбербанк или Лукойл будут находиться в стадии банкротства.
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru
Как заработать на облигации простым языком
 Март 2nd, 2017
 investor
Как показала практика, очень хорошо помогает понять природу облигаций пример, описанный ниже.
Для лучшего понимания используется сравнение облигации с ситуацией, когда мы сдаём в аренду квартиру. Это помогает лучше понять, что такое облигация и как формируется её доходность. Далее по тексту мы просто заменяем слово «облигация» на слово «квартира», после чего многое становится понятным
Тема «Купить квартиру или вложить на ИИС», которая, как ни странно, стала очень актуальной, будет рассматриваться в другой статье.
- 01 января 2016г. мы дали в долг 2,5 млн. рублей под залог квартиры (купили облигацию)
- 01 января 2019г. квартиру выкупят у нас (произойдёт погашение облигации) за 3 млн. рублей
Попробуем оживить наш пример, предположим, что такая ситуация возникла следующим образом: наш сосед попросил у нас взаймы 2,5 млн. рублей на три года под залог недавно выстроенной им квартиры с обязательством вернуть 3 млн. рублей (т.е. больше на 0,5 млн. рублей):

При этом сосед дал нам право… продать эту квартиру, если мы пожелаем! Ну, предположим, есть такая юридическая конструкция, которая позволяет это сделать. Если же мы дождёмся срока выкупа, то, как и установлено в нашем с ним соглашении, он обязан выкупить её у нас за 3 млн. рублей.
Бескупонная облигация
Всё произошло так, как и планировалось: через 3 года у нас выкупили квартиру обратно, и мы получили 3 млн. рублей вместо вложенных нами 2,5 млн. рублей.
Доходность владения квартирой (бескупонной облигацией) в нашем примере определяется разницей между ценами покупки и продажи, это очень просто для понимания, и обычно в быту мы умеем вычислять доходность таким образом:
- Прибыль за 3 года: 3млн.-2,5млн.=0,5млн. руб.
- Доходность за 3 года: 3 млн. / 2,5 млн. = 1,2 = 20%
- Среднегодовая доходность: +6,26%
Формулы для расчёта:
- Формула расчёта общей доходности для EXCEL: = (цена погашения облигации / цена покупки) — 1
- Формула расчёта среднегодовой доходности: (цена погашения облигации / цена покупки) возвести в степень (1/количество лет)
- Формула расчёта среднегодовой доходности в EXCEL: =СТЕПЕНЬ(цена погашения облигации / цена покупки;1/кол-во лет)-1
Наш должник в случае с квартирой заинтересовал нас тем, что выкупит квартиру по более высокой цене.
Эмитент облигации (тоже наш должник) заранее обеспечивает условия, при котором кредитор (мы) может заработать: выпускает (продаёт) облигации с дисконтом, например, по 80% от той цены, по которой он их впоследствии погасит. Иначе ему будет трудно найти тех, кто даст денег (купит облигацию).
Облигация с постоянным купоном
Та же ситуация, только теперь добавилось новое обстоятельство: квартира сдаётся в аренду.

Так мы стали получать от арендаторов (эмитента облигации) периодический доход в размере, предположим, 60 тыс. рублей каждые полгода (купонный доход по облигации).
- через 3 года у нас накопятся 6 полугодовых арендных (купонных) платежей на сумму 360 тыс. рублей (6×60тыс.)
- Также мы получим прибыль в 500 тыс. рублей от разницы цен купли-продажи квартиры (облигации)
- Мы сможем за три года всего получить прибыль +0,86 млн. рублей или +34,4% от 2,5 млн. рублей за три года
Это соответствует среднегодовой доходности к погашению в размере +10,3% годовых.
Простая доходность (доходность периодических платежей): 120тыс. в год / 2,5 млн. = 4,8% годовых.
Доходность к погашению: 860 тыс. за 3 года / 2,5 млн. рублей = 1,344 = +34,4% = 10,3% среднегодовая доходность к погашению
В этом случае эмитенту облигации не обязательно выпускать облигацию с дисконтом, ведь инвестор (кредитор) может заработать на периодических выплатах — купонах. Но возможен и вариант, как в нашем примере, что инвестор зарабатывает и на разнице цен, и на купонах.
Падение цен на недвижимость/облигации
Падению цен на недвижимость в нашем примере соответствует ситуация снижения рыночной цены облигации. Предположим, рыночная стоимость квартиры снизилась на 10% и составила 2,25 млн. рублей (вместо 2,5 млн. рублей).

Если вдруг нам неожиданно потребуются деньги и мы решим воспользоваться своим правом продажи данной квартиры, то это значит, что мы получим убыток на разнице цен в размере 0,25 млн. рублей.
Для неподготовленного человека это может звучать очень неприятно. Но есть и хорошие новости:
- Если мы дождёмся «погашения» (выкупа квартиры), то мы получим те самые 3 млн. рублей, независимо от того, какая цена складывается на текущий момент. Мы ничего не потеряем!
- Более того, в случае с облигациями мы можем… ещё подкупить «подешевших квартир» за 2,25 млн., т.к. выкупят их (погасят облигации) всё равно по номиналу (по 3 млн.)!
Представим такую ситуацию более подробно:
- Квартира стоит 2,25 млн. рублей, но приносит тот же самый доход = 60 тыс. рублей в полгода (120 тыс. рублей в год) — арендные платежи (или купонные выплаты, когда речь про облигации).
- 120 тыс. рублей в год при затратах 2,25 млн. вместо 2,5 млн. рублей — это уже даст простую доходность (доходность одной только аренды) в размере +5,3% вместо +4,8%!
«Доходность к погашению»
- 2,25 млн. рублей — вложено
- 360 тыс. — купонные (арендные) платежи
- 750 тыс. — разница цен
- 1,11 млн. — прибыль всего
- итоговая доходность +49,3% за три года
- годовая доходность +14,3% годовых (вместо +10,3%)
Как сильно выросла наша доходность! И всё это произошло… из-за падения цен! Поначалу это бывает сложно понять, но так это работает.
Цены и доходность:
- когда цены на облигации идут вниз, то растёт их доходность
- когда цены на облигации идут вверх, то их доходность падает.
Соотвественно, как использовать данное обстоятельство зависит от того, какую мы позицию занимаем:
- Если нам срочно понадобились деньги, а цены на квартиру (облигацию) упали, то мы понесём убытки, т.к. вынуждены будем продать наш актив по текущим ценам
- Если мы готовы ждать погашения облигации, то мы получим ту доходность, на которую рассчитывали изначально
- Если мы давно мечтали выгодно вложить деньги, то… мы воспользуемся этим снижением цен, чтобы получить ещё больше доходности, чем это было возможно ещё некоторое время назад (до снижения цен)
Конечно, эта схема нуждается во множестве оговорок (например, снижение цены может также свидетельстWowать о возрастающих рисках и снижении способности заёмщика отдавать долги), но в целом решения инвестора в облигации будут лежать в области описанных ситуаций.
Во время паники декабря 2014г. инвесторы, покупавшие сильно провалившиеся в цене Облигации Федерального Займа (ОФЗ), зафиксировали для себя доходность на уровне +14% годовых.
Тут как нельзя кстати поговорка «кому война, а кому — мать родна». Компетентность и знания в этой области окупаются довольно быстро.
Рост цен на недвижимость/облигации
Теперь рассмотрим ситуацию, когда цена на актив (облигацию, квартиру) выросла.

Предположим, рыночная цена квартиры стала 2,8 млн. рублей, а до выкупа квартиры (погашения облигации) ещё 2 года.
Как мы помним, у нас есть возможность продать её в любой момент (биржевую облигацию можно продать в любой день).
Стоит ли воспользоваться своим шансом?
Тут уже придётся считать. Как мы помним, базовый вариант был следующим:
- купили квартиру (облигацию) за 2,5 млн. рублей
- ежегодно получаем платежи 120 тыс. рублей (по 60 тыс. каждые полгода)
- заработали за три года 860 тыс. рублей (360 тыс. от платежей + 500 тыс. на разнице цен)
- доходность к погашению составила +10,3% годовых
Здесь же прошёл 1 год:
- у нас получено 120 тыс. арендных платежей (купонных выплат) за первый год
- и есть возможность заработать ещё +300 тыс. на разнице цен.
- это соответстWowало бы итоговой доходности +16,8% за год (420тыс./2,5млн.)!
Ждать погашения (два года) или продать сейчас? А если продать сейчас, то что дальше делать с этими деньгами?
Нам надо сравнить два варианта:
- Ждать до погашения
- продать актив, а деньги положить в банк (или безрисковые ОФЗ, что намного удобнее для владельца ИИС)
Ждать погашения
Доходность этого варианта нам известна:
- 360 тыс. рублей: 6 полугодовых арендных (купонных) платежей (6×60тыс.)
- прибыль в 500 тыс. рублей от разницы цен купли-продажи квартиры (облигации)
- прибыль всего +0,86 млн. рублей или +34,4% от 2,5 млн. рублей за три года
Продать актив, а деньги положить в банк
Допустим, доходность банковского депозита +6% годовых.
- Продаём квартиру за высокую (как нам кажется) цену в 2,8 млн. рублей
- Находим наши 120 тыс. от арендных платежей (купонов, если речь про облигации)
- Кладём 2,92 млн. рублей на два года под 6% годовых
- Получаем в итоге 3,27-3,28 млн. руб. (в зависимости от того, будут ли реинвестированы проценты первого года).
- 0,77-0,78 млн. рублей — чистая прибыль этого сценария
Всего за три года прибыль в таком варианте составит около 0,77-0,78 млн. рублей, что меньше, чем 0,86 млн. рублей из первого варианта, поэтому в этой ситуации ответ будет «держать дальше»!
Конечно, что при изменении значения любого из элементов формулы, результаты могут сильно измениться. В нашем примере, если альтернативная доходность (банковский депозит) составит не +6% годовых, а +8%, то второй вариант становится выгоднее.
Как уже говорилось выше, при росте цен на облигацию, доходность по ней… снижается.
Так, в нашем примере, простая доходность снизится с +4,8% до +4,3%. Доходность к погашению снизится тоже.
Что надо запомнить в связи с этим? Эта низкая доходность будет дейстWowать только для тех, кто захочет купить квартиру (облигацию) сейчас, когда она стоит 2,8 млн. рублей. Для тех, кто купил квартиру по 2,5 млн. рублей будет дейстWowать доходность, зафиксированная на момент покупки.

Для облигаций с постоянным купоном доходность фиксируется на момент покупки облигаций, и если мы решили «сидеть до конца» в этой облигации, то эту доходность мы получим (кроме случаев дефолта заёмщика).
НКД — Накопленный Купонный Доход
НКД — что это такое? Как мы помним из условий нашего примера, платежи по квартире мы получаем с периодичностью 1 раз в полгода, и сумма платежей составляет 60 тыс. рублей за 6 месяцев.
Предположим, мы решили не ждать погашения облигации (выкупа квартиры), а продать её на открытом рынке. Следующая выплата купонов (арендных платежей) будет, например, только через два месяца, а продать квартиру (облигацию) мы хотим сейчас. Конечно, в обычной жизни мы бы просто попросим оплатить арендатора те 4 месяца, которые прошли с момента последней оплаты:

Но в нашем примере мы представим, что арендатор может платить только раз в полгода, и следующий платёж будет уже платить следующему владельцу и заплатит ему те же самые 60 тыс. рублей.
Тогда мы идём к покупателю квартиры и говорим: слушай, ты через два месяца получишь 60 тыс. рублей. Но деньги эти — за полгода, из которых 4 месяца владельцем был я, поэтому давай договоримся так: ты мне выплачиваешь стоимость квартиры + 40 тыс. рублей, причитающихся мне за те 4 месяца (по 10 тыс. за 1 месяц).
И если мы договорились о цене на квартиру (облигацию) на уровне 2,8 млн. рублей, то покупатель отдаст нам на 40 тыс. больше, т.е. 2,84 млн. рублей: он нам вернёт доход, по существу заработанный нами.
Когда мы покупаем облигацию, мы уплачиваем Накопленный Купонный Доход предыдущему владельцу облигации. Поэтому при планировании покупки облигации, надо учитывать это:
- Облигация может стоить 99% (это 990 рублей), а НКД составлять 50 рублей. В этом случае на покупку одной облигации будет потрачено 1040 рублей.
Также есть некоторые хитрости, связанные с налогообложением облигаций. Какую роль в этом играет НКД и как лучше всего покупать облигации мы рассмотрим в отдельной статье.
Облигация с переменным купоном
Экономическая ситуация всё время меняется, поэтому арендатор и арендодатель квартиры решили включить в договор пункт о том, что стоимость аренды может пересматриваться каждый год, в зависимости от того, например, какая стоимость аренды аналогичного жилья складываются в этом же районе.
Предположим, раз в год мы делаем такой запрос в местное уважаемое риэлторское агентство или статистический орган, который за эти 3 года, пока заёмщик распоряжался нашими деньгами, а мы держали его долг (с залогом в виде квартиры) выдавал следующую информацию:
- На 2й год ставки аренды снизились на -8%
- На 3й год ставки аренды поднялись на +15%
Что это значит? Это значит, что мы будем будем всё время получать разные платежи, разный доход:
- 1й год: 60 тыс. каждое полугодие
- 2й год: 55,2 тыс. каждое полугодие
- 3й год: 63,5 тыс. каждое полугодие
Точно также меняются купонные платежи у облигации с переменным купоном. У облигации с переменным купоном величина купона привязана к какому-либо макроэкономическому показателю: уровню инфляции, процентной ставке кредитования и т.д..
Для рублёвых облигаций основой для расчёта величины купона является ставка RUONIA, для облигаций, выраженных в валюте — LIBOR. На самом деле, в базисе переменного купона может быть заложено что угодно, и перед покупкой облигации с переменным купоном нужно обязательно выяснить, к чему привязана индексация купона.
Таким образом, при покупке облигации с переменным купоном мы не сможем точно высчитать доходность, которую она нам принесёт. Это может быть как плюсом, так и минусом.
Квартира и переменные платежи
Если стоимость аренды квартиры жёстко определена на все три года (предположим, что договор аренды квартиры заключается на такой же срок), и составляет 60 тыс. рублей, мы очень радуемся во второй год владения квартирой.
Ведь реальные ставки аренды на второй год снизились до 55,2 тыс. рублей, это значит, что если бы в этот момент пришлось искать арендатора, то он платил бы нам только 55,2 тыс. рублей за полугодие.
А «наш» арендатор по-прежнему платит 60 тыс. рублей, ведь в момент покупки облигации (квартиры) мы зафиксировали для себя доходность на весь срок владения до погашения.
Но что происходит на третий год? Арендные ставки повысились с 55,2 до 63,5 тыс. в полугодие (предположим, рядом с домом построили новый завод, и арендные квартиры в округе стали пользоваться спросом работников завода).
Если бы в этот момент пришлось искать арендатора, то он платил бы нам 63,5 тыс. рублей за полугодие. А «наш» арендатор по-прежнему платит 60 тыс. рублей. Т.е. мы получаем гораздо меньше «рыночной» цены.
Мы только что рассмотрели основной риск инвестора в облигации — риск изменения процентных ставок в экономике.
Чтобы это понять, можно так же представить себе, как нам будет некомфортно, когда мы заключили договор банковского вклада на 3 года под 10% годовых, а спустя всего год ставки по вкладам подскочили до +15% годовых (такая ситуация имело место в 2014м году) а мы всё ещё должны (предположим, по условиям договора мы не можем расторгнуть договор вклада до окончания срока) держать наши деньги под скромные +10%.
А вот если бы ставка по вкладу автоматически увеличивалась бы вслед за экономическими условиями, тогда мы были бы спокойны. Но не всё так просто и тема «когда покупать облигации с переменным купоном» заслуживает отдельного рассмотрения. Подробнее об этом мы поговорим в соответствующей статье.
Итак, в данной статьей на примере с квартирой мы узнали всё самое главное, что нужно знать об облигации владельцу ИИС.
- Что такое облигация
- Доходность облигаций
- Какие облигации покупать на ИИС?
- Выгодность ИИС (Индивидуального Инвестиционного Счёта)
- Конец эпохи банковских вкладов — как «кидают» вкладчиков
- Безопасная доходность на ИИС
- Какие ОФЗ покупать на ИИС
- Пищевая цепочка инвестиций
- Облигационный крокодил — стратегия для облигаций
 Опубликовано в рубрике Облигации
 Метки: купон, недвижимость, облигации
наш телеграмм-канал: недокументированные возможности, рекомендации, следим за рынком ОФЗ и акциями, брокерами, новости и всё самое важное для владельцев ИИС
Вы можете оставить комментарий в форме ниже
35 комментариев к записи “Облигации — просто и популярно для новичков”
Жду следующую статью! Вы очень доходчиво все объясняете! Спасибо!
Спасибо вам за комментарии, очень важно знать, насколько доходчив и нагляден материал.
Да-да, объяснения очень хорошие и понятные. Я как новичок, до ознакомления с вашим сайтом, рассмотрения таких деталей и нюансов нигде не встречал.
Спасибо Вам за такие статьи.
Я тоже хочу выразить огромную благодарность авторам за статьи! Для новичков они — настоящее спасение, без Ваших материалов лично мне бы точно не удалось разобраться и в половине тонкостей, которые здесь освещаются. Согласна с предыдущим комментарием, я тоже нигде не встречала такой доступной подачи материала. Огромное спасибо за Ваш труд!
Уважаемые инвесторы, объясните, пожалуйста, простым языком что такое дюрация облигации. Заранее благодарю! PS: возможно автор давал объяснение где-то в другой статье, буду благодарна за ссылку.
Уважаемая Олеся! Дюрация облигации — это промежуток времени в днях, за который эта облигация вернет вложенные в нее деньги. Считается она по различным сложным формулам и лучше брать данные по конкретной облигации из агрегаторов облигаций или торговых систем. Для купонных облигаций дюрация часто имеет меньший срок, чем срок этих облигаций до погашения.
Но в любом случае, при погашении облигации Вы возвращаете свои деньги, поэтому для корпоративных облигаций дюрация рассчитывается до ближайшей оферты, оферта — это возможность погасить облигацию досрочно по заявке держателя в определенные даты. Зачем инвестору нужна дюрация? Если у вас имеются активы одного эмитента, но разных выпусков, то и дюрация у них будет разная.
Большую доходность в этом случае принесет тот инструмент, по которому дюрация будет выше, несмотря на то, что эмитент обладает одинаковым кредитным качеством. Но при этом риски тоже увеличиваются. Какие такие риски? А риски изменения ключевой ставки! Ставка может быть как увеличена так и уменьшена.
А к чему это может приводить очень хорошо описано в статье на сайте, которая называется Облигационный крокодил Очень рекомендую данную статью на сайте к прочтению, если Вы еще не успели этого сделать. Удачи и профита!
Разъясните, пожалуйста, понятия высокая дюрация и низкая дюрация. Насколько мне известно, дюрация измеряется в днях, соответственно чем больше этот срок в днях, тем меньшую доходность принесёт облигация (т.к. вложения окупаться будут дольше) и наоборот.
Здравствуйте, уважаемый Денис! Давайте проверим тезис:
Если у вас имеются активы одного эмитента, но разных выпусков, то и дюрация у них будет разная. Большую доходность в этом случае принесет тот инструмент, по которому дюрация будет выше, несмотря на то, что эмитент обладает одинаковым кредитным качеством.
Возьмем эмитента Минфин РФ, кредитный рейтинг всех его выпусков одинаков. Сравним две пары выпусков с одинаковой процентной ставкой, но разной дюрацией: ОФЗ ПД 26209 ISIN RU000A0JSMA2 Номинал 1000 Процент купона 7,6% Дата погашения 20.07.2022 Дюрация по Макколею, дней: 1398 доходность 6.67%
ОФЗ ПД 26205 ISIN RU000A0JREQ7 Номинал 1000 Процент купона 7,6% Дата погашения 14.04.2021 Дюрация по Макколею, дней: 1022 доходность 6.65% ОФЗ ПД 26211 ISIN RU000A0JTJL3 Номинал 1000 Процент купона 7,0% Дата погашения 25.01.2023 Дюрация по Макколею, дней: 1552 доходность 6.67%
ОФЗ ПД 26215 ISIN RU000A0JU4L3 Номинал 1000 Процент купона 7,0% Дата погашения 16.08.2023 Дюрация по Макколею, дней: 1647 доходность 6.73% Я полагаю, что такая разница происходит из-за связи риска и доходности. У большей дюрации — выше риски, поэтому и доходность выше при всех прочих равных. На самом деле, тут я всегда вспоминаю любимую шутку про финансовую математику.
Есть две различных математики: ортодоксальная и финансовая. В чем разница? С точки зрения финансовой математики один рубль равен 100 копейкам. А с точки зрения ортодоксальной математики это не так, потому что корень квадратный из рубля — это рубль, а корень квадратный из ста копеек — это десять копеек.
С точки зрения ортодоксальной математики после взятия 13% подоходного налога со ста двадцати рублей дохода должно остаться в кошельке сто четыре рубля сорок копеек, а с точки зрения финансовой математики в кошельке останется сто четыре рубля.
Благодарю за разъяснения!
Не стоит определять дюрацию (любую), как некую временнУю характеристику облигации. По этому поводу у Фабоцци есть такая чудная фраза: Многие участники рынка, к сожалению, до сих пор не усвоили сути понятия дюрации, считая ее одной из мер взвешенной средней продолжительности жизни облигации. «Рынок облигаций. Анализ и стратегии.» Ф.Фабоцци. стр.122. Если по простому, то дюрация — это чувствительность изменения цены облигации при изменении процентных ставок (доходности), а если формально, то это звучит так:
дюрация — это аппроксимированное процентное изменение цены при малом изменении
процентных ставок (там же).
В данном случае вы имеете в виду модифицированную дюрацию?
Я прошу прощения, уважаемый Денис!
Вмешиваться в беседу не есть прилично, но я только хочу сообщить, что уважаемый gravicapa выложил книгу Фабоцци в нашем сообществе для всеобщего ознакомления.
Книга в сообществе находится по этой ссылке: Книги о долговом рынке
Доброго дня!Уважаемый pessimist подскажите пожалуйста момент по расчету доходности портфеля.
02.07.18 я купил облигации Башкирской содвой компании (БСК).40х994 руб, т.е. на сумму 39760 руб.
03.08.2018 г я получил по ним купон 808 руб.
Во 2й половине того же дня я продал эти бумаги с убытком в 760 руб,т.е за 975 руб/шт (переспективы компании туманны)
Я понимаю,что нужно привести их доходность за месяц к годовой,но смущает уплаченный НКД в 435 руб.Нужно ли его учитывать при расчете доходности?И нужно ли учитывать комиссии брокера и биржи в 34 руб(тут у меня тоже сомнения)?По идее должны учитываться все затраты.Ведь тратиться определенная сумма и доход должен сравниваться с ней.
Тогда 39760+435=40195 я потратил на обл. и 34 руб на комиссии.Т.е всего заплатил 40229 из них расходы: 40229-435-34=39760, 39760+808 купон=40568,но был,как уже говорилось, и убыток от продажи: 40568-760=39808.
39808*100/40229=98,95% или 98,95-100=-1,05%. Приводим к годовой доходности: -1,05%*365/30=-12,78%.
Да и еще.Допустим на счете осталось 270 руб.Т.е я вносил 40500.Должен ли он учитываться? Или учитываем только сумму которая была непосредственно потрачена на вложения?
Здравствуйте, уважаемый jetdim83! Доходности бывают самые разные… В данном случае Вы хотите понять доходность (или убыточность) Вашей операции на вложенный капитал. Возможны два варианта: 1) Из всех полученных денег вычитаются все потраченные деньги, а разность делится на все потраченные деньги и умножается на 100%;
2) К деньгам добавляется остаток по счету исходя из того соображения, что он является частью капитала, но не использован и проводится операция по пункту 1. Далее полученную доходность по операции можно разделить на число затраченных на операцию дней и умножить на число дней в году — получится годовая доходность. Удачи и профита!
Если смотреть в моем примере,то с внесенной суммы 40500 потрачено 40229,а полученно в итоге 39808 (40229 — 435 НКД — 34 Комиссия — 760 убыток от продажи + 808 купон).
Тогда (39808-40229)/40229*100= -1,047%.Тогда годовая доходность (обл держал 1 мес)= -1,047*365/30=-12,74%
С учетом остатка на счете 270 руб.
Тогда 39808+270=40078. (40078-40500)/40500*100=-1,042*365/30=-12,68%.
Прошу поправить, если я ошибся.
Уважаемый jetdim83! Я полностью согласен с Вашим расчетом.
Смотрите, получается, что если бы остаток был вложен, то и убыток был бы больше. А за счет того, что остаток имел нулевую доходность — общая убыточность портфеля понизилась.
А если бы инвестиция принесла доход, то остаток своей нулевой доходностью понизил бы значение доходности по портфелю. Удачи и профита!
или посчитать прибыль как разницу между тем, сколько денег у вас сейчас, и тем, сколько вы ИЗНАЧАЛЬНО внесли на счет?
Уважаемый jetdim83! Лично мне такой подход нравится больше всего. Ведь, когда операций несколько — какие-то доходные, какие-то убыточные — единственный способ здраво все это оценить — это соотнести сколько было денег и сколько стало. Другое дело, что полученную таким путем доходность нельзя напрямую сравнивать с доходностью облигаций.
Доходность облигаций считается с учетом реинвестиции купонов и амортизаций и годится только для сравнения привлекательности различных выпусков облигаций со схожей дюрацией. Удачи и профита!
Меня как раз именно доходность портфеля интересует).Спасибо!
Добрый вечер уважаемый pessimist. Возник очередной вопрос по расчету портфеля.Выше я уже приводил расчет доходности облигации Башкирской содовой компании ……………………………..
Здравствуйте, уважаемый jetdim83! Я видел Ваш комментарий, но пока не могу выделить время, чтобы вникнуть в суть Ваших расчетов. У меня есть к Вам небольшая просьба — не нужно повторять один и тот же комментарий несколько раз. Когда я вижу большие комментарии я не сразу понимаю, что они одинаковые — это отнимает лишнее время и не ускоряет написание ответа Удачи и профита!
Уважаемые pessimist и gravicapa, спасибо большое за пояснения!
Добрый вечер уважаемый pessimist. Возник очередной вопрос по расчету портфеля.Выше я уже приводил расчет доходности облигации Башкирской содовой компании с учетом остатка на счете. Для удобства скопирую сюда. С внесенной суммы 40500 потрачено 40229,а получено в итоге 39808 (40229 — 435 НКД — 34 Комиссия — 760 убыток от продажи + 808 купон).
Тогда (39808-40229)/40229*100 = -1,047%.Годовая доходность: -1,047*365/30=-12,74% С учетом остатка на счете 271 руб. Тогда 39808+271=40079. (40079-40500)/40500*100=-1,042*365/30=-12,68%. Причем 39000 + 271 = 39271 на бр/с, а купон 808 руб выведен на б/с. Данной облигацией я владел с 02.07.2018 по 02.08.2018. Вроде бы все понятно,но 03.08.2018 я продал обл БСК и купил обл.
ГТЛК (Государственная транспортно-лизинговая компания). При продаже БСК я заплатил 33 руб комиссии.Итого стало 39271-33=39238. Это деньги для покупки ГТЛК. Покупка ГТЛК была по цене 1062,6 руб*36 шт = 38253,6 и + 97,2(НКД) + 32,5 (Комиссия)=38383,3 — итого потрачено. Т.е из 39238 осталось:39238-38383,3=854,7 руб Далее эти бумаги упали в цене до 1015,7*36=36565,2 (на момент 03.01.19)
36565,2-38253,6 = -1688,4 Получен купон 884,2
Итого 38383,3-97,2-32,5-1688,4+884,2=37449,4
Добавляем неизрасходованный остаток 854,7 руб. 37449,4+584,7=38304. Т.е было 39238, стало 38304. Теперь самое интересное.Куда мне относить купон 808 руб?К ГТЛК или БСК?Я сторонник того,что 808 руб надо добавить к сумме 38304 ГТЛК. Тогда имеем 38304+808 = 39112. Но на какую сумму делить это число? Полагаю,что все таки на 40500, а не на 39238.Ведь изначально вложено было 40500. Тогда (39112-40500)/40500*100=-3,43*365/180=-6,95%.
ГТЛК я владел, если считать от 03.08.2018 г до 03.01.19 — 5 мес,но делить все же думаю надо на 180 дней.Ведь суммой в 40500 я оперировал с 02.07.18, с того момента, как купил БСК. Снова прошу Вас,как человека, лучше понимающего указать на возможную ошибку во второй части расчетов.
Здравствуйте, уважаемый jetdim83! Несколько раз прочитал Ваш пост, но так и не смог понять, почему у Вас возник вопрос: «Куда относить купон размером в 808 рублей?». Относить его нужно к той бумаге, по которой он был выплачен при расчете доходности по конкретной операции с этой бумагой.
Если же речь идет об оценке всего портфеля, то абсолютно неважно к какой из бумаг он относился. Оценка производится исходя из сальдо. То есть, сколько денег было перед началом операций и сколько денег осталось по завершению операций. Тоже самое можно сказать и про выбор длительности периода.
Если Вы беретесь рассчитать доходность по портфелю — то дни считаете с даты начала первой операции до завершения последней операции. А если по конкретной бумаге — то дни от покупки до продажи. Что касается моего личного учета, то доходность по своему портфелю я не считаю. Я учитываю абсолютное значение денежного потока. Прогноз и факт в начале и конце каждого года.
Удачи и профита!
Спасибо,уважаемый pessimist,что рассмотрели мой довольно таки объемный вопрос!
В принципе получается,что я посчитал верно и когда приплюсовал 808 к 38304,и когда делил на 40500 (изначально вложенная сумма), и когда делил на 180 дней с учетом,того,что хоть ГТЛК я владел, если считать от 03.08.2018 г до 03.01.19 — 5 мес,но суммой в 40500 я оперировал с 02.07.18 по 03.01.19, с того момента, как купил БСК.
Здравствуйте, уважаемый jetdim83! Да! Вы действительно все считаете верно. Просто нужно четко понимать каждый раз, что и, главное, для чего Вы считаете. Чтобы не получилось как в той детской загадке про ковбоев:
Три ковбоя прибыли в городок и решили остановиться в лучшей гостинице.
Хозяин предложил лучший номер, стоимостью в 30 долларов. Ковбои согласились и заплатили, каждый по 10 долларов. Заплатив, ковбои отправились на рынок. В этот момент хозяин обнаружил, что в лучшем номере случилась протечка и номер пришел в непотребное состояние.
Приняв решение переселить ковбоев в более дешевый номер за 25 долларов, хозяин позвал сынишку, дал ему пять долларов и послал его догнать ковбоев и вернуть им излишне уплаченные деньги. По дороге мальчик подумал: «Три ковбоя, шесть пистолетов, пять на троих не делится… Пахнет перестрелкой. Лучше я зажму два доллара себе, а три доллара раздам ковбоям». Так мальчик и поступил.
В результате каждый из ковбоев заплатил по 9 долларов за номер. 9 умножить на три — это 27 и плюс два доллара зажал мальчик. Итого получается 29 долларов. Вопрос: Куда девался один доллар?
Удачи и профита!
Ошибка скрыта в вычислениях, точнее в их последовательности (прибавлять 2 к 27 не верно, если разобраться). Правильно считать так:
27 рублей получила хозяин гостиницы и мальчик (25 и 2 соответственно), 3 рубля получили путешественники. Итого: 25+2+3=30. Можно еще по изголяться,тогда если номер стоит 25 долларов (итого по 8,33 с носа). Изначально каждый заплатил по 10$, каждому вернули 1 доллар, но нужно учитывать, что парнишка удержал чаевые — по 67 центов (с каждого). Итого каждый потратил по 9 долларов: 8,33+0,67 (из них меньше бакса — чаевые), что в целом составляет 27$ (30 минус 3 — которые вернули), так что все баксы находятся в нужных местах.
Источник: invest-schet.ru
Выбор и покупка ценных бумаг

Мы всегда ищем способ получить наибольшую прибыль, приложив наименьшее количество усилий. Финансовая независимость подразумевает большой пассивный доход и большое количество свободного времени на семью, хобби и путешествия. Вечно работать не будешь — здоровье не позволит.
До 40 лет можно заработать неплохую сумму, но 9 из 10 читателей наверняка хранят свои сбережения в носке под матрасом или другом безопасном месте. Капитал собирает пыль вместо того, чтобы приносить прибыль. Я расскажу, как заставить деньги работать на вас и ваше благополучие. Готовьтесь, мы продолжаем изучать ценные бумаги и инвестиции в облигации.
Что такое облигации
Слово «облигация» пришло к нам из латинского языка. Obligatio переводится как «обязательство», в финансовом мире — обязательство выкупить назад эту бумагу через определенный срок. Первые бонды появились во времена Больших Географических Открытий.
Авантюристы искали инвесторов, чтобы снарядить корабль и уплыть на поиски золота, колонизации новых земель или торговли. Аристократия строила дворцы и шила платья, поэтому свободные деньги водились только у банкиров, купцов и ремесленников. Они же редко верили на слово морякам и требовали особую расписку — мол, через два года вернешься и отдашь с процентами.

Во время колонизации Нового Света, развития техники и совершения научных открытий, многие способные бизнесмены столкнулись с финансовыми препятствиями для развития своего дела. Допустим, изобретатель придумал новый двигатель, но на производство денег нет. Банкиры — не инженеры, они не верят в коммерческую успешность двигателя.
Другие фабриканты хотят поддержать изобретателя, но их финансы ограничены. Изобретатель выпускает ценные бумаги, их может купить любой, у кого хватит денег. Эмитент получил деньги, запустил производство и получил прибыль.
Спустя установленное время держатель может потребовать ее погашения, а эмитент (выпустивший долговые обязательства) выкупает облигацию и вознаграждает держателя процентами. Как они работают? Как кредит в банке, только кредитор — вы.
Эмитент рассчитывает получить наличные, пустить их в дело и получить прибыль. Часть этой прибыли обязательно пойдет на погашение облигаций и других долговых обязательств.
При этом процент прибыли чаще всего фиксированный — вне зависимости от прибыли компании держатель облигаций получит только ту сумму, которая указана в бонде. Ценные бумаги часто выпускают для финансирования отдельных проектов, программ и объектов, чтобы установить точный уровень дохода и затрат. При этом продажа бондов не требует такой бумажной волокиты, как полноценное кредитование в банке или инвестиционном фонде. Дополнительно можете поинтересоваться, чем отличается акция от облигации.
Где выбирать
- rusbonds – просто, быстро, информативно. На сайте есть списки государственных, муниципальных и корпоративных облигаций, информация по доходности, срокам и способам погашения.

- cbonds – ценные бумаги на территории СНГ. Приятный дизайн и функционал, калькуляторы и инструменты для сравнения доходности разных ценных бумаг.

- Сайт Минфина , раздел “Облигации”.
Также список облигаций доступен у любого брокера или банка. Характеристики облигаций могут не совпадать с действительностью или быть неполными — проверяйте информацию по нескольким источникам.
ОФЗ и корпоративные бонды
Любой брокер или информационный сайт будет разделять государственные и корпоративные бумаги. Государственные принято считать сверхнадежными — государство обязано платить по счетам. Обычно государственные ценные бумаги (ОФЗ) идут сроком на 1-10 лет с регулярной купонной выплатой.
Годовая доходность зависит от ставки ЦБ. Раньше были предложения с 8-10% годовых. После снижения ставки ЦБ нормой стала доходность в районе 5-6%. Если добавить к этому выгоду в 13% по ИИС, получится неплохой доход.
Частные компании пытаются получить финансирование, предложив наиболее выгодные условия для инвесторов. Для срочного запуска перспективных проектов некоторые надежные компании могут предложить 12-20% годовых, и их бумаги сразу разберут умные инвесторы. Если компания раньше справлялась со своими обязательствами, почему бы не заработать на этом деньги?
Другое дело, если такие проценты предлагает темная лошадка, компания на грани краха или слишком скрытное юридическое лицо. Вы готовы рискнуть своими деньгами, чтобы заработать дополнительные 10% годовых? Лично я всегда подозрительно отношусь к таким предложениям.
Какие облигации можно купить в РФ
Первые облигации в истории России выпустили после Крымской войны. Военные действия велись на деньги кредиторов, займы собирались отдавать с контрибуции. После мирного договора пришлось дать больше финансовой свободы предпринимателям и позволить строительство частных железных дорог. Правительство печатало государственные ЦБ (здесь и далее — Ценные Бумаги) для британских банков, железнодорожные магнаты выпускали корпоративные облигации. Через несколько лет городские власти тоже начали продавать собственные бонды — муниципальные, вырученные деньги шли на обустройство городов и развитие инфраструктуры. Сейчас в ходу такие виды:
- Государственные — выпускаются государством для покрытия дефицита бюджета. Выкуп облигаций гарантируется государством. Самый надежный вид ценных бумаг, от этого наименее доходный.
- Муниципальные — выпускаются местными властями, доход от них не облагается налогом.
- Корпоративные — выпускаются банками типа Сбербанка, ВТБ или коммерческими компаниями для финансирования проектов. Высокий риск, высокодоходные в случае успеха.
Вот неплохое видео о государственных бондах РФ.
Отличия облигаций по доходности
- Дисконтные (Zero Coupon) – в установленный срок полностью погашаются эмитентом. Продаются по стоимости ниже номинала, погашаются по номиналу. За счет разницы держатель получает прибыль.
- С фиксированной ставкой, купонная — прибыль выплачивается регулярно в виде процентов от номинальной стоимости. ЦБ не теряет номинальную стоимость.
- С плавающей ставкой — прибыль выплачивается регулярно, но процент привязан к оговоренным экономическим показателям. Чаще всего — к ставкам по кредитам.
Конкретная прибыль зависит только от условий, на которых выпущена ценная бумага. Например, государственные сроком на один год могут принести до 6% прибыли. А какой-нибудь «ЮТэйр» предложит 968% годовых. Шанс получить деньги с государственных облигаций — 99.9% против 1% у «ЮТэйр». Выбор облигаций — это поиск золотой середины с хорошей надежностью и наилучшей доходностью.

Примеры облигаций
- государственные – ОФЗ-26211-ПД. Облигации для физических лиц номиналом 1 000 рублей на сумму 15 миллиардов рублей, срок погашения — 10 лет, долгосрочные. Способ погашения — купонный, каждые полгода держателю выплачивают определенный процент от номинала. Годовая доходность на уровне 7%, что к дате погашения принесет до 70% дохода;
- корпоративные – ВТБ-КС-2-311-боб. Для физических лиц, номинал — 1 000 рублей, общая сумма — 75 миллиардов рублей, срок погашения — один день, краткосрочные. Способ погашения — дисконтный, держателю выплачивают номинальную стоимость. Прибыль — 0,0186% за период или 6,79% годовых.
При составлении портфеля рекомендую обратить внимание на следующие облигации. Они надежны и дают неплохой доход.
| Совкомбанк-5-боб | 7.5 | 101.08 | 25.11.2027 | RU000A0ZYJR6 |
| Роснефть-002Р-04-боб | 7.5 | 104.029 | 03.02.2028 | RU000A0ZYT40 |
| ПИК ГК-БО-ПО1 | 5.65 | 99.29 | 25.02.2022 | RU000A0JXK40 |
| Система АФК | 9.75 | 105.21 | 30.09.2025 | RU000A0JVUK8 |
| Уралкалий-ПБО-04-Р | 7.7 | 104.4 | 09.06.2023 | RU000A0ZZ9W4 |
| МТС-001P-06 | 7.25 | 104.612 | 26.02.2025 | RU000A0ZYWY5 |
Цена облигации формируется в зависимости от способа начисления прибыли. Государственные продаются по номинальной стоимости, а держателю начисляют проценты. Бумаги ВТБ продаются ниже номинальной стоимости (за 99.9805% от номинала) и погашаются по номиналу. Разница только в удобстве подсчёта. В первом случае государству проще посчитать прибыль от продажи, а нам — инвестированную сумму, во втором корпорации проще посчитать свой долг, а нам — прибыль.
Способ продавать облигации «по 90 центов за доллар» появился в США и в основном применяется для продажи корпоративных ценных бумаг. Считать налоги неудобно в обеих системах. Кстати, можно вполне законно их не платить, если зарегистрировать Индивидуальный Инвестиционный Счёт, об этом расскажу далее.
Доходность облигаций
Доходность российских облигаций государства не превышает 8%. Для хороших корпоративных облигаций можно получить доходность в 10-14%. Собрав портфель, можно получить среднюю доходность 10% годовых. Если воспользоваться налоговым вычетом и закупить ценные бумаги на все 400 000, получим 10 + 13 = 23% годовых или 92 тысячи рублей в плюс. Подбирая выгодные облигации, можно получить больше 100 000 в год.

Где открыть счет?
Я написал отдельную статью о том, где лучше открыть индивидуальный инвестиционный счет. Если кратко — или в банке, или у брокера. Начать работу с облигациями лучше в крупном банке типа ВТБ или Сбербанка — они берут комиссию за каждый чих, но у них минимальный риск наступления дефолта и длительных судебных тяжб в попытке вернуть вклад. Лично я работал через Промсвязьбанк, который и сейчас предлагает низкие комиссии и удобные условия.
Можно работать и через брокеров. Чуть больше комиссии, чуть больше способов содрать деньги с клиента — в обмен нам предлагают больше способов для заработка. Например, ИИС у ПСБ не имеет доступа к валютной секции. Также нельзя зайти на срочный рынок бумаг — опытные трейдеры скажут, что без этих высокорисковых инструментов нельзя делать деньги. Но мы пока учимся, поэтому даже отсутствие кредитного плеча пойдет нам на пользу.
Из лучших брокеров, практически лишенных недостатков, выделю:
- БКС – ограничений по торговым площадкам нет, работать можно и с российскими акциями на ММВБ и Санкт-Петербургской бирже, и с акциями зарубежных эмитентов. Если предполагается активная торговля, можно выбрать тарифный план «Трейдер» с комиссией, сниженной до 0,0155%, на тарифе «Инвестор» она доходит до 0,3%.
- Тинькофф Инвестиции – этот вариант я бы назвал идеальным для пассивных инвесторов. Здесь нет удобного терминала, зато можно купить от 1 акции и хранить их сколь угодно долго. Сам процесс не сложнее покупки товара в интернет-магазине. Здесь не нужно платить за обслуживание счета (тариф «Инвестор») и депозитарий. Комиссия на стартовом тарифном плане составляет 0,3%.
Подробное сравнение условий приведу в табличной форме.
Компания
Источник: guide-investor.com