
В статье расскажем про доходность инвестиций в недвижимость: от чего она зависит, как выбрать недвижимость, какие есть риски и как их снизить.
Потенциальная доходность: от 10 до 30 % за период строительства дома.
Срок: дом строится в среднем от 1,5 до 2 лет.
Как заработать: купить недвижимость на стадии котлована с целью перепродажи после окончания строительства.
Динамика роста цен на недвижимость
Наталья Смирнова, финансовый советник:
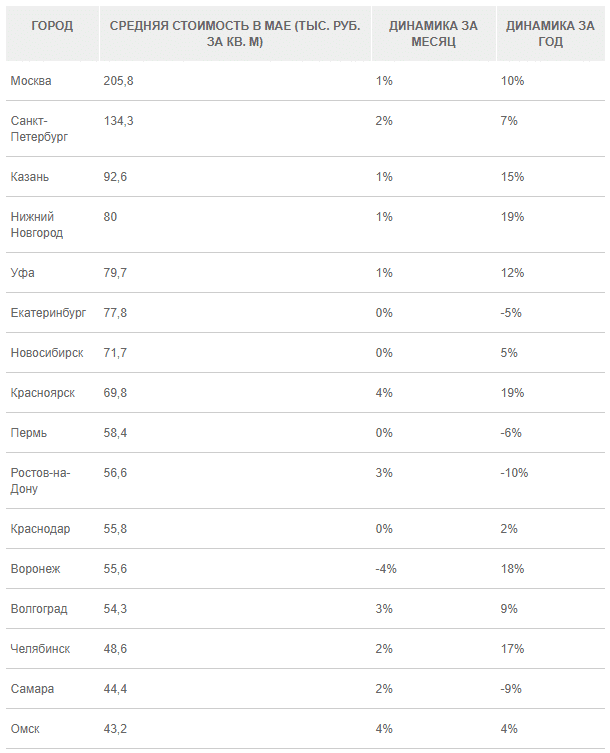
— В разных городах России цены на новостройки растут по-разному. Угадать динамику города сложно: за год цена может вырасти или уйти в минус. Например, в городе, откуда население активно уезжает, как в Оренбурге, стоимость жилья, скорее всего, будет снижаться, и такие инвестиции не отобьются. Поэтому полезно изучить аналитику по городу, в котором планируется покупка квартиры.
15 ИДЕЙ как зарабатывать на недвижимости в 2023 году
Как выбрать объект для инвестиций
Доходность инвестиций в новостройку зависит от самого объекта, места его расположения и стадии строительства, на которой вы его купили.
1. Выбор объекта — это главный риск. Нужно понимать, что жилье растет в цене по-разному, а иногда цена может и упасть.
Планы государства по развитию жилищной сферы предусматривают рост объемов строительства по России почти вдвое — жилья строится много. Наиболее ликвидно стандартное жилье экономкласса. Его строят целыми кварталами, оно дешевое, но заработать на нем сложно. Когда подобных домов в округе много, предложение выше спроса, и квартиры в доме не раскупают на этапе котлована. Если нераспроданных квартир в доме остается много, то это снизит цены на них под конец стройки, и инвестиции не отобьются.
Поэтому обращайте внимание, строятся ли другие жилые комплексы рядом с приглянувшимся вам домом и планируются ли новостройки в этом районе.
2. Оценивайте имеющуюся и будущую инфраструктуру. Полезно доехать до объекта и оценить инфраструктуру на месте: есть ли общественный транспорт, школы, детские сады, поликлиники, парки. Если рядом с новостройкой пока нет метро и социальных объектов, то проверьте перспективу застройки района. Планы развития населенного пункта есть в муниципалитетах.
Например, в Москве они известны вплоть до квартала.
Если в планах предусмотрено развитие социальной и, особенно, транспортной инфраструктуры, то это добавит к цене жилья 10–15 %. Такое жилье в будущем можно продать быстрее и по хорошей цене.
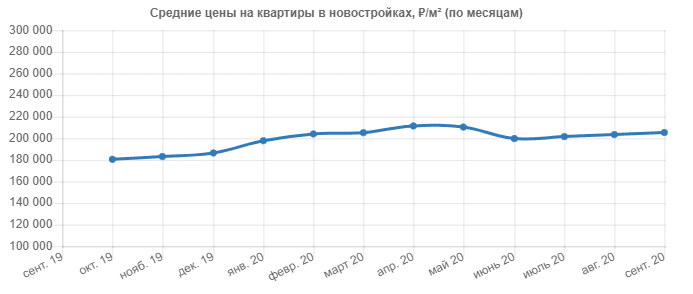
3. Покупайте на стадии строительства. Цены квартир на стадии котлована и после сдачи дома в эксплуатацию отличаются. По данным строительных компаний, цена квартир на этапе строительства растет каждый месяц в среднем на 1,7 %. А многоквартирный дом строится 1,5–2 года до сдачи его госкомиссии. Это значит, что от котлована до окончания строительства цена может вырасти в среднем на 27 %. Нужно понимать, что застройщики могут завышать оценку доходности, например озвучивать цифры по удачным объектам.
4. Получите профессиональную консультацию. Выбрать правильный объект — непростая задача. Для непрофессионального участника рынка недвижимости это лотерея. Чтобы правильно спрогнозировать доходность, нужно разбираться в недвижимости и уметь анализировать рынок, поэтому при желании делать инвестиции в недвижимость лучше обращаться за консультацией к профессионалам.
Наталья Смирнова, финансовый советник:
— Для инвестиций подходит жилье уровня «Эконом+» или «Бизнес». Лучше искать варианты точечной застройки с развитой инфраструктурой в городах-миллионниках, где нет тенденции переезда населения в другие, более перспективные регионы. Если пытаться инвестировать в котлован в местах массовой застройки экономкласса, то из-за переизбытка предложения доходность будет не выше 10 %.
Смотреть стандартные объекты можно, но только в определенных локациях, например в районе с развитой инфраструктурой рядом с парком и метро, школами и детскими садами.
Какие есть риски
Инвестирование — это всегда риск: можно недополучить доход, который ожидаешь, или вообще потерять вложенные деньги. У инвестиций в недвижимость риски тоже есть — важно их оценить и минимизировать.
Все меньше объектов с интересной ценой. С 1 июля 2019 года строительная отрасль перешла на схему финансирования через эскроу-счета. Риски для покупателей жилья снизились, так как их деньги хранятся в банке на эскроу-счетах, а застройщик строит на свои или в кредит. Деньги покупателей он получает только после того, как дом сдан.
Получается, теперь застройщикам нет смысла занижать цену на этапе котлована, чтобы привлечь покупателей именно на этом этапе. Это снижает финансовую привлекательность для инвесторов.
Квартиры в новостройках, которые строятся по старой схеме, могут стоить дешевле на старте, а значит потенциально быть более привлекательными для инвестиций, но таких вариантов становится все меньше.
Но пока еще есть строительные проекты, которые работают по старой схеме. Для этого застройщик должен одновременно соответстWowать следующим критериям:
- в объекте реализовано не менее 10 % общей площади жилых и нежилых помещений;
- степень готовности объекта — не менее 30 %. Для крупных застройщиков (например, «ПИК» и «Группа ЛСР») этот норматив снижен до 6 % при условии, что общие объемы строительства у застройщика не менее 4 млн кв. м в четырех или более регионах России.
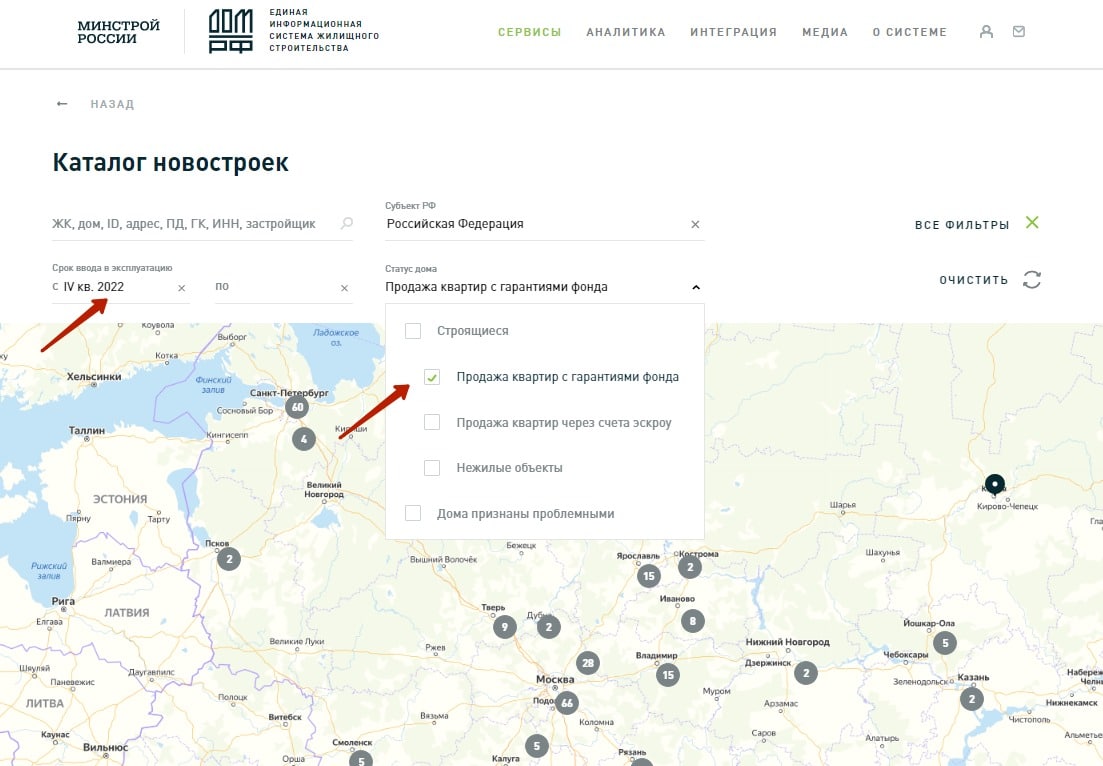
По оценкам Москомстройинвеста, некоторые московские застройщики смогут работать по старой схеме, без эскроу-счетов, до 2028 года. Посмотреть, по какой схеме работает застройщик, можно в Единой информационной системе жилищного строительства.
Задержка строительства и банкротство застройщика. Чтобы снизить риски строительства, изучите застройщика:
- историю его ранее построенных объектов;
- отзывы клиентов;
- проверьте наличие разрешения на строительство и проектную декларацию на сайте Единой информационной системы жилищного строительства;
- хорошо, если новостройка уже аккредитована в известных банках, — это можно проверить на сайте застройщика и банка.
Если сдачу дома задержат, например, на год, то доходность снизится — вместо двух лет она растянется по всему периоду. Целый год деньги не работают. А если цена квадратного метра в новостройке за этот год не подрастет, то можно потерять и на инфляции.
В случае банкротства застройщика, если ваши деньги хранились на эскроу-счетах, то деньги вернет банк. Если застройщик работал по старой схеме, то деньги компенсирует Фонд защиты дольщиков, в который застройщики перечисляют взносы за каждый заключенный договор долевого участия. Но в обоих случаях средства, инвестированные в строительство, вернутся без процентов — вы потеряете на инфляции.
Экономическая ситуация может измениться, например доходы россиян снизятся или условия ипотечного кредитования станут жестче, — и покупателей на ваш объект не будет. При снижении платежеспособности начинаются просрочки по ипотеке, на рынок выходят заложенные квартиры — все это снижает цену недвижимости. В этом случае срок продажи затянется, что снизит доходность инвестиций.
Нужно понимать, что, в отличие от акций или облигаций, инвестиции в недвижимость — небыстрый инструмент. Срочно продать его, чтобы вернуть хотя бы вложенные деньги, не получится — это приведет к существенным потерям в цене.
Госипотека на квартиру в новостройке
С 23 апреля 2020 года государство запустило специальную программу ипотечного кредитования, ее еще называют «Госипотека-2020». Ее суть в том, что можно получить кредит по базовой ставке 6,5 % годовых. Но большинство банков выдают такие кредиты под 6 % годовых.
Иногда банки делают коллаборации с застройщиками и предлагают еще более низкую ставку или кредит без процентов на определенный период времени. Такой кредит заемщику обойдется дешевле. Сейчас выгодно покупать квартиры на этапе строительства.
Источник: www.raiffeisen-media.ru
Как заработать на недвижимости: 8 идей для получения постоянного или разового дохода с жилья и земли

В условиях экономического кризиса, когда деньги обесцениваются с бешеной скоростью, их нужно как можно быстрее куда-то «пристроить». Одним из долгосрочных методов сохранения капитала может служить недвижимость. Но просто держать дополнительное жилье или землю при себе — не самый выгодный вариант. С помощью квартиры, загородного дома или участка можно еще и заработать. В статье мы рассмотрим несколько способов извлечения пассивного дохода из имеющихся или приобретенных объектов недвижимости.
Методы, основанные на сдаче в аренду
Долгосрочная аренда квартиры или загородного дома
Сдача квартиры в аренду на длительный срок — самый популярный и простой способ получения пассивного дохода с недвижимости. Прибыль от такого вида деятельности будет зависеть от города, престижности района, площади жилья, состояния ремонта и инфраструктуры в доступе.
Арендодателю нужно будет потратить деньги на расходные материалы (сантехника, новые ключи, посуда и т.п.) и время на поиск подходящих кандидатов. Если жильцы попадутся хорошие, то можно забирать оплату раз в месяц и не беспокоиться о своей собственности. Единственное, чем придется озадачиться владельцу жилой площади, — это уплата налога с дохода. Для этого можно подключиться к режиму самозанятых.
Все просто, если у человека есть пустая квартира, в которой он не собирается жить сам. Но не у каждого гражданина имеется запасная жилплощадь. В таком случае можно рассмотреть вариант приобретения ее в ипотеку с последующим погашением ежемесячных платежей за счет аренды. В течение срока действия кредита доходы, скорее всего, будут минимальные или Wowсе равняться нулю. Но в перспективе вы получите выкупленную квартиру, которой сможете распоряжаться на свое усмотрение.

Если денег для приобретения собственности достаточно, можно подумать о покупке таунхауса или загородного дома.
Преимущества этого варианта:
- возможность сдавать несколько номеров в одном доме;
- платежеспособные арендаторы;
- высокий доход;
- вариативность типов сдачи: по сезонам, на праздники, с предварительным бронированием и т.д.
Сдача жилья посуточно или по часам
Сдавать жилье на короткий срок выгоднее, но одновременно и трудозатратнее. Арендодателю придется постоянно заниматься вопросами размещения жильцов: отвечать на звонки, показывать квартиру/дом, заселять, выселять, делать уборку. Чаще всего такую деятельность сложно совмещать с основной работой. К тому же посуточное размещение сопряжено с высокими рисками порчи имущества, поскольку не всегда есть возможность своевременно распознать адекватность арендатора.
Люди с опытом советуют заселять командировочных и путешественников. Они, как правило, арендуют жилье на несколько дней сразу и бережно относятся к имуществу. С осторожностью нужно относиться к большим компаниям молодых людей, которые ищут место для развлекательных мероприятий.
Простые правила для посуточной сдачи собственности:
- берите залог в качестве подстраховки;
- проверяйте документы жильцов перед заселением;
- заключайте договор аренды.
Чем меньше срок сдачи, тем выше риски. Если аренда почасовая, лучше всего жить в том же доме, чтобы быстро отдавать и забирать ключи и своевременно реагировать на жалобы соседей. Также придется намного чаще прибираться и стирать постельное белье и полотенца.
Раньше также можно было рассматривать вариант создания хостела в большой квартире. Но с 01.10.2019 их приравняли к гостиницам и запретили размещать в жилых помещениях многоквартирных домов. В качестве альтернативы для заработка можно приобрести апартаменты.
Сдача недвижимости за границей
Для приобретения недвижимости в другой стране понадобится серьезный стартовый капитал, но и заработать на ней можно будет достаточно много. Это отличный вариант для инвестирования. В экономической среде есть мнение, что западный рынок недвижимости отличается доходностью и надежностью.
Удобнее всего приобрести квартиру с договором гарантированной аренды. Это сделка, по условиям которой человек покупает жилье, обставляет его на свой вкус и передает в управление дочерней компании застройщика. Та занимается ее рекламой и сдачей заинтересованным арендаторам. Владелец, оставаясь в своей стране, получает комиссионные платежи (фиксированный процент от стоимости собственности). Доходность может составлять от 5% годовых и более.
Инвестировать можно в виллы, мини-отели, квартиры, дома и т.д. Желательно, но не обязательно, владеть иностранным языком, чтобы самостоятельно разобраться во всех тонкостях сделки. Если у покупателя нет возможности выехать в другую страну для заключения договора, сделать это можно удаленно через специально подготовленных посредников.
Предоставление гаражей в аренду
Купить для дальнейшей сдачи в аренду можно не только гараж, но и машиноместо, бокс для хранения вещей, бытовку и т.п. Преимущество этого способа в его бюджетности. Если приобрести несколько гаражей и сдавать их на длительный срок, можно получить небольшой, но стабильный доход. Окупить подобные вложения можно в течение года или даже раньше.

Варианты заработка с помощью продажи недвижимости
Далее рассмотрим несколько способов заработка при помощи перепродажи собственности. Они рассчитаны не на ежемесячный пассивный доход, а на единовременное получение прибыли. Но никто не запрещает воспользоваться перечисленными методами более одного раза.
Перепродажа земли по более высокой цене
Купить землю и перепродать ее дороже можно без дополнительных вложений. Если место выбрано выгодное, то ее стоимость вырастет просто с течением времени. Нужно немного подождать и выставить участок на продажу по более высокой цене.
Преимущества заработка на перепродаже земли:
Приобретение квартиры на стадии строительства
Предполагается покупка площадей в многоквартирном доме, который еще строится. Такая недвижимость обычно стоит намного дешевле готового варианта. Продать ее можно будет, когда здание введут в эксплуатацию. Доходность этого способа достигает 60%–80% от изначальной стоимости. Но есть у него и существенный минус — это высокий риск недостроя.
Покупателю придется хорошенько подумать, на каком этапе приобретать недвижимость. Ему важно, чтобы она еще была достаточно дешевой, но при этом был минимальный риск, что строительство заморозят. Здесь понадобится хорошее знание рынка.
Покупка проблемной недвижимости с целью дальнейшей перепродажи
Под проблемной недвижимостью подразумеваются:
- квартиры в плохом состоянии;
- арестованное или залоговое жилье.
Первый вариант подойдет тем, кто не против приложить усилия по восстановлению жилплощади. Для начала нужно найти дешевую квартиру (ниже рыночной стоимости) с плохим ремонтом или в «убитом» состоянии и привести ее в порядок. После можно будет перепродать ее дороже. Если реализовать квартиру не удастся, всегда можно сдать ее в аренду и получать пассивный доход.
Второй вариант актуален для тех, кто разбирается в процедуре торгов по реализации залога должников. Их проводят банки в попытке сбыть недвижимость, чтобы закрыть кредитные обязательства неплатежеспособных заемщиков. Залоговое имущество чаще всего продают по цене ниже рыночной. Покупателю придется запастись терпением и вниманием, чтобы не пропустить подходящее объявление. Оплачивать имущество нужно наличными, кредиты не допустимы.

Нестандартный способ вложить деньги в недвижимость
Еще один способ вложиться в жилплощадь — купить морской контейнер. В России этот тип домов еще очень мало распространен. Просто контейнера, конечно, недостаточно. Придется утеплить его, подключить коммуникации, вставить окна. При желании можно соединить несколько контейнеров в один большой дом.
Их стоимость варьируется в зависимости от размера и состояния и начинается от 100 000 руб. Готовую нестандартную «виллу» можно поставить на придомовой территории и сдавать в летний период. Также его без проблем можно перевозить с одного участка на другой. Используйте фантазию, и у вас получится извлечь доход из столь необычного имущества.
Чтобы выбранный вами вариант заработка с помощью недвижимости не принес проблем, заранее просчитайте свой бюджет и составьте план возможных расходов. Если собираетесь оформлять кредит под залог, обязательно удостоверьтесь, что сможете своевременно погашать ежемесячные платежи. Удачных вам финансовых вложений!
Источник: moneyzz.ru
Как можно заработать на рынке недвижимости в 2022 году?
Как заработать на недвижимости в нынешних условиях? Что происходит с ценами на жильё? Куда вложить деньги, чтобы сохранить их от инфляции? Это основные темы прямого эфира, который я провёл 12 марта для своих подписчиков на моём YouTube-канале.
В этой статье — наиболее ценная информация, которой я поделился во время трансляции.
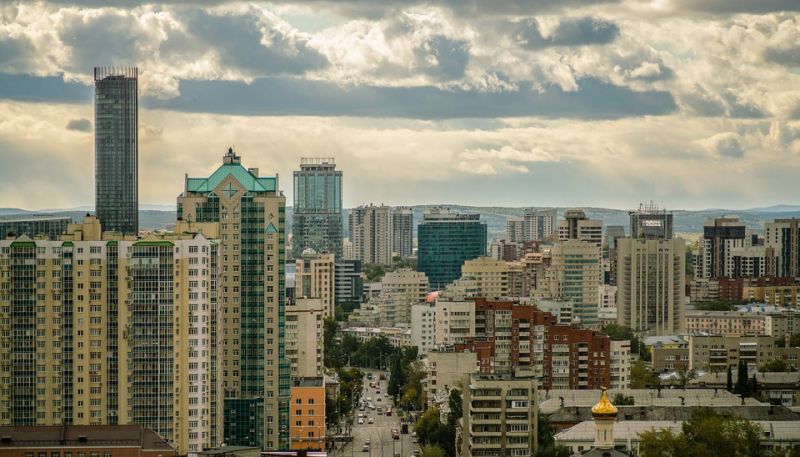
Ситуация на вторичном рынке
То, что происходит сейчас на вторичном рынке, можно охарактеризовать одним словом — паника. Люди не знают, что делать в сложившейся ситуации. Одни собственники массово снимают свои объекты с продажи, другие — поднимают цены в надежде сорвать за свои объекты как можно больше денег.
На мой взгляд, покупать резко возросшие в цене квартиры сейчас не стоит. Я в этом убеждён, поэтому в консультациях с потенциальными покупателями советую им переждать этот ажиотаж.
Почему я так считаю? Дело в том, что цены с момента начала спецоперации на Украине взлетели выше тех пиковых значений, что наблюдались в мае-июне 2021 года. Чересчур завышенные цены обязательно приведут к снижению спроса и, как следствие, произойдёт «откат».
Да, в 2021 году ситуация была не столь критической и трагической, как сейчас. Однако тогда была дешёвая ипотека, которая как могла стимулировала спрос.
Сейчас же ипотека имеет заградительные ставки. Я не знаю людей, которые пойдут брать ипотечный кредит под 20% годовых.
Готовясь к прямому эфиру, собрал предложения некоторых банков, касающихся ипотечного кредитования, по состоянию на 10 марта 2022 года:
- Альфабанк — от 14,79%;
- Банк Дом.РФ — от 16,2%;
- Райффайзен Банк — от 18,49%;
- Сбербанк — от 18,6%;
- Кубанькредит — от 20%;
- Росбанк — от 21,45%;
- Юникредитбанк — от 21,8%;
- Ак Барс Банк — от 22%;
- Банк Открытие — от 22,39%;
- МТС Банк — от 22,6%;
- ВТБ — от 22,7%;
- Абсолют Банк — от 23%;
- Россельхозбанк — от 23,8%;
- Уралсиб — от 25,99%.
Следует понимать: чтобы получить минимальную ставку в том или ином банке, нужно соответстWowать целому ряду условий, поэтому смело можно накинуть к указанным ставкам ещё 2-3% годовых.
С учётом того, что в среднем по вторичному рынку 50-70% сделок проходит с использованием ипотеки, это значит, что мы потеряем 50-70% от прежних объёмов продаж. Эти люди просто не выйдут на сделки — если у них есть какие-то накопления, то они лучше положат их на банковский вклад под 20-24% годовых.
Следовательно, при таком пониженном спросе высокие цены продержаться максимум месяц, после чего постепенно пойдут вниз.
Ситуация на рынке новостроек
Преимущество рынка новостроек над вторичным рынком жилья в том, что здесь до сих пор действует льготная ипотека. Нереально низкие по нынешним временам ставки продолжат стимулировать спрос.
Ниже приведу актуальные на 10 марта условия по льготным ипотечным кредитам:
1. Льготная ипотека («ипотека с господдержкой»).
- Банк Дом.РФ — 5,55%;
- Сбербанк и Промсвязьбанк — 5,85%;
- Ак Барс и Зенит — 5,89%;
- МТС Банк — 5,9%;
- Альфабанк, Кубанькредит и Юникредитбанк — 5,99%;
- ВТБ — 6,35%;
- Росбанк — 6,49%;
- ТрансКапиталБанк — 6,84%;
- Райффайзенбанк — 6,99%;
- Открытие и Совкомбанк — 7%.
Основные условия ипотеки с господдержкой:
- максимальный срок кредита — до 30 лет (некоторые банки — до 20-25 лет);
- первоначальный взнос — от 15% (некоторые банки — от 20%);
- максимальная сумма кредита — до 3 млн. рублей;
- покупка объекта недвижимости от юр. лица — застройщика (ДКП, ДДУ).
2. Семейная ипотека.
- Банк Дом.РФ — 4,4%;
- Сбербанк — 4,7%;
- Зенит — 4,79%;
- Альфабанк — 4,89%;
- Промсвязьбанк — 4,95%;
- Кубанькредит — 4,99%;
- ВТБ — 5,3%;
- Юникредитбанк — 5,39%;
- Ак Барс — 5,49%;
- Росбанк — 5,5%;
- ТрансКапиталБанк -5,75%;
- МТС Банк — 5,85%;
- Абсолют Банк — 5,99%;
- Открытие — 6%;
- Райффайзенбанк — 6,99%.
Основные условия семейной ипотеки:
- хотя бы один ребёнок, рождённый после 01.01.2018 года, или один ребёнок-инвалид до 18 лет;
- максимальный срок кредита — до 30 лет (некоторые банки — до 20-25 лет);
- первоначальный взнос — от 15% (некоторые банки — от 20%);
- максимальная сумма кредита — до 6 млн. рублей;
- покупка объекта недвижимости от юр. лица — застройщика (ДКП, ДДУ), в некоторых банках рассматривают Договор уступки права от физ. лица и ИП.
Подробнее по условиям льготной ипотеки можно проконсультироваться с нашим ипотечным специалистом. Звоните по бесплатному телефону +7 (800) 350-30-39.
С такими ставками новостройки не только будут пользоваться спросом, но и продолжат дорожать.
Во-первых, повышению цен на строящееся жильё способствует рост стоимости строительных и отделочных материалов. Я думаю, что в среднем увеличение затрат на строительство по самым скромным подсчётам увеличится на 15%.
Во-вторых, высокая ключевая ставка, установленная Центробанком (на сегодняшний день она составляет 20%). Поскольку абсолютное большинство застройщиков строят с помощью проектного финансирования (проще говоря, получив кредит в банке), то это также повлияет на себестоимость строительства.
Да, застройщики благодаря мерам поддержки от государства кредитуются на льготных условиях. Но и при этом ставка по таким кредитам не будет ниже 15%.
Таким образом, рост стоимости квартир в новостройках в течение ближайшего года составит минимум 30%.
Стоит ли сейчас вкладываться в новостройки с целью сохранить или приумножить свои накопления?
Мой ответ — однозначно нет!
Как только вы покупаете квартиру у застройщика, она переходит в статус «вторички». На неё не распространяются льготные ипотечные условия, то есть вы выходите на обезденежный рынок, где нет заёмных средств (до тех пор, пока на вторичное жильё такая дорогая ипотека).
То есть, купив стройку с целью инвестиций, вы тут же теряете примерно 20% от её стоимости. И если застройщик может сколько угодно долго продавать её, держать цены или играть ценами на различные квартиры в своём ЖК, то у вас такой возможности не будет.
Поэтому новостройку можно покупать сейчас только с целью своего дальнейшего проживания, на крайний случай — для сохранения своих денег «в бетоне». О преумножении капитала речи не идёт.
Куда вложиться, чтобы приумножить свои деньги?
1. Квартиры в дорогих ЖК.
Если вы всё-таки продолжаете рассматривать покупку квартиры в качестве приумножения средств, то единственный сегмент, который, на мой взгляд, для этого подходит — это квартиры в дорогих жилых комплексах. Количество предложений в этом сегменте всегда ограничен, а спрос на такую недвижимость остаётся стабильно высоким.
Это может показаться нелогичным, но, как известно, есть определённая категория людей, которая привыкла жить хорошо. Поэтому они сделают всё возможное для того, чтобы сохранить свой статус. Они будут покупать дорогую недвижимость по любым ценам.
В эту же категорию входят люди, которые раньше были ориентированы на зарубежную недвижимость, но теперь из-за сложной геополитической обстановки вынуждены искать варианты в России.
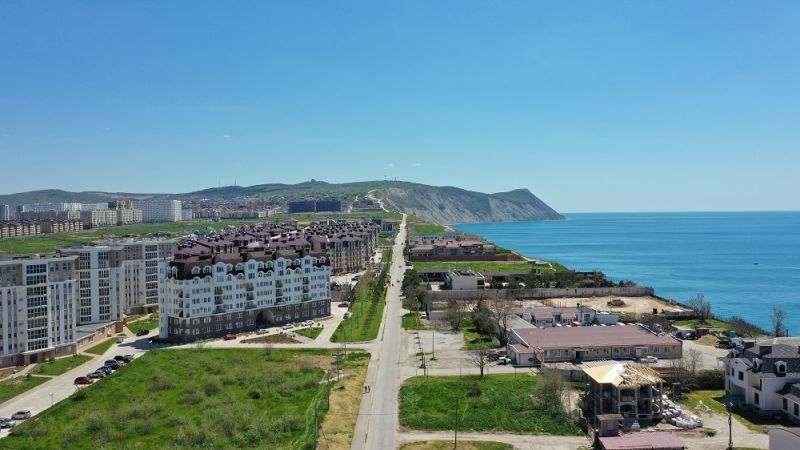
На примере Анапы в качестве дорогих жилых комплексов для инвестирования я бы обратил внимание на «Бельведер» и «Резиденцию Высокий Берег». Это новые дома практически на первой береговой линии и с отличными видовыми характеристиками. Такое предложение на рынке строго лимитировано, поэтому недвижимость в шаговой доступности от моря всегда будет расти в цене.
2. Земельные участки под строительство дома.
По моим расчётам, покупка ликвидного земельного участка сейчас и последующее строительство дома на продажу принесёт вам 20-30% прибыли через 10-12 месяцев. Повышенный спрос на землю и индивидуальные жилые дома, который я наблюдаю в Краснодарском крае, даёт мне основания делать такие выводы. И если у вас есть 5-6 миллионов рублей, то я рекомендую вам поступить именно таким образом.
В случае, если ваш бюджет меньше (1-2 миллиона рублей), то лучший вариант — вложить их в покупку земли (без строительства). Ликвидный участок — это тот актив, который никогда не дешевеет. Земли по естественным причинам больше не становится.
Под ликвидными я понимаю участки, соответствующие нескольким критериям:
- разрешённое использование — под ИЖС или ЛПХ;
- расположенные в пределах населённых пунктов;
- обеспеченные коммуникациями или возможностью их подведения;
- имеющие хорошие подъездные пути.
Даже если вы ничего на нём не построите, то заработаете до 20% уже через полгода. Поверьте, земля на юге дорожает ежемесячно. Сказываются ограниченное предложение и высокий спрос, исходящий от покупателей со всей страны.
Всю подробную информацию по наличию участков в продаже, их месторасположению и ценах вы можете уточнить по телефону +7 (800) 350-30-39.
Запись прямого эфира от 12.03.2022 г.:
Источник: novostrojka-anapy.ru