
В этом году Европе придется оплатить самый большой счет за электроэнергию за последние десять лет. Его размер, согласно отчету Citigroup, составит $1 трлн. Рост расходов был вызван гиперинфляцией цен на природный газ и создал проблемы для домохозяйств и промышленных предприятий.
За 2021 год мировые оптовые цены на газ утроились, а счета за электроэнергию с апреля прошлого года выросли более чем на 50%. Наиболее острое выражение проблема нашла в Казахстане, где рост цен на газ привел к массовым беспорядкам, отставке правительства и введению режима чрезвычайного положения по всей стране.
По словам Криса О’Ши, исполнительного директора компании Centrica, крупнейшего поставщика газа в Великобритании, «нет причин ожидать снижения цен на газ в ближайшее время». Высокие цены могут продержаться еще полтора-два года, подстегивая потребительскую инфляцию в масштабах всей планеты.
Откуда взялся энергетический кризис?
У нынешнего энергетического кризиса три основных причины. Во-первых, прошлой зимой из-за холодов запасы газа в европейских хранилищах сильно сократились. Во-вторых, свою роль сыграло относительно безветренное лето: за счет ветровой энергетики потребности экономики удовлетворить не удалось, и европейцы были вынуждены активно использовать газ для электрогенерации.
ТОП 5 СПОСОБОВ ДЛЯ ЗАРАБОТКА В ГЕРМАНИИ В 2023

Рис. 1. График цен на газ в 2021 году, источник: bloomberg.com
А третьим фактором стал резкий скачок спроса на сжиженный природный газ в Китае. Это, в свою очередь, произошло из-за резкого «пробуждения» мировой экономики от ковид-»спячки» и сокращения угольной генерации в связи с переходом на более экологичные источники энергии.
Дело в том, что во многих странах газовую генерацию рассматривают как промежуточное решение на пути по переходу от угля к альтернативным источникам энергии — солнцу, ветру и воде. А когда одна из крупнейших экономик останавливает угольные электростанции и переходит на газ, создается дефицит, который невозможно быстро восполнить.
Пикантности ситуации придает тот факт, что глобальный переход на газовую генерацию будет лишь наращивать темпы. На газ уже начали переходить азиатские страны, а население там гораздо больше, чем в Старом свете. Согласно отчету Citigroup, сейчас на газовые мощности приходится порядка 25% европейской и 10% азиатской электрогенерации.
Возможно, кризис и отступил бы с окончанием отопительного сезона в Европе, но на фоне восстановления мировой экономики возник дефицит транспортных мощностей для доставки газа.
Когда энергокризис закончится?
Мы подготовили два сценария дальнейшего развития событий. Первый сценарий предполагает, что энергетический кризис разрешится в ближайшие 8 месяцев, а второй — в течение следующих 20 месяцев.
Наш негативный сценарий строится на предположении, что распространение омикрон-штамма приведет к глобальному снижению производственной активности и спроса на электроэнергию со стороны коммерческих потребителей. Чтобы это произошло, распространение «омикрона» должно охватить крупнейшие регионы производства и потребления: Северную Америку, Европу, Индию и Китай. Еще одним негативным фактором для мирового производства может стать повышение процентных ставок ФРС и ЕЦБ.
Крах США — Как Заработать На Следующем Финансово Экономическом Кризисе
Если этот сценарий реализуется, разрешения энергетического кризиса можно ожидать к августу-сентябрю этого года. Но пока что этот сценарий представляется маловероятным, так как все упомянутые страны, за исключением Индии, имеют развитые системы здравоохранения, которые способны сдержать новый натиск пандемии.
Более вероятным нам представляется позитивный сценарий, который подразумевает постепенное снижение цен на газ к докризисным уровням к концу второго квартала 2023 года. Его реализации будет способстWowать плавное увеличение процентных ставок со стороны ФРС, разрешение проблем в цепочках поставок, рост добычи нефти и газа, а также переход потребителей на альтернативные источники энергии.
Также замедляющим фактором для мировой экономики станет сама цена газа: потребители будут вынуждены сократить расходы, и спрос упадет.

Рис. 2. Стоимость доставки 40-футового контейнера из Шанхая в Лос-Анджелес, источник: Bloomberg
Интересно, что в последние полтора года стоимость доставки 40-футовых контейнеров напрямую коррелирует с ценами на газ: на рис. 2 мы видим плавный подъем цен в 4 квартале 2020 года, более чем трехкратный рост в 2021 году и коррекцию после заявления российских властей об увеличении поставок газа в Европу. Аналогичные движения присутствуют и на графике цен на газ. Таким образом, проблема энергетического кризиса в Старом свете коррелирует с дефицитом 40-футовых контейнеров и морских судов для их доставки.
Что делать инвестору?
Сначала разберемся, как сильно зависят различные страны от импорта природного газа. В приведенной таблице (рис. 4) особого внимания заслуживают верхние пять стран: их экономика особенно чувствительна к энергетическому кризису. В этой пятерке мы видим четыре крупнейшие экономики планеты.

Рис. 3. Данные по импорту газа за 2020 год, источник: indexmundi.com
А какие отрасли мировой экономики больше всего нуждаются в голубом топливе? Как показано на рис. 4, это промышленность и генерация электроэнергии для ее нужд. Мы можем сделать вывод, что именно в этих секторах будет отмечен самый большой рост цен производителей. Скачки цен на сырье приведут к росту себестоимости промышленной продукции и, как следствие, к ее подорожанию.
На третьем месте по уровню зависимости от газа стоит сектор теплоснабжения населения, а на четвертом — сектор газификации жилых и коммерческих помещений.

Рис. 4. Зависимость секторов мировой экономики от поставок газа, источник: IEA
Таким образом, наиболее уязвимыми на фоне дефицита газа выглядят высоко газифицированные отрасли промышленности развитых стран — Японии, США, Китая и Германии.
84% объема природного газа потребляют пищевая, пластмассовая, нефтеперерабатывающая, химическая, целлюлозно-бумажная и металлургическая промышленность, а также обработка глины и камня. Среди этих отраслей есть как циклические, так и нециклические.
Можно предположить что из-за роста цен снизится спрос на продукцию циклических отраслей — автомобили, одежду, пластмассы и химикаты, востребованные в производстве электроники.
Спрос на продукцию нециклических отраслей будет более устойчив, и они выиграют от роста цен. Именно от акций таких компаний можно ждать роста. В первую очередь это производители удобрений и продуктов питания, а также продуктовые ритейлеры.
Наконец, некоторые сектора будут мало затронуты энергетическим кризисом. В их числе — финансы, страхование, добыча и продажа природного газа, транспортная логистика и здравоохранение.
Таким образом, на фоне затянувшегося энергетического кризиса в 2022 году мы ожидаем перетекания капиталов в секторы-бенефициары создавшейся ситуации, что открывает неплохие возможности для внимательных инвесторов.
Аналитик Александр Холодов, редактор Сергей Глушков
Источник: investfuture.ru
Как зарабатывать на энергетическом кризисе в Европе?
Цена на газ в Европе продолжает рост (уже около $2400) и кажется, что задержится на высоких уровнях. Это, конечно, бьет по экономике Европы, а частично и других стран. Россия продолжает сокращать поставки, экспорт СПГ из США растет рекордными темпами – цены на СПГ тоже обновляют хаи.
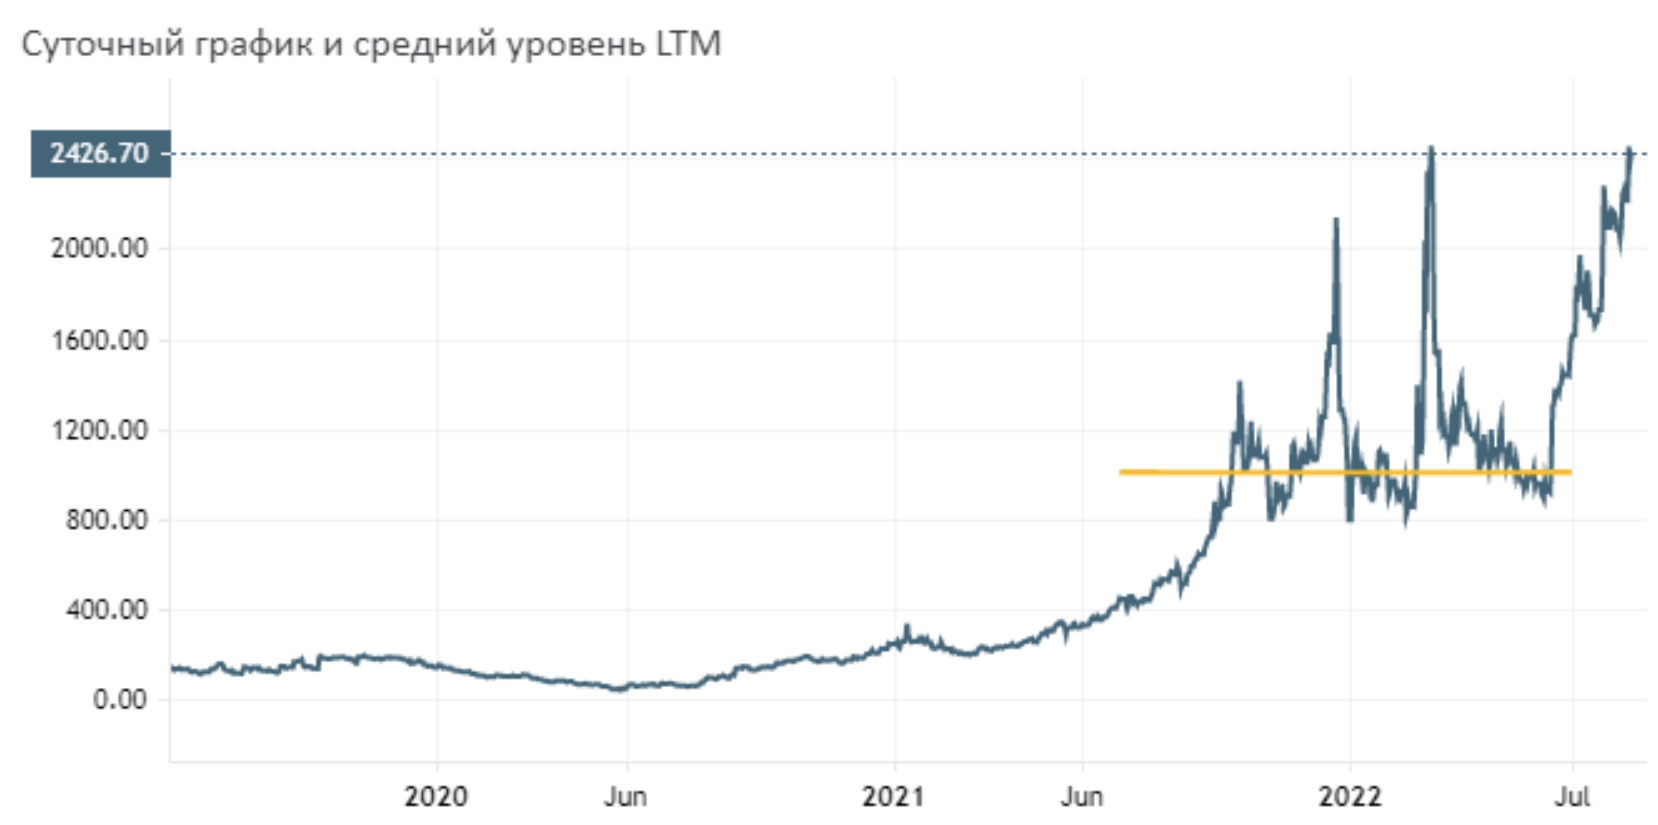
В моменте акцентируем внимание на upstream производителях газа в США: поскольку СПГ экспорт наконец заработал, цены на газ в Америке тоже сильно выросли (уже больше $9 на Henry Hub базисе). В рамках нашей стратегии добавили в портфель Southwestern Energy (NYSE: SWN)– дешевый по мультипликаторам производитель газа, бенефициар энергетического кризиса и роста цен на газ, доступный на СПБ.
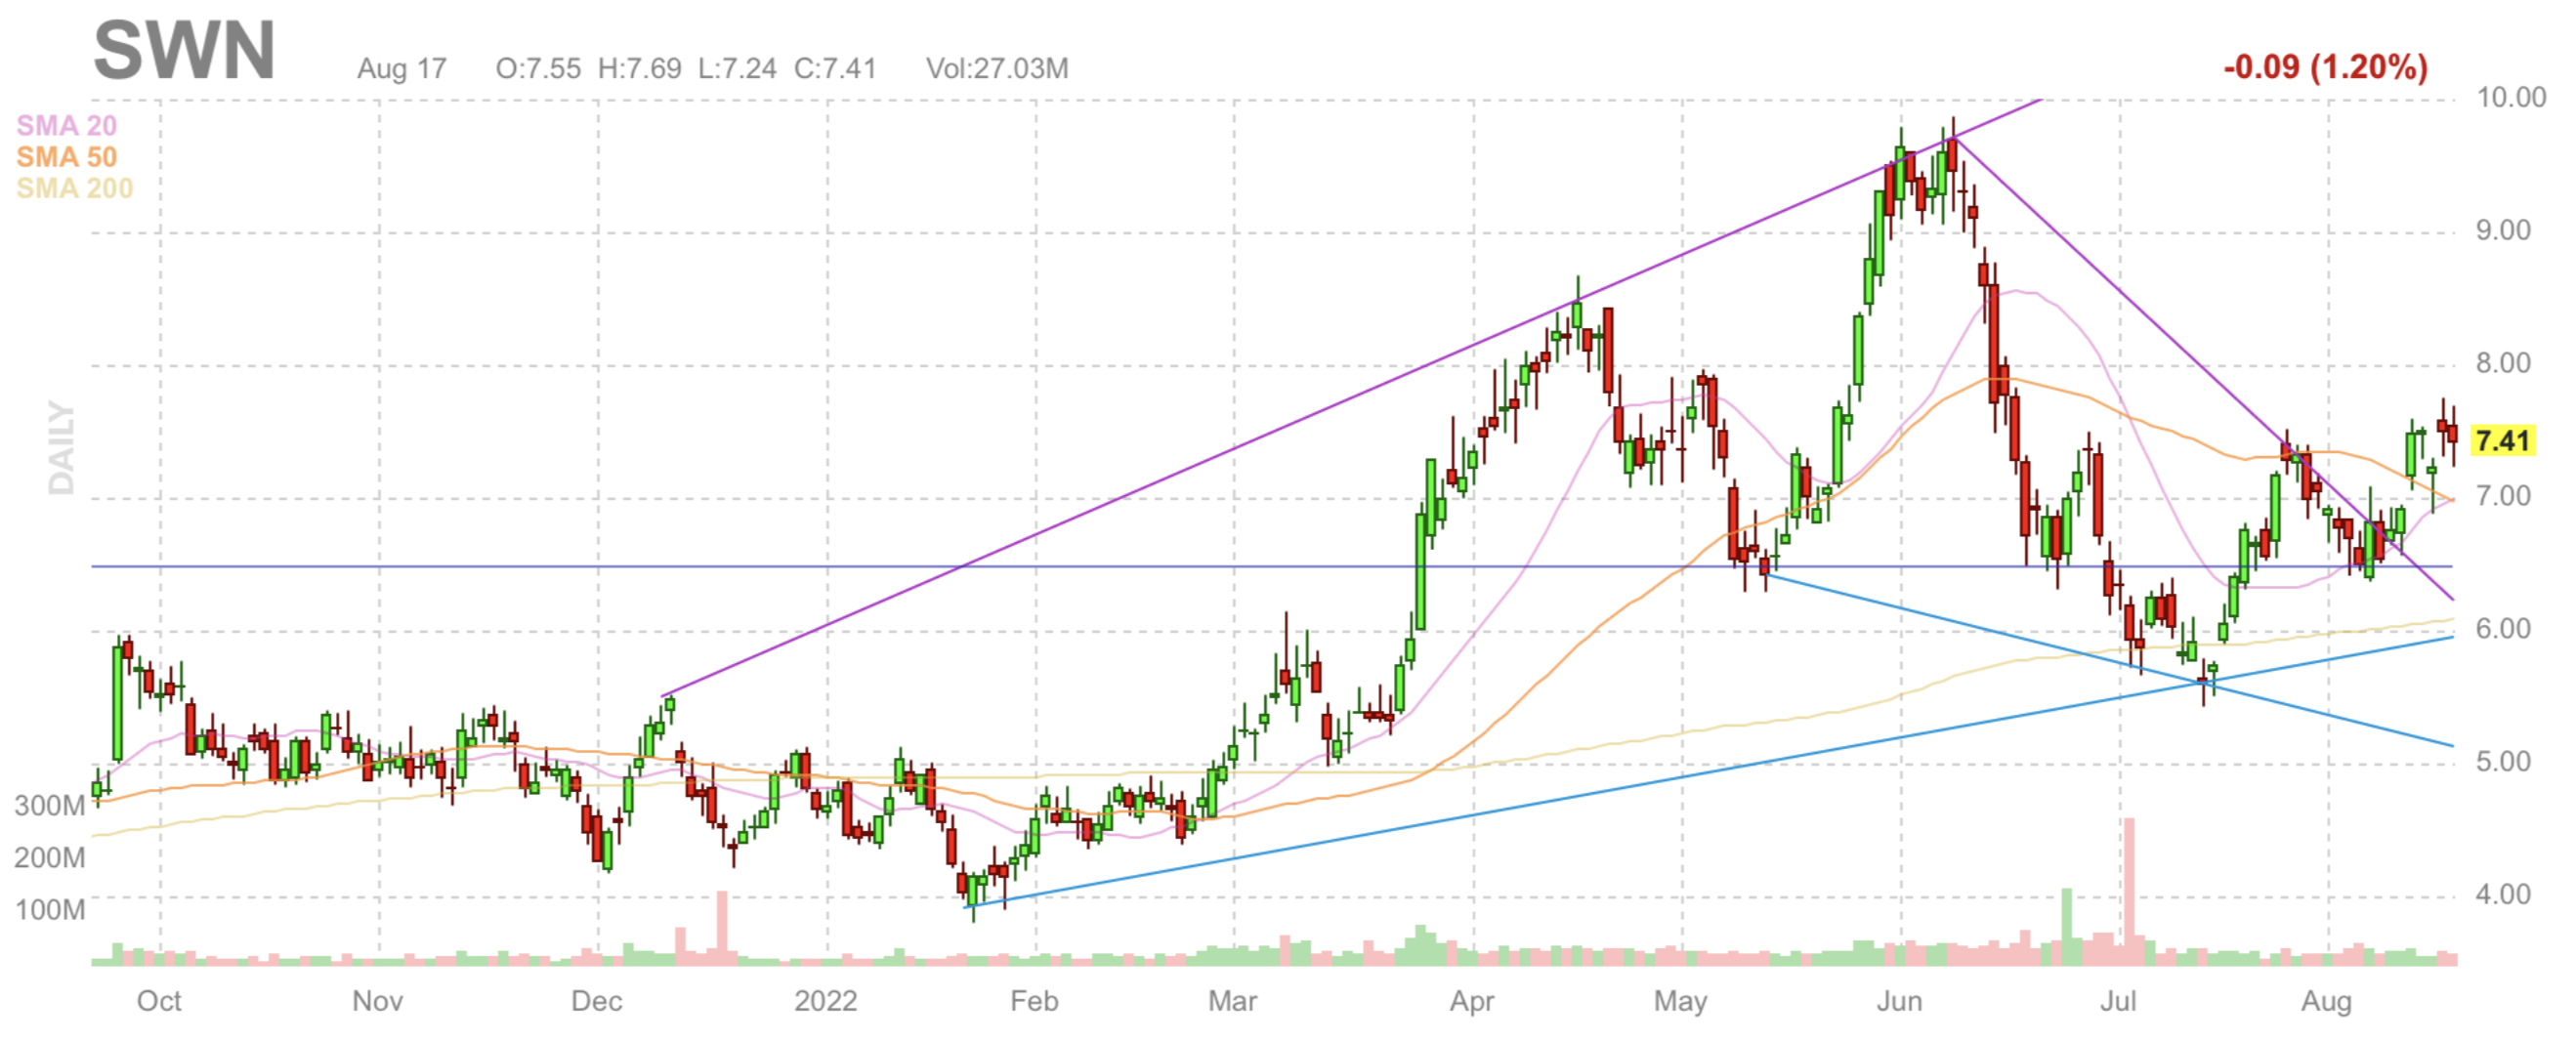
Позитивная конъюнктура рынка:
- цена на газ в Европе находятся на 141% выше относительно последних 12 месяцев;
- цены на газ в Америке (Henry Hub) +75% относительно последних 12 месяцев;
- ожидания по рекордно холодной зиме в ЕС требуют от правительств заполнения газовых хранилищ для обогрева домов. Согласно опросу немецкого издания Bild, 91% немцев боятся замерзнуть зимой;
- обмеление крупнейших рек Европы (в первую очередь Рейна) из-за жары, снижает выработку энергии ГЭС и АЭС – усиливает энергетический кризис.
Бизнес компании круто растет:
- во 2q 2022 Southwestern Energy показала рост выручки и EBITDA на 294% и 516% г/г соответственно, с ускорением против исторических темпов 110% и 88% соответственно, что позитивно;
- в последние 4 квартала наращивает объем производства газа в среднем на 15.5% г/г, против исторического темпа 8.2%;
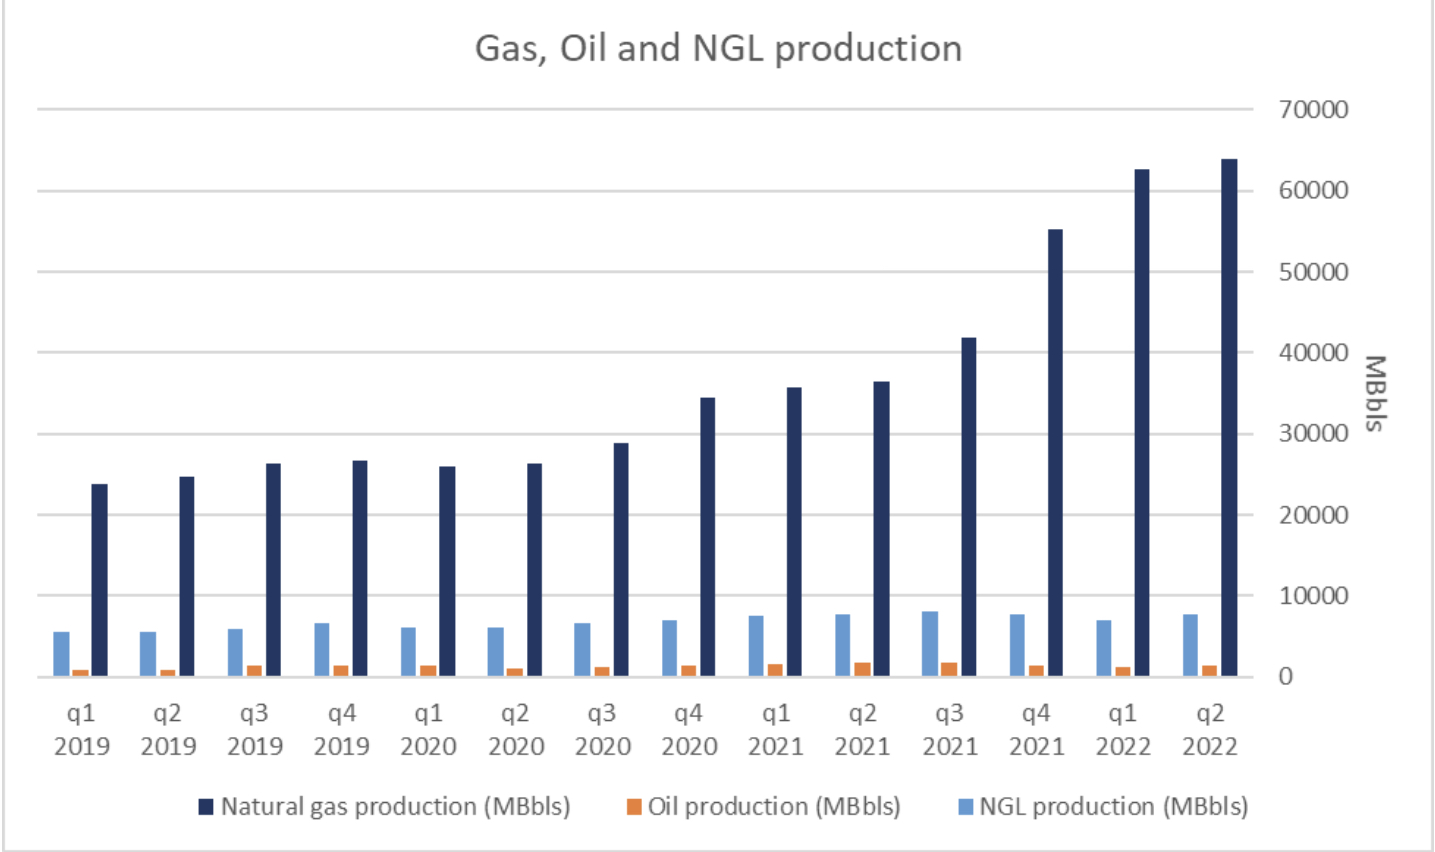
- высокая обеспеченность запасами: газа хватит на 17 лет, нефти — на 12 лет.
В моменте SWN несет большие убытки из-за вложения в деривативы, базирующиеся на старых ценах на ресурсы, скоро этот негативный эффект будет исчерпан.
Начиная с 1q 2019 года, компания теряет в среднем 45% EBITDA на вложениях в деривативы, которые были куплены, когда цены на газ были значителен ниже текущих, и компания хеджировалась от их дальнейшего снижения.
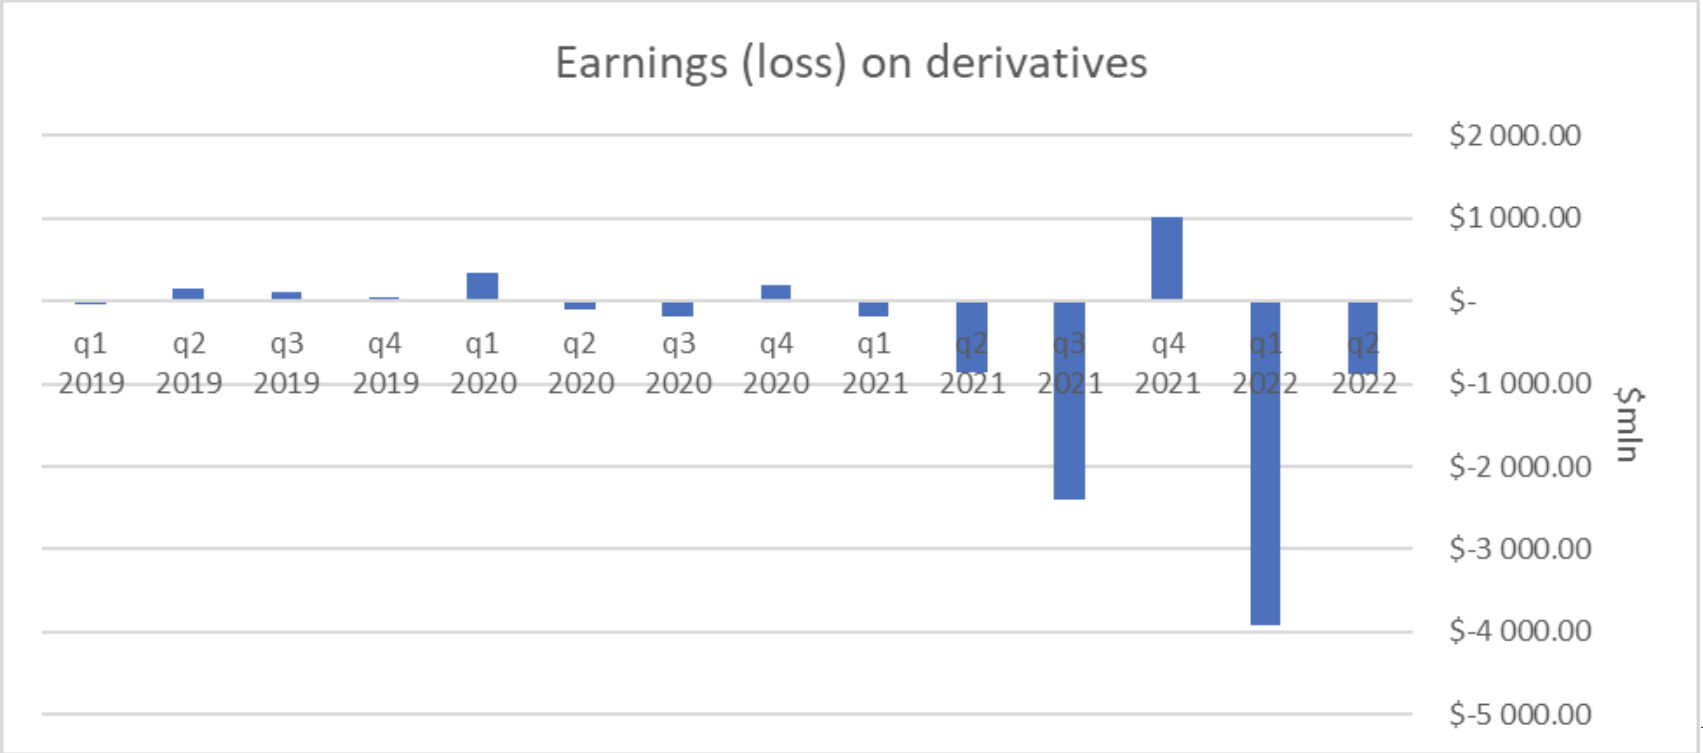
Компания получит большие убытки по деривативам в конце 2022 ($3.6 млрд) и 2023 ($5.1 млрд), но они будут резко сокращаться в 2024 ($1.5 млрд) на фоне:
- сокращения захеджированных объемов;
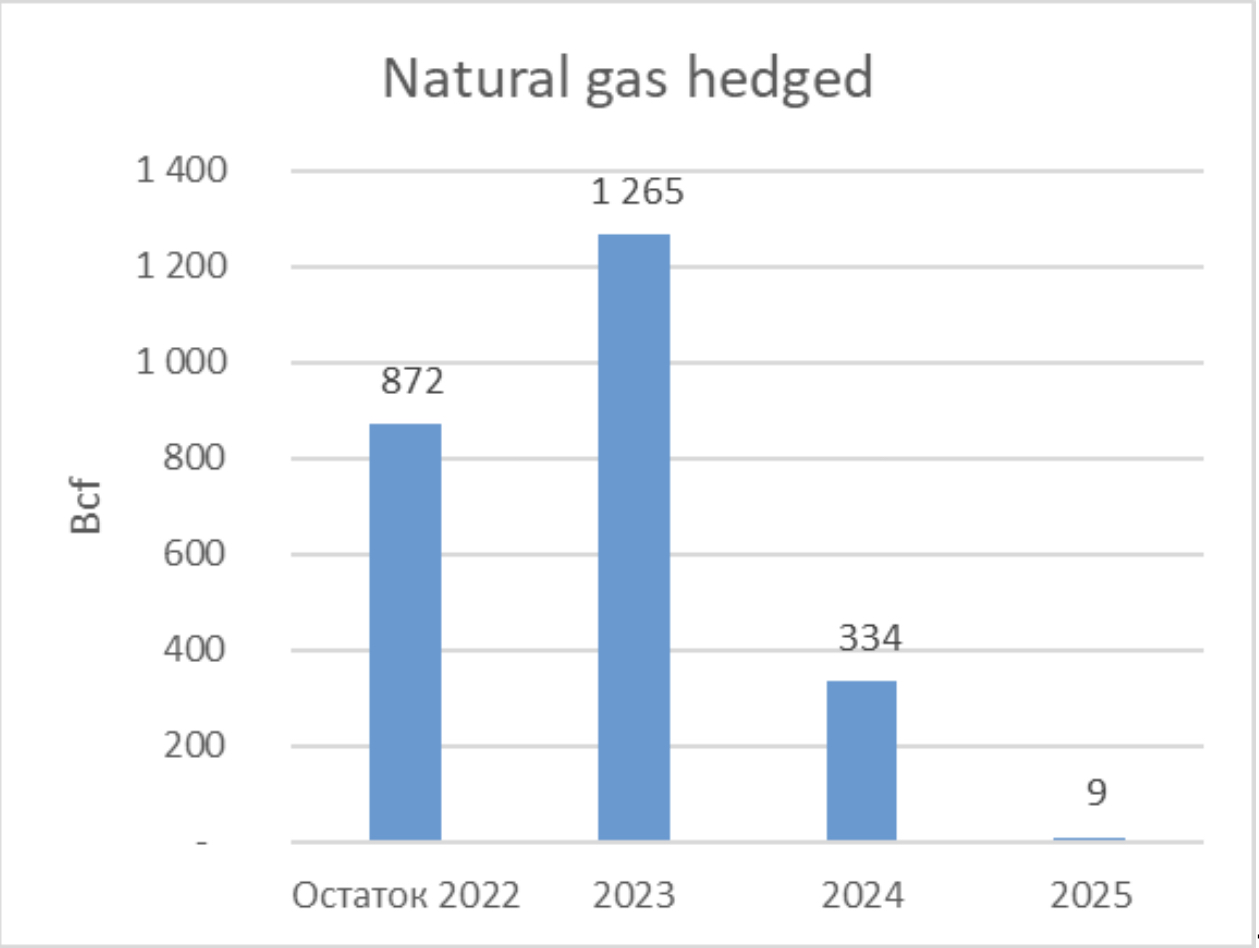
- роста средней цены на свопы;
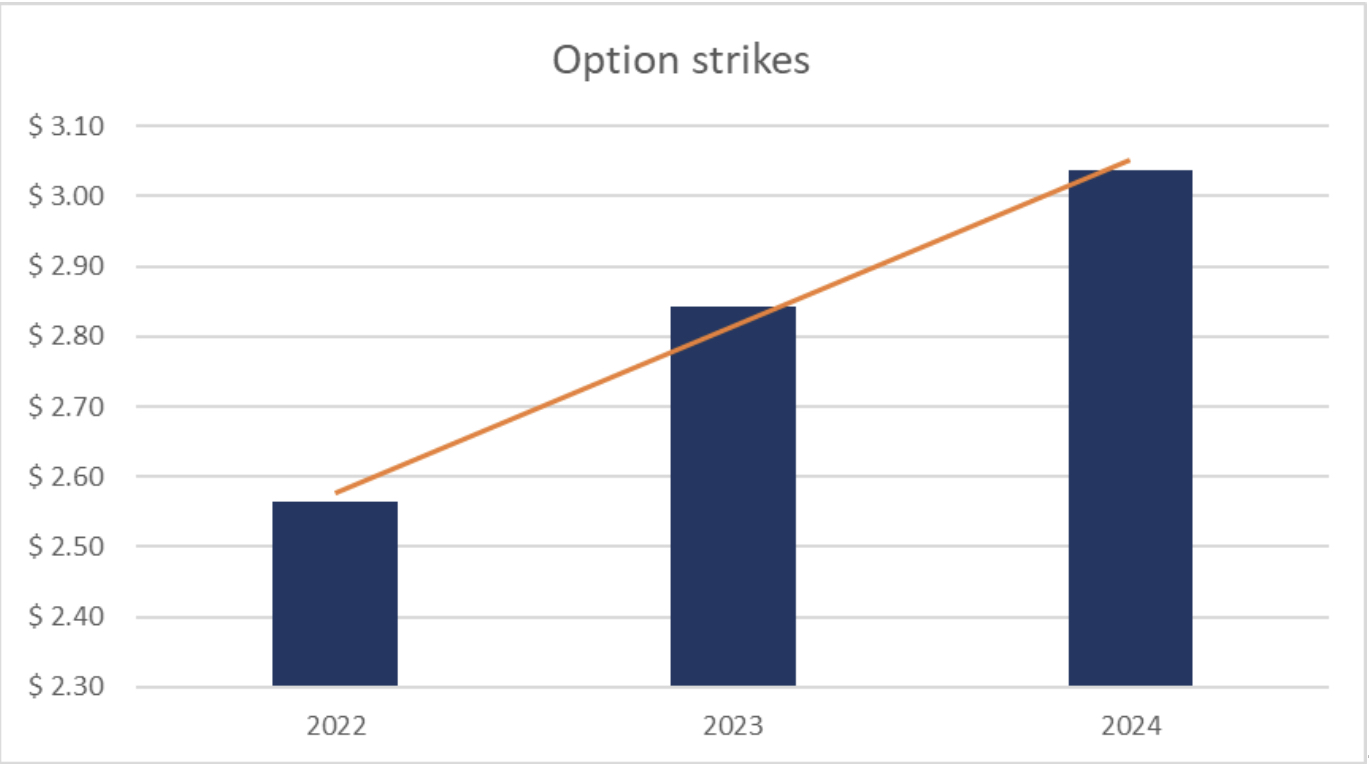
- роста точки безубыточности в опционных стратегиях в будущем за счет увеличения страйка.
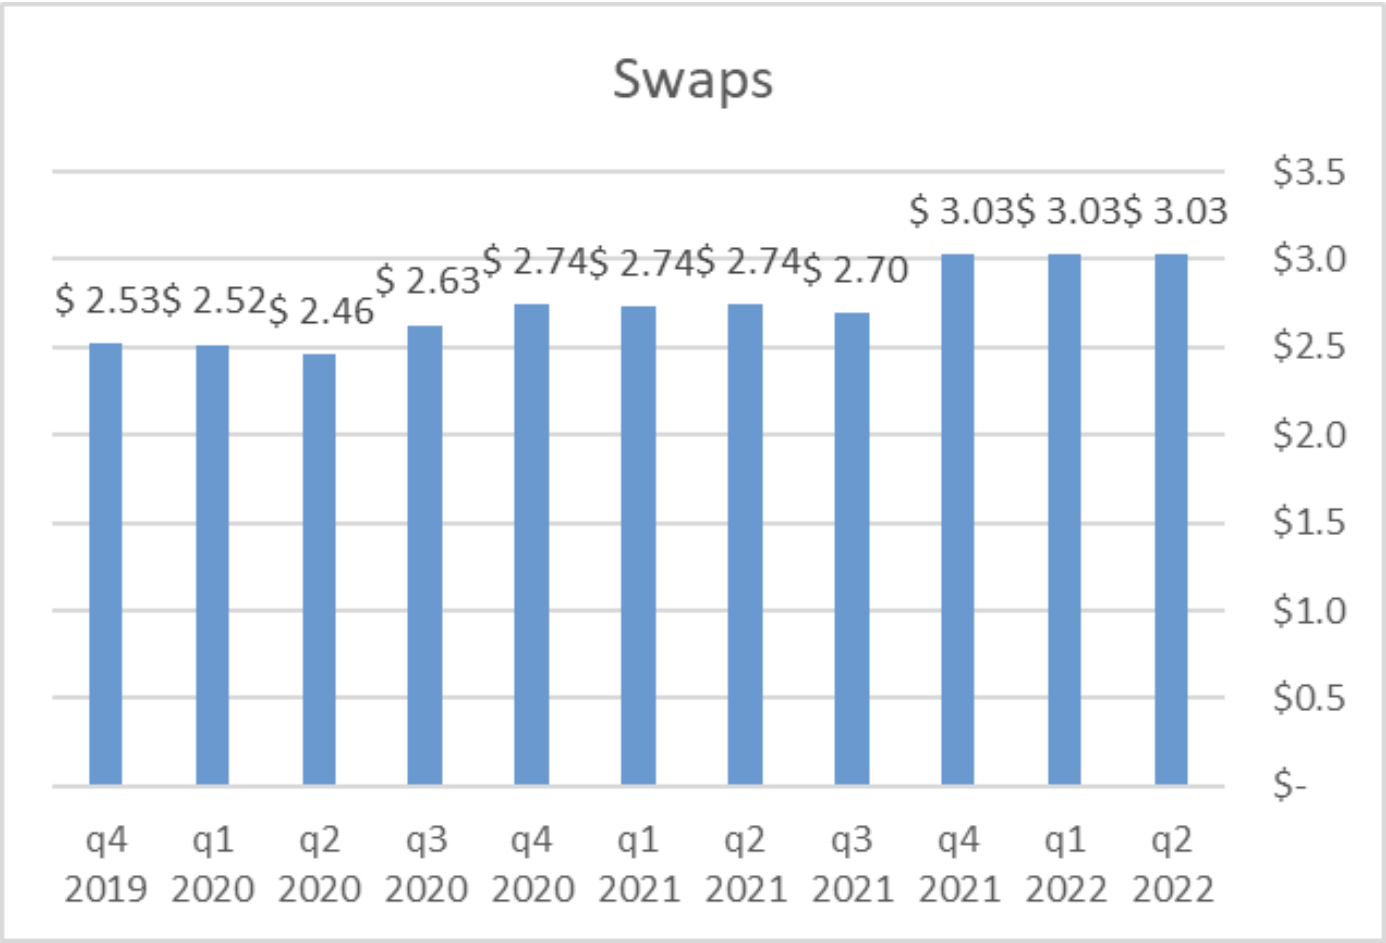
Уменьшение захеджированных объемов вместе с ростом средних свопов и опционных страйков приведет к сокращению убытков от хеджевой стратеги, сокращению Adjusted Net Debt, увеличению FCF и потенциала компании
Даже с учетом мультипликатора на базе Adjusted Net Debt for now компания торгуется дешевле конкурентов и собственных исторических уровней.
Мы просуммировали долг по деривативам с рассчитанным чистым долгом и получили полные обязательства компании, которые назвали Adjusted Net Debt, однако этот долг рассчитан по ценам базового актива на конец отчетного периода (5.65$ в 2q 2022).
Для более точного отображения долга мы скорректировали его на нынешнюю цену базового актива (~9$) через средние цены свопов и объявленного долга. Таким образом мы получили величину Adjusted Net Debt for now
- EV/LTM EBITDA = 3.7х против 4.5х в среднем по отрасли и собственного среднего исторического уровня 8.9х – потенциал >200%
- EV/прогнозный EBITDA = 3.3х (с учетом Adjusted Net Debt for now и позитивного сдвига в конъюнктуре), что все равно очень дешево
Цена открытия
18 августа 2022
Текущая цена
Целевая цена
18 августа 2023
Инвесторы говорят
Отзывы наших пользователей
Источник: invest-idei.ru
Как зарабатывать на энергетическом кризисе в Европе?
Цена на газ в Европе продолжает рост (уже около $2400) и кажется, что задержится на высоких уровнях. Это, конечно, бьет по экономике Европы, а частично и других стран. Россия продолжает сокращать поставки, экспорт СПГ из США растет рекордными темпами – цены на СПГ тоже обновляют хаи.
В моменте акцентируем внимание на upstream производителях газа в США: поскольку СПГ экспорт наконец заработал, цены на газ в Америке тоже сильно выросли (уже больше $9 на Henry Hub базисе). В рамках нашей стратегии добавили в портфель Southwestern Energy (NYSE: SWN)– дешевый по мультипликаторам производитель газа, бенефициар энергетического кризиса и роста цен на газ, доступный на СПБ.
Позитивная конъюнктура рынка:
- цена на газ в Европе находятся на 141% выше относительно последних 12 месяцев;
- цены на газ в Америке (Henry Hub) +75% относительно последних 12 месяцев;
- ожидания по рекордно холодной зиме в ЕС требуют от правительств заполнения газовых хранилищ для обогрева домов. Согласно опросу немецкого издания Bild, 91% немцев боятся замерзнуть зимой;
- обмеление крупнейших рек Европы (в первую очередь Рейна) из-за жары, снижает выработку энергии ГЭС и АЭС – усиливает энергетический кризис.
Бизнес компании круто растет:
- во 2q 2022 Southwestern Energy показала рост выручки и EBITDA на 294% и 516% г/г соответственно, с ускорением против исторических темпов 110% и 88% соответственно, что позитивно;
- в последние 4 квартала наращивает объем производства газа в среднем на 15.5% г/г, против исторического темпа 8.2%;
- высокая обеспеченность запасами: газа хватит на 17 лет, нефти — на 12 лет.
В моменте SWN несет большие убытки из-за вложения в деривативы, базирующиеся на старых ценах на ресурсы, скоро этот негативный эффект будет исчерпан.
Начиная с 1q 2019 года, компания теряет в среднем 45% EBITDA на вложениях в деривативы, которые были куплены, когда цены на газ были значителен ниже текущих, и компания хеджировалась от их дальнейшего снижения.
Компания получит большие убытки по деривативам в конце 2022 ($3.6 млрд) и 2023 ($5.1 млрд), но они будут резко сокращаться в 2024 ($1.5 млрд) на фоне:
- сокращения захеджированных объемов;
- роста средней цены на свопы;
- роста точки безубыточности в опционных стратегиях в будущем за счет увеличения страйка.
Уменьшение захеджированных объемов вместе с ростом средних свопов и опционных страйков приведет к сокращению убытков от хеджевой стратеги, сокращению Adjusted Net Debt, увеличению FCF и потенциала компании
Даже с учетом мультипликатора на базе Adjusted Net Debt for now компания торгуется дешевле конкурентов и собственных исторических уровней.
Мы просуммировали долг по деривативам с рассчитанным чистым долгом и получили полные обязательства компании, которые назвали Adjusted Net Debt, однако этот долг рассчитан по ценам базового актива на конец отчетного периода (5.65$ в 2q 2022).
Для более точного отображения долга мы скорректировали его на нынешнюю цену базового актива (~9$) через средние цены свопов и объявленного долга. Таким образом мы получили величину Adjusted Net Debt for now
- EV/LTM EBITDA = 3.7х против 4.5х в среднем по отрасли и собственного среднего исторического уровня 8.9х – потенциал >200%
- EV/прогнозный EBITDA = 3.3х (с учетом Adjusted Net Debt for now и позитивного сдвига в конъюнктуре), что все равно очень дешево
Подписка на аналитические обзоры
Источник: open-broker.ru