
Продолжаю тему капиталовложений в Беларуси: куда в Синеокой «пристроить» миллион российских рублей, чтобы получить максимальный доход. Никаких заумных теорией и сложных схем – только реальный опыт. На очереди – вклады.
В предыдущем посте мы разбирались , какую недвижимость можно купить в Минске на миллион российских рублей. Оказалось, не Бог весть какую: всего лишь комнату в Минске. Но даже за эту комнату можно ежегодно выручать свыше 77 тысяч. Неплохие деньги.
Сколько-то лет назад мой знакомый из России поинтересовался: сколько можно заработать на вкладах в белорусских банках. Он был в шоке, когда узнал, под КАКИЕ проценты тогда можно было положить на депозит белорусские рубли. Ставка доходила до 50 %!
Разумеется, такие ставки были не от хорошей жизни. Им предшестWowало резкое ослабление курса национальной валюты. Например, в январе 2011 года $1 в Беларуси стоит 3000 рублей, а в декабре – больше 8300 руб.
Как зарабатывать в Минске 6000 Белорусских Рублей в месяц | Тренинг Сергей Филиппов
После обвала белорусского рубля его можно было положить на вклад под очень высокий процент, но при этом был риск, что рубль упадёт ещё больше , и всё заработанное честным трудом пропадёт .
При этом находились смелые или просто знающие люди, которые успевали » провернуть » деньги на вкладе в те весёлые времена. Например, 2012 год выдался относительно стабильным . К концу года доллар стоит около 8500 руб. То есть за год он почти не изменился в цене. Можно было успеть заработать на вкладе в белорусских рублях, снять деньги и конвертировать всё в доллары, чтобы сберечь капитал от девальвации .
Слышал о тех, кто таким образом за год заработал на полквартиры .
Времена безумных ставок по вкладам прошли . Хочется верить – безвозвратно. Сегодня ставки гораздо умереннее , хотя всё еще довольно высокие. Например, в белорусских рублях можно найти вклад сроком на один год под 12 % годовых, в российских рубля – 7 %.
Миллион российских рублей по ставке 7 % принесёт через год 70 тыс. руб. прибыли. Это без учета капитализации. С ней будет больше. А вот если перевести миллион в белорусские деньги и положить под 12 %, то прибыль за год составит 120 тыс рос. руб.!
Что важно знать, если вы россиянин: вы ИМЕЕТЕ право открывать вклады в Беларуси. Понадобится паспорт . При этом вам надо будет отчитаться о наличии вкладов за границей перед российскими властями .
В Беларуси ОБЛАГАЕТСЯ налогом прибыль с процентов по вкладам:
– в бел. рублях , размещенных на срок ДО 1 года;
– в рос. рублях, долларах и евро, размещенных на срок ДО 2 лет.
Ставка налога – 13 %. Эти 13% заберут не с суммы вклада , а с суммы заработанных процентов .
Зарабатывайте и приумножайте!
Ставьте ПАЛЕЦ ВВЕРХ и ПОДПИСЫВАЙТЕСЬ на канал, чтобы не пропустить свежие публикации.
Источник: dzen.ru
Покупка и обмен валюты на брокерском счете на Московской бирже
БрестСИТИ. Новости
Сдать доллар по 3,8 и обратно купить по 2,5? Кто и как зарабатывает на падении рынков

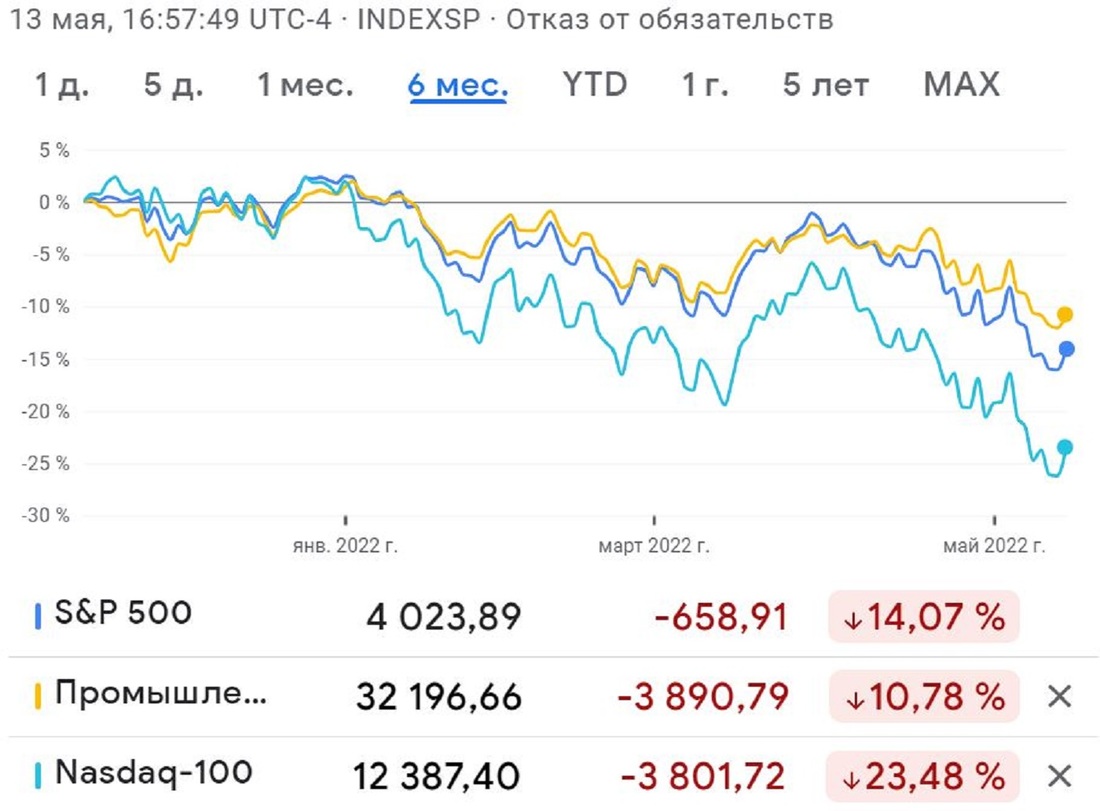
Индексы на мировых биржах падают уже пятый месяц подряд, криптовалюты упали почти в два раза за две недели. Впечатление такое, что растут только цены, а все остальное лишь падает на дно, потом пробивает это дно и снова падает.
Профессионалы зарабатывают на падении цен точно так же, как на их росте. Объясняем.
Простой пример заработка на падении
Представим, что в первых числах марта 2022 года вы увидели будущее. Не все и не далеко, но только курсы валют на два месяца вперед. Напомним, что курс продажи доллара доходил до 4 рублей, а лучший курс покупки 11 марта был 3,855 рубля.
Вы знаете, что ваш знакомый имеет в загашнике $10 000. Просите эту сумму взаймы под залог старой дружбы (машины, дачи). Здесь к месту напомнить, что валютные кредиты в Беларуси запрещены, а вот займы между физлицами могут быть и в валюте.
Итак, вы берете взаймы $10 000, тут же сдаете их за 38 550 рублей и держите рубли, например, до 13 мая. В этот день идете в обменник, покупаете $10 000 по лучшему курсу продажи 2,53.
38 550 — 25 300 = 13 250 рублей.
У вас остается доход в 13 250 рублей. Больше 52% от суммы, потраченной на возврат займа. Тринадцать тысяч за два месяца, без усилий! Надо было только знать будущее.
S
Наш канал в Viber и Telegram. Присоединяйтесь!
Есть о чем рассказать? Пишите в наш Telegram-бот. Это анонимно и быстро
По этой же теме (региону):
- Разменять валюту на мелкие купюры в банке. Это платная услуга или нет?
- Милиция ищет парня, который подарил девушке-продавцу $3000
- Белорус в Москве хотел обменять крупную сумму. Кассир взяла деньги и исчезла
Источник: brestcity.com
Как заработать на белорусских вкладах
Если вы с тоской вспоминаете 2009—2010 годы, когда на вкладах в российских банках можно было заработать до 20% годовых, то присмотритесь к братской Беларуси. В местных банках россиянин может открыть депозит и заработать вдвое больше, чем в «золотой период» трехлетней давности.
Условия открытия вкладов для россиян в Беларуси ничем не отличаются от условий для белорусов. Все, что вам понадобится, — это действующий паспорт и, конечно же, деньги. Россияне беспрепятственно могут открыть депозитный счет в любом белорусском банке в одной из четырех валют: белорусских рублях, российских рублях, долларах и евро.
Доходность вкладов напрямую зависит от валюты счета. Ставки по вкладам в долларах и евро нельзя назвать привлекательными — в среднем 4—5% годовых, то есть еще ниже, чем в России. Ставки по депозитам в российских рублях, как правило, чуть выше — 5—6%, но вдвое ниже, чем можно получить в российских кредитных организациях.
А вот с доходностью по вкладам в местной валюте все куда интереснее — максимальная ставка по вкладам в белорусских рублях держится на уровне 35—40% годовых.
Причины такой щедрости вполне очевидны: ставка рефинансирования в Беларуси составляет 30%, а инфляция в 2012 году достигла 21,8%. К тому же в конце 2012-го бурный рост ставок спровоцировал острый дефицит ликвидности на межбанковском рынке. Сейчас ситуация с ликвидностью нормализовалась, Нацбанк Беларуси планирует снизить свою ставку до 13—15% к концу 2013 года, а ставки по депозитам в белорусских рублях по российским меркам, как и по мировым, остаются пока заоблачно высокими.
Ставка по вкладу может быть как плавающей, так и фиксированной. Причем фиксированные ставки по краткосрочным депозитам в белорусских рублях не отстают от плавающих. Поэтому стоит отдавать предпочтение вкладам с фиксированными ставками. Плавающая ставка не гарантирует, что вы получите доходность, заявленную в момент подписания договора.
Еще один важный момент: белорусская налоговая инспекция не будет за вами охотиться, так как доходы по депозитам в Беларуси не облагаются налогами. А вот с российскими специалистами придется решать вопрос на месте. Согласно закону о валютном регулировании, россиянин обязан сообщить в налоговую инспекцию об открытии/закрытии счетов (вкладов) в иностранных банках. Если вы налоговый резидент (то есть живете в России не менее 183 календарных дней в течение года), то платите 13%. А нерезиденты — 35%.
Как и в России, в Беларуси действует государственная система гарантирования вкладов. Все коммерческие банки, которые работают с населением, являются ее участниками. То есть, кому бы вы ни доверили свои деньги, они к вам вернутся. И если в России на разных уровнях идут баталии о том, какой должна быть максимальная сумма страхового покрытия, то соседняя Беларусь решила эту проблему очень просто — ограничений никаких нет. Проще говоря, сколько у вас лежит на депозитах, столько и застраховано.
Что касается банковской тайны, то в Беларуси она тоже действует. В соответствии со ст. 121 Банковского кодекса РБ, сведения о ваших счетах не разглашаются.
Впрочем, если за ваши счета возьмутся компетентные органы, то банковская тайна бессильна. В соответствии с Банковским кодексом сведения такого рода могут предоставляться судам — по находящимся в их производстве уголовным и гражданским делам; делам, отнесенным к подведомственности хозяйственного суда; делам об административных правонарушениях, а также по исполнительным документам. Информацию о ваших деньгах может получить и прокурор, органы дознания и предварительного следствия — по находящимся в их производстве материалам и уголовным делам, а также органы Комитета государственного контроля, органы государственной безопасности, налоговые и таможенные органы, нотариусы для совершения нотариальных действий и Нацбанк Беларуси.
От теории к практике
Если вы планируете посетить Беларусь и задержаться на ее просторах недельки на две, а то и на месяц, то имеете все шансы приумножить свои сбережения. Перейдем к конкретным примерам.
На 15 дней можно открыть срочный вклад «Гарантированный доход» в Беларусбанке под 38% годовых. Ставка фиксирована. Если предположить, что у вас есть 500 тыс. российских рублей (то есть около 140 млн рублей белорусских), то за две недели вы пополните свой кошелек на 2,25 млн белорусских рублей, что эквивалентно 8 тыс. российским рублям. Ограничений на валютно-обменные операций нет, а комиссия за конвертацию, по сути, заложена в курсе.
Если вас интересуют более длительные сроки, можно рассмотреть депозиты сроком на один месяц, на три месяца и даже на полгода.
Фиксированную ставку 40% годовых на 30 дней можно найти, например, в Альфа-Банке — вклад «ЛЯ-экспресс», Банке ВТБ (Беларусь) — «Блиц», Паритетбанке — «1 месяц». Доход при вложении 140 млн белорусских рублей (500 тыс. российских рублей в эквиваленте) составит 4,65 млн (16,5 тыс. российских рублей).
Фиксированные ставки по вкладам сроком на три месяца колеблются в диапазоне 41—43% годовых. Максимальная доходность сегодня у вклада Альфа-Банка «ЛЯ-экспресс» — 43% годовых. Итак, 500 тыс. российских рублей принесут вам через три месяца примерно 53 750 российских рублей. На самом деле доход ваш будет еще чуточку выше, если вы не будете снимать ежемесячно начисленные проценты, а отдадите их «в руки» капитализации.
Если у вас есть возможность и желание оставить в белорусском банке свои 500 тыс. рублей на полгода, то можно рассчитывать на 41% годовых. Вклад с такой доходностью есть, например, в Дельта Банке. Тогда ровно через 180 дней вы станете богаче на 102 500 российских рублей. Портал Infobank.by по аналогии с Банки.ру периодически публикует свои рейтинги самых доходных вкладов.
Определенным фактором риска при открытии счета в белорусских рублях как для россиян, так и для белорусов являются возможные проблемы с валютной стабильностью. Однако, как показал 2012 год, те, кто все-таки отдал предпочтение национальной валюте, значительно приумножили свои сбережения. Сегодня в Беларуси ситуация с валютой, скорее, стабильная. Если вы ходите более четко просчитать возможные валютные риски, вам поможет калькулятор валютных рисков Infobank.by.
Отметим, что в связи со стабилизацией экономики ставки по вкладам в национальной валюте постепенно снижаются. Поезд уже тронулся, но пока еще не ушел.
Юлия ЛОКОТКОВА, Infobank.by, специально для Banki.ru
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru