
Обзор инвестиционных инструментов для сохранения и приумножения капитала во время надвигающегося кризиса.
Обновлено: 07 декабря 2022
Кандидат экономических наук. 20 лет преподаю финансы и инвестиции в университете. Инвестирую на фондовом рынке.
Если вы читаете эту статью, хорошо. Значит, вы уже задаете себе вопрос, куда вложить деньги, потому что они у вас есть. Если кошелек пустой, а вы все равно читаете статью, вдвойне хорошо. Значит, вас перестала устраивать ситуация, когда полученный доход в конце месяца, а иногда и раньше, превращается в 0.
Последняя ситуация справедлива и для тех, кто получает 20–30 тыс. рублей в месяц, и для тех, у кого заработки свыше 100 тыс. рублей. Парадокс, но давно замечено, что затраты удивительным образом растут вместе с доходами.
Куда вложить деньги, чтобы они работали — 5 способов во что вложить деньги, не потерять и заработать
Мой YouTube-канал про переезд на землю, путешествия, жизнь
14 вариантов вложения денег
Сегодня я не буду рассказывать о том, как навести порядок в личных финансах. Если вы читаете наш блог, то уже знакомы с этой проблемой и, надеюсь, смогли плодотворно ее решить. В статье поговорим, куда инвестировать средства в России, чтобы они работали и приносили прибыль. Вариантов инвестиций много. Одни из них малорисковые, другие высокорисковые.
Совсем без риска инвестиций не бывает, даже если очередной финансовый консультант вам утверждает обратное. Бегите от него без оглядки. Уверяю, что это будет ваше самое мудрое решение.
Пассивный доход… Как же заманчиво это звучит, правда?! Привет всем.
В подготовленном списке вы не увидите высокодоходных способов, которые обещают десятки процентов прибыли ежедневно. Это ловушки для новичков, которые ведутся на легкий заработок, и 90 % из них потом теряют свои деньги. Я не хочу, чтобы вы стали одним из них. Остановимся на традиционных вариантах, среди которых тоже есть рисковые, если вы не хотите довольстWowаться 10–20 % годовых.
1. Депозиты
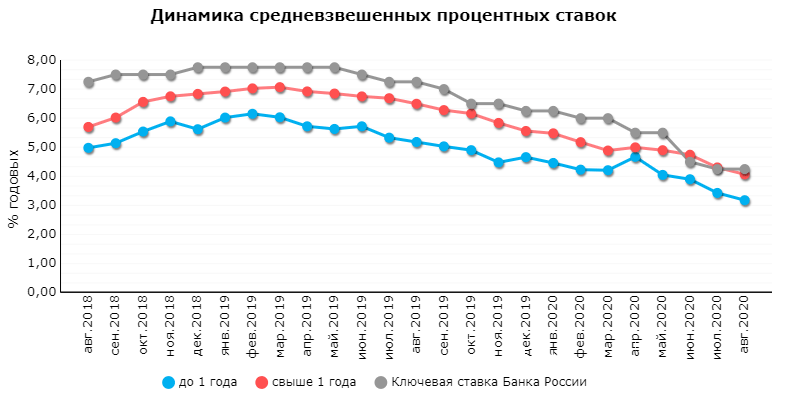
Депозиты – самый понятный и отсюда самый популярный для большинства россиян способ вложения денег. Назвать его вариантом инвестирования можно с большой натяжкой. Проценты по вкладам в надежных банках низкие. А с учетом последних изменений размера ключевой ставки Центробанка он станет еще ниже. Тем не менее именно депозиты используют под следующие цели:
- хранение резервного капитала (главное правило – возможность быстро получить средства в случае необходимости);
- накопление денег на краткосрочные цели, например, на отпуск, покупку бытовой техники, ремонт;
- временное хранение денег, пока ждете удобного момента входа на фондовый рынок для покупки акций.
По прогнозам Центробанка, официальная инфляция в России за 2020 год составит в районе 3,7–4,2 %. По вкладам для физических лиц ситуация следующая: на август 2020 г. средневзвешенная ставка составила 4,07 % для депозитов свыше 1 года.
Как заработать деньги на бирже | Инвестиции для начинающих | Финансовая грамотность для инвестора.
Более выгодные условия по накопительным счетам с пополнением и снятием без ограничений. Можно воспользоваться дебетовыми картами с начислением процентов на остаток. Ликвидность таких счетов самая высокая. Вам нужно будет только найти ближайший банкомат, чтобы при необходимости снять деньги.
Более 100 крутых уроков, тестов и тренажеров для развития мозга
Как видите, проценты по депозитам практически находятся на уровне инфляции. Комментарии излишни. Чтобы получать ежемесячный пассивный доход в достойном размере, надо иметь на счете несколько десятков миллионов рублей. При этом нельзя забывать, что государством застрахованы вклады только до 1,4 млн рублей, поэтому крупные суммы стоит разложить по разным банкам.
- надежность;
- безопасность;
- не требует специальных знаний;
- государственное страхование вкладов.
- маленькая доходность на уровне инфляции;
- изменения в налогообложении доходов по вкладам с 2021 г.;
- ограничения по сумме, подпадающей под страхование вкладов.

Полная информация об актуальных стратегиях, которые уже принесли миллионы пассивного дохода инвесторам
2. Акции
Акции – следующий вариант выгодного вложения свободных средств. Если вы до сих пор думаете, что это доступно только миллионерам, то глубоко ошибаетесь. Инвестировать можно даже с 1 000 рублей в кармане.
Куда вложить небольшие накопления (от 1000 рублей).
Зарабатывают на акциях двумя способами:
- получение дивидендов, если таковые выплачивает компания;
- покупка дешево, продажа дорого.
- Открыть брокерский счет, самостоятельно анализировать компании и покупать акции. Для этого потребуются определенные знания и навыки. Выбирать по принципу “Газпром – национальное достояние, поэтому я куплю его акции” или “по телевизору аналитик убеждал покупать акции Лукойла” не стоит. Вы должны использовать принцип Уоррена Баффетта – величайшего инвестора мира. Он говорил, что если вы не можете в 1-2 предложениях объяснить, почему вы выбрали эту компанию, то не надо ее покупать.
- Инвестировать в акции индексных фондов (ETF). Этот вариант является наиболее подходящим для новичков. Вы покупаете доли сразу многих компаний из разных отраслей, решая проблему диверсификации. Снижение стоимости одной компании не скажется на вашей общей доходности, если другие в цене выросли. Так достигается баланс риска и доходности. Но брокерский счет тоже понадобится.
- Инвестировать в ПИФ. Открытие брокерского счета не нужно. Вы обращаетесь в управляющую компанию и покупаете паи понравившегося ПИФа. Доходность ваших инвестиций будет полностью зависеть от профессионализма управляющего, поэтому к его выбору надо подойти очень серьезно. Стоит посмотреть рейтинги, прочитать отзывы клиентов, оценить историческую доходность по фонду.
Всегда следует помнить, что покупка акций – рискованный вид инвестирования, но и доходность может составить 10, 20 и более % годовых. И никогда не надо вкладывать весь свой капитал в акции, какими бы надежными они вам ни казались.
- потенциально высокая доходность, если правильно подобраны активы;
- низкий пороговый вход (есть акции стоимостью менее 1 000 руб.);
- хороший вариант для получения пассивного дохода, в т. ч. и в иностранной валюте, если в портфеле есть акции иностранных эмитентов;
- владение реальным бизнесом;
- нет ограничений по сумме вложения;
- возможность получать налоговые льготы.
- нет гарантированной доходности;
- высокий риск потери денег, особенно в краткосрочной перспективе;
- высокая волатильность, что может повлиять на психологическое состояние инвестора;
- не все компании выплачивают дивиденды;
- требуются специальные знания для грамотного формирования портфеля из акций;
- необходимо иметь брокерский счет.
3. Облигации
Облигации – более консервативный вариант инвестирования, чем акции. Доходность по ним выше, чем по депозитам, но ненамного. Риск неполучения купонных выплат низкий (справедливо для ОФЗ и муниципальных облигаций). Кстати, ETF по облигациям тоже существуют. Не надо анализировать отдельных эмитентов и подбирать бумаги.
Покупайте сразу сформированную корзину.
Уникальная возможность повысить доходность инвестиционного портфеля для россиян – это покупка ценных бумаг через ИИС. Дополнительно вы сможете получать ежегодно 13 % от суммы вложенных средств. Пользуйтесь этим инструментом, пока он есть. Не думаю, что он будет сущестWowать в таком привлекательном виде долго.
Государство разработало его для привлечения денег граждан на фондовую биржу, чтобы финансировать реальный сектор экономики. Как только цель будет достигнута, условия пересмотрят.
Уникальность облигаций в том, что вы заранее можете рассчитать свою доходность и так подобрать бумаги, чтобы каждый месяц получать прибыль. Актуально для консервативных инвесторов и пенсионных накоплений.
Если любите погорячее (рискованнее), то добавьте небольшую долю высокодоходных облигаций (ВДО). Купоны по ним значительно превышают официальную инфляцию, но и риск дефолта эмитента выше.
Для диверсификации по валюте рекомендую разбавить портфель еврооблигациями.
- низкий риск и доходность выше банковских депозитов;
- возможность получения пассивного дохода в рублях и иностранной валюте;
- возможность заранее просчитать доходность своего портфеля;
- получение налоговых льгот.
- риск дефолта отдельных эмитентов;
- необходимы специальные знания для отбора надежных облигаций в портфель;
- по наиболее надежным бумагам (ОФЗ, муниципальным и некоторым корпоративным) доходность лишь на 1–2 % выше банковских депозитов;
- необходимо иметь брокерский счет.
4. Индексные фонды
ETF – индексный фонд, который состоит из разных инструментов (акции, облигации, золото, фонды недвижимости) десятков и сотен эмитентов. Называется индексным, потому что следит за определенным индексом. Например, за индексом РТС или S
- комиссии за управление фондом;
- маленький выбор на российской бирже;
- небольшая история развития, особенно у БПИФов, что затрудняет оценить точность следования индексу;
- нет гарантии доходности;
- дивиденды и купоны реинвестируются, а не поступают на счет инвестора;
- необходимо иметь брокерский счет.
5. ПИФы
ПИФ – фонд коллективных инвестиций, который под руководством управляющей компании вкладывает деньги в различные инструменты. Эффективность его полностью зависит от стратегии инвестирования и профессионализма управляющего.
На российском рынке ПИФы появились раньше ETF и БПИФов и были очень популярны у пассивных инвесторов, которые просто доверяли свои деньги УК и надеялись на получение прибыли. Прибыль получалась не всегда. Главное отличие от биржевых фондов – продажа вне биржи, в офисе управляющей компании, и отсутствие следования фондовому индексу.
- не надо открывать брокерский счет;
- низкий порог входа;
- не нужны специальные знания, за все отвечает управляющая компания;
- широкая диверсификация;
- налоговые льготы.
- высокие комиссии за управление;
- непрозрачность фонда – инвестор не всегда может получить информацию о составе;
- право управляющего менять состав портфеля;
- нет гарантии доходности;
- эффективность фонда на совести управляющего и его компетентности;
- продать можно только там, где купили, т. е. в офисе компании.
6. Драгоценные металлы
Стоимость драгоценных металлов будет постоянно расти в долгосрочной перспективе, потому что запасы их ограничены, а спрос, особенно в периоды кризисов, резко возрастает. Но назвать высокодоходным такой инструмент не получится. Он относится к защитным. Позволит вам не потерять свой капитал во время кризисов.
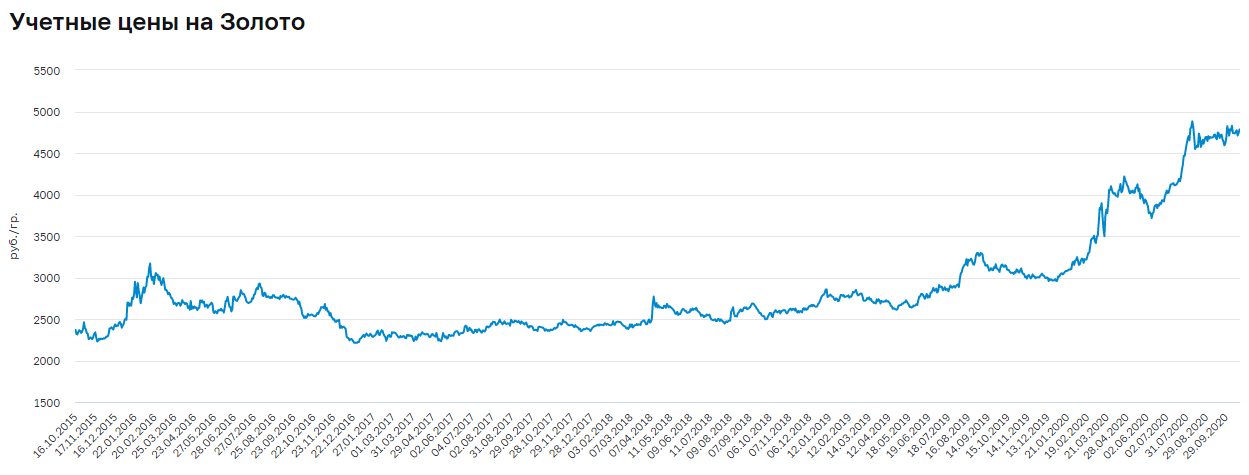
Например, за 5 лет цена золота выросла почти на 102 % (с 2 368,08 руб. за грамм 16.10.2015 до 4 783,12 руб. за грамм 17.10.2020) Совсем неплохо по сравнению с банковским депозитом (примерно 4 % годовых).
Как можно инвестировать в драгметаллы:
- Покупка слитков. Не самый лучший вариант. Во-первых, надо продумать, где вы будете хранить свое богатство. Во-вторых, опыт показывает, что у некоторых клиентов возникают проблемы при продаже слитков. Банки занижают их стоимость якобы за образовавшиеся царапины. В-третьих, надо заплатить НДС 20 % при покупке (на эту сумму увеличивается цена продажи слитка).
- Покупка монет из драгметалла. НДС уже платить не надо, поэтому вложение средств будет более эффективным. Недостаток – низкая ликвидность.
- Открытие ОМС (обезличенный металлический счет). Вы не покупаете в физическом смысле золото, платину или другой металл. Вы держите на счете деньги, эквивалентные стоимости драгметалла на рынке. Например, 1 г золота, 5 г платины и т. д. Пополняете и снимаете деньги в любое время. Такие счета не подпадают под страхование вкладов, поэтому при банкротстве или отзыве лицензии у банка вы все потеряете.
- Покупка индексного фонда на золото. В России доступен только один от компании FinEx – FXGD. Базовой валютой его является доллар США. Доходность за 5 лет составила 54,73 % в долларах. Лучший вариант из всех вышеописанных.
- защита от инфляции даже в условиях кризиса;
- ценность драгоценных металлов доказана тысячелетиями;
- небольшой порог входа;
- эмоциональное удовлетворение от физического обладания драгоценным металлом.
- необходимо продумать место хранения и обеспечить его безопасность;
- низкая доходность;
- необходимость уплаты НДС (в случае со слитками);
- проблемы при продаже слитков и монет в случае их повреждения.
7. Недвижимость
Подошли еще к одному из самых популярных в России инструментов – вложения в недвижимость. Многие десятилетия они считаются самыми доходными и надежными. Но это не так. Рынок недвижимости так же подвержен колебаниям, как и любой другой.
В 2008 году причиной резкого роста цен на недвижимость в России стал рост цен на нефть. В страну хлынули большие деньги, которые стали активно вкладывать в покупку квартир, домов, офисов. Потом уже не нашлось покупателей на слишком возросший в цене актив. Рост остановился.
Способы заработать на недвижимости:
- Покупка на стадии котлована и последующая перепродажа квартиры после сдачи дома.
- Покупка и сдача в аренду жилой и коммерческой недвижимости. Можно рассмотреть вариант доверительного управления.
- Покупка акций фондов REIT.
Расчет эффективности первой цели можно сделать только по прогнозным значениям. Вторая цель тоже должна быть хорошо просчитана. Например, годовой доход (поступления от сдачи в аренду за минусом расходов на оплату коммунальных услуг, текущего ремонта) составил 120 000 руб. Рыночная стоимость квартиры – 1 500 000 руб. Доходность будет равна:
Доходность = Годовой доход от сдачи в аренду / Рыночная стоимость объекта * 100 %
120 000 / 1 500 000 * 100 % = 8 %
При этом годовой доход зависит от многих факторов:
- местоположения объекта,
- транспортной доступности,
- инфраструктуры,
- состояния и пр.
Хороший вариант для тех, кто хочет вложить деньги в недвижимость, но не имеет достаточного первоначального капитала, – фонды недвижимости REIT. На Санкт-Петербургской бирже есть варианты. А если откроете счет у зарубежного брокера, то вам откроется еще больше возможностей инвестирования в индексные фонды недвижимости.
- возможность построения пассивного дохода;
- высокий доход при правильном выборе актива;
- редко, когда недвижимость обесценивается, в долгосрочном периоде она всегда растет;
- эмоциональное удовлетворение от обладания конкретным объектом.
- наличие множества факторов, которые могут снизить доходность инвестиций;
- высокий пороговый вход;
- необходимость учитывать много юридических моментов;
- наличие свободного времени в случае самостоятельного управления или необходимость платить комиссионные в случае доверительного;
- риск утраты объекта и потери денег.
8. Доходные автомобили
Автомобили – это не только средство передвижения, но и еще один источник пассивного дохода. Величина заработка будет зависеть от:
- схемы покупки автомобиля: за собственные деньги или в кредит;
- марки, класса и возраста авто;
- схемы управления процессом: самостоятельно или через управляющую компанию;
- схемы использования авто: сдача в посуточную аренду, сдача в аренду на длительный срок, работа в качестве такси.
- в отличие от вложений в недвижимость, требует меньшего первоначального капитала;
- хороший источник пассивного дохода с высоким процентом заработка (специалисты утверждают, что он может доходить до нескольких тысяч процентов годовых);
- эмоциональное удовлетворение от обладания физическим активом, который приносит доход с первого дня использования;
- минимум действий в случае передачи в управление специализированной компании;
- риск утраты/порчи актива;
- при агрессивном и ежедневном использовании высокая степень износа за короткий срок;
- затраты на оформление страховки, юридические услуги, анализ рынка;
- необходимость получения разрешений для перевозки людей и грузов;
- в случае самостоятельного управления инвестиции в доходные автомобили можно рассматривать как бизнес со всеми вытекающими рисками.
9. Валюта
Еще один способ вложения денег, а вернее, их сохранения, – покупка валюты. Кто-то открывает валютные счета, кто-то хранит наличные. Отдельные рисковые трейдеры торгуют на рынке Форекс.
Люди, которые покупают доллары, евро и хранят их наличными, забывают, что инфляция есть не только в России, но и во всех странах мира, в том числе в США и Еврозоне. Поэтому иностранные банкноты, пусть и более медленными темпами, чем рубли, обесцениваются. А надеяться на то, что рубль будет постоянно слабеть по отношению к другим валютам, я бы не стала.
По вкладам ситуация тоже не радужная. Ставки по депозитам в евро стремительно приближаются к 0, а в некоторых банках вообще больше не принимают эту валюту на хранение. По долларам это 0,1–0,5 % годовых.
Здравствуйте, друзья! Один мой хороший друг Владимир считает, что лучшим.
Еще варианты валютных инвестиций:
- Еврооблигации дают доход в иностранной валюте в виде купонов, как и обычные облигации. Для большинства выпусков первоначальный взнос стартует от 100 000 $.
- Акции иностранных компаний. На Санкт-Петербургской бирже вы можете купить за валюту крупнейших и популярных компаний США. Например, Amazon, Apple, Tesla и др.
- Биржевые индексные фонды в валюте. Например, FXRU, SBCB, FXIT и др. Суть в том же, что и в рублевых ETF и БПИФах, только вкладываете в корзину для покупки актиWow не рубли, а валюту. Доходность тоже получаете в долларах или евро.
- ПАММ-счета – механизм для осуществления сделок с валютой на рынке Форекс. Суть в том, что деньги инвестора объединяются с деньгами управляющего, который и берет на себя обязанность эти сделки совершать. Доходность счета будет полностью зависеть от его профессионализма. Действия инвестора минимальные – ему надо только завести деньги, риск – максимальный.
- диверсификация портфеля по валюте;
- защита от обесценивания рубля;
- для многих валютных инструментов небольшой порог входа.
- в некоторых случаях требуется открыть брокерский счет;
- хранение наличных не защищает от инфляции и не отвечает требованиям безопасности;
- доходность валютных вкладов низкая;
- риск вложения в некоторые валютные инструменты очень высокий;
- по еврооблигациям высокий порог входа.
10. МФО
МФО – это не только организация, где дают займы на короткий срок, но и платформа, куда можно с выгодой вложить свободные деньги, чтобы заработать. Операция довольно рискованная, но доходная. Право на прием денег под проценты имеют только микрофинансовые компании (МФК). Центробанк предъявляет к ним жесткие требования, а список имеющих лицензию компаний можно посмотреть на официальном сайте регулятора. Доходность вложений примерно на уровне 20 % годовых.
- высокая доходность по сравнению с банковскими депозитами;
- простота оформления займа.
- не все МФК позволяют досрочно забрать деньги;
- высокий риск нарваться на мошенников, поэтому выбирайте только из списка Центробанка;
- высокий порог входа – в большинстве случаев от 1,5 млн руб.;
- при банкротстве или отзыве лицензии шансы вернуть вложенные деньги минимальные.
11. Бизнес
Вложения в бизнес могут быть в следующих вариантах:
- Краудлендинговые и краудинвестинговые компании. Это специальные платформы, которые собирают деньги на реализацию различных проектов. Как правило, для малого бизнеса, стартапов, не имеющих возможность получить кредиты в банках. Сама платформа – посредник между инвестором и бизнесом. Она отбирает проекты по собственным разработанным методикам и не заинтересована, чтобы все подряд банкротились. Но вариант такого инвестирования в любом случае относится к высокорисковым.
- Собственный бизнес. Вы знаете, что предприниматели за рубежом только 20 % капитала инвестируют в свой бизнес? Остальной доход они распределяют по различным инструментам: фондовый рынок, страхование, недвижимость и пр. И только российские бизнесмены вкладывают все, что заработают, обратно в бизнес. Не соблюдается главное правило разумного инвестора – диверсификация.
- Займы под залог имущества. Такой вид инвестирования предлагают в том числе и краудлендинговые площадки. Но многие инвесторы предпочитают делать это самостоятельно. Начинается, как правило, с кредитования своих друзей и знакомых, иногда даже без расписки и залога. Когда это становится на поток, то юридическим сопровождением лучше не пренебрегать. Договор, залог ценного имущества (автомобиль, недвижимость, ликвидные ценные бумаги и пр.) помогут снизить риски и заработать хорошие проценты.
- высокая доходность;
- возможность сформировать постоянный приток денег за счет получения ежемесячных процентов;
- моральное удовлетворение от участия в развитии бизнеса.
- высокий риск невозврата капитала;
- высокая вероятность попасть на мошенников;
- дополнительные затраты на юридическое сопровождение сделки в случае самостоятельного оформления займа.
12. Структурные продукты
Структурные продукты – это механизм, который можно разработать самостоятельно или воспользоваться готовым от финансовых организаций (банки, брокеры). Их цель – найти оптимальное соотношение доходности и риска. Суть в том, что подбирается определенный состав инструментов: одни из них представляют рисковую часть, другие – защитную.
На примере брокера БКС рассмотрим один из его структурных продуктов “Гарантированный ПЛЮС”:
- Базовый актив – акции Газпрома.
- Срок инвестирования – до 90 дней. В случае досрочного расторжения договора инвестор теряет все вложенные деньги.
- Минимальная сумма вложения – 300 тыс. руб., максимальная – 500 тыс. руб.
- Если через 90 дней акции подешевеют, инвестор получит 100 % своих денег плюс 10 % дохода. Если подорожают, то брокер вернет 100 % капитала плюс 15 % прибыли.
- простота, не надо открывать брокерский счет, самостоятельно покупать активы – за вас все сделает разработчик структурного продукта;
- в зависимости от условий компании предлагают определенную защиту капитала;
- высокая доходность, если будут выполнены условия.
- есть сложные продукты, в которых простому человеку сложно разобраться, и брокеры часто на этом зарабатывают;
- доходность по базовому активу может быть значительно выше, чем заявлено в условиях, но инвестор получит ровно столько, сколько прописано в договоре;
- никакого страхования нет;
- если инвестор вложил на год 1 млн руб. и условия договора не сработали, то назад он может получить свой же миллион, а инфляцию никто не отменял;
- высокий порог входа – несколько сотен тысяч рублей;
- досрочное расторжение договора влечет риски невозврата вложенных денег.
13. Инвестиционное страхование жизни
Инвестиционное страхование жизни (ИСЖ) – одновременно страховой и инвестиционный инструмент. По первой части жизнь клиента застрахована на определенную сумму денег. По второй части средства инвестируются в консервативные инструменты (“голубые фишки”, облигации).
Договор заключают на 10–30 лет. В конце периода, если страховой случай не наступил, клиент получает всю внесенную на счет сумму, инвестиционный доход и страховую премию.
- страхование жизни инвестора и возможность получить накопленный капитал родственникам при наступлении страхового случая;
- гарантированный возврат средств в конце периода;
- возможность вернуть 13 % от ранее уплаченного подоходного налога.
- высокие комиссии управляющей компании;
- отсутствие гарантии получения инвестиционного дохода;
- риск нарваться на некомпетентность управляющих.
14. Онлайн-проекты
Возможность заработать дают многочисленные онлайн-проекты:
- Покупка готовых сайтов или создание своих, которые наполняют контентом, продвигают в поисковиках и выводят на монетизацию.
- Аналогично предыдущему пункту, но покупка или самостоятельная раскрутка аккаунтов в соцсетях и мессенджерах.
- Покупка готовых интернет-магазинов с базой поставщиков или создание собственного.
При выборе онлайн-проекта надо обратить внимание на посещаемость сайта, качество трафика, оптимизацию, доходы и расходы.
- интересная и творческая работа;
- хороший источник пассивного дохода.
- затраты на покупку и продвижение;
- наличие специальных знаний для дальнейшего продвижения;
- необходимо время на реализацию проектов.
Правила инвестирования для новичков
Предлагаю ознакомиться с нехитрыми советами, с чего лучше начать, чтобы не потерять капитал и веру в то, что в нашей стране что-то можно накопить. Я эти правила использую постоянно. На выходе получила 0 совершенных ошибок, четкую инвестиционную стратегию, сбалансированный портфель, который приносит доход даже в условиях кризиса.
В моем окружении достаточно людей, которые скептически к этому всему относятся. Ругают государство и начальника, которые мешают им стать богатыми. Напоминают мне о том, что стало с накоплениями граждан в прошлом и кто во всем этом виноват. В результате проедают свой заработок, не думают о будущем детей и своей старости со словами: “Все равно ничего не получится”.
А я все-таки попытаюсь стать финансово независимой. И только время покажет, кто из нас был прав. До сих пор я всегда достигала того, к чему стремилась.
Рассмотрим правила инвестирования для новичков.
Правило 1. Пройти обучение, чтобы элементарно отличать акции от облигаций, узнать, что такое сложный процент и как он может приумножить капитал, рассмотреть основные инструменты для инвестиций, их плюсы и минусы. Есть платные и бесплатные курсы по инвестированию, множество полезных книг.
Чтобы научиться инвестировать, потребуется время. Но за 2–3 месяца вы познакомитесь с терминологией, определитесь со стратегией и правильно подберете под нее инструменты. А дальше – вся жизнь впереди, чтобы оттачивать навыки.
Инвестиции в образование я бы назвала одним из самых эффективных способов вложения денег. Если грамотно подойти к выбору учителей, то отдача перекроет вложенные средства за короткий срок. И это касается не только сферы инвестиций. Повышение квалификации на основной работе, постоянное самообразование могут принести дивиденды в виде новой должности, нового места работы и повышения дохода. Так что запишите под номером 1 именно этот способ вложения денег.
Правило 2. Создайте подушку безопасности. Ни в коем случае не пускайтесь в эксперименты с инвестированием, пока у вас не будет в надежном месте спрятана кубышка с деньгами. Она даст уверенность, что вы легко переживете возможные временные трудности и восстановите свое финансовое состояние.
Эксперты рекомендуют сделать заначку из суммы в 3–6 раз больше ваших ежемесячных расходов. И это не капитал, который можно потратить на эмоциональные прихоти типа отпраздновать день рождения или купить новую брендовую вещь. Это неприкосновенный запас на случай форс-мажорных ситуаций: болезни, потери работы, срочного ремонта и пр.
Эти 5 способов, скорее всего, приведут к потере денег и разочарованию.
Создать подушку можно на депозите в надежном банке из топ-10 с возможностью снятия денег в любой момент времени, дебетовой карте с процентом на остаток. Никакой прибыли заработать не получится. В лучшем случае защититесь от инфляции, что и требуется для резервного капитала.
Правило 3. Определите свои финансовые цели. Сделать это надо не абстрактно, например, “купить новую машину”, а прописать по срокам и финансам. Например, “купить через 5 лет машину BMW за 1 млн рублей, продав старую за 500 тыс. рублей”. Это могут быть краткосрочные (ремонт в квартире через год), среднесрочные (образование ребенка через 6 лет) и долгосрочные цели (пассивный доход на пенсии через 20 лет). По каждой распишите срок накопления и ежемесячную сумму.
Правило 4. Определите свой риск-профиль, т. е. вашу восприимчивость к риску. Я, например, прошла тест на сайте компании FinEx (эмитент большинства индексных фондов на МосБирже). Мою склонность к риску оценили как ниже средней по шкале 4 из 10. Информация к размышлению: мне не стоит вкладывать все свои деньги в высокорисковые активы.
Правило 5. Соблюдайте диверсификацию. У известного финансового советника В. Совенка в книге про создание личного финансового плана есть интересные цифры. Посмотрите, куда известные миллионеры мира вкладывают деньги:
- 20 % – ценные бумаги;
- 25 % – пенсионные планы;
- 20 % – недвижимость;
- 20 % – бизнес;
- 15 % – другие инструменты, в т. ч. банковские депозиты.
Совершенно иная картина в России. Большинство бизнесменов 100 % средств вкладывают в свой бизнес. Обычные граждане в основном используют банковские вклады и валюту, а самым лучшим вариантом считают вложения в недвижимость. На этом арсенал инструментов инвестирования исчерпан. В то время как именно диверсификация позволяет снизить риск и повысить доходность.
Правило 6. Работа над ростом активного дохода. Это правило на всю жизнь. Чтобы что-то куда-то инвестировать, надо сначала это что-то заработать. Мои коллеги и просто знакомые часто оправдывают свое нежелание вкладывать деньги их отсутствием. Это говорят люди с разным достатком и разного возраста.
И я принимаю это оправдание от людей предпенсионного возраста, но молодым преступно так рассуждать. Учитесь, развивайтесь, осваивайте новые профессии, ищите новые источники доходов, оптимизируйте существующие расходы.
Эти правила позволят вам управлять своими деньгами и не позволят, чтобы они или кто-либо еще управляли вами.
Заключение
В статье рассмотрела традиционные инструменты инвестирования, которыми пользуются частные инвесторы всего мира. Торговля на рынке Форекс и вложения в хайп-проекты не попали в мой список. Не использую такие варианты. Мой капитал слишком дорог мне, чтобы позволить ему вылететь в трубу.
Но если вы можете выделить 5–10 % от своего портфеля, чтобы поиграть с такими рисковыми инструментами, то почему бы и нет? Пожелаю удачи. И не забывайте делиться собственным опытом сохранения и приумножения капитала в комментариях. Особенно если он успешный.
С уважением, Чистякова Юлия
Источник: iklife.ru
Куда вложить деньги и получить прибыль?

Это Артём, он честно заработал 8300000 рублей. Сейчас он интересуется, куда вложить деньги, чтобы его сохранить и приумножить (пример расчета в конце статьи).
Редакция Купи2Метр.РУ решили разобрать этот вопрос и помочь Артему выгодно вложить деньги и получить прибыль.
О чем тут написано?
Вложиться в квартиру или в банк? Разбираем, что выгоднее и безопаснее
Ни для кого уже не секрет, что очередной кризис явился к нам на порог. Баррели нефти пробивают очередное дно, рубль обесценивается, а мир замер в карантине.
И немало россиян поняли, что нужно вкладывать свои сбережения, чтобы сберечь их, поэтому стали покупать недвижимость. Многие считают, что это самый простой и понятный способ вложения денег. А как же банки? Разве они не являются самым безопасным местом для хранения средств?
Купи Метр2 выяснил, что выгоднее: держать деньги в банке или инвестировать их в недвижимость. Мы проанализируем все преимущества и недостатки для каждого из вариантов, а выбор останется за вами.
Куда вложить деньги чтобы прибыльно ликвидно и легко получить на руки
Из многих способов вложения денег, только два их них известны широким массам и активно используются — это инвестиции в недвижимость и вклад, или депозит в банке.
У каждого из этих вариантов есть свои плюсы и минусы, которые нужно взять во внимание, сделать анализ, и только после этого выбрать один или другой способ применения своих средств. В основном, все критерии выбора сводятся к двум: легкость управления и доходность.
Положить деньги на банковский вклад
Это надежный способ сберечь и приумножить свои накопления. Можно спрогнозировать прибыль, которую вы получите, а также, иметь гарантию от государства, что ваши деньги защищены.

На сегодняшний день рубль упал достаточно низко и конвертировать его в валюту особого смысла нет, а ставка по рублевым вкладам тоже не особо высока. Но сделать предварительный расчет вложений с низким риском стоит попробовать.
6 преимуществ вкладов
- Можно пополнять вклад, чтобы увеличить его доход
- Получайте проценты каждый месяц — на вклад или карту
- Необязательно ждать закрытия вклада, чтобы снять часть денег
- Накопление в рублях, долларах, евро или во всех валютах одновременно
- Закрывайте вклад в онлайне и выбирайте, как получить деньги
- Вклады до 1,4 млн застрахованы в государственной системе страхования вкладов
Инвестиции в жилую недвижимость

Инвестиции в новостройку — это очень перспективный вариант, который в будущем может принести хорошую прибыль. Квартира многофункциональна, вы можете её перепродать, сдать в аренду, или сами там жить.
Недостатки инвестиций в новостройки
Управлять такими инвестициями очень непросто. В отличии от вклада средств в банк, где при любых изменениях можно перевести деньги в иное место, от недвижимости так просто отказаться не получится. Поэтому, в этом варианте следует заранее просчитать все нюансы.
Хотя, инвестиции в недвижимость и считаются более рискованными, но, в условиях современного кризиса, большинство россиян все-таки отдает предпочтение покупке квартир, нежели депозитам.
В конце марта был введен налог на доход по депозитам на сумму свыше 1 млн руб., из-за чего вкладчики за март-апрель вывели средств более чем на 1 трлн руб. Легко догадаться, что большая часть этих средств перетекла на рынок недвижимости.
Для инвестирования в жилую недвижимость, нужно, прежде всего, определиться: покупать уже готовую квартиру или квартиру на этапе строительства.
Вложиться в готовую квартиру?
Этот вариант принесет меньше дохода, но зато не будет никаких рисков. Покупать готовое жилье выгодно, когда ваш план — сдавать квартиру в аренду и получать пассивный доход. В этом случае вложенные средства сразу начнут окупаться.
Вложиться в новостройку?
Если же купить квартиру на этапе строительства, то в будущем ее можно будет перепродать по более выгодной цене. В зависимости от особенностей каждого жилого комплекса, доходность составит 20-25% с начала строительства и до ввода в эксплуатацию.
Если вы решили покупать квартиру в новостройке


- Оцените спрос и выберите наиболее перспективные локации;
- Сравните разные ЖК по всем самым важным характеристикам, включая инфраструктуру и доступность общественного транспорта;
- Обращайте внимание на планировку квартиры (лучшие варианты — это однушки, студии, небольшие двухкомнатные квартиры, жилье евроформата);
- Просмотрите репутацию и историю застройщика, чтобы не попасться мошенникам.
Как выбрать новостройку для инвестиций?
Наиболее выгодные ЖК находятся на локациях с развитой транспортной сетью, имеют свою внутреннюю социальную и коммерческую инфраструктуры. Если идет речь об отдельном доме, то близость к транспортным развязкам и социальным объектам также очень важна.
Вклад сдает позиции — риски растут а прибыль падает
Вложение денег в банк — очень противоречивая затея, в которой есть масса преимуществ и минимум риска, а с другой стороны — нестабильная ситуация с курсом и новые налоги.
Преимущества депозитных вкладов
- Легко инвестировать
- Простота в управлении
- Низкий порог входа
- Легко спрогнозировать прибыль и результат
- Возможность забрать деньги в любой момент
Но, несмотря на все плюсы, существует один недостаток, который достаточно весомый, чтобы перечеркнуть все вышестоящее:
Депозиты уже не имеют своей прошлой инвестиционной привлекательности. Вкладчики скорее отдают деньги в банк, чтобы обеспечить их сохранность, а не получить прибыль.
Депозитные ставки падают, а цены на недвижимость растут. То есть, инвестиция в недвижимость намного прибыльнее, чем хранение денег на счету в банке. Но многие боятся рисков, которые возникают при вкладе в недвижимость.
Вложения в недвижимость и риски
На самом деле, инвестировать в недвижимость с недавних пор почти так же безопасно, как и положить деньги на депозит.
Буквально до лета 2019 года инвестиции в недвижимость считались высокорискованными, потому что государство не защищало участников долевого строительства. Но 1 июля 2019 вступили в силу поправки, которые ставят дольщиков даже в более выигрышное положение, чем вкладчиков.
Если банк потеряет лицензию, максимальная сумма возврата вкладчику — 1,4 млн руб., вне зависимости от вложенной суммы. А если же у застройщика возникают проблемы., то покупатель квартиры может рассчитывать на компенсацию до 10 млн руб., при условии, если недвижимость была куплена с использованием эскроу-счета.
Существенное количество недвижимости осуществляется по этой схеме, поэтому вложение в новостройку, по сути, является без рисковым вкладом.
Сравнение вклада и инвестиций в новостройку
Простое сравнение с легкими подсчетами показывает, что вклад в недвижимость на сегодняшний день, является более выгодным, чем вклад в банк по депозиту на тот же период. И вот почему:
Возьмем стоимость студии в новостройке — 8,3 млн руб.
Если положить ту же сумму в банк под 4,7% годовых (Сбербанк), то через 2 года вы получите около 9,1 млн руб. (после снятия всех налогов).
Хорошо, со вкладом просто и понятно, а если вложить деньги в новостройку?
Если купить квартиру, то через 2 года (к моменту введения дома в эксплуатацию) цена квартиры может вырасти на 30%, а это примерно 10,9 млн руб.
Вложения в новостройку по подсчетам самый выгодный вариант. Если сдать квартиру в аренду, то годовая доходность составит примерно 10% при долгосрочной и 7% при краткосрочной аренде.
Вложить и не получить ничего или не вложить и тоже не получить?
Некоторые эксперты считают, что ни депозит в банке, ни инвестиции в жилую недвижимость не могут быть хорошими решениями прямо сейчас. И вот почему:
- Ставки по депозитам стабильны, но как мы упоминали выше — они не приносят дохода, чтобы его хватало на заработок. Даже со стороны сбережения своих средств от инфляции, депозит сомнительная затея. Плюс ко всему, введение новых налогов.
- Недвижимость же, при всей своей привлекательности, очень недальновидна. В отличии от банковских доходов, будущее в недвижимости невозможно спрогнозировать. Особенно, в нынешней ситуации застоя и надвигающегося мирового кризиса.
И как же поступать куда вкладывать?
Конечно, однозначного ответа никто дать не может. Каждый случай индивидуален, все зависит от финансовых возможностях и предпочтений отдельного человека.
А куда еще можно вложить свободные деньги?
Перспективными выглядят операции на финансовом рынке. Торговля финансовыми инструментами может приносить большую прибыль. Доход, фактически, не ограничен, а определяется только уровнем риска, который инвестор готов взять на себя.
Если же говорить об обычных людях, то просто стоит сравнить доход по депозиту с темпом роста цен на недвижимость. Этого будет достаточно для принятия решения.
Сейчас средний размер вклада по депозиту не превышает 5% годовых. В это же время, только за счет изменения стадии готовности новостройки, цена за один квадратный метр может вырасти на 10% в год. И это без учета инфляции. То есть, за весь период строительства рост может составить примерно 30%.
Из этого достаточно легко сделать вывод, что свободные средства лучше вкладывать в недвижимость с целью получения максимальной финансовой выгоды.
Цены на недвижимость растут уже сейчас и продолжат это делать за счет повышения себестоимость строительства, которое возникло из-за падения курса рубля.
Иногда можно услышать о том, что цены на квартиры к осени 2020 г. могут снизиться и лучше повременить с покупкой. Эксперты с этим высказыванием не согласны и считают, что за время карантина формируется отложенный спрос, который расшевелит отрасль когда это все закончится. А потребность в улучшении условий жилья никуда не денется.
Также, сюда можно добавить, что у девелоперов после введения эскроу-счетов не особо большой резерв маржинальности (10-20%).
И из опыта прошлых кризисов можно вынести, что если цены на недвижимость и падают, то рынок быстро отыгрывает их, а потом и Wowсе переходит в рост.
Инвестиции в недвижимость да или нет?
Конечно, каждый потенциальный инвестор должен сам принимать решения, ссылаясь на свои личные финансовые возможности и предпочтения.
Инвестиции в жилую недвижимость уже очень давно считаются лучшим и беспроигрышным вариантом вклада средств. Недвижимость можно перепродать, жить там самому, подарить детям или сдать в аренду.
Квартира будет стоять и работать на вас, в то время как рубль может рухнуть из-за мирового кризиса, который вызван всеобщей пандемией.
Главное, разумно подойти к выбору застройщика, локации, инфраструктуры, концепции.
Инвестиции в криптовалюту или биткойн
Но начнем мы с одной из самых обсуждаемых тем последнего времени — криптовалют. Это не только инновационная технология проведения расчетов между людьми и эмиссии денежных средств; не только новая ступень в скорости, анонимности, безопасности и автономности управления деньгами.
С учетом роста Биткоина, который за 2011-2020 год стал дороже на 6 271 333%, криптовалюты сейчас — еще и инструмент инвестирования. За криптовалюту продается недвижимость, хотя было время, когда за Биткоин возможно было приобрести разве что пиццу, да и то — далеко не везде. Сейчас даже другие криптовалюты можно купить за Биткоины, использовав биржи, или обменники. Например, ”Матби” предлагает весьма хороший курс без лишних комиссий.

А ведь когда-то Биткоинами владели только верящие в эту технологию энтузиасты. Основная же масса людей, даже работающих в интернете, и слыхом не слыхивали ни о каком блокчейне и криптовалюте. Сегодня, на обменнике-кошельке “Матби”, для приобретения цифровых монет не нужно никаких особых знаний. Сделать это может любой человек, даже новичок в компьютерной грамотности. “Матби” предлагает простой русскоязычный интерфейс, где после быстрой регистрации по номеру телефона или email, можно осуществить покупку, продажу или обмен более чем двух десятков популярных криптовалют.
В случае, если у пользователя возникнут вопросы, то команда “Матби” подготовила подробную видеоинструкцию
Источник: www.kupi2metr.ru
Куда вложить деньги в 2023 году: 36 проверенных способов вложения денег + советы экспертов и примеры инвестирования
Так как инфляция и другие экономические последствия могут привести к потере денег важно быть финансово грамотным, изучая различные способы вложения денег. Поэтому в этой статье, рассмотрим, куда вложить деньги, чтобы заработать или получать ежемесячный доход регулярно. Приведём примеры идей для вложения как крупных сумм, так и небольших вложений (более 35 способов), сравним доходность и риски каждого из способов инвестирования.
Кстати, а вы видели сколько уже стоит доллар? Начните зарабатывать на разнице курсов валют здесь! или на криптовалютах (биткоине) тут!

Конечно, многие из нас далеки от политики, большой экономики и государственных методов управления, но это не лишает нас возможности изучить опыт успешных людей, просмотреть советы экспертов, тем самым найти самый оптимальный способ вложение денег с целью получения дохода. Такой детальный просмотр ситуации поможет определить самую прибыльную сферу инвестирования на данный момент.
Прочитав статью до конца вы узнаете:

- Куда вложить деньги в 2022 году, чтобы не потерять — советы экспертов;
- Куда вложить деньги, чтобы заработать ( чтобы они работали ) под высокий процент с гарантией — основные принципы вложения денег;
- Рассмотрим, куда можно вложить деньги в России + реальные способы вложения денег в зависимости от размера денежных сумм.
1. ТОП 35 лучших способов, куда вложить деньги, чтобы они работали и приносили доход
Давайте рассмотрим наиболее актуальные варианты инвестирования собственных денежных средств, а также попробуем разобраться, каковы их преимущества и недостатки.
Способ №1. Банковский вклад (в какой банк лучше положить деньги под проценты)
Это самый распространенный и доступный способ вложить свои деньги. Суть в том, что на основании заключаемого с банком договора все внесённые вами денежные средства не только сохраняются на протяжении определенного времени, но и приумножаются , согласно указанной ставке.
Инвестор (вкладчик) приобретает уверенность в том, что он получит доход, сумму которого можно рассчитать заранее. Такой метод работы с деньгами выгоден для обеих сторон.

Пополняя вклад, вы работаете на его увеличение, а банк, забирая денежные средства, проводит массу операций, дающих ему свои выгоды. Например, ваш вклад под 10% отдаётся для кредита с долговыми обязательствами другому клиенту под 20% и, ровно через год возвратившиеся деньги составят существенный доход этому кредитному учреждению.
Выбрать самый оптимальный депозит для себя можно как самостоятельно, так и при помощи консультанта, который всегда ориентируется в предложениях, актуальных в данный период.
Ещё одним значимым преимуществом данного способа инвестирования можно назвать страховку вкладов, введенную в последнее время в связи с регулярным банкротством кредитных организаций. Если размер вклада до 1 400 000 рублей, то он подлежит обязательному страхованию. Так, вы получаете гарантию того, что в случае банкротства организации государство вернёт вам сумму вклада.
Если же ваша сумма для вложения превышает 1,4 миллиона рублей, то можно разделить деньги, воспользовавшись услугами нескольких банков.
Однако у банковского вклада имеются и значительные недостатки . Основным является то, что изначально для вложенных средств устанавливается наименьший ↓ процент из всех способов инвестирования. Он может составлять от 0,1 % до 9 % в зависимости от предложения конкретного банка. Кроме того, нестабильная финансовая ситуация в стране ведёт к постоянному обесцениванию денежных средств (инфляции).
В какой банк лучше положить деньги под проценты в 2023 году — мнение экспертов
Чтобы принять правильное решение, в каком банке лучше открыть вклад, рекомендуем вам ознакомиться с ТОП- 5 банков страны, составленным с учётом рейтинга надёжности каждого из них.

Курчанов Владимир
Специалист по банковским продуктам и услугам для малого и среднего бизнеса.
Задать вопрос
Банк надежней, если основным акционером (контрольный пакет) является государство. Вряд ли государство будет заинтересовано в банкротстве собственных банков.

Итак, ТОП- 5 банков, в которые можно смело вкладывать деньги под проценты:
- Сбербанк;
- Россельхозбанк;
- ВТБ24;
- Газпромбанк;
- Альфа-банк.
Средняя процентная ставка по рублёвым вкладам от 1 000 рублей в этом году составляет 6 — 7 %. Путём несложных вычислений определим, какой доход получит инвестор от вклада при единовременном пополнении счёта на 1 000 рублей при ежемесячной капитализации под 6%.
Таблица: «Размер дохода от вклада размером 1 000 рублей при ежемесячной капитализации под 6% в зависимости от срока вложения»
| Срок вклада | Сумма на счете |
| 5 лет | 1348.85 |
| 10 лет | 1819.40 |
| 15 лет | 2454.09 |
| 20 лет | 3310.21 |
| 25 лет | 4464.97 |
Таким образом, за 25 лет сумма увеличится↑ в 4,5 раза. Однако это очень большой срок для вложения, и не каждый инвестор готов вкладывать деньги на такое длительное время.
В отдельной статье мы также писали о том, какие банки предлагают самые выгодные вклады для физических лиц в этом году.
Рейтинг надёжности банков со временем немного меняется. Однако первые 3 банка почти всегда остаются на своих местах, так как это крупные банки с государственной финансовой поддержкой. То есть их надёжность находится на самом высоком↑ уровне в стране. Здесь можно выбрать вклад с пополнением, капитализацией процентов, а также пролонгацией. О том, что такое капитализация и пролонгация вклада, вы можете почитать в одной из наших публикаций.
Плюсы и минусы
Наличие обязательного страхования вклада
Открытие вклада с низким порогом входа (от 10 тыс. руб.)
Легкость и простота оформления вклада
Получение пассивного дохода без активного участия вкладчика
Если размер вклада более 1,4 млн руб., то наличие риска потерь всей оставшейся суммы вклада
При банкротстве и отзыве лицензии у банков без госучастия — имеются риски потерь всей суммы вклада
Оцените этот способ инвестирования:
Мне нравится 19
Способ №2. Вложение в ПИФы
Те, кто хотя бы немного знаком с фондовой биржей, предпочитают вкладывать деньги в паевые инвестиционные фонды (ПИФы). Для простого человека такое определение звучит сложно, однако на самом деле всё просто.
ПИФы представляют собой коллективное вложение средств и дальнейшее управление ими. Все деньги собираются в общий фонд, а затем при помощи профессионального управляющего направляются по выбранному методу использования.

Большинство людей не владеют достоверной информацией о экономических показателях различных организаций. Поэтому приобрести ценную бумагу компании они смогут, а вот грамотно управлять ею – нет.
Важно! Инвестор вкладывает собственные деньги в ПИФы. Управляющая компания получает возможность приобрести на эти средства ценные бумаги, валюту или драгоценные металлы, которые по её прогнозам в будущем должны вырасти↑ в цене. Если прогноз оказывается верным, то владелец пая получит свою долю прибыли.
Чтобы добиться такой идеальной ситуации, специалисты в инвестиционных фондах должны прекрасно разбираться в экономике не только своей страны, но и мира. Для этого необходимо знать основы технического и фундаментального анализа, быть в курсе мировых новостей и уметь Wowремя принимать правильные решения.

Далеко не каждый инвестор обладает подобными знаниями, именно поэтому без услуг специалиста не обойтись. Важно выбрать надёжную управляющую компанию с огромным опытом и хорошей статистикой, которой вы сможете доверить свои деньги.
Таким образом, преимущество инвестиционного фонда заключается в том, что деньги находятся под управлением профессионалов. Таким образом, инвестору нет необходимости погружаться во все тонкости и нюансы, изучать ежедневно способы торговли на бирже, достаточно доверить свои средства надёжной управляющей компании.
Кроме того, можно следить за действиями, которые осуществляются инвестиционным фондом, и уже приобретать самостоятельно акции той же компании.
Стоит понимать, что деятельность каждой управляющей компании находится под постоянным контролем со стороны государства. Это даёт гарантию честного сотрудничества и обеспечивает защиту инвестиционных прав пайщиков.
Инвестиционные фонды, дорожащие своей репутацией, допускают к управлению привлеченными взносами самых лучших специалистов в этой сфере. Кроме того, инвестирование в ПИФы доступно каждому человеку, ведь сумма первоначальных вложений может начинаться от 1 000 рублей.
Как правило, управляющей компанией выступает банк. Например, Сбербанк на своём ресурсе предлагает более 20 видов ПИФов с возможностью сравнения и анализа каждого.

Специалисты советуют распределить имеющийся капитал между несколькими ПИФами, что позволит инвестору существенно снизить ↓ риски. Таким образом, даже если один инвестиционный фонд принесёт вам убыток, то другие возможно помогут сохранить капитал, обеспечив доход.
Чтобы снизить риск потери собственных денег до минимума, стоит заранее узнать как можно больше информации о паевом инвестиционном фонде, с которым вы планируете сотрудничать. Постарайтесь найти актуальную и правдивую информацию о компании, используя для этого отзывы в интернете, тематические форумы и прочие имеющиеся в открытом доступе данные.
Плюсы и минусы
Умеренные риски
Минимальная сумма вклада от 1000 руб.
Процентные ставки выше, чем у депозитов и облигаций
Хорошая доходность при инвестировании на срок от 3 до 5 лет
Необходимость уплаты налога с дохода (13%)
Имеется комиссия за покупку и продажу паев
ПИФы не гарантируют получения дохода (по сравнению от вкладов и облигаций). Существуют убыточные периоды
Оцените этот способ инвестирования:
Мне нравится 24
Способ №3. Приобретение недвижимости

Приобретение недвижимости является одним из наиболее эффективных способов вложения денежных средств. Как правило, объект недвижимости практически никогда не теряет в своей цене. Мы уже рассказали, как выгодно купить квартиру и что нужно знать при покупке квартиры, в отдельной статье.
В течение последнего десятилетия в России наблюдалось постоянное повышение⇑ стоимости недвижимости, в какие-то периоды это происходило резкими скачками, давая возможность её владельцу оказаться в плюсе. Более подробно про инвестиции в недвижимость, а также плюсы и минусы данного способа вложения средств, мы писали прошлом материале.
Специалисты рекомендуют приобретать в целях инвестирования небольшие однокомнатные квартиры или комнаты. Такой вариант недвижимости можно всегда сдать в аренду, получая таким образом пассивный доход.

К примеру, общая стоимость аренды двух однокомнатных квартир (площадью 30 м² каждая) в разы дороже↑, чем стоимость двухкомнатной кваритиры (площадью 60 м²). Кроме того, меньшую площадь легче отремонтировать и обставить мебелью.
По данным специалистов, аренда приобретённой комнаты принесет владельцу 10 — 20 % годовых, что окупит вложения примерно через 6-8 лет, после этого начнётся период получения чистой прибыли. А вот аренда целой квартиры приносит всего лишь 5 — 7 % годовых и это более длительный период возврата своих средств.
Способ посуточной сдачи жилья предоставляет владельцу самые выгодные финансовые перспективы, однако влечёт за собой необходимость постоянной работы по поиску клиентов и затраты на осуществление периодического ремонта.
Инвестирование собственных средств в жильё имеет массу преимуществ :
- пассивный доход от сдачи в аренду;
- возможность дальнейшего проживания;
- высокая ликвидность, что обеспечивает возврат вложенных денег в любой удобный момент.
Важно понимать, что продать имущество можно всегда. (О том как это сделать быстро, читайте в статье — «Как быстро и выгодно продать квартиру?»).
Основным недостатком данного способа инвестирования является высокая ↑ стоимость объектов недвижимости. Далеко не у каждого есть в наличии подобные суммы. Кроме того, трудности могут возникнуть в процессе совершения сделки с жильём. В современном мире существует огромное количество мошеннических схем по продаже недвижимости, именно поэтому важно проявлять бдительность в момент поиска помещения, проверки документов и работы с юристами.
Плюсы и минусы
Как правило, сумма инвестированная в недвижимость защищена от инфляции
Возможность совершения сделок с получением крупного дохода
Получение пассивного дохода от сдачи недвижимости в аренду
Низкие риски
Длительное оформления документов при сделках (купле/продаже недвижимости)
Наличие значительного стартового капитала (от 500 тыс. руб. и более)
Оцените этот способ инвестирования:
Мне нравится 22
Про виды инвестирования в недвижимость смотрите в видеоролике ниже:
Способ №4. Драгоценные металлы
В последние годы наблюдается рост стоимости драгоценных металлов на мировых рынках, поэтому весьма популярным способом инвестирования среди населения стала покупка золота. Хранение может осуществляться как в слитках, так и с помощью ОМС (обезличенный металлический счёт) в банке. Кроме золота можно инвестировать также в серебро, палладий и платину.

Важно учитывать! Если сделка происходит в обезличенном виде, то НДС по факту продажи или покупки не взимается . А вот формирование металла в слиток предполагает уплату налога на добавленную стоимость (НДС) в размере 18% .
Основные преимущества данного способа заключаются в следующем:

- стабильный рост↑ стоимости на драгоценные металлы;
- защита сбережений от инфляции;
- сохранение капитала при любых нестабильных экономических или политических ситуациях в стране;
- высокая↑ ликвидность, то есть быстрый перевод в денежные средства при необходимости;
Среди недостатков инвестирования в драгметаллы можно назвать:
- необходимость создания специальных условий хранения;
- осуществление покупки или продажи производится только через банк;
- увеличение прироста капитала происходит медленными темпами.
Специалисты разработали несколько основных правил, которые важно соблюдать:
- Приобретать драгоценные металлы необходимо в периоды спада цен на них.
- Стоит понимать, что такие вложения окупают себя только в долгосрочной перспективе.
- Приступая к основным действиям, постарайтесь предварительно изучить рынок, разберитесь с особенностями добычи и потребления каждого металла, а также проанализируйте прогнозы экспертов.
Плюсы и минусы
При ОМС, безопасность инвестирования из-за отсутствия кражи драгметалла
При ОМС, легкость покупки и продажи драгметалла
Открытие счета ОМС в банке бесплатно
Отсутствие НДС при продаже или покупке
При ОМС, отсутствие кражи слитков
При ОМС, легкость покупки и продажи драгметалла
Открытие счета ОМС в банке бесплатное
Отсутствие НДС при продаже или покупке металла
Внешние рыночные риски, которые влияют на курс стоимости драгоценных металлов
Оцените этот способ инвестирования:
Способ №5. Бизнес

Собственное дело может быть весьма прибыльным для своего владельца, однако добиться такого результата бывает очень сложно. Кроме того, данный способ предполагает особые риски для инвестора. О том, как начать свой бизнес мы уже писали в нашем выпуске, где приведена подробная инструкция как открывать, на что обращать внимание, а также приведены популярные бизнес идеи в качестве примеров.
Для успешного старта проекта важно не только правильно рассчитать статьи расходов (зарплата персоналу, закупка товара, аренда помещения и прочее), но и учесть показатели, дающие повод говорить о прибыльности мероприятия (проходимость планируемого места, стоимость среднего чека). Кроме того, можно рассмотреть возможность совместного владения бизнесом, что при грамотном коллегиальном управлении поможет добиться хорошего дохода.
Однако существует ряд факторов, способных помешать развитию бизнеса. Это высокая↑ конкуренция, отсутствие налаженных отношений с поставщиками, необходимость модернизации оборудования, изменения в российском законодательстве и многое другое.
Главным недостатком подобного способа является отсутствие каких либо гарантий сохранности вложенных средств. Владелец бизнеса может не только потерять свои деньги, но и погрязнуть в долгах, образовавшихся в результате деятельности компании.
Любая сфера бизнеса требует особого внимания со стороны владельца. Чтобы добиться положительных результатов от деятельности, необходимо вести личный контроль и постоянно быть в курсе происходящих изменений.
Вкладывать деньги в бизнес можно и на кредитные средства (при отсутствии их на данный момент). Ниже приведены условия кредитов на бизнес.

Плюсы и минусы
Возможность участия в развитии бизнеса (стартап-проекта) или ограничиться получением дохода
Низкий порог входа в бизнес-проект
Невозможность расчета дохода наперёд
Срок окупаемости стартапа неизвестен
Необходимость детального изучения стратегического плана будущей компании, анализа отрасли и команды в целом
Оцените этот способ инвестирования:
Мне нравится 13
Более подробно и детально про инвестиции в бизнес, мы писали в нашем прошлом материале.
Про инвестирование в бизнес-проекты смотрите также в видеоролике ниже:
Способ №6. Покупка ценных бумаг
Такие финансовые инструменты, как акции и облигации, могут быть довольно прибыльным вложением денег в долгосрочной перспективе. Ниже рассмотрим более подробно приобретение основных видов ценных бумаг.

Акция – это ценная бумага, дающая владельцу право на долю в капитале компании. Она позволяет не только получать дивиденды, но и участWowать в управлении самого предприятия.
О том, что такое дивиденды по акциям, читайте в статье или смотрите в ролике:
Основным преимуществом акций является их возможность приносить немалый доход владельцу, в некоторых случаях годовая прибыль может достигать более 100%. Кроме того, такие ценные бумаги обладают высокой↑ ликвидностью и при необходимости могут быть с лёгкостью проданы. В настоящее время все операции с акциями можно проводить в онлайн режиме , что также является неоспоримым плюсом.

Советуем также посмотреть видео про заработок на акциях:
Также при работе с ценными бумагами многие компании открывают свои подконтрольные фирмы в оффшорных зонах («офшоры»). Что такое офшор мы уже писали в наших прошлых выпусках.
Главным недостатком акций является их высокая↑ волатильность. Ситуация на рынке может развиваться как в благоприятном, так и в нежелательном для владельца акций направлении. Таким образом, у инвестора отсутствуют какие либо гарантии получения прибыли.
Облигация – это долговая ценная бумага, выпускаемая эмитентом (компанией или государством) и дающая право её владельцу получить в оговоренный срок определенный доход .
По сроку погашения облигации принято разделять на краткосрочные, среднесрочные и долгосрочные. Также их можно классифицировать по другим признакам: эмитенту, валюте, конвертируемости, типу дохода.
Основное преимущество подобного метода инвестирования заключается в возможности заранее спрогнозировать будущий размер прибыли. Получается, что риск при покупке облигаций гораздо меньше ↓, чем при вложении в другие ценные бумаги.
Важно знать, что существуют виды облигаций, не облагающиеся подоходным налогом. Кроме того, при покупке облигаций с помощью ИИC (индивидуального инвестиционного счёта) инвестор имеет право на получение налогового вычета.
Главный недостаток облигаций в том, что доходность по ним ниже ↓, чем у других более рискованных финансовых инструментов (например, акций).
Стоит учитывать, что приобрести акции и облигации физическому лицу самостоятельно невозможно. Для этого он должен воспользоваться услугами брокера. При этом важно проверить наличие у неё соответствующей лицензии.
Более подробно про инвестирование в акции смотрите в ролике:
Оцените этот способ инвестирования:
Способ №7. Частное кредитование (P2P-кредитование)
В настоящее время всё большую популярность набирает частное кредитование, при котором деньги предоставляются заёмщику на особых условиях. Важно правильно составить договор, оценить все риски и потери, изучить личные данные человека, с которым предстоит работать.

Преимущество данного способа заключается в высокой доходности. Предоставление денежных средств от одного физического лица другому на короткий срок позволяет получить до 50 % годовых.
Однако у частного кредитования есть и существенный недостаток . В такой ситуации всегда высок↑ риск невозврата одолженных средств, поскольку даже очень тщательный поиск кредитополучателей не гарантирует наличие их честности.
Плюсы и минусы
Возможность установки индивидуальных условий кредитования (% ставка у некоторых кредиторов доходит до 25-100% годовых)
Получение пассивного дохода с наименьшим участием инвестора
Сумма кредита имеет широкий диапазон (от 10 тыс. руб. до 10 тыс. дол.)
Инвестор защищен системой p2p-кредитования, так как если заемщик не погасит Wowремя займ, то система оформит на должника новый кредит
Необходимость проверки каждого предполагаемого заемщика: нужно учитывать степень доверия со стороны других пользователей системы
Установка средних процентных ставок из-за невысокого спроса предполагаемых заемщиков
Оцените этот способ инвестирования:
Способ №8. Покупка валюты
Приобретать валюту с целью инвестирования можно как с помощью банков, так и привлекая брокерские компании для торговли на валютном рынке Forex.

Если в первом случае необходимо просто предоставить документ, удостоверяющий вашу личность, то во втором — подписывается специальный договор, который изначально может нести дополнительные риски. В одной из статей нашего журнала можно ознакомиться с тем, как начать торговать на Форекс и на что нужно обратить внимание при выборе брокера Forex.
Наиболее популярными валютами на сегодняшний день являются: американский доллар, евро, японская иена, швейцарский франк и английский фунт стерлингов.

Основные преимущества данного способа следующие:
- в долговременной перспективе стоимость основных валют чаще всего растёт ↑, что увеличивает↑ вероятность получения прибыли.
- вы сами контролируете ситуацию и можете самостоятельно выбирать валюту. Следя за изменениями курса онлайн, можно определять эффективность своих действий и Wowремя принимать меры против убытков.
- приобретение для вас не ограничено во времени. Этот процесс можно запланировать на любое свободное время.
Советуем также прочитать статью — «Стоит ли сейчас покупать доллары и евро», где рассказывается факторы роста и падения валюты, а также приведены прогнозы по курсам и советы экспертов.
Главным недостатком является непредсказуемость курса валюты. Чтобы избежать убытка, важно внимательно следить за изменениями котировок и верно угадывать направление движения курса.
- Если перед инвестором стоит задача увеличить↑ размер вложенного капитала, то эксперты советуют покупать доллар или евро. (Что будет с долларом в ближайшее время мы писали в прошлом выпуске, где приведены советы и мнения экспертов).
- Если же в приоритете сохранность денежных средств и вы являетесь консервативным инвестором, то лучше обратить внимание на фунты стерлингов или швейцарский франк, – положение этих валют более устойчиво на валютном рынке.
☝ Также в последнее время растет популярность инвестиций в криптовалюты. О них мы подробно рассказали в прошлом выпуске.
Оцените этот способ инвестирования:
Мне нравится 12
Способ №9. Вложение в искусство
Это способ подходит тем, кто хорошо разбирается в искусстве. С помощью инвестиций в эту сферу можно не только сохранить свои средства, но и значительно их приумножить⇑.
Значительным преимуществом работы с произведениями искусства является несложная процедура их покупки. Инвестор подбирает будущее приобретение по каталогу или непосредственно в самой галерее. Понравившийся экспонат можно приобрести за цену, указанную в прайс-листе.

При необходимости подтвердить подлинность произведения привлекается эксперт, который может быть предоставлен как самой организацией, так и выбран непосредственно инвестором. После заключения соответствующей сделки понравившуюся работу выдают владельцу на руки.
Стоит учитывать! Подобное вложение средств становится наиболее выгодным в периоды кризиса, войн или экстремальных ситуаций. Это своего рода защита капитала, обеспечивающая в дальнейшем и прибыль.

Андрей Вернов
Специалист по личным финансам и инвестированию.
Задать вопрос
Данный способ инвестирования можно считать долгосрочным, так как только по истечению длительного времени можно получить значительный доход.
Несмотря на все достоинства, можно выделить и ряд недостатков . Во-первых, данный рынок имеет низкую ↓ ликвидность. Аукционы проходят с частотой 1-2 раза в год, а сама продажа может занять от 6 до 18 месяцев.

Кроме того, при решении продать произведение искусства у вас могут возникнуть сложности с поиском покупателя, имеющего желание и возможность приобрести данный товар.
Важно понимать! Такой вид инвестирования не способен приносить своему владельцу промежуточный доход, как например, аренда квартиры или покупка акций, а вот расходы бывают значительными. Владельцу необходимо обеспечить правильные условия хранения, страховку, охрану произведения искусства.
Даже на известных аукционах и торгах не существует 100% защиты от подделок. Зачастую штат экспертов там очень ограничен и проверить все произведения искусства чисто физически не представляется возможным.

Специалисты рекомендуют очень серьёзно подходить к этому способу инвестирования капитала. Важно обеспечить качественную проверку произведений на подлинность, привлекая для этого только надёжных экспертов.
Плюсы и минусы
Низкие риски
Надежность. Предметы искусства со временем, как правило, только растут в цене
Наличие большого стартового капитала
Обладание узкоспециализированными знаниями (нужно хорошо разбираться в искусстве)
Срок инвестирования от 5 лет и более
Оцените этот способ инвестирования:
Способ №10. Интернет — проекты
С развитием современных технологий направление инвестиций в Интернете становится все более популярным.

В своей основе оно имеет 2 области, которые могут быть интересны как начинающему вкладчику, так и уже опытному специалисту.
Существуют 3 основных направления инвестиций в интернете:
- Создание веб-ресурса инновационного характера, иначе именуемого как стартап. Кстати, что такое стартап мы писали в нашей прошлой статье. Подобные проекты имеют уникальную идею и созданы специально для последующей продажи. (Рекомендуем также прочитать общую статью — Как создать сайт самому бесплатно).
- Вложение денег в создание собственного сайта, который начнёт на регулярной основе приносить дополнительные денежные средства.
- Финансирование тех проектов, которые кажутся наиболее выгодными.
Разберемся более подробно в каждом направлении, чтобы понимать насколько выгодным оно может стать впоследствии.

- В первом случае вам необходимо будет придумать оригинальную идею, которая сможет заинтересовать будущего покупателя своей доходностью. Важно тщательно проработать её и разобраться в самых мельчайших деталях. Далее привлекаются специалисты, способные воплотить задумку в жизнь. Вашей задачей будет контроль на каждой стадии работ. Сумма полученной на руки прибыли целиком зависит от степени проработки созданного интернет сайта и его привлекательности для будущих владельцев.
- Второй вариант является более популярным направлением инвестирования. Создать свой бизнес в интернете можно даже при наличии небольшого капитала. Вы экономите на торговых площадях, складах, персонале, но имеете возможность получать доступ к широкому кругу пользователей и заниматься реализацией в удобное время. Такой вид деятельности менее рискован, чем создание бизнеса в реальности. Однако успех проекта полностью зависит от вашего участия, заинтересованности и намерений.
- Третий способ вложения средств также весьма популярен. Здесь инвестору важно найти людей, способных доказать эффективность своего проекта. Существует множество площадок, на которых размещены подобные сайты с конкретным описанием необходимых затрат и уровня прибыли. Оформление таких обязательств происходит специальным типом договора, проработанного специалистами.
Инвестирование в интернет проекты – это то направление, которое стоит изучить особо тщательно, ведь нельзя заранее предугадать результат. Конечно здесь имеются свои риски.
Плюсы и минусы
возможность создания ресурса с минимальными вложениями и без привлечения заемных средств
возможность инвестирования сразу в несколько проектов, создав свой инвестиционный портфель
получение дополнительного регулярного дохода от рекламы товаров или услуг
требует постоянного внимания инвестора
нужно постоянно развивать проект и привлекать аудиторию
Основным и существенным недостатком такого метода можно назвать непредсказуемость. По данным экспертов, из 10 предложений, выдвинутых для рассмотрения, только 4 способны стать прибыльными.
Оцените этот способ инвестирования:
Способ №11. Бинарные опционы
Такой способ инвестирования поможет добиться быстрой прибыли людям, умеющим рисковать и принимать верные решения в различных экономических ситуациях.

Главная задача инвестора : правильно спрогнозировать изменение стоимости используемого актива.
К примеру , человек приобретает опцион на акции. По его прогнозу ровно через сутки их стоимость должна значительно вырасти↑. По прошествии указанного времени оценивается результат.
Если предположения подтвердятся , размер прибыли будет примерно 65-85%. Как видите, это значительное прибавление вложенного капитала. Однако не стоит забывать, что прогноз может и не подтвердиться. Тогда инвестор потеряет 80 — 100 % ставки.
Мы уже писали подробно про опционы в нашем выпуске — «Что такое бинарные опционы, развод для лохов — мнение специалистов и реальные отзывы новичков».
Андрей Вернов
Специалист по личным финансам и инвестированию.
На первый взгляд может показаться, что получение дохода таким способом – всего лишь игра случая. На самом деле это не так. Стоит немного углубиться в созданную систему, и вы станете делать прогнозы более правильными, а это как следствие повышает шансы на благоприятный исход ставки.
Инвестиции в бинарные опционы имеют значительные преимущества :
- Широкий ассортимент торговых инструментов. Вкладчик может работать как со стандартными валютными парами, так и с драгоценными металлами, акциями различных компаний, нефтью и другими активами.
- Уровень прибыли и возможный риск заранее предопределены. Некоторые торговые площадки предлагают своим потребителям самостоятельно устанавливать процентное соотношение будущего исхода. К примеру, установив цифры 80/70, вы теряете 80% ставки, не угадав её, или приобретаете 70% к начальному капиталу при верном прогнозе.
- Лёгкий доступ в любое время суток. То есть, нет необходимости скачивать и устанавливать дополнительные программы, проходить уровни контроля или как-то подтверждать свою личность. Достаточно попасть на официальный сайт торговой площадки и можно отслеживать результаты, делать новые ставки, анализировать ситуацию. При том вся торговля осуществляется без перерыWow на выходные дни, праздники или ночное время. Таким образом, ваше желание начать зарабатывать на вложенных деньгах может осуществиться в любую секунду, достаточно просто найти свободное время.
- Интерфейс торговли понятен на интуитивном уровне даже самому непосвященному новичку. Все промежуточные колебания цен выбранного вами инструмента снимаются, выдавая только конечный результат на установленное вами время.
Здесь существуют 2 основных принципа:
- CALL UP — право на покупку (прибыль от роста цен);
- PUT DOWN — право на продажу (доход при падении цены).
Несмотря на такое количество достоинств, бинарные опционы, как и любой другой вид инвестирования, обладают некоторыми недостатками.

Главный недостаток торговли бинарными опционами заключается в том, что подобная деятельность сопряжена с высоким↑ риском. Единственная ошибка в прогнозе способна отобрать до 90 % вложенного капитала. Чтобы вернуть потерянную сумму обратно, потребуется совершить примерно 3-4 успешные сделки.
Ещё одним минусом (−) является тот факт, что сделку невозможно прервать или отказаться от неё. Даже если вы понимаете ошибочность своих действий, а ухудшающийся прогноз постоянно подтверждает ваши догадки, то остается только надеяться на чудо, ожидая конечный результат.
Детально изучив схему работы бинарных опционов и разобравшись в принципах прогнозирования, инвестор сможет не только сохранить вложенный капитал, но и существенно приумножить его.
Источник: richpro.ru