
Цена полиса ОСАГО рассчитывается в страховых компаниях по формуле. Если знать все коэффициенты формулы, то на полисе можно сэкономить. Рассказываем, из чего складывается цена полиса и как получить скидку на ОСАГО.
ОСАГО — обязательное страхование автогражданской ответственности. Действующий полис ОСАГО должен быть у каждого водителя на дороге: в случае ДТП страховая виновника аварии возместит ущерб потерпевшим в пределах 400 000 руб. Если полиса ОСАГО нет, то инспектор ГИБДД может выписать штраф 800 руб., а в случае ДТП возмещать ущерб придется из своего кошелька.
Полис оформляется на 1 год в любой страховой компании с лицензией на ОСАГО. Выбор компании, по сути, ни на что не влияет, так как в случае ДТП потерпевшие урегулируют вопросы по возмещению убытков в страховой виновника без его участия.
От чего зависит цена полиса
Расчет цены полиса ОСАГО регулируется указаниями Центробанка. Страховые компании устанавливают цены сами, но должны использовать формулу ЦБ. В формуле есть базовая ставка — это тариф страховой компании, он у всех страховых разный, а также шесть поправочных коэффициентов — они зависят от личных данных водителя:
Страхование как бизнес. Как заработать на Е-ОСАГО. IT-проект ntws.pro
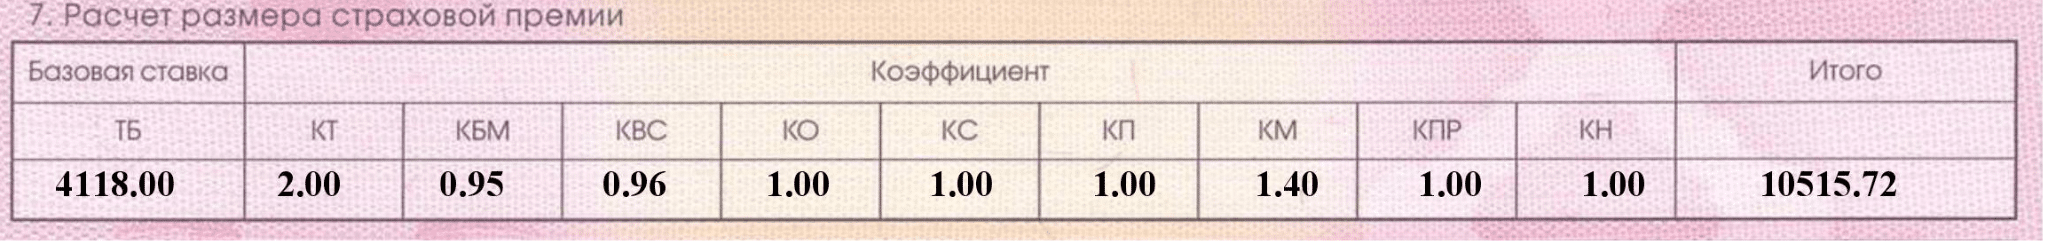
Цена полиса = ТБ × КТ × КБМ × КВС × КО × КМ × КС.
Базовую ставку (ТБ) устанавливают в рублях, а коэффициенты увеличивают или уменьшают этот тариф. Чем меньше каждый из коэффициентов, тем дешевле выйдет полис. Вот что они означают.
| ТБ | Базовая ставка страховой | У разных страховых разные цены | 2471–5436 руб. |
| КТ | Территориальный | В крупных городах полисы дороже | 0,64–1,9 |
| КБМ | Бонус-малус | Аккуратные водители платят меньше | 0,5–2,45 |
| КВС | Возраст-стаж | Опытные водители платят меньше | 0,9–1,93 |
| КО | Количество водителей | Полис без ограничений по количеству водителей стоит дороже | 1 или 1,94 |
| КМ | Мощность | Чем больше мощность, тем выше цена | 0,6–1,6 |
| КС | Срок полиса | Полисы на 3–9 месяцев стоят дешевле | 0,5–1 |
Как мошенники и зарабатывают на автостраховании: раскрытие схемы с ОСАГО и КАСКО
Согласно указаниям ЦБ, для легковых машин категории B не учитываются коэффициенты КПР, КН и КП, поэтому они равны 1 (указание ЦБ от 28.07.2020 № 5515-У).
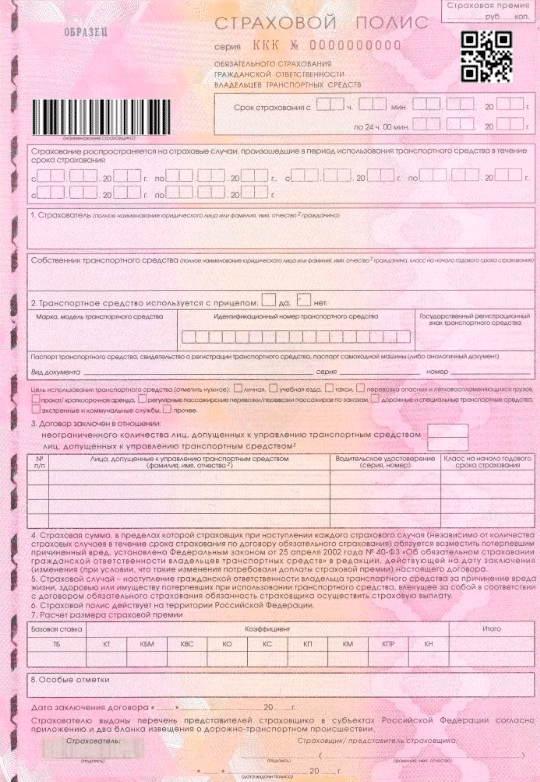
Как уменьшить коэффициенты
Коэффициенты зависят от личных данных водителя и выбранных опций, но не все из них можно уменьшить. Разберем каждый подробно.
Базовая ставка страховой (ТБ)
Страховые компании сами устанавливают тарифы, но, по указаниям ЦБ, они должны быть в пределах 2471–5436 руб. На практике компании используют этот тарифный коридор для конкуренции на рынке. Например, они могут продавать дешевые полисы в городах с высокой конкуренцией, чтобы отвоевать долю рынка у других страховых.
Тариф никак не влияет на условия страхования, по закону все полисы ОСАГО имеют одинаковый лимит покрытия при ДТП — до 400 000 руб. Но не все компании работают одинаково хорошо. Перед покупкой полиса стоит почитать отзывы о страховых и обратить внимание на сервис, корректность назначения выплат после ДТП и качество ремонта. Отзывы можно найти, например, на banki.ru или на sravni.ru.
С 2020 года страховые компании получили право менять базовую ставку под каждого водителя. Страховая может выбирать свои критерии, включая историю штрафов и попадания водителя в ДТП, марку автомобиля, его мощность и даже цвет. Все это будет влиять на цену полиса в зависимости от рисков, например частоты попадания модели автомобиля в ДТП. Компании не обязаны публиковать свои критерии, поэтому узнать свой тариф можно только обратившись в компанию за расчетом — то есть базовый тариф для каждого человека и машины будет индивидуальным.
Как сэкономить. Нужно запросить расчет стоимости полиса у всех страховых компаний в вашем городе. Поправочные коэффициенты зависят только от данных водителя и выбранных опций, поэтому во всех страховых компаниях они будут у вас одинаковыми. Получается, что самый дешевый полис предложит компания с меньшей базовой ставкой.
Территориальный коэффициент (КТ)
КТ зависит от места прописки собственника автомобиля, город регистрации самой машины ни на что не влияет. В больших городах плотнее трафик и происходит больше ДТП, поэтому в них страховые берут за полисы больше.
Самый большой КТ у водителей из Москвы — 1,9. В городах-миллионниках, например в Санкт-Петербурге, Нижнем Новгороде и Екатеринбурге, — 1,72. Самый маленький КТ — 0,64 — у водителей из Адыгеи, Тувы и Чечни. Найти свой город можно в таблице ЦБ. Внутри одного региона могут быть разные КТ.
Например, в Петрозаводске КТ равен 1,27, а в остальных населенных пунктах Карелии — 0,82.
Как сэкономить. Обычно сэкономить на КТ невозможно — менять свою прописку ради небольшой скидки на ОСАГО смысла нет. Но есть одна хитрость. Например, те, кто использует автомобиль в Москве, а живет в Московской области, платят за полис меньше: в столице КТ равен 1,9, а в области — 1,63. Такая же разница в КТ между региональными центрами и остальными населенными пунктами есть и в других регионах.
Коэффициент «бонус-малус» (КБМ)
В переводе с латыни страховой термин «бонус-малус» означает «хороший-плохой». Страховые компании дают скидки тем, кто редко становится виновником ДТП, и наоборот, устанавливают надбавки для регулярных виновников.
У всех начинающих водителей КБМ равен 1. Каждый год 1 апреля страховые делают перерасчет коэффициентов для всех водителей и заносят их в базу Российского союза автостраховщиков (АИС РСА), где можно проверить свой КБМ. Если за этот расчетный год с 31 марта по 1 апреля не было ДТП по вашей вине, КБМ станет меньше, если были — увеличится. Значения коэффициента меняются по таблице ЦБ, и скидка по КБМ накапливается. Например, если ваш КБМ был равен 1 и вы не попадали в ДТП в этом году, коэффициент снизится до 0,95. Еще через год аккуратного вождения — до 0,9.
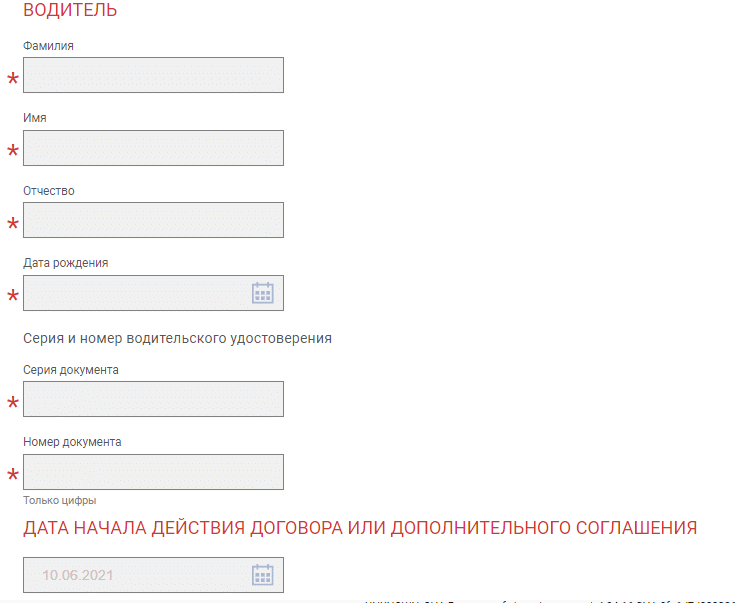
Чтобы проверить КБМ на сайте РСА, нужно ввести данные водителя и дату оформления полиса
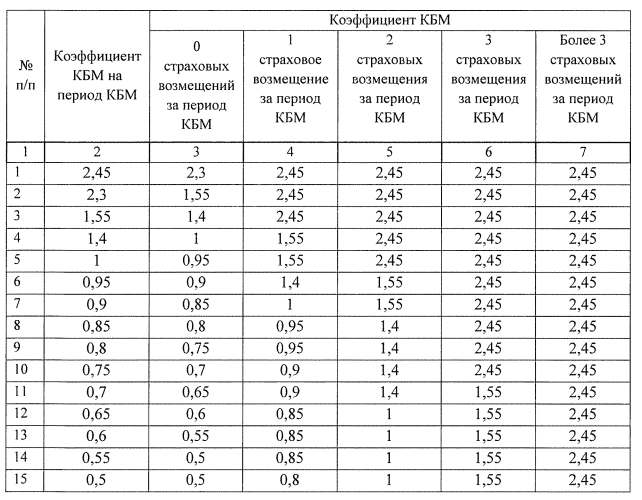
Если за год было несколько страховых возмещений из-за ДТП по вашей вине, КБМ увеличится
Как сэкономить. Соблюдайте правила дорожного движения, водите аккуратно и старайтесь не попадать в ДТП. Максимальную скидку в 50 % на полис (КБМ = 0,5) можно накопить за 10 лет без ДТП по вашей вине.
Коэффициент «возраст-стаж» (КВС)
По мере роста стажа и взросления водителя полис становится дешевле. Например, у 20-летнего водителя, только что получившего права, КВС будет равен 1,93. Водитель в возрасте 35 лет со стажем 4 года платит за полис почти в два раза меньше — его КВС равен 0,99. Найти значение КВС для вашего возраста и стажа можно в таблице ЦБ:
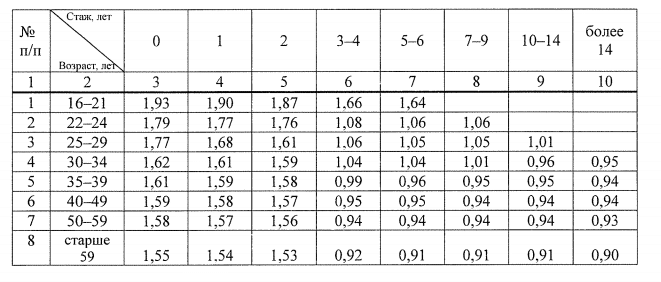
Меньше всего за полис платят водители старше 59 лет со стажем вождения более 14 лет
Как сэкономить. С КВС ничего сделать нельзя, ваш коэффициент будет просто уменьшаться со временем. Если у вас есть дети или другие члены семьи, которые в будущем собираются водить автомобиль, посоветуйте им сдать на права как можно раньше, так как стаж начинает отсчитываться с момента получения водительского удостоверения.
Коэффициент количества водителей (КО)
Одним автомобилем с одним полисом ОСАГО могут управлять несколько водителей. Есть две опции — полисы с ограничением количества водителей и без, их еще называют мультидрайвом. На самом деле ограничения количества нет в обеих опциях, просто в первом случае данные всех водителей нужно вписывать в полис, а во втором случае — нет.
Чтобы вписать водителя в полис, нужно обратиться в страховую; в зависимости от компании это может занять от нескольких часов до нескольких дней. А с электронным полисом это сделать легче — нужно просто скачать файл с обновленным полисом из личного кабинета страховой.
С мультидрайвом машиной может управлять любой человек с действующими правами — как в каршеринге.
Вторая опция стоит почти в два раза дороже: КО для полисов с ограничениями равен 1, для мультидрайва — 1,94.
Как сэкономить. Если автомобилем будете управлять только вы и один-два члена семьи, лучше брать обычный полис и вписать в него всех водителей. Но нужно учитывать, что в расчете цены полиса страховые используют самые большие КВС и КБМ из всего списка водителей. Например, если ваш КБМ равен 0,7 и вы хотите вписать в полис супругу, которая только что получила права, вашу скидку в расчет не возьмут, КБМ полиса будет равен 1.
Из-за этой особенности иногда лучше брать мультидрайв, даже несмотря на то, что он стоит в два раза дороже. Дело в том, что в полисе мультидрайв КБМ и КВС всегда равны 1. Поэтому если вам нужно вписать в полис ребенка с КВС 1,93, то лучше сразу брать полис без ограничений. Цена будет немного выше, зато тратить время на вписывание других водителей в полис через страховую не нужно. Если вам нужно вписать в полис частого виновника ДТП с КБМ 2,3 или 2,45, мультидрайв тоже окажется дешевле.
Коэффициент мощности автомобиля (КМ)
Цена полиса ОСАГО зависит и от мощности двигателя автомобиля: владельцы маломощных машин платят за полис меньше. Например, для автомобиля Kia Rio 3 1.6 с мощностью 123 л. с. КМ равен 1,2. Полис для владельцев Renault Logan 1.4 с мощностью 75 л. с. стоит дешевле — КМ равен 1,1.
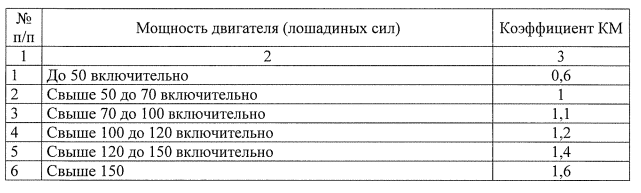
Чем мощнее автомобиль, тем дороже полис ОСАГО
Как сэкономить. Выбирать автомобиль только для экономии на ОСАГО смысла нет — на ваши общие затраты повлияют стоимость запчастей, расход топлива и многие другие факторы. Но при покупке автомобиля с мощным двигателем имейте в виду: транспортный налог и стоимость полиса ОСАГО будут выше.
Коэффициент срока использования автомобиля (КС)
Еще одна опция при покупке полиса — период использования автомобиля. Этот период не нужно путать со сроком страхования: у всех полисов срок равен одному календарному году. Но если вы используете автомобиль не весь год, а, например, только летом, то можно взять меньший период использования: от 3 до 9 календарных месяцев подряд; этот период использования будет указан на полисе. В таких случаях КС будет равен от 0,5 до 0,95.
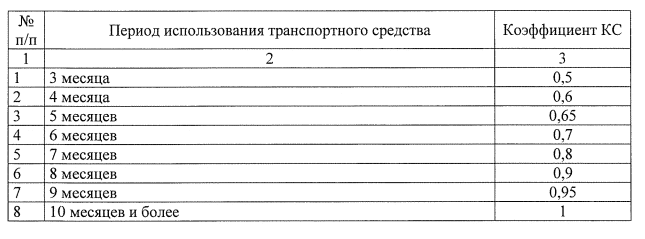
У обычных полисов период использования равен сроку страхования — 1 год. Если период уменьшить, полис будет дешевле
Как сэкономить. Берите меньший период использования, если водите автомобиль не весь год. Например, если вы часто бываете в командировках или используете машину только летом на даче. Самую большую скидку на полис — 50 % — можно получить при периоде 3 месяца.
Но нужно иметь в виду: если вы все-таки будете использовать автомобиль вне периода, инспектор имеет право выписать штраф за отсутствие ОСАГО. К тому же страховые компании не будут возмещать ущерб в ДТП, которые случились вне периода страхования.
Как сэкономить на ОСАГО
- Перед покупкой ОСАГО узнайте цену полиса у всех страховых компаний в вашем городе. Чтобы не обзванивать их и не делать расчет цены на десятках сайтов, можно использовать агрегаторы цен на ОСАГО, например bip.ru или sravni.ru. Выбирайте страховую с самым низким тарифом — на условия страхования и возмещение ущерба это не повлияет. Но почитайте отзывы о страховой, у которой покупаете ОСАГО, — у некоторых бывает плохой сервис и задержки выплат.
- Водите автомобиль аккуратно и не попадайте в ДТП. За 10 лет без виновности в ДТП можно накопить максимальную скидку по КБМ — 50 %.
- Если вам нужно вписать в полис водителей с очень высокими КБМ и КВС, берите ОСАГО мультидрайв. Такая опция может оказаться дешевле, а бюрократии с вписыванием водителей не будет.
- Если используете автомобиль не весь год, возьмите опцию короткого периода использования, от 3 до 9 месяцев. Полис на 3 месяца будет в 2 раза дешевле обычного на год.
- Если у вас или ваших близких еще нет прав, но в будущем вы хотите водить автомобиль, идите в автошколу как можно раньше. Стаж считается с момента получения прав. Водители с большим стажем вождения платят за полис меньше.
- Учитывайте, что на цену полиса влияет город вашей прописки и мощность автомобиля.
Источник: www.raiffeisen-media.ru
«Сидит и лжет в глаза»: в Россию вернулись очереди за ОСАГО и черные списки клиентов
В России, похоже, повторяется ситуация пятилетней давности: оформить полис ОСАГО снова удается далеко не всем, а перед офисами страховых компаний растягиваются многочасовые очереди. При этом использование автомобиля без обязательной страховки запрещено, более того, ГИБДД начала затягивать гайки в этом вопросе, подтвердив законность ареста «безосажных» водителей. С чем связан очередной кризис и как все-таки оформить полис, мы спросили у экспертов.
На что жалуются автомобилисты
Сразу несколько читателей прислали свои истории в редакцию 74.RU. Один из них не может оформить страховку на сына, другой столкнулся с этой же проблемой, потому что сам имеет низкий стаж — чуть более трех лет (при возрасте 36 лет). В третьем случае автомобилист не может застраховать грузовой автомобиль, а четвертый обратившийся имеет повышенный коэффициент бонус-малус (КБМ). Расскажем историю последнего, потому что в целом все ситуации похожи.
— Я попадал в мелкую аварию три года назад, но из-за ошибки страховая подняла мой КБМ дополнительно из-за того, что наемный водитель совершил ДТП на принадлежащей мне маршрутке и вместо него этот инцидент записали на мой счет, — рассказывает Андрей. — В результате мой КБМ возрос до 1,4: сейчас я пытаюсь оспорить это решение, но суть не в этом. В сентябре я, как обычно, пришел страховаться в офис АСКО, что делаю уже лет пять или шесть, и обнаружил там большую очередь прямо на улице, а потом оказалось, что я вообще стал персоной нон-грата.
В первый день достояться Андрею не удалось. На следующий он пришел в полседьмого утра и с горем пополам часам к 11 утра попал в офис, где, внеся его данные в компьютер, оператор сообщила, что система зависла.
— Вот знаете, ощущение, что просто сидит и лжет в глаза! — возмущается Андрей. — Как система могла зависнуть именно на мне, а потом внезапно развиснуть и продолжить работать на других клиентах? На это мне ответили: можете ругаться, сколько хотите, делу это не поможет.
Тогда Андрей попытался купить полис через интернет (так называемое электронное ОСАГО), но и тут не срослось: дойдя до определенного шага, система зависала. Он обратился в другие страховые, но результат оказался похожим. Автовладелец оформил письменную претензию и отвез в офис «АСКО-Страхования», но ответа пока не получил.

— Эта ситуация возмутительна, потому что страхование по ОСАГО — не моя прихоть, а обязанность, установленная законом, — говорит Андрей. — Я всё равно добьюсь оформления полиса, потому что это стало делом принципа. Но подозреваю, что далеко не все автомобилисты настойчивы, а значит, мы просто получим растущее количество водителей без страховок.
Страховые не имеют права отказывать в продаже полиса ОСАГО обратившимся клиентам. Для аварийных категорий клиентов страховые могут устанавливать повышенный базовый тариф, плюс часть параметров учитывается коэффициентами, например аварийность — с помощью КБМ, неопытность водителя — коэффициентом возраста и стажа. Год назад состоялась очередная реформа ОСАГО, которая позволила страховым более гибко подходить к формированию цены полиса и увеличила максимальную его стоимость.
Что говорят в страховой
Мы обратились за комментарием в компанию «АСКО-Страхование», где описанные трудности назвали лишь частными случаями.
— У компании «АСКО-Страхование» десять офисов для работы с клиентами, и да, периодически в том или ином офисе возникает наплыв автомобилистов, поэтому мы советуем пользоваться сайтом и заранее уточнять, в каком офисе свободно, — сообщил представитель компании.
Что касается сбоев в работе программы, то с «невыгодностью» клиента они не связаны:
— Да, к сожалению, случаются программные сбои, и, если они на нашей стороне, мы стараемся устранить их максимально быстро, — объяснили в «АСКО-Страховании». — Но бывают сбои и в работе с базой данной РСА, и здесь мы зачастую ничего не можем сделать. Но проблема не носит системного характера — это просто временные сложности.
Отчасти нестабильность работы страховой базы объясняется недавним запуском новой версии системы АИС ОСАГО (ее называют АИС ОСАГО 2.0), из-за чего, по данным Банка России, действительно возросло число жалоб со стороны клиентов.
Проблема набирает обороты
По мнению директора «Центра страхования» Кирилла Смолина, проблема всё же носит системный характер и продолжает усугубляться:
— Во многих страховых сегментация клиентов на «выгодных» и «невыгодных» встречалась и раньше, но «АСКО-Страхование» до последнего времени работала мягче, страхуя всех обратившихся, включая «токсичные» категории вроде таксистов и водителей грузовиков, — говорит специалист. — Видимо, недавно компания изменила подходы и теперь стремится тем или иным образом отсечь часть клиентов, которые имеют невыгодные с точки зрения страховой статистики параметры.
Помимо специфических категорий (мотоциклисты, таксисты, владельцы коммерческого транспорта), в список «невыгодных» чаще всего попадают неопытные и аварийные водители. Проблема существует не первый месяц: например, вот история молодого автомобилиста, которого бортанули страховые. Зачастую не спасает и электронное оформление полиса, которое всё равно идет через сайт страховой компании, позволяя ей отсечь «невыгодного» клиента с помощью ряда уловок (например, поймав его не несоответствии тех или иных параметров в базе данных).
Кирилл Смолин считает, что проблема связана с очередным витком борьбы страховых за повышение тарифов. Если не принять мер, может вернуться практика продажи ОСАГО «невыгодным» клиентам только в пакете с другими продуктами страховых.
Как бороться со строптивыми страховыми
Напомним, что страховая компания не вправе отказать клиенту в продаже полиса и может лишь установить для отдельных, «невыгодных» категорий повышенный базовый тариф (но в пределах коридора 2471–5436 рублей).
Исполнительный директор Российского союза автостраховщиков Сергей Ефремов рассказал, что до него доходят жалобы из разных регионов, как правило, от водителей такси. При этом он обрисовал алгоритм действий в случае отказа страховой:
— Договор ОСАГО публичный, поэтому ни одна компания не имеет права лишать клиента возможности оформить полис, если он явился в компанию лично (при обращении по почте на это дается месяц), — рассказал Сергей Ефремов. — Если же отказ происходит, пишите заявление на имя руководства страховой с требованием оформить полис и в случае отказа настаивайте на письменном обосновании его причин, после чего направляйте жалобу в РСА и Банк России.
Разговор с представителем страховой лучше записывать на смартфон. Как правило, видя настырного клиента, страховые идут на уступки и выдают полис в соответствии с законом.
Сергей Ефремов добавляет, что молодые водители действительно являются убыточной категорией для страховых, но это отчасти учтено повышенными коэффициентами стажа и возраста.
Куда жаловаться? Во-первых, отправьте обращение в интернет-приемную Банка России или задайте вопросы по телефону горячей линии 8-800-250-40-72 (звонок по России бесплатный). Во-вторых, направьте жалобу в адрес Российского союза автостраховщиков.
За езду без ОСАГО можно попасть под арест
Параллельно входит в моду арест водителей, которые ездят без ОСАГО. На днях глава ГИБДД России Михаил Черников в ответ на запрос депутата ЛДПР Ярослава Нилова подтвердил законность такого подхода. О подобном прецеденте мы рассказывали недавно — автомобилиста обвинили в невыполнении законного распоряжения сотрудника полиции, за что по части 1 статьи 19.3 КоАП ему грозило наказание вплоть до ареста на 15 суток. В том случае он отделался штрафом в 3000 рублей.
Позже в фокус внимания СМИ попали еще два похожих инцидента, закончившиеся реальным арестом: в одном случае — на двое суток, в другом — на семь.
Источник: 29.ru
Последовательность действий, для получения выплаты страховки по ОСАГО после ДТП

В результате того, что желания пострадавшего в ДТП автовладельца и страховой компании прямо противоположны, возникает непримиримая война, в которой сегодня в основном побеждают страховые компании, из-за отсутствия у автомобилистов достаточных знаний и алгоритма действий для получения выплаты по ОСАГО после ДТП.
В данной статье мы разберем подробно по каждому пункту, последовательность и особенности действий для получения выплаты страховки по ОСАГО после ДТП.
- Оформление ДТП
- Независимая экспертиза
- Обращение в страховую компанию и предоставление поврежденного автомобиля страховой компании
- Получение первичной выплаты
- Подача претензии в страховую компанию
- Получение дополнительной выплаты
- Обращение в суд, получение штрафов и пени (примерно 150% от недоплаты)
Если страховая компания говорит » ТОЛЬКО РЕМОНТ! » — тогда Вам сюда:
И так, давайте подробно разберем каждый пункт и дадим исчерпывающие комментарии.
При незначительных повреждениях — Европротокол или вызов сотрудников ГИБДД.
По закону:
С 1 июня 2018 года вступили в силу изменения в правила дорожного движения, которые предусматривают, что в ДТП с незначительными повреждениями (если ущерб нанесённый пострадавшему менее 100000 рублей), водители обязаны освободить проезжую часть, если движению других автомобилей создается препятствие. В противном случае, придется заплатить штраф.
Условия для оформления ДТП по Европротоколу:
— В ДТП участWowало 2 автомобиля
— В ДТП нет пострадавших, повреждены только автомобили
— У обоих водителей есть действующие полисы ОСАГО
— У обоих водителей нет разногласий по поводу обстоятельств ДТП и тем, кто является виновником ДТП
— Предполагаемый ущерб пострадавшего менее 100000 рублей
Для оформления ДТП необходимо «правильно» заполнить бланк извещения о ДТП.
По факту:
Большинство автомобилистов не знают как «правильно» заполнить бланк извещения о ДТП.
Страховые компании предъявляют категорические требования к заполнению бланка извещения о ДТП и используют любой предлог, что бы отказать в выплате. Не там поставил галочку – отказ, неправильно нарисовал схему – отказ, не уложился с подачей заявления в 5 дней (для обоих участников) — отказ и т.д.
В результате:
Не «правильно» заполнив извещение, вы лишаетесь права получить выплату страховки по ОСАГО!
При значительных повреждениях.
По закону:
Вызвав сотрудников ГИБДД на место ДТП, Вы в результате получите постановление. Справку ф.154 с перечнем повреждений полученных автомобилем в ДТП, сотрудники ГИБДД с 2018 года больше не выдают.
По факту:
Сотрудники ГИБДД нередко халатно исполняют свои обязанности, записывают повреждения автомобиля в постановление со слов пострадавшего, не знающего конструкцию автомобиля или в состоянии нервного напряжения не готового назвать все пострадавшие элементы своего автомобиля.
В результате:
Страховая компания в процессе выплаты страховки по ОСАГО после ДТП, ориентируется на записи сотрудников ГИБДД о повреждениях автомобиля, если какие-то элементы не были записаны в постановление, страховая компания Вам за них не заплатит!
Для чего необходимо проводить независимую экспертизу до посещения страховой компании.
По закону:
По полису ОСАГО заключенному после 28.04.2017 года, страховые компании обязаны осуществлять страховую выплату только в натуральном виде, то есть ремонтом .
Если страховая компания не может осуществить ремонт автомобиля, то выплачивается ущерб нанесенный автомобилю деньгами с учетом износа .
По факту:
Страховая компания осматривает Ваш автомобиль, считает стоимость ремонта и размер ущерба с учетом износа. Выбирает что ей выгодно и либо выдает направление на ремонт, либо выплачивает деньгами с учетом износа.
При этом, страховая компания как коммерческая организация хочет еще и заработать.
Если Вам выдали направление на ремонт и Вы приехали в ремонтную мастерскую, сотрудники СТО заявляют, что денег полученных от страховой компании на «нормальный» ремонт не хатит. Предложат Вам доплатить из своего кармана. Такм образом сокращая выплату страховой компании.
Если Вам осуществят выплату деньгами, то искусственно занизят ее на 10-50%. Вы же не знаете сколько Вам должны заплатить.
В результате:
Вы в любом случае Вы доплачиваете за ремонт из своего кармана.
Вы проводите независимую экспертизу после ДТП до посещения страховой компании.
По закону:
Вы вправе проводить независимую экспертизу в любой момент, как до посещения страховой компании так и после.
По факту:
Вы заказчик экспертизы, Вы платите деньги, а значит, при проведении экспертизы будут учтены все Ваши комментарии, экспертиза будет проведена в удобное для Вас время, будут соблюдены оговоренные в договоре кратчайшие сроки. В процессе экспертизы будут учтены все скрытые дефекты, все детали пострадавшие в ДТП, а качество проведенной экспертизы Вы проконтролируете при получении пакета документов.
В результате:
Вы экономите время, Вы получаете качественную услугу, Вы знаете, сколько должны получить в результате выплаты страховки по ОСАГО после ДТП. Вы можете выбирать СТО для ремонта Вашего автомобиля исходя из суммы, рассчитанной к выплате и вести аргументированный диалог с представителями страховой компании и на СТО по поводу ремонтируемых и заменяемых деталей.
По закону:
Согласно Закона об ОСАГО, для получения выплаты страховки по ОСАГО после ДТП, Вам необходимо обратится в страховую компанию, представить постановление ГИБДД, а так же предъявить свое поврежденное имущество страховщику.
По факту:
Большинство страховых компаний организовали единые центры для приема заявлений по ОСАГО и осмотра поврежденных автомобилей. В этих центрах Вы проведете не один час, а зачастую почти целый день, что бы подать заявление по ОСАГО и если Ваш автомобиль на ходу (Вы на нем и приехали) представить его повреждения «эксперту» страховой компании. Ваш автомобиль осмотрят поверхностно (что увидят), для выявления скрытых дефектов место осмотра не оборудовано, просто говоря на улице, на парковке. А если в процесс осмотра вмешаются атмосферные факторы (дождь, снег, холод, время суток) то не ждите, что выплата страховки по ОСАГО после ДТП будет адекватной ремонту.
В результате:
Обратившись в страховую компанию сразу после ДТП, Вы рискуете оплачивать значительную часть ремонта из своего кармана.
Вы провели независимую экспертизу до обращения в страховую компанию и представляете свой повреждённый автомобиль вместе с результатами экспертизы.
По закону:
Вы имеете право обращаться за выплатой по ОСАГО в течении трёх лет после ДТП, по европротоколу в течении 5 дней после ДТП.
Вы обязаны представить свое имущество для осмотра страховой компании.
Страховая компания обязана произвести выплату или выдать направление на ремонт в течении 20 календарных дней.
По факту:
Вы выбираете удобное время для написания заявления в страховую компанию, вместе с заявлением прикладываете отчет независимой экспертизы.
Если Ваш автомобиль на ходу предъявляете его повреждения представителю страховой компании. Если не хотите сидеть в очереди на осмотр можно схитрить (ведь согласно ПДД, различные повреждения, в том числе, повреждение световых приборов запрещает движение транспортных средств), в заявлении на выплату страховки по ОСАГО после ДТП указываете, что автомобиль не на ходу и страховая компания пришлет своего «эксперта» к месту стоянки автомобиля. Так же в случае если автомобиль не на ходу.
В результате:
Вы обращаетесь в страховую компанию, когда Вам удобно, Вы знаете, сколько Вам должны выплатить, Вы экономите время и нервы. Срок выплаты 20 календарных дней начинается с момента написания заявления, а не с момента осмотра Вашего автомобиля «экспертом» страховой компании, сэкономите недельку-другую.
По закону:
Страховая компания, после написания Вами заявления, в срок 20 календарных дней обязана произвести выплату полного возмещения ущерба от ДТП.
По факту:
Вы получите так называемую «неоспоримую выплату», так страховые компании называют небольшую часть страховки по ОСАГО после ДТП положенной Вам, которую они выплачивают. Как осмотрели в пол глаза – так и выплатили. Выплачивая мало, страховые компании рассчитывают на инертность и неподкованность автомобилистов. Ведь по статистике только один из десяти автомобилистов, получив заниженную выплату, проводит независимую экспертизу после ДТП и пишет претензию в страховую компанию.
В результате:
Вы получаете «какие-то деньги» и не понимаете много это или мало. Хватит Вам на ремонт или нет. В результате как правило доплачиваете за ремонт из своего кармана.
После выплаты страховки по ОСАГО после ДТП Вы поняли, что Вам заплатили мало и на ремонт полученных денег не хватает
По закону:
Вы имеете право, подать досудебную претензию в страховую компанию обосновав её результатами независимой экспертизы после ДТП.
Страховая компания обязана в срок 10 календарных дней либо удовлетворить претензию, либо дать мотивированный отказ.
По факту:
Заплатив первоначально мало, страховая компания опирается на обычную статистику, ведь 9 из 10 пострадавших автомобилистов, получив заниженную выплату, никуда не обращаются и добавляют на ремонт из своего кармана.
Если страховая компания не удовлетворит претензию, дело дойдет до суда и там будет доказано, что страховая компания заплатила меньше чем положено, на страховую компанию будет наложен штраф в размере 50% от суммы недоплаты плюс пени 1% в день от суммы недоплаты, что с учётом протяжённости судебных разбирательств в среднем 3-4 месяца составит 100% от недоплаты. Проще говоря, если страховая компания доведет дело до суда то заплатит в 2,5 раза больше, что очень невыгодно. Например, недоплата страховой компании составила 20000 рублей, штраф составит 10000 рублей, пени 20000 рублей итого 50000 заплатит страховая компания плюс все судебные издержки.
В связи с большими штрафами, страховые компании платят по досудебным претензиям очень активно, Вам нужно лишь написать претензию.
В результате:
Вы написали претензию и в течении 10 календарных дней получаете недоплаченные деньги.
Вы написали претензию, Вам заплатили 100%, Вам «кинули еще кость» доплатили немного денег или «мотивированно» отказали
По закону:
Страховая компания обязана в срок 10 календарных дней либо удовлетворить претензию, либо дать мотивированный отказ.
За нарушение сроков выплат предусмотрены значительные штрафы.
Согласно постановлению Пленума Верховного Суда, если разница между расчётами различных экспертов менее 10%, то это разница находится в пределах среднестатистической погрешности.
По факту:
В больших страховых компаниях в день подаются сотни заявлений по ОСАГО и десятки претензий, а сроки такие маленькие – 20 дней на выплату и 5 дней на обработку претензии. Задача страховых компаний, во что бы то ни стало уложиться в сроки, и соответственно большая часть выплат и претензий обрабатывается тщательно и скрупулёзно, а часть как получиться. Ваша претензия может попасть в любую часть, соответственно и результат может быть разным. Может быть, Вам удовлетворят претензию на 100%, а может быть откажут по абсолютно нелепому поводу.
В большинстве случаев претензии удовлетворяются, так как изначальная выплата, как правило, производится по наружным повреждениям или тем повреждениям которые «увидел эксперт страховой компании».
Некоторые страховые компании поступают ещё хитрее и выплачивают по претензии ровно столько, что бы разница между расчётом независимой экспертизы после ДТП и выплатой страховой компании составляла 9-9,5%, в этом случае Вы формально не можете обратиться в суд, так как по разъяснению Пленума Верховного Суда, эта разница находится в пределах среднестатистической погрешности.
В результате:
Вы можете получить 100% возмещение по ОСАГО предъявив претензию.
Вы можете получить необоснованный отказ со ссылкой, что отчёт независимой экспертизы не соответствует Российскому законодательству.
Вы можете получить выплату в размере 90-91% и не можете обратиться в суд.
Вам мотивированно отказали по претензии или заплатили немного но не все
По закону:
В случае мотивированного отказа по претензии или частичной недоплаты, Вы имеете право обратиться в суд.
Если в суде будет доказано, что страховая компания заплатила меньше чем положено, на страховую компанию будет наложен штраф 50% от недоплаты плюс пени 1% в день от суммы недоплаты с момента выплаты или отказа по претензии до решения суда. Пени не могут быть более 100% от суммы недоплаты.
По факту:
Большинство автомобилистов бояться судов, не верят, что могут добиться справедливости при выплате страховки по ОСАГО после ДТП. На что очень рассчитывают страховые компании.
Практика же показывает, что при обращении к специализированным юристам, Вы можете рассчитывать на 100% успех в суде.
Специализированные юристы на выплатах страховки по ОСАГО после ДТП, проанализируют Ваше дело, дадут исчерпывающие ответы по перспективности выигрыша дела в суде. В исковом заявлении укажут размер недоплаты, размер штрафа и пени положенные Вам по закону.
В результате:
В результате обращения в суд с помощью специализированных юристов, Вы получите недостающую выплату страховки по ОСАГО после ДТП, получите 50% штраф и пени, а также Вам будут компенсированы все Ваши судебные издержки.
Бесплатная консультация: тел. (812) 400-5-400
Источник: www.osa-spb.ru