
Тема «кому выгодно» всегда интересна, т.к. определяет круг заинтересованных лиц. Постараемся разобраться кому же, прежде всего, выгодны расчеты с помощью карт. Если Вам интересно — прошу за подробностями под хабракат.
Действующие лица
Государство (главный регулятор, без него никуда), банк-эмитент (тот, кто выпустил карту), банк-эквайер (тот, кто обслуживает платеж), торговая точка и человек.
Оставим за скобками такое действующее лицо как платежная система, т.к. её комиссия, относительно, не велика, а выгоды очевидны.
Перечисленные лица живут в некотором идеальном мире, где нет поддельных денежных знаков, отсутствуют как класс мошеннические операции с платежными/кредитными картами, технические сбои крайне редки и, соответственно, нет сложных взаимоотношений для разделения рисков по перечисленным событиям между действующими лицами. Обсуждение подделок, кардинга и сбоев — интересные, достойные отдельных статей, темы, которые мы не будем рассматривать сейчас, чтобы не распыляться.
Как устроена платежная система банковских карт?
Государство
- снижение объема наличных, и, как следствие, снижение затрат;
- появляется инструмент для более полного контроля за финансовыми потоками, со всеми вытекающими последствиями.
Банк-эмитент
- комиссию с каждой транзакции (в среднем это около 1%);
- клиент хранит средства на счете, остатки на счетах — средства которыми банк может оперировать и зарабатывать;
- средства, которые потрачены клиентом на безналичную транзакцию, не будут сняты в банкомате, а значит надо меньше банкоматов и/или их можно реже инкассировать (эти затраты возможно оценить как 0,2%).
- «Спасибо» от Сбербанка (0.5% покупки в виде баллов, которые можно потратить у партнеров);
- возврат части стоимости покупки обратно на карту (в зависимости от действующих акций от 0.5 до 3% ).
Кстати, если у Вас кредитная карта с бесплатным обслуживанием, длительным беспроцентным периодом, Вы всегда Wowремя гасите долг (что встречается не часто), то может показаться, что Вы «обыгрываете» банк. Это не совсем так, свою комиссию за Ваши покупки банк получит, с учетом собственных затрат банка это можно оценить как 0.8%.
Если Вы активно, но аккуратно пользуетесь такой кредитной картой, например, каждый месяц тратите на покупки и гасите долг на сумму 10000 рублей, то за год банк получит около 960 рублей, т.е. 9-10% годовых.
Банк-эквайер
Банк-эквайер получает свою комиссию за каждую транзакцию, обычно это около 1%, но за счет снижения своей комиссии и специальных условий можно привлечь в банк на обслуживание «оборотистые» торговые организации, что также приносит бонусы.
Выгодно? Выгодно.
Торговая точка
- наценка на большинство товаров больше, чем комиссия (поэтому по сумме большого количества покупок 2% не смертельно, хотя и может быть существенно);
- многим покупателям (не всем, но многим) психологически проще расстаться с деньгами, когда не держат их в руках (как следствие — увеличение средней суммы чека);
- на счете денег часто больше, чем наличных в кошельке, а это означает что клиент с картой может купить больше, чем этот же клиент без карты (иначе клиент расплатился бы сразу наличными и не попал в категорию платежей по карте);
- отсутствуют комиссии за пересчет и зачисление наличных на счет в банке (относится к объему безналичных платежей);
- уменьшаются затраты на инкассацию и страховки, т.к. наличных меньше;
- уменьшаются затраты на заказ разменных денег, особенно, монет.
Человек
- может сделать покупки здесь и сейчас по такой же цене, как и за наличные;
- может оперировать бОльшими суммами, чем наличные в кошельке;
- может получить некоторые бонусы от своего банка;
- может оплачивать покупки и услуги удалённо (здравствуйте интернет-магазины, прощайте очереди при оплате коммунальных услуг, налогов, штрафов и др.);
- потенциальное ускорение рутинных операций оплаты (метро и другой общественный транспорт, автоматические платежи по расписанию или по условию и т.д.);
- обычно более низкие комиссии при переводе средств между картами, чем при переводе наличных через платежные системы;
- меньше мелких монет в карманах;
- потенциальный тотальный контроль за движением средств на счете (для кого-то это минус, но, объективно, большинство наших сограждан это неуловимые Джо, поэтому на них это не отразится).
Вывод
КАК РАБОТАЮТ ПЛАТЕЖНЫЕ СИСТЕМЫ. ТАКОГО О ПЛАТЕЖКАХ ВАМ НЕ РАССКАЖЕТ НИКТО
А вывод прост: все участники получают свои выгоды (которые, при желании, можно оценить), а значит безналичные платежи с использованием расчетных/кредитных карт будут всё глубже проникать в нашу жизнь. Участники, прежде всего, государство и банки, стимулируют распространение безналичных платежей.
- прастиковые карты
- платежные карты
- комиссии
Источник: habr.com
Cколько зарабатывают Электронные Платежные Системы
Электронные платежные системы – это достаточно распространенный в наше время инструмент оплаты. Сейчас все больше людей отказываются от наличности и банковских карт в пользу удобного и безопасного расчета через интернет при помощи ЭПС. С электронными деньгами легко оплачивать покупки в интернет-магазинах, проводить взаиморасчет исполнитель/заказчик во фрилансе, даже за коммунальные услуги сейчас можно заплатить.
У известных платежек миллионы пользователей во множестве стран по всему миру и огромный оборот средств, который уже впору сравнивать с банковским. И заработок у них тоже впечатляющий.

Основные источники дохода платежных систем:
- Комиссия за внутренние транзакции (перевод средств от одного пользователя к другому).
- Комиссии за пополнение счета, например, наличными через терминал оплаты или переводом с банковской карты.
- Обмен валют внутри системы – перевод с одного счета на другой, исчисляющийся в другой денежной единице.
- Комиссия за вывод средств.
- Прочие платные услуги – платная верификация, кредитование, оформление виртуальной/пластиковой карты и другие.
Также некоторые электронные платежки ввели плату за обслуживание счета, штрафуя неактивных долгое время пользователей, у которых на балансе аккаунта остались деньги. Аргументируется это тем, что на поддержку счета тратятся ресурсы системы. Но мы-то понимаем, что никаких трат там фактически нет – это еще один способ заработать.
Сколько зарабатывают платежные системы

Рассмотрим более подробно несколько популярных в нашей стране ЭПС и попробуем прикинуть, сколько примерно выходит у них дохода в день, неделю, месяц.
Webmoney
Если верить размещенной на сайте статистике, за первую половину месяца (с 1 августа по 18 августа) было совершено 5.5 миллионов транзакций между кошельками пользователей. Комиссия за внутренний перевод у системы 0.8%, что довольно много. Получается примерно 44 тысячи долларов только за эти операции – примерно 90 тысяч за полный календарный месяц. А ведь это еще без учета комиссий, которые взимаются во время непосредственного пополнения (в большинстве случаев списывается 1-3%). Принимая во внимание эти данные и сделав поправку на расходы, можно спрогнозировать ориентировочный доход 1.5-2 сотни тысяч долларов в месяц.

Qiwi кошелек
Новостные интернет-издания недавно опубликовали отчет о выручке данной платежной системы за II квартал 2016 года. Он составил 2,6 миллиарда рублей, что равняется примерно 13.5 миллионам долларов в месяц. Одна только комиссия, взимаемая с неактивных в течение 6 месяцев кошельков (270 р в месяц), помогла заработать 380 миллионов рублей. Разумеется, выручка состоит не только из дохода с денежных операций пользователей, но одно можно сказать точно – прибыль с транзакций превышает аналогичный показатель Webmoney в 4-5 раз. Qiwi за счет своей простоты добилась в России и СНГ куда большей популярности.
Что касается других платежных систем (особенно находящихся в оффшоре и работающих не вполне легально), то они не спешат обнародовать свою статистику платежей. Об их реальном уровне заработка остается лишь догадываться.
Источник: moneyscanner.net
VISA, MasterCard, МИР: кому и зачем нужны разные платежные системы
Лучшие финансовые лайфхаки в нашем Telegram-канале. Без спама и назойливых новостей. Подписывайтесь, чтобы ничего не пропустить.
Если посветить на карту МИР ультрафиолетом, вы увидите символ российского рубля — ₽. Карта Visa покажет вам букву V, MasterCard — буквы M и С, а American Express — орла. Но нужны эти карты не для красоты, и основные их отличия кроются совсем не в этом. Разбираемся, что к чему.
Платежная система — это не просто какой-то там логотип на карточке. Хотя, если вы живете и работаете в России и картами расплачивались только в пределах страны, вряд ли вы замечали разницу. Что Visa, что MasterCard, что МИР у нас принимаются во всех банкоматах, а платить ими с рублевых счетов можно без комиссий и переплат.
Что такое платежная система?
Это, в первую очередь, инфраструктура, которая обрабатывает ваши операции по карте. Вы прикладываете карту к терминалу, терминал через высокоскоростной интернет передает информацию на сервер своего банка (банка продавца), банк продавца передает информацию на сервер платежной системы, а платежная система передает информацию в ваш банк (банк, выпустивший карту). После этого информация о платеже обрабатывается вашим банком и передается обратно: в платежную систему, в банк продавца и в терминал. Терминал распечатывает чек. И все это за доли секунды.
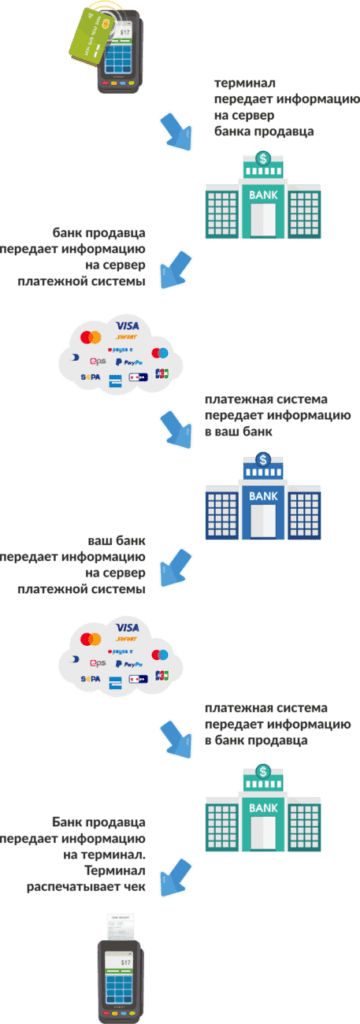
То есть платежная система — это посредник между двумя банками. Она обеспечивает легкое взаимодействие участникам рынка, даже если они находятся на разных континентах, говорят на разных языках и работают с 12-часовой разницей во времени. Такой универсальный международный переводчик, который еще и следит за порядком: допускает к операциям только тех, кто соблюдает определенные протоколы безопасности и имеет соответствующие лицензии, не дает участникам мухлевать и обеспечивает единые правила работы для каждого.

Как платежные системы работают?
У всех платежных систем есть своя валюта расчетов. Ее еще называют валютой биллинга. Например, Visa (родом из Америки) проводит все расчеты в долларах, а MasterCard (родом из Европы) — в евро. Однако за пределами еврозоны биллинговой валютой для MasterCard также является доллар. Китайская система China UnionPay работает в юанях, и так далее.
Международные платежные системы позволяют проводить множество платежей в разных странах с разными валютами: платить с рублевого счета шекелями в Израиле, платить с евросчета долларами в Америке, расплачиваться аргентинскими песо со счета в йенах. Почти во всех странах есть инфраструктура (терминалы, банкоматы, отделения), которая позволяет воспользоваться картой этих гигантов банковского рынка (в том числе снять наличные или пополнить счет).
Национальные платежные системы делают все то же самое, но, как правило, ограничены пределами своей страны. В России это платежная система МИР. Воспользоваться картой этой системы в большинстве других стран вы уже не сможете — банкоматы и терминалы просто не смогут ее «прочитать». Зато Visa и MasterCard на территории России принимаются везде, ведь до 2014 года в нашей стране Wowсе не было своей национальной платежной системы и вся инфраструктура создавалась под международные стандарты.
Кстати, не во всех странах ситуация обстоит таким же образом. Например, на территории Китая карты Visa и MasterCard принимают далеко не везде. А вот национальную China UnionPay — везде. Так что перед поездкой в эту страну туристам советуют обзавестись картой платежной системы CUP. Есть страны, в которых Wowсе нет своей национальной платежной системы, и они пользуются международными.
Как мы зависим от международных платежных систем?
Такие гиганты, как MasterCard, Visa, Diners Club, American Express и JCB, устанавливают правила игры на международном рынке. Они задают международные стандарты работы и безопасности, первыми внедряют новейшие технологии. Они же выдают лицензии на изготовление пластиковых карт с логотипом ассоциации. Они же обеспечивают стабильность всей системы переводов, поддерживая работу серверов, отвечающих за обработку данных.
Например, известная нам карта Tinkoff Black принадлежит к платежной системе Master Card. А дебетовая карта УБРИР банка — к системе Visa.
И они же, в случае чего, могут приостановить все операции по вашим банковским картам. В марте 2014 года, после того как США ввели санкции из-за ситуации в Крыму, Visa и MasterCard остановили обслуживание карт нескольких российских банков.
Тогда правительством России было принято решение создать свою национальную платежную систему, которая дублировала бы функции международной на случай непредвиденных конфликтов. Так появилась платежная система МИР. Теперь все платежи внутри страны обрабатываются именно этой системой. При этом у вас есть возможность как выпустить себе только внутреннюю карту МИР, так и обзавестись одной из коллабораций «МИР + MasterCard», «МИР + JCB» или «МИР + American Express». На территории страны такая карта будет считываться как национальная, но ей же вы сможете воспользоваться и за рубежом.
Сколько мы тратим на обслуживание международными корпорациями?
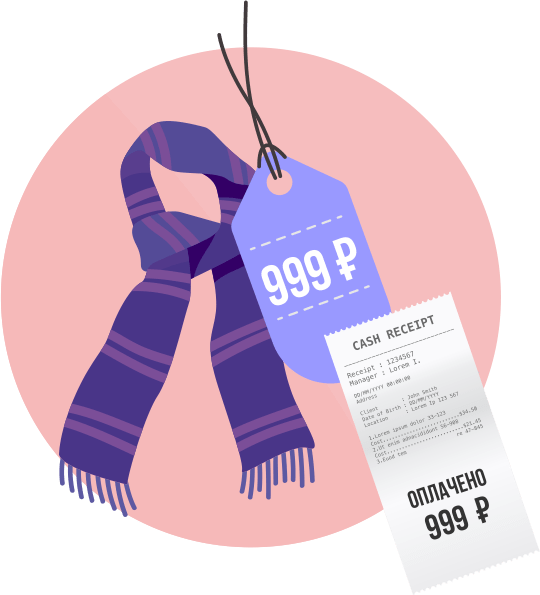
Если вы находитесь в России, у вас счет в российском банке в рублях и вы покупаете что-то в магазине за рубли — вы не замечаете комиссию. На ценнике товара написано 999 рублей 99 копеек? С вашей карты спишется ровно эта сумма. Но платежная система на вашей покупке все равно заработает около 1 %. Только заплатит за вас продавец.
Ему от вашего платежа достанется не 999 рублей 99 копеек, а примерно 989 рублей. Разумеется, эти издержки он уже вложил в стоимость товара.
Гораздо сложнее дела обстоят с покупками за рубежом. Помимо комиссии за пользование платежной системой, которую за вас заплатит продавец, вы еще потеряете деньги на переводе валюты.
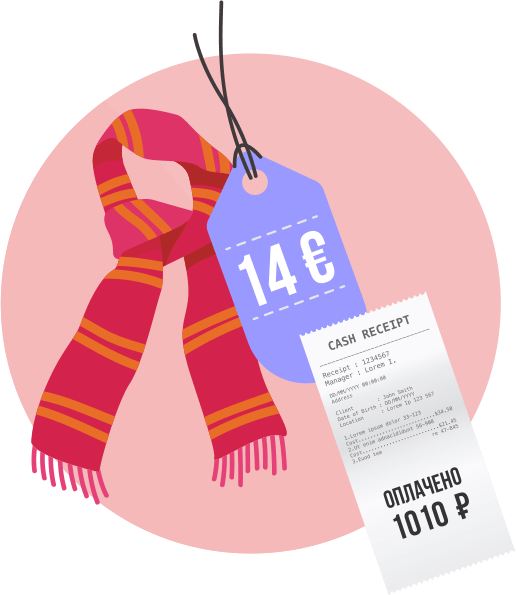
Например, вы со своей рублевой картой MasterCard поехали во Францию и покупаете там шарфик за 14 евро (≈1000 рублей). Терминал отправляет в платежную систему запрос на списание 14 евро. Евро — это родная валюта для системы MasterCard, так что она переводит 14 евро в рубли по своему внутреннему курсу напрямую и отправляет в ваш банк запрос на списание 1010 рублей, например. Конечно, вы заметите разницу с курсом Центробанка, но она будет не так велика.
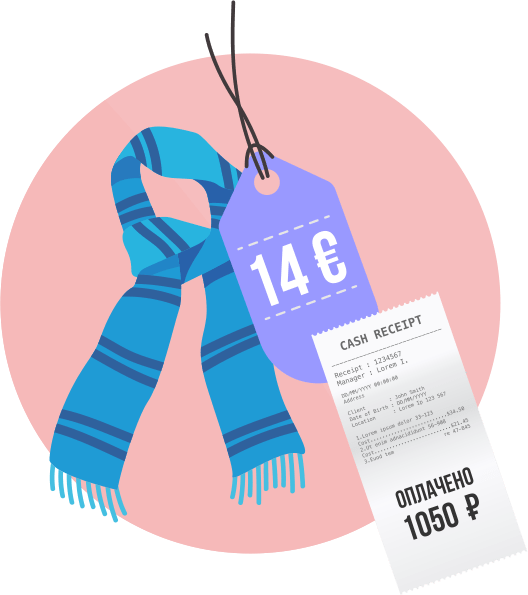
А теперь представьте, что вы приехали во Францию с рублевым счетом на карте Visa. Вы покупаете тот же самый шарфик за те же самые 14 евро (≈1000 рублей). Но евро — не родная система для Visa, Visa не умеет переводить евро в рубли напрямую. Сначала она переведет евро в доллары по своему курсу. Предположим, вместо 16 евро по курсу Центробанка у нее получится 16,5 долларов.
А потом 16,5 долларов она переведет в рубли тоже по внутреннему курсу. И спишет у вас уже 1 050 рублей.
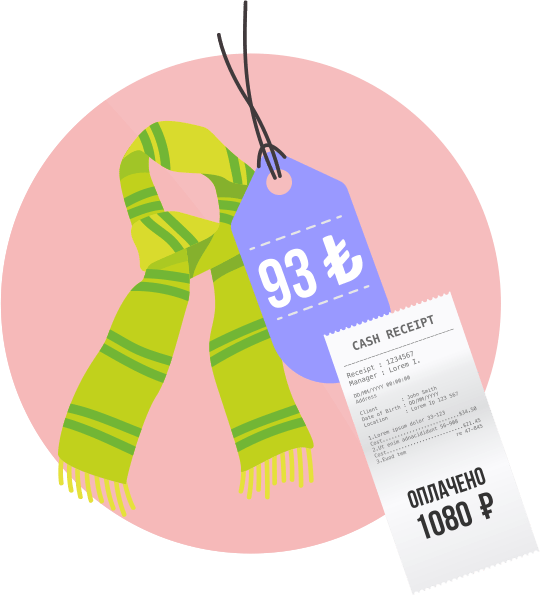
А теперь представьте, что в магазине вам предлагают услугу — произвести расчет в рублях. Такое тоже возможно, особенно если в этой стране расчет рублями — не редкость. Например, вы приехали в Турцию с рублевой картой Visa и покупаете… шарфик (дались вам эти шарфики). На нем висит ценник — 93 лиры (≈1000 рублей). Добрый продавец предлагает оплатить счет в рублях.
Для начала он переводит 93 лиры в рубли по внутреннему курсу магазина. Он может быть каким угодно. Предположим, продавец посчитал, что 93 лиры — это 1 050 рублей. Но у вас-то Visa, и вы находитесь не в России. Так что ваша карта переводит 1 050 рублей в доллары (17 $), а потом обратно в рубли по собственному курсу (1 080 рублей).
К тому же за операцию по смене валюты оплаты банк возьмет с вас дополнительный процент.
Так что бывает очень полезно знать валюту, в которой ведется расчет по вашей карте. При этом, если на карте Visa вы держите счет в евро, в Европе не будете платить за лишние конверсии. То же касается и долларовых счетов на MasterCard при поездке в США. Стоит понимать, что вы можете хранить деньги любой валюты на карте любой международной платежной системы.
Если вы перед поездкой в другую страну сомневаетесь, по какому курсу и через какую валюту с вашего счета будут уходить деньги, — просто спросите об этом в своем банке. Банк обязан дать вам полную информацию о том, в какой валюте он ведет операции на территории той или иной страны и какие комиссии по какому курсу за это берет.
Еще одна черта платежей в валюте другой страны — то, что они могут проходить с задержкой. Из-за особенностей международных операций деньги с вашего счета спишутся не сразу. Да, терминал продавца одобрит операцию и выдаст вам чек, но деньги на вашем счету будут как бы «забронированы» до тех пор, пока ваш банк не получит подтверждение, что сделка прошла успешно.
А на это может уйти дня три. И вот тогда деньги спишутся уже окончательно, но по актуальному курсу. То есть если за эти три дня евро по отношению к рублю подрос — с вас спишут больше. А если упал, то меньше.
Электронные системы платежей
Отдельную обособленную группу составляют электронные системы платежей. Они позволяют оплачивать покупки в интернете и хранить деньги на личном счете. Самые популярные из них — WebMoney, Яндекс. Деньги, PayPal, QIWI, но есть и множество других.
Хотя пока безопасность электронных платежных систем все еще сильно отстает от классических, каждый год разрыв между ними сокращается. Сейчас для регистрации web-кошелька в самых надежных системах необходимо не только ввести свои паспортные данные, но и отправить модераторам на утверждение сканы документов, подтверждающих вашу личность. А в личном кабинете сохраняются все истории ваших операций. Так что для большинства повседневных трат использовать эти системы вполне безопасно.
Алексей Коренев, аналитик группы компаний «ФИНАМ»:
Платежные системы VISA и Mastercard по большинству параметров в целом похожи и ориентированы на примерно одинаковый круг потребителей. Каждая из систем имеет достаточно широкую линейку продуктов, чтобы удовлетворить потребности подавляющего большинства клиентов. Но есть и нюансы. Так, Mastercard гораздо более распространена в Европе. А в США в основном пользуются картами VISA.
Что касается, например, American Express, то подобные карты ориентированы на достаточно богатых клиентов или клиентов с высоким доходом. Да, данные карты предполагают целый ряд преференций для держателей, но и требования к клиенту, как правило, достаточно жесткие. Что касается «массового» пользователя платежными банковскими картами, то особой разницы, какую именно использовать, нет. Набор услуг у VISA и Mastercard настолько близок, что для рядового потребителя совершенно неважно, чьей именно картой он пользуется.
Георгий Михайлец, аналитик:
Принципиальное отличие российской системы МИР на сегодня одно: это национальная система, действующая только на территории России. Остальное — детали. Системы AmEx и DC, JCB и CUP вышли на уже поделенный рынок, они не стали всерьез вкладываться в свое развитие, договариваться с банками, инвестировать в маркетинг. У них есть свои приоритетные регионы: первые две системы — Америка, третья и четвертая — Азия. А в мировом масштабе им трудно конкурировать с Visa и MC.
Вывод
Внутри страны вам не о чем беспокоиться. Работа международных платежных систем и внутренней национальной платежной системы отлажена, а комиссии одинаковы для всех и заложены в стоимость товаров в магазинах. Скорее всего, продавец не станет делать вам скидку за то, что вы расплачиваетесь за его товар наличными, так что переживать за «переплату» при оплате картой не стоит. А вот готовиться к покупкам за рубежом стоит заранее.
- Узнать, карты каких платежных систем принимаются в стране, в которую вы направляетесь.
- Завести карту популярной в этой стране международной платежной системы или национальной платежной системы, если ее оформляют в России.
- Узнать в своем банке, в какой валюте проводятся расчеты на территории этой страны и какие комиссии за них взимаются.
- Завести счет в валюте этой страны или одной из валют международного расчета (евро, доллары) и привязать к карте из пункта 2.
- Расплачиваться на территории страны только в валюте этой страны, чтобы минимизировать комиссию.
- На всякий случай все равно берите с собой наличные. Даже если едете в столицу крупной европейской страны. Культура и традиции оплаты во всех странах разные. Где-то картой можно оплатить даже посещение общественной уборной, а где-то вы можете не найти терминалы в крупном торговом центре. О таких нюансах лучше заранее поискать информацию на форумах путешественников.
- Предупредите свой банк о поездке. У всех банков действуют разные протоколы безопасности для защиты клиентов, но, несомненно, внезапная покупка в другой стране может насторожить кого угодно. Если вы не хотите, чтобы банк посчитал вашу карту украденной и заблокировал ее в первый же день отпуска, предупредите менеджера о предстоящем маршруте путешествия.
Источник: fintolk.pro