
Держатель карты «Халва» может воспользоваться рассрочкой при покупке товаров и услуг на срок до 12-18 месяцев и не платить проценты за пользование заемными деньгами. Предложение выглядит очень заманчиво, но соответствует ли реальность обещаниям банка? Возможно, потенциальные клиенты Совкомбанка неспроста изучают отзывы, чтобы понять, в чем подвох карты рассрочки «Халва»?
Карта рассрочки Халва — «Всегда без переплат!»
Условия карты «Халва»
При оформлении классической кредитки банк устанавливает на ней определенный лимит и назначает процент за пользование заемными средствами. Такая система функционирует уже многие годы и понятна заемщикам. В случае с картой «Халва» Совкомбанка все иначе.
Основное ее отличие от классической кредитки заключается в том, что проценты кредитной организации платит не держатель карточки, а магазин, в котором тот совершил покупку и оформил рассрочку. В чем здесь подвох и как работает такая система?
Совкомбанк понимает, что магазины заинтересованы в привлечении клиентов, так как от этого напрямую зависит их прибыль. А раз так, то большая вероятность того, что торговые сети согласятся оплачивать проценты по кредиту вместо покупателя. В итоге в выигрыше все три стороны: клиент получает рассрочку без переплат, магазин – выручку, банк – проценты.
Как заработать на карте халва? Реальный и высокодоходный способ заработка на картах банка!
Тогда в чем подвох карты «Халва» Совкомбанка? Возможно, в ее условиях? Но они тоже достаточно привлекательны:
- выпуск, перевыпуск и обслуживание карты бесплатны;
- оформить и использовать карту можно в любом регионе России;
- нет ограничений по сумме операций в месяц;
- бесплатный интернет-банк;
- бесплатные смс-оповещения;
- кэшбэк до 6%;
- возможность снимать наличные.
Требований к потенциальному держателю карты тоже немного:

- гражданство РФ;
- возраст 18-90 лет;
- официальное трудоустройство;
- непрерывный стаж работы от 4 месяцев;
- наличие личного мобильного номера.
Из документов понадобится только паспорт. Хотя в отдельных ситуациях банк может попросить подтвердить трудоустройство или доход.
Исходя из всего вышесказанного, вместо ответа на вопрос, в чем подвох карты «Халва», мы можем назвать только ее преимущества:
- быстрое оформление;
- карта полностью бесплатная»
- наличие кэшбэка;
- беспроцентная рассрочка;
- достаточно большая сеть банка.
Как работает карта «Халва»?
Получить беспроцентную рассрочку можно только при покупках в магазинах-партнерах банка. Покупателю нужно выбрать товар и расплатиться картой. Со счета будет списана сумма покупки, которая разделится равными долями на период рассрочки. Вносить платежи по кредиту нужно 1 раз в месяц.
Владелец карты может оплатить несколько покупок. Платежи по ним суммируются, хотя сроки погашения могут отличаться.
Карта Халва – в чем подвох? Условия на 2022
Можно ли вернуть товар, оплаченный картой «Халва»?
Да. В таком случае деньги за покупку в течение нескольких дней вернутся на карту и задолженность по рассрочке будет автоматически погашена.
Кредитная карта «Разумная Мир»
Действительно ли рассрочка беспроцентная?
При покупке товаров в магазинах-партнерах – да. Но при покупке товаров в других торговых точках банк начисляет 10% годовых на использованную сумму.
В чем подвох карты рассрочки Совкомбанка?
Ответим на этот вопрос, рассмотрев явные минусы карты «Халва»:
- Беспроцентную рассрочку можно получить только при покупке товаров в магазинах-партнерах, то есть держатель карты изначально ограничен в ее использовании.
- Большинство партнеров банка – достаточно дорогие магазины.
- Время рассрочки ограничено – несмотря на обещанные банком 36 месяцев, магазины имеют право корректировать срок и на практике он редко превышает 2-3 месяца.
- Максимальный лимит в 350 тысяч рублей, о котором банк говорит в рекламе, могут получить лишь единицы. Для этого необходимо тратить по карте от 500 тысяч рублей в месяц и иметь депозит на сумму от 1 млн рублей. В среднем установленный кредитный лимит не превышает 100 тысяч рублей.
- Система оформления карты легкая, но потенциальные клиенты часто сталкиваются с отказами в ее выдаче из-за недостаточного уровня дохода.
- Большие штрафы в случае просрочки платежа – 19% годовых на сумму полной задолженности за каждый день просрочки.
- Комиссия за снятие кредитных средств 2,9%+290 рублей.
- Кэшбэк начисляется только при покупке товаров собственными средствами.
- Полученные от кэшбэка баллы сгорают в течение 12 месяцев.
- Если клиент долго не пользуется картой, она автоматически аннулируется.
Как видим, карта «Халва» действительно способна снизить финансовую нагрузку и помочь купить необходимые товары. Но и минусов у нее не меньше, чем плюсов.
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.
Источник: 1000bankov.ru
Как зарабатывать на покупках в рассрочку
Покупайте за счёт банка, не переплачивайте по кредитам и получайте кешбэк и процент на остаток. Как это работает — объясняем на примере карты «Халва».

Что такое рассрочка
Рассрочка — это финансовый инструмент. Она позволяет покупать за счёт банка и не платить проценты по кредиту: вы занимаете деньги, но отдаёте столько же, сколько взяли, равными платежами в течение нескольких месяцев.
Благодаря рассрочке можно покупать товары по акциям, скидкам и спецпредложениям тогда, когда это действительно выгодно, а не когда вы накопили нужную сумму или получили зарплату. Ещё рассрочка будет кстати перед Новым годом, чтобы купить всем классные подарки и не разориться.
Скрытый бонус рассрочки — возможность наработать или улучшить кредитную историю. На неё смотрят банки, когда вы берёте заём.
Чем лучше кредитная история, тем больше шансов, что процент по кредиту или ипотеке будет ниже.
Традиционно рассрочку можно оформить в магазине во время покупки, но у такой услуги есть существенный минус — обычно покупателю навязывают платную страховку. С ней вы всё равно переплачиваете, хоть и не берёте кредит.
Если пользоваться картой рассрочки, такого не происходит. Одна из таких — карта рассрочки «Халва». По ней можно не платить за страховку и зарабатывать на кешбэке и проценте на остаток.
Как работает карта рассрочки
Это обычная платёжная карта, но с деньгами банка на счету. Её не нужно оформлять на каждую покупку: банк одобряет заявку один раз и выдаёт карту с определённым лимитом. Ей можно оплачивать покупки только в магазинах-партнёрах банка, поэтому при выборе карты важно обращать внимание на список партнёров. Если их мало, то карта, скорее всего, будет невыгодной: придётся покупать там, где принимают карту, а не там, где ниже цены.
Карту рассрочки «Халва» принимают больше 140 тысяч магазинов по всей России — не только крупные федеральные сети, но и продуктовые магазины, заправки, аптеки, кафе и рестораны.
Максимальный лимит по карте «Халва» — 350 тысяч рублей. Расплачиваясь картой, вы пользуетесь деньгами банка и возвращаете их постепенно равными платежами. Длительность рассрочки зависит от магазина и суммы покупки: она может составлять один месяц, полгода и даже год. На все покупки дороже 3 500 рублей одним чеком минимальный срок выплат — четыре месяца. Если приобрели что-то очень дорогое, срок можно увеличить до трёх лет.
Пример. В декабре вы купили всем классные подарки: смартфон Huawei Honor 7C за 11 тысяч рублей, фитнес-браслет Xiaomi Mi Band 3 за 2 тысячи, гейзерную кофеварку за 1,5 тысячи и два детских сладких подарка — ещё тысяча рублей. Заплатили за это 15,5 тысячи рублей по карте «Халва». В январе, феврале, марте и апреле вносите на карту по 3 875 рублей. На этом всё — вы выплатили сумму покупки и больше ничего не должны.
Покупка в рассрочку не подразумевает переплат: если Wowремя вносить платежи, то вы отдадите банку столько, сколько стоила вещь. С точки зрения покупателя это выглядит подозрительно. С точки зрения бизнеса всё в порядке: банк по-прежнему начисляет проценты на вашу покупку, как по кредиту. Но платите их не вы, а магазины — так торговые сети привлекают покупателей, а банк получает деньги.
Как зарабатывать на карте рассрочки
Кешбэк
Кешбэк — это вознаграждение банка за ваши приобретения. За покупки в рассрочку по карте «Халва» в первый месяц после оформления действует приветственный кешбэк 5%. Чтобы его получить, нужно оплатить покупки смартфоном — через Android Pay, Apple Pay или Samsung Pay.
Пример. Вы купили подарки на Новый год по «Халве» и заплатили смартфоном 15,5 тысячи рублей. От суммы этой покупки вам вернётся 5%, то есть 775 рублей. Ими можно погасить часть платежа — будете возвращать не 15 500, а 14 725 рублей.
Это не единственный способ заработать. «Халвой» можно покупать не в рассрочку, а на свои средства. Пополняете карту в приложении или банкомате и платите ими, а не деньгами банка. За это тоже будет кешбэк. Первые четыре месяца он такой:
- 12% при оплате смартфоном в магазинах-партнёрах.
- 3% при оплате смартфоном, но не в магазинах-партнёрах.
- 3%, если покупаете в магазинах-партнёрах, но платите картой, а не смартфоном.
- 1%, если покупаете не в магазинах-партнёрах и платите картой.
После четырёх месяцев кешбэк снижается: 6% при оплате смартфоном и 2% при оплате картой в партнёрских магазинах, 2% при оплате смартфоном и 1% при оплате картой — для покупок не в магазинах-партнёрах банка.
Повышенный кешбэк можно получать и после четырёх месяцев использования. Для этого нужно делать от 10 покупок на 50 тысяч рублей каждый месяц. Ещё по карте действует акция «Любимая покупка»: раз в полгода можно вернуть 35% от стоимости товара.
Процент на остаток
На карте рассрочки можно хранить свои деньги — на них будет начисляться 6% годовых. Это удобнее вклада в банке, потому что средства со счёта можно снять в любой момент. Чтобы процент начислился, нужно делать хотя бы одну покупку в месяц по карте на любую сумму. Карта фиксирует остаток на счёте и запоминает, сколько денег вам должен банк.
В конце месяца накопленные проценты зачисляются на счёт. Забрать свои деньги с «Халвы» можно без комиссии в любом банкомате.
Процент на остаток можно увеличить до 7,5% годовых, если сделать по карте хотя бы пять покупок на 10 тысяч рублей в месяц. Это могут быть покупки не только за ваш счёт, но и за счёт рассрочки.
Кешбэк и процент на остаток — главные фишки «Халвы». Карта зарабатывает деньги и даёт их в долг без процентов. Даже если у вас есть средства на покупки, можно пользоваться картой рассрочки из-за кешбэка, процента на остаток и спецпредложений, которые действуют для держателей карты «Халва».
Источник: lifehacker.ru
В чем подвох карты Халва Совкомбанк
Несмотря на заманчивое предложение банка, многие пытаются отыскать подвох карты Халва. В настоящее время на рынке банковских услуг можно оформить просто огромное число разнообразных кредитных карт. Несмотря на их очевидную популярность и удобство работы, появился новый формат карты, которая позволяет совершать покупки за кредитные средства и при этом не платить проценты. И не удивительно, что многие изучают отзывы и пытаются пытаются найти, чем подвох карты Халва Совкомбанка, мы все настолько привыкли платить проценты за пользование кредитными средствами, что их отсутствие вызывает большие подозрения.
Как работает карта Халва Совкомбанка
При оформлении классической кредитной карты банк выдает нам лимит средств, и назначает процент сверху, который мы должны платить за пользование деньгами российского банка. Эта стандартная система, которая уже много лет успешно функционирует. Базовое отличие карты Халва заключается в том, что проценты банку платит не клиент, а магазин, в котором на кредитные средства совершается покупка. В чем же тут обман или подвох? И как вообще работает система?

Совкомбанк, Лиц. № 963
Карта Халва онлайн
1095 дней без процентов, до 500 000
Совкомбанк, Лиц. № 963
Оформить карту
Чтобы понять, как же такая система могла образоваться и ответить на вопрос в чем подвох карты Халва Совкомбанка, надо представить всю систему кредитования с обратной стороны.
Любые средства, в том числе кредитные, мы тратим в магазинах, оплачивая товары и услуги. Совкомбанк решил сыграть на том, что сами магазины заинтересованы в том, чтобы деньги тратили именно у них, поэтому вполне могут заплатить проценты за клиента: это выгодная сделка, которая работает как сильный маркетинговый инструмент, и делает покупки доступнее. Система кредитования здесь превращается в систему рассрочки для клиента.
В итоге клиент получает деньги, магазин получает выручку, а банк получает проценты. Казалось бы, все довольны, но чувствуется, что какие-то недостатки у такой системы быть должны.
Условия этой карты очень привлекательны и, казалось бы, подводных камней карты Халва просто нет:
- выпуск карты для клиента, перевыпуск и ее обслуживание совершенно бесплатны;
- ее можно оформить, и использовать в любом регионе РФ;
- нет никакой суммы обязательного платежа в месяц;
- бесплатно к карте подключается интернет-банкинг (его использование тоже полностью бесплатно);
- бесплатная услуга смс-оповещения о совершенных операциях, платежах по карте;
- предусмотрен даже cashback от 1 до 10% (при оплате своими средствами, которые зачислены на карту);
- можно снимать с карты наличные деньги с комиссией 2,9% от суммы операции + 290 руб. (комиссия включается в ближайший платеж по рассрочке).
Совкомбанк, Лиц. № 963
Карта Халва онлайн
1095 дней без процентов, до 500 000
Совкомбанк, Лиц. № 963
Оформить карту

Требования к потенциальному клиенту также не содержат каких-то невыгодных или невыполнимых условий:
- российское гражданство;
- возраст от 18 до 90 лет;
- наличие официального трудоустройства со стажем от 4-х месяцев;
- наличие контактного постоянного номера телефона;
- постоянная регистрация сроком не менее 4-х месяцев на последнем месте и в районе деятельности банка.
Сеть банка довольно большая, поэтому не стоит пугаться территориального ограничения. Сама процедура оформления карты очень простая – достаточно прийти в отделение банка со своим паспортом. Только в некоторых случаях вас могут попросить как-то документально подтвердить трудоустройство и уровень дохода.

Таким образом, отвечая на вопрос, карта Халва – в чем выгода, можно смело перечислить следующие ее преимущества:
- легкость оформления;
- бесплатный выпуск и обслуживание;
- фактически беспроцентная рассрочка на товары и услуги;
- наличие cashback.
Совкомбанк, Лиц. № 963
Карта Халва онлайн
1095 дней без процентов, до 500 000
Совкомбанк, Лиц. № 963
Оформить карту
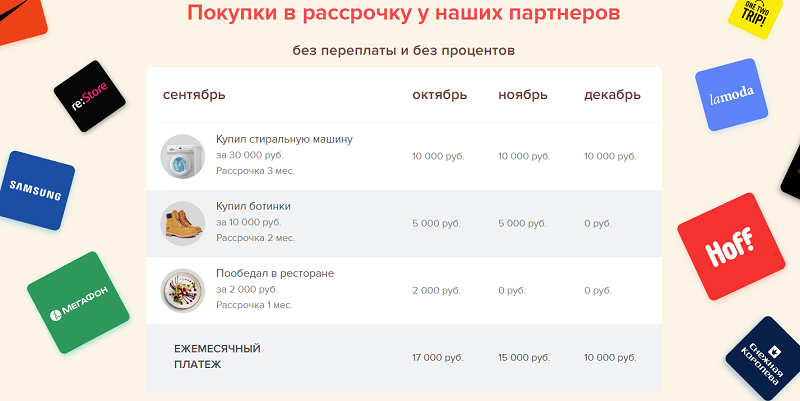

Пример работы карты Халва
Как действует карта рассрочки:
- Покупатель выбирает товар в магазине-партнере банка и расплачивается картой.
- Со счета списывается сумма покупки.
- Потраченная сумма делится на период рассрочки равными долями.
- Покупатель 1 раз в месяц вносит платежи до окончания периода рассрочки.
При этом сумма рассрочки всегда равна сумме покупки. Если владелец карты оплатил несколько покупок, то платежи по ним суммируются, хотя сроки погашения могут быть разными.
Можно ли вернуть товар, купленный по карте Халва
Товар, оплаченной картой Халва, можно вернуть в магазин. Сумма покупки в этом случае возвращается на карту, а задолженность по рассрочке погашается. Как проходит процедура возврата:
- Покупатель пишет в магазине заявление на возврат.
- Предъявляет чек и карту Халва, сдает приобретенный товар обратно.
- Сумма покупки возвращается на карту в течение нескольких дней.
Реальна ли беспроцентная рассрочка
В отличие от обычных кредитных карт, Халва предоставляет бесплатную рассрочку. Проценты банку платит не владелец карты, а магазин. В итоге выгоду получают все:
Совкомбанк, Лиц. № 963
Карта Халва онлайн
1095 дней без процентов, до 500 000
Совкомбанк, Лиц. № 963
Оформить карту
- клиент, купивший товар в рассрочку без переплаты;
- магазин, увеличивший прибыль за счет владельцев карт;
- банк, получивший процент от магазина.
Беспроцентная рассрочка возможна только при оплате картой товаров в магазинах-партнерах банка. При покупке товаров в других торговых точках банк начисляет на использованную сумму 10% годовых.
Какие подводные камни карты Халва
Из основной функции карты понятно, что ее основное предназначение – это побудить вас совершить покупку в нужном магазине партнере. Очевидно, что никто не станет давать деньги без процентов просто так.
Поэтому говоря о Халва карта рассрочки плюсы и минусы, к явным минусам можно отнести следующие ее особенности:
- вы изначально ограничены в использовании карты: оплатить ей товары и услуги можно только в тех магазинах, которые входят в партнерскую сеть банка по этой карте;
- большинство членов этой сети партнеров – это довольно дорогие магазины, салоны или бренды, цены в них выше при покупке с карты Халва;
- хоть рассрочка и беспроцентная, ее время жестко ограничено: в среднем за 2-3 месяца вы должны вернуть всю сумму (банк обещает рассрочку до 36 месяцев, но магазины, которые вправе корректировать срок, обычно прописывают именно такие рамки);
- рассрочка по Халве не дружит с акциями магазина: по ней нельзя купить и так уже скидочные товары;
- максимальный лимит по карте, который заявлен в рекламе, практически недостижим: чтобы иметь лимит в 350 000 руб., надо иметь депозит в банке на 1 000 000 руб., а еще и тратить по карте не менее 500 000 в месяц, поэтому рассчитывать в среднем можно на лимит в 100 000 руб.;
- несмотря на легкую систему оформления карты, процент отказов по заявкам очень велик (в основном, отказывают из-за недостаточного уровня дохода);
- начиная с 6 дня, за каждый день просрочки платежа установлен штраф в размере 20% годовых на сумму полной задолженности;
- карта может быть использована не только для покупки товаров в рассрочку, но для снятия наличных, в 2019 году Совкомбанк сделал возможность снимать наличные, при этом, снимая кредитные средства с вас спишут комиссию 2,9% от суммы снятия + 290 рублей;
- кэшбэк начисляется только при оплате товаров собственными средствами, при этом если не потратить полученные баллы за возврат процентов, то в течение 12 месяцев, то они сгорают;
- если вы долго не пользуетесь картой, она будет просто аннулирована, и вы больше не сможете ей что-то оплатить.
Таким образом, отвечая на вопрос, Халва карта рассрочки в чем подвох, очевидно, что минусы у нее есть. Несмотря на это, она, безусловно, может помочь снизить финансовую нагрузку и купить необходимые товары и услуги по программе беспроцентной рассрочки.
Отзывы о карте Халва Совкомбанка
Все возможные подвохи карты Халва расписаны в условиях на официальном сайте. При внимательном изучении условий карты вы будете осведомлены обо всех ее особенностях и нюансах. В целом, карта справляется с заявленными функциями, а клиенты довольны предлагаемым сервисом, о чем говорят отзывы о Совкомбанке.

Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.
Оцените страницу:
Спасибо за ваш отзыв!
Уточните, почему:
не нашёл то, что искал
информация сложно подана
другая причина
Расскажите, что вам не понравилось на странице:
Спасибо за отзыв, вы помогаете нам развиваться!
Расскажите друзьям:
Подпишитесь на Bankiros.ru
Кредитные карты
до 600 000
Оформить карту
до 1 000 000
Оформить карту
до 1 000 000
Оформить карту
Комментарии 38
Оксана 20.09.2022
Решила взять карту по совету. Начала использовать, всё работает, рассрочки, цены у партнёра такие же точно, как и без карты. То есть не меняется при оплате халвой. НО! Есть один большой минус-ежемесячно приходится оплачивать подписку халва10ка, в 299 руб. Те же самые проценты))) так что, как тут ниже писали-бесплатный сыр только в мышеловке
Комментировать
Лариса 13.09.2022
Здравствуйте ВСЕ. Чуть больше месяца назад срочно понадобились деньги(подробности упускаю) я сняла 10000 с «Халвы»(карта)в итоге переплата по карете за полтора месяца с % (хрен знает какими) 665 р.(это при безпроцентном 3х месячном кредите и снятии) Не советую брать эту карту. При первом «попадании» мне деньги вернули,тогда сняла буквально на 2 минуты,СПАСИБО мужчине,что стоял за мной в банкомат,он посоветовал не брать кредитные деньги с «Халвы» и за 2 минуты с меня хотели содрать около 400рэ. Получилось отстоять свои деньги и вот второй обман.ЛЮДИ,не ведитесь за «Халявой-Халвой»ОБМАН,
Комментировать
Сергей К. 01.06.2022
Не сказано о главном. С новой карты «Халва» в ПЕРВЫЕ семь дней должны быть совершены покупки на 30% кредитного лимита. Думайте сами.
Комментировать
Олег 22.03.2022
Разобраться плотнее с картой Халва меня подвигло сдача двух кредиток банка Русский стандарт почти на 700 тонн. Почему? Потому что несмотря на ситуацию в стране банк (еще до санкций) не стремился снизить проценты на остаток задолжности (а они были до 37% в общем) по одной и 27% по другой новой (МИР). Работал я с ними более 10 лет. Подбил остальные карты.
Просмотрел карта Халва. Задолженность небольшая, вот только никак в плюс не уходит. Начал разбираться. Оказывается есть непонятные комиссии за услуги банку в месяц почти 4% если магазин партнер и еще другие, тоже за услуги-если магазин не партнер. Т.е. если я условно должен 100 т.р., то в обычном банке я плачу в месяц около 5-6% от остатка.
Причем 2,5-3% от этого идут банку за услуги, остальное гасят задолженность . Все понятно. Здесь получается со 100 т.р. условно я плачу 3900 за услуги банку в месяц, если не магазин партнер еще некоторую сумму и 300-700 гасится общего кредита Всего около 5000 в месяц. И полезного гашения тут всего 700 — остальное услуги. Каждый месяц я веду подсчет расходов по банкам и коммуналку.
И вот с Халвой у меня возникла «пробуксовка». Сделал выписку за год. выяснил. что таковая стала возникать. когда мне повысили лимит. Всего то на 80 тонн. Но тогда и включили услуги Минимальный платеж банка, из-за чего гашение основного долга стало пробуксовывать. Сейчас за пару месяцев погашу 70% задолжности и отключу услуги банка т.е. сделаю как у всех кредиток -расход + проценты.
Тогда и посмотрю сдавать эту карту тоже или оставить до кучи. Там и проверим 10 месяцев рассрочки или это блеф. Тогда лучше брать обычную карту с 2-3 месяцами рассрочки. Ибо предложений карт без наворотов выше крыши. Или переходить опять на свои дебетовые, там хоть «кыш бык» до 5-10% будет радовать.
Против банка ничего не имею, но предупреждать клиентов когда там и что включаете надо.
Источник: bankiros.ru
Карта Халва! Как заработать на карте от 20000 в год. Личный опыт.
Еще недавно, мое общение с деньгами было на уровне среднестатистического россиянина . Жизнь от зарплаты до зарплаты.
В один момент сознание перевернулось и в моей жизни появился финансовый план и домашняя бухгалтерия. Но это отдельные темы для разговора.
Первым пунктом для меня стал выбор карты с хорошим кэшбэком и процентом на остаток денежных средств. Потратив прилично времени по поиску информации по банковским продуктам и сравнивая плюсы и минусы карт, мой выбор пал на карту рассрочки ХАЛВА от Совкомбанка.
Итак , карта рассрочки Халва .
Сразу скажу, что это кредитная карта , но несмотря на это , на нее можно завести собственные средства и использовать исключительно их. Именно на собственные средства распространяются привелегии по кэшбэку.
6% — кэшбэк для магазинов партнеров , 1% для остальных магазинов. Кэшбэк начислятся в баллах, которые в конце месяца переводятся в рубли на свой счет. Баллы начисляются до копейки, нет никакого округления .
7,5% -процент на остаток собтвенных средств . Процент считается ежедневно и начисляется раз в месяц на свой счет. Не думайте что в конце месяца можно закинуть кругленькую сумму и вы получите процент за месяц.
Бесплатное осблуживание при соблюдении всех условий договора.
Я оформила карту не выходя из дома на официальном сайте. Мне привезли ее домой через день. В этот же день я активировала ее, пополнив в ближайшем банкомате (любого банка).
Для повышенно кэшбэка нужно расплачиваться при помощи телефона. Для этого устанавливаем на телефон приложение GooglePay или ApplePay в зависимости от марки.
Чтобы можно было оплачивать покупки телефоном, в него должен быть встроен чип- NFC (проверить телефон на наличие чипа можно в интернете или в инструкции) .
Обязательные условия для получения максимальной выгоды использования карты легко выполнимы для человека со средними расходами. В приложении есть вся информация и статистика.
Подводя итог, Халва — отличная карта для ежедневного использования. При внимательности и соблюдении основных условий , банк стабильно радует начислением кэшбэков и процентов на остаток. В учете финансов это важная и неотьемлемая составляющая.
Оформить ее можно по ссылке тут
Дополнение спустя время.
Не все так радужно оказалось в работе с картой. В итоге Совкомбанк перешел на систему кэшбэка как и в сторонних банках округляя кэшбэки в меньшую сторону. Копеечки перестали фигурировать, а как известно «копейка рубль бережет». Не приятно, однако продолжаю пользоваться картой, тк по партнерам пока сохраняется 6% , всеже больше чем 1% . По повышенным категориям использую тинькофф.
Полезные ссылки:
Разбор карты Тинькофф которую я тоже оформила для себя с выгодой.
Домашняя бухгалтерия.
Источник: dzen.ru