
Чтобы сохранить свои накопления и даже заработать на этом, нужно максимально надежно их вложить. Самым простым и удобным способом являются депозиты. Они отличаются по суммам, опциям, срокам, валютам. В зависимости от требований и предпочтений, можно подобрать самый оптимальный вариант.
Определиться, какой вклад открыть, очень важно. Одним вкладчикам важно получать повышенный процент, другим – получать проценты и снимать их, третьим – получать проценты и пользоваться деньгами по мере необходимости. Если речь идет о небольшой сумме (до 1,4 млн.р.), то можно смело вкладывать их в любой банк, который состоит в системе страхования вкладов. Если сумма больше, что нужно уже более строго подходить к выбору банка, чтобы не потерять накопления при страховом случае.
Чтобы получать максимум удобства и выгоды, можно диверсифицировать портфель вкладов, разбив сумму на несколько вкладов. Один вклад будет приносить высокий доход, другой можно периодически пополнять, а с третьего иногда снимать деньги по необходимости. Очень часто бывает так, что в погоне за высокой ставкой вкладчики оставляют всю сумму на одном вкладе, а потом снимают его частично до срока и теряют проценты.
Вклад, депозит. Делюсь своей системой по депозитам. Куда вложить деньги. Как открыть вклад.
Кроме банка и вида вклада важно выбрать и возможность дистанционного обслуживания. В онлайн-банке можно следить за балансом, сроками окончания вкладов, пополнять вклады или снимать средства с помощью банковской карты и проч. Сейчас многие банки делают надбавку к ставке при открытии вклада онлайн, что привлекает вкладчиков и стимулирует их использовать онлайн-сервисы. Таким образом, нужно правильно выбрать не только вклад, но и сопутствующие сервисы и опции.
Ставка и вклад.
Основной целью вклада является накопление. Это значит, что вкладчик будет ориентироваться, прежде всего, на ставку. В зависимости от банка, ставки отличаются прилично. Если Сбербанк предлагает 5% годовых по вкладу без дополнительных опций, то Бинбанк может предложить 8%. Выбор вкладчика будет очевидным.
Банковская ставка по вкладу зависит от ключевой ставки ЦБ, которая на апрель 2018 года составляет 7,25%. Именно она является ориентиром при выборе ставки по вкладу. Если банк предлагает ставку гораздо выше, то это является поводом насторожиться. Банк агрессивно привлекает деньги с помощью высоких ставок (выше ключевой)в случае плохой финансовой ситуации и нужды в деньгах. Ни к чему хорошему это не приводит.
Опять же, при страховом случае вкладчики ничего не теряют – им возместят сумму до 1,4 млн.р. и проценты.
Сумма вклада, руб.
10 000 руб. 50 000 руб. 100 000 руб. 250 000 руб. 500 000 руб. 1.4 млн. руб.
Срок вклада, мес.
3 мес. 6 мес. 12 мес.
Ставка по вкладу, % годовых
Капитализация процентов Причисление процентов каждый период
Период начисления процентов
Рассчитать вклад
Какая-то ошибка
Вы вложите ХХХ ₽ Сегодня 22 дек
Через xxx мес. вы получите доход YYYY ₽
Общая сумма вклада к выплате 22 марта = ZZZZ ₽
Эффективная ставка r %
Для более точного расчета можно воспользоваться версиями для мобильных телефонов:
Магия Сложного процента. Как заработать на банковских вкладах?


Несмотря на это, люди активно пытаются заработать на высоких процентах банков, у которых нестабильное финансовое положение. Суть заработка следующая: вкладчик размещает сумму до 1,3 млн.р., дожидается момента, когда будет отзыв лицензии, ждет несколько дней и получает свои вложенные средства и проценты, которые входят в страховые 1,4 млн.р. Чтобы исключить такого рода «заработки», планируется на законодательном уровне ввести наказание. Однако, это все пока остается «на словах», поскольку подобные введения могут нарушить права порядочных вкладчиков.
Ставка по вкладу, значительно выше ключевой, дает повод насторожиться. В этом случае банк может формировать «финансовую пирамиду», когда проценты первым вкладчикам выплачиваются за счет последних, а по факту банк ничего не зарабатывает. Банк привлекает деньги себе в убыток, чтобы покрыть текущие расходы. Финансовая «дыра» растет и вскоре покрыть ее становится невозможным.
Начинают портиться показатели ликвидности и прочие, ЦБ требует исполнения предписаний. Как правило, банк этого выполнить не может, поэтому ЦБ принимает решение приостановить деятельность банковской организации.

Таким образом, при выборе ставки стоит ориентироваться не только на ее размер, но и иные показатели, такие как, рейтинг банка, упоминания в прессе, отзывы, состоит ли банк в системе страхования вкладов. Если рейтинг стабильный, негативных новостей о банке нет, то можно размещать свои накопления. Слишком высокая ставка – не повод вкладывать все накопления в один банк, даже если хочется на ней заработать. Надежный и стабильный банк всегда будет придерживаться ключевой ставки, поэтому ее можно считать индикатором при выборе вклада.
Вклады со снятием и пополнением.
Чтобы копить деньги, получать проценты, но и при этом иметь возможность распоряжаться ими, при оформлении вклада важно выбрать, нужны ли опции пополнения и снятия со вклада. Обычно при их выборе, ставка по вкладу будет ниже, чем без них.
Это связано с тем, что депозит без опций дает банку четкое понятие, как долго он может пользоваться деньгами клиента, и что должен отдать в установленный срок. В случае с опциями (пополнение/снятие) становится непонятным, какую сумму в итоге банку нужно возвращать, нужно создавать резервы на случай, если клиент надумает снимать часть вложенных денег и пр. Чтобы это было менее интересно для вкладчика, ставки по опциональным вкладам устанавливаются ниже.
Вклады с пополнением предполагают внесение дополнительных сумм на открытый счет. При этом банк может устанавливать максимальные (например, не более 10 млн.р. на один счет) и минимальные (например, не менее 1 тыс.р.) суммы для пополнения. Также ограничение могут накладываться по времени, например, запрещены пополнения за 30 дней до окончания срока вклада. Опция пополнения дает возможность вкладчику пополнять свой счет по мере финансовых возможностей и не тратить лишние деньги.
Снятие со вклада подразумевает под собой частичное снятие и полное. Вкладчик имеет право в любой момент снять со вложенной суммы часть денег без потери процентов. Здесь также бывают ограничения по сумме снятия, по сроку снятия, наличию неснижаемого остатка до окончания срока вклада, возможности обратного внесения денег и пр. Опция снятия дает возможность пользоваться собственными средствами без потери процентов по мере необходимости, что повышает лояльность вкладчиков.
Таким образом, функции пополнения и снятия имеют значение для вкладчиков, которые желают не только зарабатывать проценты, но и пользоваться своими накоплениями.
Капитализация вклада.
Механизм капитализации позволяет заработать больше, чем предлагаемый процент по вкладу. За счет начисления сложных процентов, эффективная ставка оказывает выше номинальной. В случае со вкладом с ежемесячной капитализацией, каждый месяц проценты будут начисляться на увеличенную сумму (за счет причисления процентов за предыдущий период).
Чем чаще происходит капитализация, тем выше получается доход. По периодам начисления выделяют: полугодовую, ежеквартальную, ежемесячную, ежедневную капитализацию. Ежедневная будет самой интересной, но встречаются подобные вклады не часто. Чаще банки предлагают вклады с ежемесячной или ежеквартальной капитализацией.
Наличие в условии опции капитализации является плюсом для клиента. Правда, ставка по такому депозиту будет ниже ставки по вкладу без капитализации. Разницу можно посчитать на калькуляторе вклада.
Валюта вклада.
Следуя старой мудрой поговорке, что «все яйца в одной корзине не хранят», так и в случае со вкладами хранить в одной валюте не совсем правильно. Для разнообразия своего вкладного портфеля вкладчики предпочитают вкладывать в доллары или евро. Иногда можно встретить вклады в йенах или фунтах стерлингов, но это очень редко. Ставки по валютным вкладам очень маленькие и по состоянию на весну 2018 года едва достигают 0,7-1%.
Фактического начисления процентов здесь нет, но можно зарабатывать на скачках валют. Для любителей подобного заработка будут интересны мультивалютные вклады, когда открывается один вклад с несколькими валютными счетами. Между этими счетами можно неограниченно конвертировать валюту при желаемом курсе.
Примечательно, что это можно делать и в онлайн-банке, не выходя из дома. Разница в процентах валютного и рублевого вклада связана с курсами. Если по рублевому вкладу в конце срока банк выплачивает вложенную сумму и установленный процент, то по валютному просчитать сложно, сколько в итоге придется выплатить. Это связано с вероятностью роста курса валюты.
На данный момент валютные вклады сложно назвать вкладами. Ставки по ним условные и не дают заработать на процентах.
Рассмотрим на примере вклада «Сохраняй» от Сбербанка, сколько можно заработать, вложив 100 т.р. в рублях и в валюте (эквивалент примерно 1800 долларов) на 1 гогд
| Сумма | Ставка | Доход | Доход на курсе |
| 100 000 р. | 5,1% | 5100 р. или 105 100 р. в итоге | нет |
| 1800 долларов | 1% | 18 долл. или 1818 долл. в итоге | есть |


Если текущий курс составляет примерно 56 руб. за доллар, а через год он будет составлять 60 руб. за доллар, то в рублевом эквиваленте вкладчик заработает порядка 109 000 р. (1818 долл. по 60 р.долл.), что больше, чем по рублевому вкладу. Если валюта упадет, например, до 54 руб. за доллар, то на выходе вкладчик вернет только 98 т.р. (1818 долл. по 54 р.долл.).
Таким образом, при скачках валюты на валютных вкладах можно заработать больше, чем на рублевых, даже не получая процентного дохода. Однако, тут можно и потерять при снижении курса валюты. Говорить, что валютные вклады хуже или лучше рублевых, нельзя. В разные времена они могут показать положительные результаты.
Срочность вклада.
99% вкладов сейчас являются срочными, т.е. имеют дату начала и дату окончания. К бессрочным вкладам относятся текущие счета или вклады до востребования. Ставки по ним минимальные, зачастую и Wowсе составляют 0,001%, зато можно в любой момент пополнять и снимать деньги без потери процентов.
Хотя эти виды вкладов не дают заработать много, но они нужны для управления своими финансами и служат своеобразным перевалочным пунктом. Роль накопительного счета может играть и карта. Карточный счет также открывается без срока, но вот сам пластик придется менять каждые 3-5 лет.
Вклады МФО.
В последнее время стали популярным вклады микрофинансовых организаций. Они предлагают ставки намного выше банковских. В МФО, в отличие от банков, рисков вложений больше, хотя ЦБ принялся за их регулирование. Основные отличия:
- Вклады банка страхуются АСВ, а МФО – нет. Застраховать свои вложения можно самостоятельно за отдельную плату в страховой компании.
- Минимальная сумма вклада в банке – от 1 т.р., а в МФО – от 1,5 млн.р.
- ЦБ регулирует банки строже, чем МФО, а значит вероятность противоправных действий меньше, чем в МФО.
- Среди МФО более высокая доля мошенников.
Мнение эксперта
Екатерина Капризова
Банковский эксперт, специалист по кредитам и картам. Более 10 лет работы в коммерческих банках РФ в качестве кредитного эксперта, специалиста по РКО и кассира.
Вкладам МФО вообще сейчас доверия нет. Вспомните хотя бы банкротство Домашние деньги или Займи Просто. Люди просто потеряли свои деньги. Уж проще играть на бирже или покупать акции и облигации через брокера.
Таким образом, если выбирать между банком и МФО, то лучше остановится на банке, особенно, если речь идет о большой сумме. В попытке «взять куш», можно потерять свои накопления полностью, если МФО вдруг решит самоликвидироваться.
Карта, счет, вклад – что выбрать?
Копить и пользоваться своими деньгами можно с помощью карты, счета или вклада с опциями пополнения/снятия. Карта – современный, вполне надежный при соблюдении правил безопасности, инструмент. Учитывая, что многие банки выпускают карты с начислением процентов на остаток, она является прекрасной альтернативой вкладу.
На нее можно класть лишние деньги и на остаток будут начислены проценты, а также снимать по мере необходимости в банкомате 24 часа в сутки. Отслеживать баланс можно в личном кабинете онлайн. По картам бывают ограничения на сумму пополнения или последующего снятия в банкоматах, например, не более 100 т.р. в сутки. Если нужно снять миллион, то придется снимать 10 дней.
Счет для накопления или счет-копилка также неплох. Он менее удобен, чем карта, поскольку при снятии или пополнении придется посещать отделение банка (при условии отсутствия карты). Проценты на остаток начисляются, но они минимальны. Счет будет удобен тем, кто постоянно имеет движение денег (откладывает лишнее и снимает по необходимости).
На счета банк не накладывает ограничений по минимальным и максимальным суммам. Вкладчик может в любой момент положить любую сумму и снять ее, как потребуется.
Подобные функции может иметь и вклад. Однако, на вклад банк накладывает ограничения по суммам пополнения и срокам. Так, вкладчик может пополнить не менее и не более установленной суммы и только в установленное время. Такие ограничения могут быть и несущественными, но могут доставлять неудобства для вкладчиков.
Исходя из суммы, которую планируется разместить, и желаемых опций, можно выбрать для работы один из трех инструментов. Если сумма небольшая (до 100 т.р.) и планируется периодически ее использовать, то доходная карта будет самым удобным вариантом.
Например, дебетовая доходная карта Тинькофф Блек.
Дебетовая карта Тинькофф
- Бесплатное снятие во всех банкоматах
- Доход 4% на остаток ежемесячно
- Бесплатная доставка по всей России
- Удобный интернет банк
- Кэшбек на разные покупки
При большой сумме можно открыть накопительный счет и пополнять его с помощью той же карты или через кассу банка. Если хочется заработать больше, но иметь полный доступ к своим деньгам, то лучше открывать вклад. Ставки по нему будет выше, чем по карте или счету. Чтобы не ограничивать себя и зарабатывать, можно пользоваться несколькими инструментами.
Основную сумму положить на вклад с повышенной ставкой. Часть денег – на накопительный счет или вклад с опциями, чтобы по мере надобности пользоваться деньгами, не трогая основную сумму. И, конечно же, иметь карту с процентами на остаток и кэш-бэком, чтобы получать деньги в любое удобное время и зарабатывать на покупках.
Полезное по теме
- Калькулятор вкладов СКБ — условия депозитов и точный расчёт дохода
- Что дает заемщику новый закон о банкротстве. Все за и против
- Калькулятор вкладов Совкомбанка для физ. лиц с пополнениями и снятиями
- Тест Ваш банк — банкрот: сколько вернут при банкротстве вашего банка?
- Калькулятор вкладов Почта Банка — условия депозитов и точный расчёт дохода
- Калькулятор вкладов банка Русский Стандарт для физ. лиц — расчет процентов онлайн
- Вложение денег в микрофинансовые организации. 5 за и против
- Калькулятор вкладов Альфа-Банка для физ. лиц — расчет процентов онлайн
- Калькулятор вкладов МКБ для физ. лиц- условия и ставки по депозитам, расчет онлайн
- Лучшие микрозаймы — 3 варианта с самой низкой переплатой
- Калькулятор вкладов УБРиР — условия депозитов и точный расчёт дохода
- Как получить вклад по наследству при отзыве лицензии у банка?
- Калькулятор вкладов Ренессанс Кредит для физ. лиц — расчет процентов онлайн
- Калькулятор вкладов Юникредит банка для физ. лиц с пополнениями и снятиями
- Калькулятор вкладов ВТБ для физ. лиц — расчет онлайн
- Калькулятор вкладов ОТП для физ. лиц — расчет онлайн
- Калькулятор вкладов Хоум Кредит для физ. лиц — условия и ставки по депозитам, расчет онлайн
- Калькулятор вкладов Россельхозбанка для физ. лиц — расчет онлайн
- Калькулятор вкладов Росбанка для физ. лиц с пополнениями и снятиями
- Калькулятор вкладов банка Открытие для физ. лиц с пополнениями и снятиями
- Калькулятор вкладов Сбербанка для физ. лиц — расчет депозитов онлайн
- Калькулятор вкладов Тинькофф для физ. лиц- условия и ставки по депозитам, расчет онлайн
- Калькулятор вкладов Газпромбанка для физ. лиц — расчет процентов онлайн
Источник: mobile-testing.ru
Вклады с ежемесячной выплатой процентов: самые выгодные предложения российских банков
Банковские депозиты наиболее распространённый инструмент инвестирования — самый простой и надёжный. Если клиент хочет жить на начисленную прибыль, то ему будут интересны вклады с ежемесячной выплатой процентов.
Плюсы и минусы
Чтобы привлечь как можно больше вкладчиков, кредитные организации постоянно разрабатывают интересные депозитные предложения.
Есть три наиболее распространённых способа выплаты процентов:
- ежемесячно;
- с капитализацией;
- в конце срока.
В первом случае начисленную прибыль клиент может получать каждый месяц или по мере надобности — наличными или путём зачисления на карту.
Во втором варианте проценты причисляются к основному вкладу и таким образом доход в следующем месяце будет начисляться уже на большую сумму.
При третьем способе все бонусы выплачиваются после окончания срока действия договора.
Плюсы и минусы вкладов с ежемесячной выплатой процентов будем рассматривать в сравнении с остальными способами.
Например, если разместить 500 тыс. под 7 % на 1 год, получим следующий результат.
При капитализации эффективная ставка выше номинальной, полученная прибыль больше, в остальных двух случаях доход одинаковый.
Получается, что при одинаковой процентной ставке доход в случае ежемесячной выплаты процентов меньше, чем при капитализации — это минус.
Ещё один недостаток — процентные ставки по вкладам с ежемесячной выплатой обычно ниже, чем по вкладам с выплатой в конце срока.
Основной плюс депозитов с ежемесячной выплатой дохода — возможность распоряжения полученной прибылью каждый месяц. Можно рассматривать их как прибавку к зарплате, к пенсии или как источник основного дохода.
Но чтобы жить только на начисленный доход, необходимо вложить очень крупную сумму денег. На эту тему мы сделали отдельную статью Жить на проценты по вкладу.
Если вкладной продукт пополняемый, то можно самостоятельно пополнять его на величину полученных процентов.
Как выбрать вклад с ежемесячной выплатой процентов
Чтобы сделать правильный выбор, нужно определить величину желаемого ежемесячного дохода. Затем изучить информацию на официальных сайтах банков.
Основные критерии выбора:
- уровень доходности;
- срок;
- допустимость пополнения и частичного снятия;
- льготное досрочное расторжение;
- способ получения бонусов;
- есть ли автопролонгация;
- дистанционное управление;
- возможность составления доверенности и завещательного распоряжения.
Обычно самый высокий тариф устанавливается на длительные сроки размещения — банкам выгодно привлекать средства на долгий период, но клиент должен решить сам, какой срок для него самый приемлемый.
Также следует проанализировать изменения рыночной ситуации и учитывать все риски. Банк обязательно должен быть участником системы страхования вкладов.
Если в условиях договора допустимо частичное снятие до неснижаемого остатка или льготное расторжение — это будет дополнительным преимуществом. Но проценты по таким предложениям обычно чуть ниже стандартных.
Важным моментом являются условия выплаты прибыли:
- наличными в кассе;
- на карту;
- на счет «До востребования».
По некоторым продуктам предусмотрена автопролонгация, но при условии, что данное предложение ещё действует. Если оно закрыто, то средства переводятся без согласия вкладчика «До востребования».
Кто не любит ходить в отделения и сидеть там в очередях, выбирают продукты с возможностью дистанционного управления. Для людей пожилого возраста интересны предложения с возможностью составления доверенности или завещательного распоряжения тут же на месте.
Обзор предложений по вкладам с ежемесячной выплатой процентов
Таких предложений на финансовом рынке очень много, каждый банк старается привлекать как можно больше вкладчиков, предлагая им привлекательные условия.
Мы собрали наиболее выгодные из них, отталкиваясь от критериев, рассмотренных в предыдущем разделе.
Вклад «Ваш успех» от Газпромбанка
Интересное рублёвое предложение:
- минимальная сумма — 50 тысяч, максимальная не ограничена;
- открыть можно в офисе или онлайн, но надбавки за это нет;
- пополнять или частично снимать денежные средства нельзя;
- автоматическое продление предусмотрено, но ставки чуть ниже;
- начисленные проценты выплачиваются ежемесячно.
Размер вознаграждения зависит от срока размещения:
- 367 дней — 6,6 %;
- 548 дней — 6,6 %;
- 1095 дней — 7,45 %.
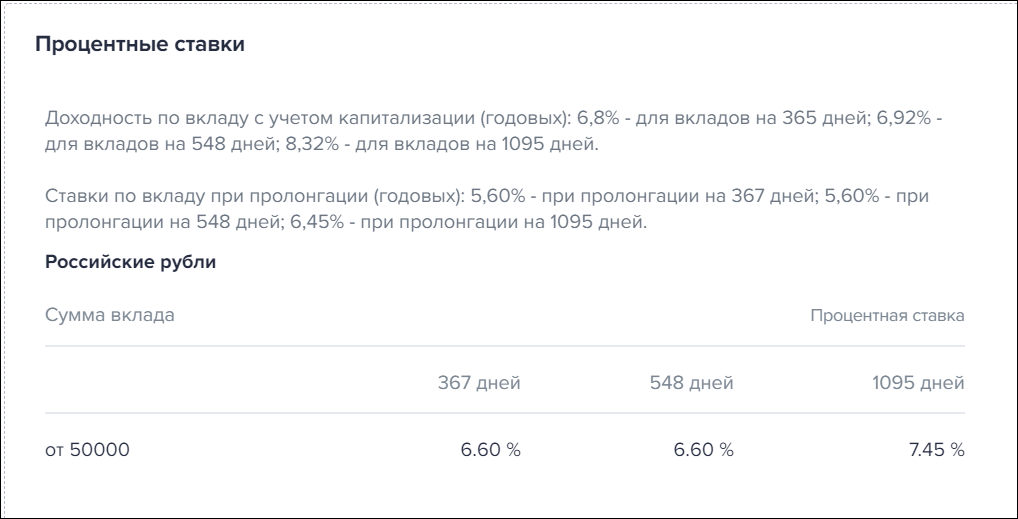
Доходность с учётом капитализации и ставки при пролонгации вклада «Ваш успех»
При досрочном востребовании денежных средств прибыль выплачивается за фактический срок по ставке «До востребования», ранее начисленные проценты пересчитываются.
Если разместить 100 тысяч на один год, то общий доход составит 6636 рублей, ежемесячный — 553 рубля.
Вклад «Выгодный Плюс» от ОТП банка
- минимальная гарантированная ставка — 5 %, при одновременном соблюдении условий, может быть увеличина до 8 %;
- Первоначальный взнос — 100 тыс. руб., максимальный — 1,4 млн руб.;
- срок — 1 год.
Открытие такого депозита доступно клиентам:
- оформившим и получившим на день оформления вклада банковскую карту по тарифам «Твой выбор-Сбережения» и «Можно Всё»;
- владельцам пенсионной банковской карточки МИР в рамках пакета «Счастливое время».
Чтобы доходность начислялась по максимуму, необходимо соблюдать лимит среднемесячного остатка на вышеперечисленных картах/счетах в размере не менее 15 % от общей суммы размещённых средств внутри каждого расчётного периода и ежемесячного совершения покупок по картам на сумму не менее 5 тыс. рублей.
- Дополнительные взносы допускаются от 3 тыс. руб. в первые 30 календарных дней.
- Расходных операций нет.
- При досрочном истребовании денег прибыль выплачивается за фактическое количество дней по ставке «До востребования».
- Проценты выплачиваются ежемесячно и в день окончания срока путём перечисления на счёт карты.
- Если условия нарушаются, то начиная с 1 календарного дня месяца, следующего за расчётным периодом, процентная величина пересматривается.
При соблюдении всех условий, вложив 100 тысяч, через год можно получить прибыль в размере 8008 рублей, ежемесячный доход при этом составит 667,33 руб.
Вклад «Сладкий процент» от Мособлбанка
Это так называемый «лестничный» продукт, который открывается на 375 дней и имеет три временных периода: 1-125, 126-250 и 251-375 дней.
- максимальная процентная ставка предусмотрена в первом периоде, далее она уменьшается;
- валюта вклада — рубли РФ;
- ставка до 7,9 %;
- минимальное вложение — 50 тысяч рублей, максимальное — без ограничений;
- возможно досрочное расторжение договора без потери дохода по окончанию каждого периода.
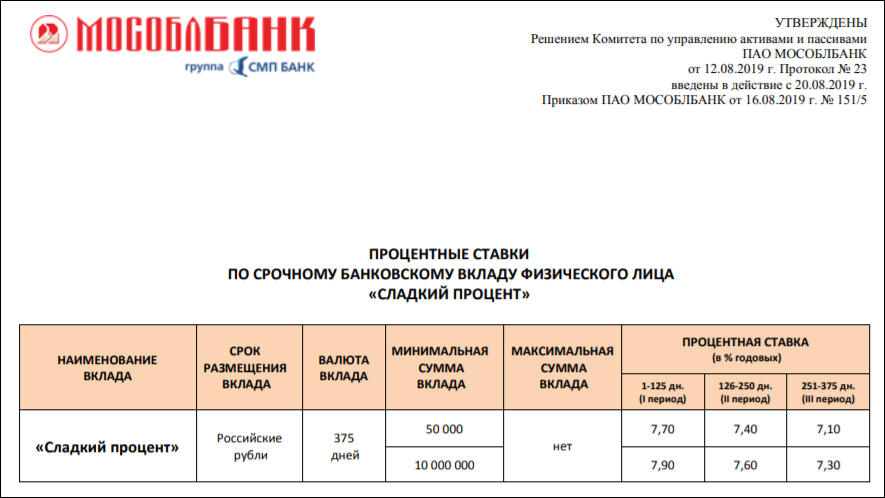
Годовые процентные ставки в разрезе временных периодов
- Продлевается депозит автоматически, пополнения не предусмотрены.
- Бонусные начисления по выбору вкладчика могут выплачиваться ежемесячно или капитализироваться.
Вложив 100 тысяч на один год, можно получить в конце срока 7602,75 рубля, при этом средний ежемесячный доход составит 633,56 руб. Нужно понимать, что в первые 125 дней доход будет выше, далее он будет уменьшаться.
Вклад «Ежемесячный доход» от Связь-банка
- Разместить можно национальную валюту, доллары США и евро.
- Первоначальный взнос — от 30 тыс. руб. РФ и от 500 дол./евро.
- Вложения принимаются на 91, 181 и 367 дней.
- Максимальная величина — 100 млн руб. и 1,5 млн дол./евро.
- Величина ставки является фиксированной на весь срок.

Ставки по «Ежемесячному доходу»
- Пополнения и частичного снятия нет.
- Пролонгация возможна, выплата начисленного дохода происходит по желанию клиента ежемесячно или капитализируется на «Накопительном счёте».
- При расторжении договора раньше времени бонусы пересчитываются по тарифу 0,01.
Открыв депозит и вложив 100 тысяч, через год можно получить 6499 рублей РФ. Ежемесячный доход составит 541,67 рублей.
Вклад «Надежный» от банка Открытие
- первоначальный взнос — 50 тыс. руб.;
- срок — 91, 181,367 и 730 дней;
- можно открыть в отделениях, через мобильное приложение или интернет-банк;
- пополнять или частично снимать деньги нельзя;
- начисленный доход выплачивается ежемесячно или причисляется к основному капиталу.
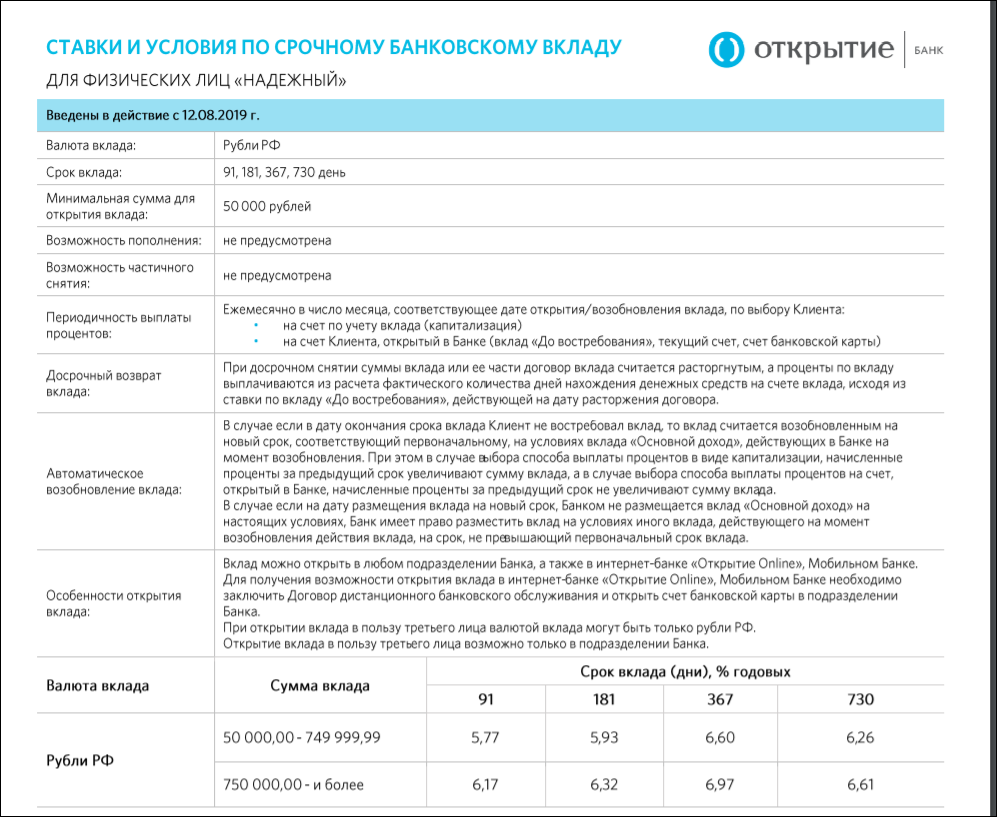
Условия вкладного продукта «Надёжный»
- При закрытии счёта раньше срока вся прибыль пересчитывается по тарифам «До востребования».
- Автопродление допускается по ставкам предложения «Основной доход».
Вложив 100 тысяч на один год общий доход составит 6660 руб., ежемесячный — 555 руб.
При открытии депозита важно помнить, что в случае банкротства или отзыва лицензии, максимальный размер возмещения по вкладу в одном банке составляет не более 1,4 млн рублей.
Источник: moneyscanner.net
Вклады с ежемесячной выплатой процентов
Вклады с ежемесячной выплатой процентов в 2023 году — возможность получения дохода каждый месяц. Такой вклад позволяет получить большой доход ежемесячно при хранении больших сумм. Здесь собраны высокодоходные депозиты под ставки до 9 процентов, среди которых можно выбрать и открыть вклад с начислением и снятием процентов ежемесячно. Сравните топ 280 лучших вкладов, узнайте, где выгоднее вклад, используйте калькулятор для расчета процентных ставок и оставьте заявку на депозит.
Показать весь
- Все
- Валютные
- С ежемесячными выплатами
- Для пенсионеров
- Под высокий процент
- Калькулятор
Поиск вкладов с выплатами ежемесячно
Обновлено 19.01.2023
Найдено 280 — вклады с ежемесячными выплатами процентов
Подать заявку
 Московский Областной Банк Клюква Банк ВТБ Инвестторгбанк БЖФ Банк Росбанк Росбанк Московский Областной Банк Инвестторгбанк
Отзывы о вкладах
СберБанк
11.01.2023 Москва
Высокая ставка по вкладу
Вклад открыл под 9.5%. Условия сразу объяснили, вопросов не было. Но открывал сам через приложение, чтобы был процент повыше. Сделал за пару минут. Отслеживать удобно + сразу можно посчитать сколько заработаешь. Я на 3 года открыл, но проценты каждый месяц начисляются, я вижу сколько пришло.
Меня устраивает доходность. Максимальная за счет того, что на срок 3 года.
Московский Кредитный Банк
Наталья Мазурина
10.01.2023 Раменское
Не могу добиться решения моего вопроса. Одни отписки
Сделала в офисе банка перевод денежных средств с одного счета на другой. Перевод задвоили. Теперь на карточке минус. Как банк может делать перевод денег, которых нет на карте? И никто не хочет эту ошибку исправлять. Все пишут, что вопрос решается.
Уже почти месяц. В декабре уже у меня на карте задваивались расходы. Решали эту проблему целую неделю. Техподдержка ОЧЕНЬ СЛАБАЯ в банке, а клиенты за это расплачиваются.
СберБанк
09.01.2023 Москва
Нормальный вариант со вкладом
Вклад открыл под 9.5%. Под все критерии подходил, и по сумме, и подписка была. Открыл на 3 года, как и планировал. По условиям все было понятно, открывал сам через приложение, деньги скинул за минуту. Сейчас видно, как начисляются проценты.
Заявленные условия реальным соответствуют. Жаль только, что досрочно нельзя забрать вместе с процентами))) Но это и понятно.
Банк Синара
27.12.2022 Екатеринбург
Положила сюда деньги на вклад
Обращалась в банк за вкладом. У меня есть дебетовая карта, так что банк для открытия вклада особо не выбирала. Консультант разузнал информацию о сумме вклада, желаемом сроке и другие подробности и посоветовал рассмотреть «Обыкновенное чудо». В целом, меня устроили условия вклада. И после подписания договора, перевела деньги на вклад на 2 года. Буду ждать проценты)
СберБанк
13.12.2022 Москва
Действительно лучший %
Вклад в Сбере называется Лучший %, действительно самый высокий из тех, что у меня были, под 9.5% годовых. Открыл сам через приложение, там все просто и понятно. Все условия видел, мне подходило, на счетах в Сбере не было за последние 3 месяца ничего, сумма была 200 к и открыть хотел минимум на 3 года. Сделал, получил желаемую ставку, все ОК. В приложении видно как проценты начисляются, смс приходят.
Банк «Открытие»
13.12.2022 Москва
Комфортный вклад
Вклад «Свободное управление» топ. То, что нужно, если переживаете, что захочется снять резко деньги. Я его выбрал, мне нравится. Уже попробовал и снимать, и пополнять – все просто. А % при этом нормальный.
Кредит Европа Банк
23.11.2022 Москва
Доволен.Хорошее,качественное,быстрое обслуживание.Удобное рядом с метро расположение филиала
Много лет пользуюсь услугами этого банка.Все очень удобно.Открыть вклад через личный кабинет секундное дело.Молодцы.Регулярно приходят деньги со вклада на карту.Информация на телефон поступает регулярно.Филиал удобно расположен рядом с метро.Очень удобно.Все в шаговой доступности.Работники банка вежливые,всегда готовы придти на помощь.Банк надежный.Всеми услугами и удобством доволен.
СберБанк
23.11.2022 Москва
Открыл вклад
Понятные условия по вкладу. Ставка максимальная из возможных, 7.7% годовых. Открыл ровно на год. По всем моментам был проинформирован заранее. Открывал сам, через приложение.
Никаких проблем не возникло, деньги спокойно скинул со счета своей карты, все быстро получилось. Сейчас каждый месяц вижу, как начисляются проценты в соответствии с условиями по договору, все ок.
Банк Синара
23.11.2022 Екатеринбург
И накопить можно и заработать
У Синара банка большой выбор вкладов, предварительно самостоятельно изучив информацию, пошел в офис банка, так как вопросы все равно остались. Целью моей было накопить денег для определенной цели, и больше всего мне подошел вклад «Курс на мечту», он как раз и создан именно для накопления. Сумма и срок счета не ограничены, пользоваться можно без ограничений, главное, чтобы на счету был определенный остаток. Проценты начисляются по итогам месяца. Все удобно и максимально прозрачно.
Газпромбанк
12.11.2022 Калуга
Банк присвоил счет должника и списал 111112 рублей
01/11/2022г. Я стал новым клиентом Газпромбанк. Активировал карту и открыл накопительный счет в приложении. В 19:00 я положил деньги на карту через кассу и сразу же перевел их на накопительный счет. В 22:00 зайдя в мобильное приложение увидил списания денежных средств в размере 32000 рублей.
Согласно предоставленной истории списаний было видно, что мои средства были списаны по испольным производствам, для меня неизвестным воовсе. После чего я стал звонить в ФССП и проверять себя на сайте, как.
Была ли страница полезна?
Пожалуйста, оцените информацию на текущей странице.
Депозиты с ежемесячной выплатой процентов
Если на банковском депозитном счете находится большая сумма, то можно получать хороший ежемесячный дополнительный доход. Чтобы к нему всегда был доступ, стоит оформлять вклады с ежемесячной выплатой процентов. Обычные вклады предполагают снятие дохода в конце срока размещения денег.
Как управлять депозитом с ежемесячной выплатой процентов?
Плюс такого депозита – выгода от банковских вложений видна сразу, а не в далекой перспективе, как, например, в случае с долгосрочными вкладами.
Выплаты по вкладам могут быть перечислены:
- на расчетный счет;
- на счет, привязанный к карте.
Удобнее всего управлять деньгами с помощью интернет-банкинга или мобильного банкинга. Многие банки России предлагают более высокие ставки по вкладам, если подать заявление через онлайн сервис. Это сократит время оформления и разгрузит работу банковских офисов. Подобрать такой вклад можно используя калькулятор вкладов.
Условия вкладов с выплатой процентов могут быть разными. Выгоднее всего оформлять депозит с возможностью пополнения, сроком от 6 месяцев, с крупным первоначальным взносом. Часто минимальные взносы установлены банками. В среднем, это 50 тысяч российских рублей или 1000 долларов или евро.
Ежемесячная выплата процентов не предполагает снятие основной суммы. Этот пункт должен быть прописан в договоре. Но чаще всего досрочное изъятие денег без потери процентов запрещено.
Часто задаваемые вопросы
Что значит ежемесячная выплата процентов?
Ежемесячная выплата процентов — условие, при котором вкладчик получает прибыль в виде начисленных процентов каждый месяц. В этом случае сумма вклада останется неизменной до конца срока действия договора, так как проценты будут сниматься со счета и переводиться клиенту автоматически.
Что такое периодичность выплаты процентов?
Периодичность выплаты процентов — временной отрезок, в течение которого будут выплачиваться проценты по вкладу. Как правило, в качестве таких периодов используются: месяц, 3 месяца, полгода, год. В отдельных случаях вкладчик самостоятельно подбирает эти периоды.
Как рассчитать сумму начисленных процентов за месяц?
Наиболее доступный и простой вариант расчета доходности — использование калькулятора, который есть практически у каждого банка. Для его использования клиент вводит сумму, срок действия договора, а затем период, за который интересует расчет. При этом важно учитывать наличие или отсутствие капитализации и прочих опций по вкладу.
В каком банке выгодные условия вкладов?
На сайте Mainfin.ru размещены банки, в которых можно открыть депозит на самых выгодных условиях. В списке кредитные организации с самыми высокими процентами по вкладам на текущий момент. Каждый желающий может выбрать предложение и открыть депозит для получения стабильного заработка.
Популярное
- В золото
- Инвестиционные
- Сезонные
- С частичным снятием
- Под 18 процентов
- Под 21 процент
- Под 23 процента
- Под 25 процентов
- В юанях
- Детские
- Под 17 процентов
- Онлайн
- Для пенсионеров
- Выгодные
- В рублях
- В долларах
- В евро
- Валютные
- Под высокий процент
- Калькулятор
- Пополняемые
- Сберегательные
- На 1 месяц
- Под 20 процентов
- Накопительный счет
- До востребования
- На 2 месяца
- Под 10 процентов
- Под 8 процентов
- На 3 месяца
- Под 6 процентов
- На 4 месяца
- С капитализацией процентов
- На 6 месяцев
- На год
- На 2 года
- На 3 года
- На 5 лет
- Срочные
- Долгосрочные
- Краткосрочные
- Мультивалютные
Вклады в популярных банках
- СберБанк
- Банк ВТБ
- Газпромбанк
- Альфа-Банк
- Россельхозбанк
- Московский Кредитный Банк
- Банк «Открытие»
- Совкомбанк
- Райффайзенбанк
- Росбанк
- Тинькофф Банк
- ЮниКредит Банк
- Банк Россия
- Всероссийский Банк Развития Регионов
- Банк ДОМ.РФ
- Банк «Санкт-Петербург»
- СМП Банк
- Новикомбанк
- Ак Барс Банк
- Уралсиб
Источник: mainfin.ru
В каком банке лучше всего открыть вклад — Топ 5 надежных банков в 2022
Как заставить работать накопленные деньги без рисков и их потери? Наверное, каждый из нас хоть раз, но задумывался о том, как, же сберечь заработанные деньги. Есть множество способов позволяющих получать доход со своих денежных средств. Одним из самых консервативных и безопасных считается открытие вклада под проценты в надежном банке.
Многие люди скажут проценты по вкладом в 2022 году слишком низкие лучше купить недвижимость или вложить деньги в ценные бумаги (акции, облигации). Но чтобы сразу купить недвижимость, нужна кругленькая сумма. А инвестирование в акции и облигации связанно с высокими рисками потери денежных средств. А что делать человеку, если у него есть всего 50000 — 10000 рублей. Хранить деньги под подушкой можно, но с вклада вы хоть получите процент, который пусть не полностью, но перекроет инфляцию.
Определившись с тем, что мы будем делать с накопленными средствами, встает вопрос, а где лучше открыть вклад и получить самый высокий процент без рисков? В данной статье мы разберем, как выбрать банк для вклада, и у какого из них самые высокие проценты по депозитам. Также на нашем сайте, вы можете прочитать статью о лучших дебетовых картах с кэшбэком и процентами на остаток.
Как правильно выбрать банк для вклада на 2022 год
Вроде не чего сложного в выборе банка для вклада нет и с этим должен справиться любой человек. Но все, же есть некоторые критерии выбора банка для открытия депозита, которые по максимуму снизят риски:
— Надежность банка. Самыми надежными банками сейчас считаются Сбербанк, Втб, Газпромбанк;
— Процентная ставка не должна быть слишком высокой. Если большая тройка банков предлагает 4-6 %, а кто-то намного выше почти в два раза есть над, чем задуматься;
— Не стоит вкладывать в недавно открывшиеся банки с маленькой историей. Также если вы слышите о финансовом учреждение в первые его лучше обходить стороной как бы его не советовали.
Далее мы разберем предложения по вкладам от различных банков. У кого-то проценты больше у других ниже. Не популярные банки предлагают проценты выше, но у них есть и большие риски потери лицензии и различных банкротств.
Топ 5 надежных банков с выгодными вкладами и самыми высокими процентами
Размер процентов по депозитам зависит от ключевой ставки, которую устанавливает Банк России. Чем выше ставка, тем больше проценты и наоборот. Поэтому проценты, описанные в статье, могут отличаться на момент ее прочтения. Чтобы знать наверняка текущий процент по вкладу лучше посетить официальный сайт банка.
Сбербанк «СберВклад»

У сбербанка есть целая линейка вкладов. Но самым выгодным вкладом сбербанка в 2022 году считается «СберВклад». Его условия:
— Минимальная сумма 100000 рублей;
— Пополнение — не предусмотрено;
— Частичное снятие не предусмотрено;
— Начисление процентов в конце срока.
Втб «Копилка»

Банк Втб считается одним из самых надежных финансовых учреждений в России. Поэтому в Втб есть вклады у многих граждан РФ. У банка Втб как и у сбера есть своя линейка вкладов. Но самым интересным и выгодным предложением вклада денег можно считать накопительный счет «Копилка». Давайте разберем условия «Копилки» от Втб:
— Нет ограничений по минимальной сумме. Можно хоть 1 рубль положить;
— Ставка с 1 месяца 8%, а с 4 месяца 5%. Проще говоря, первые три месяца 8% а потом с 4 месяца ставка будет 5%;
— Начисление процентов происходит каждый день;
— Отсутствуют ограничения на снятие;
— Также нет ограничений на пополнение. Если некоторые другие вклады нельзя пополнять после открытия то «Копилку» можно постоянно пополнять;
— Выплата процентов ежемесячно в последний календарный день месяца.
Также обратите внимание на накопительный счет «Сейф», у которого ставка на данный момент (март 2022 года) составляет от 21%. По счету «сейф» можно вложить от 1 рубля.
Газпромбанк «Копить»

Газпромбанк — это надежный банк с хорошей репутацией. Газпромбанку свои сбережения доверяет не малое количество россиян. У Газпромбанка есть вклад со ставкой до 21,4%, но вы должны понимать что такая ставка будет не всегда. Поэтому разберем вклад «Для сбережения»:
— Максимальная ставка до 21.4%;
— Минимальная сумма вклада от 15000 рублей;
— Срок вклада от 31 дня;
— Возможности пополнения и снятия денег нет;
— Выплата процентов в конце срока.
Открытие банк счет «Надежный партнер»

Это еще один системно значимый банк, входящий в топ-10 крупнейших банков России. У банка Открытия тоже есть целая линейка вкладов, с которыми вы можете ознакомиться на их сайте. Самым выгодным из них можно считать «Надежный партнер» счет. Спрк вклада от 3 месяцев до 2 лет. Перейдем к условиям «Накопительного» счета:
— Можно снимать и пополнять;
— Минимальная сумма вклада от 50000 рублей.
Райффайзен вклад «Фиксированный»

Райффайзен — это дочерний банк австрийской банковской группы Raiffeisen Bank International. Raiffeisen Bank — это самый лучший и надежный банк в России по версии Forbes. Входит в число 12 системно значимых банков РФ. Давайте разберем условия накопительного счета «Выгодное решение» от Райффайзен банка:
— Ставка до 20% при открытие вклада сроком от 91 до 180 дней;
— Пополнение и снятие денег не предусмотренно;
— Ежемесячное начисление процентов;
— Минимальная сумма отт 50000 рублей.
Так в каком банке лучше открыть вклад или счет?
По нашему мнению из представленных на рынке предложений по вкладам и счетам лучшим является «Сейф» от Втб. Почему мы так думаем? Ну давайте разберем плюсы накопительного счета от Втб:
— Надежный банк для открытия вкллада;
— Нет ограничений по минимальной сумме, можно копить от 1 рубля;
— Можно пополнять и снимать деньги, когда вздумается;
— Проценты каждый месяц;
— Достаточно хорошая ставка от 21% до 25%.
Из недостатков можно отметить то, что чтобы получить 21%, нужно выполнить определенные условия. Условия, следующие необходимо подключить специальную опцию и чтобы она сработала совершать в месяц покупок мультикакартой Втб от 100000 рублей в месяц. Но если вы постоянно пользуетесь мультикартой Втб, совершая по ней покупки, выполнить поставленные условия будет не сложно.
Стоит ли открывать вклад в валюте?
У валютных вкладов есть свои плюсы, и минусы давайте разберемся в них, чтобы сделать выводы.
Преимущества валютных вкладов:
Возможность заработка на курсе валют;
Иностранная валюта не так обесценивается как рубль.
Недостатков гораздо больше:
Очень низкие ставки 0,01%, где то чуть больше. Смысла в таких вкладах нет разве что более безопасней, чем под подушкой;
Разница курсов при покупке валюты. То есть банк всегда продает валюту дороже от текущего курса;
Проблема с обналичиванием. Ведь в РФ очень мало банкоматов, где можно получить валюту;
Как бы ни звучало абсурдно, но всегда есть риск того что ставка по валютным вкладам уйдет в минус.
Для тех кому интересна эта тема у нас есть специальная статья в каком банке лучше открыть валютный вклад. Наше мнение сейчас нет смысла открытия вклада в зарубежной валюте из-за низкой процентной ставки. Возможно, есть смысл открыть вклад, если вы планируете, покупки в валюте или поездки за границу и не хотите и боитесь держать деньги дома. Но опять же, наверное, проще держать бумажные деньги «под подушкой» меньше мороки с открытиями и закрытиями и деньги всегда под рукой.
Подведение итогов
Возможно, кто-то скажет в этих ваших надежных банках маленькие проценты вон у карты от home credit bank «польза» на остаток целых 10%. Да процент больше, но и риск выше. Его сложно назвать надежным. Ведь банк home credit больше специализируется на кредитах и есть риск просрочки по кредитам, вследствие чего больших финансовых потерях и банкротства.
Всех кому интересна тема кредитов у нас есть специальная статья о лучших кредитных картах с кэшбэком и льготным периодом 100 дней. Также у карты «польза» есть определенные условия, не выполняя которые вам снизят ставку ниже 4%. Как говориться уж лучше синица в руках, чем не понятный журавль в небе.
В итоге можно сделать вывод, что хранить деньги дома в рублях не выгодно, так как они обесцениться. Кладя деньги в банк под проценты, вы будете перекрывать хоть какую-то часть инфляции. А с помощью нашей статьи вы узнали, какие вклады для накопления денег лучше в 2022 году.
Руслан Булатов
Автор статей и создатель данного сайта. Имею неполное Экономическое образование. Работаю удаленно с 2012 года. Знаю почти все о заработке в интернете! Увлекаюсь инвестициями и поиском новых способов заработка через интернет!
Источник: job-opros.ru