
Инвестирование в P2P-кредиты: особенности заработка, нюансы, инструкция эффективной работы
Р ынок инвестиционных инструментов не перестаёт удивлять широким выбором вариантов и перспективностью.
P2P-кредитование – уникальный финансовый механизм, где люди могут зарабатывать на инвестициях в выдачу кредитов физическим лицам. Здесь операция проходит, минуя банковскую систему и микрокредитные структуры.
Интересно, что в P2P для реализации процедур оформления займов используются возможности специальных платформ (интернет-сайты), на которых пользователи могут быть заёмщиками либо инвесторами.
Рассмотрим все ключевые аспекты заработка на инвестициях в P2P-кредиты. Изучим особенности, перспективы, структуру, а также риски этого процесса.
Содержание скрыть
- 1. Что такое P2P-кредитование постыми словами
- 2. Особенности инвестирования в P2P-кредитование
- 3. Преимущества заработка на кредитах P2P
- 4. Недостатки
- 5. Кто и когда пользуется P2P-кредитованием
- 6. Как выбрать надёжную P2P-платформу для инвестирования
- 7. Как заёмщики получают P2P-кредиты
- 8. Как заработать на инвестировании в P2P-кредиты
- 8.1. Самостоятельный поиск заёмщиков
- 8.2. Пассивный поиск клиентов на площадке P2P-кредитования
Что такое P2P-кредитование постыми словами
Среди многих других вариантов заработка на вложении средств P2P-кредиты для инвесторов интересны тем, что можно выдавать деньги в долг под проценты, не задействовав посреднические организации. То есть нет надобности платить МФО или банкам за их участие.
P2P ЗАРАБОТОК ДЛЯ НОВИЧКА (ОБЪЯСНЯЕМ ПРОСТО) | АРБИТРАЖ КРИПТОВАЛЮТЫ P2P | БИНАНС
Данный формат финансового взаимодействия имеет несколько официально принятых обозначений:
- одноранговые кредиты;
- person-to-person займы;
- peer-to-peer lending;
- деньги от пользователя к пользователю.
Принцип функционирования P2P-кредитов элементарный. Инвесторы, имеющие деньги и желающие заработать на их вложении, находят специализированную онлайн-площадку – сервис, контролирующий P2P взаимодействия. Сюда же попадают заёмщики, нуждающиеся в финансировании, но по различным причинам не желающие обращаться в кредитные организации.
Обе стороны на платформе проходят регистрацию и строгую верификацию, выступающую в качестве фильтра для исключения входа в систему мошенников. Проверка данных многоступенчатая.
Дальше участники распределяются по отдельным группам на основании присуждаемого кредитного рейтинга. Инвесторам даётся возможность выполнять самостоятельное формирование критериев, определяющих нюансы условий предоставления денег в долг. Заёмщикам позволено составлять индивидуальные параметры кредитов, которые соответствуют его финансовым возможностям.
Автоматически система сводит контрагентов, чьи интересы и условия совпадают наилучшим образом. После этого выполняется процедура оформления кредита, возможны какие-то дополнительные переговоры с последующей коррекцией параметров займа.
Как заработать 10 000 ДОЛЛАРОВ на P2P?
Предоставивший деньги инвестор зарабатывает на инвестировании в P2P-кредитование. Заёмщик здесь получает средства с последующей выплатой относительно умеренных процентов и возвратом начальной суммы.
В системе выдачи P2P-кредитов механизм очень гибкий, но надёжный. Вкладчикам предоставляется особый режим, позволяющий самостоятельно просматривать заявки, поступающие от желающих взять деньги в долг под проценты. Таким образом они могут анализировать кандидатов и на своём мнении принимать решения.
На сервисах P2P-кредитования инвесторам предлагается задействовать разные модели выдачи средств заёмщику – всю сумму сразу либо только часть денег. В последнем варианте предполагается разделение обязательств должника между несколькими заимодавцами, у которых он берёт небольшие объёмы средств.
Особенности инвестирования в P2P-кредитование
У вложений средств в онлайн-кредиты через сервисы P2P есть некоторые особенности, выделяющие данный способ заработка на инвестициях. Здесь приходится сталкиваться со следующими нюансами:
- работа ведётся через онлайн-платформу, на которой предусмотрен понятный интерфейс и удобный функционал;
- доступ к профайлам инвесторов или заявкам заёмщиков возможен после регистрации и верификации;
- модераторы сервиса осуществляют внимательную проверку участников операций. Допускаются блокировки личных кабинетов при появлении подозрительных действий;
- после регистрации заимодавцам и кредитуемым пользователям назначается рейтинг, отражающий нюансы работы на площадке;
- оформленным участникам предоставляются каналы для общения, а также общедоступный раздел с комментариями и отзывами.
Людям, решившим зарабатывать на инвестициях в P2P-кредитование, нужно помнить, что практически все платформы являются автоматизированными. Хороший пример – это сервис WebMoney Debt, где операции совершаются без вмешательства администраторов.
Привлечение сотрудников сервиса происходит лишь при конфликтных ситуациях (например, просрочка выплат по кредиту) либо из-за технических сбоев.
Преимущества заработка на кредитах P2P
Для инвесторов платформы peer-to-peer lending дают массу положительных возможностей. Некоторые преимущества заработка на P2P-кредитах:
- быстрое проведение операций – средства начинают работать фактически через 10 минут после связи с заёмщиком;
- весь объём сделок проводится без дополнительных посредников, отнимающих часть прибыли;
- требования для выгодной работы минимальные;
- инвестор сам подбирает пользователя, которому согласен предоставить деньги в долг под проценты;
- минимизация рисков и затрат на крупных платформах P2P;
- оперативность действий модераторов, проверяющих кредитную историю заёмщиков;
- безопасные транзакции и цифровые подписи документов;
- помощь со взысканием долгов.
Недостатки
Большое количество положительных аспектов не должно затуманивать разум инвестора, поскольку следует теперь ознакомиться с недостатками заработка на инвестициях в P2P-кредиты.
Основные минусы такие:
- электронный формат документации – возможны проблемы;
- жёсткое лимитирование сроков, обусловленное кредитным рейтингом;
- нет на платформах абсолютных гарантий сохранности и возврата средств;
- высокая активность мошенников, изобретающих новые схемы обмана инвесторов;
- совершенно отсутствует принцип банковской тайны;
- значительный риск потери капитала при закрытии сервиса.
Кто и когда пользуется P2P-кредитованием
Практически 76,4% операций, оформляемых на площадках, являются одноранговыми кредитами от инвесторов физическим лицам. В остальных 23,6% сделок принимают участие фирмы либо компании (юрлица).
Ввиду своих особенностей, P2P-займы обладают рисками, превышающими вероятные опасности при банковских кредитах. Здесь у инвесторов возникают проблемы, связанные со скорингом и проверкой кредитных историй потенциальных заёмщиков.
Эти факторы создают комплекс предпосылок, обуславливающих назначение относительно больших процентных ставок – свыше 12-15% в год. Для минимизации рисков многими инвесторами применяется стратегия распределения капитала на части, которые впоследствии выдаются как мелкие кредиты разным заёмщикам.
В зависимости от условий можно выставлять фиксированные или конкурентные значения процентных ставок.
Первая структура в основном используется заёмщиками. Они назначают в заявках свои параметры сделки, а заимодавцы стараются максимально полно удовлетворить его требования и выдать кредит. Получается некая борьба, в которой побеждает участник, предлагающий лучшие условия для должника.
Вторая схема интересна тем, что пользователь, зарабатывающий на инвестициях в P2P-кредитование, выставляет базовую ставку на аукцион, где будущие должники её повышают под свои возможности. Заёмщик, предложивший выплаты по большему проценту, получает средства кредитора и выполняет взятые обязательства.
Платформа, будучи посредником в выдаче P2P-кредитов, имеет свою прибыль в форме процентного отчисления от суммарного объёма денег, задействованных в выдаваемом займе. На разных сервисах свои правила, поэтому платить за услугу приходится заёмщику или инвестору.
Как выбрать надёжную P2P-платформу для инвестирования
До начала активных действий на сервисе необходимо затратить некоторое количество времени, чтобы проверить надёжность проекта и изучить его систему кредитования. Этап крайне значимый, поскольку риск нарваться на мошенников или некачественную площадку очень большой.
Когда происходит выбор P2P-платформы, внимание нужно обратить минимум на 6 критериев. Список можно расширять иными направлениями проверок.
- Информация о сервисе – интернет сейчас позволяет находить максимум сведений про любую нужную площадку однорангового кредитования. Иногда удаётся проверить юрлицо, являющееся владельцем сервиса.
- Документация – у добропорядочных компаний лицензии и виды контрактов выложены для изучения пользователями. Стоит просмотреть пункты договора, предусматривающего кредитование, а также соглашения с платформой.
- Показатели надёжности – главными моментами здесь являются дата основания сервиса и длительность его стабильной работы.
- Детали налогообложения – нужно уточнять, какая сторона соглашения выплачивает сбор. Бывает три альтернативы – посредник сам выплачивает налоги, удерживает с инвестора или берёт сумму с заёмщика. Важно, чтобы одна из этих схем была чётко обозначена в правилах работы проекта.
- Тарификация – все сервисы назначают собственные комиссионные, взимаемые за предоставление функционала и дополнительных услуг. Цифры могут значительно разниться, поэтому стоит подбирать наиболее выгодные условия.
- Адрес, email, телефон – у надёжных, стабильных компаний всегда есть возможность контакта с клиентами.
Как заёмщики получают P2P-кредиты
Для людей, нуждающихся в заёмных средствах, выбирать надёжную платформу необходимо также, как и вкладчикам. После нахождения подходящего сервиса потенциальный должник обязан пройти следующие этапы:
- регистрационная процедура с подробным указанием персональных сведений – паспорт, ФИО, электронная почта, номер мобильного и проч.;
- проверка регистрации и её подтверждение – переход по ссылке из электронного письма или ответ на звонок оператора;
- прохождение анкетирования – пользователем заполняются актуальной информацией специальные поля с вопросами;
- получение рейтингового уровня – на основании предыдущих этапов система присуждает заёмщику определённое значение кредитного рейтинга;
- заполнение и отправка заявки – при положительном рейтинге участнику даётся право на оформление займа. Для этого нужно заполнить пункты типового бланка, в которых отмечается нужный размер кредита и максимально допустимая процентная ставка.
В дальнейшем заявка направляется на одобрение. После его получения начинается взаимодействие с кредитором – оговариваются условия, формируется договор, выплачивается комиссионный сбор.
Преимущественно заёмщики получают заёмную сумму на кредитную карту или счёт в банке. Наличные никогда не используются, так как электронные транзакции более надёжные и быстрые.
Как заработать на инвестировании в P2P-кредиты
Для пользователей, намеревающихся получать доход от предоставления одноранговых кредитов, действует две схемы работы на сервисе. Они фактически идентичные в начальных и конечных этапах. Различия есть в некоторых моментах взаимодействия с будущими должниками.
Самостоятельный поиск заёмщиков
Здесь пользователь, дающий взаём свои средства, сам ищет людей, желающих получить деньги под проценты. Нужно инвестору выполнить следующую последовательность действий.
- Зарегистрироваться с указанием инвестирования в качестве основной деятельности.
- Пройти процедуру верификации.
- Открыть денежный счёт внутри системы, чтобы располагать деньгами для выдачи займов и получать проценты от заёмщиков.
- Выбрать подходящую по условиям заявку от пользователя, желающего взять деньги в долг. Запросы можно искать через фильтр либо выбирать самостоятельно из всех предложений в разделе “Заявки”.
- Связаться с заёмщиком (если необходимы уточнения) и оформить договор. Здесь согласно условиям, произойдёт списание средств и перечисление их должнику.
- Зарабатывать на сделанной инвестиции – от заёмщика будут поступать проценты за использование денег и в конце обусловленного периода возвратится основная сумма.
Пассивный поиск клиентов на площадке P2P-кредитования
Человек для заработка на инвестициях в однораноговые займы может активно не искать потенциальных должников. В этом случае ему следует использовать немного другой функционал платформы.
- Зарегистрироваться на подобранном сервисе.
- Подтвердить личность, выполняя инструкцию в личном кабинете.
- Заполнить анкету, в которой определяются условия выдачи займа.
- Ждать обращения потенциальных должников, согласных принять выставленные требования.
- Обсудить параметры финансового сотрудничества и, если нужно, подкорректировать условия.
- Отдельным вопросом обсудить величину процентной ставки.
- Зафиксировать все нюансы достигнутого соглашения в кредитном договоре.
- Подписать контракт – обе стороны предоставляют электронные подписи.
- Выполнить контроль перечисления денег заёмщику – вся сумма либо определённая часть – используются разные схемы.
- Получать доход от инвестирования в P2P-кредит и по завершении назначенного срока принять поступление стартового капитала, выданного взаём.
Вероятные риски инвестирования в P2P-кредиты
Каждая схема заработка на вложении средств или операциях с деньгами сопряжена с общими и специфическими опасностями. Для участников механизма однорангового кредитования существует 3 главных риска.
- Вероятность закрытия проекта – нет гарантий, что выбранная платформа продолжит функционировать дальше. Сервисы открываются и закрываются, поэтому существует риск потери капитала, находящегося на счёте в системе или в обороте на руках у заёмщиков. При закрытии платформы будет потеряно всё.
- Риск, связанный с налогами – в зависимости от модели уплаты положенных по закону сборов возможны разные пути, ведущие к серьёзной проблеме. В России с любой прибыли необходимо уплачивать соответствующий сбор.Конечно, заработок на инвестициях через интернет соблазняет перспективой уклонения от налогов, однако если поймают, то наложат немалый штраф. Здесь проблему получает сам инвестор из-за своих действий или по причине махинаций на сервисе, который должен был делать положенные отчисления.
- Невыплаченные долги по займам. Нередкими являются ситуации, когда должник не желает возвращать кредит и выплачивать проценты.Эта неприятность встречается даже на топовых площадках P2P-займов. Приходится инвесторам посредством судебных разбирательств возвращать деньги. Иногда через площадку можно решить проблему посредством коллекторской службы.
Наибольшие опасности в системе однорангового кредитования поджидают именно инвесторов, предоставляющих заёмщикам деньги в долг под проценты.
У заёмщика сторонних рисков нет. Все трудности он может себе создать самостоятельно:
- потерять сумму на глупых действиях и потом влезать в двойной долг;
- лишиться имущества после решения суда из-за невыплаченного кредита.
Как уменьшать риск потери денег в P2P
Инвесторам больше всего требуется внимательность и соответствие правилам, чтобы минимизировать опасности при онлайн-кредитовании. Есть несколько полезных рекомендаций, помогающих сократить риски:
- очень скрупулёзно подбирать платформу для заработка на инвестировании в P2P-кредиты;
- не менее тщательно искать заёмщика. Да, модераторы осуществляют контроль, но лучше подстраховаться и “пробить” кандидата на получение денег в интернете или в базе официального сайта судебных приставов;
- анализировать и сопоставлять все сведения, предоставляемые потенциальным должником;
- стараться работать на сервисах, обеспечивающих страхование от невозврата денег;
- всегда досконально изучать комиссии и тарифы на проекте, где предполагается зарабатывать на P2P-кредитах;
- использовать в документации цифровую подпись;
- аккуратно заниматься множественным инвестированием, когда капитал распределяется между несколькими заёмщиками;
- не соглашаться на выдачу кредита людям, занимающимся рефинансированием своих старых долгов.
Проценты, сроки, величина заработка
Деятельность, связанная с выдачей P2P-займов, является краткосрочной формой кредитного продукта. Иными словами, это вариант совершения инвестиций сроком от 1-2 месяцев до года.
Небольшой период оборота и простые условия предоставления средств обуславливают солидные ставки по процентам. В среднем сейчас на площадках person-to-person займов инвесторами устанавливается значения выплат, равные 11,5-42% в год.
На цену заёмных денег влияет несколько факторов:
- рейтинг заёмщика;
- сумма кредита;
- срок займа;
- величина обеспечения и его вариант – поручительство или залог.
Таким образом, располагая $1200 можно зарабатывать на инвестировании в P2P-кредиты от 138 до 504 долларов ежегодно. Хотя никто не запрещает устанавливать процентную ставку более 50% и иметь доходность свыше $600.
Учитывая, что это пассивная прибыль, вариант можно считать очень привлекательным. Тем более даже не все популярные способы вложения средств способны обеспечивать такой профит.
Основная часть займов на площадках однорангового кредитования ограничивается модераторами до 6-7 месяцев. В редких случаях разрешаются займы на 2-3 года, когда у потенциального должника кредитный рейтинг высокий.
Примеры надёжных сервисов для заработка на P2P-кредитовании
В текущий момент отрасль взаимного кредитования в России лишь формируется, поэтому особенную популярность среди инвесторов этот способ заработка ещё не получил. Тем не менее уже образовалась некоторая основа индустрии из крупнейших игроков.
Специалисты выделяют следующие ТОП-5 надёжных сервиса для заработка на P2P-кредитовании:
- WebMoney – крупная платёжная система, организовавшая на своей платформе два сервиса P2P-займов. Основной WebMoney Debt – непосредственно получение прибыли с выдачи одноранговых займов. Дополнительный WebMoney Credit – биржа кредитов, где можно перекупать чужие долги и на этом иметь доход;
- ВДолг – солидный проект, функционирующий более 12 лет и являющийся первооткрывателем направления P2P-кредитов в России. Большая величина уставного капитала, минимальные риски для инвесторов;
- Loanberry – известная компания, специализирующаяся на онлайн-кредитах до 500 000 руб. При хорошем рейтинге заёмщика система позволяет брать в долг суммы на срок до 3 лет. Максимальная ставка 40% в год при минимальном лимите вложений в 1 000 руб.;
- Займиго – удобная площадка, предназначенная для работы исключительно с физлицами. Минимальный заём 20 000 рублей. Инвесторы могут зарабатывать до 30% в год на выдаче онлайн-кредитов;
- БезБанка – финансовый проект с 10-летней историей выдачи одноранговых займов. Площадка отличается надёжностью, высокой активностью участников, а также интересной системой рейтингов. Инвесторам предлагается удобный интерфейс, полноценный функционал и выгодные условия.
Заключение
В условиях современной нестабильности в мире финансов заработок на инвестировании P2P-кредитов является отличным решением. При аккуратной, внимательной работе данный инструмент сможет давать стабильный доход при минимальных рисках.
Основным моментом, привлекающим сюда вкладчиков, является самостоятельный выбор пользователей, которым предоставляются деньги в долг. Да, механизмы выдачи одноранговых займов и получения прибыли с них ещё формируется, но современный уровень уже позволяет вести прибыльную деятельность.
Благодаря равноправному заимствованию исключаются такие посредники как МФО и банки, что повышает перспективность сотрудничества кредиторов с должниками. Если предусматривать основные и сопутствующие риски, то заработок от инвестиций в P2P-кредитование можно считать весьма безопасным, перспективным.
Источник: investikus.com
Лучшие P2P-связки и схемы для арбитража — где найти, как получать прибыль и сколько можно заработать
p2p-связки для арбитража криптовалют – это совокупность доступных в текущий момент времени возможностей, способов оплаты, площадок, валют для получения прибыли с p2p-торговли.
Условный пример связки: покупка монеты по курсу 100 $ на первой бирже, продажа монеты по курсу $103 на другой бирже. Промежуточными этапами в данном случае выступают различные банковские карты или электронные кошельки.
Многие связки быстро исчезают, оставаясь доступными всего несколько минут, часов или дней. Другие же работают на постоянное основе. Редакция Profinvestment.com предлагает подробнее рассмотреть тему p2p-связок и того, как их находить.
Особенности p2p арбитража
Суть криптовалютного арбитража на p2p-рынках заключается в покупке и последующей продаже криптовалюты таким образом, чтобы получить прибыль с этой операции. Число торговых площадок, используемых в процессе – как минимум две, но по факту это числе неограниченно. Все зависит от текущих курсов, доступных пар и способов оплаты на тех или иных платформах. Нельзя забывать о комиссиях, которые отнимают часть прибыли.
Арбитражные возможности называют связками, а также спредами и вилками. Спреды – частое явление на рынке, они регулярно возникают, если соотношение спроса/предложения, и процент разницы может достигать 5 %, отсюда и образуется прибыль трейдера.
Несмотря на кажущуюся простоту такого вида арбитража, нужно учитывать несколько нюансов:
- В сфере достаточное количество мошенников. Вариант, который относится к числу самых распространенных: отправка фальшивых смс или уведомлений банкинга о зачислении средств. Так что нужно быть в этих ситуациях неизменно внимательным.
- Очень важно действовать быстро, потому что выгодные связки могут буквально уплыть из-под носа.
- Отправляя криптовалюту, соблюдайте внимательность, не ошибайтесь с адресами кошельков и выбором нужных блокчейн-сетей.
- Ликвидность. Насколько востребованы торги определенной монетой. Чем выше ликвидность, тем ниже риски непредсказуемых скачков курса.
- Особенности пополнения и вывода на биржах очень важны – а именно комиссии, скорость платежей, доступность тех или иных способов оплаты. Это нужно проверять изначально перед началом работы, чтобы не потерять деньги, если вдруг какой-то способ недоступен.
Отслеживать цены на популярных биржах помогают специальные сервисы – сканеры, но о них мы еще поговорим.

Что такое p2p-связки
Проще всего работать со p2p-арбитражем внутри одной страны. К примеру, одна из классических связок: токен покупается на спотовом рынке, затем продается на p2p-бирже.
Поэтапный пример связки:
- Определение и выбор подходящих платежных инструментов. Желательно запасти побольше вариантов, чтобы не ограничивать себя, если заметите подходящие варианты обмена.
- Покупка BTC за рубли с банковской карты Сбер.
- Обмен BTC на USDT на спотовом рынке или иным способом.
- Продажа USDT на другой бирже с выводом на карту Сбер или любую другую платежную систему.
Это только один из вариантов связок, если и более простые (покупка на одной бирже, продажа на другой, без дополнительных шагов), и более сложные (4 и более шага). Всегда анализируйте и считайте, что будет на текущий момент самым выгодным. Всегда есть вариации действий, а значит – простор для решений.
Что касается связок между разными странами, здесь все сложнее. Международный криптоарбитраж стал более проблемными еще и после ухода SWIFT, но ряд пользователей видят перспективные возможности в использовании систем МИР и UnionPay.
Мы уже упоминали в начале, что связки бывают долгосрочными, а бывают короткими («моментными»). Иногда в различных телеграм-каналах продают «рабочие связки» за довольно больше деньги. Если их купить, они, возможно, даже будут работать и приносить прибыль несколько дней, но вскоре перестанут быть выгодными. Это объясняется тем, что продаются обычно связки, которые уже практически истощены. По-настоящему перспективными вариантами никто делиться не станет.
Как искать p2p связки
Сканеры
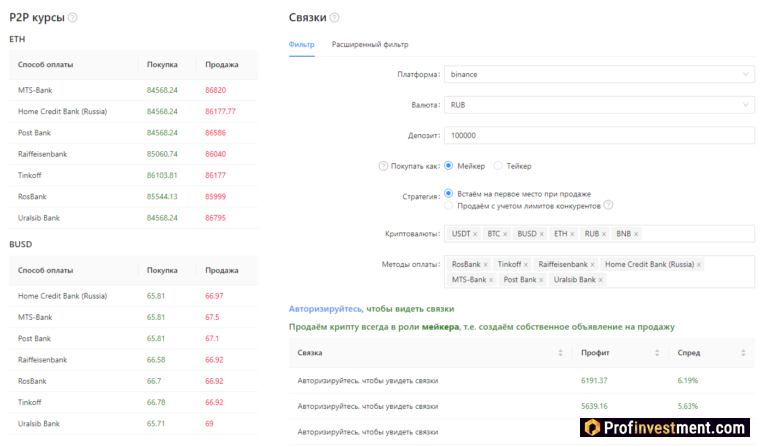
Чтобы не искать рабочие связки p2p вручную и тратить на это много времени, можно воспользоваться специальными сканерами. Это платные решения, которые сами анализируют основные рынки и предоставляют информацию о самых выгодных связках для использования.
Выделяют такие сканеры (скринеры) p2p связок, как:
- P2P Army (p2p.army)
- P2P Machine (p2pmachine.com)
- P2P-Helper (p2phelper.com)
- P2P Cвязки (https://p2p-svyazki.ru/)
- P2P Scanner (https://p2pscanner.com/)
- Arby Trade (https://arby.trade/)
Еще есть полезный сайт monetory.io, он ищет не готовые связки, а просто доступные предложения по всем биржам, достаточно указать отдаваемую и получаемую валюту. Возможно, пригодится.
Telegram-каналы и чаты
Спорная тема – телеграм-каналов со связками для p2p-арбитража очень много, но практически все они платные, требуют подписки, а польза от получаемой информации не гарантируется. Мы уже упоминали выше о том, что часто распространяют уже истощенные связки, которым осталось жить недолго. Кроме того, любая связка может быстро перестать быть актуальной из-за наплыва людей.
К бесплатным чатам, где часто размещают варианты связок, можно присмотреться. Например: t.me/p2p_for_people_2.
Чаты/каналы от создателей сканеров, где часто публикуется полезная информация и актуальные новости по теме:
- t.me/P2PHelper_Group
- t.me/p2parmy
- https://t.me/p2p_for_people_2
Имеет смысл подписаться, особенно, если вы пользуетесь этими сервисами.
YouTube
В принципе, ситуация та же, что и с телеграм каналами. Есть много видео по теме, можно найти бесплатные связки, но в основном авторы призывают переходить в их телеграм и т.д.
Оно и понятно – бесплатно раздавать реально полезную информацию и создавать себе конкурентов никто не станет.
- https://www.youtube.com/c/Satoshkin
- https://www.youtube.com/c/SpreadMakerP2P
- https://www.youtube.com/channel/UCd3_-PWNIDooC6BhrescBgA
- https://www.youtube.com/channel/UCzEEO-UvhppgLZOVve52GXA/
Ручной поиск
Если вы не гонитесь за сверхдоходами, то возможно, справитесь и сами, находя самостоятельно бесплатные связки p2p, ведь многие из них реально долгосрочные и действуют месяцами, и всё это время на них можно зарабатывать.
Разработайте алгоритм действий:
- Открыть основные интересующие вас сайты.
- Посмотреть текущие предложения, цены.
- Учесть комиссии, посчитать потенциальную прибыль.
- На основе этого совершать сделки.
Повторять каждый день.
Общение на форумах и в тематических группах
P2P-арбитражем занимается целое сообщество людей, среди которых многие готовы общаться, сотрудничать, делиться связками. Не работайте в одиночку, взаимодействуйте с коллегами, это может принести реальную пользу.
Таблицы связок P2P (от p2p-Army)
Один из самых удобных сканеров для поиска связок – P2P Army.
Здесь можно найти связки в 3 действия:


Рассматриваются биржи Binance P2P, Bybit P2P, Huobi P2P. Возможен арбитраж с использованием фиатных валют RUB, UAH, AMD, KGS, KZT, UZS, TRY и сотнями методов оплаты.
На сайте также есть удобные инструменты аналитики для мониторинга состояния рынка одноранговой торговли.
Выбор p2p-бирж для работы
Платформы, подходящие для трейдинга при помощи связок p2p:
Существуют и другие p2p-площадки, но они не так часто используются для арбитража, поскольку имеют более низкую ликвидность или высокие комиссии. И то, и другое мешает получению максимально возможной прибыли.
Сканеры как правило анализируют 4-6 площадок. Если среди этого выбора нет подходящей вам биржи, их придется мониторить вручную.
Риски и советы новичкам
Какими бы перспективными ни были выбранные вами связки p2p-арбитража, всегда есть риски потери денег, о которых нужно знать.
Во-первых, если неправильно настроить связку. Но еще чаще встречаются варианты с мошенническими схемами, например:
- Отправка неверной суммы – например, вместо 54 210 отправляют 54,210 рублей, что в некоторых цифровых кошельках отображается с точкой – 54.210, из-за чего пользователь путается и думает, что ему пришла правильная сумма оплаты.
- Отмена криптовалютных сделок – это можно сделать с помощью специальных инструментов, но только до того момента, пока блок с транзакцией не добавлен в блокчейн.
Поэтому важное качество арбитражника: внимательность. Даже если у вас уже большой опыт, это не значит, что вы не можете однажды попасться на мошенничество из-за чрезмерной спешки.
Сколько можно заработать
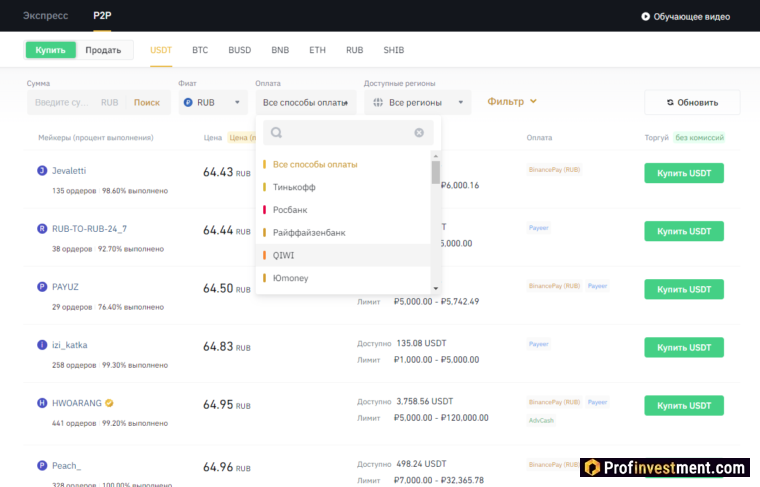
p2p связки дают возможность зарабатывать в среднем 2-5 % с каждого круга. Итоговый заработок зависит от таких факторов, как:
- Первоначальная сумма вложений. Нет смысла начинать с меньше чем 20 000 рублей, а опытные арбитражники «крутят» 100 000 и более.
- Волатильность рынка. Можно больше заработать на высоковолатильном рынке.
- Ликвидность конкретных валют и площадок.
- Скорость отслеживания и совершения вами сделок и т.д.
Таким образом, при удачных условиях и достаточных вложениях можно свободно зарабатывать в месяц 100-300 и более тысяч рублей. Так что это очень перспективная сфера, которая пока не собирается угасать, и имеет смысл в ней разобраться.
FAQ
Что такое p2p связка?
Арбитражная возможность, то есть совокупность таких данных, как биржи, криптовалюты, фиатные валюты, курсы, что можно в данный момент использовать для получения прибыли от перепродажи криптовалют.
Где искать связки?
Например, с помощью специальных сканеров, а также можно использовать телеграм-каналы, YouTube, различные форумы или проводить поиски вручную.
Что такое сканер p2p арбитража?
Сервис для автоматизации поиска связок по наиболее популярным p2p-биржам.
Сколько можно заработать на таком виде деятельности?
До 5 % прибыли с каждого круга. Итоговый доход зависит от объема вложений и активности торговли.
Что такое спред?
Спредом называют разницу между стоимостью продажи и стоимостью покупки монеты.
На каких биржах лучше торговать?
Часто используются Binance P2P, Huobi P2P, Bitpapa и др.
Заключение
Обмен валют – направление, которое появилось сотни лет назад и будет существовать еще очень долго. Способов заработать здесь множество, нужно только уметь отделять зерна от плевел и обращать внимание на то, что вам действительно выгодно и комфортно. p2p-связки для арбитража существуют всегда и в большом количестве, так что могут приносить стабильный ежедневный доход, причем торговать можно только в свободное время (обеспечив дополнительный заработок) или полный рабочий день. Обратите внимание, что могут возникнуть недопонимания со стороны банка или налоговой, поэтому лучше декларировать доход и платить налоги.
14 668
Сохранить
Команда сайта Profinvestment.com | Профиль
Profinvestment.com — это независимый веб-сайт о блокчейне и криптоэкономике. Содержит тематические статьи, новости, рейтинги, обзоры, практические руководства для начинающих и экспертов. Редакция сайта всегда в курсе основных событий крипторынка, чтобы дать самую актуальную и проверенную информация для читателей.
Статья проверена ✔️
Руководитель, эксперт по крипторынку | Профиль
Founder https://profinvestment.com/p2p-bundles/» target=»_blank»]profinvestment.com[/mask_link]
Что такое p2p кредитование и как правильно воспользоваться такой услугой, минимизируя риски
Р2Р-кредитование – инновационный финансовый инструмент. Термин обозначает выдачу кредитов физическими лицами без использования банков или микрокредитных организаций. Процесс оформления займа реализуется через специальные интернет-площадки (сайты), где клиент выступает в роли инвестора либо заемщика. Подробнее о том, что это такое – P2P-кредитование – читайте в статье.
Что такое P2P-кредитование

Р2Р или peer-to-peer – в переводе означает «равный к равному»: в случае кредитов термин означает «одноранговое кредитование».
Р2Р-кредитование – заем от физического лица напрямую без участия банка или другой финансовой организации. Заемщик берет в долг, пользуясь услугами посреднической компании, выступающей в роли гаранта подписанных обязательств.
Компания-посредник регулирует процесс, помогает выбрать оптимальный вариант и страхует игроков на случай форс-мажорных обстоятельств.
Существует множество различных сервисов, готовых предоставлять услуги одно рангового кредитования.
Практически везде действует стандартный алгоритм работы:
- предоставление паспортных данных (проверка личности);
- проверка на наличие недвижимого имущества или транспорта;
- предоставление справок об отсутствии исполнительных приговоров;
- налоговая проверка и пр.
Кроме функции контроля, посредник предоставляет услуги по взысканию просроченных кредитов, а также гарантирует выгодные условия для участников. Большинство Р2Р-площадок проводят платежи по кредитам через свои счета, что также выступает дополнительной гарантией безопасности.
Кто и в каких случаях использует Р2Р-кредитование

Большинство оформляемых сделок представляют собой частные займы между инвестором и физическим лицом. В отдельных случаях в процессе участвуют юридические лица (компании и фирмы).
Одноранговое кредитование связано с более высокими рисками, чем обычные банковские займы. Инвесторы сталкиваются с проблемой проверки кредитной истории физического лица и проведения качественного скоринга.
В связи с рисками процентные ставки относительно высокие (от 15% годовых). Однако некоторые инвесторы стараются снижать риск потери вложенных финансов, выдавая мелкие кредиты нескольким заемщикам.
Процентные ставки могут быть фиксированными или определяемыми на основе аукциона. Например, клиент планирует получить кредит, но не готов платить больше обозначенной суммы. Заемщик выставляет на аукцион максимально приемлемые условия, а инвесторы формируют лучшее предложение.
Посредник получает доход в виде процента от общей суммы кредитования либо фиксирует платежи в договоре. Процент взимается с заемщика либо инвестора (зависит от условий конкретного сервиса).
Справка. Р2Р кредитование появилось в 2005 г. Первым интернет-сервисом стала компания Zopa, зарегистрированная в Великобритании. По состоянию на 2012 г., посредник оставался крупнейшим сервисом по кредитованию частных лиц. Через платформу прошло более 500 тыс. клиентов, а общий объем выданных средств превысил 250 млн долл. США.
На территории Америки также действуют крупнейшие фирмы Prosper и Lending Club, которые успешно выдали более 1,5 млрд долл.
Сервисы для P2P-кредитований
Взаимное кредитование в РФ находится в процессе формирования. Сейчас сложно найти общий реестр официальных сайтов, выступающих в роли посредников.
Отметим значимых игроков индустрии:
- «Вдолг.ру» – работает более 10 лет на рынке. Это основатель взаимного кредитования в РФ. Компания имеет солидный уставной капитал (более 15 млн руб.), что позволяет говорить об определенных гарантиях и минимальных рисках работы. За время существования сервиса выдано 0,5 млрд руб. Существенный минус — низкая активность участников.
- «БезБанка» – еще один долгожитель российского рынка. Компания начала работу в 2010 г. и успела выдать кредитов на сумму 350 млн руб. Сервис предлагает интересную систему подбора инвесторов, а также рейтинг активности для каждого участника.
- «Займиго» – платформа кредитования работает только с физическими лицами. Минимальная сумма займа – от 20 тыс. руб. Площадка дает возможность заработать каждому вкладчику до 30% годовых. Из минусов – отсутствие информации о просрочках.
На что обратить внимание при выборе сервиса
Перед началом работы с конкретным сервисом следует потратить время на проверку и изучение системы кредитования.
При выборе сайта обращайте внимание на следующую информацию:
- Сведения о компании – изучайте всю доступную информацию. Важно проверить юридическое лицо, на которое зарегистрирована платформа.
- Надежность – узнайте, как долго работает сервис, когда был основан. Информацию предоставят сторонние платформы, например WHOIS. От длительности работы зависит надежность посредника.
- Документы – предварительно изучите всю имеющуюся информацию на сайте. Надежные фирмы выкладывают на обозрение лицензионное соглашение или договор между инвестором и кредитором. Внимательно читайте все пункты.
- Тарифы – каждая платформа берет проценты за работу, сумма может существенно отличаться. Выбирайте самые оптимальные условия, уточните информацию о том, кто будет выплачивать комиссию.
- Налогообложение – уточняйте, кто из сторон соглашения уплачивает сборы. Посредник может удерживать налоги с заемщика или кредитора либо самостоятельно выступать в роли налогового агента.
- Телефоны и адреса – стабильная компания всегда готова ответить на любой вопрос по телефону либо предоставить информацию в офисе.
Как получить Р2Р-кредит
После выбора конкретного сервиса, потенциальный заемщик проходит процедуру регистрации.
Разберем на примере «Вдолг.ру»:
- Регистрация – указываются полные контактные данные (Ф.И.О., паспорт, адрес электронной почты и пр.).
- Подтверждение регистрации – письмо со ссылкой приходит на почту либо оператор перезванивает по указанному номеру телефона.
- Анкетирование – пользователь заполняет пункты и указывает всю необходимую для проверки информацию.
- Получение рейтинга – после успешного прохождения проверки заемщик получает кредитный рейтинг.
- Заявка – если рейтинг положительный, пользователь приобретает возможность оформления кредита. Заполняется типовой бланк, где указывается желаемая сумма, а также максимальный порог по процентам.
После одобрения заявки оформляется договор между инвестором и заемщиком, уплачивается комиссия.
В большинстве случаев денежные средства поступают на банковский счет заемщика. Получить наличные невозможно, безналичный расчет считается более надежным и быстрым.
Как стать инвестором
Инвесторы пользуются аналогичной системой регистрации. Процесс выглядит следующим образом:
- Регистрация – пользователь указывает себя в роли инвестора.
- Открытие счета – каждый инвестор получает внутренний счет, который необходимо пополнять банковской картой.
- Подбор заявок – в личном кабинете показана информация о потенциальных заемщиках. Подбор заявок также происходит на бирже.
- Заработок – после оформления договора и заявки со счета инвестора списывается необходимая сумма. Заемщик выплачивает полученные денежные средства с процентами.
Процесс регистрации быстрый и понятный для большинства пользователей. Главное, пройти идентификацию и выбрать лучшее предложение для заработка.
Возможные риски
Любые операции с денежными средствами и кредитами имеют определенные риски:
- Невыплата долга – инвестор может столкнуться с ситуацией, когда заемщик отказывается платить. Такое возможно на любом сервисе. Чтобы вернуть потраченные деньги, придется обращаться в суд. Однако некоторые посредники предоставляют коллекторские услуги.
- Налоговые риски – любой доход облагается налогом. Но если сервис отчисляет положенное самостоятельно, риски минимальные. Некоторые сайты оставляют уплату сборов на инвестора, тогда появляется соблазн не платить по счетам. Не стоит забывать, что неуплата приведет к большим штрафам.
- Риск закрытия – сервис может прекратить существование, от этого никто не застрахован. Выбирайте проверенные компании, давно работающие в системе кредитования.
Больше всего рискуют кредиторы. Заемщик после оформления договора рискует только взятой в долг суммой или имуществом в случае невыплаты долгов.
Как уменьшить риски
Выступая в роли инвестора, необходимо придерживаться правил, которые помогут снизить риск потери вложенных средств:
- Подбор сервиса – проверяйте работу платформы, изучайте отзывы, документацию, продолжительность работы на рынке кредитования.
- Подбор заемщика – каждый сервис самостоятельно проверяет клиентов, но не забывайте дополнительно изучать заемщика. Ф.И.О. помогут раскрыть много нюансов. Для проверки используйте официальный сайт судебных приставов РФ.
- Сбор информации – проверяйте паспортные данные, возраст заемщика, регистрацию и фактическое место жительства, контактный номер телефона, официальное трудоустройство, цель займа.
Избегайте кредитования физических лиц, берущих взаймы на рефинансирование уже оформленных кредитов.
Преимущества и недостатки P2P-кредитования
Основные преимущества Р2Р-кредитования:
- индивидуальные прямые сделки;
- быстрое принятие решений по кредитам;
- возможность выбора кредитора/заемщика;
- минимальный перечень требований;
- оперативная проверка кредитной истории;
- снижение затрат.
Несмотря на все достоинства, Р2Р-кредитование имеет ряд значительных недостатков:
- не действует банковская тайна;
- много мошенников;
- сервис не дает гарантий о выплатах;
- высокие процентные ставки (от 15 до 100% в зависимости от сервиса и предложения на бирже);
- ограничения по срокам (без кредитной истории получится взять в долг на срок от 1 до 6 месяцев);
- электронные договора.
Заключение
Р2Р-кредитование – неплохой вариант для заработка, но стоит учитывать многочисленные риски и нюансы работы сервисов на территории РФ. Система peer-to-peer в России только набирает обороты. При выборе сайта уделяют внимание проверкам, досконально изучать работу конкретного посредника. Грамотный подход на стадии выбора позволит сократить риски и получить прибыль от вложений.
Главное преимущество равноправного кредитования в том, что участники самостоятельно принимают решение о сотрудничестве. Аналитики считают, что основным потребителем станет молодое поколение от 18 до 25 лет, предпочитающее использовать только интернет-сервисы без участия финансовых организаций.
Источник: kapital.expert
P2P-биржи криптовалют


Площадка для продажи и покупки криптовалюты. Представляет собой международный Р2Р-маркетплейс, на котором сделки проводятся напрямую между людьми. В рамках обмена валюты площадка удерживает средства на особом Escrow-счете до окончания сделки – это гарантирует надежность проводимых операций.

Некастодиальная криптовалютная платформа для покупки и продажи монет. LocalCryptos поддерживает Bitcoin, Ethereum, Litecoin и Dash. Вы можете обмениваться криптовалютой напрямую с другими пользователями, а в качестве оплаты использовать более 40 платежных систем – банковские карты, PayPal и т.д.

RiseX – это онлайн-обменник, специализирующийся на криптовалютных операциях. С его помощью Вы можете конвертировать ВТС в RUB и UAH и обратно. При обмене используются е-кошельки (QIWI и Яндекс.Деньги), а также популярные банки – например, Сбербанк, ВТБ, МКБ и Альфа-Банк.

Р2Р-платформа, с помощью которой пользователи могут покупать и продавать криптовалюту без посредников по рыночной цене. Проект включает в себя сервисы MARKET.BIT.TEAM и TOKEN.BIT.TEAM. Компания зарегистрирована на территории Великобритании и работает с 2016 г.

LocalBitcoins является финской криптовалютной биржей, работающей с 2012 года по модели Р2Р. Ее отличительной особенностью выступает полная децентрализация, сделки совершаются непосредственно между участниками обмена. За счет отсутствия посреднической организации поддерживаются любые способы оплаты, а также моментальное зачисление средств на счет.

Онлайн-сервис для Р2Р-обмена криптовалют со встроенным кошельком. С его помощью вы можете приобрести Bitcoin, Ethereum и Tether с оплатой через банковскую карту (Visa, Master Card и МИР), систему быстрых платежей, интернет-банкинг (Сбербанк, МТС Банк, Тинькофф, Альфа-Банк и ВТБ), электронные кошельки (ЮMoney и QIWI) или пополнение телефона.

Подключен представитель
Garantex – это криптовалютная биржа для купли-продажи ВТС, ЕТН и USDT на рублевых счетах. Вы можете пополнять счет и выводить заработок наличными в офисах в нескольких городах РФ, а также с помощью банковских карт. На бирже можно торговать по рынку или фиксированной цене. Вне зависимости от стороны сделки площадка взимает комиссию в размере 0,1% от ордера.

Сервис для простого и удобного управления криптовалютой и получения прибыли (р2р-рынок), легально работающий на территории России. Зарегистрирован на Сейшкльских островах, функционирует под девизом «Торговля везде и где угодно». Комиссия за операцию не ниже 0,01 ВТС. Покупка биткоинов и любых альткоинов происходит мгновенно.

Платформа для торговли криптовалютой за любые валюты мира. С ее помощью вы можете торговать на бирже и зарабатывать на разнице курсов или быстро и без посредников обменивать криптовалюту в Р2Р-формате. Биржа SIGEN.PRO предлагает клиентам 14 торговых пар. Вы можете заключать сделки на 4 рынках – ВТС, BNB, ЕТН и UMI.

Платформа для Р2Р-обмена криптовалюты, работающий с 2016 г. С ее помощью вы можете хранить и обменивать криптовлюту, а также торговать через веб-интерфейс или мобильное приложение. Поддерживаются все популярные монеты — Bitcoin, Litecoin, Dogecoin, Ethereum, USDT и т.д.
Источник: otzyvmarketing.ru
P2P кредитование – что это? Обзор платформ и правила инвестирования

Кредитование возможно не только через банки. Зачастую банки предлагают слишком невыгодные условия, а если потенциальный заемщик не соответствует целому ряду требований, то могут и отказать в выдаче займа. P 2 P кредитование с этой точки зрения – более выгодная схема, заемщик и кредитор работают друг с другом напрямую, что позволяет подобрать условия, устраивающие обе стороны. Peer — to — peer кредитование можно рассматривать не только как источник займов на выгодных условиях, но и как вариант для выгодного вложения средств. Лучший иностранный брокер для граждан РФ и РБ


2007
инвестиции
Акции, ПАММ, IPO, ДУ
кредитное плечо
CySEC, ESMA
9,9

Из данной статьи Вы узнаете:

- Схема работы p2p кредитования
- Как реализовывается p2p кредитование
- Перспективы p2p кредитования
- Рекомендации по работе с p2p платформами
- Заключение
Схема работы p 2 p кредитования
Peer — to — peer кредитование – взаимовыгодное предложение, к преимуществам стоит отнести:
- Гибкость. Ни заемщик, ни кредитор не привязаны к жестким условиям. Стороны могут договориться о любой процентной ставке, обеспечению займа, сроке погашения, штрафных санкциях, досрочном погашении. В случае с банками такой гибкости нет.
- Заемщик может получить займ даже если банки ему отказывают. С реальным инвестором проще договориться.
- Кредитор понимает куда пойдут его деньги, это позволяет дополнительно оценить надежность заемщика. Для некоторых важна и психологическая составляющая, таким людям приятнее инвестировать в развитие конкретного дела чем в акции ETF или бумаги какой-нибудь компании.
- Заемщик и кредитор не обязаны встречаться лично. Взаимодействие между ними организовано через площадки-посредники, они же отвечают за безопасность, проверяя потенциальных заемщиков еще на этапе регистрации.

Что касается рисков, то ключевой из них – невозможность гарантировать на 100% возврат средств. Если заемщик не вернул займ, то даже обращение в правоохранительные органы не дает гарантий возврата денег . У ответчика может просто не быть имущества, реализация которого позволит выплатить долг.
Если, например, по вкладу в банке АСВ выплачивает компенсацию при банкротстве финучреждения, то peer — to — peer платформа такие компенсации не предусматривает. Риски этого типа можно снизить, но исключить их на 100% невозможно.
Как реализовывается p 2 p кредитование
Выбор сводится к 2 вариантам:
- Личная встреча и заключение отдельного договора. Неплохой метод, но уместен разве что при больших суммах, рядовым инвесторам с капиталом до нескольких тысяч долларов будет слишком неудобно встречаться с каждым потенциальным заемщиком.
- Использование площадок-посредников. Потенциальные заемщики размещают на них свои заявки, кредиторы выставляют предложения.
Независимо от типа площадки принцип работы в общих чертах один и тот же:
- Обе стороны размещают свои заявки и условия, на которых они готовы сотрудничать.
- Заемщики указывают детали по проекту, под который они хотят привлечь инвестирование. Это может быть что угодно, начиная с развитие собственного бизнеса и заканчивая желанием перекредитоваться на более выгодных условиях.
- На основе указанных деталей заемщикам присваивается уровень риска.
- Стороны контактируют друг с другом и либо выбирают готовые заявки, либо договариваются о новых условиях.
Что касается конкретных площадок, то есть десятки вариантов. Peer — to — peer кредитование работает и на постсоветском пространстве, и в западных странах. Ниже – примеры сервисов p 2 p кредитование, в список включены как зарубежные платформы, так и платформы, работающие на постсоветском пространстве. Это позволит сравнить разницу в подходах к p2p кредитованию.
Рекомендую прочитать также:

Акции Altria Group — обзор табачного гиганта. Как инвестировать?
Алтриа Груп относится к флагманам мировой табачной промышленности. Капитализация компании превышает $80 млрд, при этом бизнес неплохо диверсифицирован, помимо […]
Что касается самого определения p 2 p , то в эту схему попадают 2 категории сервисов:
- Те, в которых займы выдаются частными лицами друг другу.
- Платформы, в которых финучреждения кредитуют частные лица.
Основной критерий для отнесения платформы к р2р – отсутствие посредника в виде банка . Если посредника нет, то это p 2 p сервис, даже если займы в нем выдают различные организации, а не отдельные люди.
Zaymigo
Есть свидетельство МФК и СРО, сервис выдает обычные займы, займы на карту, срочные и микрозаймы. В качестве одного из ключевых преимуществ выставляется то, что заемщик может получить деньги даже если у него были проблемы с долгами в прошлом.
Особые требования к заемщикам не выдвигаются. Достаточно быть гражданином РФ, достигнуть 18 лет и иметь паспорт. Заявка рассматривается буквально в течение нескольких минут, и соискатель займа узнает о решении.
Сервис проходит ежегодный аудит, собственный капитал Zaymigo превышает 70 млн рублей. Также администрация готова обсудить персональные условия инвестирования.
Что касается инвесторов, то минимальный вход начинается с 1,5 млн рублей . Доходность зависит от срока и схемы выплат процентов (в конце года или ежемесячно). Схема работа соответствует P 2 P , правда, работать с заемщиками кредитор не будет, он просто предоставляет деньги лендинговому сервису.

BezBanka
В отличие от Zaymigo здесь гораздо ниже входной порог, инвестор может выдавать займы в несколько тысяч рублей. Также платформа p2p кредитования оценивает заемщиков по:
- Деловой активности. Показатель деловой активности растет, если клиент постоянно погашает займы вовремя, не имеет просрочек. Чем выше это число, тем надежнее заемщик
- Доверию. Рассчитывается на основе пакета документов, предоставленных пользователем. За каждый документ начисляется определенное количество баллов.

Для кредиторов подготовлены неплохие условия:
- Минимально допустимая сумма – 3000 рублей, максимум ограничен 1,5 млн.
- Рейтинга кредиторов нет, компания ведет только внутренний учет благонадежности. Если пользователь 2 раза подряд не перевел деньги заемщику, то он будет заблокирован.
- Предусмотрена быстрая регистрация без объемного пакета документов .
- Есть возможности заказать нужные документы для подачи заявления в суд. На сайте есть пошаговая инструкция и в целом вопрос взыскания долгов через суд разобран неплохо.

Что касается самой системы, то, судя по количеству предложения и заявок на получение денег в кредит наблюдается стабильное превышение спроса над предложением. По мелким суммам процент доходит до 80-90% при сроках займа 1-2 недели.
Peer to Peer Finance
Украинская платформа, предлагает как стандартное P2P кредитование, так и залоговое. Компания принадлежит ООО «Ворлд Консалтинг» и отличается малоинформативностью.
На сайте сообщается, что P 2 P Finance ведет мониторинг заемщиков, оценивает их уровень с точки зрения способности вернуть долг. Но никакой конкретики нет, есть только разделение пользователей на 3 категории по надежности – А, В и С. Придется полностью положиться на квалификацию сотрудников P 2 P Finance .
В остальном все стандартно, суммы не лимитированы. От остальных платформ отличается разве что наличием раздела с кредитованием под залог. Заемщики выставляются в качестве залога что угодно – от мебели до квартир.

Peerform
Активно работает с 2010 г., ставки по займам зависят от степени благонадежности клиента. Пользователи с наивысшим рейтингом получают фиксированную ставку в 5,99% годовых, максимальный процент составляет 29,99%. Размер займа ограничен диапазоном $4000…$25000.
Вводятся довольно жесткие правила для потенциальных заемщиков:
- Отношение платежа по займу к официальному подтвержденному доходу не должно превышать 40%.
- За последние 12 месяцев перед подачей заявки на займ недопустимы просрочки по другим займам и прочие нарушения.
- Заемщик обязан иметь как минимум 1 счет в банке .
- За просрочки по платежам предусмотрены штрафы – либо 5% от невыплаченной суммы, либо $15. При начислении штрафа выбирается большая сумма.
- Есть ограничения по назначению займа, не допускается кредитование для оплаты расходов, связанных с получением образования. Также есть региональные ограничения по некоторым штатам США.
Для заемщиков – это одна из лучших платформ. Что касается кредиторов, то к работе на perform допускаются только институциональные инвесторы . То есть рядовой инвестор с капиталом в несколько тысяч долларов не сможет зарегистрироваться и выдавать займы.

Prosper
Еще одна американская платформа, займы выдаются по ставке от 7,95% годовых. Максимальная сумма, которую можно одолжить – $40000.
Prosper – одна из старейших площадок, обеспечивающих равноправное кредитование, работает с середины нулевых годов. Из особенностей сервиса выделим:
- Оценку потенциальных заемщиков. Займы не выдаются просто так, нужно, чтобы ежемесячный платеж не превышал 50% от месячного дохода. Также понадобится банковский счет, первый встречный не сможет получить займ на выгодных условиях.
- Существенный срок кредитования. Если в российских p 2 p сервисах есть множество предложения со сроками в 7-14 дней, то здесь срок погашения займа доходит до 5 лет.
- Наличие штрафов за просроченные платежи.
Что касается стартового капитала, то инвесторы могут начать с $25. Prosper рассчитывает историческую доходность, она равна 5,3% годовых, низкая доходность – своего рода плата за надежность.

WebMoney
Этот бренд известен в первую очередь как электронная платежная система, но этим функционал Вебмани не ограничивается. Помимо биржи, возможности купить криптовалюту и прочих особенностей WebMoney предлагает и p 2 p кредитование.
За все время работы выдано займов на сумму более $150 млн – солидный показатель. Сервис работает максимально гибко, процент, срок, сумма займа обсуждается. Вебмани особые ограничения не вводит, занимать можно от $1.
Специальные рейтинги для заемщиков не вводятся. Но есть BL (зависит от активности и баланса кошельков пользователя) и TL (зависит от количества открытых лимитов доверия). По ним можно оценить надежность соискателя.
Еще одна особенность WebMoney – наличие долговой биржи . То есть проблемный долг можно не списывать в категорию убытков, а перепродать и компенсировать часть потерь.

Zopa
Входит в число старейших p 2 p сервисов планеты, по данным самого сервиса в день одобряются займы на сумму более £2 млн. О масштабах бизнеса лучше всего говорит то, что руководитель проекта в середине 2021 г. сообщил, что компания может стать публичной в конце 2022 г. То есть Zopa может пройти IPO и ее акции начнут торговаться на фондовых биржах.
Входной порог сравнительно невелик, для начала инвестирования понадобится от £1000. Годовая доходность при инвестировании на несколько лет составит 2,0-5,3% (данные Zopo ).
Сервис выделяется подходом к распределению финансов. Вместо того, чтобы вкладывать все деньги в 1 заемщика капитал инвестора распределяется. В момент подготовки обзора эта система распределяет деньги так, что на 1 заемщика приходится 0,5% от капитала инвестора. Если инвестирована £1000, то капитал разделится на 200 частей по £5 и каждая из них направится разным заемщикам.
Эта диверсификация значительно снижает риски. Даже если часть заемщиков не выплатит долг, то инвестор не потеряет весь капитал.

Mintos
P 2 P площадка, к которой имеют доступ не только частные лица, но и финансовые учреждения. Компания приводит статистику, согласно которой за время существования площадки через нее оформили займы на миллиарды евро, правда, проверить эти данные негде.
Ограничений по целям займов нет. Здесь выдаются стандартные потребительские кредиты, займы для покупки автомобилей, бытовой техники, для развития бизнеса. При этом минимальная сумма инвестирования составляет $50 либо эквивалент в другой валюте, которую поддерживает сервис.

Ключевая особенность Mintos – страховка инвестиций обязательством обратного выкупа . Если заемщик перестает выплачивать деньги, то после 60 дней просрочки долг выкупается третьей стороной и инвестор не получает убыток. Большая часть предложений на платформе подпадают под эту программу.
Как и в случае с Zopa капитал инвестора дробится на 200 частей и направляется разным соискателям. Это еще один шаг, защищающий инвестора от неблагонадежных заемщиков.
В целом сервис надежен. Если ориентироваться на внутреннюю статистику Mintos , то видно, что большая часть займов в итоге возвращается. Небольшие просрочки есть, но до дефолта доходит абсолютное меньшинство заемщиков.

Перспективы p 2 p кредитование
В целом равноправное кредитование выглядит перспективным направлением. Это не новинка, первые сервисы такого типа начали работать в 2005 г., но рынок не насыщен до сих пор. Объем рынка измеряется десятками миллиардов долларов.
Ключевое преимущество такого подхода – максимальная гибкость. Займы можно брать на разные сроки, плата за использование заемных средств колеблется в широком диапазоне. Некоторые платформы предлагают еще и страховку инвестиций.
Ключевой риск связан с отказом от погашения задолженности заемщиком. Никто не может гарантировать, что очередной соискатель, например, на платформе BezBanka не собирается обмануть вас. Также нет гарантий, что суд сможет помочь.
Сам по себе рынок развивается неравномерно. В западных странах равноправное кредитование появилось раньше и уже успело эволюционировать до состояния надежного направления инвестирования. Доходность небольшая, но 5-10% годовых с низкими рисками – неплохой показатель.

На ранних этапах развития рынок может быть перегрет, это сопровождается ростом количества проблемных компаний. Нечто подобное недавно происходило в Китае, в 2018 г. буквально за пару месяцев на порядок выросло количество обанкротившихся р2р платформ. Масса инвесторов осталась без денег.
На постсоветском пространстве р2р кредитование развивается, есть государственное регулирование этой сферы. Правда, платформ намного меньше по сравнению с западом и нет внятной защиты инвесторов.
Рекомендации по работе с p 2 p платформами
Цель инвестора заключается в отсеивании ненадежных соискателей. Для этого:
- Отсеивайте новичков.
- Обращайте внимание на внутренние рейтинги, это не 100%-ная гарантия, но все же повышает надежность заемщика.
- Если речь идет о крупной сумме, то можно проверить кредитную историю в БКИ.
- Диверсифицируйте риски. Не вкладывайте деньги в одного человека.
- Настороженно относитесь к тем, кто соглашается на любой процент и любые условия займа. Скорее всего он и не планирует возвращать деньги, его цель – получить кредит и исчезнуть.
Рекомендую прочитать также:

Мультипликатор Forward PE (форвардный P/E) – оценка окупаемости компании в будущем
Форвардными показателями называют мультипликаторы, рассчитанные по ожидаемым результатам работы бизнеса. Forward PE позволяет оценить скорость окупаемости вложений в будущем, […]
Лучше всего работать с сервисами, дробящими капитал инвестора, и направляющими его в разных заемщиков. Это автоматическая бесплатная диверсификация рисков – глупо не пользоваться такой возможностью.
Заключение
P2P кредитование действительно может быть выгоднее по сравнению с предложениями банков. Выгода достигается главным образом за счет гибкости и возможности договориться об условиях с кредитором.
Если оценивать сервисы этого типа с позиции инвесторов, то получаем стандартную картину – доходность зависит от надежности. Если инвестировать на 3-5 лет через западные сервисы, то получите 5-10% годовых с низкими рисками. Если приоритет – высокий доход, то можно работать с краткосрочными займами, но риск существенно возрастает.

Инвестор, предприниматель, трейдер, автор и создатель финансового блога internetboss.ru
«Занимайтесь любимым делом — только так можно стать богатым».
Источник: internetboss.ru