
Рынок опционов — один из самых ликвидных и волатильных на Московской бирже. Если вы хотите научиться работать на срочном рынке и совершать выгодные краткосрочные сделки, то опцион — это отличный инструмент для начала. Он хорош как для новичков, так и для более опытных трейдеров. Главный плюс опционов — полный контроль над рисками при определенных условиях, но обо всем по порядку.
Что такое опцион
Давайте для начала разберемся, что такое опционы. Опцион — это производная ценная бумага. Это означает, что его ценность основывается на другой ценной бумаге: акции, облигации, фьючерсе и так далее. Он не может сущестWowать сам по себе. Опцион — это договор о праве на покупку или продажу базового актива по фиксированной цене.
Звучит немного туманно, поэтому рассмотрим термин на примере.
Представьте, что вы решили купить какой-нибудь товар — пусть это будет золото. Оно в данной ситуации будет называться базовым активом. Вы находите продавца, который готов продать вам золото по стоимости 500 рублей за грамм.
+100 % ЗА ОДИН ЧАС ПРИМЕР КАК МОЖНО ТОРГОВАТЬ ОПЦИОНАМИ НА МОСКОВСКОЙ БИРЖЕ
Вас устраивает такая цена, но вы хотели бы купить актив попозже, поэтому вы с продавцом заключаете договор, в котором фиксируете текущую цену, количество (например, 10 грамм) и дату покупки. Если стоимость золота за это время возрастет, то вы как покупатель окажетесь в плюсе. Например, если стоимость за грамм поднимется с 500 до 550 рублей, то при покупке 10 грамм вы экономите 500 рублей.
Если же ценник, наоборот, падает, то в выигрыше может оказаться продавец — он сможет продать вам базовый актив по более высокой цене, чем текущая. Например, если стоимость золота упала до 400 рублей за грамм, то владелец актива продаст его вам на 1000 рублей дороже, чем мог бы продать без заключения договора. Этот договор и называется опционом.
Отметим, что покупатель опциона никогда не обязан завершать сделку, поэтому, если условия в расчетный день оказываются невыгодны для него, он просто отказывается от покупки/продажи — но об этом чуть позже.
Опционы классифицируют по нескольким категориям:
- пут и колл;
- поставочные и расчетные;
- американские и европейские;
- маржируемые и немаржируемые.
Поставочный и расчетный опцион — в чем разница
Все опционы делятся на поставочные и расчетные. Поставочные предполагают работу с реальными активами. Это означает, что если вы купили опцион на покупку 100 баррелей нефти, то в расчетный день вы получите самые настоящие 100 баррелей нефти.
На бирже обычно работают с опционами на ценные бумаги (акции, облигации, фьючерсы) — работа с вещественными активами типа золота или нефти сопряжена с очевидными трудностями. На Московской бирже встречаются только поставочные опционы на фьючерсы. Но фьючерс — это тоже производная ценная бумага, которая может основываться на акциях, валюте, индексах… Трейдеру нужно хорошо разбираться в базовом активе, чтобы успешно торговать опционами.
Как заработать 80% за день. Лайфхак. Торговля опционами на Московской бирже. Рискменеджмент.
Чтобы точнее прогнозировать цены на активы, познакомьтесь со статьей: «Теория Доу«.
Расчетный опцион не дает вам права на реальное получение базового актива, но в день закрытия между вашим счетом и счетом продавца опциона произойдет перерасчет. Помните наш пример про опцион на покупку золота? Если ценник на золото поднимется до 550 рублей, то в день закрытия опциона на ваш счет будет переведено 50 рублей за каждый «купленный» по опциону грамм.
Вместо реального золота вы получите денежный эквивалент вашей выгоды. И наоборот, если цена упала, то с вашего счета будут списаны деньги в пользу продавца опциона. Расчетных опционов на Московской бирже нет.
Маржируемые и немаржируемые опционы
С 2009 года в широкий обиход вошли маржируемые опционы. Что они из себя представляют? Если вы уже знакомы с вариационной маржей, то примерно представляете, в чем тут соль.
По обычным немаржируемым опционам расчет идет следующим образом:
- При покупке опциона деньги перечисляются со счета покупателя на счет продавца.
- В расчетный день происходит перерасчет средств.
- Биржа распределяет прибыль между покупателем и продавцом опциона в зависимости от текущей цены на базовый актив.
Маржируемые опционы можно рассматривать как систему защиты от незавершенных сделок. Вместо моментального перевода премии за продажу опциона, биржа замораживает средства на счету покупателя, а средства перечисляет только в расчетный день. Вот как это происходит:
- При покупке опциона биржа замораживает его сумму на счету покупателя.
- Ежедневно производится перерасчет на основании движения цен. При этом, если продавец уходит в минус, деньги начинают замораживаться и на его счету.
- В расчетный день замороженные средства переводятся на счет покупателя или продавца — в зависимости от того, кто из участников сделки оказался в плюсе. Биржа учитывает стоимость продажи опциона.
На Московской бирже в ходу только маржируемые опционы — немаржируемых там нет Wowсе.
Американские и европейские опционы
Американские и европейские опционы очень легко различить. Первые можно закрыть в любой день, а вторые — только в расчетный, определенный договором. Приведем примеры.
Вы купили европейский колл-опцион за 500 рублей на акции по стоимости 20 000 рублей. Ваш опцион истекает 1 июня. В марте цены на эти акции взлетели до 30 000 рублей — вы хотели бы закрыть опцион сейчас и получить прибыль в 10 000, но из-за европейского типа опциона вы не сможете так сделать. 1 июня цены на акции снова падают, на этот раз ниже установленной опционом цены — до 15 000 рублей.
Вы не получите прибыль. Если же вы купили бы такой же опцион американского типа, то могли бы закрыть его в марте и получить 10 000 рублей дохода.
На Московской бирже все опционы относятся к американской категории. В этом легко убедиться, открыв спецификацию любого опциона.
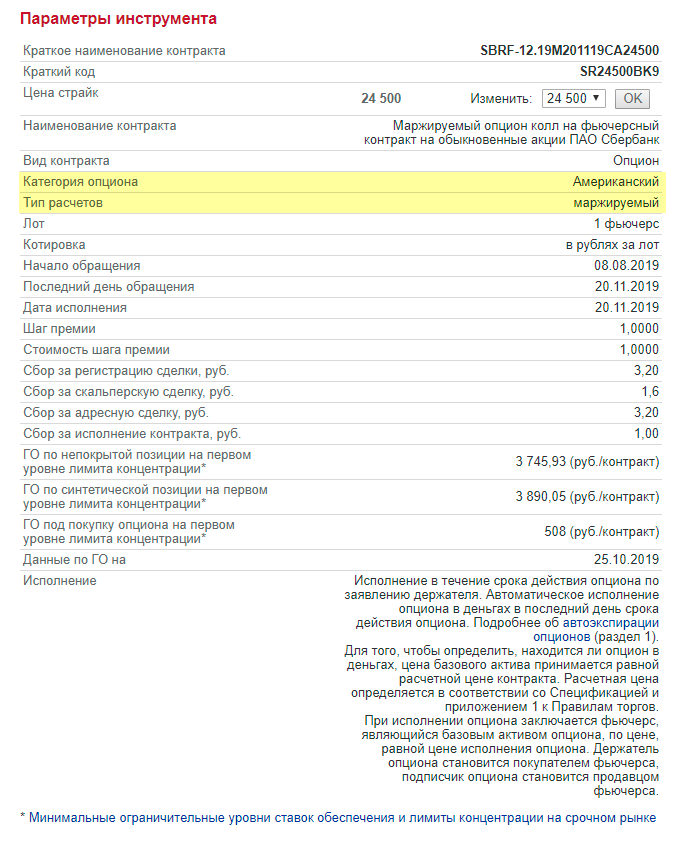
Опционы на Московской бирже
Подведем небольшой итог — какие опционы можно встретить на Московской бирже? Все опционы здесь будут иметь четыре общие характеристики:
- имеют в своей основе один и тот же базовый актив — фьючерсы;
- относятся к американской категории — покупатель может завершить их раньше даты исполнения;
- относятся к маржируемым — биржа защищает деньги трейдеров, поэтому премия за покупку опциона не перечисляется продавцу моментально, а замораживается на счете покупателя. Каждый день производится промежуточный перерасчет, и при закрытии опциона деньги окончательно переводятся на счет покупателя или продавца;
- относятся к поставочным — то есть предполагают реальный обмен базовым активом, а не перерасчет прибыли после закрытия опциона.
Покупатель и продавец опционов
Опционы могут оговаривать как покупку, так и продажу базового актива — здесь легко запутаться в том, кто выступает в роли покупателя, а кто является продавцом. Сразу проясним: покупатель опциона — это человек, купивший производную ценную бумагу, договор на сделку. По условиям опциона же он может являться как продавцом, так и покупателем базового актива.
Покупатель опциона будет покупателем актива, если он приобрел колл-опцион. Но при покупке пут-опциона он становится продавцом базового актива. Покупатель опциона приобретает право совершить сделку, а продавец — берет на себя обязательство ее завершить. Эта маленькая деталь будет важна в дальнейшем, запомните ее.
Говоря об опционах, трейдеры под словом «покупатель» подразумевают покупателя опциона, а не базового актива — аналогично обозначают и продавца. Будем придерживаться этой же терминологии, чтобы не было путаницы.
Сделка с колл-опционом
Колл-опцион — это договор на покупку актива по заданной цене. Проще говоря, при покупке такого опциона вы будете выступать покупателем и ценной бумаги, и опционного товара по фиксированной стоимости. Как провести выгодную сделку?
Покупая колл-опцион, вы рассчитываете на повышение стоимости базового актива. Например, если вы покупаете опцион на покупку нефти по 1000 рублей за баррель, вы получите прибыль, если стоимость нефти возрастет. Причем чтобы выйти в плюс, вам нужно, чтобы прибыль от покупки превысила стоимость самого опциона. Приведем пример — вы купили колл-опцион за 1000 рублей.
Базовый актив — акции на сумму 5000 рублей. Если стоимость акций в расчетный день превышает 6000 рублей, вы в плюсе. Продавец опциона получил от вас 1000 рублей, но теперь он теряет разницу между фиксированной ценой и фактической, что нивелирует его прибыль.
А теперь перейдем к интересной детали — покупатель по опциону имеет право купить актив по фиксированной цене. Но он не обязан это делать! Поэтому опционы нередко называют биржевым аналогом лотерейного билета — если вы проиграете, то теряете лишь цену билета, и ничего больше. В этом разница между опционами и фьючерсами — вы, будучи покупателем ценной бумаги, можете отказаться от исполнения сделки. Отсюда, кстати, и пошло название опциона — option, то есть «опция», «выбор».
Если вы хотите больше узнать о снижении рисков, ознакомьтесь со статьей: «Метод безопасной и оптимальной доли«.
Объясним на примере: вы купили колл-опцион по стоимости 500 рублей на покупку акций за 3000 рублей. Если стоимость акций падает до 2000 рублей, вам нет смысла их покупать по этому опциону, поэтому вы теряете только 500 рублей, потраченные на покупку ценной бумаги. Опцион остается нереализованным. Продавец опциона получает только 500 рублей за продажу ценной бумаги.
А если разница цен оказывается меньше стоимости опциона? Здесь ситуация становится немного сложнее. Возьмем опцион из предыдущего примера и предположим, что стоимость акций поднялась до 3200 рублей. С одной стороны, вы не получаете прибыли при покупке этих акций, ведь доход при завершении этой сделки оказывается меньше стоимости самого опциона (которая составляла 500 рублей).
Но, отказавшись от сделки, вы теряете право на более выгодную покупку этих акций и, следовательно, не компенсируете часть денег, потраченных на опцион. Поэтому обычно в таких ситуациях покупатель завершает сделку и покрывает часть расходов. Вернемся к примеру — отказавшись от сделки, вы потеряете 500 рублей, потраченные на опцион.
Но согласившись на нее, вы сможете компенсировать 200 рублей, и тогда ваш убыток составит уже 300. К тому же, никто не заставляет вас продавать базовый актив моментально. Если вы прогнозируете его подъем в цене, можно придержать его на какое-то время, чтобы затем выйти в однозначный плюс.
Сделка с пут-опционом
Пут-опцион — это договор на продажу. Проще говоря, покупая пут-опцион, вы покупаете право продать базовый актив по фиксированной цене.
Если вы купили пут-опцион, то для выхода в плюс вам нужно, чтобы цена актива упала как минимум на стоимость опциона. Например, вы купили пут-опцион за 1000 рублей на продажу актива за 5000 рублей. Чтобы получить прибыль, вам нужно, чтобы стоимость актива в расчетный день составила 4000 рублей или меньше. Продавец пут-опциона получил от вас 1000 рублей за ценную бумагу, но теперь вынужден купить актив по завышенной цене.
Если стоимость поднялась или осталась на прежнем уровне, покупателю опциона невыгодно завершать сделку. Как и в случае с колл-опционами, он вправе отказаться от продажи актива. Таким образом, покупатель производной ценной бумаги теряет только стоимость опциона, и ничего больше.
Реальные примеры с Московской биржи
На практике опционы обычно используют для ограничения рисков. Представим, что вы хотите купить акции Сбербанка — сейчас они стоят 239 рублей. В будущем они могут возрасти в цене, и в этом случае вы получите неограниченную прибыль. Но они могут и резко потерять свою ценность, стоимость акций может упасть хоть до 5 рублей за штуку. В этом случае ваши потери будут просто огромны.
Именно тут на помощь приходят опционы. На доске опционов Московской биржи представлены опционы на выбранный базовый актив с определенной датой исполнения — выбираем в качестве базового актива SBRF-9.20, то есть фьючерсы на акции Сбербанка.
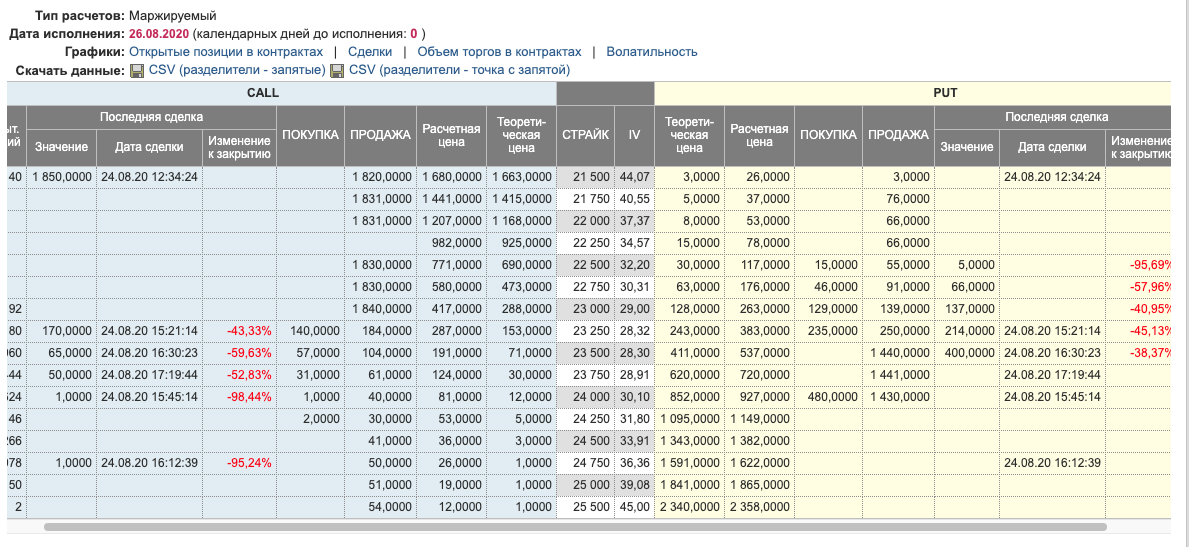
Если вы пролистаете страницу ниже, то найдете таблицы с более поздними датами исполнения.
Рассмотрим таблицу — она зеркальна. Слева у нас колл-опционы, а справа — пут. Центральная колонка — «Страйк» — играет ключевую роль. Страйк — это цена, по которой в итоге пойдет сделка по базовому активу, то есть цена, которую фиксирует опцион на последующую сделку.
Итак, если вы рассчитываете, что цены на акции Сбербанка к 26.08.20 поднимутся, то вам стоит купить колл-опцион. Если же вы прогнозируете обвал цен на акции, то покупать следует пут-опционы. Но по какой цене покупать опционы?
В таблице вы видите четыре столбца:
- теоретическая цена — это «идеальная» цена, рассчитанная биржей на основании расчетной даты, страйка и других параметров. Рынок стремится к ней, но не всегда ее достигает;
- расчетная цена — это теоретическая с поправкой на волатильность базового актива. На этом столбце можно не заострять внимание — он не очень важен при покупке опционов;
- покупка и продажа — самые главные столбцы. Именно здесь вы можете увидеть реальную цену продажи и покупки опциона на бирже. Цена опциона также называется премией.
Теперь мы можем сделать наш пример более наглядным. Вы можете купить колл-опцион с премией 57,0000 и страйком 23 500. Если до 26.08 цена на базовый актив поднимется более чем на 57,0, то вы останетесь в выигрыше. Если цена поднимется, но меньше, чем на 57,0 — вы не получите прибыли, но сможете частично компенсировать премию опциона подъемом цены на базовый актив. Если цена на фьючерс падает, то вам нет смысла закрывать сделку — вы можете просто отказаться от опциона.
Код опциона
По умолчанию код актива не появляется на доске опционов. Чтобы увидеть его, нужно поставить галочку «Код инструмента» при составлении фильтра на сайте биржи. Я настоятельно рекомендую отображать код инструмента, потому что так вы сможете быстрее получать информацию об опционе.
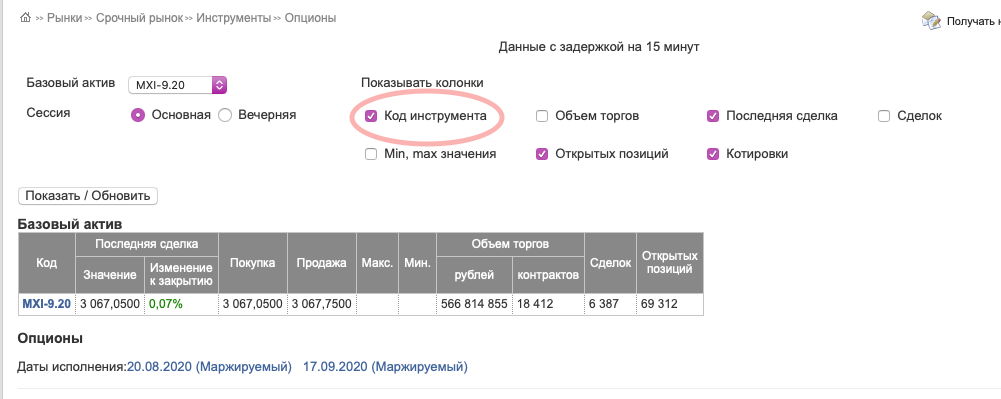
На бирже все ценные бумаги помечены кодами, чтобы опытные трейдеры, быстро взглянув на таблицу, понимали, что к чему. Если вы планируете работать с опционами, вам стоит ознакомиться с этой маркировкой — она подробно разобрана на сайте Московской биржи. Мы же быстро пробежимся по ней, не вдаваясь в подробности.
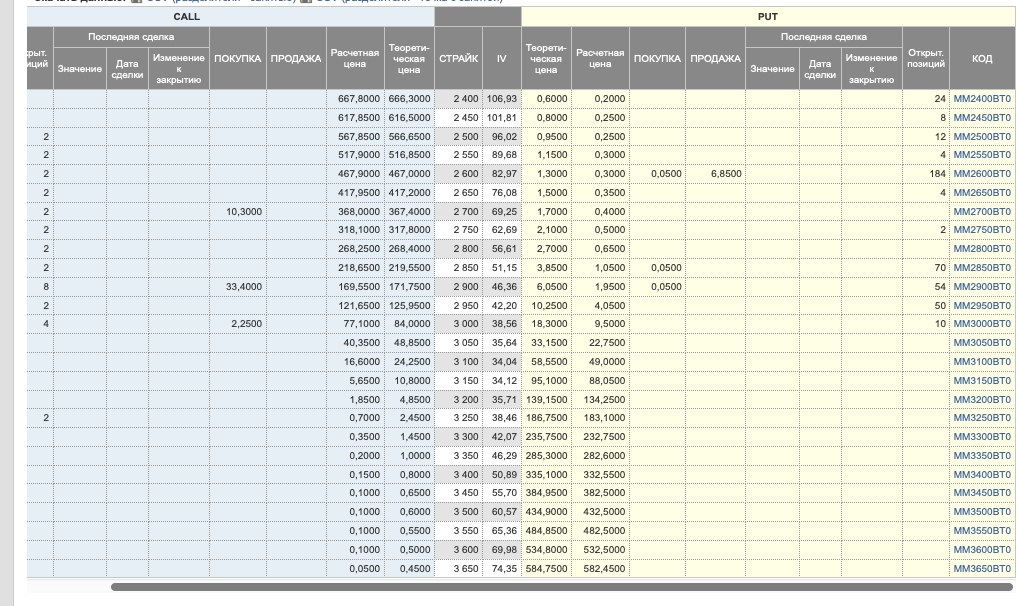
Первые два символа — это код базового актива. После них идут цифры — это страйк, стоимость на момент закрытия опциона. В нашем примере страйк состоит из четырех цифр, но на практике их может быть как меньше, так и больше — это зависит от стоимости базового актива. Следующая буква — тип расчетов.
Здесь учитывается базовый актив, категория опциона (европейский или американский), маржируемость. Как мы помним, на Московской бирже встречаются только американские маржируемые опционы на базе фьючерсов — они маркируются буквой В. Ее-то мы и видим после стоимости страйка в коде! Последние два символа — это месяц и год исполнения. Месяцы маркируются по-разному для пут и колл:
| Месяц | Код колл-опциона | Код пут-опциона |
| Январь | A | M |
| Февраль | B | N |
| Март | C | O |
| Апрель | D | P |
| Май | E | Q |
| Июнь | F | R |
| Июль | G | S |
| Август | H | T |
| Сентябрь | I | U |
| Октябрь | J | V |
| Ноябрь | K | W |
| Декабрь | L | X |
Нетрудно заметить, что маркировка идет по английскому алфавиту — вначале колл, затем пут. На скриншоте вы видите пут-опционы на август, поэтому в их коде указана буква Т. Год же обозначается лишь последней цифрой — в нашем случае 0 (2020).
Итак, взглянув на код, трейдер увидит:
- тип базового актива;
- страйк-цену;
- тип расчетов;
- месяц завершения.
Зачем продавать опционы
Как мы уже выяснили, покупка опционов не налагает на вас никакой ответственности — вы не рискуете никакими суммами, кроме стоимости опциона. Она может отбиться или нет — но больше этой суммы вы не потеряете. Условно говоря, покупка опциона — это возможная неограниченная прибыль при ограниченном риске. Продажа опционов — это полностью обратная ситуация.
Зачем же тогда продавать опционы? Ответ прост — ради премии.
Премия опциона — это сумма, которую продавец получает лишь за продажу ценной бумаги. Чтобы эта прибыль аннулировалась, нужно, чтобы стоимость базового актива поднялась (в случае колл) или опустилась (пут) на сумму, превышающую премию. Во всех остальных случаях продавец опциона оказывается в выигрыше. Проще говоря, сколько денег теряет покупатель, столько приобретает продавец, и наоборот.
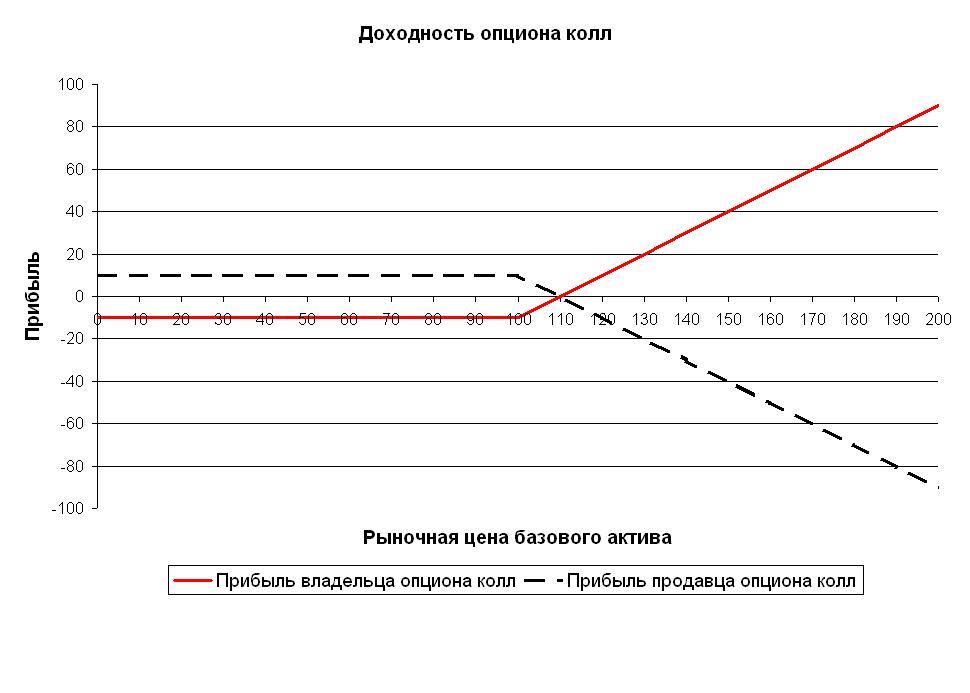
Новичкам не стоит продавать опционы — это очень рискованное предприятие, в отличие от их покупки. А опытные трейдеры вполне могут получить немалый доход от продажи этого инструмента.
Вывод
Опционы — сложный, но достойный изучения инструмент срочного рынка. Он хорошо подойдет новичкам, ведь при покупке опциона риски ограничены его стоимостью. Занимаясь торговлей опционами, нужно хорошо представлять себе колебания цен базового актива, ведь именно от них зависит результат расчетов.
Узнали ли вы что-то новое об опционах? Готовы ли воспользоваться новыми знаниями на Московской бирже? Напишите в комментариях, о чем бы вам еще хотелось почитать подробнее. А этой статьей поделитесь с друзьями в соцсети, чтобы они тоже познакомились с понятием опционов.
Источник: bayturin.ru
Как торговать опционами на бирже — подробная инструкция
В этой статье мы подробно расскажем про торговлю опционами на Московской бирже. В чём особенности и нюансы, как начать торговать опционами с нуля? Обсудим популярные стратегии.
Не надо путать опционы на бирже и бинарные опционы!
1. Введение в опционы
Опционный контракт (англ. «option») — это право купить/продать базовый актив в будущем по зафиксированной цене.
Самое важное в определении это слово «право», то есть никто не обязывает владельца контракта исполнять его.
На бирже представлено два типа опционов:
- Call (Кол) — фиксируется цена покупки в будущем;
- Put (пут) — фиксируется цена продажи в будущем;
Сам опцион представляет некий актив, который можно покупать и продавать в процессе торгов на секции срочного рынка. Здесь же торгуются фьючерсные контракты.
На Московской бирже в качестве базового актива опционов являются фьючерсы. Возможно в будущем будут базовых активом акции.
Каждый опцион имеет срок погашения. То есть он не торгуется вечно, как акции. В момент экспирации он либо сгорит, либо будет поставлен базовый контракт, если он в деньгах (в плюсе).
При этом эмиссию опционов никто не проводит. Каждый контракт образуют покупатели и продавцы самостоятельно. Биржа и брокеры следят за тем, что у участников сделки хватило денег на поставку.
Например, если купить опцион Call с ценой 1450 на индекс RTSI, то в любой момент владелец может осуществить поставку фьючерса на следующий день, даже если цена актива составляет 1800, 3000. Аналогично с продажей Put, но в данном случае будет поставка шортовой позиции.
- Что такое опционы на бирже простыми словами;
- Деривативы (производные финансовые инструменты);
2. Нюансы при торговле опционами — что надо знать новичку
Перед началом торговли стоит ознакомиться с нюансами и терминами опционов.
- Премия — цена за 1 опционный контракт. Она изменяется в зависимости от цены базового актива и срока экспирации. Чем ближе к дате погашения, тем меньше будет премия;
- Страйк (Strike price) — это цена исполнения. Обычно шаг составляет 2.5%. Например, 97.50, 100.00, 102.50, 105.00;
- Контракт — это количество единиц актива в одном опционе. Чаще всего в 1 лоте 100 единиц актива;
- Экспирация (Expiration Date) — это дата погашения опциона. В этот момент премия тех, кто удерживает его сгорит;
На сленге говорят:
- Опцион в деньгах — когда цена базового актива выше цены страйк для Call и наоборот, для Put (другими словами, держатель в плюсе);
- Опцион на деньгах — когда цена базового актива равна цене страйк;
- Опцион вне денег — когда цена базового актива ниже цены страйк для Call и наоборот, для Put;
Все опционы на Московской бирже:
- Поставочные (в день экспирации идёт поставка базового актива);
- Американские (поставляются в любой момент по запросу владельца);
- Маржируемые (в конце дня идёт перерасчёт гарантированного обеспечения ГО);
- На фьючерсные контракты. В качестве базового актива могут быть:
- Фондовые индексы;
- Валюта;
- Товары;
- Голубые фишки (фьючерсы на их акции);
Прибыль и убыток при торговле опционов происходит по принципу начисления/списания вариационной маржи. Расчёт (клиринг) происходит ежедневно в 19:00. Все операции совершаются через резервирование гарантийного обеспечения (ГО).
Фактически даётся кредитное плечо 1 к 7.
Время торговой сессии опционов на Московской бирже с 10:00 до 23:50, также как и весь срочный рынок.
Из чего складывается стоимость опциона
Теория говорит, что у опциона есть внутренняя и временная стоимость:
[Премия опциона] = [Внутренняя стоимость] + [Временная стоимость]
- Внутренняя стоимость — это разность текущей цены базового актива и страйк-ценой. Не может быть отрицательной;
- Временная стоимость — это фактически плата за возможность поставить опцион в любой момент. Сильно зависит от волатильности и неопределённости цены базового актива. Чем выше неопределённость, тем дороже временная стоимость опциона;
3. Как расшифровать код опционов
Напомним ещё раз, как выглядит название любого опциона на Московской бирже:
- C — код базового актива (сокращённый тикер из двух символов);
- P — цена страйк (поле может быть разной длины);
- K — тип расчёта (A — уплата премии, B — маржируемый);
- M — одновременно определяет месяц исполнения и тип опциона PUT/CALL;
- Y — год исполнения;
- W — признак недельного опциона;
Кодирование месяца исполнения (поле «M»)
| Январь | A | M |
| Февраль | B | N |
| Март | C | O |
| Апрель | D | P |
| Май | E | Q |
| Июнь | F | R |
| Июль | G | S |
| Август | H | T |
| Сентябрь | I | U |
| Октябрь | J | V |
| Ноябрь | K | W |
| Декабрь | L | X |
| 2020 | 0 |
| 2021 | 1 |
| 2022 | 2 |
| 2023 | 3 |
| 2024 | 4 |
| 2025 | 5 |
| 2026 | 6 |
| 2027 | 7 |
| 2028 | 8 |
| 2029 | 9 |
Например, сокращённая запись тикера SR28250BK1 (SR + 28 250 + B + K + 1) означает: опцион Call на Сбербанк с ценой 282.5 с исполнением в ноябре 2021.
4. Как начать торговать на опционах
Первым делом необходимо открыть брокерский счёт. Это можно сделать через российских брокеров.
Далеко не у всех брокеров есть доступ к секции на срочный рынок через мобильные приложения. Например, торговать опционами через мобильные приложения можно через брокеров:
- Финам (акция: тариф Free Trade торговля без комиссии навсегда)
- БКС Брокер
С помощью этих брокеров есть возможность вести торговлю даже через мобильные телефоны. В наличии есть всё финансовые инструменты на фондовой бирже.
Торговля опционами на бирже проходит на срочном рынке. Для совершения операций не нужен статус квалифицированного инвестора.
- Как торговать акциями на бирже;
- Как начать торговать на фондовой бирже;
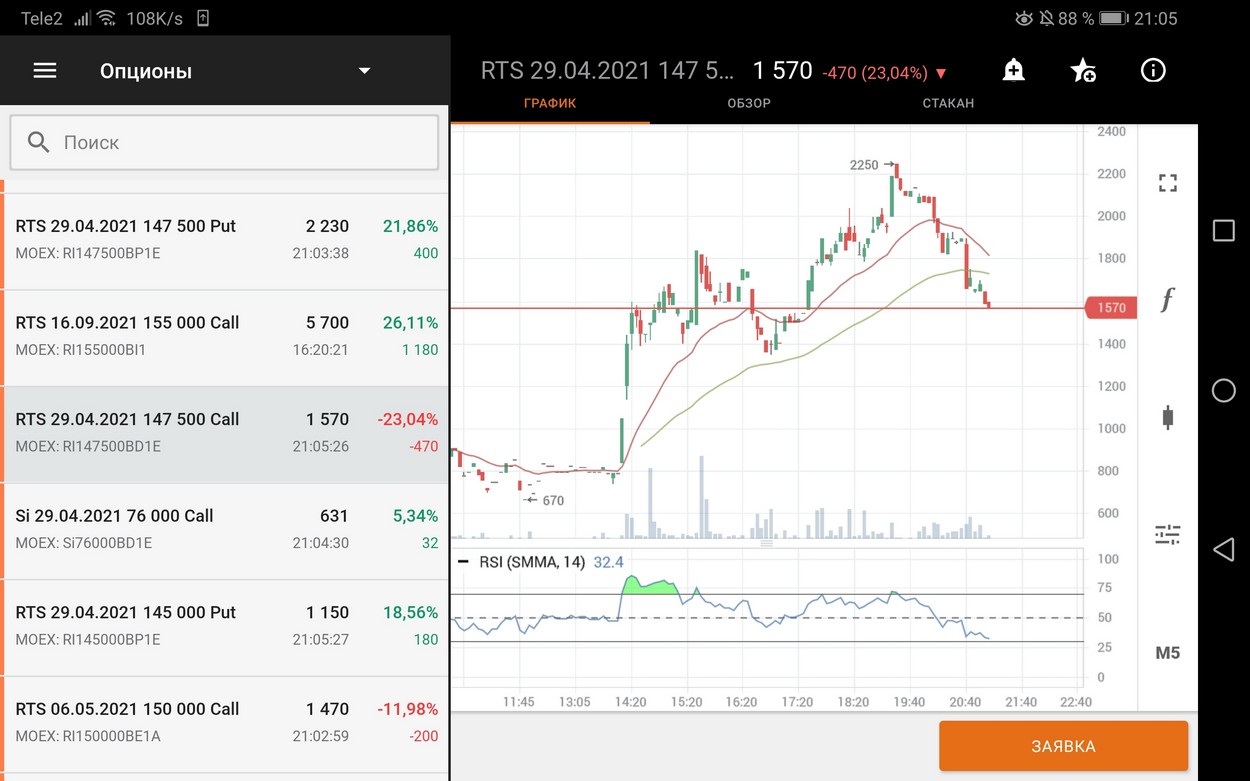
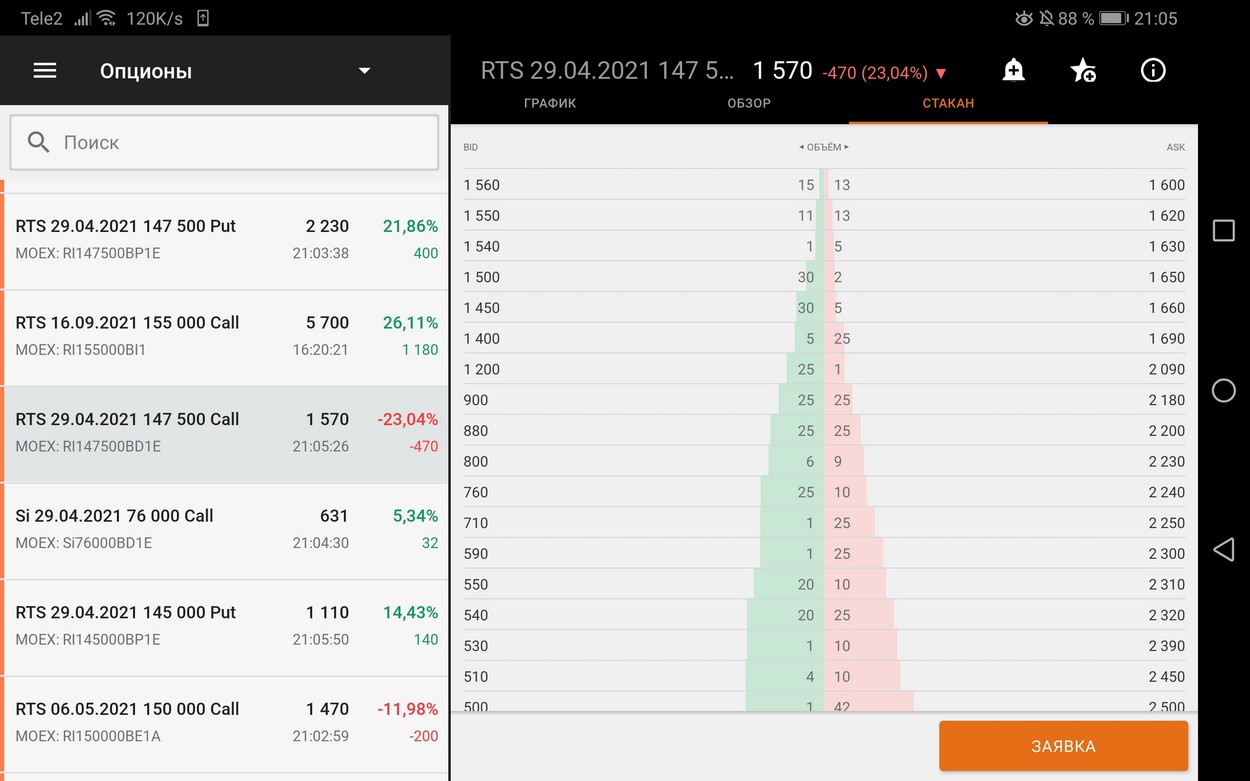
Вот как выглядит интерфейс мобильного приложения Финам трейд при покупке опционов на индекс RTSI:
Также интересный график самого индекса RTSI. Видно, как цена премии следуют за базисным активом:
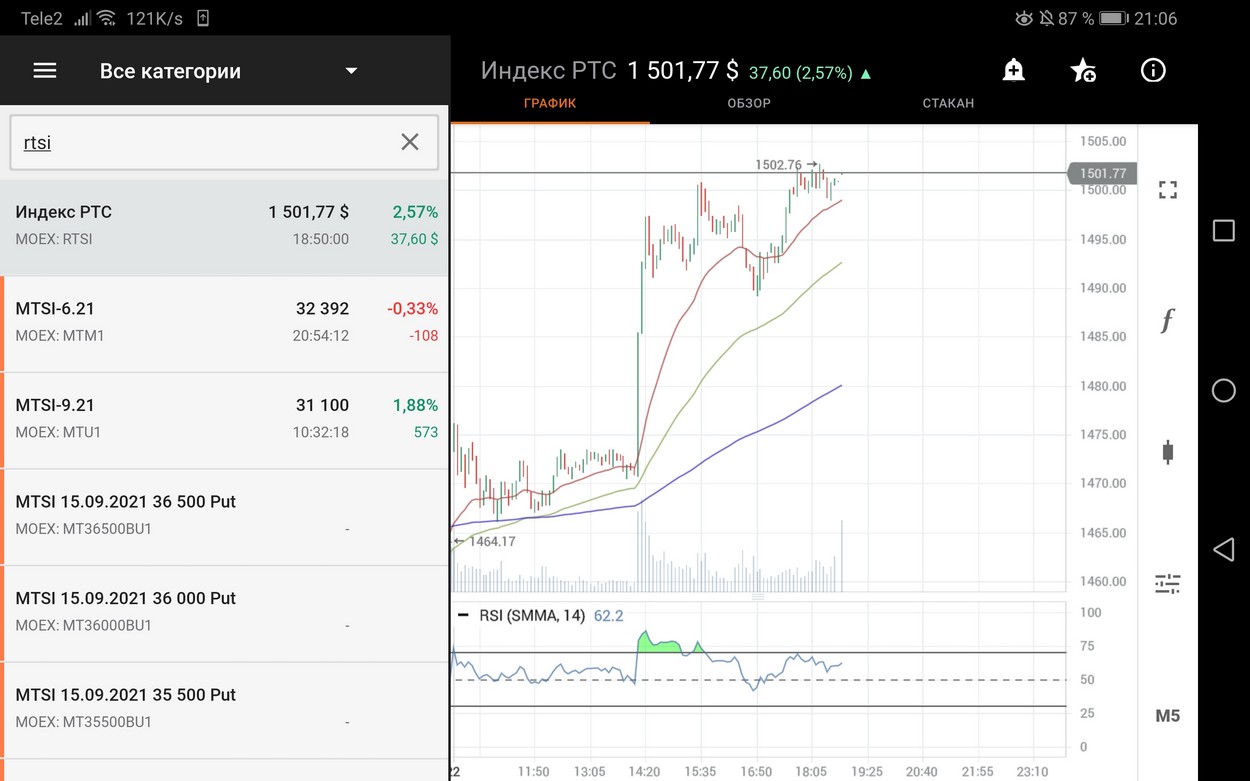
К сожалению, брокеры не хранят график истории опционами. Каждый день начинается с нового листа.
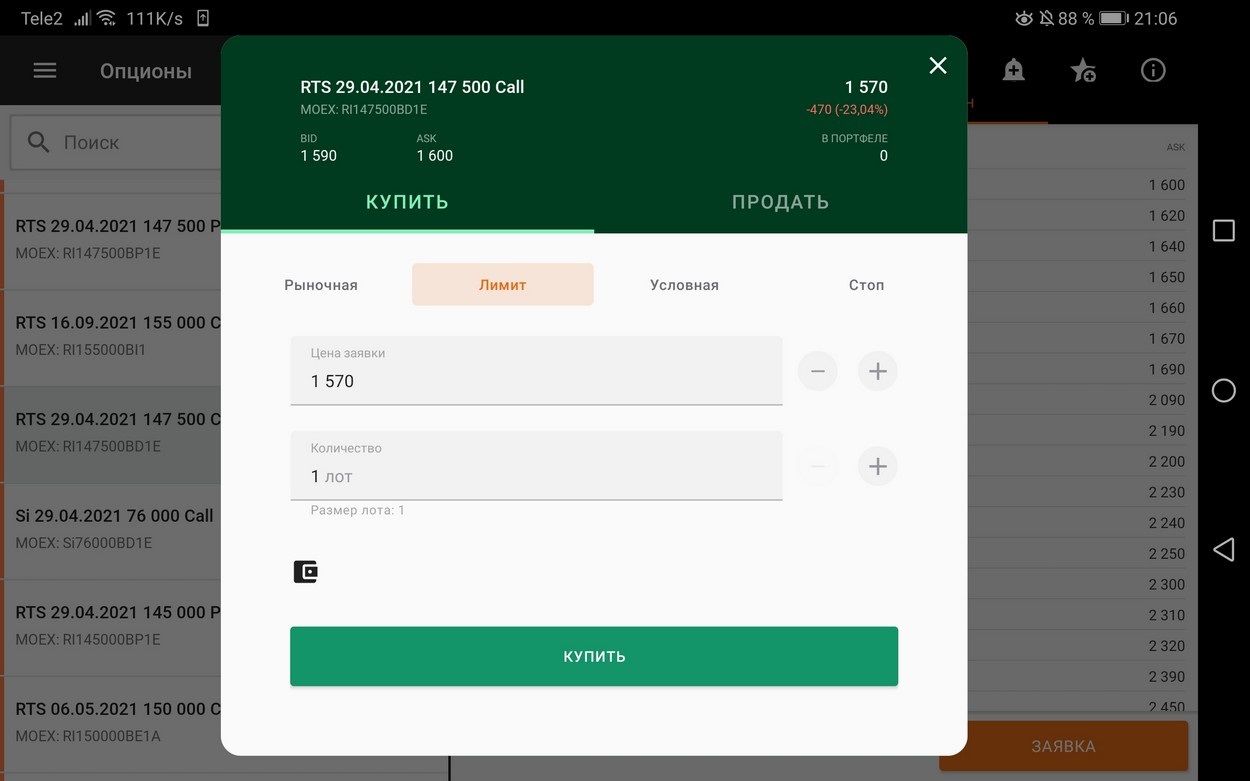
Интерфейс при выставлении заявки на покупку опциона:
5. Стратегии торговли на опционах — обзор популярных
В этой подборке стратегий для торговли опционами мы не будем рассматривать коэффициенты гамма, вега, тетта и дельта, поскольку это широкая тема для профессиональных участников. Мы освятим лишь базовые принципы торговли.
При построении стратегии можно воспользоваться специальными интерфейсами, которые позволят наглядно понять заработок в зависимости от цены опциона. Это нужно при построении сложных стратегий с покупкой нескольких разных контрактов.
Стратегия №1. Купить опцион Call
Самый простой способ заработать на опционах это просто купить контракт Call. Если цена базового актива вырастет, то стоимость опциона также вырастет. Трейдер сможет его продать и заработать на этом.
Если опциона в деньгах, то вторым вариантом является поставить фьючерсный контракт и продать уже его в плюсе.
Этот вариант хорош тем, что фондовый рынок склонен к росту, поэтому шансы на заработок очень большие.
Покупать Call лучше, когда рынок упал. Как правило, биржевые котировки стремятся вернутся к средним значениям, поэтому трейдер может неплохо заработать на отскоке.
Например, контракт на покупку фьючерсов на Сбербанк по цене 290 стоит 1000 рублей, экспирация через месяц. Текущая цена 289. Если цена подорожает, то трейдер заработает. К примеру, при цене Сбербанка 297, опцион может стоить уже 6500 рублей. То есть мы купили его по 1000 рублей, а продали по 6500 рублей.
Стратегия №2. Купить опцион Put
Противоположным вариантом является покупка опционов Put. Заработать можно на падении биржевых котировок.
Лучше покупать Put, когда рынок уже дорогой и намечается коррекция.
Также Put часто используется в качестве альтернативы для хеджирования риска падения всего рынка. Например, для российского инвестора самым простым вариантом снизить риски будет купить Put на индекс RTSI.
Например, рынок растёт, индекс RTSI 1500. Инвестор покупать опцион Put со страйком чуть ниже рынка (так премия меньше), пусть на цену 1450. Если произойдёт коррекция и индекс упадёт ниже 1450, то тогда появится хорошая прибыль, в замен минусу от лонговых позиций.
Стратегия №3. Купить одновременно опцион Call и Put
При возрастании волатильности опционы дорожают, поскольку повышается неопределённость. Все стремятся захеджировать риски.
Если рынок стабилен и не совершает резких движений, то можно купить недорого два опциона: Call и Put на одну цену страйк. Как только на рынке начнётся движение в любую сторону, то какой-то из контрактов резко подорожает в цене.
Главное, чтобы рынок совершил движение в какую-нибудь сторону. Если рынок будет и дальше флэтить, не будет резких движений, то трейдер потеряет на премии, которую он заплатил за два контракта.
Стратегия №4. Продажа стрэнгла
Опционная стратегия под названием «стрэнгл» (от англ. Strangle – «задушить», «задавить»). Идея в том, чтобы продать Call и Put на каком-то отдалении от текущей цены базового актива.
Например, текущая цена 100, трейдер продаёт Put со страйком 90 и Call со страйком 110. Что это даёт? Если к моменту экспирации цена базового актива не уйдёт ниже/выше 90-110, то он заработает две премии.
Риск этой стратегии в том, что если цена уйдёт за указанные границы страйк-цены, то потенциальный убыток может быть не ограничен.
Стратегия №5. Покупка стрэнгла
В протиWowес предыдущей стратегии торговли опционами существует вариант с покупкой стрэнгла. Трейдер заинтересован в том, что цена вышла за границы диапазонов его страйк цен.
Например, текущая цена 100, трейдер покупает Put со страйком 90 и Call со страйком 110. Если цена базового актива уйдёт ниже/выше цен 90-110, то он хорошо заработает.
При этом есть возможность заработать два раза. Например, цена со 100 поднялась до 112. Трейдер может зафиксировать прибыль, продав сильно подорожавший опционный контракт Call. После чего цена может упасть к 95. В этом случае уже опцион Put также подорожает и он его также может продать.
В этом плане у трейдера есть хорошая возможность заработать деньги. При этом эти опционы будут иметь не высокую премию.
Стратегия №6. Продажа Call и Put
Ранее мы в основном только покупали опционы, но ведь есть ещё один подход к торговле: продавать их и зарабатывать на премии. Ведь если опцион погашен не в деньгах, то тот, кто его продал забирает себе премию.
Но в данном случае риски потерять много денег очень высоки. Особенно это касается продажи Call опционов.
Такая стратегия хорошо подойдёт для тех, кто заинтересован купить базовый актив, но подешевле. Например, инвестор может продать опцион Call на 3 процента дешевле от текущей цены. Если цена опуститься, ему придётся купить актив на 3% дешевле, даже если цена на него упала на 10%. Но при этом, премию от опциона он также забирает себе, что ещё больше снизит его цену покупки.
- Стратегии покупки акций;
- Инвестиции в акции — что следует знать;
6. Плюсы и минусы торговли опционами
- Этот финансовый инструмент крайне волатильный;
- Для начала торговли не требуется крупная сумма денег;
- Опционы гораздо больше подходят для трейдинга, чем акции. Комиссия за торговый оборот мизерные, а заработать можно приличные деньги;
- Риск покупателя опционов ограничен платой за премию. Риск продавца опциона ничем не ограничен, поскольку стоимость базового актива может значительно измениться в неблагоприятном направлении;
- Для популярных инструментов есть большая ликвидность;
- Есть много возможностей и стратегий для заработка на опционах. Например, можно как просто зарабатывать, так и хеджировать риски;
- Самый сложный финансовый инструмент;
- Если зарабатывать на продаже опционов (получать премию), есть риски неограниченных потерь из-за сильного движения цены в неблагоприятную сторону;
Смотрите также видео «Как начать торговлю опционами? // Опционные стратегии»:
Источник: vsdelke.ru
Как работать с опционами на Московской бирже – теория и практика торговли

Опционы остаются самым гибким биржевым инструментом, что позволяет создать позиции с любым соотношением риска и прибыли. Входной порог невысок, уже с депозитом в 20-30 тыс. руб. можно комфортно работать, не нарушая правила манименеджмента. Сегодня подробнее разберемся в том, как торговать опционами на Московской бирже, какое ПО для этого понадобится и как выглядит непосредственно работа трейдера.
Самые выгодные активы для опционов
На Московской бирже торгуются десятки опционов. В роли базового актива выступают фьючерсные контракты на акции и биржевые индексы, если не разбираетесь в этом, поможет статья, что такое фьючерс. Но это обилие – иллюзия, в реальности подходящих для торговли инструментов не так много.
Опционная торговля – работа с волатильностью. Чтобы получать прибыль, график базового актива (БА) должен двигаться, а не стоять на месте. Можно составить синтетические позиции, которые и при слабой волатильности дают прибыль, но хорошие движения все же дают больший профит.
При выборе опциона ориентируйтесь на популярность соответствующего фьючерса. Чем выше по нему активность, тем лучше. В зависимости от этого рекомендую:
- Опционы на фьючерсы на индекс РТС и USDRUB. Это лидеры по ликвидности, обязательно включайте их в перечень торгуемых инструментов. Коды БА – Ri и Si.
- Несколько менее популярны нефть, EURRUB и индекс самой Московской биржи, коды БА – BR, Eu и MIX соответственно.
- Из акций рекомендую ограничиться голубыми фишками российского рынка, работайте с опционами на фьючерсы на бумаги Газпрома (GZ), Сбербанка (SR).
Для начала работы 7 актиWow достаточно. По остальным также можно работать, но уже с большими экспирациями, низкая волатильность может стать проблемой. Если пока слабо владеете теоретической базой, прочтите пост, что такое опционы. В нём акцент сделан на принципе работы этого инструмента.
Можете самостоятельно убедиться в популярности перечисленных актиWow. Московская биржа приводит собственную статистику по проторгованным объемам (фьючерсным и опционным). Видно, что по РТС заключается на порядок больше сделок, та же ситуация с акциями Газпрома и Сбербанка.

То же наблюдаем и по валютным парам, лидирует USD/RUB.

Как заключить сделку через QUIK
Новичков эта платформа смущает непривычным внешним видом. Приходится вручную настраивать расположение всех элементов, нужных для торговли. Сначала коротко остановимся на том, как быстро настроить Квик для торговли опционами, а позже перейдем непосредственно к работе.
Настройка QUIK для работы с опционами
- Таблица текущих торгов, добавляется через вкладку «Создать окно». Для примера выберем только 1 сентябрьский опцион на фьючерс на индекс РТС. Из параметров можно ограничиться ценой последней сделки и закрытия, а также изменение стоимости контракта в % от Close.
- Стакан и непосредственно график цены.
- Доскаопционов, здесь дублируется та же информация, что и на сайте ММВБ, но без задержек. Удобнее иметь ее под рукой, а не переключаться постоянно между терминалом и Московской биржей.
Для добавления доски опционов:
- Перейдите в раздел «Создать окно» и в нижней части меню выберите пункт «Все типы» либо просто нажмите F7.

- В открывшемся меню в строке поиска введите «Доска опционов» и выберите ее.

- Далее задаются параметры доски опционов и информация, которая будет в ней отображаться. Можно ограничиться параметрами, установленными в настройках по умолчанию. График вызывается двойным щелчком правой кнопкой мыши по нужному страйку.
Настройка QUIK на этом завершена. В итоге должны получить примерно такой вид рабочего стола, как на рисунке ниже. Как вариант можно добавить 2 таблицы текущих торгов для Путов и Коллов. Есть в Квике и функция привязки стакана и графика к ней, что делает работу более удобной. Но это необязательно, можно вручную открывать стакан и график.

Заключение сделки
Для входа в рынок:

- Двойным щелчком нажмите в стакане на интересующую вас цену.
- В открывшемся окне задайтецену1 опциона и объем сделки в контрактах, а также выберите направление торговли. Автоматически рассчитывается максимально возможный объем позиции, исходя из текущего гарантийного обеспечения и направления торговли (ГО для покупки и продажи не совпадает). Если не хотите работать лимитными ордерами, отметьте пункт «Рыночная», и терминал сам оформит заявку по текущей цене.
- В дополнительном меню можно изменить условие исполнения. По умолчанию заявка сразу отправляется в общий список и, если есть контрагент, удовлетворяется. Можно выбрать вариант «Снять остаток» или «Немедленно или отклонить». Последний вариант означает, что заявка либо будет мгновенно исполнена, либо удалится. ГО – это та сумма, которую брокер заблокирует на счете, а цена – деньги, которые трейдер готов отдать продавцу.
Технически торговля опционами в QUIK не отличается от работы с фьючерсами и другими инструментами. После входа в рынок ежедневно пересчитывается вариационная маржа.
В таблице сделок можно посмотреть историю торговли. Здесь отображается информация по входам в рынок.

В таблице «Позиции по клиентским счетам» отображаются показатели по сделкам. В частности, вариационная маржа, пересчитывающаяся каждый день. Также сделки и их направление приводятся на ценовом графике.

При торговле рекомендую учитывать распределение заявок в стакане. Если захотите купить большой объем за 1 раз, можете выбрать всю ликвидность на ближайших ценовых уровнях и в итоге получить не лучшую стоимость исполнения заявки.
Пример расчёта
Предположим, нужно купить 100 Коллов опционов на фьючерс на РТС. При таком варианте стакана, как на рисунке ниже, ликвидность будет выбрана сразу на нескольких уровнях. Сначала покупатель приобретет 8 контрактов по цене 4590 руб., потом 25 – за 4630 каждый, и так до тех пор, пока не наберется 100 опционов. За счет крупной сделки будет полностью удовлетворено предложение на уровнях 4590—4990 и частично на 5000.
В этом примере в доске опционов цена покупки указывается равной 4590 руб. Но при таком сценарии усредненная стоимость исполнения заявки окажется равной 4688,30 руб. Могут быть и более невыгодные варианты.

Также не рекомендую при торговле лимитными ордерами указывать цены, сильно отличающиеся от того, что видите в стакане. Предположим, развивается восходящий тренд по индексу РТС, минимальная стоимость опционного контракта Колл – 4590 руб. Покупатель хочет сэкономить и выставляет лимитный ордер в районе 4000 руб.
Его заявка будет принята, но вероятность того, что она исполнится, невелика. В итоге из-за желания сэкономить можете упустить точку входа.
Если трейдер дотянет до экспирации контракта, то получит на счет соответствующий фьючерс. Но так как работа с опционами ведется с целью заработка на спекулятивных операциях, в этом нет смысла.
Начать торговать через БКС
Подавляющее большинство трейдеров закрывают позиции досрочно. В случае с опционной торговлей закрытие означает фиксацию текущей прибыли. То есть, если покупали 1 опцион Call, то для закрытия позиции нужно продать такой же объем с той же экспирацией. Пошагово процесс описывать смысла нет – этапы те же, что и при входе в рынок.
На ММВБ торгуются американские опционы, это значит, что их можно исполнять досрочно. Трейдер может позвонить брокеру и оставить соответствующую заявку. В вечерний клиринг опционный контракт будет исполнен – этот метод также подходит для выхода из рынка. Может использоваться, например, когда стакан пуст.
Риск-менеджмент в опционной торговле
Напомню возможные варианты развития событий по сделкам с опционами:

- ЦенаБА идет в сторону, выгодную покупателю контракта. Он либо исполняет его, либо закрывает досрочно (за счет встречной позиции). Потери равны премии, но прибыль за счет роста стоимости БА перекрывают их.
- БА идет в направлении, невыгодном для покупателя. Контракт можно не исполнять после экспирации, убытки ограничены премией или стоимостью опциона.
- С точки зрения потенциальных потерь продавцы Путов и Коллов находятся в более невыгодном положении так как в теории их убытокне ограничен. Стоимость БА может меняться в любом диапазоне, страйки могут быть даже отрицательными. При неблагоприятном стечении обстоятельств можно не только обнулить депозит, но и заиметь долг перед брокером. Речь идет о непокрытых продажах, когда базового актива у продавца нет.
Пример расчёта
Например, при покупке Колла со страйком 130 000 премия (стоимость опциона) составляет 4590 руб. за контракт, в Квике эти данные указаны в столбце «Предложение Call». Потери в худшем случае не превысят 4590 руб.
В момент входа в рынок:

- При покупке блокируется ГО в размере 6856,83 руб.
- При продаже – ГО растет.
Подбирая минимальный капитал, учитывайте именно гарантийное обеспечение. Оно может возрастать, поэтому нужен запас прочности депозита. В целом, РТС довольно дорогой инструмент, опционы на фьючерсы на акции обойдутся дешевле. Для старта рекомендую как минимум 20-30 тыс. рублей и аккуратную работу с минимальными объемами.
Что касается убытка, то, если видите, что прогноз неверен, зафиксируйте текущую ситуацию, открыв обратную позицию. Можете наметить для себя положение «виртуального стопа» и фиксировать убыток вручную. Например, при пробое уровня или прохождении определенного расстояния в пунктах.
Снижение рисков в опционной торговле
При работе на ФОРТС и продаже непокрытых опционов обязательна страховка таких позиций. Без этого рискуете попасть на неудачное изменение цены базового актива и потерять как минимум весь капитал.
При покупке опционов такого требования нет, но и здесь есть методы снижения рисков. Иногда удается сделать портфель безрисковым с небольшой доходностью. Ниже разберем несколько примеров повышения надежности торговли. Подробнее о тактике работы с этими инструментами рассказывает пост про анализ и стратегии опционов, сейчас ограничимся разбором нескольких тактик снижения риска при продаже непокрытых контрактов:
- Sell Strangle. Методика подразумевает продажу Колла и Пута с одной датой истечения, но разными страйками. Strike Колла выше, чем у Пута, это обязательное условие, иначе смысл конструкции теряется. В итоге получаем прогнозируемый риск портфеля и диапазон цен базового актива, при которых торговля окажется как минимум не убыточной.

- Sell Straddle. Тактика напоминает предыдущую, но здесь совпадают не только даты экспирации, но и страйк. За счет этого несколько меняется форма кривой изменения стоимости портфеля в зависимости от цены исполнения. В отличие от продажи Стрэнгла, здесь нет плато в верхней части.

- Sell Butterfly. Более сложная конструкций, но риск в отличие от 2 предыдущих подходов не безразмерен, нет вероятности слить депозит. Даже при работе с минимальным объемом придется иметь дело как минимум с 4 контрактами. Если депозит небольшой и работаете, например, с Ri, капитала может не хватить для продажи бабочки. Есть 2 способа построения этой модели – с использованием только Путов или Коллов, а также с применением обоих типов контрактов. В последнем случае используется комбинация продажи Straddle и приобретения Strangle. За счет бабочки выделяется диапазон страйков, когда портфель позиций будет убыточным (потери ограничены), в остальное время получаем фиксированный профит.

- Sell Condor. Подход похож на бабочку с тем отличием, что на кривой должны получить плато вместо пика. Как и в предыдущем примере строится и с использованием только Коллов/Путов, и с разными типами контрактов.

Если продавать без страховки, то убыток будет нарастать по мере изменения стоимости базового актива. На рисунке ниже – кривая изменения результата при продаже непокрытого Колла на фьючерс на индекс РТС.
Обратите внимание на правую часть графика, нет ограничителя убытка. Новички именно так и сливают депозиты, открывают позиции, не ожидая резкого движения графика БА, и теряют весь капитал за 1 сделку.

Какие стратегии использовать в торговле
В опционной торговле применимы стандартные приемы, но есть и специфические подходы. К типовым методикам я отношу:

- Графические и свечные паттерны, графанализ. Точки входа можно определять, например, с помощью уровней поддержки и сопротивления. Работают трендовые линии, ценовые каналы, свечные модели.
- Индикаторный анализ. Те же скользящие средние, инструменты из группы осцилляторов могут давать неплохие точки входа.
Возможна торговля от маржинальных уровней. Они рассчитываются для каждого опциона и выступают в роли ориентиров для крупных игроков. В районе уровней особенно часто формируются развороты.
Начать торговать через БКС
Методики работы с одной датой экспирации
Выше мы уже рассмотрели ряд стратегий, в которых акцент делался на снижение риска и контроль убытков. Сейчас дополню этот перечень рядом простых методик:
- На бычьем рынке хорошо себя показывает бычий колл спред. Работа ведется с Call контрактами, один покупается (его страйк ниже), второй – продается. Если стоимость базового актива растет, увеличивается и прибыль. Но за счет того, что в конструкции присутствует продажа Колла, то в определенный момент времени рост профита прекращается. В этом недостаток стратегии: если восходящее движение окажется сильным, прибыль будет сравнительно небольшой.

- Простая покупка Пута или Колла. Здесь все просто – если направление движения БА спрогнозировано верно, прибыль растет. Если нет – теряется премия или стоимость опциона.
- Strap. Если в прочих методиках конструкции были симметричными, то в Стрэпе подход иной – покупается 1 Пут + 2 Колла. Истекать контракты должны в одно и то же время, по страйкам ограничений нет, могут совпадать, но это необязательно. Стратегия любопытна тем, что после определенного момента за счет наличия в портфеле 2 Коллов резко начинает увеличиваться прибыль. Strap хорош в ситуациях, когда вероятен резкий рост базового актива, а Put здесь выполняет роль подстраховки.

- Strip. Это прямая противоположность Стрэпа. Ставка сделана на то, что цена базового актива будет уменьшаться. Покупается 2 Пута, а 1 Call выступает в роли предохранителя, если БО все же начнет расти. По мере уменьшения цены БА резко увеличивается прибыль.

Перечисленные выше торговые методики использовали контракты с одной датой экспирации, но разными страйками.
Методика работы с календарным спредом
Есть и зеркальный подход – торгуются календарные спреды. Пример:
- Продается Пут с экспирацией, например, в сентябре.
- Приобретается тот же контракт, но с истечением через месяц. Страйк один и тот же.
- В итоге ближе к экспирации первого контракта начинает сказываться временной распад. Ждать истечения не нужно, ближе к этой дате сделка на продажу закрывается встречной позицией.
- Параллельно избавляемся и от второй сделки.
В этой схеме заработок идет на временной стоимости опционов. В нормальных условиях по 2-й позиции будет сохраняться временная стоимость, она и составит прибыль трейдера.
Какого брокера выбрать для работы с опционами
Из российских компаний с местной регуляцией я отдаю предпочтение БКС. Брокер работает не первый год, масса тарифных планов. Если решите помимо опционов работать и на других рынках, то проблемой это не станет. Если интересуетесь, например, инвестированием в ценные бумаги, полезной будет статья, как новичку инвестировать в акции.
Из компаний с офшорной регистрацией внимания заслуживает Just2Trade. Для опционов здесь установлен довольно высокий входной порог, но остальные условия неплохие.
Компания
Источник: guide-investor.com