
ОФЗ являются самыми востребованными и ликвидными долговыми ценными бумагами на российском рынке облигаций. Они характеризуются как самые надёжные и устойчивые. К ним проявляют большой интерес крупные зарубежные инвесторы и фонды.
В этой статье мы подробно рассмотрим рынок гособлигаций:
- Какие бывают выпуски ОФЗ;
- В чём особенности этого вида облигаций;
- Можно ли их купить физическим лицам;
1. ОФЗ — что это такое простыми словами
ОФЗ (расшифровка: облигации федерального займа) — это долговые ценные бумаги, выпущенные Министерством финансов РФ для покрытия бюджетных расходов. Ещё их называют «гособлигации» или «государственными облигациями». Выпускаются с 1995 г. в рублях (реже в долларах).
Фактически ОФЗ являются обычными облигациями, выпущенными Минфином РФ. Считаются самыми надёжными ценными бумагами в России, поскольку они обеспечены государством. Если государство откажется платить номинал или купон, то сразу наступает технический дефолт по этому выпуску.
Как зарабатывать деньги на облигациях? 2 стратегии заработка на облигациях
Примечание
Иногда гособлигации Минфина просто называют «Россия».
Каждая облигация федерального займа обладает уникальным государственным регистрационным кодом. Номинал равен 1000 рублей. Минфин регулярно выпускает новые выпуски на десятки миллиардов рублей. Все выпуски не предусматривают досрочную оферту.
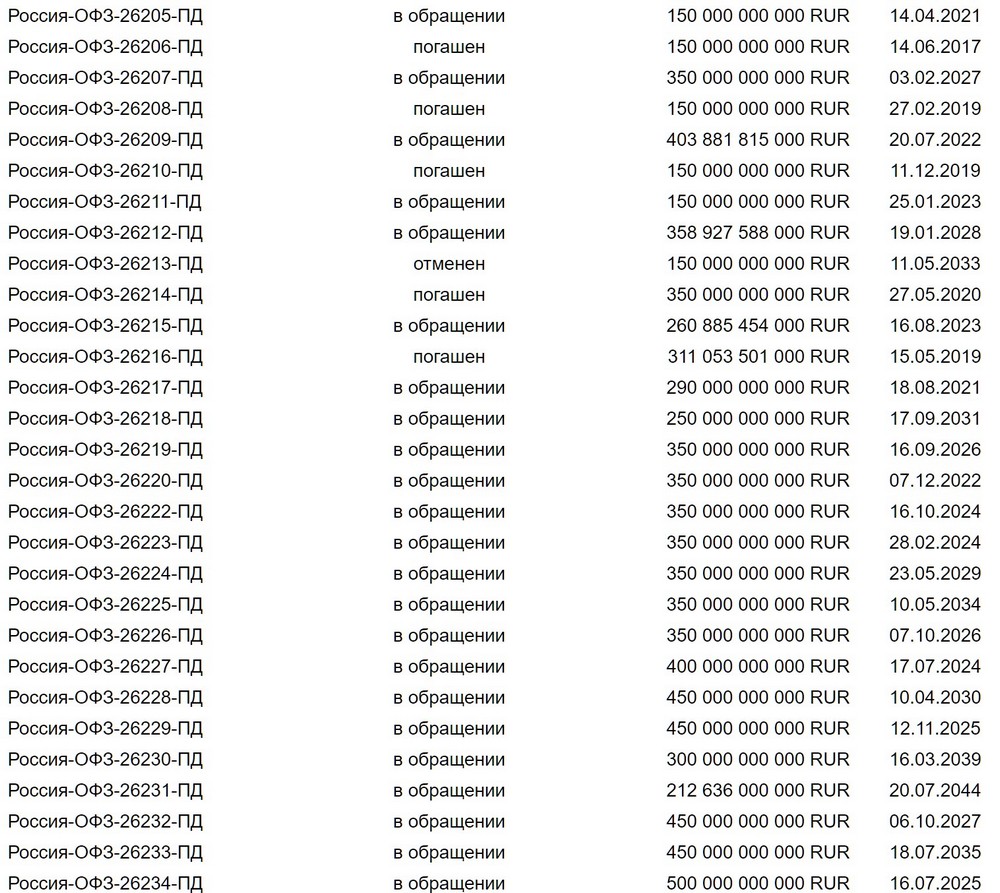
Для государства ОФЗ являются отличным решением для перекрытия бюджетного дефицита. При этом этот способ кредитования за счёт привлечения денег от инвесторов является самым дешёвым. Для граждан этот способ также выгоден тем, что ставка дохода выше, чем у банковских депозитов, а надёжность выше.
До 1998 г. выпускались ГКО (государственные краткосрочные обязательства). По этим ценным бумагам давалась колоссальная доходность 50% и даже 100% годовых. Новые выпуски выпускались и за счёт этих денег платили проценты по старым. Такая схема была финансовой пирамидой, но обычные граждане всё равно вкладывали деньги. Но всё резко прервалось в августе 1998 г., тогда был объявлен дефолт по ГКО.
ОФЗ является внутренним долгом. Если долг за пределами страны, то это внешний долг государства.
2. Доходность по ОФЗ — сколько можно заработать
Доходность по ОФЗ напрямую зависит от текущей ставки рефинансирования ЦБ РФ. Если ключевая ставка растёт, то новые выпуски имеют более высокую доходность. Обычно процентная ставка по облигациям федерального займа чуть ниже ставки рефинансирования.
Если сравнивать процентную ставку ОФЗ с банковскими вкладами, то они имеют практически одинаковую доходность (± 2%). При этом в разные промежутки времени выгодность одних, сменяется другими.
ОФЗ являются прямым отражением текущей ситуации в экономике страны и дальнейших ожиданий инвесторов. Гособлигации отражают доходность «безрисковой кривой» или по-другому «кривой доходности». Это доходность, которую можно получить с минимальными рисками.
Например, стоимость гособлигаций в ходе торгов на фондовой бирже повышается. Это отражает ожидание инвесторов о понижении ставки рефинансирования ЦБ. Если цена наоборот, падает, то это признак неблагоприятной ситуации в экономике, готовящейся повышенной инфляции, понижения курса национальной валюты или рецессии.
Сколько можно заработать на ОФЗ? Поскольку это самый надёжный финансовый инструмент, то и заработок по нему самый скромный. Как мы отметили выше, инвесторы могут рассчитывать только на доходность равную ставке рефинансирования.
3. Виды облигации федерального займа (ОФЗ)
Минфин РФ выпускает следующие виды ОФЗ:
- ОФЗ-ПД (фиксированная купонная ставка). Постоянная ставка на весь срок действия ценной бумаги. Инвесторы могут точно прогнозировать свою доходность на большие промежутки времени. Один из самых популярных видов ОФЗ.
- ОФЗ-ПК (переменная купонная ставка). Каждые полгода купонная ставка изменяется в соответствии со ставкой RUONIA (среднее значение доходности по облигациям за последние полгода) плюс фиксированная премия. В связи с этим невозможно точно рассчитать сумму заработка за будущий период, поскольку эта сумма будет напрямую зависеть от изменений RUONIA.
- ОФЗ-ИН (индексируемый номинал). Каждый месяц номинал облигации индексируется в соответствии с индексом цен в РФ. На него начисляется незначительный купонный доход 1-2%.
- ОФЗ-АН (амортизация долга). Периодически погашается сумма долга. Подробнее про этот принцип можно прочитать: амортизация облигации.
- ОФЗ-ФД (номинал может варьироваться от 10 до 1000 рублей).
- ОФЗ-Н (облигации федерального займа для населения). Появились в апреле 2017 году. Приобрести их можно в Сбербанке и ВТБ. Правда, они больше напоминают вклад, чем облигации, поскольку при продаже ранее срока погашения теряется накопленный купонный доход (НКД).
Квазигосударственные облигации — это долговые ценные бумаги выпускаемые предприятиями и организациями, контрольный пакет акций которых принадлежит государству.
По сроку погашения ОФЗ делят на:
- Краткосрочные (до года);
- Среднесрочные (от года до 5 лет);
- Долгосрочные (свыше 5 лет);
Аналогично гособлигации США (трежерис) в зависимости от срока обращения имеют разные названия:
- Краткосрочные казначейские векселя (Bills);
- Среднесрочные казначейские облигации (Notes);
- Долгосрочные казначейские облигации (Bonds);
- Казначейские защищённые от инфляции облигации (TIPS);
На российском долговом рынке не приняты такие названия.
4. Как и где купить облигации ОФЗ физическому лицу — 4 шага
Обращаются ОФЗ на Московской бирже в секции «облигации». Помимо этого, крупные сделки могут совершаться на внебиржевом рынке напрямую между банками и инвестиционными фондами. Для физического лица подобные сделки закрыты. Им можно торговать ОФЗ только через фондовую биржу.
Купить ОФЗ может как любой житель России, так и любые иностранные инвесторы. Доля нерезидентов на ОФЗ составляет около 20% по состоянию на апрель 2021 г.
Рассмотрим пошаговую инструкцию как купить гособлигации физическим лицам.
Шаг 1. Регистрация у брокера
Доступ к торгам на Московскую биржу для физических лиц возможен лишь через брокерские компании. На рынке можно найти не один десяток брокеров. Советую работать с лучшими из них:
- Финам (акция: тариф Free Trade торговля без комиссии навсегда)
- БКС Брокер
У них самые лучшие торговые условия, минимальные комиссии на торговый оборот. Бесплатные пополнения и снятия. В наличии представлены все финансовые инструменты на бирже, есть доступ к иностранным акциям, представлены офисы по всей России.
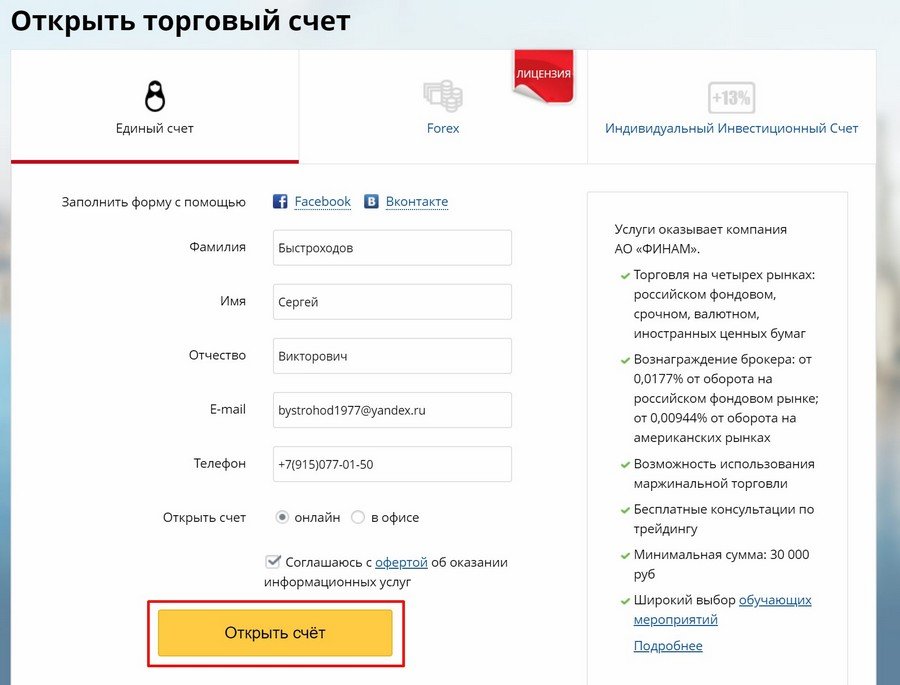
Так выглядит форма регистрации у брокера:
- Как выбрать брокера для фондовой биржи;
- Какого брокера выбрать для торговли на бирже;
Шаг 2. Открытие торгового счёта
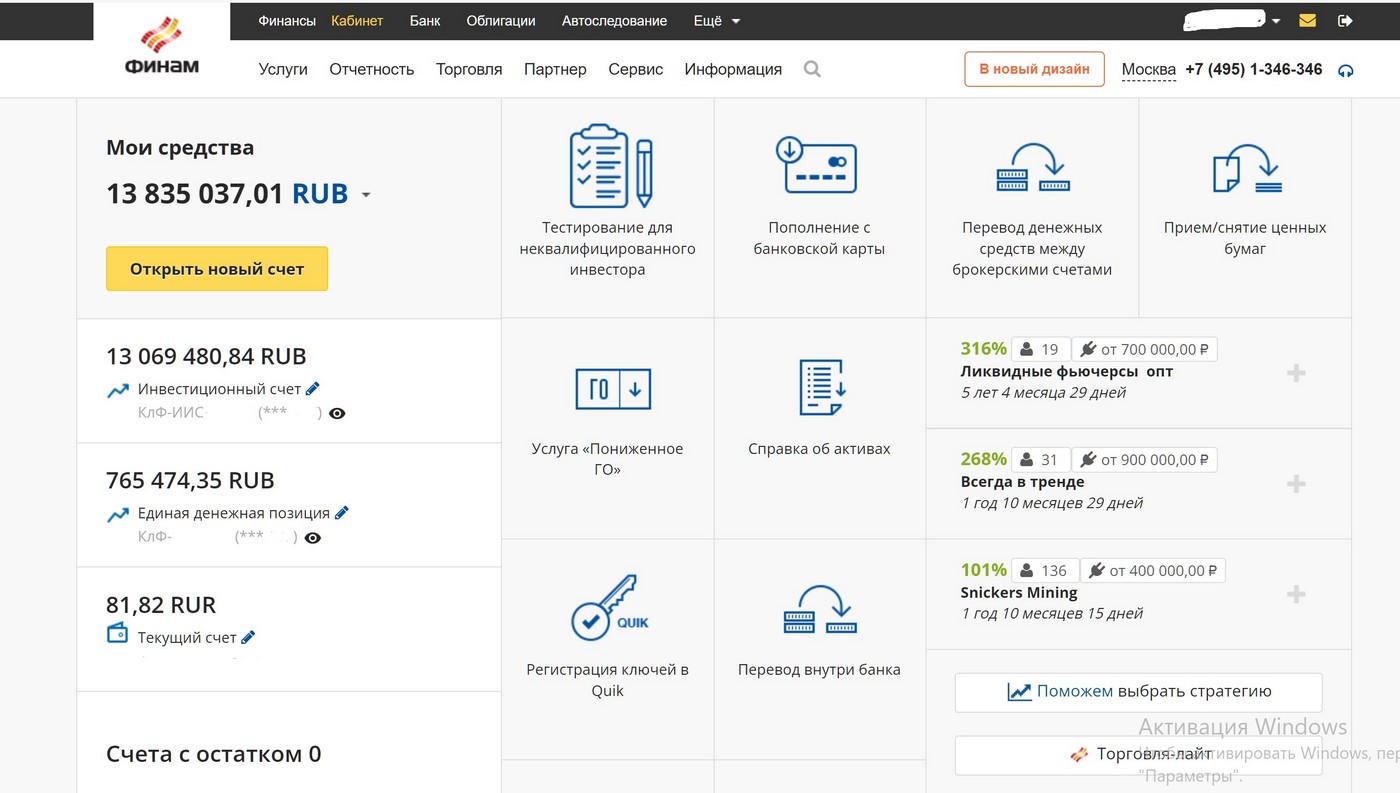
Для участия в торгах необходимо открыть брокерский счёт. В личном кабинете брокера нажмите на ссылку «Открыть новый договор»:
После чего нужно выбрать тип счёта:
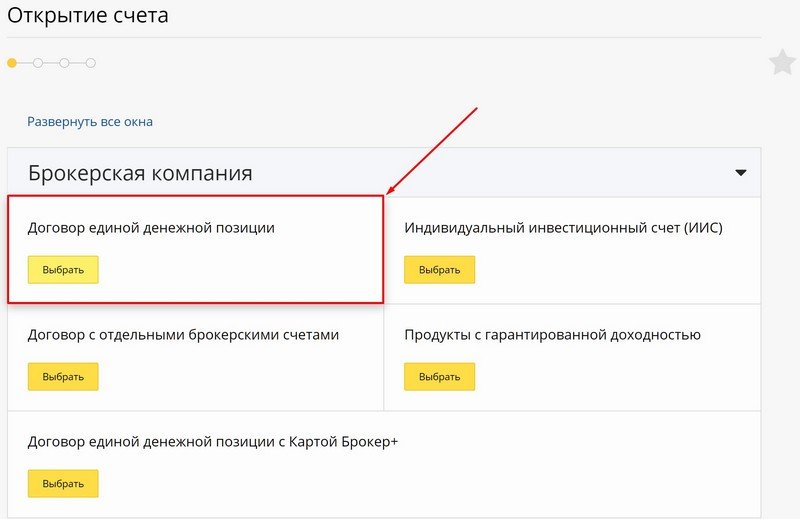
Есть несколько типов счётов. На любом из них можно совершать операции, отличия лишь в условиях. Например, в ЕДП (единая денежная позиция) сразу на одном счёте есть доступ к покупке акций, облигаций, валюты, фьючерсов, товаров — что очень удобно.
Рекомендую открыть счёт ИИС, который позволяет получать налоговые вычеты с суммы пополнения. Максимальная сумма вычета на взнос за один год составляет 52 тыс. рублей. Для этого нужно пополнить брокерский счёт на 400 тыс. рублей. Единственным условием является срок сущестWowания от 3 лет (имеется в виду от даты открытия, а не пополнения).
ИИС бесплатен и не требует никаких затрат, его можно не пополнять сразу. Поэтому советую открыть его просто на будущее, чтобы срок в 3 года начал уже идти. Более подробно про это читайте в статьях:
- Инструкция как получить налоговый вычет по ИИС;
- ИИС — ответы на вопросы;
- Что лучше ИИС или брокерский счёт;
Шаг 3. Пополнение торгового счёта
После открытия счёта его можно пополнить в любое время. Обслуживание брокерского счёта с нулевым балансом бесплатное.
Пополнение брокерского счёта не облагается никакими комиссиями: сколько положили, столько и будет на нём.
Способов пополнения множество. Например, можно пополнить счёт наличными через банк брокера (это удобно для жителей Москвы и Подмосковья). Если банк находится на большом отдалении или нет возможности приехать, то можно перевести средства безналичным переводом.
Межбанковский перевод без комиссий
Удобно переводить деньги на биржу безналичным переводом через дебетовую карту Тинькофф. Межбанковские переводы проводятся без комиссии. Пополнить карту Тинькофф можно также без комиссии.
Карта бесплатная в обслуживании, на остаток начисляются проценты (7,0%), кэшбэк на все покупки. В целом очень удобная карта, более подробно читайте: обзор про карту Тинькофф.
Шаг 4. Покупка ОФЗ
Для доступа к торгам брокер предоставит доступ к торговым терминалам (Quik для компьютера и приложение для смартфонов). Через эти терминалы можно будет осуществлять торговые операции на бирже во время торговых сессий. Торговля ОФЗ проходит по будням в основную торговую сессию с 10:00 до 18:40.
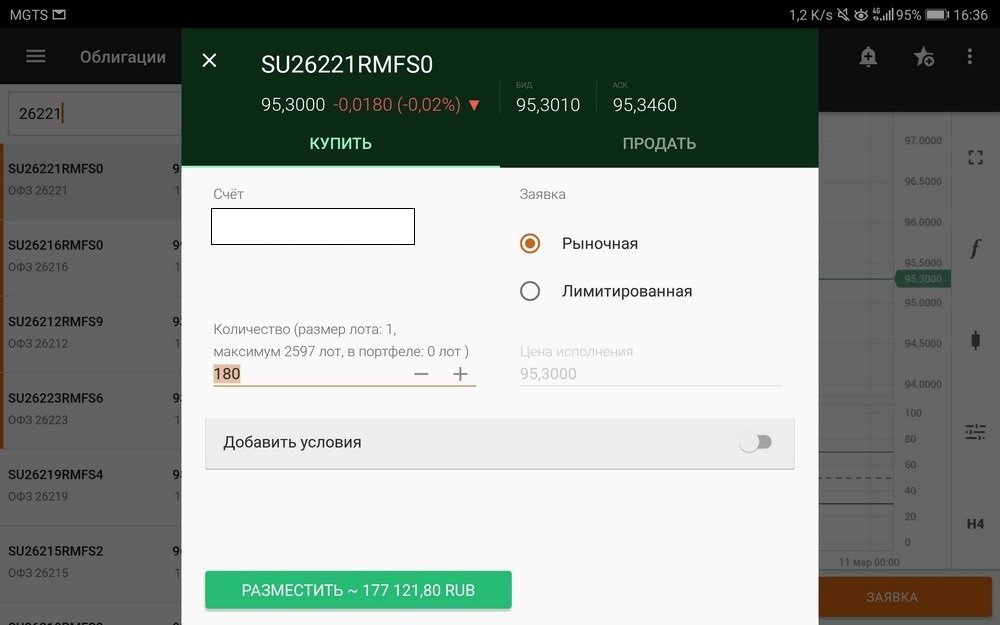
Например, так выглядит интерфейс при покупке ОФЗ через приложение «Финам Трейд» (брокер Finam):
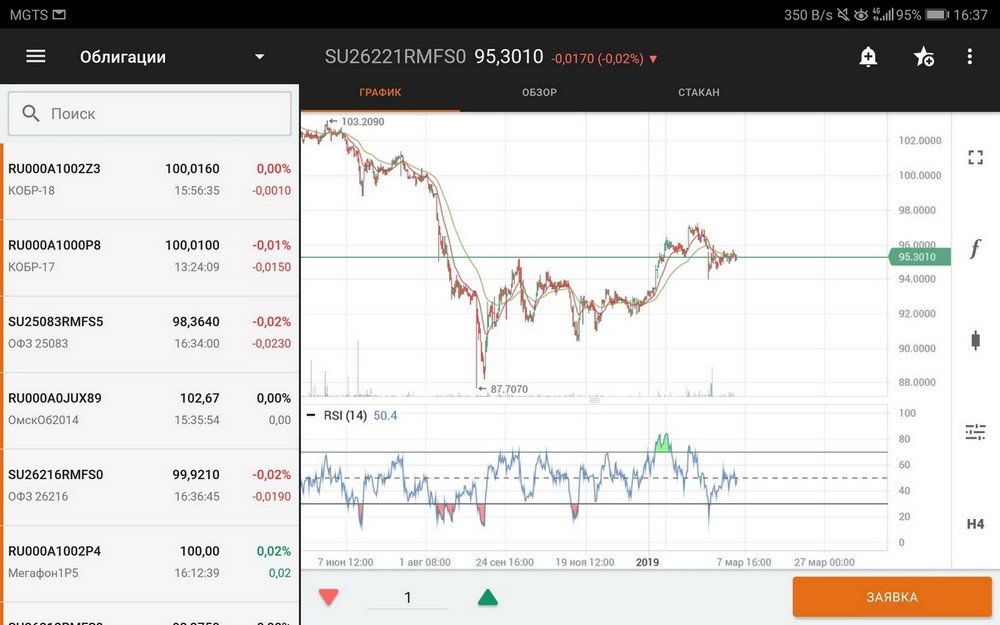
В приложении есть удобная возможность просмотреть текущий график торгов:
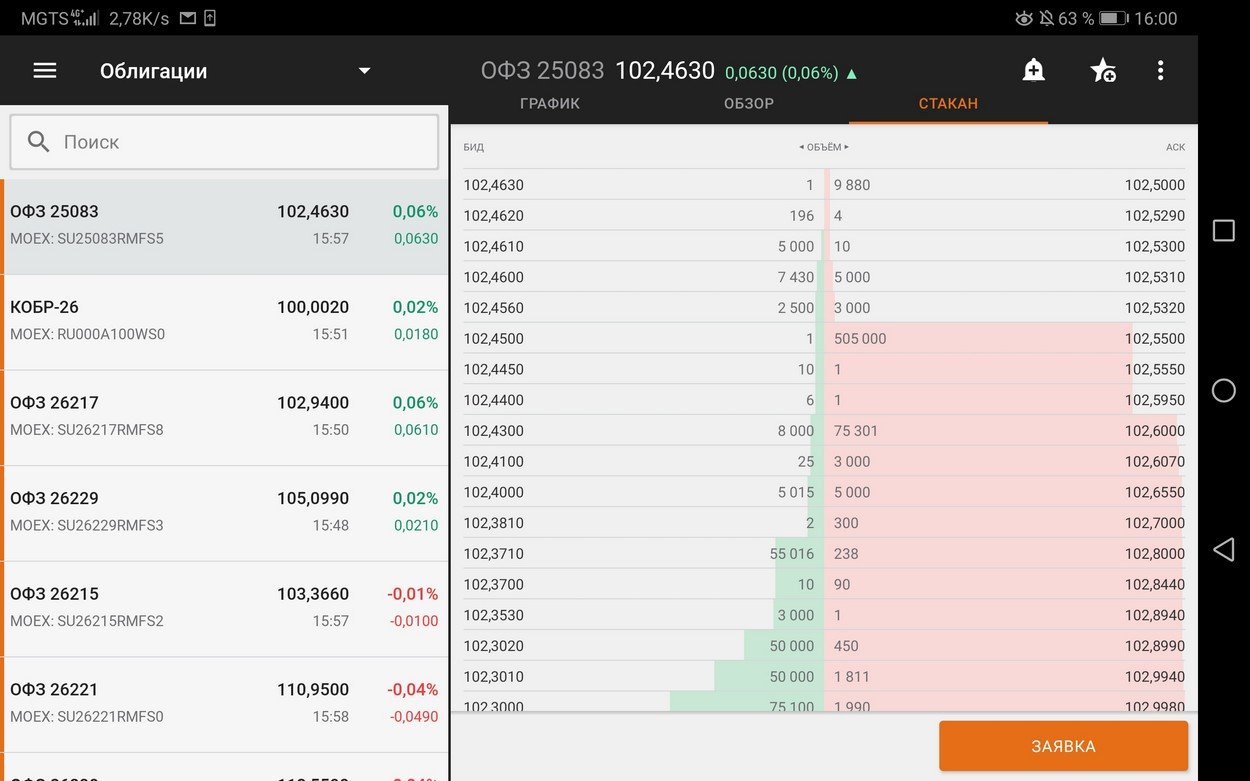
В приложении Финам трейд можно просматривать биржевой стакан:
Более подробно про торговлю облигациями читайте в статьях:
- Как купить облигации физическому лицу;
- Торговля на бирже от А до Я;
- Акции и облигации — основные отличия;
- Инвестиции в облигации — подробное руководство;
- Доходность облигаций;
- Акции и облигации для начинающих;
5. Какие ОФЗ лучше покупать
В зависимости от ваших целей могут подойти различные выпуски ОФЗ (долгосрочные, краткосрочные, с переменным купоном). В любом случае деньги можно забрать в любой момент, получив все проценты даже в варианте с долгосрочным виденьем. Рассмотрим несколько вариантов.
5.1. Деньги понадобятся в течение двух лет
Срок инвестирования до 2 лет считается краткосрочным. В этом случае самым простым и безопасным способом приобрести ОФЗ со сроком погашения через 2-3 года. Купонная ставка будет средней. При этом риски колебания цены практически отсутствуют.
Даже если гособлигации по каким-то причинам упадут в цене, то в день погашения вы всё равно получите свой НКД и номинальную стоимость.
| ОФЗ-24021-ПК | RUONIA (за последние 7 дней) | 24.04.2024 |
| ОФЗ-29007-ПК | RUONIA + 1,20% | 29.01.2025 |
| ОФЗ-29014-ПК | RUONIA | 25.03.2026 |
| ОФЗ-29006-ПК | RUONIA + 1,20% | 03.03.2027 |
| ОФЗ-29008-ПК | RUONIA + 1,40% | 03.10.2029 |
| ОФЗ-29009-ПК | RUONIA + 1,50% | 05.05.2032 |
| ОФЗ-29010-ПК | RUONIA + 1,60% | 06.12.2034 |
5.2. Деньги понадобятся через 2-4 года
Эта ситуацию сложнее описать. Чем больший период времени рассматривается, тем сложнее дать прогноз. Причём даже опытный инвестор может ошибиться на такой срок.
Логично сделать небольшую диверсификацию портфеля, то есть купить несколько выпусков. Например, составить один из следующих инвестиционных портфелей облигаций:
- 40% — ОФЗ-ПД со сроком погашения до 4 лет;
- 40% — ОФЗ-ПК со сроком погашения от 4 лет;
- 20% — ОФЗ-ПД со сроком погашения 10 лет;
- 60% — ОФЗ-ПД со сроком погашения до 4 лет;
- 40% — ОФЗ-ПК со сроком погашения от 4 лет;
Такие портфели из облигации в любом случае окажется с одной стороны в плюсе, а с другой в минусе. Но в сумме мы получим что-то среднее.
5.3. Деньги понадобятся через 4 года и более
В этом случае надо составлять долгосрочный инвестиционный портфель ОФЗ. В него также должны войти несколько видов гособлигаций:
- 25% — ОФЗ-ПД со сроком погашения 4-6 года;
- 25% — ОФЗ-ПД со сроком погашения 10-15 лет;
- 30% — ОФЗ-ПК со сроком погашения от 5 лет;
- 20% — ОФЗ-ИН (на рынке маленький выбор этого вида выпуска);
- Как выбрать ОФЗ новичку;
6. Преимущества и недостатки облигаций ОФЗ
- Высокая надёжность. За это больше всего и любят ОФЗ. На российском рынке ценных бумаг не существует ни одного более надёжной облигации или акции, чем ОФЗ.
- Ликвидность. По сравнению с акциями рынок облигаций не самый ликвидный. Но ОФЗ выглядят в этом сегменте гораздо ликвиднее, чем множество других эмитентов. Гособлигации всегда можно продать с минимальным спредом.
- Большой выбор сроков погашения. На рынке представлены множество видов ОФЗ с различными ставками и сроками погашения. Инвестору всегда есть из чего выбрать.
- Отсутствие налога на купонный доход. Прибыль от купона не облагается налогом.
- Небольшие ставки по купонам. Хотя разница с другими компаниями составляет не такую большую разницу.
- Риски дефолта. Это маловероятно, но в этом случае можно потерять все средства. Так было в 1998 году, когда по ГКО был объявлен дефолт.
- Падение стоимости облигаций. Если ключевая ставка ЦБ будет расти, то облигации упадут в цене. Конечно, это не страшно, если подождать срока погашения, т.к. они в любом случае будут погашаться по номиналу.
Смотрите также видео «Что такое облигации ОФЗ? Пассивный доход для всех»:
Источник: vsdelke.ru
Что такое ОФЗ и сколько на них можно заработать — реальный опыт частного инвестора
Я – частный инвестор. Первый вклад в Сберкассе открыл почти 50 лет назад. Первые ОФЗ купил в 2017 году. За прошедшее время в моем инвестиционном портфеле появились муниципальные, корпоративные облигации, акции. И всё же ОФЗ продолжают оставаться одним из моих основных инвестиционных актиWow.
В этой статье расскажу простыми словами что такое ОФЗ, какие виды бывают, как рассчитать доходность и где купить рыночные ОФЗ.
Главную свою задачу в инвестировании я вижу в том, чтобы сохранить накопления, не дать им обесцениться под действием инфляции. А если при этом ещё удастся заработать – это совсем хорошо. То есть мои настроения достаточно консервативные, а потому многие годы основным инвестиционным инструментом для меня оставались вклады в банки, причем не более застрахованной АСВ суммы.
Но за последние несколько лет число банков сократилось в два раза, а интересные предложения встречаются всё реже. Я начал искать другие, более прибыльные варианты инвестиций. Окончательно вопрос решился после появления Индивидуальных Инвестиционных счетов (ИИС).
Только за то, что я инвестирую на этот счет четыреста тысяч рублей в год, государство предложило «подарок» в 52 000 рублей (налоговый вычет). Но лежащие на ИИС деньги сами по себе прибыли не дают, на них нужно покупать биржевые ценные бумаги. Уже при первом знакомстве с рынком ценных бумаг я понял, что самый простой, понятный для начинающего, а главное, надежный инструмент для инвестиций – это Облигации Федерального Займа, или сокращенно — ОФЗ.
Что такое ОФЗ
ОФЗ — расшифровывается как Облигации Федерального Займа. Прежде всего это облигации.
Облигация – это долговая эмиссионная ценная бумага, которая подтверждает право своего владельца на получение с эмитента определенной денежной суммы. Проще говоря — это долговая расписка.
По типу эмитента, то есть, того лица, которое выпустило облигации, они делятся на:
- государственные (выпускаются Министерством финансов РФ или Центральным Банком России);
- муниципальные (выпускаются органами местной власти);
- иностранные (выпускаются иностранными заемщиками);
- корпоративные (выпускаются различными предприятиями).
ОФЗ выпускает Министерство финансов Российской Федерации. Это свидетельство того, что государство берет в долг деньги, которые оно обязуется вернуть в срок, указанный в Решении о выпуске (приказе Минфина). За пользование кредитом государство обязуется регулярно выплачивать владельцу ОФЗ купонный доход в виде процента от номинала.
Видео: Что такое облигации федерального займа?
Прежде чем двигаться дальше, давайте рассмотрим термины, которые будут встречаться в этой статье:
- Номинал — это та сумма, которую эмитент (в случае с ОФЗ — государство) обязуется уплатить владельцу при погашении облигаций. Для большинства ОФЗ номинал составляет 1000 рублей, но у некоторых видов ОФЗ он может со временем изменяться. Речь об этом пойдет ниже.
- Эмиссия — это процесс выпуска облигаций в обращение. Включает в себя подготовку, согласование и утверждение документов, а также проведение аукциона по первичному размещению (продаже) облигаций.
- Эмитент — это организация, выпустившая облигацию. В отношении ОФЗ — это Министерство Финансов РФ.
- Купонный доход (купон) — это денежная сумма, регулярно выплачиваемая эмитентом владельцу облигации (как проценты на вклад в банке).
- Брокер — это организация, имеющая лицензию для работы на бирже. С помощью этой организации все прочие физические и юридические лица могут покупать и продавать ценные бумаги на бирже.
- Депозитарий — это организация, которая регистрирует права владельцев ценных бумаг. Как правило, одна и та же организация имеет лицензии и брокера и депозитария, но бывает, что мелкие брокеры пользуются услугами сторонних депозитариев.
Как выглядят ОФЗ
Раньше облигации печатали на красивой бумаге с водяными знаками, от которой каждый раз при выплате дохода отрезали купон. Теперь облигация — это запись в электронной базе данных депозитария, и физического воплощения она не имеет.
ОФЗ покупаются на фондовом рынке (бирже) через брокеров, примерно также, как вы покупаете товары в интернет-магазине. То есть, не нужно никуда ехать, все операции проводятся удаленно через Интернет. После покупки, ОФЗ зачисляются на счет в депозитарии, так же как ваша зарплата зачисляется на счет в банке. Разница лишь в том, что зарплату потом можно “обналичить” в банкомате. С облигацией так не получится, но вы всегда сможете получить отчет депозитария, в котором будет указано сколько и каких облигаций хранится на вашем счете.

фото Облигации СССР 1948 года, взято с сайта russian-money.ru
Сравнение ОФЗ с другими инвестиционными инструментами
Как и любой другой инвестиционный инструмент, ОФЗ предназначены для того, чтобы сохранять и преумножать финансовые средства, которые сумел накопить инвестор.
банковские вклады, облигации и акции. Чтобы лучше понять в какой инструмент лучше всего вкладывать деньги, давайте сравним их.
- Вклад основан на договоре между вкладчиком и банком, по которому первый вносит какую-либо сумму на определенный срок, а второй выплачивает за это вознаграждение в виде процентов. Ни банк, ни вкладчик не вправе продать или передать свои права и обязанности по этому договору кому-то другому (кроме случаев оговоренных в законодательстве). Главное достоинство вклада в его надежности и предсказуемости. Вклады на сумму до 1,4 млн. рублей застрахованы государством, и вкладчик с высокой долей уверенности может рассчитывать получить в срок причитающиеся ему суммы. Причем, зная условия вклада, он может легко с точностью до копеек рассчитать эти суммы.
- Владелец акции получает право на участие в управлении предприятием и на получение части его доходов в виде дивидендов. Доход от инвестиций в акции состоит из двух частей: из прибыли от продажи акции (то есть разницы между ценой продажи и ценой покупки) и из дивидендов. Но если предприятие не приносит прибыли, то и дивидендов оно не выплачивает. Мало того, даже если предприятие приносит прибыль, собрание акционеров может решить не выплачивать дивиденды, а, скажем, направить прибыль на развитие производства. Или выплатить маленькие дивиденды, значительно уступающие проценту по банковским вкладам в отношении цены акции. Но зато инвестор может в любой момент продать свои акции на бирже. Правда рыночная цена может оказаться ниже той цены, за которую инвестор купил акцию. В итоге, вместо прибыли он получит убыток. И, наконец, если предприятие обанкротится, то владелец акции полностью потеряет все свои инвестиции.
- Облигация занимает промежуточное положение между вкладом и акцией. Владелец облигации, подобно вкладчику банка, получает заранее оговоренные суммы в виде купонного дохода на заранее оговоренных условиях, например, два раза в год. При этом он может продавать свои облигации на рынке в любой момент, получая дополнительную прибыль (если текущая цена облигации окажется выше цены покупки), или убыток (в противном случае). Но как бы ни менялась цена в промежутке между выпуском облигации и ее погашением, при погашении облигации её владелец получит номинал.
Насколько надежны ОФЗ
Агентство по страхованию вкладов не занимается ценными бумагами. Поэтому на ОФЗ действие АСВ не распространяется. Но выплаты по ОФЗ гарантирует Министерство финансов. И гарантии Минфина значат ничуть не меньше, чем гарантии АСВ.
Виды ОФЗ
В обороте одновременно находятся 35-40 выпусков ОФЗ пяти видов:
- Облигации федерального займа с постоянным купонным доходом (ОФЗ-ПД),
- Облигации федерального займа с переменным купоном (ОФЗ-ПК),
- Облигации федерального займа с индексируемым номиналом (ОФЗ-ИН),
- Облигации федерального займа с амортизацией долга (ОФЗ-АД),
- Облигации федерального займа для населения (ОФЗ-Н).
Рассмотрим их подробнее.
Вид #1: ОФЗ с постоянным купонным доходом (ОФЗ-ПД)
Величина купонного дохода ОФЗ-ПД определяется в момент эмиссии. Она постоянна на весь срок обращения облигаций. Вы можете узнать даты выплаты купонного дохода и его величину на сайте московской биржи или на одном из сайтов-агрегаторов, таких как smart-lab.ru, bonds.finam.ru, rusbonds.ru , и других.

Если вы собираетесь держать ОФЗ-ПД до погашения, то можно с точностью до копейки посчитать все доходы, которые вы получите от этих облигаций. Для этого достаточно взять номинал ОФЗ, прибавить к нему суммы всех купонов, оставшихся от момента покупки до момента погашения и вычесть цену, которую вы заплатили за приобретение облигации. Однако такой расчет будет не совсем точным, так как он не учитывает реинвестирование полученных купонов. Более точный расчет с учетом реинвестирования можно сделать при помощи специального калькулятора (например, такой есть на сайте rusbonds.ru). Кроме того, уровень доходности показывают программы для работы с биржей: QUIK, WebQUIK и др.(см. рисунок 4).
Когда уровень доходности инвестиционных инструментов снижается, правильным решением будет купить ОФЗ-ПД на максимально длинный срок. На общем фоне они будут с каждым годом выглядеть всё более выгодными, ведь купонный доход у ОФЗ-ПД не меняется, он зафиксирован при эмиссии. Но если уровень доходности растет, – более интересными могут оказаться ОФЗ, у которых размер купона не фиксирован, а изменяется в зависимости от рыночной ситуации. Это ОФЗ-ПК и ОФЗ-ИН.
Вид #2: ОФЗ с переменным купоном (ОФЗ-ПК)
Переменный купон — это когда размер купона может изменяться, как в меньшую, так и в большую сторону.
В приказе Минфина об эмиссии ОФЗ-ПК фиксируется дата выплаты каждого купона и правило, по которому формируется величина купонной доходности. Для ОФЗ-ПК процентный доход на очередной купон определяется как среднее значение RUONIA за ближайшие полгода, увеличенное на 0,3-1,6% (определено индивидуально для каждого выпуска).
RUONIA – это ставка, по которой крупнейшие российские банки дают друг другу однодневные рублевые кредиты. Посмотреть величину этой ставки можно на сайте Центрального банка.

RUONIA — это инструмент, объективно отражающий состояние финансового рынка. Поэтому с ростом ставки ЦБ, ставок по вкладам и кредитам, будет расти и RUONIA, а следом и ставка купонного дохода ОФЗ-ПК.
6 февраля 2019 года закончился очередной купонный период ОФЗ-29006-ПК. Купонная доходность за этот период была 8,25%. Средняя величина RUONIA за предыдущие 6 месяцев составила 7,28%. Для выпуска ОФЗ-29006-ПК прибавка к величине RUONIA составляет 1,2%. Поэтому, купонный доход на следующий купонный период (до 07.08.2019) составил 7,28+1,2=8,48%
Таким образом, ОФЗ-ПК актуальны в моменты нестабильности или экономических потрясений, когда ключевая ставка ЦБ и RUONIA, растут. Доходность ОФЗ-ПК будет расти в соответствии с ними.
Вид #3: ОФЗ с индексируемым номиналом (ОФЗ-ИН)
Сейчас в обороте только два выпуска ОФЗ-ИН: ОФЗ-52001-ИН и ОФЗ-52002-ИН. У них маленький купонный доход – 2,5%. Но зато номинал облигаций ежемесячно индексируется на величину инфляции (точнее — индекса потребительских цен, рассчитываемого Росстатом). Таким образом, ОФЗ-ИН – это прекрасный защитный актив, так как не только гарантирует компенсацию инфляции, но ещё и дает премию примерно в 3,5% (с учетом того, что сейчас продается ниже номинала).
Вид #4: ОФЗ с амортизацией долга (ОФЗ-АД)
ОФЗ-АД – это разновидность ОФЗ с постоянным купонным доходом, у которой погашение происходит не при завершении периода обращения, а частями в заранее оговоренные сроки. При каждой выплате номинал облигации сокращается на выплаченную сумму и проценты на следующий купон выплачиваются уже в расчете на новый номинал. Для ИИС такие облигации подходят слабо, так как выплаченные при амортизации деньги придется вновь куда-то инвестировать. Впрочем, в последний год обращения, ОФЗ-АД отличаются от ОФЗ-ПД только маленьким номиналом. Для обычных брокерских счетов ОФЗ-АД можно использовать в тех случаях, когда нужен большой денежный поток, например, если вы предполагаете жить на полученные деньги.
Вид #5: Облигации федерального займа для населения (ОФЗ-н)
Среди многообразия ОФЗ, эта их разновидность стоит особняком. Если все прочие, «рыночные» ОФЗ используются государством, как средство заимстWowания финансов, то ОФЗ-н созданы, преимущественно, для повышения финансовой грамотности населения. Их нельзя покупать юридическим лицам. ОФЗ-н нельзя купить или продать на рынке (бирже). Наконец, их нельзя купить на ИИС.
Но зато они выгоднее ОФЗ-ПД с одинаковым сроком обращения. Работать с ними намного проще, что немаловажно для не слишком искушенных в финансовых вопросах начинающих инвесторов. Подробнее о ОФЗ-н речь пойдет в отдельной статье.
Доходность ОФЗ
При всем многообразии рыночных ОФЗ, главное, что определяет их доходность – это число дней до погашения.
Доходность ОФЗ, как и всех прочих облигаций, складывается из купонного дохода и дохода от разницы цены покупки и продажи (погашения). Чем выше у облигации установлен купонный доход, тем выше её цена на рынке. Но цена погашения фиксирована, поэтому, чем выше купонная доходность, тем ниже доход от погашения. В итоге, несмотря на то, что условия по разным ОФЗ могут сильно отличаться, бумаги с близкими сроками погашения очень мало отличаются по доходности. Здесь действует регулирующая рука рынка.
Конечно, случаются как временные взлеты, так и просадки цены. Например, когда на рынок выходит инвестор, покупающий или продающий сразу много бумаг, или появляется важная экономическая новость. Наиболее яркий пример такой просадки в ОФЗ мы наблюдали в конце 2018 года, когда иностранные инвесторы массово выходили из ОФЗ. Цена тогда упала, а доходность длинных ОФЗ достигала 9%.
Используя подобные взлеты и просадки можно повысить свой доход. Впрочем, ОФЗ – плохо подходят для спекуляций. Это весьма консервативный инструмент и он относительно мало подвержен колебаниям цены.

Кривая сейчас близка к классической нормальной форме. В моменты финансового кризиса можно наблюдать «перевернутую» форму кривой, когда доходность коротких облигаций оказывается выше доходности длинных.
На рисунке дана эффективная доходность к погашению или YTM. Не будем здесь вдаваться в дебри теории расчета эффективной доходности. По сути, YTM — это процент по вкладу с ежегодной капитализацией, который дает такой же доход, что эта облигация.
Если вы купите облигацию со сроком погашения 5 лет, то эффективная доходность будет около 8% годовых. То есть, если вы, допустим, купили ОФЗ по номиналу (за 1000 рублей), то через пять лет у вас на руках окажется (по формуле сложного процента) 1000х(1+0,08)5 = 1469,33 руб.
Отметим, что при расчете YTM принимается, что реинвестирование полученного дохода будет производиться по первоначальной ставке (8% в нашем случае). В реальности такого может и не быть. Поэтому этот метод является условным, но общепринятым для сравнения различных инвестиционных инструментов. Сколько у вас реально окажется денег через пять лет зависит от того, насколько удачно вы сможете реинвестировать полученный купонный доход. В этом ОФЗ полностью аналогичны вкладам с регулярной выплатой (не капитализацией) процентов.
Купонный доход далеко не всех видов облигаций определяется изначально при эмиссии. Так, купонный доход ОФЗ-ПК определяется ставкой межбанковского кредита RUONIA. У ОФЗ-ИН купонный доход задан, но в зависимости от индекса потребительских цен меняется номинал. Заранее предсказать доходность таких облигаций невозможно.
Но даже для таких ОФЗ их доходность окажется приблизительно такой, как и у «классических» ОФЗ-ПД с фиксированным купонным доходом и близким сроком погашения, поскольку цена ОФЗ-ПК и ОФЗ-ИН определяется рынком на основании прогноза развития ситуации. Впрочем, и коллективный разум может ошибаться. Например, в 2016-2017 годах шел стабильный рост цены на ОФЗ-ПД.
А вот значения RUONIA, а стало быть, и купонного дохода ОФЗ-ПК, стабильно снижались. И, определяя цену на эти облигации, рынок закладывался на то, что и дальше всё будет также. Но в 2018 году, из-за санкций и выхода иностранных инвесторов из ОФЗ, цены на ОФЗ стали падать, а RUONIA наоборот – расти. В итоге сейчас мы видим, что цены на ОФЗ-ПД оказались в 2017 году несколько завышенными, а на ОФЗ-ПК – заниженными.
Налогообложение ОФЗ
Купонный доход по ОФЗ налогом не облагается, а вот доход с разницы между ценой продажи (погашения) и ценой покупки облагается НДФЛ в 13%. Этот налог с Вас удержит брокер, являющийся, в соответствии с Налоговым кодексом РФ, вашим налоговым агентом.
Как выбрать ОФЗ
Если открыть сайт Московской биржи, один из сайтов-агрегаторов или QUIK, то мы увидим довольно большой список ОФЗ (см. рисунок 4):

Как из всего этого многообразия выбрать ОФЗ, наиболее подходящие для вашего инвестиционного портфеля? Прежде всего, убираем из рассмотрения КОБР. Это облигации ЦБ, которые частным инвесторам не продают.
Если вы выбираете ОФЗ для ИИС, то определяющей будет дата погашения. Известно, что ИИС можно закрыть без потери положенных вам “плюшек” от государства не ранее, чем через три года после открытия. Можно и позже: через четыре, пять, десять лет… Но до тех пор с ИИС нельзя вывести ни рубля. Поэтому, обычно, ИИС закрывают через три с небольшим года.
Оптимально выбрать себе ОФЗ таким образом, чтобы ИИС можно было бы закрыть сразу после погашения ОФЗ. Конечно, ОФЗ всегда можно продать не дожидаясь погашения, но никто не гарантирует, что именно в тот момент, когда вы захотите их продать, цена вдруг неожиданно просядет и вы окажетесь в убытке. А при погашении вы получите гарантированный номинал.
Видео: ОФЗ: чем отличаются друг от друга и в каких случаях приобретать
Второй важнейший параметр — дюрация, или срок до погашения (строго говоря, дюрация и срок до погашения не одно и то же, однако для начинающего инвестора разница между ним не столь существенна). Для ОФЗ-ПД и ОФЗ-АД большая дюрация дает большую доходность. Однако, если ситуация на рынке резко изменится, например при финансовом кризисе, то цена на длинные облигации упадет, и в случае необходимости выйти в кэш вы получите убыток, а уровень доходности по бумагам, оставшимся в вашем портфеле вряд ли будет вас радовать.
Давать сейчас какие-то конкретные рекомендации сложно. Единственно, что можно посоветовать — выбрать для себя несколько облигаций с разными сроками погашения. С другой стороны и увлекаться “зоопарком” собирая коллекцию разных ОФЗ тоже не стоит. Это потребует большей работы по их сопровождению. Ведь по каждому выпуску дважды в год нужно получить купонный доход и куда-то его реинвестировать.
Как купить рыночные ОФЗ
Каждую среду Минфин проводит аукцион по первичному размещению ОФЗ. Для покупки на аукцион предлагается 2-3 выпуска ОФЗ с разными сроками погашения. Это могут быть новые выпуски или такие, которые уже размещались на предыдущих аукционах. Теоретически, участWowать в аукционе первичного размещения ОФЗ может любой желающий через своего брокера, однако брокеры могут устанавливать ограничения, например по минимальному размеру заявки.
Для частных инвесторов нет особого смысла участWowать в первичном размещении ОФЗ. Большой выгоды это не дает. Цены на аукционе примерно соответствуют ценам рынка. Если цена на аукционе опускается ниже рыночного уровня, Минфин ограничивает объем размещаемых облигаций или вообще отменяет аукцион. А за участие в аукционе придется заплатить комиссию брокеру.
К тому же за несколько дней до аукциона нужно резервировать деньги на оплату, и они за это время не приносят прибыль. При этом аукцион может не состояться или вам не достанется облигаций, если спрос превысит предложение. Намного проще купить ОФЗ на вторичном рынке – на Московской бирже. Реальный смысл участWowать в аукционе есть только если нужно купить очень большой объем ОФЗ – на несколько миллионов рублей.
Для того чтобы начать инвестирование в ОФЗ, необходимо заключить договор с брокером, который откроет для вас брокерский счет (для денег) и счет-депо (для бумаг). Индивидуальный инвестиционный счет – это разновидность брокерского счета. На него тоже можно покупать рыночные ОФЗ.
Выбор брокера – вопрос достаточно сложный и заслуживает отдельного разговора. Здесь же только отмечу, что для начала стоит выбрать в качестве брокера какой-нибудь крупный, лучше государственный банк: ПСБ, ВТБ, Сбербанк, Открытие. Таким образом вы гарантируете себя от неприятных неожиданностей.
современный браузер. Некоторые брокеры имеют собственные системы для торговли, а также приложения для работы на смартфонах.
Многие брокеры разрешают подавать заявки по телефону. Так работать можно, но неудобно. Если вы обладаете минимальной компьютерной грамотностью, то освоить одну из типовых систем торговли на бирже не составит для вас никакого труда. Как показывает мой опыт, среднестатистическому пользователю с минимальными навыками работы на компьютере, вполне хватает 15-20 минут, чтобы освоить работу, скажем, на WebQUIK.
После того как система налажена, можно переводить деньги на брокерский счет и начинать торговлю.
Подведем итоги
Итак, ОФЗ дают неплохую альтернативу банковским вкладам, обеспечивая приемлемую доходность и высокую надежность. Освоить инвестирование в ОФЗ не намного сложнее, чем работу со вкладами. Особенно привлекательными становятся ОФЗ для тех, кто имеет достаточно существенные накопления, значительно превосходящие лимит страхования АСВ.
Освоив работу с ОФЗ, можно переходить к другим, более сложным биржевым инструментам: муниципальным, корпоративным облигациям, акциям. Но и в этом случае базовую часть своего капитала, своего рода “золотой запас” следует держать в высоконадежных активах, к числу которых, несомненно, относятся ОФЗ.
Видео на десерт: 7 самых опасных мест на земле
Источник: myrouble.ru
Способы купить ОФЗ физическим лицам, где выгоднее и какие комиссии платить

Облигации Федерального займа (ОФЗ) – это ценные бумаги государственного рублёвого займа, выпускаемые Минфином РФ. Инвестировать в них многие граждане считают очень разумным, так как погашение актиWow гарантирует государство, которое, конечно же, не обанкротится, как это может случиться с любой (даже крупной) компанией по ряду причин. Поэтому вложения в ОФЗ действительно можно считать надёжнее банковских депозитов.
При этом доходы по ним получают регулярно в виде купонных выплат по процентам, а касаемо ОФЗ-ИН — постоянно индексируются и защищены от инфляции. Да и выбрать такие долговые бумаги можно на любой вкус — бери хоть краткосрочные, хоть среднесрочные, а хочешь — вкладывай на долгий срок свои средства (чего душа инвестора пожелает).
Как простой инвестор может приобрести ОФЗ? Таких способов существует два:
- через банк (это касается только ОФЗ-н);
- через брокера.
Рассмотрим подробнее, как это происходит.
Способ первый: ОФЗ-н через банк
Первое, что обычно приходит на ум, обратиться в банк, там-то должны знать, что такое облигации и как их купить. В этом есть логика и с недавних пор, например, в сбербанке действительно можно приобрести облигации федерального займа, но есть нюансы, о которых мы сейчас и поведаем.
Народные ОФЗ и их отличия от остальных
В упоминании облигаций ОФЗ, к ним часто применяется прилагательное «народные». Это слово настолько «прилипло» в обиходе к облигациям федерального займа, что многие стали считать народными все эти ценные бумаги. Однако термин относится только к одному виду таких облигаций, а именно ОФЗ-н. Эта маленькая добавочка в виде буквы «н» и означает народные. Продажей ОФЗ-н занимаются определенные банки.
Справка. ОФЗ-н были выпущены правительством РФ весной 2017 года для привлечения инвестиций граждан с целью погашения государственных долгов и развития экономики.
При этом самыми активными покупателями становились, как правило, люди с небольшим финансовым опытом, а то и без него Wowсе. Эти облигации стали альтернативой банковским депозитам и позволяли разнообразить финансовый портфель. Народные облигации были отлично популяризированы, поэтому первые их выпуски разлетелись, как горячие пирожки. Со временем народ поостыл и задумался. Почему?
Комиссии при покупке ОФЗ-н
Когда ажиотаж вокруг ОФЗ-н поутих, первые покупатели этих бумаг с течением времени обнаружили некоторые неприятные нюансы. Они касались банковских комиссий.
Момент № 1. Оказалось, платить их надо будет дважды:
- при покупке облигации;
- в случае её досрочной продажи.
Или как вариант — не торговать облигациями Wowсе, а ждать момента их погашения через три года (облом).
Момент № 2. Комиссия у банков снижается при увеличении входящей суммы на рынок. То есть, чем больший объём облигаций будет куплен, тем комиссия меньше (так выгодно банку). Границы комиссий — от 0,5 до 1.5 %. Следовательно, велика вероятность, что основное преимущество — «сливки» ОФЗ-н в виде премии к средней доходности в 0,5% комиссия «скушает».
Момент № 3. Минимальным порогом вклада в ОФЗ-н является сумма в 30 тыс. рублей (30 облигаций по 1000 рублей). Но чтобы избежать потерь по комиссии, вкладчику скорее всего необходимо будет приобрести эти долговые бумаги на сумму не меньшую, чем 300-500 тыс. рублей (300-500 облигаций!). Ничего себе. Таким образом, «народные» облигации «плавно» переходят в облигации для «обеспеченного народа», потому что при нынешнем уровне дохода такие вклады недоступны для большинства рядовых граждан.
Ну и – Memento morі (что по-латыни «все мы смертны»). Правительство назвало «народные» облигации – инструментом «повышения финансовой грамотности населения», так как механизм этот недостаточно «обкатанный». (Что учитывая 2%-ную активность в покупке облигаций обывателями, действительно, может стать «набиванием шишек»).
Где приобрести ОФЗ-н?
Купить ОФЗ-н физическим лицам можно через крупнейшие банки, которые предоставляют подобные услуги. Для этого нужно просто обратиться в любое из отделений, за соответствующей услугой, лучше всего у самых надежных и популярных:
Там же потенциальных капиталовкладчиков обязательно и проконсультируют, какие ОФЗ лучше, в зависимости от целей, ими преследуемых. Но если вам будут объяснять, что те или иные облигации выгоднее, не забудьте спросить: «Кому»? Относитесь к полученным рекомендациям критично, не забывая, что банковские работники обязаны исполнять приказы менеджмента в работе с клиентами.
Важно! Поймите правильно. В упомянутых банках есть выход и на фондовую биржу. Но это уже будет брокерское обслуживание и другое юридическое лицо. У Сбера и ВТБ есть даже удобные приложения на смартфоны для торговли на бирже.
Там можно покупать любые облигации и другие инструменты.
Способ второй: ОФЗ через брокера
Читая обо всех комиссиях банка, невольно начинаешь думать, что всё это совсем не выгодно простому человеку. Выгода действительно сомнительная, но есть решение – офз можно купить без гигантстких комиссий, если воспользоваться компаниями, которые являются брокерами. И разобраться в этом не так сложно, как многие думают.
Понятие фондового рынка и торговля
Справка. Фондовый рынок (иначе называемый рынком ценных бумаг) — некое пространство для торговли ценными бумагами (акциями и облигациями) различных эмитентов.
Торговля на фондовом рынке происходит через биржи, и ею могут заниматься, как юридические лица, так и практически каждый желающий (физическое лицо), имеющий компьютерное устройство с выходом в интернет для совершения необходимых операций и отслеживания финансовых потоков.
Как простой человек может выйти на биржу?
Чтобы стать участником биржевых торгов, все, что для этого нужно:
- выбрать брокера для торговли на фондовом рынке: БКС, Тинькофф Инвестиции (
- заключить с ним договор.
После этого инвестор может покупать и продавать ценные бумаги на бирже, пользуясь брокерскими услугами.
Справка. Брокер — это доверенное лицо клиента на фондовом рынке, хорошо знающее определённые его сегменты, умеющее прогнозировать действия эмитентов и других инвесторов. Кроме того, используя свои опыт и знания, этот специалист профессионально может помочь найти уникальные решения, удовлетворяющие финансовые нужды клиента, не разглашая конфиденциальной информации.
Хороший брокер – тот, с помощью которого можно принять правильное торговое решение и не потерять вложенные средства, а также быть в курсе главных новостей и тенденций, что, согласитесь, немаловажно для начинающего трейдера.
Небольшой процент за операции
ФАКТ. Комиссии на брокерские операции настолько мизерны, что можно сказать их практически нет.
Цифры комиссии за брокерские услуги такие, что ими можно пренебречь, так как погоды они не сделают. Дело в том, что в этом случае между инвестором и его облигациями отсутствует агент в виде банка, который взимает львиную долю комиссии — 3%. Сюда же приплюсовывается ещё и процент брокерского счёта. При работе напрямую с брокером (внимание: это касается только ОФЗ, но не ОФЗ-н), остаётся только брокерский процент.
Например, в БКС это выглядит так:
Если у вас вложено меньше 30000 рублей, то это 170 рублей за месячные услуги депозитария в месяц при совершении сделки в текущем месяце + 0,043% за саму сделку. Итого выходит 0,343% (в сравнении с 3% в случае с ОФЗ-н). Если же вы серьёзно относитесь к инвестициям и вложили больше 30000, комиссия так и останется 0,043%.
Покупать облигации выгодно можно только на фондовой бирже через официального брокера.
Как покупать?
ОФЗ можно приобрести только после открытия брокерского счёта. После открытия счета, брокеры предлагают разные способы на выбор:
- купить через мобильное приложение (сегодня оно есть уже почти у каждого брокера);
- настроить торговый терминал quik и купить через него;
- воспользоваться торговым терминалом webquik – это аналог quik, но работает прямо в браузере (ссылку и данные для входа предоставляет брокер);
- обратиться напрямую к брокеру, с которым заключён договор, и по телефону попросить его оформить покупку.
Таким образом, физические лица, получившие выход на биржу через брокера, могут купить любые облигации федерального займа с минимальными комиссиями. Но есть способы уменьшить их ещё больше, и даже заработать, получив специальный вычет.
ИИС и налоговый вычет
Преимуществом покупки ОФЗ можно считать дополнительную доходность в виде 13% по вычету индивидуального инвестиционного счёта (ИИС), а это при 400000 приносит до 21 % годовых. Как это сделать будет написано в отдельной статье.
Обратите внимание: ОФЗ-н (народные) нельзя покупать на ИИС.
Облигации компаний
Доходность ОФЗ равная является эталоном «безрисковости». Справедливости ради стоит отметить, что возможна также покупка корпоративных облигаций, имеющих большую доходность, которая составляет от 8%, но может достигать и до 22% годовых. Примеры таких эмитентов можно найти на специальных сайтах, вот некоторые из таких долговых бумаг: Система АФК, РУСАЛ Братск, РусГидро и другие (цифры и эмитенты постоянно обновляются).
Где выгоднее?
Чтобы решить для себя этот вопрос, давайте ещё раз сравним:
- Комиссия при покупке в банке — до 3%, у брокера — сотые процента.
- В случае самостоятельной покупки обыкновенных ОФЗ через брокера — сделка по выводу денег и покупке совершается мгновенно и облигации поступают на ваш счет в двухдневный срок в режиме Т+2 (биржевая особенность). Та же самая процедура покупки для ОФЗ-н, совершаемая в банке может затянуться на неделю, на протяжении которой происходит потеря прибыли.
Преимущества самостоятельности в финансовых шагах и дружбы с брокером – налицо.
Подведём итоги
- Покупая облигации федерального займа, не забываем разницу между обычными ОФЗ и ОФЗ-н (народными, с помощью которых инвесторы учатся на своих ошибках).
- Понимаем, что в обоих случаях брокерский счёт открывать надо.
- Знаем, что в случае ОФЗ-н на маленькие суммы идут большие комиссии и наоборот.
- Не забываем, что в случае преждевременного отзыва народных ОФЗ — доход теряем, и платим двойную комиссию.
- Покупая ОФЗ (обычные), можем отзывать средства в любое время, не теряя доход. А при покупке у брокера платим комиссионные, составляющие доли процента (нам это нравится).
Поэтому сами открываем брокерский счет в БКС, СБЕР, ВТБ24 — где угодно, и сами покупаем ОФЗ. Удачных капиталовложений!
61323 просмотра
Автор статьи:
Редакция сайта ofzdohod.ru
Статьи написана силами редакции сайта и проверена профессионалом в области или частным инвестором.
Источник: ofzdohod.ru
Что такое ОФЗ (облигации федерального займа)? Виды, доходность, где купить

В среде инвесторов ОФЗ считаются одним из самых безрисковых способов вложения средств, так как выплаты по гособлигациям обеспечены самим государством. Поэтому их часто включают в свой портфель для равновесия – в качестве страховки против падения стоимости акций . Давайте разберемся, что такое облигации федерального займа, какую доходность они могут приносить и насколько в действительно велики риски. Лучший иностранный брокер для граждан РФ и РБ


2007
инвестиции
Акции, ПАММ, IPO, ДУ
кредитное плечо
CySEC, ESMA
9,9

Из данной статьи Вы узнаете:

- Что такое ОФЗ?
- Кто выпускает ОФЗ?
- Виды облигаций федерального займа
- Доходность
- Плюсы и минусы
- ОФЗ и ИИС
- Как выбрать ОФЗ для покупки?
- Как и где купить ОФЗ?
Что такое ОФЗ?
Для начала разберемся, что это такое – ОФЗ. Облигации федерального займа – это разновидность государственных облигаций . Если говорить просто, то это гособлигации, которые выпускаются Правительством для увеличения бюджета Российской Федерации. Вырученные с продажи средства используются для государственных нужд:
- выплаты зарплат бюджетникам и пенсий пенсионерам;
- оплаты внутреннего государственного долга;
- финансирование работы госаппарата;
- финансирования государственных проектов.

Помимо ОФЗ, Правительство выпускает также КОБРы и еврооблигации . Но для физлиц к покупке доступны только гособлигации (и их разновидность – ОФЗ-н). КОБРы реализуются исключительно среди банковских и финансовых организаций, а еврооблигации предназначены для реализации на зарубежных биржах и доступны в основном институциональным инвесторам.
Номинал ОФЗ обычно составляет 1000 рублей. Купонная выплата производится 2 раза в год.
Доходность ОФЗ напрямую зависит от ключевой ставки Центробанка . Чем выше ключевая ставка – тем выше купон. При снижении ключевой ставки доходность новых облигаций снижается, но при этом цена старых выпусков повышается. Инвестору могут перепродавать облигации федерального займа по более высокой цене в период снижения ставок.
Кто выпускает ОФЗ?
Теперь, когда понятно, что такое ОФЗ для физических лиц, выясним, кто их выпускает.
Формально эмитентом является государство, но само Правительство выпускать долговые бумаги не может. Поэтому фактическим эмитентом выступает Министерство финансов.
Именно Минфин является гарантом, что купонные выплаты по ОФЗ будут осуществлены в срок, а также будет проведено погашение номинала . По этой причине облигации федерального займа считаются наиболее надежным активом среди всех российских бумаг.

Если государство допустит дефолт по своим облигациям, то это резко уронит его престиж и, соответственно, кредитоспособность. Поэтому любые страны всеми силами стремятся не допускать дефолтов по государственным облигациям.
В России ситуация с экономикой стабильна, несмотря на все проблемы. И каких-то сложностей с погашением и выплатой купона не возникает. По этой причине гособлигации пользуются популярностью как в нашей стране, так и за ее пределами. Последние годы их активно скупают нерезиденты, поскольку доходность по этим бумагам значительно выше, чем, скажем, по гособлигациям США или Европы, а надежность на очень хорошем уровне.
Рекомендую прочитать также:

Товарно-сырьевой рынок — что это? Чем торгуют? Как заработать на этом?
Обычно инвесторы рассматривают в качестве объекта инвестиций только фондовый или денежный рынок, забывая об альтернативах. Одной из таких альтернатив […]
Виды облигаций федерального займа
Различают две крупные разновидности гособлигаций РФ:
- Обычные ОФЗ, которые обращаются на вторичном рынке на Московской бирже и открыты для покупки любым участникам рынка: физлицам, юрлицам, банкам, фондам, иностранцам и т.д.
- «Народные облигации», или гособлигации для населения. Они также выпускаются Минфином, но не находятся в свободном обращении, а распространяются только через банки: Сбербанк, ВТБ, Промсвязьбанк и Почта-Банк. Цену на них устанавливает министерство, публикуя соответствующую информацию на сайте Центробанка.

Номинал ОФЗ-н, как и обычной гособлигации, составляет 1000 рублей. Купон выплачивается также 2 раза в год. Минимальная сумма приобретения ОФЗ-н – 10 000 рублей (т.е. 10 штук).
Доходность ОФЗ-н зависит от выпуска. Сейчас в продаже находится 4-й выпуск, среднегодовая доходность которого составляет 6,8%. Особенность ОФЗ-н заключается в том, что доходность облигации растет в зависимости от срока владения: чем дольше держать ее в собственности, тем выше купон.
ОФЗ-н нельзя продать на вторичном рынке, ее погашение производится в том банке, где инвестор совершил покупку.
Этот инструмент больше подходит тем инвесторам, которые нацелены на сохранение своего капитала и не хотят связываться со сложностями, связанными с открытием брокерского счета и отбором отдельных облигаций на свой счет.
Рекомендую прочитать также:

Контанго и бэквордация — что это? Кривая фьючерсов
При работе на срочном рынке трейдер рано или поздно сталкивается с такими терминами, как контанго и бэквордация. По сути […]
Доходность ОФЗ
Прибыль инвестора, купившего ОФЗ, зависит от двух факторов:
- купона по облигации федерального займа;
- курсовой разницы.
Купон бывает 2 видов:
- Постоянный – обозначается как ОФЗ-ПД. Это самый распространенный тип купона на рынке гособлигаций РФ. Ставка по купону заранее определена и не меняется до погашения.
- Переменный – ОФЗ-ПК. Ставка по купону у ОФЗ-ПК привязана к значению РУОНИА – это ставка, по которой банки кредитуют друг друга. Обычно РУОНИА примерно равна ключевой ставке Центробанка.

Однако при выборе ОФЗ стоит ориентироваться не столько на размер купона, сколько на доходность к погашению. Эта величина определяется по формуле, учитывающей количество и размер купонных выплат, оставшихся до погашения, а также цену облигации. Если облигация стоит дороже номинала, то даже при высоком купонном дохода окончательная доходность к погашению может оказаться меньшей величиной.
Причина заключается в изменении ключевой ставки Центробанком. При повышении ставки новые облигации федерального займа выпускаются с более высокой ставкой, чем старые. Поэтому цена новых гособлигаций растет, а старых выпусков – падает.
При снижении ключевой ставки всё происходит наоборот. Новые гособлигации предлагаются с меньшей доходностью, поэтому их цена падает. А старые выпуски с высокой доходность дорожают.
В результате на рынке всё равно устанавливается средняя цена к погашению равная размеру ключевой ставки. По состоянию на начало 2020 года доходность к погашению по большинству выпусков гособлигаций составляет 5,5-6,5% годовых.
Более короткие гособлигации устойчивее к изменениям процентных ставок, нежели длинные. Поэтому их цена меняется не столь сильно. Инвесторам, желающим сохранить капитал без лишнего риска, лучше выбирать гособлигации со сроком погашения в ближайшие 3-4 года.
Плюсы и минусы
Значительными преимуществами облигаций федерального займа для физических лиц являются:
- отсутствие риска банкротства эмитента – выплаты по облигациям федерального займа гарантированы государством, и вероятность дефолта минимальна;
- получение регулярного дохода – ОФЗ обеспечивают постоянный доход за счет купонных выплат;
- возможность зафиксировать хорошую доходность на длительный срок , что особенно актуально при снижении ключевой ставки;
- налоговые льготы – с купонных выплат не нужно платить подходный налог в размере 13%;
- ОФЗ можно купить на ИИС и получить большую доходность за счет вычета.

Таким образом, ОФЗ можно использовать как полноценную альтернативу банковским депозитам, если нужно «заморозить» деньги на какой-то срок или накопить на какую-то крупную покупку – автомобиль или даже квартиру.
Но у этого инструмента есть и минусы:
- возможность введения санкций против российского госдолга – в таком случае стоимость ОФЗ снизится, и у инвесторов могут возникнуть проблемы с выходом в кэш без финансовых потерь;
- изменение ключевой ставки – при снижении ставки владеть облигациями федерального займа становятся невыгодно из-за низкой купонной доходности, при повышении имеющиеся у вас облигации будут дешеветь;
- низкая ликвидность – обычно по гособлигациям хорошие дневные обороты, но некоторые выпуски могут характеризоваться низкой ликвидностью , и вы не сможете продать их по хорошей цене;
- уменьшение купонной ставки – это касается ОФЗ-ПК, у которых купон привязан к ставке РУОНИА.
Также нельзя забывать о риске дефолта. Он маловероятен, но всё же этот фактор скидывать со счетов не стоит. РФ уже допускала дефолт по ГКО – и если ситуация с нынешними ОФЗ начнет повторяться, то лучше от них избавиться.
ОФЗ и ИИС
Гособлигации можно купить на ИИС и получить налоговое возмещение в размере 13% от внесенных средств, воспользовавшихся налоговым вычетом типа А. Это значительно повышает доходность инструмента.
Например, вы внесли на ИИС 200 000 рублей и купили на эти деньги 200 облигаций с доходностью к погашению в 6% годовых через 3 года. В итоге за 3 года вы заработаете 36 000 рублей, что и даст искомую доходность в 6% годовых. Однако если вы воспользуетесь вычетом, то получите 13% от 200 000 рублей, т.е. 26 000 рублей. Итоговая доходность составит 62 000 рублей, или 10,3% годовых.

Как выбрать ОФЗ для покупки?
Если вы решите купить ОФЗ, то необходимо проанализировать их по следующим параметрам:
- размер и периодичность купонной выплаты;
- тип купона – постоянный или переменный;
- доходность к погашению – это реальная доходность, которую вы получите, если будете держать облигацию до погашения;
- дата погашения;
- наличие или отсутствие оферты – если оферта имеется, то после ее наступления эмитент имеет право изменить значение купонной ставки.
В целом при выборе облигаций фз стоит ориентироваться на два параметра: дату погашения и итоговую доходность. Для максимизации прибыли стоит выбрать один самый доходный выпуск, а для получения систематической прибыли – купить 6 выпусков с выплатой купонов в разные месяцы.
Для отбора облигаций по различным параметрам удобно использовать специализированный онлайн-сервисы наподобие cbonds или rusbonds .
Рекомендую прочитать также:
Контанго и бэквордация — что это? Кривая фьючерсов
При работе на срочном рынке трейдер рано или поздно сталкивается с такими терминами, как контанго и бэквордация. По сути […]
Как и где купить ОФЗ?
ОФЗ обращаются на вторичном рынке на Московской бирже и доступны для покупки любым физическими лицам. Для приобретения ОФЗ необходимо:
- открыть брокерский счет или ИИС у любого российского брокера и пополнить его на необходимую сумму;
- установить специальное программное обеспечение для торгов (приложение или терминал);
- выбрать конкретную ОФЗ (или несколько выпусков);
- через терминал найти ОФЗ по ее номеру (тикеру);
- ввести необходимое количество лотов для покупки – 1 лот соответствует 1 облигации;
- нажать купить.
Облигации федерального займа торгуются в режиме Т+1, значит, они поступят на брокерский счет на следующий день после покупки. Некоторые брокеры для удобства указывают купленные ОФЗ на счете сразу после покупки – однако фактическая поставка произойдет на следующий день.
Учтите, что при покупке вам придется уплатить так называемый накопленный купонный доход – т.е. компенсировать предыдущему владельцу уже начисленные по купону деньги. Вам вернется вся сумма при ближайшей выплате.
Таким образом, облигации федерального займа – удобный и доходный инструмент, который отлично подойдет как начинающим инвесторам, так и тем участникам торгов, кто хочет разместить свои деньги по фиксированную ставку на неопределенный срок и без лишний рисков.

Инвестор, предприниматель, трейдер, автор и создатель финансового блога internetboss.ru
«Занимайтесь любимым делом — только так можно стать богатым».
Источник: internetboss.ru