
Один из консервативных методов пассивного дохода, знакомый каждому — положить деньги в банк под процент. Однако даже у привычных нам вкладов есть свои тонкости.
Вы сможете хранить деньги в банке от месяца до года. Если не хотите потерять часть прибыли, забрать средства лучше по истечении срока хранения. В некоторых случаях банки дают возможность частично снять средства без потери процентов.
- Положить средства до востребования
В этом случае снять деньги можно в любое время как частично, так и полностью, но из-за этого обычно процентная ставка по такому вкладу ниже, чем по срочному. Если вы захотите забрать часть средств, проценты будут дальше начисляться на остаток.
Пример. Вы положили 200 тыс. рублей под 4% годовых, а через полгода решили снять половину. За этот период вам выплатят четыре тыс. рублей. На оставшиеся средства на счете далее будут начисляться проценты по той же ставке — 4%, которые ещё через полгода составят уже две тыс. рублей (так как проценты будут начисляться уже на 100 тысяч).
КУДА ВЛОЖИТЬ 1000 РУБЛЕЙ | Как начать инвестировать с маленьким бюджетом
Банк не переводит начисленные проценты на отдельный счет, а добавляет их к изначальной сумме. В итоге в следующем периоде вам будут начислять проценты на большую сумму.
RB рекомендует лучших поставщиков цифровых решений для вашего бизнеса — по ссылке
Пример. Вы положили те же 200 тыс. рублей под 4% годовых с ежемесячной капитализацией. Это значит, ежемесячно будет прибавляться около 0,33% от общей суммы. Через месяц вы увидите на счету 200 667 рублей, а через год — 208 148 рублей. Без капитализации сумма была бы 208 000 рублей.
На коротком промежутке времени разница между сложными и простыми процентами (с капитализацией и без) крайне мала, однако на многолетнем горизонте капитализация процентов влияет на результат очень драматически.
Положить средства можно в рублях или в иностранной валюте. Такой вклад ничем не отличается от любого другого — в конце срока вы получите назад вложенные средства с процентами в той же валюте.
Важно то, что с 2021 года с дохода по банковским вкладам нужно платить подоходный налог по ставке 13%. Раньше платить нужно было только если ставка превысила определенную величину: ключевую ставку ЦБ плюс пять процентных пунктов. С учетом нового налога, чистая доходность вкладов для крупных инвесторов заметно снижается.
Порог входа. От 1000 рублей.
Доходность. Процентные ставки зависят от конкретного банка. В среднем, это от 5% до 7% годовых.
Риски. Хотя депозиты являются наиболее надежным видом сохранения денег, ключевым риском является отсутствие какой-либо защиты от инфляции и девальвации. Если завтра цены вырастут в два раза и на 1000 рублей можно будет купить в два раза меньше товаров, то 1000 рублей на депозита потеряет свою ценность так же в два раза.
Как подстраховаться. Держать вклады в разных валютах. Также при сумме вклада более 1,4 млн рублей лучше распределить деньги по разным банкам, чтобы в одном лежало не более 1,4 млн рублей. В случае банкротства, агентство по страхованию вкладов выплатит эту сумму.
КУДА ВЛОЖИТЬ 1000 РУБ ЧТОБЫ БЫСТРО ЗАРАБОТАТЬ?
Облигации
Этот вид пассивного дохода работает аналогично вкладам с фиксированной доходностью.
В этом случае бизнес или государство с помощью облигаций берет у вас деньги в долг. За это вы можете получать проценты по долгу — купоны, которые компании платят раз в квартал или полгода. Обычно условия зависят от облигации и оговариваются заранее — на сколько лет компания берет деньги в долг, под какой процент и как часто будет их выплачивать.
Продать облигации можно в любое время, даже раньше оговоренного срока. Но по рыночной цене, которая может измениться. Иногда это даже «на руку» — можно выиграть на разнице покупок и продаж.
Порог входа. От 1000 рублей.
Доходность. Обычно доход по облигациям немного выше, чем по вкладам, — до 10% годовых. Бывают ставки и выше, но в этом случае высокий риск дефолта эмитента — можно как заработать, так и потерять вложенные средства.
Риски. Можно потерять как проценты так и тело инвестиции в случае банкротства компании, выпустившей ценные бумаги. Также если облигация непопулярна, ее будет сложно купить или продать по рыночной цене. Более того, большинство классических облигаций также как и вклады никак не защищены от инфляции.
Как подстраховаться. Чтобы избежать указанных рисков, лучше вложиться сразу в несколько облигаций и сформировать диверсифицированный портфель из ценных бумаг разных компаний в разных валютах. Лучше обращать внимание на облигации крупных компаний как российских, так и иностранных. И не гнаться за высокой доходностью — она может привести к потере денег.
Недвижимость
Инвестировать можно как в жилую недвижимость (квартиры и апартаменты), так и в коммерческую недвижимость вроде торговых помещений, офисов или даже складов. Оба варианта способны приносить доход как от сдачи в аренду, так и от роста стоимости самого объекта.
Жилая недвижимость
Это наиболее популярный способ сберечь свои средства. Наиболее популярных пути два:
- Купить квартиру для сдачи в аренду. Здесь все просто: покупаете жилье (как готовое так и строящееся), при необходимости делаете ремонт, покупаете мебель и затем сдаете в аренду. Чтобы не «прогореть», лучше выбирать небольшие квартиры (студии, однушки), которые располагаются в хорошей локации, рядом с метро. Такие объекты всегда пользуются высоким спросом.
- Вложиться в строительство с надеждой продать готовый объект дороже. В этом случае важно оценивать локацию, надежность застройщика, инфраструктуру и самое главное цену покупки и возможную цену продажи.
Порог входа. Обычно от 2-5 млн рублей в регионах. От 7 млн в Москве.
Доходность. При долгосрочной аренде — около 4-5% годовых за счет арендных платежей плюс постепенный рост стоимости. При продаже после сдачи дома — от 0 до 50% (хотя иногда можно уйти в существенный минус).
Риски. Ключевой риск в жилой недвижимости — купить неликвидный объект, который будет трудно сдать в аренду или продать по выгодной цене. Текущие цены на жилье настолько высоки, что вероятность их дальнейшего роста намного ниже чем риск снижения цены.
Кроме того, вместе с жилой недвижимостью на вас могут обрушится и сопутствующие проблемы. Например, придется делать ремонт, решать конфликты с соседями, покупать новую мебель в замен испорченной и постоянно искать новых арендаторов. И иногда эти расходы могут сильно превышать доходы.
Как подстраховаться. Выбрать локацию возле метро, присматриваться к небольшим объектам (студии и однушки) и всегда смотреть на цены и ставки аренды в конкретном районе, чтобы не купить слишком дорого.
Коммерческая недвижимость
При правильной стратегии инвестирования коммерческая недвижимость может быть более прибыльной, чем жилая. В 2020 году спрос на коммерческую недвижимость вырос: на небольшие торговые помещения (60-90 м²) на первых этажах домов в России вырос на 25–30%, на маленькие офисы (30-50 м²) — на 10–15%. Это означает, что постепенно рынок будет набирать обороты.
Начинающим инвесторам можно вкладываться в два типа недвижимости:
- Торговая недвижимость (Street Retail)
К ней относятся помещения на первых этажах жилого дома или отдельно стоящие здания торгового назначения. Их можно сдавать под магазины, кафе, рестораны, салоны красоты, аптеки и получать прибыль в виде арендной платы.
Большой плюс в том, что в этом сегменте есть крупные сетевые игроки вроде Пятерочки, Магнита, крупных аптечных сетей и так далее. Это надежные, стабильные арендаторы, которые будут регулярно платить, если их магазин приносит прибыль.
Еще один плюс — долгосрочные договоры аренды, вплоть до 10-15 лет (хотя очень важно обращать внимание на условия расторжения договора, так как обычно у сетей есть право отказаться от объекта с уведомлением за три-шесть месяцев).
Важным преимуществом является защита от инфляции, так как потенциальная арендная плата в конечном итоге напрямую зависит от выручки магазина. А значит, вместе с ростом цены, растет и арендная плата, которую готов платить арендатор торговой недвижимости. Кроме того, чаще всего договоры аренды подразумевают ежегодную индексацию арендной платы.
Вы можете приобрести помещение и сдавать его под офис. Однако, если раньше офисы пользовались высоким спросом и ликвидностью, сейчас из-за пандемии, проблем у малого бизнеса и перехода в онлайн, риски в офисном сегменте заметно увеличились. Поэтому лучше приобретать офис через коллективные инвестиции, чтобы выбором объекта занимались профессионалы. Это позволит снизить риски.
Порог входа. Если вы захотите в «одиночку» приобрести небольшое помещение, понадобится от 10 до 20 млн рублей. Можно также воспользоваться услугой коллективных инвестиций. В этом случае несколько инвесторов совместно покупают объект, что позволяет существенно снизить порог входа вплоть до 100 тыс. рублей.
Доходность. Если вложиться торговую недвижимость или офисы, средняя арендная доходность составит от 7% до 12% годовых плюс постепенный рост стоимости. Если выбрать коллективные инвестиции — доходность может возрасти до 10-15% за счет профессионального отбора наиболее качественных объектов.
Риски. Ключевой риск — уход текущего арендатора. Тогда можно потерять часть прибыли за счет простоя помещений или невозможности сдать объект новому арендатору по той же ставке аренды.
Также важна возможность быстро продать объект по выгодной цене в случае необходимости. Менее качественные и крупные объекты обычно продаются достаточно долго и по более низким ценам, чем небольшие качественные помещения.
Как подстраховаться. В случае со стрит-ритейлом стоит также смотреть на трафик, сопоставить аренду с выручкой магазина и узнать стоимость аренды в соседних магазинах, чтобы убедиться, что ставка рыночная. Также нужно не забыть про технические параметры — сколько входов, электрическая мощность, узаконена ли перепланировка, есть ли зона разгрузки (очень важно для продуктовых магазинов).
Если покупаете объект с арендатором, обязательно важно изучить договор аренды и оценить надежность самого арендатора. Чтобы вложиться в ликвидное помещение под офис, важно подыскать офис класса А или B+, поближе к деловым районам и с развитой инфраструктурой.
Акции
В этом случае вы покупаете долю в компании и становитесь её соучредителем. Получить прибыль можно двумя способами.
Компания раз в год (иногда чаще) распределяет часть прибыли между акционерами. Чтобы стабильно получать доход, нужно выбирать устойчивые компании, которые регулярно платят дивиденды. Например, рассматривать нефтегазовый, банковский, коммунальный сектор, телекоммуникационные компании или ритейл.
Нюанс в том, что решения по выплате дивидендов принимают крупные акционеры (мажоритарии), которым принадлежит основная часть акций компании. Поэтому частный инвестор находится в полной зависимости от них и вынужден довериться данным акционерам и надеяться, что его права как миноритария не будут ущемлены.
Чтобы избежать таких рисков, при покупке акций надо ориентироваться на дивидендных аристократов — компании, которые на протяжении нескольких лет стабильно выплачивают и увеличивают дивидендные выплаты. Также лучше обращаться внимания на компании, у которых нет крупных акционеров, которым принадлежит 20-50% компании.
- За счет постоянной торговли акциями (трейдинг)
В этом случае инвестор пытается купить акции дешевле, а продать дороже. Однако если на первый взгляд это кажется несложным, на практике более 90% начинающих инвесторов теряют свои деньги.
Стоимость акций постоянно меняется, поэтому этот способ более рискованный, чем просто получать дивиденды. Интернет пестрит от предложений от различных «гуру инвестиций», готовых научить любого желающего зарабатывать на трейдинге по 100% в день, но если бы это было правдой — самыми богатыми инвесторами в мире были бы именно они, а не Уоррен Баффет, зарабатывающий около 15% на протяжении нескольких десятков лет.
Бесплатный сыр бывает только в мышеловке, а в инвестициях нет доходности без риска, и чем выше возможная доходность, тем больше риски.
Порог входа. От десяти тыс. рублей.
Доходность. Если получать прибыль за счет дивидендов, в среднем, 5%. За последние десять лет в самых стабильных компаниях в секторах генерации, коммунальных услуг и телекоммуникаций — около 7-8% годовых. Если заниматься трейдингом, можно как заработать 100% прибыли, так и потерять почти всю сумму инвестиций.
Риски. С дивидендами риск один — иногда выплаты могут снизиться или Wowсе исчезнуть из-за низких финансовых показателей компании или решения крупных акционеров. С трейдингом риск потерять свои инвестиции намного выше, так как цена акций может идти как вверх, так и вниз.
Как подстраховаться. Лучше купить диверсифицированный портфель стабильных надежных компаний, которые торгуются по адекватным ценам с точки зрения мультипликаторов. Не гнаться за рискованными бумагами вроде Tesla и не пытаться спекулировать. Еще один способ — купить индекс акций, содержащий в себе сразу множество акций, что позволяет получить мгновенную диверсификацию портфеля.
Альтернативные инвестиции
Альтернативные инвестиции – нетрадиционные вложения средств для более продвинутых инвесторов, которые хотят диверсифицировать портфель и заработать больше среднего по рынку.
Краудинвестинг
Краудинвестинг — коллективные инвестиции. В таком случае вы вместе с другими инвесторами можете вложить средства в частную компанию в обмен на долю в компании или выдать такой компании займ под высокий процент.
При покупке доли, если проект взлетел, инвесторы могут заработать намного больше, чем на фондовом рынке, но и риск таких инвестиций намного выше, так как вложения в небольшие компании не такие надежные, как инвестиции в крупные публичные компании.
Краудинвестинг делится на несколько видов.
В зависимости от участвующих лиц:
- P2P (peer to peer). Когда вкладчик и заемщик — физлица.
- P2B (peer to business). Когда частное лицо инвестирует в бизнес.
В зависимости от способа распределения дохода:
- Роялти. Инвестор получает доход в виде процентов от будущей прибыли.
- Народный займ. Физлица занимают деньги компаниям, а те возвращают их с процентами.
- Акционерный краудфандинг. Инвестор получает акции компании. В итоге становится совладельцем с правом на участие в управлении и дивиденды.
Порог входа. Зависит от площадки. Где-то минимальная сумма — 1000 рублей, где-то — от 100 тыс. рублей.
Доходность. От 10% до 20% годовых. Иногда компании могут обещать и 50% годовых, но вероятность такого результата скорее всего достаточно низкая.
Риски. Можно нарваться на мошенников и потерять деньги, нет гарантий, что проект будет успешным. В случае банкротства компании инвесторы могут потерять часть или все свои вложения.
Как подстраховаться. Лучше держать не более 10% от портфеля и диверсифицировать вложения между несколькими компаниями.
Криптовалюта
Криптовалюта — актив с высокой волатильностью и совершенно непонятной внутренней стоимостью, которую невозможно достоверно оценить. Это означает, что цены на нее могут измениться очень быстро и в любую сторону и никто не знает какая цена является справедливой.
Например, в 2017 году рекордная стоимость биткойна — около $20 тыс. В течение следующих трех лет она теряла в цене и в первом квартале 2020 года стоила около $4 тыс. В 2021 году курс дошел почти до $65 тыс.
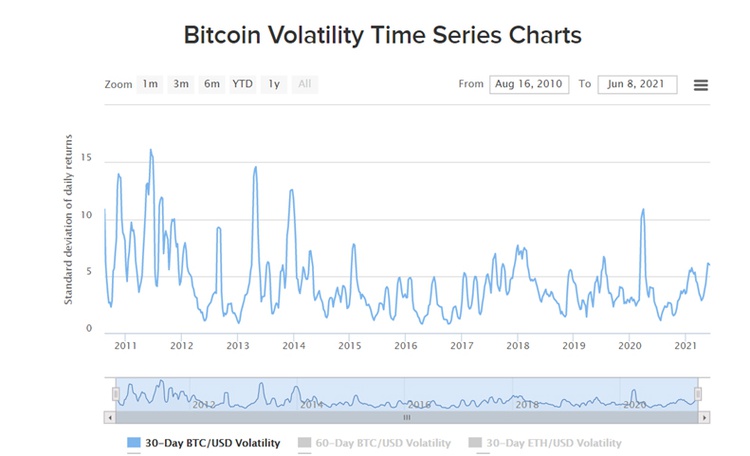
График показывает индекс волатильности биткоина. Источник
Приобрести валюту можно через крипто-биржи, p2p-площадки, обменники, кошельки. В этом случае также важно уточнять, берут ли системы какие-то комиссии. Хранить средства можно на специальных кошельках.
Порог входа. От нескольких тыс. рублей.
Доходность. Заработать можно и пять, и десять раз, но можно также потерять до 99% вложенных средств.
Риски. Так как никто не знает, какая цена является справедливой с фундаментальной точки зрения, цены могут меняться под действием новостей, настроений инвесторов или твитов Илона Маска.
Как подстраховаться. Поскольку криптовалюта — это альтернативный метод инвестирования, средства нужно диверсифицировать и держать в портфеле не более 5-10%.
Куда стоит вложиться в 2021 году
Выбирая, куда инвестировать средства, стоит обращать внимание на семь важных критериев. Их мы привели в таблице ниже:
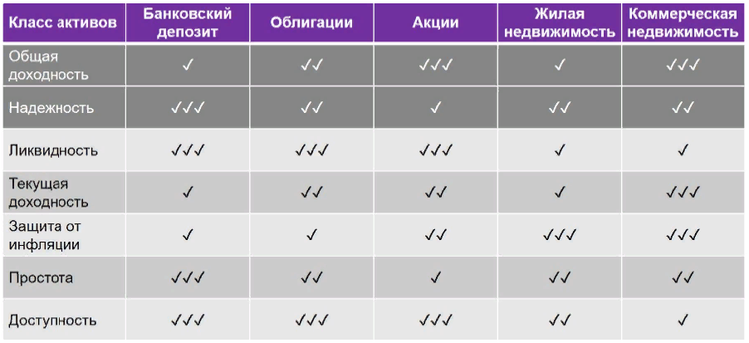
Если ваша цель — долгосрочный рост капитала и получение регулярного дохода, то лучше всего выбрать акции и коммерческую недвижимость. Если хотите максимально застраховаться и получать хоть и низкий, но очень стабильный доход — облигации и жилая недвижимость.
Вкладывая средства в недвижимость, тем более в коммерческую (более доходный, но более сложный вариант), не стоит слепо доверять обещаниям брокеров или застройщиков. Важно досконально изучить выбранный объект, чтобы понимать все возможные риски. Наиболее надежным вариантом будет отдать все в руки профессионалов.
Однако и в этом случае следует сначала проверить организацию, которая занимается инвестициями в коммерческую недвижимость, и только потом доверять ей средства. Насколько грамотные специалисты работают в компании? Какой анализ проводится перед покупкой каждого объекта? На чем основаны прогнозы компании? Какие результаты показали уже купленные ранее объекты?
Как структурируются инвестиции?
Не стесняйтесь задавать вопросы, «докапывайтесь» до истины. Начните инвестиции с небольшой суммы и увеличивайте чек только после положительных результатов. Опытный инвестор всегда идет в любую сделку «с открытыми глазами», имея максимум информации и понимая все риски.
Фото на обложке: unsplash.com
Источник: rb.ru
Как начать инвестировать с небольшим бюджетом: советы для начинающих

Несмотря на рост финансовой грамотности , многие россияне оказались в прошлом году не готовы к трудностям, вызванным распространением ковида. Так, по данным Национального агентства финансовых исследований (НАФИ), у почти половины к началу пандемии не было сбережений, еще у трети — они хоть и были, но быстро закончились, и только у оставшихся финансовая «подушка безопасности» оказалась достаточно большой.
Если сбережений нет, то нужно начинать копить уже сейчас. Конечно, если есть такая возможность. Но банки предлагают низкие ставки по вкладам, которые долгое время оставались для россиян основным финансовым инструментом. На этом фоне граждане продемонстрировали рост интереса к фондовому рынку.
Так, на конец января 2021 года количество физических лиц, у которых есть брокерский счет на Московской бирже, достигло 9,4 млн против 3,8 млн еще в декабре 2019 года. При этом активность частных инвесторов тоже оказалась рекордной.
Эксперты шутят — чтобы начать инвестировать, надо открыть брокерский счет и купить первую бумагу. Объясняем, как все-таки правильно подготовиться к первой покупке.
Что если я не смогу заниматься инвестициями в ценные бумаги?
1
Фондовый рынок — это, по сути, площадка с разными инструментами. Одни из них подходят всем категориям инвесторов, другие могут быть слишком сложны для новичков.
Поэтому говорить, что кто-то может или не может заниматься инвестированием на фондовом рынке, неправильно, уверен руководитель отдела инвестиционного консультирования ГК «Финам» Владимир Цыбенко. Могут все. Важно — выбрать правильные инструменты, исходя из своих целей и финансовых возможностей.
Для начала полезно будет понимать, как фондовый рынок в принципе устроен. Основные действующие лица:
- эмитент — выпускает ценные бумаги, чтобы привлечь деньги;
- инвесторы — вкладывают деньги в эти ценные бумаги, чтобы получить прибыль;
- брокеры — посредники между продавцом и покупателем;
- депозитарий — ведет учет ценных бумаг инвестора.
Все они «приходят» на биржу, которая представляет собой торговую площадку. Инвестор решает продать (или купить) какую-то бумагу. И, например, через приложение дает брокеру поручение разместить на бирже «объявление» о продаже бумаги. Когда находится покупатель, биржа подключает клиринговый сервис — компании, которые проводят расчеты между участниками сделки.
Уже после подключается депозитарий, который фиксирует, какое количество бумаг продавца перешло на счет другого инвестора. В реальности весь процесс может занимать времени меньше, чем чтение этого абзаца.
И, конечно, все участники рынка работают не просто так, а за комиссию. Поэтому, выбирая брокера, внимательно изучайте его условия и тарифы. Впрочем, сейчас многие крупные брокеры убирают дополнительные платежи (ту же депозитарную комиссию) и сразу учитывают их в плате за обслуживание.
Что можно купить на бирже?
2
Кроме акций, которые у всех и так на слуху, на фондовом рынке можно покупать, например, облигации и биржевые фонды (ETF). Именно на этих инструментах эксперты советуют остановиться начинающим инвесторам. Есть и другие виды актиWow — например, структурные ноты, но они сложные и доступны только квалифицированным инвесторам. Здесь можно почитать о категориях инвесторов и их различиях.
- Акции. Ценные бумаги, которые делают покупателя фактически совладельцем бизнеса компании и дают право претендовать на часть ее прибыли. На акциях можно зарабатывать либо получая дивиденды, либо на разнице в цене, купив дешевле и продав подороже. Подробнее об этом виде актиWow можно прочитать здесь
- Облигации. Если вы купили облигацию, значит, вы дали в долг государству или компании. По сути, это расписка, в которой указано, сколько денег взял эмитент и какой процент он обязуется возвращать. При этом чем надежнее должник, тем под меньший процент он готов брать в долг. А самые безопасные облигации — государственные (например, российские облигации федерального займа, ОФЗ). Но и доходность по ним часто не намного превышает банковские вклады.
- Биржевые фонды. Строго говоря, это не отдельный вид актиWow, а форма, в которой они продаются. Фонды собирают портфель из ценных бумаг, а инвестор может купить в нем долю. Портфель может состоять из облигаций, акций или объединять и те и другие. Главный плюс — более низкий риск, ведь если один актив упадет в цене, это компенсирует доход от других. Кроме того, доля фонда стоит гораздо меньше, чем бумаги всего, что в него входит. Например, одна акция Amazon стоит выше $3 тыс., при этом на бирже можно найти фонд индекса Sхочу заработать», а «накопить такую-то сумму на недвижимость / ребенку на обучение / себе на пенсию» и т.п. При этом консультант по финансовой грамотности проекта «Вашифинансы.рф» Анна Заикина считает, что первые цели должны быть на срок хотя бы от трех лет. Чем длиннее срок инвестиции, тем меньше риски. При этом под разные цели можно собирать разные портфели.
- Оцените собственную готовность к риску. Для этого, например, можно пройти тест на риск-профиль на сайте Московской биржи. Крупные брокеры тоже перед открытием брокерского счета или сразу после предлагают пройти похожие тесты, чтобы понять, какую просадку портфеля вы готовы допустить. От готовности к потерям также зависит выбор актиWow. Ведь чем выше их потенциальная доходность, тем выше риск, напомнил руководитель департамента интернет-брокер «БКС Мир инвестиций» Игорь Пимонов.
- Выберите брокера. Частные инвесторы не могут торговать на бирже самостоятельно — для этого как раз нужен брокер. Он откроет специальный брокерский счет, и вот уже с его помощью вы сможете покупать и продавать выбранные активы. Подробнее об этом мы писали здесь.
- Не инвестируйте последние деньги. Сначала соберите пресловутую «подушку безопасности», настаивает Анна Заикина. Чтобы в случае форс-мажора не пришлось срочно распродавать активы и выводить деньги с брокерского счета. Плюс специалисты ЦБ по финансовой грамотности рекомендуют какую-то часть денег хранить и в консервативных инструментах, вроде тех же депозитов. Хотя бы потому, что сохранность последних до 1,4 млн рублей государство гарантирует.
- Не инвестируйте заемные средства. На фондовом рынке существует возможность торговать не на свои деньги, а используя средства брокера (маржинальная торговля). Но начинающим инвесторам Игорь Пимонов не советует к ней прибегать.
- Диверсифицируйте портфель. Не концентрируйтесь на покупке одного только вида актиWow — тех же акций. В школе Московской фондовой биржи новичкам рекомендуют составлять портфель из доходных, но более рисковых в краткосрочной перспективе акций и менее доходных, но и более стабильных облигаций. Разнообразие портфеля позволит компенсировать падение одного актива, если оно вдруг произойдет. Плюс диверсифицируйте и внутри набора актиWow одного вида. То есть покупайте акции разных компаний из разных отраслей.
- Не вкладывайтесь в то, в чем не разбираетесь. Иначе высока вероятность неправильно оценить риски.
- Старайтесь не паниковать и не поддаваться массовым настроениям скупать или продавать активы. Фондовый рынок очевидно рисковый и часто непредсказуемый. Важно оставаться в курсе событий, но не реагировать на них импульсивно.
- Курс НИУ ВШЭ «Экономика для неэкономистов» рассказывает о самых азах экономики. Подойдет тем, кто совсем не понимает, как устроены экономические процессы, и хотел бы разобраться.
- Курс «Финансовая грамотность» от 4Brain тоже поможет освоить базовые знания — как работают деньги, как их зарабатывать и как ими управлять.
- Школа Московской биржи предлагает много отдельных вебинаров на разные узкоспециализированные темы. Плюс есть возможность сортировать видео по вашему уровню — от «новичка» до «профессионала».
- Большинство крупных брокеров и инвестиционных компаний запускают собственные образовательные курсы, чтобы привлечь клиентов и помочь им освоиться на рынке. Например, «Как начать инвестировать» от сетевого издания Т-Ж (Тинькофф-журнал). Или онлайн-платформа «Инвестиции 101» от БКС Брокера. Или обучение от компании «Финам».
- Курс НИУ ВШЭ «Финансовые рынки и институты» на портале Coursera.
- Плюс об основах можно почитать и в наших тематических материалах: как составить личный финансовый план; как научить ребенка обращаться с деньгами; как копить деньги, если никогда не делал этого раньше; чем поможет финансовый советник; покупать ли золото, что такое краудлендинг и т.д.
- Вкладывать деньги стоит только в понятные для вас механизмы. Если вы не можете разобраться в том, что происходит с вашими накоплениями и за счёт чего формируется прибыль (или убыток — зависит от везения), лучше не рисковать.
- Чем выше заявленная доходность, тем выше риски.
- Очень высокая доходность — это всегда повод для сомнения. Чаще всего так действуют обманщики.
- Если вы планируете спросить у специалиста, куда вложить деньги, помните: сейчас рекомендации по инвестированию могут давать только инвестиционные советники. От прочих их отличает лицензия Центробанка и ответственность за ненадлежащее исполнение обязанностей. Реестр инвестиционных советников можно найти на сайте ЦБ.
- Важно не ставить все деньги на одну финансовую высокорисковую лошадку. Лучше разделить их и вложить разными способами. Если один из них не сработает, у вас всегда останется надежда на другие.
- 6 советов, как пережить временные финансовые трудности
- На что откладывать с зарплаты сейчас, чтобы избежать проблем в будущем
- Планирование бюджета: сколько тратить в день
Выше были технические шаги. А о чем еще нужно помнить?
4
Что такое инвестиционный портфель? И как его собрать?
5
По сути, портфель — это все та же долгосрочная стратегия, которая предполагает инвестиции в разные классы актиWow. При этом в общем смысле вашим финансовым портфелем можно назвать все имеющиеся у вас активы — недвижимость, автомобиль, валюту, драгоценные металлы и т.д.
Состав инвестиционного портфеля отражает готовность к риску: например, чем больше в нем акций, тем он агрессивнее, и наоборот — чем больше облигаций, тем он консервативнее.
Первый вариант может подойти на длительных сроках инвестиций, ведь исторически в долгосрочной перспективе рынок акций показывает больший рост. Второй вариант, наоборот, предпочтительнее для задач на сравнительно короткий срок, в которых вы не хотите рисковать.
Можно воспользоваться «правилом возраста», которое гласит, что облигаций в вашем портфеле должно быть столько, сколько вам лет. Акций, соответственно, 100 минус ваш возраст. То есть если инвестору 30 лет, то акций в портфеле должно быть 70%, а облигаций — 30%. Встречаются и другие формулы расчета, но смысл правила один — чем инвестор младше и чем больше у него времени для достижения цели, тем больше он может себе позволить рисковых, но более доходных в долгосрочной перспективе актиWow — акций и меньше более надежных, но менее доходных — облигаций. С возрастом это соотношение должно меняться.
Это правило нередко критикуется, поскольку не учитывает склонности инвестора к риску и подразумевает, что цель всегда — долгосрочная (например, обеспечение безбедной старости). Но общий принцип можно модифицировать на любом горизонте событий — с приближением к цели снижайте долю акций в портфеле.
В месяц остаются свободными 5–10 тыс. рублей. Можно ли начинать инвестировать с такой суммы?
6
Опрашиваемые нами эксперты неоднократно отмечали — начинать заниматься инвестициями можно и с небольших сумм. Так, по мнению Владимира Цыбенко, первый портфель можно собрать и с 30 тыс. рублей, хотя в его практике были и удачно сбалансированные портфели на 10 тыс. рублей.
И это как раз правильная стратегия для начинающего инвестора с небольшим бюджетом на инвестиции — тратить по чуть-чуть, но регулярно докупать бумаги в свой портфель, считает Игорь Пимонов.
Если вы хотите откладывать на брокерский счет небольшие суммы каждый месяц, то делать это стоит вне зависимости от состояния рынка, считает Анна Заикина. По ее мнению, очень важно сформировать привычку каждый месяц откладывать деньги, и за несколько лет таким образом можно будет сформировать хороший сбалансированный портфель.
А если я хочу покупать только акции конкретной компании, в которую верю?
7
Такой подход противоречит базовому совету для начинающих инвесторов «не складывать все яйца в одну корзину». Вера инвесторов в компанию действительно может быть важным фактором, который стимулирует спрос и, как следствие, стоимость бумаг. Но эта вера так же быстро может и закончиться, не найдя поддержки реальных показателей компании.
Но если очень интересует компания из конкретной отрасли, то можно воспользоваться биржевыми фондами.
Где еще искать информацию?
8
Сейчас в Сети множество источников, из которых можно почерпнуть информацию. Вот примеры только некоторых из них:
Арина Раксина
Источник: tass.ru
Куда выгодно вложить деньги, даже если их совсем немного
Допустим, у вас появились свободные 30, 20 или даже 10 тысяч и вы хотите их выгодно вложить. Возникает логичный вопрос, куда и можно ли вообще это сделать. Не все опции инвестирования доступны с такими суммами. Например, очевидно, что вложиться в недвижимость и сдавать её в аренду не выйдет. Однако это не значит, что с идеей стоит попрощаться.
Такие суммы называют микроинвестициями или наноинвестициями. Отношение к ним финансовых институтов крайне скептическое. И зря, потому что нередко с таких сумм и начинается путь великих инвесторов.
Игорь Файнман
финансовый консультант
Вложив 10 тысяч и остановившись на этом, вы вряд ли разбогатеете. Но если это станет только началом формирования вашего инвестиционного портфеля, шансы на успех определённо есть.
Куда вложить деньги
Банковский вклад
Самый очевидный способ. Особенно удачным его, впрочем, не назовёшь. Средняя ставка при сроке от года до трёх составляет 5,83%.
Стоит иметь вклады в виду, если вы не хотите ни в чём разбираться и при этом не готовы к риску.
Облигации
Классические облигации — относительно простой финансовый инструмент с фиксированной доходностью. Их смысл заключается в следующем: компания (или государство в случае облигаций федерального займа) берёт у вас деньги в долг. Взамен она обязуется платить процентные отчисления от этой суммы, а также вернуть номинал облигации — тело займа — в конце срока, на который вы договаривались.
В большинстве случаев одна облигация стоит 1 тысячу рублей. И даже на 10 тысяч можно составить небольшой инвестиционный портфель, состоящий из 10 эмитентов. Понятно, что доход будет мизерный. Но зато инвестор приобретёт опыт управления личным капиталом. В среднем доходность от вложений в облигации российских эмитентов колеблется от 7 до 12% годовых.
Игорь Файнман
Акции
Ценные бумаги разных компаний стоят по‑разному, так что достаточно небольшой суммы, чтобы стать акционером. Получать прибыль можно несколькими способами.
За счёт дивидендов
Если компания закончила год с прибылью, её часть она распределяет между акционерами. Какую именно и каким будет размер выплат каждому — решается на общем собрании держателей ценных бумаг. Если купить акции крупной компании со стабильным финансовым результатом, можно ежегодно получать некоторую сумму. Например, по итогам 2018 года « Газпром» выплачивал 16,61 рубля на одну акцию, Сбербанк — 16 рублей.
Чтобы сделать правильный выбор, стоит изучить дивидендную политику компании за предыдущие годы. Скажем, держателям обычных акций могут ничего и не выплачивать. В этом случае стоит купить привилегированные, они имеют приоритет при распределении прибыли.
За счёт изменения цены на акции
Стоимость ценных бумаг нестабильна. Можно купить их сегодня по одной цене, а через год, пять, десять лет продать значительно дороже. Разница и будет вашим доходом.
Вот вам красивый пример. В начале 2019 года акция Apple стоила в районе 150 долларов, сегодня — 314. Это сумасшедший рост — 107%, тогда как обычно считается хорошим результатом, когда он выше 3%. Есть абсолютные рекордсмены, одним из них является Netflix. Пять лет назад одна акция компании стоила в районе 50 долларов.
Сейчас — больше 300.
Дмитрий Кувшинов
исполнительный директор Bilderlings
Здесь важно тщательно подойти к выбору компаний, акции которых вы покупаете, посмотреть на динамику стоимости ценных бумаг, учесть разные факторы, которые могут на неё повлиять. В общем, процесс не из простых, но и не ядерная физика.
Если у вас есть небольшая сумма, потеря которой не разобьёт вам сердце, то можно поучиться разбираться в акциях именно на ней. Хотя, возможно, вы сразу всё сделаете правильно. Причём не стоит зацикливаться на ценных бумагах зарубежных компаний, рассмотрите все варианты.
Отечественный рынок акций отличают быстрые темпы роста. Достаточно сказать, что за 2019 год индекс Московской биржи, который рассчитывается по 50 наиболее ликвидным акциям отечественных эмитентов, увеличился на 28,55%. Это лишь средний темп прироста, акции некоторых компаний значительно опережают основной коэффициент развития российского фондового рынка.
Олег Богданов
ведущий аналитик QBF
Важно не путать покупку акций со ставками на их курс. В первом случае вы владеете ценными бумагами. Во втором — играете в азартную игру, пытаясь угадать изменение их курса. И шансы выиграть не так высоки.
ETF‑фонд
Если не знаете, какие акции выбрать, можно вложиться в ETF‑фонд. У него уже есть портфель ценных бумаг, и, инвестируя в него, вы приобретаете долю этого портфеля. При этом вам не нужно самостоятельно отбирать акции, это уже сделали за вас.
ПИФ
Паевой инвестиционный фонд — это форма коллективных инвестиций. Вкладчики объединяют свои деньги, а управляющая компания распоряжается ими для получения дохода. Входной порог маленький, купить и продать паи вы можете в любой рабочий день.
ETF и ПИФ концептуально похожи. Но паи доступны к покупке и без брокерского или индивидуального инвестиционного счёта, что несколько упрощает процесс.
ПИФы выгодны тем, что там есть люди, которые принимают решения за вас. Но в этом же и минус: всё зависит от их компетенций. И вы подвержены внешним факторам риска. Застраховать себя от колебаний рынка вы никак не можете, это вопросы макроэкономики.
Дмитрий Кувшинов
Краудлендинг
Это альтернативный вид инвестирования через онлайн‑платформы, когда вы даёте деньги в долг бизнесу или другому физическому лицу.
Российский краудлендинг интенсивно развивается: сейчас в реестре ЦБ больше 20 площадок, готовятся к выходу на рынок ещё около 10. По итогам 2018 года объём выданных займов составил более 16 миллиардов рублей.
Олег Новиков
руководитель отдела по работе с инвесторами краудлендинговой платформы «Город денег»
Порог входа здесь достаточно низкий — от 5 тысяч рублей. Инвестор может сам предложить в проект сумму и процентную ставку, которые считает необходимыми. Например, если у вас есть свободные 50 тысяч рублей, не обязательно инвестировать всю сумму в один проект, гораздо выгоднее и безопаснее разделить её на пять проектов по 10 тысяч рублей.
Краудлендинговая площадка со своей стороны оценивает вероятность провала проекта. Так что можно ориентироваться и на этот показатель. В целом здесь действуют те же правила, что и для любой области инвестирования: чем выше доходность, тем выше риски.
Если вам предлагают доходность выше 30% годовых – это серьёзный повод задуматься. Маржинальность бизнеса компании, которая берет заём под такой процент, просто невозможна. И если заёмщик принимает ставку под такой процент, в большинстве случаев он уйдёт в длительную просрочку или дефолт.
Олег Новиков
Это не говоря о том, что такая платформа сама может быть мошеннической. Зайдите на сайт, посмотрите описание компании, состав руководителей, изучите их репутацию, почитайте отзывы на сторонних площадках.
Что стоит помнить, если начинаете инвестировать
Правил несколько, и они очень простые.
*Деятельность Meta Platforms Inc. и принадлежащих ей социальных сетей Facebook и Instagram запрещена на территории РФ.
Источник: lifehacker.ru