
Начинающие арбитражники в сети LeadBit часто обращают свой взор, в первую очередь, на финансовые партнерки. Здесь кажется все просто и понятно. Финансовые услуги нужны всегда: когда кризис и в пик экономической стабильности. Вертикаль легальная, минимум ограничений среди социальных сетей, поисковиков. Банки и небольшие финансовые организации неплохо платят за клиентов.
Но так ли все красочно: размещаешь креативы и завтра гребешь деньги лопатой?
Арбитраж, это подтвердят многие наши партнеры, – занятие нервное, вынуждает оставаться полностью поглощенным процессом в режиме 24/7. Финансовые партнерки – я бы отнесла к самым напряженным. Конкуренция бешенная, в отдельные моменты бид за клик у рекламных сетей просто зашкаливает. Просто так стать партнером крупного банка или брокерской компании не получится, даже через партнерскую сеть. Нужно соответстWowать определенным критериям.
Заработок на HR офферах с бесплатного трафика
Удобнее всего начинать с микрокредитных организаций, большинство из которых – откровенный скам (в сети LeadBit таких нет, аналитики внимательно проверяют каждого рекламодателя). В итоге вскрывается еще одна проблема – вопрос доверия. Неважно, льете вы траф на форекс-брокера, микрокредитную организацию или банк, даже тысячи переходов не дадут профит, если компания вызывает много сомнений.
Дочитав до этой строки может сложиться ощущение, что я отговариваю от работы с финансовыми партнерками. Нет и еще раз нет! По прибыльности в партнерской сети LeadBit вертикаль входит в ТОП, постоянно соревнуясь за первое место с гемблингом и адалт-дейтингом.
Лучшие источники adult трафика мы собрали в этой статье.
В некоторых моментах здесь немного легче: не нужно извращаться с клоакингом, ловить бан от Фейсбука или Гугла. Но чтобы получить прибыль, нужны большие вложения. Я за то, чтобы в нашей сети было больше успешных участников, своим долгом считают предупредить о возможных трудностях.
Здесь действуют свои “законы”, работают другие методы. Как обойти подводные камни? Как нащупать безопасный фарватер и лить только с профитом? Где найти самые выгодные источники трафика? Об этом сегодня поговорим.
С вами Эльмира Никифорова и это очередной дайджест для арбитражников.
- 1 Financial affiliate programs – перспективы вертикали
- 2 Особенности финансовых офферов
- 2.1 Когда лучше лить
- 2.2 ГЕО
- 2.3 Модели выплат
- 3.1 Источники
- 3.2 Целевая аудитория
- 3.3 Креативы
- 4.1 MAZILLA
- 4.2 Joy Money
- 4.3 FREEZL
- 4.4 Money Cat
- 4.5 OneClickMoney
- 4.6 Robocash
- 4.7 Credilo
- 4.8 ATM ONLINE
- 4.9 CASH24
- 4.10 До зарплаты
Financial affiliate programs – перспективы вертикали
Нет, о том, как развивается рынок финансов говорить мы не будем. Для нас в первую очередь стоит вопрос: как на этом заработать и сколько?
Схема заработка на кредитах и микрозаймах | Финансовые партнерки и банковские офферы в CPA сетях
Для начала определимся, что относится к финансовым партнеркам. Здесь несколько направлений:
- Кредитование. Чаще арбитражники сотрудничают с микрокредитными организациями (МФО – микрокредит за пять минут на срок до месяца), иногда с небольшими банками. Крупные (иногда их называют умным словом – системообразующие) в основном работают напрямую с рекламными площадками;
- Кредиты для бизнеса. В отличие от займов для физических лиц здесь условия сотрудничества и выплаты отличаются. Используются другие технологии продвижения;
- Сайты сравнения банковских продуктов – порталы, где можно сравнить условия нескольких банков или кредитных карт, быстро подобрать кредит, ипотеку или страховку;
- Торговля на форексе, криптовалютах (некоторые арбитражники их относят к гемблингу (про офферы гемблинг можно прочитать тут) – для арбов эта ниша выглядит привлекательней всего. Здесь самые большие выплаты за лид, можно работать по модели Revenue sharing (revshare – компания отчисляет пожизненно часть прибыли партнеру);
- Компании, которые предлагают пассивный заработок. Чаще всего предлагают инвестировать в страховые компании, стартапы, облачный майнинг, сервисы по выдаче займов, биткоин и др.
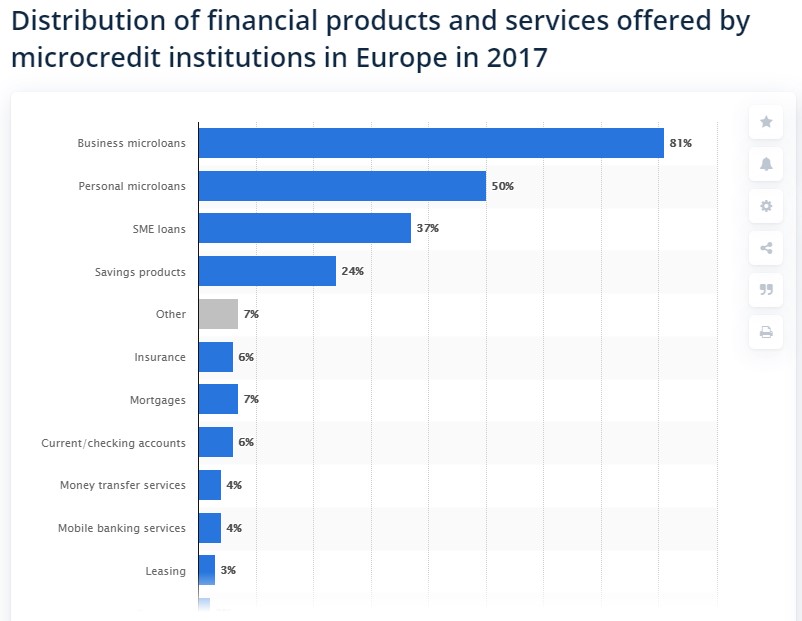
Немного о возможностях вертикали. У финансовых офферов аудитория самая широкая. Услуги банков, страховых компаний или МФО всегда востребованы, независимо от экономической, политической обстановки.
Если в стране стабильная экономика и нет никаких политических потрясений растут объемы ипотечных, потребительских кредитов, спрос на кредитные карты, финансовые услуги для бизнеса. С ухудшением экономической обстановки становится популярными микрозаймы до зарплаты, услуги ломбардов и, как ни парадоксально, трейдинг на форексе.
Финансовые услуги нужны как в развитых странах, так и в TIER2. Охватывают разные версты населения: микрокредиты для аудитории 20-30 лет, ипотеки для молодых семей, успешных бизнесменов, военных. Карточные пакеты, кредиты для бизнеса для аудитории от 30 лет.
У финансовых партнерок высокая конверсия. Если не нужен кредит, то понадобится дебетовая или кредитная карта, поиск страховки. Но, как всегда, остро стоит вопрос выбора оффера. О том, как определиться с продуктом для продвижения, какую модель оплаты использовать, на какие ГЕО лить трафик? Об этом дальше.
Особенности финансовых офферов
Прежде чем начинать работать с финансовыми партнерками, стоить морально подготовиться к тому, что цена ошибка здесь заметно выше, чем, например, в гемблинге или e-commerce. Поэтому начинать нужно с анализа и планирования. Основные сложности, с которыми предстоит столкнуться:
- Высокая конкуренция, иногда бид (CPC) у крупных рекламных сетях улетает далеко за 10$ и в пиковые часы доходит до 25$ (так бывает иногда, лучше немного переждать и ставки снизятся до привычных 3-8 долларов);
- Аппрув – процент подтвержденных заявок, например вы привели 30 клиентов но одобрена заявка только у 20% – оплачено будет лишь 6. В итоге даже если вы настроили кампанию идеально, все равно можете уйти в минус, если не учтете процент отказов;
- В сфере финансов есть много отдельных направлений: микрозаймы, ипотека, кредит на покупку авто, кредиты для бизнеса, страхования, ссуды на строительство дома, страхование, кредитные карты, пакеты обслуживания и др. Если клиент ищет кредитку или ипотеку, естественно, он не заинтересуется лизингом на автомобиль или микрозаймом;
- Тематика площадок – выбор финансовых услуг не относится к спонтанным решениям. Поэтому внимательно отбираем тематику площадок. Это должны быть тематические форумы, сайты, группы в соцсетях. При неправильном выборе площадки даже большое количество кликов не принесет нужную конверсию.
Когда лучше лить
Финансовые услуги нужны всегда, но есть все же стоит учитывать сезонный фактор. Кредиты для бизнеса становятся популярными весной, когда чаще запускаются новые стартапы, а также привлекают дополнительные инвестиции фермеры. Спрос на потребительские кредиты и микрозаймы растет перед сезонными распродажами, общенациональными или религиозными праздниками (Черная пятница, 11.11, новогодние праздники, Пасха и др.). Кредитные карты востребованы на протяжении всего года, но небольшой всплеск в период отпусков (многие туристы страхуются, заводят дополнительную карту), перед распродажами.
ГЕО
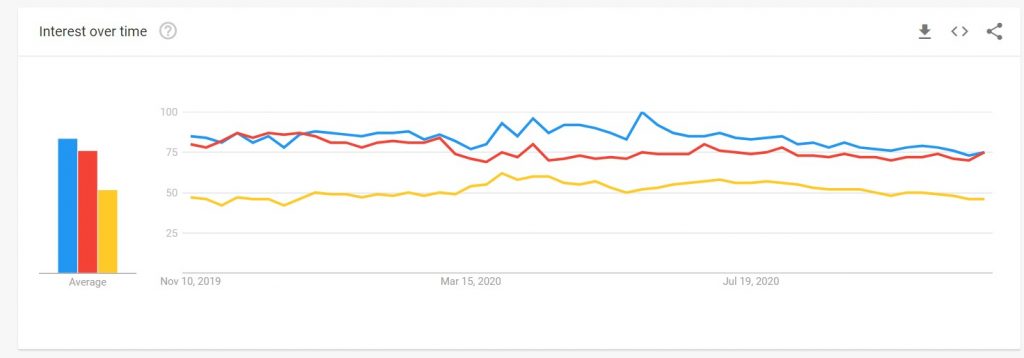
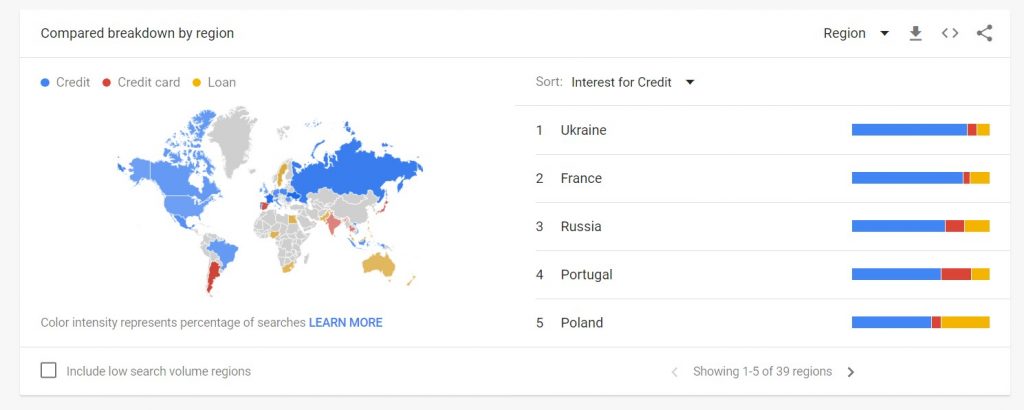
Теперь переходим к еще одному интересному параметру ГЕО. Несмотря на то, что без финансовых услуг не обходится ни одно государство, выдача кредитных карт и кредитов через интернет доступны далеко не во всех странах. По данным Google Trends финансовые услуги чаще всего ищут в таких странах:
- Кредиты, кредитование – самый большой интерес в Турции, США, Азербайджане, Украине, Великобритании, Узбекистане, Казахстане, РФ, Мексике, Чили;
- Кредитные карты – высокий интерес к теме в Аргентине, Японии, США, Чили, Колумбии, Индии, Таиланде, Перу;
- Займы – наиболее популярные страны: Кения, Иран, Нигерия, Гана, ЮАР, США, Австралия, Великобритания.
Добавим опыт участников партнерской сети LeadBit, которые активно работают с Юго-Восточной Азией: Филиппинами, Вьетнамом. Выдача кредитов онлайн здесь постепенно набирает популярность. В двух странах население больше 200 миллионов, осваивающих преимущества финансовых услуг онлайн. Здесь стабильный поток клиентов при почти нулевой конкуренции.
Модели выплат
При работе с финансовыми офферами чаще всего используются модели оплаты Cost per Lead (CPL) и Cost per Action (CPA). Партнерки платят за оформленную заявку или выданный кредит. Встречается оплата за регистрацию, вариант распространен среди сервисов сравнения банковских услуг.
Выплата процента от дохода компании (RevShare) практикуется редко. По факту она и не нужна. В вертикали ревеню шеир не такой кж выгодный: банки берут минимальные комиссии, в МФО не так много клиентов обращается повторно. В предпочтении оплата за действие.
Где брать трафик и как лить на финансовые партнерки?
Источники
Прежде чем делать обзор источников для привлечения трафика, стоит понять: где искать целевую аудиторию? Около 70-80% – это целевые клиенты, ищут финансовые услуги непосредственно введя запрос в поисковике или на сайтах сравнения банков, финансовых инструментов, аналитических порталах.
Вторая категория, 20-30% – пользователи, которые могут заинтересоваться быстрым займом или кредитом интересуясь сопутствующими услугами. Например, смотрят на тематических сайтах обзоры электроники, быттехники, читают статьи о ремонте, дизайне. Переписываются на форумах или в группах в соцсетях по онлайн-играм, рыбалке. С такими источниками стоит работать аккуратно, но если правильно предложить быстрый кредит “на ремонт”, обновление телефона или сапожек, можно получить высокий ROI.
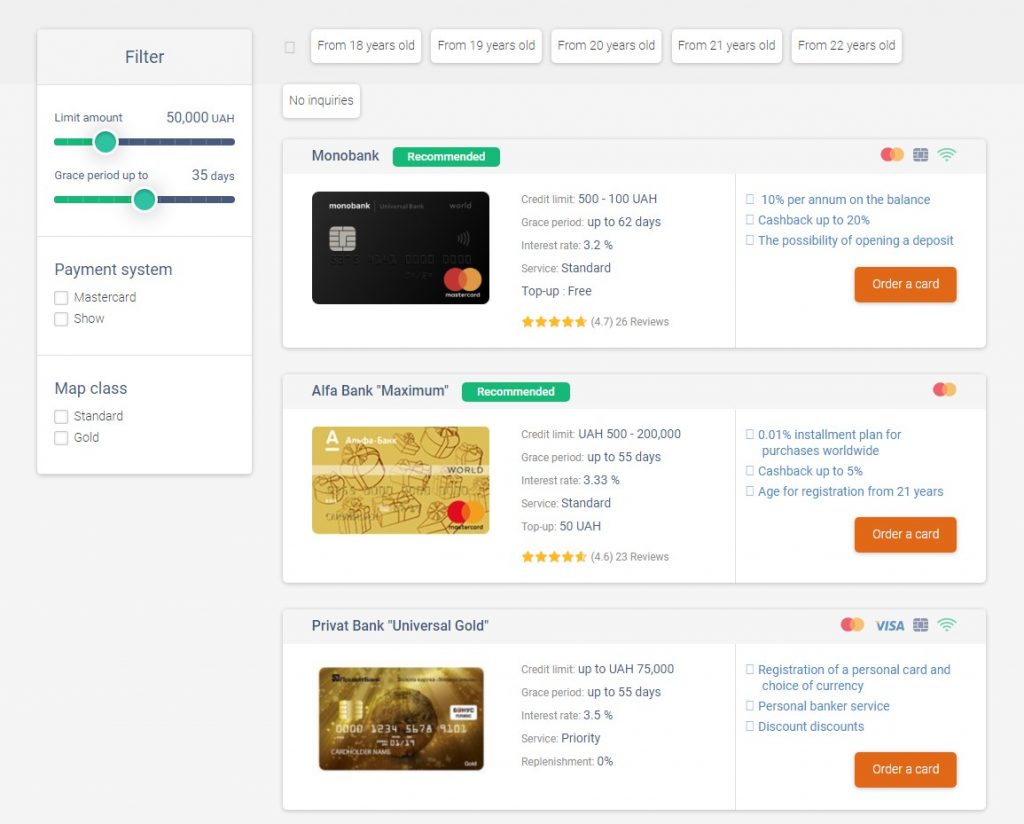
- Витрина. Это может быть одностраничный лендинг или многостраничный сайт. Не обязательно создавать с нуля, в сети есть много шаблонов. Преимущества: собственная аналитика, можно разместить несколько офферов, давая пользователям иллюзию выбора. Но добавляются затраты на хостинг, обслуживание;
- Социальные сети: таргетированная реклама или бесплатные посты в пабликах. Преимущества – этот канал продвижения использует меньше половины банков, МФО. Но мы то знаем, что сейчас все сидят в соцсетях;
- Рассылка по e-mail – можно продвигать один оффер или по принципу витрины в письме предложить услуги нескольких рекламодателей. Нужна только качественная база, метод работает с аудиторией 25-40 лет;
- Контекст – учитывая размер выплат, контекстная реклама популярна при продвижении финансовых офферов. Но если продвигаем микрозаймы до 60 дней придется отказаться от Google Ads, компания запретила рекламу микрокредитования. Альтернативные инструменты: Facebook Ads, Яндекс.Директ;
- Поисковое продвижение – помним об ограничении для МФО от Гугла. Учитываем, многие компании запретили поисковое продвижение от имени бренда. Используем лендинги, прелендинги в виде витрин, задаем ключевики без указания названия рекламодателя;
- СЕО – подходит, если есть свой сайт (продвижение с нуля займет минимум полгода). Это может быть блог с обзором новинок бытовой техники, портал финансовых новостей.
Целевая аудитория
Выбор целевой аудитории при работе с финансовыми партнерками – основа успешного арбитража. Я несколько раз в статье говорила, в этой вертикали цена ошибки выше. Еще раз повторюсь: если неправильно определить ЦА, конверсия не просто упадет, она опустится фактически до нуля. Почему так? Здесь несколько факторов.
Финансовые услуги не выбирают спонтанно. Здесь несколько направлений, если клиент ищет кредитку, он не будет брать микрозайм. Важно учитывать достаток. Людям с низким доходом или плохой кредитной историей бессмысленно предлагать платиновую карту или кредит на большую сумму – даже если такие клиенты захотят, банки им откажут. Неправильно выбрав ЦА и очертив потребности, получаем нулевую CR.
Итак, на какую аудиторию лить? МФО, банки выдают кредиты от 21 до 70 лет. Но, чтобы снизить процент отказов, лучше отсечь часть людей и очертить границы от 23-25 до 60-65 лет.
Если продвигаем микрозаймы – основная ЦА у нас будет такой: люди со средним или средне специальным образованием в возрасте 26-35 лет со стабильным источником дохода (нужны деньги до зарплаты на решение насущной проблемы). Мужчины – 60%, женщины – 40%. Чаще всего заемщики микрокредитных организаций зарабатывают меньше средней зарплаты по региону. Проживают в небольших городах.
Если продвигаем ипотеку, то здесь может быть несколько категорий: молодые семьи, которые имеют право использовать маткапитал, военные в возрасте 35-45 лет, успешные образованные мужчины или женщины с высшим образованием и зарплатой выше средней по региону (возраст от 30 до 40 лет).
Креативы
Этот раздел начинающим арбам стоит изучить внимательно. Одна из главных сложностей финансовых партнерок – креативы. Они должны быть качественными, вызывать доверие. Дело касается финансов, поэтому даже самые легкомысленные люди все внимательно проверяют.
Креативы должны привлекать внимание, выделяться среди других баннеров. Конкуренция здесь жесткая. Вот несколько идей для продвижения фин офферов:
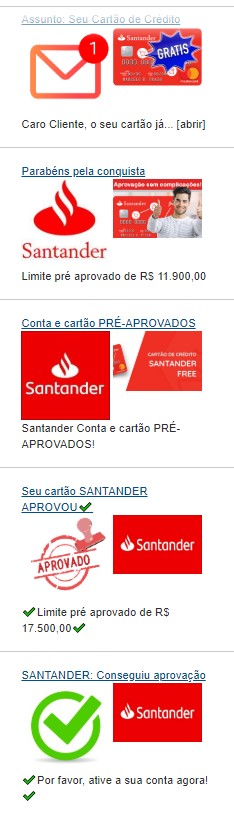
- Классические баннеры с выделением преимуществ: “Займ за 5 минут”, “Кредит без справки о доходах”, “Первый займ без %”, “Бесплатное обналичивание кредитных средств”, “Вам одобрен кредит/карта” и др.;
- Витрина – это может быть полноценный лендинг, который работает по принципу порталов сравнения товаров или услуг, всплывающий баннер или виджет, где можно выбрать один из 4-6 вариантов;
- Подача пользователю идеи, куда потратить деньги. Например, если у вас свой сайт с обзорами быттехники, электроники можно разместить баннер с предложением взять смартфон или робот пылесос в рассрочку. На тематических женских сайтах, форумах о кулинарии заходят баннеры с предложением взять в рассрочку мультиварку или комбайн.
Несколько советов начинающим арбам от участников и аналитиков партнерской сети LeadBit:
- Финансовые офферы лучше продвигать на специализированных порталах, но можно протестировать и связанные площадки. Например, предлагать кобрендинговые карты с кэшбэком и скидками на спорттовары или онлайн-игры на сайтах, посвященным играм или ЗОЖ, спортивным событиям. альтернативный вариант: реклама кредитов на бытовую технику на порталах-каталогах;
- Используйте креативы, созданные собственноручно. Свежие промо материалы работают лучше чужих заезженных. Даже если баннеры подсмотрят конкуренты, вы всегда будет на шаг впереди. Только согласовывайте крео с менеджером;
- Рассчитывайте эффективность – учитывайте процент аппрува по офферу, информацию можно посмотреть на странице оффера или на сторонних ресурсах с обзором банковского продуктах. В отслеживании эффективности помогут метки SubID;
Не останавливайтесь не достигнутом, если вы запустили рекламную кампанию и она принесла прибыль – не стоит расслабляться. Сегодня она работает, а завтра что-то поменяется и конверсия упадет. Анализируйте трафик, оптимизируйте рекламу, чтобы выжимать из каждого вложенного доллара максимум.
ТОП 10 финансовых партнерок
MAZILLA
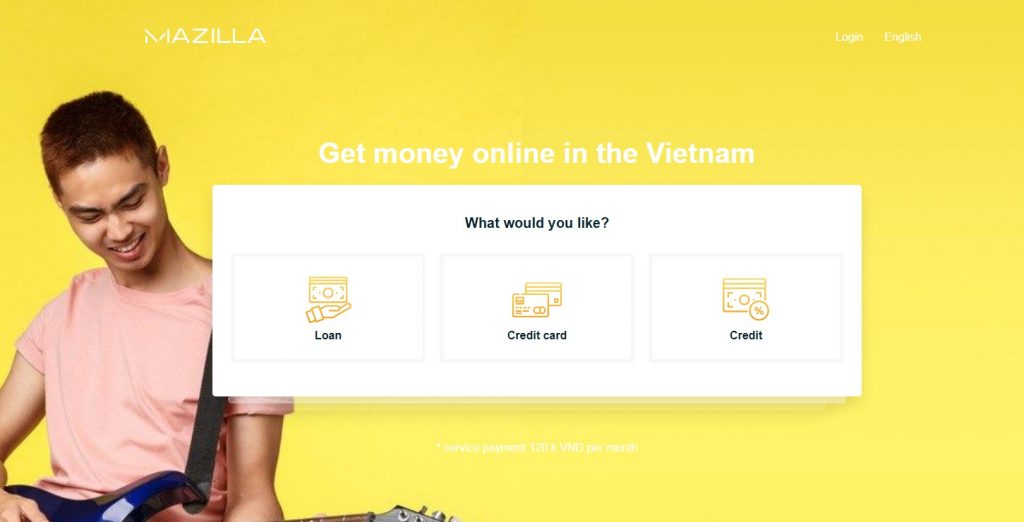
Не путаем название с популярным браузером. Mazilla – это сервис сравнения финансовых услуг. Здесь можно за несколько минут подобрать кредит, микрозайм или кредитную карту. Латвийская компания хорошо себя зарекомендовала. Работает в нескольких странах Европы, недавно запущены площадки во Вьетнаме, Филиппинах.
Репутация надежного сервиса обеспечивает высокую конверсию. Хотя выплаты за лид здесь небольшие (0,4-0,5$), они с лихвой компенсируются стабильно высоким потоком клиентов. Здесь оплата за оформленную заявку (регистрация с указанием паспортных данных), а не за кредит, как у конкурентов. Высокий процент отказа нам не страшен.
- сайт – mazilla.vn;
- модель выплат: CPL – подтвержденная по e-mail заявка на кредит/займ/кредитную карту, клиент должен указать паспортные, контактные данные;
- выплата – 0,4$ за заявку;
- ГЕО – партнерка пока платит за клиентов из Вьетнама, возможно в будущем появятся офферы для других стран (сервис работает в странах: Филиппины, Латвия, Испания, Грузия, Индия, Индонезия, Малайзия и др.). Запрещенных ГЕО нет;
- холд – 5 дней;
- срок жизни cookies – 30 дней;
- источники – разрешены белые источники, запрещены: тулбар, пуш, кэшбэк, брендтрафик от имени компании, мотивированный трафик на минимальную заявку, посетители с сайтов адалт-тематики, дорвеи, кликандер, попандер.
Joy Money
Хорошо известная в России микрофинансовая организация (МФО). Работает несколько лет, успев поглотить конкурента – “В кармане”. Бренд активно раскручивается, поэтому привлечь новых клиентов будет несложно: есть репутация, на слуху, но пока еще немногие потенциальные юзеры успели здесь взять кредит.
Пока оплачивает клиентов из России. В планах организации выход на рынки соседних стран. Рассматриваются Польша, Казахстан, Беларусь. Огромный плюс для арбов – хорошая выплата среди финансовых офферов для РФ.
- сайт – joy.money;
- модель выплат: CPA – за выданный микрозайм новому клиенту;
- размер выплат – 26,6$;
- ГЕО – Россия за исключением нескольких регионов Северного Кавказа;
- холд – 14 дней;
- жизнь cookies – 30 дней;
- разрешенные источники: мобильная, контекстная реклама, рекламные сети, рассылка электронной почтой, СЕО-продвижение (но не брендированный трафик), соцсети.
FREEZL
Популярный польский сервис быстрых кредитов со сроком от 5 до 21 дня. Компания хорошо известна в Польше, заработала репутацию надежного кредитора с хорошими условиями. Сейчас сервис вышел на рынок Испании – это пока только вторая страна, где работает Freezl. В планах владельцев МФО запуск кредитования и в других регионах ЕС.
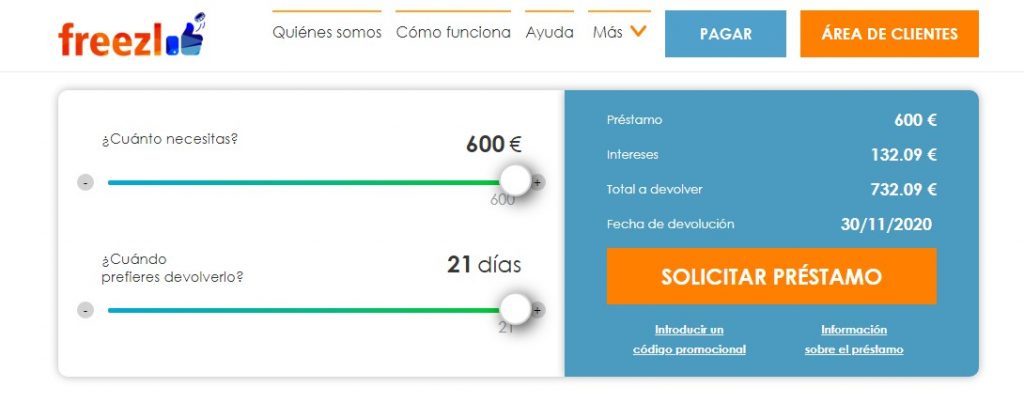
Преимущества – быстрое одобрение кредитов, достаточно большой размер минизайма даже для новых клиентов.
Обратите внимание! В Испании сайт МФО freezl.es получил ребрендинг и теперь сервис называется Prestamorapido.
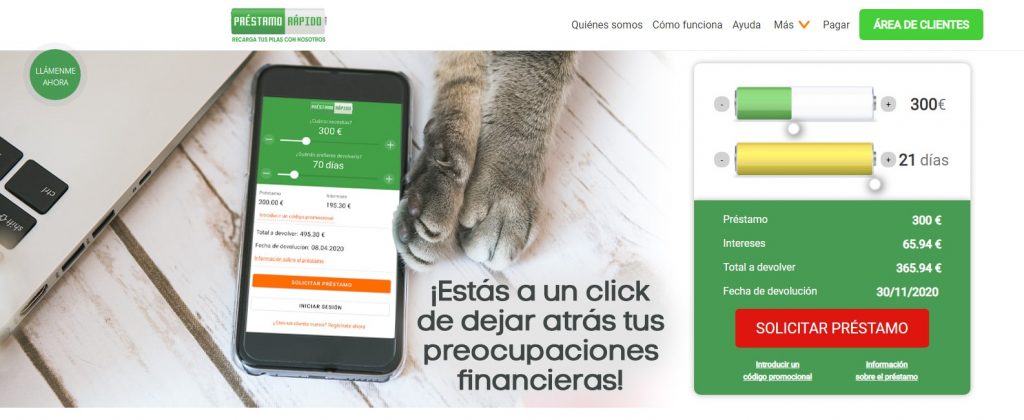
- сайт: prestamorapido.es;
- модель выплат: CPA – оплата за выданный займ новому клиенту;
- размер выплат – 25$;
- ГЕО – партнерка пока платит за клиентов из Испании;
- холд – 14 дней;
- жизнь cookies – 30 дней;
- при привлечении запрещено использовать адалт, кэшбэк трафик, мотивированный на минимальный размер займа, бренд трафик от имени компании, попандер, кликандер;
- разрешены все белые источники трафика: рекламные, тизерные сети, соцсети, контекстная реклама, баннеры, пуши, рассылки, СЕО, брокерский трафик, мобайл.
Money Cat
Международная микрофинансовая организация, которая работает в нескольких странах Юго-Восточной Азии (Вьетнам, Филиппины), России (под брендом “OneClickMoney”). Сервис получает хорошие отзывы от клиентов, аналитиков. Предлагает большой для региона размер займа под умеренный процент.
Сейчас МФО занимается продвижением своих услуг во Вьетнаме, Филиппинах. В этих регионах рынок финансовых услуг находится в активной стадии развития, при этом относительно низкая конкуренция среди арбитражников.
- сайт – moneycat.vn для Вьетнама, moneycat.ph для Филиппин;
- модель и размер выплат: CPA (Выданный займ, только Вьетнам) – 10 $, CPL (подтвержденная заявка) – 3,6$ Вьетнам, 5,6$ Филиппины;
- ГЕО – оплачиваются клиенты из Вьетнама и Филиппин за исключением нескольких вьетнамских регионов: Ba Ria-Vung Tau, Long An, Tay Ninh, Thanh Hoa, An Giang, Quang Ninh, Dong Nai, Kien Giang;
- жизнь cookies – 30 дней;
- каналы – разрешены белые источники, запрещены: попандер, кликандер, дорвеи, адалт, брендированный трафик, кэшбэк, тулбар, мотивированный трафик на минимальный размер кредита.
OneClickMoney
Популярный российский сервис по выдаче онлайн-микрозаймов запущен во Вьетнаме, Филиппинах. Фактически это клон MoneyCat со схожим интерфейсом и условиями, принадлежит той же компании, создан для охвата большей аудитории.
В отличие от других МФО партнерка платит не только за выданный кредит, но и оформленную заявку.
- сайт – OneClickMoney.vn;
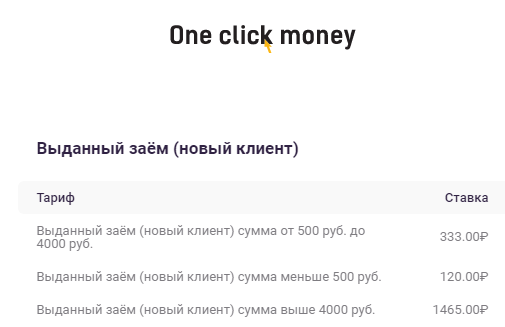
- модуль и размер выплат: CPA – 7,2$ за выданный займ новому клиенту, CPL – 3,6 за подтвержденную заявку;
- ГЕО – оплачиваются клиенты из Вьетнама, исключение – регионы: Ba Ria-Vung Tau, Long An, Tay Ninh, Thanh Hoa, An Giang, Quang Ninh, Dong Nai, Kien Giang;
- жизнь cookies – 30 дней;
- разрешенные источники: мобильная, контекстная реклама, соцсети, приложения, СЕО, ютуб, рассылка электронной почтой.
Robocash
Европейская компания, работает в двух направлениях: выдача микрозаймов и как платформа для инвестирования в рынок микрокредитования. Сервис микрокредитования популярен в Юго-Восточной Азии, представлен в большинстве стран региона.
Недавно запущен сервис выдачи займов на Филиппинах. Компания разместила оффер с высокой оплатой за лид (подтвержденную заявку).
- сайт – robocash.ph;
- модель выплат – CPL (оплата за подтвержденную заявку);
- размер выплат – 4,8$;
- ГЕО – Филиппины;
- холд – 14 дней;
- жизнь cookies – 30 суток;
- разрешенные каналы: мобильная, контекстная реклама, рекламные, тизерные сети, мобайл, приложения, СЕО, баннеры, брокерский трафик, соцсети, ютуб.
Credilo
Сервис онлайн-сравнения финансовых услуг. Представлен в Польше, Украине, РФ, Казахстане, Испании, Мексике, Вьетнаме. Система позволяет подобрать кредит, микрозайм, кредитную карту.
Обратите внимание! Credilo – не финансовая организация, платформа лишь собирает заявки и передает их банкам или МФО. Пока партнерка платит за заявки из Вьетнама.
- сайт – credilo.vn;
- размер, модель выплат: CPL – 0,6$ за заявку от нового заемщика;
- ГЕО – Вьетнам;
- холд – 15 дней;
- действие cookies – 30 суток;
- разрешены белые каналы привлечения, запрещены: дорвеи, адалт, кэшбэк трафик, тулбар, реклама от имени бренда, кликандер, попандер, мотивированный трафик.
ATM ONLINE
Относительно молодая микрофинансовая организация, которая выдает микрозаймы в нескольких странах Юго-Восточной Азии: Вьетнаме, Шри-Ланке. Основна в 2017 года. По популярности пока уступает конкурентам. Имеет несколько преимуществ: выдает краткосрочные и среднесрочные кредиты: от 4 до 6 месяцев под сниженную процентную ставку (всего 12% в год).
- домены: atmonline.com.vn, atmonline.vn;
- модель оплаты – CPQL, 1,6$ за подтвержденную заявку;
- ГЕО – новые заемщики из Вьетнама;
- жизнь cookies – 30 дней;
- разрешены: белые и серые источники кроме адалт, брендированного, мотивированного трафика, тизерных сетей.
CASH24
Сервис выдачи краткосрочных и среднесрочных кредитов: от 10 дней до 6 месяцев. Предлагает хорошие условия (0,6% в сутки для микрозаймов до месяца, первый займ до 14 дней бесплатно). Увеличивает срок кредитования для постоянных клиентов до 1 года.
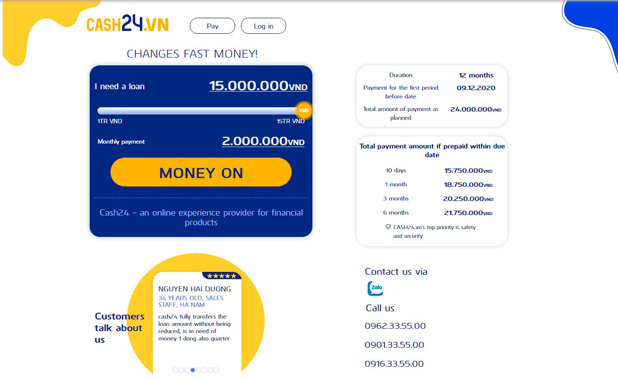
Обратите внимание! Cash24 – популярный бренд среди микрофинансовых компаний. Под этим названием работают не связанные МФО и онлайн-сервисы сравнения банковских услуг в других странах.
- URL: cash24.vn;
- модель, размер выплат: CPL – 1,1$ за подтвержденную заявку, CPA – 8$ за выданный кредит;
- ГЕО – Вьетнам;
- холд – 14 дней;
- жизнь cookies – 30 дней;
- разрешены: большинство видов источников кроме адалт, брендированного, мотивированного трафика, тизерных сетей.
До зарплаты
Онлайн-портал выдачи краткосрочных микрозаймов. Новым клиентам выдаются небольшие суммы, в пределах 10-20 тысяч рублей на срок до 30 дней. В будущем возможны среднесрочные минизаймы до 12 месяцев.
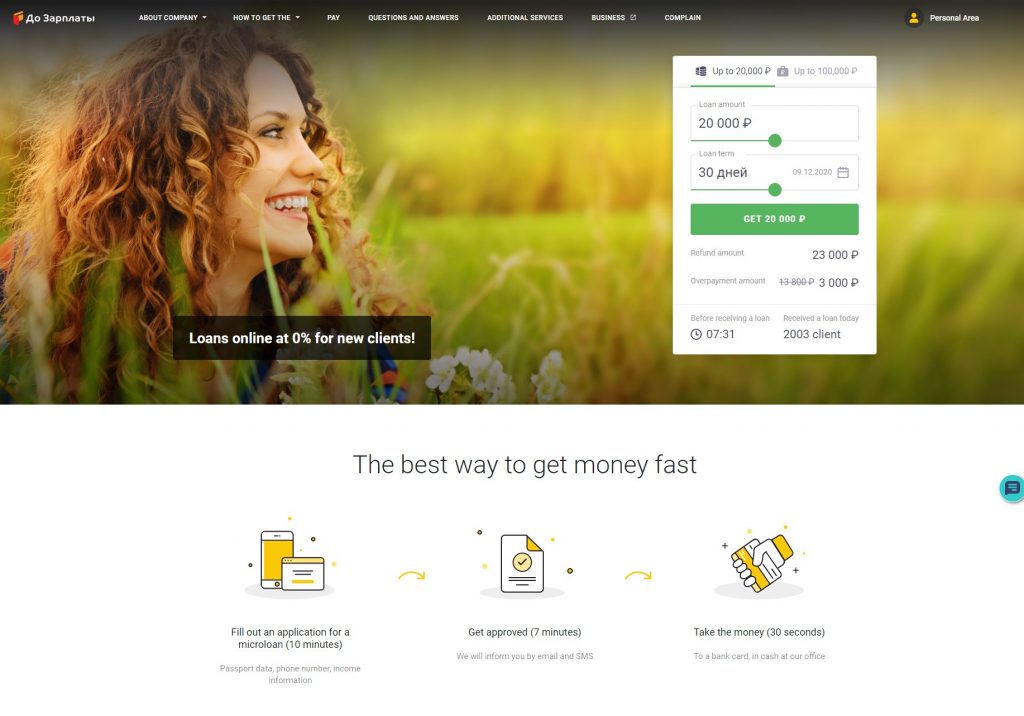
Сервис несколько лет работает в России, но пока у него не так много клиентов. Конверсия среди участников сети LeadBit – более 7%.
- url-адресс – dozarplati.com;
- модель, размер выплат: CPA, 16 долларов за выданный займ;
- ГЕО – Россия, у клиентов должна быть постоянная регистрация в РФ;
- холд – 30 дней;
- жизнь cookies – 30 суток;
- разрешенные каналы: мобильная, контекстная реклама, рекламные, социальные сети, email, СЕО.
Кейсы
Теперь о самом интересном – как заработать? Несколько практических советов от арбитражников партнерской сети Лидбит.
2690$ на финансовых партнерках в Юго-Восточной Азии
Для продвижения выбран оффер Money Cat, кампания запущена через несколько сетей таргетированной рекламы во Вьетнаме, Филиппинах. Особенность оффера – платит 10 $ за одобренные кредиты и оформленные заявки (CPL) 3,6 для Вьетнама или 5,6 долларов для Филиппин. Так удалось нивелировать влияние аппрува и немного упростить настройки таргетинга, расширить ЦА.
Реклама запущена для мобильных и десктопных устройств. Трафик закупался по модели CPA Target и CPC. После недельного теста было решено оставить только мобильную рекламу. С десктопов конверсия после запуска практически не росла, оставалась меньше 0,2%. Для мобайла она находилась от 2 до 5%, в отдельные часы подскакивала до 17%.
Стоимость клика на протяжении 3 недель оставалась от 0,15 до 0,30$, раз в неделю перед выходными поднималась до 0,6$ (совпадало с ростом конверсии, поэтому это не повлияло на общий ROI).
Используемые креативы. Было разработано 8 вариантов баннеров, везде сохранялся посыл: вам одобрен займ в размере … Также использованы прелендинги с небольшим опросником (на какие цели нужен кредит, какая нужна сумма, на какой срок), таймером на 3-4 минуты.
Что в итоге? Кампания была запущена на три недели, начиная с 2 сентября. Размер выплат: от 3,6 до 10 долларов (за оформленную заявку и одобренный кредит). Всего потрачено на рекламу 10 940$, заработано – 13630$.
Прибыль – 2690 долларов за 3 недели. ROI – 24,59%.
Подведем итоги
Финансовые партнерки не дают ROI в сотни или тысячи процентов. Но потенциал у вертикали огромный. Здесь нет сезонности, а объемы микрофинансирования только растут. Здесь можно зарабатывать десятки тысяч долларов и не волноваться, что вертикаль через год загнется. Но и вливания нужны соответствующие.
Ниша подойдет тем арбам, которые готовы серьезно зарабатывать.
Источник: blog.leadbit.com
Как заработать на финансовых офферах
Привет арбитраны! Сегодня мы поговорим с вами о финансовой вертикали.
Финансовые офферы — это коммерческие предложения по выдаче микрозаймов, потребительских кредитов, кредитных карт и прочих финансовых услуг.
С чего начать
Чтобы понять тонкости работы в финансовой вертикали, нужно потратить достаточное количество денег и времени, прежде чем вы выйдете в плюс. Поэтому будьте готовы к тому, что вам потребуется серьезный бюджет для тестов.
Для начала не начинайте тестировать сразу много разных офферов. Выберите 2-3 с наибольшим шансом одобрения заявки и пролейте их. После сбора статистики вы сможете спланировать дальнейший алгоритм действий и, возможно, рассчитать ROI.

Виды финансовых офферов
Ключевые финансовые офферы: дебетовые карты, кредитные карты, кредитные сервисы, микрозаймы, потребительские кредиты и т.д.
Выплаты происходят за заполненную анкету, выдачу карты, за оформленный кредит или займ.
Финансовые офферы — одни из самых прибыльных в арбитраже. Один единственный подтвержденный лид в финансах может принести более 5000 рублей. С ростом выплат пропорционально растёт и сложность работы.
Источники трафика в финансах
Перед тем как начать лить внимательно ознакомьтесь с условиями оффера, чтобы учесть индивидуальные ограничения трафика.
Email рассылки. Всё, что вам нужно для слива — подходящая база. В информации об офферах, как правило, указана информация о портрете их ЦА. Так, к примеру, если вы найдете базу пользователей, которые недавно искалипытались оформить кредит или займ, то слив на оффер МФО пройдет успешно.

Контекстная реклама. Для работы с контекстной рекламой нужен солидный бюджет. В Яндексе высокая цена за клик, а с AdWords все ещё сложнее — недавно Google полностью запретил контекстную рекламу микрозаймов.

Витрина — сайт-каталог, где можно разместить несколько финансовых офферов. Для её создания вы можете воспользоваться шаблонами или разработать с нуля. Для продвижения сайтов-каталогов популярно SEO, но помните, что это игра в долгую и первый профит с сайта вы получите далеко не сразу.

YouTube. Продвигаться можно тремя способами:
· Свой канал с видеороликами;
· Покупка рекламы у блоггеров;
· Покупка рекламы у самого YouTube’а;
Первый способ — долго, оба остальных — дорого. Выбирать вам. Главное — придерживайтесь четкого алгоритма работы и постоянно тестите новые идеи.

SEO. Пользователи доверяют сайтам, где есть информация о кредитах, ипотеках и других финансовых инструментах. Так, если у вас будет собственный сайт с большим охватом и постоянным притоком уникальных пользователей за счет высокой позиции в выдаче, то высока вероятность, что предложенный им финансовый оффер обеспечит высокий уровень конверсии.
Из очевидных минусов — SEO это долго и затратно. Кому-то нужно будет создавать контент, следить за сайтом, оплачивать домен и хостинг и работать с обратной связью.
Финансовые предложения
Дебетовые карты — Пользуются популярностью в России. Из источников трафика: YouTube и Витрины. В Украине дебетовые карты популярностью не пользуются.
Кредитные карты — Заходят и в Украине и в России. Из источников в РФ можно отметить витрины, контекстную рекламу и e-mail рассылки. Из источников в Украине — контекстную рекламу.
Кредитные сервисы — Нельзя однозначно сказать, что заходит, а что нет. Под эту категорию можно отнести всё, что не входит в другие. В России заявки идут из соц. сетей, с таргета и с постов. Однако их обгоняет YouTube. В Украине же всё так же контекстная реклама и витрины.
Микрозаймы — Большую популярность имеют и в России и в Украине. По источникам в России можно выделить группы в соц. сетях. В Украине — контекстная реклама.
Потребительские кредиты — Заходят и в России и в Украине. В РФ по источникам почти всё равномерно, выделить что-то конкретное нельзя. В Украине контекстная реклама и витрины.
Финансы — сложная вертикаль. Чтобы научиться работать в ней понадобится время, усердие и внушительный бюджет. Не расстраивайтесь, если не получается выйти в плюс с первого и даже третьего раза — рано или поздно собранный вами опыт обязательно поможет получить внушительную прибыль!
Источник: partnerkin.com
Финансовая вертикаль: как лить трафик на банковские офферы (микрозаймы, МФО, карты)
Вопрос к опытным арбитранам: как можно лить трафик на финансовые офферы? Интересуют именно партнерки банков. И заодно подскажите кто знает нормальные банковские партнерки, чтоб платили нормально и Wowремя, без сильно замороченных условий по трафику
Специалист в сфере аффилейт маркетинга, практикующий арбитражник, автор экспертных ответов на форуме AffMoment.com
19 декабря, 2022 в 12:44 пп
19 декабря, 2022 в 12:44 пп
- Что такое финансовая вертикаль в арбитраже трафика?
- Виды финансовых офферов
- Банковские карты (дебетовые и кредитные)
- МФО
- Ипотека, автокредитование
- Страхование
- Инвестиционные счета
- Витрины сравнения
- Брокерский трафик
- E-mail-маркетинг
- Контекстная реклама
- Таргет, тизеры, пуши
Финансовая вертикаль в арбитраже трафика — одно из наиболее привлекательных направлений. С одной стороны, там высокие размеры выплат, а с другой — это сравнительно белые офферы, и с их модерацией особых проблем не возникает. Однако арбитраж трафика на банковские офферы, МФО, карты, микрозаймы и кредиты под силу не каждому.
Даже по CPL трафик сконвертировать нелегко, а уж СРА требует долгую и тяжёлую оптимизацию. Поэтому рассмотрим небольшой гайд, как лить на банковские офферы и не слить свои деньги. Речь будет идти именно про арбитраж, то есть работу с платными рекламными источниками.
Что такое финансовая вертикаль в арбитраже трафика?
Сюда входят учреждения, предлагающие банковские услуги. Прежде всего это кредиты, открытие карт и вклады. Также к вертикали финансов относят страхование и инвестиционные счета. По последнему критерию в финансовую вертикаль можно внести офферы по Forex, бинарным опционам и даже криптоинвестированию.
Но последние три категории принято выделять в отдельные вертикали, так как по трейдингу и крипте есть программы обучения и другие виды офферов. В финансовой вертикали обычно сложные флоу — выданный кредит, оформленная карта, активация карты, внесенный депозит. И финансовые организации, и арбитражники предпочитают работать через партнерки, в отличие от вертикали гемблинга, где сформировался тренд на прямой залив. На сайтах многих банков или страховых агентств отсутствует раздел “Партнерская программа”.
Виды финансовых офферов
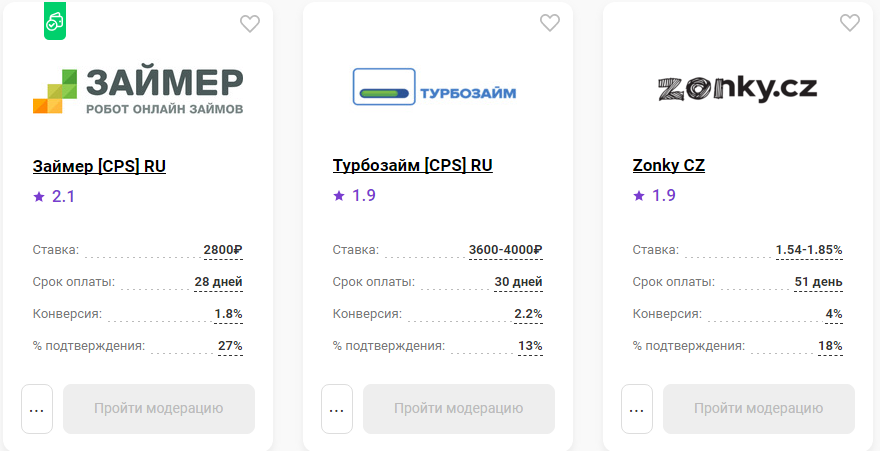
Хотя финансовые офферы разнообразны, у них есть ряд общих особенностей. Первое — длительное время холда. На проверку качества трафика уходит не одна неделя, поэтому выплат за конверсии придется ждать в лучшем случае через 15 дней. В зависимости от категории и особенностей оффера холд длится от 20 до 90 суток. Чем сложнее цель, тем ниже процент апрува. Например, на займах процент подтверждения при цели “Выданный кредит” редко доходит даже до 30%. Если же банк оплачивает заявку, прошедшую проверку, то апрув может доходить до 60%, а если оплачивается оформленная заявка, то вообще до 90%. То же самое касается вкладов, страхования и других категорий финансовых офферов. Процент одобрения зависит также от качества работы КЦ в банке и самого содержания заявки. Вертикаль финансов считается одной из наиболее белых в арбитраже трафика, а значит, для их продвижения не нужно каждый день фармить новые аккаунты, сталкиваться с risk payment и проходить ЗРД в Facebook, получать постоянные баны гугла или вечные отклонения объявлений ВКонтакте и Yandex Direct. Правда, есть исключение — реклама микрокредитов, займов до зарплаты довольно жёстко зарегулирована законом. Поэтому в контекстной и таргетированной рекламе требуется указывать наименование, организационно-праWowую форму, реквизиты. По факту Google запрещает рекламу МФО, Facebook требует указания соответствующей категории рекламы, а другие сети просто затягивают с модерацией микрокредитования. Финансовые партнерки накладывают большое число ограничений на источники трафика. Неприемлемыми оказываются не только накрутки, мотивированный траф, кэшбек — часто рекламодатели запрещают:
- Сети таргетированной рекламы;
- Контекст на бренд;
- Pop Up и Popunder;
- Купонные сервисы;
- Брокерский трафик;
- Мобильный трафик.
Если вы льёте с социальных сетей, почтовой рассылки, тизерок, пушей и контекста, рекл требует согласовать креативы.
Обычно банк выкатывает несколько офферов — по одному на каждую из своих услуг.
Банковские карты (дебетовые и кредитные)
Это офферы по услугами открытия кредитных и дебетовых карт. Они оплачивают следующие действия пользователей:
- Заявка на открытие карты;
- Открытие карты;
- Первая финансовая операция с открытой картой.
Целевая аудитория на дебетовые карты — работающие люди от 20 до 50 лет с доходом средним и выше среднего. Это могут быть автомобилисты, офисные работники, IT-шники, арбитражники, которым нужны виртуалки, и любые другие специалисты.
У кредитных карт ЦА схожая за исключением того, что ее держатели имеют некоторые финансовые затруднения. Обычно временные. У кредиток есть льготный период, на протяжении которого можно пользоваться деньгами банка, не выплачивая дополнительный процент. Сумма на карте обычно довольно небольшая, но она позволяет пережить задержки зарплаты. Лицам с плохой кредитной историей, систематическими просрочками, маленьким доходом банки кредитные карты почти не выдают.
Так как с кредитных карт банки имеют большую прибыль — не все пользователи укладываются в льготный беспроцентный период, чем с дебетовых, выплаты по ним выше.
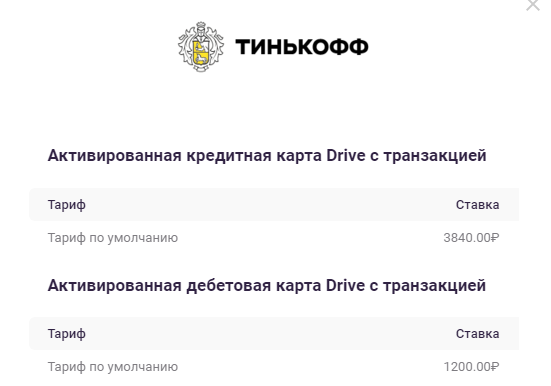
При открытии карт нужно немало времени для проверки на фрод и накрутки. Поэтому в этой категории офферов наиболее длинный холд.
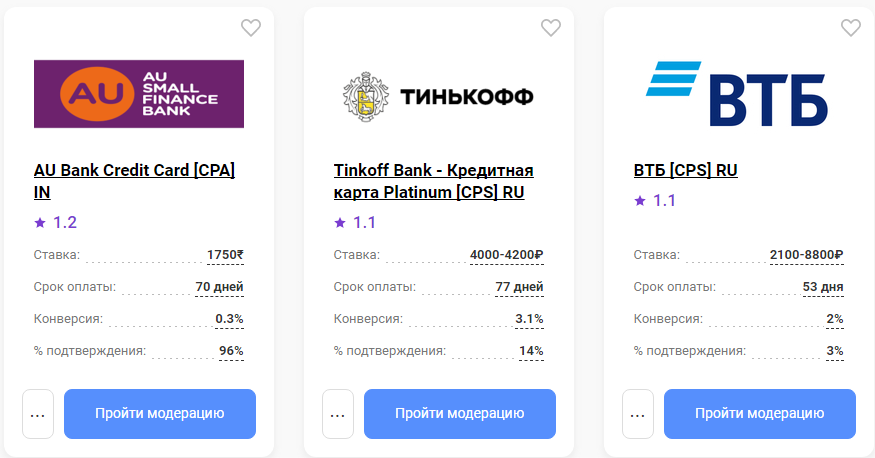
В лучшем случае, холд составляет 20 дней, но обычно варьирует от 50 до 70 суток.
Преимущество карт — регулярность спроса, который мало подвержен сезонным колебаниям.
Наиболее популярны запросы на кредитные карты в Северной и Южной Америке, Австралии и Индии.


МФО
МФО (или микрофинансовые организации) — так называют учреждения, выдающие кредиты на небольшие суммы, но под большой процент. Это потребительские кредиты, микрозаймы и Payday Loans. Суммы кредитования редко превышают 100000 рублей или 2000 долларов. Обычно заём варьирует от $50$ до $500. Оформить заявку и получить кредит в МФО можно в течение часа.
Клиентами МФО являются взрослые мужчины и женщины — от 25 до 65 лет со средним доходом или ниже среднего. У микрофинансовых организаций есть и программы кредитования для студентов, пенсионеров и других уязвимых слоев населения. Реже микрокредиты берут заёмщики с доходом выше среднего. Обычно цель таких займов — импульсивная покупка или необходимость продержаться до следующей получки. Поэтому часто их называют “кредитами до зарплаты”. В праздничные дни спрос на микрокредиты значительно возрастает
В офферах по микрокредитованию оплачивается обычно выдача кредита, а также корректно заполненная или прошедшая проверку заявка.
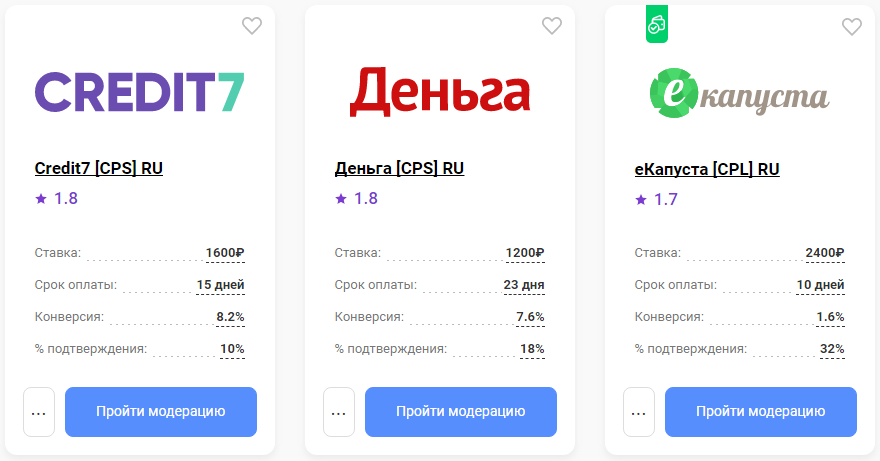
Проверка качества трафика занимает меньше времени, поэтому холд у таких офферов — 15-20 дней и изредка доходит до месяца.
Обычно потребительские микрокредиты ищут по запрос “Кредит онлайн”.

Наибольшую популярность здесь показывают Украина, Россия и страны Средней Азии.
Ипотека, автокредитование
Это кредиты на немалые суммы — от 100 тысяч до нескольких миллионов рублей, поэтому портрет клиента здесь немного другой. Как правило, их выдают лицам с доходом средним и выше среднего, имеющим хорошую кредитную историю.
Целевая аудитория — лица от 25 до 60 лет, занимающие среднюю или крупную должность, либо владельцы бизнеса, способные документально подтвердить свой доход.
Нередко условием подобных кредитных программ является крупный первоначальный взнос. Это осложняет получение целевого действия, конверсия очень низка и поэтому выплаты по таким офферам выше. Выплаты в таких офферах обычно производятся за оформленный или выданных кредит. Предложения с оплатой за заявки встречаются редко и чаще находятся в приватном доступе. Редко встречается и оплата в виде процентов от суммы выданного кредита, которая варьирует от 1% до 5%.
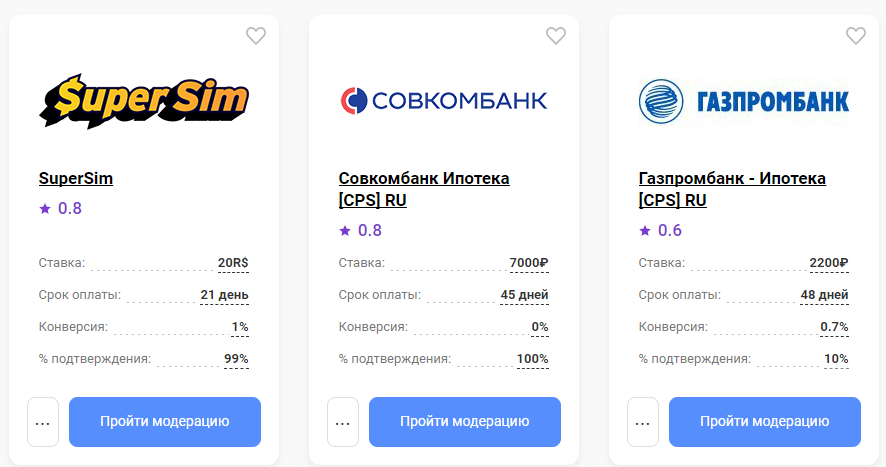
Так как для крупных кредитов приходится дольше проверять надежность заемщиков, время холда в этой поднише длиннее.
Лидерами по запросам на ипотеку являются Россия, Узбекистан и Испания. В двух последних странах бурными темпами идет строительство нового жилья, посему жители стараются скорее приобрести квартиры в новостройках.

Автомобильное кредитование наиболее популярно в СНГ, Восточной Европе, Юго-Восточной Азии и США.

Особенно популярен запрос в Узбекистане, так как для его жителей автомобиль — не только средство передвижения, но и атрибут имиджа.
Страхование
Это хоть и не адалт, но тема тоже для взрослых, так как аудитория страховых предложений — это люди возрастом от 30 до 55 лет с доходом выше среднего и высоким. Обычно это автовладельцы, туристы, работники сфер, связанных с риском, спортсмены, владельцы бизнеса, ценных предметов. В последние годы участились запросы на страхование от форс-мажорных обстоятельств. То есть здесь потенциальный клиент — как правило, обеспеченный человек. Тем более что регулярные отчисления довольно высоки.
Иногда рекламодатели под каждый вид страховки открывают отдельный оффер — медицинское, автомобильное, страхование от несчастных случаев и т.д.
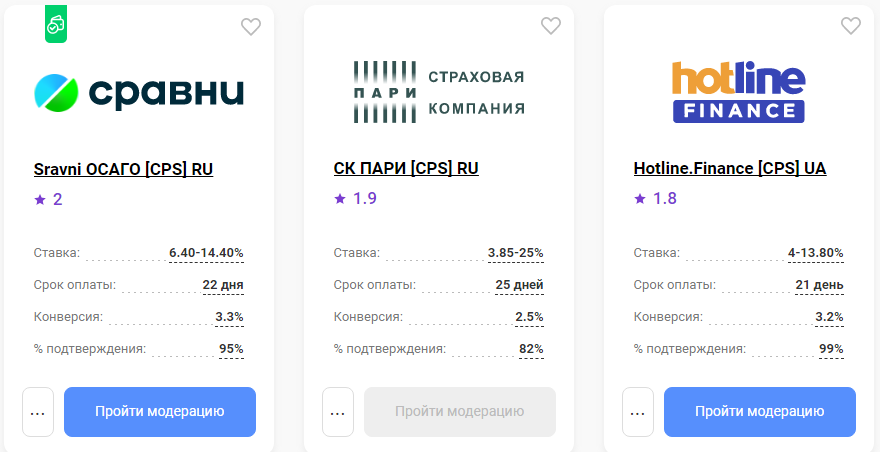
Обычно страховые офферы оплачивают оформление и подтверждение заявки, а также оформленный полис. Простые флоу оплачиваются по фиксированной ставке — от $1 до $10, когда клиент оформляет заявку и от $5 до $30, когда он ее подтверждает по телефону. Сложные же вроде оформленного полиса или первого взноса чаще оплачивают в виде процентов от суммы взноса. Так как КЦ у страховых агентств работают с уже горячей аудиторией, а звонят туда люди, серьёзно настроенные получить страховку, процент подтверждения лидов высок. Но сами конверсии появляются в статистике не сразу, могут запаздывать, поэтому тестировать оффер приходится долго.
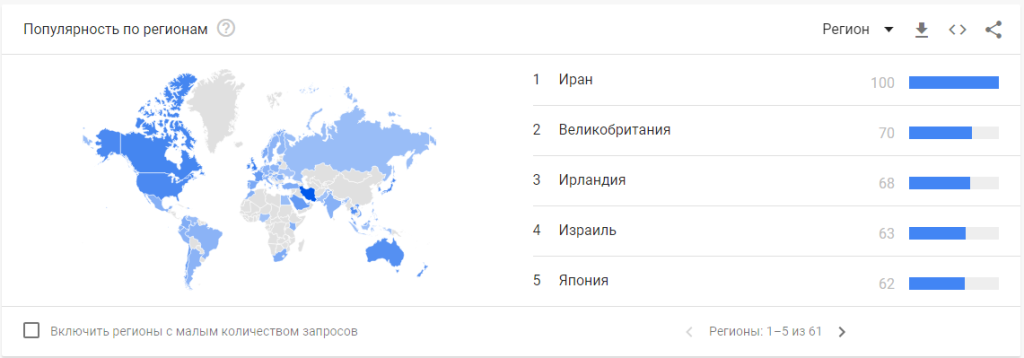
По запросам на тему страхования лидируют все ГЕО tier-1, а также Латинская Америка и страны Ближнего Востока. Аналогичная картина наблюдается и по запросам на отдельные виды страхования.
Инвестиционные счета
Вообще трейдинг относят к отдельной вертикали. Но так как кроме Форекса, опционов и крипты есть и инвет-предложения банков, инвестиционные офферы выделяют в поднишу финансовой вертикали.
Инвестирует человек в тех случаях, когда у него есть лишние сбережения. Поэтому аудитория подобных офферов — взрослые люди с высоким доходом или хотя бы выше среднего.
У инвестиционных офферов наиболее сложный флоу — рекламодатели оплачивают открытие счетов, первичное пополнение, либо отчисляют процент с регулярных пополнений.
Процент подтверждения здесь сильно зависит от методики расчета и апрува. Если засчитывается регистрация в системе, а одобренным лидом считается пополнение счета, апрув будет не очень высок. Если же конверсия отбивается только после открытия счета, а для зачета нужно первичное пополнение, то апрув может быть высоким. Поэтому в разных офферах этот показатель сильно разнится.

Как правильно выбрать финансовый оффер для положительного ROI?
Вопрос выбора зависит от нескольких параметров:
- Вашего бюджета на тесты;
- Опыта работы с финансовой вертикалью;
- Источников трафика, с которыми вы привыкли работать.
Наиболее простая и популярная подниша для быстрого старта и хорошего ROI — микрозаймы. Они популярны и трафик под них дешевый, так как его много. В микрокредитах нуждается большой пласт населения, они нужны под разные нужды, поэтому составить рекламный креос под них несложно. Эта сфера универсальна по количеству источников трафика — на них льют не только с витрин кредитных предложений, собственных сайтов, но и с контекста, таргета, даже тизерок и пушей.
Кроме того, это направление наиболее хорошо изучено вебмастерами и по ней накоплено наибольшее число кейсов, зачастую с жирным профитом.
Если мало или вообще нет опыта работы с финансовой вертикалью, стоит выбирать офферы с наиболее простым флоу — оформленная или подтвержденная заявка. Выплаты там минимальные, как и цена ошибки в подборе арбитражной связки.
Работая с рекламными сетями, лучше сосредоточиться на офферах любых ниш с легким флоу. Во-первых, будет уходить меньше денег на тестирование связок. Во-вторых, будет проще выйти в плюс на этапе оптимизации кампаний. У офферов со сложными целями очень низкий коэффициент конверсии.
Поэтому вы будете гнать тысячи кликов трафика, а оформленных карт, депозитов или пополненных инвестиционных счетов практически не будет. Зато оформленные или подтвержденные заявки появятся сразу. По ним сразу будет видно, насколько оффер конвертит. А если конвертит, оптимизацию получится провести проще и быстрее.
Если вы умеете раскручивать сайты, паблики или каналы в Telegram, то вы можете продвигать практически любые ниши в финансовой вертикали со сложными целями. Торопиться и оптимизировать рекламу здесь не нужно — главное, гнать как можно больше целевого трафика по партнерским ссылкам. Заливая траф со своих ресурсов, достаточно определиться, какая финансовая тематика вам ближе всего.
Как определить целевую аудиторию для финансовых офферов?
В большинстве случаев не следует гадать и проводить какие-либо самостоятельные изыскания. В карточках многих офферов довольно подробно расписан портрет целевого клиента. Более того, рекламодатели призывают или даже обязывают таргетироваться на определенный возраст аудитории. Так что с этим параметром обычно все понятно.
Что касается пола, то большая часть клиентов на инвестиции — мужчины. Другими банковскими продуктами также чуть больше пользуются мужчины, хотя их процентный перевес незначителен.
А что касается рода деятельности, образа жизни, его несложно определить самому, да и на этот счёт есть наблюдения большого числа маркетологов в банках. Микрокредиты “до зарплаты” — это сотрудники и специалисты на небольших должностях, а часто пенсионеры и студенты. Нередко в микрокредитах нуждаются семьи с маленьким детьми, а также владельцы животных.
Ипотека — это обычно семьи со средним и выше среднего доходом, которым нужна собственная квартира. Потенциальные клиенты на ипотеку либо живут с родителями, либо в арендованной квартире и ищут себе постоянное жилье. Подобная ситуация и с автокредитом. Правда, здесь процент семейных меньше — брать авто в кредит больше склонны люди, у которых нет других статей расходов в виде семьи. И доля мужчин здесь значительно выше.
Инвестированием интересуются люди обеспеченные и имеющие регулярный большой доход. Часто они довольно хорошо разбираются в банковских программах и способах вложения, поэтому вполне сознательно выбирают тот или иной инвестиционный пакет. Реже встречаются те, кто хочется разобраться и ищет варианты для вложений денег. Они понимают, что инвестирование — это всегда риски, поэтому вполне готовы рассмотреть то или иное предложение ради пробы.
Рекомендуем уточнять портрет целевой аудитории у реклов через менеджера партнерки. Во-первых, за годы работы компания рекламодателя неплохо изучила своих клиентов. Во-вторых, ему выгодно поделиться этой информацией, так как с арбитражниками он работает ради привлечения новых клиентов.
Популярные источники трафика в финансовой вертикали
Их можно разделить на две категории — собственные и арбитражные. Первые предполагают монетизацию аудитории на своих ресурсах с помощью партнерских программ. Вторые — это привлечение трафика через рекламные сети, либо условно-бесплатный трафик.
Наиболее популярны контекстная реклама и собственные сайты. Ведь по ключевым словам и на тематических сайтах, в группах, пабликах финансовые продукты ищет самая заинтересованная аудитория. А значит, её проще всего сконвертировать, учитывая, что сконвертировать пользователя — сама по себе непростая задача в вертикали финансов.
Менее популярна таргетированная реклама в социальных сетях. Трафик там не такой целевой, но тоже конвертит, особенно на простых флоу. Еще реже льют с тизерок и пуш-сетей. Трафик оттуда тоже рассчитан под офферы с простыми целевыми действиями, в основном, микрокредиты.
Как лить трафик на финансовые офферы
Есть несколько устоявшихся подходов в заливе трафика на кредиты, банковские карты, депозиты, страхование и другие финансовые продукты.
Витрины сравнения
Финансовые продукты — это не про импульсивные покупки. Люди готовы тратить часы, чтобы найти оптимальное предложение под свои требования. Поэтому очень популярны сайты, где можно найти подходящие кредитные, страховые, инвестиционные программы или сравнить банковские карты. Основное их преимущество — возможность работать с большим числом рекламодателей, предоставляя выбор потенциальному клиенту между разнообразными предложениями.
Такой сайт состоит из нескольких разделов и нашпигован партнерскими ссылками. Раскручивают его через SEO, поэтому кроме описания нужен ещё какой-либо полезный контент, а также новости. Также трафик подливают контекстной рекламой, что в теории улучшает ПФ в Яндексе.

В интернете, особенно на тематических форумах, полно шаблонов для создания витрин под кредитные, страховые, депозитные и инвестиционные предложения.
Альтернатива витринам — чат-боты в Telegram и VK. Пользователь с помощью кнопок управления быстро сам себе подберет подходящий продукт. Удобство подхода в том, что бот нативно вписывается во многие рекламные форматы.
Брокерский трафик
Вы наверняка видели объявления “Оставьте заявку на кредит, и мы разошлем ее в 20 банков”. При помощи лид-формы заявка пользователя на кредит, депозит, страховой полис отправляется в партнерскую сеть.
На стороне партнерки ее проверяют и отправляют рекламодателю, которому она наиболее подойдет. Если не подходит, направляют к следующему реклу. Другой подход — получить заявку, а затем на основании ее выкатить ряд предложений.
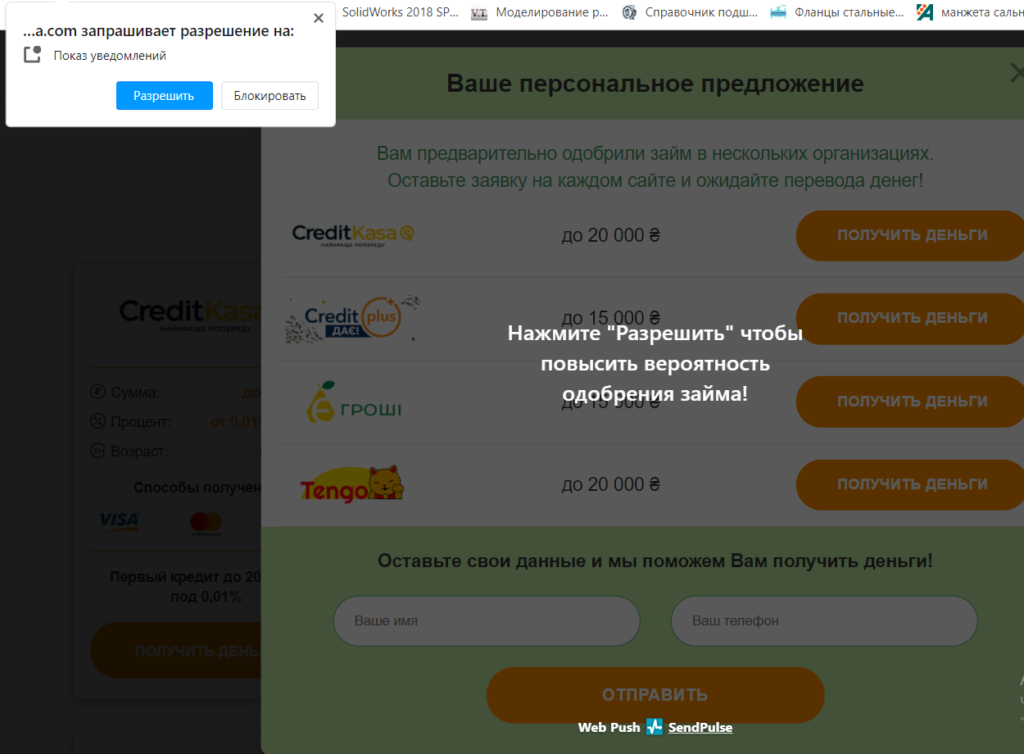
Удобство брокерского подхода в том, что пользователь считает, будто предложение сформировано под его личные нужды. Поэтому лид-формы хорошо конвертят на многих источниках трафа.
Однако получая заявку, вы распоряжаетесь личными данными пользователя. Поэтому на странице должны быть галочки согласия на обработку персональных данных. Не многие офферы согласны работать с брокерским трафиком.
E-mail-маркетинг
Это один из наиболее сложных подходов, так как необходимо привлечение аудитории и постоянная работа с ними. Ситуация осложняется тем, что с каждым годом открываемость писем падает и почтовые рассылки всё меньше привлекают читателей.
Но благодаря цепочкам писем вы можете рекламировать все что угодно на теплую и заинтересованную аудиторию. Одному пользователю можно продавать множество продуктов и вступать в партнерство с большим числом рекламодателей.
Чтобы наработать базы подписчиков, следует выбрать интересную и злободневную тему. Затем запустить рекламу на целевую страницу, пообещав бонус за подписку. В финансовой тематике можно делать рассылки по темам ноWowведений в бухучете, законодательстве, заработке на инвестициях и другим релевантным. В рассылке следует давать несколько писем с полезной информацией и одно продающее — спамить рекламой и партнёрскими ссылками не следует. Но можно делать подборки предложений в одном письме.
Пул подписчиков следует всегда создавать самостоятельно с нуля, чтобы хорошо понимать свою ЦА и подбирать им предложения наиболее адресно. Покупать готовые базы не стоит.
Контекстная реклама
Максимально удобный инструмент для продвижения кредитных продуктов. Правда, с 2016 года Google запретил рекламу займов, срок возврата по которым меньше 60 дней. В Директе МФО разрешены, но там очень высокая конкуренция, поэтому требуется большой бюджет для входа в сеть.

Страховые услуги, карты, депозиты, инвестиции не запрещены в Гугле, но по ним конкуренция также высока. С контекстной рекламы идет заинтересованный траф, поэтому проливать оттуда можно на офферы со сложными целями.
В контекстную рекламу финансовых организаций вбрасываются солидные бюджеты. Впрямую перебить ставки таких конкурентов и выйти в плюс невозможно. Поэтому если вы собирались в контекст, делите страны на регионы и под каждый затачивайте пачку объявлений. Одно объявление следует продвигать по одному ключевику.
Таргет, тизеры, пуши
Их можно объединить в одну категорию, так как трафик оттуда идет наименее целевой. Чтобы его сконвертить, нужен либо прогрев, либо вау-эффект. Для прогрева можно лить на брокерские формы, витрины и чат-ботов. Вау-эффект может сработать, если лить на микрокредиты. При этом таргет в социальных сетях сильно выигрывает, так как через него можно нацелиться на подходящую аудиторию.
В ВК, тизерной рекламе и пуш-сетях можно смело предлагать кредиты для зарплаты, payday loans, займы до конца месяца и т.д. В Facebook так делать нельзя, так как к микрокредитам социальная сеть относится так же, как и Google. Поэтому в крео не следует использовать фразы, указывающие на микрокредитование.
Для запуска таких офферов придётся фармить и прогревать аккаунты, а также настраивать клоакинг.
Социалки, тизерки и пуши — слабоконвертящий трафик. Ратио может быть 1 лид на тысячу или даже десять тысяч переходов. Однако за счёт дешевизны и низкой конкуренции с этих источников можно лить в уверенный плюс.

В пуш-сетях и тизерах используют максимально агрессивный подход, наподобие “Вам одобрен кредит”, “Кредиты всем категориям граждан”, “Без поручителей” и т.д. Обычно так льют на брокерские формы или витрины. Заливаясь на онлайн-заявки банков, креативы делают более узконаправленными, указывая условия банка.
Примеры удачных креатиWow для финансовых офферов
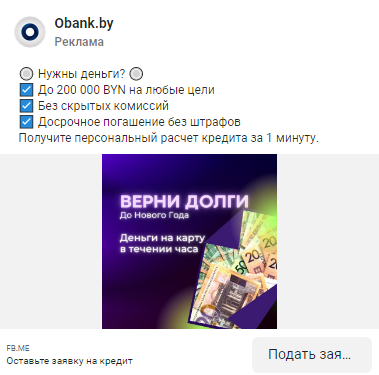
Хотя про вертикаль финансов пишет редко, нам удалось собрать несколько показательных примеров крео, на которые стоит ориентироваться.
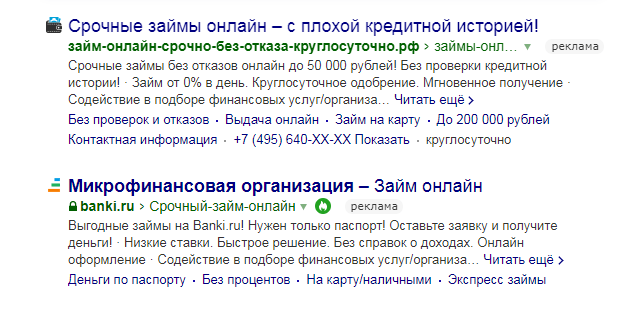
В контекстном объявлении ниже указан не только целевой запрос, но и домен сайта выбран под него. Благодаря этому он на поиске подсвечивается жирным шрифтом, чем привлекает больше внимания.
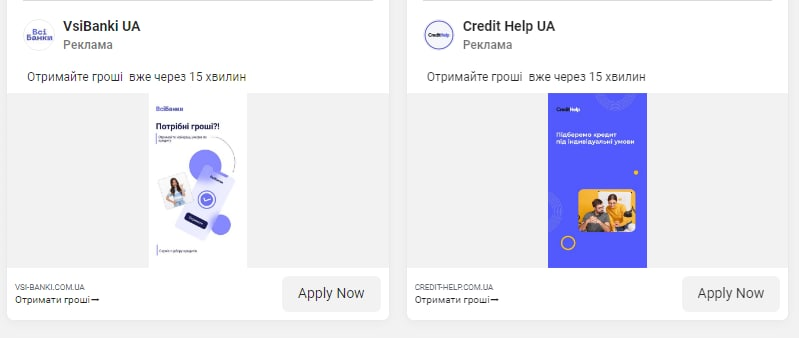
В объявлении ниже пользователю предлагают получить именно то, что ему больше всего нужно — срочный заём. Для этого просто нужно сравнить предложения и выбрать оптимальное.
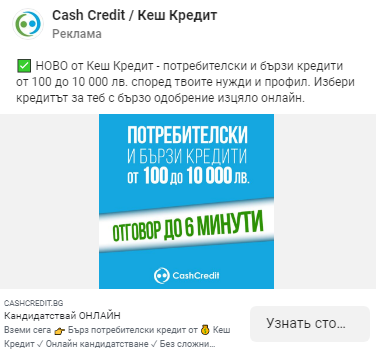
А это объявление — пример прохождения модерации с фразой “потребительские и быстрые кредиты” и сильное предложение.
Что такое фрод и мотивированный трафик в финансовой вертикали?
Фрод — это накрутка лидов. Недобросовестный вебмастер подключается к офферу, затем идёт на буксы или дешёвые фриланс-биржи и создает там задания на регистрации, заполнения заявок и другие целевые действия. Исполнители их выполняют и рекламодатель получает заявки, регистрации, открытия счетов, которые не принесут ему никакой прибыли в дальнейшем. Это категорически запрещено в любых партнерках.
Мотивированный трафик — это люди, которых каким-либо “плюшками” замотивировали сделать целевое действие. Это немного другая история, так как заемщика могут побудить реально взять кредит в обмен на кэшбэк или улучшение кредитной истории. Отличие от фрода здесь в том, что пользователя побуждают сделать покупку у рекламодателя, а не только сымитировать заявку. Отдельные очень редкие рекламодатели такой трафик принимают, но большинство его запрещают, так как мотивированные пользователи крайне редко становятся постоянными клиентами.
Заключение
Пара советов напоследок. Для старта в финансовой вертикали нужна как минимум тысяча долларов. На начальном этапе не стоит запускать несколько офферов, иначе легко запутаться. Используйте собственные креативы, так как популярные наверняка приелись пользователям.
FAQ
Что такое финансовые офферы?
Это офферы, связанные с финансовыми организациями. Сюда входят банковские предложения, страхование и инвестиционные счета. При этом Forex, бинарные опционы и предложения по криптовалюте обычно выделяют в отдельную вертикаль — трейдинг и крипта.
На какие категории и виды они делятся?
В финансовую вертикаль входят все виды кредитов, банковские карты, вклады, страхование и инвестиционные фонды.
Как лить трафик на банковские офферы?
Лучший вариант — собственный сайт с подборкой предложений, среди которых пользователь может выбрать оптимальное. Другой хороший вариант — контекстная реклама на поиске. Таргет в социальных сетях, тизерки, пуши приносят менее качественный трафик.
Как лить трафик на МФО?
С кредитных витрин, брокерских форм, контекстной рекламы Яндекса и из социальных сетей. Также можно протестировать пуш-рекламу — иногда она выстреливает на микрокредитах.
Что такое PayDay Loans?
Это краткосрочные займы под большие проценты, которые выдаются на срок до 1-2 месяцев. Их также называют “займы до зарплаты”.
Какие источники трафика распространены в финансовой вертикали?
Наиболее часто используются витрины банковских предложений, контекстная реклама и таргет в социальных сетях.
Как партнерки и рекламодатели относятся к фроду?
Накрутки не приносят прибыли финансовым организациям. Поэтому любые виды фрода считаются обманом рекламодателя и влекут либо невыплаты, либо Wowсе бан аккаунта.
30 ноября, 2021 в 5:02 пп
Если финансовые офферы «белые» — партнерки банков, то выбор источников трафика довольно широкий:
- Google Ads и РСЯ – поисковая реклама. Тут самая горячая ЦА, так как реклама показывается по целевому запросу. Но дорого) И нужно внимательно смотреть на условия оффера: большая часть запрещает лить контекст на бренд;
- Таргет в соцсетях – тут только гадать, какая аудитория подходит под оффер. Но например, в партнерке Альфа Банка дают точный портрет ЦА под разные банковские услуги. Другие финансовые партнерки это тоже делают;
- Свой сайт – т. е органический трафик. Геморно, долго, но профит дает, если это сайт-витрина, агрегатор фин.услуг и т. д. Хорошо конвертят квиз-формы («Какая кредитная карта подходит тебе?» и т. д);
- Пуши, тизеры – дешево, но точный таргетинг не настроишь. Подход – удобство и плюсы продукта. Если подгадать к праздникам, то заходит «Нет денег на подарок? Кредитная карта решит проблему»;
- Бесплатный трафик – Ютуб, Дзен, группа или страница в соцсети. Самое простое — финансовая тема, сравнение банков и услуг.
Из партнерок – Альфа-Банк, Тинькоф Банк, Банк Открытие. Тысячи их) На самом деле надо сравнивать условия по офферам в CPA сетках и напрямую в партнерках банков. Где-то ставки выше, зато каждый креатив надо согласовывать. Или условия жесткие по трафику. Выбор большой, смотри и сравнивай.
- Финансовые партнерки под Украину
- Брокерский трафик в финансовых партнерках
9 июля, 2022 в 2:42 пп
Финансовые офферы бывают разные. Если речь идет об инвестициях, крипте, то хорошо подходит Telegram, а именно покупка обзоров, ссылок и пр.
Если же кредиты, оформление кредитных карт, то лучше Яндекса не найти. Делается прокладка с 10-15 офферами — и на нее направляется контекстная реклама. Определяете 5-10 самых эффективных ключей — и время от времени пополняете бюджет.
29 июля, 2022 в 1:36 пп
Сейчас на финансовые офферы можно лить с ВК. Очень хороший конверт, если подготовить описания, изображения и пр.
Это — единственная соцсеть в РФ, которая нормально работает. Что касается партнерок, с этим никогда не было проблем, через агрегаторы легко найти.
2 августа, 2022 в 10:47 дп
С ЯДа хорошо заходят финансовые офферы. Связку найти небольшая проблема, вопрос в том, что бюджеты быстро выдыхаются.
Также через ВК можно пробовать. Но надо креативить. С ЯД все намного проще. Бюджета на тесты в 10 тыс. руб. хватает с головой.
19 декабря, 2022 в 12:18 дп
Советую начать с микрофинансовой ниши. Самые простые условия там и порог входа ниже, чем если бы ты сунулся куда-то в страхование . И кейсов в паблике полно гуляет.
Источник: affmoment.com