
С некоторых вкладов вы можете в любое время вывести часть суммы. Чаще речь идёт о бессрочных вариантах.
По валюте
Вклады, как и кредиты, бывают в рублях и в иностранной валюте. И, как и в случае с займами, ставки на валютные варианты ниже.
Банки зарабатывают на том, что берут деньги у населения под низкий процент и дают ему же в кредит под высокий. Сейчас валютные ипотеки и займы берут неохотно, поэтому и условия по таким вкладам предлагают не самые привлекательные.
На что ещё обратить внимание
Вклады до 1,4 миллиона рублей страхуются государством. Поэтому, если вы накопили больше, есть смысл разделить сбережения на порции, чтобы они не превышали страхового максимума, и отнести их в разные банки. Перечень банков, вклады в которых защищены, опубликован на сайте Агентства по страхованию вкладов.
Стоит также исключить ситуацию попадания в число «серых» вкладчиков. В этом случае банк берёт у вас деньги, но они не учитываются на его балансе и, соответственно, не страхуются АСВ. Поэтому требуйте у финансового учреждения документ о том, что вы внесли деньги.
Ни дня простоя! Как заработать на вкладах? Заработок на вкладах в банке
И, конечно, не доверяйте средства банкам, о которых слышите впервые. Проверяйте лицензию, историю, основные финансовые показатели. Насторожить должны и подозрительно высокие проценты по вкладам: возможно, банк установил их, потому что не собирается возвращать деньги.
Почему стоит рассмотреть накопительный счёт
Сейчас банки предлагают открыть накопительный счёт, который по своим функциям во многом дублирует бессрочный вклад, только предлагает более гибкие условия. Вы можете вносить и снимать деньги, когда захочется. На минимальный остаток ежемесячно будут капать проценты, которые добавляются к общей сумме. Следовательно, капитализация присутствует. Проценты также бывают весьма привлекательными даже по сравнению со срочным вкладом.
Так что рассмотрите накопительный счёт в качестве альтернативы бессрочному вкладу.
Как выгодно положить деньги под проценты
Исходя из указанных критериев, подберём подходящий вклад под каждую ситуацию.
Ситуация 1
Дано: студент Вася заканчивает пятый курс через четыре месяца. После защиты диплома он подумывает жить в другом городе. Недавно он выиграл грант, которого хватит для переезда, но предусмотрительный Вася хочет подкопить ещё.
У Васи есть чёткий срок, к которому ему понадобятся средства, и деньги он собирается приумножать, а не тратить. Поэтому лучше всего ему подойдёт срочный вклад на три месяца с возможностью пополнения и капитализацией процентов.
Стоит рассмотреть и вариант без пополнения, так как проценты по нему могут быть выше. Дополнительные доходы при этом Вася будет переводить на бессрочный вклад или накопительный счёт, чтобы эта сумма тоже росла, хоть и медленнее.
Ситуация 2
Дано: Анна продала квартиру и сразу задумалась о покупке новой. Она не хочет, чтобы деньги лежали просто так. Но они могут понадобиться ей в любой момент, как только появится хороший вариант.
Можно ли жить на доходы от банковского депозита?
Анне подойдёт бессрочный вклад, а лучше — накопительный счёт. И деньги растут, и снять их можно в любое время. При срочном вкладе проценты выше, но она рискует потерять доход, если средства понадобятся до истечения договора.
Ситуация 3
Дано: Пётр устал от работы и продал дорогостоящий бизнес. Теперь он хочет немного отдохнуть. Других источников дохода у него нет, поэтому он намерен жить на проценты.
Если Пётр сумел сколотить крутой бизнес, но так и не научился инвестировать, ему остаётся только срочный вклад на длительный период с ежемесячной выплатой процентов. Но разумно при этом часть денег оставить на бессрочном вкладе или накопительном счёте, чтобы можно было ими распоряжаться, когда процентов будет не хватать.
Оптимальный вариант — разделить имеющуюся сумму на порции по 1,2 миллиона и положить в разные банки на разное время: одну или больше частей на три месяца, одну или больше — на полгода, остальное вложить долгосрочно. Когда через три месяца ему захочется купить что-то дорогое, у него будет на руках нужная сумма. А если он не вытерпит и снимет деньги раньше, то потеряет проценты только с 1,2 миллиона. Остальные средства продолжат лежать на счету с полноценным начислением дохода.
Ваша ситуация
Если вы намерены копить и точно знаете, к какому сроку понадобятся деньги, ваш выбор — вклад с капитализацией процентов. Что касается пополнения, нужно смотреть на условия банка. Иногда выгоднее открыть вклад без пополнения, а новые доходы копить отдельно. При этом снимать деньги досрочно крайне невыгодно: доход будет минимальным. Ниже, чем на бессрочном вкладе.
Если вы точно не знаете, что будете делать с деньгами и как срочно они вам понадобятся, рассмотрите вариант бессрочных вкладов и накопительных счетов. Процент ниже, чем по срочному вкладу, но таким он и останется, что бы вы ни делали с деньгами.
- Как приумножить накопления: 10 стратегий с разным уровнем риска
- Что стоит знать о процентах по кредиту, чтобы не остаться в долгу у банка
- Скрытые платежи: почему надо читать то, что написано мелким шрифтом
Источник: lifehacker.ru
Как прожить на проценты по вкладу в банке и не работать. Пассивный доход по депозиту
Каждый задумывался о том, как сделать так, чтобы не работать и жить только на процент от депозита. Возможно ли это? Действительно ли можно жить безбедно? О какой сумме инвестирования идет речь? В данной статье мы рассмотрим, на какой пассивный доход по депозиту можно рассчитывать.
Идея стать рантье популярна, хочется получать доход при этом не трудовой, и законный. В зарубежных странах у большинства финансовые инструменты, активы, которые приносят пассивный заработок. В России доход с капитала, как правило, сводится к стандартному банковскому депозиту.
Нюансы пассивного заработка
Существует два нюанса в этом методе. Ставка по депозиту может снижаться, и спрогнозировать ее на длительный период нереально. Напомним, что ставка зависит от ключевой динамики ставки банка РФ, которая до этого называлась рефинансированием. На сегодня 7,75%, ставка по депозитам не может превышать на 5 пунктов ставку рефинансирования. В противном случае возникает НДФЛ.
Есть порог 12,75 % по депозиту.
Если Центральный банк России придет к снижению процентных ставок, что вполне возможно, поскольку это цель ЦБ, если позволить геополитика, экономика, за ней снизится ставка по депозитам.
В 2015 году рублевый депозит открывали под 20%, в 2019 году до 7%. На тот момент можно было спрогнозировать ситуацию, поскольку ставка в виде 20% резко повышена из-за валютного кризиса. На данный момент неизвестно, какой будет ставка на 2025 год.
Второй момент – инфляция. Всем известно, что это такое, знают что деньги со временем обесцениваются. На практике об этом забываем, особенно в процессе планирования инвестиций. 100 лет назад на 5 рублей можно было купить больше товаров, нежели сейчас. Если вы сейчас собираете доход по вкладу забирать на ежедневные нужды, получается, что вы проедаете свой капитал.
Пример с реальными цифрами. Среднестатистический россиянин считает достойной зарплатой в 65 тыс. рублей. Сколько необходимо положить денег в банк, чтобы получить пассивный доход в виде 65 тыс.:
- Ежемесячная прибыль 65 тыс.
- Ежегодный доход 780 тыс.
- Ставка по вкладу 7,5.
- Вложить – свыше 10 млн рублей.
- Получаем пассивный доход в виде 65 тыс. рублей
В такой ситуации капитал въедается инфляцией, через год на 65 тыс. получиться купить меньше товаров и услуг. Чтобы победить инфляцию, часто дохода нужно реинвестировать. Изначальный капитал должен быть выше.
Вариант второй – ставка по вкладу 7,5%, инфляция 4% по официальным данным. Получаем эффективную доходность депозита 3,5%, капитал нужен 22 млн, из них 4% съедается инфляцией. Данный процент нужно компенсировать за счет реинвестирования, 3,5% из данной суммы реальная доходность, которую можно забрать.
Доходность в год должна быть 1,6 млн рублей, в месяц получаем 140 тыс. рублей, из них 75 тыс. реинвестируем, 65 тыс. забираем. Через год капитал увеличится, а значит, и ежемесячная прибыль станет больше. Но покупательная способность остается на том же уровне.
Помним про риски, что ЦБ РФ может понизить до 6%, инфляция после как увеличится до 5%, тогда такой метод будет менее привлекательным. Учтите, что мы не берем в расчет реальную инфляцию, по некоторым данным за 2019 год инфляция достигла 15%. Пассивный доход по депозиту – это реальность, нужно быть готовым выделить немалый капитал.
Необходимо понимать, что открытие депозита и хранение средств на нем − это способ вровень идти с инфляцией. Своего рода вариант сохранить деньги. Вложенные деньги на депозит – это бумага, не актив. Банковские вклады – это хорошо, если смотреть на них как на финансовую подушку, которая необходима вам в близком доступе. Если говорить о заработке, это не про вклады.
Отсутствует возможность посмотреть в будущее, но в прошлое посмотреть под силу. Были проведены ретроперспективные анализы, в которых рассмотрели, какую доходность по банковским вкладам в рублях и долларах можно получить за последние 19 лет. С 2000 года начали из-за того, что этот год считается основой создания новой российской экономики. Учтите, что данные по рублевым вкладам представлены на сайте ЦБ РФ, но валютные ставки выявились более сложными в поиске.
Средства на начало года
Источник: investfuture.ru
Обвели вокруг вклада. Как заработать на низких ставках и растущей инфляции?
С банковским депозитом можно заработать 14 тысяч рублей. При этом не придётся вкладывать миллион. Главное – определиться с целью. Если цель – сберечь деньги от инфляции и немного заработать, то задача выполнима. «Выберу.ру» собрал 20 вкладов, которые не позволят инфляции «съесть» сбережения.
Вклады не сдаются
Допустим, у нас есть 100 тысяч рублей. Мы хотим инвестировать эти деньги, чтобы спасти от инфляции и немного заработать. Начинаем перебирать инструменты: золото – дорого, облигации и акции – сложно и страшно для начинающего инвестора. Курс доллара и евро вырос, а, как мы помним, покупать валюту на пике – ошибка. Можно обратиться к банковскому вкладу, но падающие ставки не внушают доверия и не гарантируют высокий доход.
Действительно, у депозитов сейчас низкие доходы. Ставка по вкладам в рублях вошла в стагнацию: она резко падала в 2019 году и замерла в январе 2020. По данным индекса «Выберу.ру», ставка незначительно меняется последние пару месяцев. К 19 июля она замерла на отметке 5,372% годовых в банках из ТОП−50.
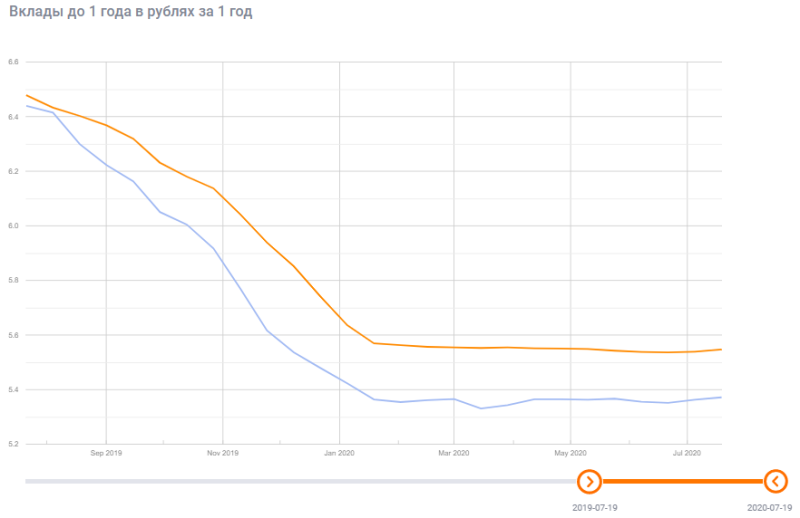
Индекс «Выберу.ру» показывает падение и стагнацию ставки по вкладам в рублях до 1 года. Оранжевая кривая — все банки в базе, голубая кривая — банки из ТОП−50.
Но именно долгосрочные банковские вклады – хороший способ накопить и заработать. Если вложить сегодня деньги под 5% годовых, то и через три года мы получим доход по этой ставке. Даже если средний процент в банках снизится до 2,5−3%.
Кажется, чтобы заработать на банковском вкладе, нужно вложить минимум миллион. А 100 тысяч рублей выглядят небольшой суммой. Однако запас карман не тянет и лишним не бывает. Экспериментально проверим, сколько можно накопить в течение трёх лет, инвестируя в рублёвые вклады. За основу расчёта возьмём депозиты из рейтинга «Выберу.ру».
Считаем и сберегаем
Официальная инфляция по данным Центробанка РФ – 3,2%. У вкладов из рейтинга «Выберу.ру» ставки выше инфляции. Значит, получится сохранить деньги от обесценивания и немного заработать.
Сравнивая вклады, мы опирались на критерии надёжности банка, его позиции в рейтингах, размер процентной ставки, рассчитывали доходность. Рейтинг «Выберу.ру» – нерекламное и некоммерческое предложение. Это ТОП лучших продуктов, рассчитанный калькулятором сайта.
Посчитаем, сколько заработаем за 3 года, если вложим 100 000 рублей. Фото: sm-news.ru.
Пальма первенства у вклада «МЕГА Онлайн» Московского кредитного банка. За 36 месяцев накопим 14 694 рубля по ставке 4,9% годовых.
- максимальная ставка – 5%, срок — до 36 месяцев;
- максимальная сумма – 20 млн рублей;
- можно пополнять первые 95 дней, если открываете вклад на 95−330 дней, или первые 185 дней, если открываете на 370−1 100 дней;
- есть дистанционное открытие через интернет-банк или мобильное приложение;
- проценты начисляются каждый месяц.
На втором месте – вклад «36 месяцев Плюс» «Хоум Кредит Банка». За три года заработаем 14 095 рублей по ставке 4,7%.
- небольшие ограничения на сумму – вклад можно открыть от 1 000 рублей;
- проценты вы получите в конце срока;
- первые 30 дней можно пополнять.
«Бронзовая медаль» у депозита «Доход» банка «Уралсиб». В течение трёх лет по ставке 4,9% годовых заработаем 14 694 рубля.
- минимальная сумма вложения – от 1 000 рублей;
- максимальный срок – 1 100 дней;
- можно открыть и в офисе, и в интернет-банке;
- проценты выплачиваются ежемесячно;
- пополнения и частичного снятия нет.
В ТОП «Выберу.ру» вошли 20 крупнейших банков. У многих ставка выше 5% годовых, в некоторых организациях достигает 6%: например, в «Санкт-Петербурге» и ПСБ. Также в рейтинг вошли программы Газпромбанка, «Абсолют Банка», Россельхозбанка, «Тинькофф» и других финансовых организаций из ТОП−50 по активам.
Источник: www.vbr.ru