
Предоставление средств на ночь или на выходные дни за небольшое вознаграждение в некоторых случаях может помочь банку или юридическому лицу решить финансовые проблемы. Инвестор получает доход, заставляя свои деньги работать. Такие сделки выгодны обеим сторонам. Чтобы их эффективно использовать, нужно изучить сделки овернайт, что это такое и на что нужно обращать внимание.
Содержание
- Что представляет собой овернайт
- Вознаграждение за предоставление денег
- Как происходит оформление депозита
- Чем выгоден овернайт
- Недостатки овернайта
- Особенности различных видов овернайта
- Заключение
Что представляет собой овернайт
Иногда возникает необходимость в получении средств сроком до начала следующего рабочего дня. Тот, кто их предоставляет, получает процент за услугу. Получатель должен возвратить деньги утром на оговоренных условиях. Если средства одолжены в пятницу, то их возвращают к утру рабочего дня в понедельник.
ОВЕРНАЙТ НА БРОКЕРСКОМ СЧЕТЕ. Как зарабатывать больше и рисковать потерять все?
Существует три разновидности овернайта, что это такое рассказано далее:
- Выдача кредита.
- Приём денег на депозит.
- Покупка ценных бумаг на условиях РЕПО.
В последнем случае одна сторона покупает ценные бумаги с обязательной последующей обратной продажей на оговоренных ранее условиях. В некоторых случаях речь идёт о приобретении ценных бумаг на указанное время. Иногда такую сделку рассматривают в качестве предоставления кредита под залог ценных бумаг.
Вознаграждение за предоставление денег
Тот, кто инвестирует средства таким образом, получает определённое вознаграждение. Его величина определяется следующими причинами:
- Использовать средства овернайта за такое короткое время сложно. Поэтому получатели не готовы платить обычную цену за пользование денежными средствами или ценными бумагами.
- Поскольку возврат денег происходит практически сразу, риск невозврата ниже, чем в большинстве случаев при обычных кредитов. Это также влияет на величину вознаграждения.
Вознаграждение по кредиту овернайт определяется из годовой ставки для таких кредитов. Поскольку срок возврата составляет одни сутки, эту ставку нужно разделить на количество дней в году (на 365). Таким образом, вознаграждение будет небольшим. Чтобы получить таким образом ощутимый доход, нужно предоставить большую сумму.
Такие кредиты или покупка ценных бумаг на основе РЕПО используются юридическими лицами. Возможность предоставления депозитов overnight в срок востребован физическими или юридическими лицами.
При осуществлении таких сделок договором брокеру может быть дано право использовать полученные ценные бумаги для операций на рынке. В таком случае он предоставляет небольшую компенсацию владельцу.
Что такое овернайт? Кому и зачем он нужен?
Как происходит оформление депозита
Чтобы оформить внесение депозита overnight, необходимо предпринять следующие шаги:
- Подписывают договор, где зафиксированы права и обязанности сторон.
- В документе фиксируется время предоставления денег. Обычно оно составляет 6 часов. В некоторых случаях продлевается до 24 часов.
- Принятие депозита происходит на условиях, озвученных банком. При этом указывается минимальная сумма сделки.
- Процентная ставка устанавливается в рамках коридора, установленного Центральным Банком. Обычно ставка овернайт равна 0,33%-5%.
После подписания договора вносят средства. Это происходит в 16.00-16.30. Нужно учитывать, что средства, предоставленные в рамках такой сделки, не подлежат страхованию.
Чем выгоден овернайт
На первый взгляд может быть трудно понять, почему стороны заинтересованы в таких сделках. Выгода для кредитора может состоять в следующем:
- Деньги в течение ночного времени или выходных простаивают. При сделках овернайт они приносят прибыль. Она будет тем выше, чем больше средств предоставлено.
- Кратковременное предоставление средств менее рискованное, чем более долгосрочные кредиты.
- Если принято решение внести деньги на депозит овернайт, в этом случае нет верхнего ограничения.
- Такие сделки часто заключаются в рублях, чтобы исключить риск резкого изменения курса валюты.
Получатель таких средств может произвести расчёты одолженными средствами при условии, что на следующий день получит необходимые деньги за продукцию. Задержка получения дохода на один день не станет препятствием в его деятельности.
Банки должны сохранять часть денег, полученных в качестве депозитов на своём расчётном счету. Соответствующие нормативы устанавливаются Центробанком. Они проверяются на определённую дату.
Далее будет рассказано о том, что кредит овернайт это важная часть работы банков. Поскольку банковские учреждения активно ведут финансовую деятельность, может случиться так, что в нужный момент сумма на счету будет меньше норматива. В этом случае достаточно взять кредит овернайт на нужную сумму. Чтобы исправить ситуацию, возвратив деньги с процентами на следующий день после проверки, банк подтверждает выполнение норматива на нужную дату.
Недостатки овернайта
Для кредитора минусами являются:
- Очень низкие ставки овернайт.
- Необходимость вкладывать значительную сумму.
- Длительный процесс подготовки договора.
- Дату возврата средств продлить нельзя. Если деньги не будут уплачены Wowремя, заёмщика ожидают штрафные санкции.
Получатель кредита обычно использует полученные деньги для выплат. В таком случае за несколько часов затруднительно найти средства для возврата денег.
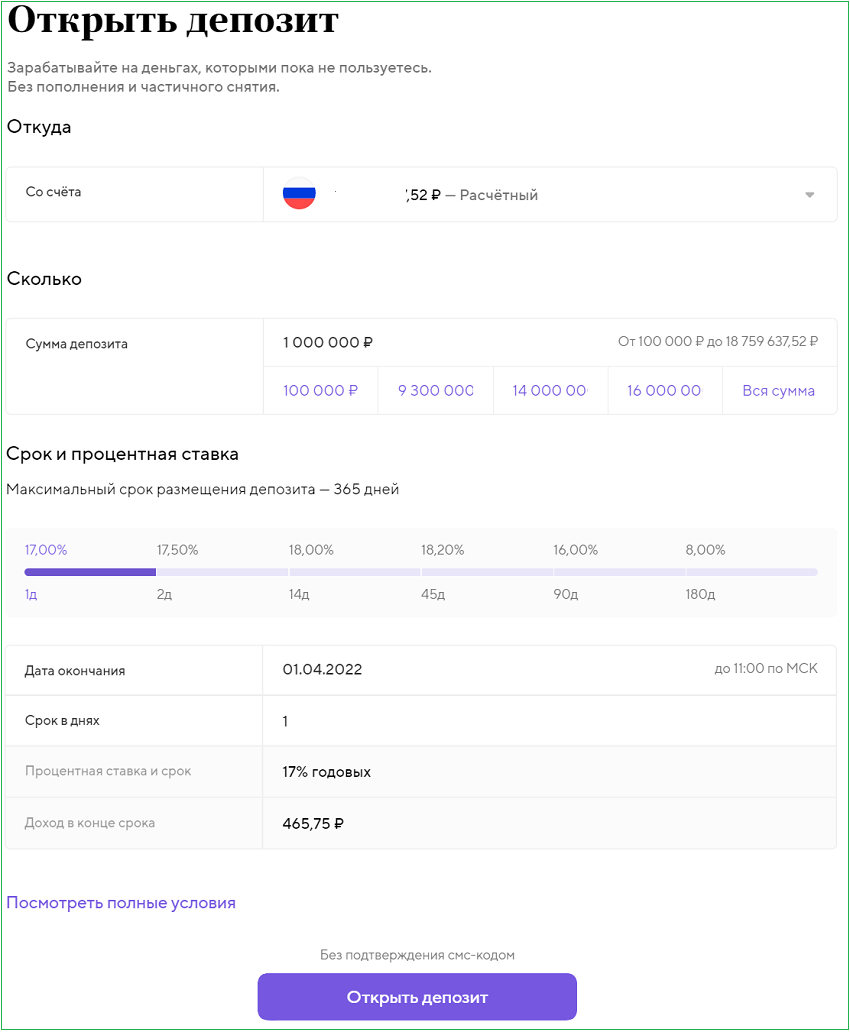
Ниже, пример расчета овернайта в Точка банке.
Как видно из примера, овернайтом можно воспользоваться почти без рисково на короткий срок, например, 1 день, под весьма хорошие проценты.
Особенности различных видов овернайта
При осуществлении сделок РЕПО брокер получает возможность вести торговые операции с предоставленными ему ценными бумагами. К указанному сроку он должен возвратить их. Если он выполнял продажи, ему потребуется купить аналогичные ценные бумаги. Если он не имеет возможности их купить, то ему придётся уплатить компенсацию.
Такие операции регулярно выполняются на валютном рынке. Если открыта сделка, то при переходе на следующий день осуществляется сделка овернайт для закрытия существующей и открывается такая же на следующий день.
Для депозитов овернайт обычно средства предоставляют юридические лица. Однако если у физического лица имеется нужная сумма, то некоторые банки предоставляют возможность использовать такой депозит.
За одну ночь или выходные валютный курс может сильно измениться. При быстрых сделках возврат валютной суммы в такой ситуации может быть связан со значительными трудностями. Поэтому межбанковский овернайт осуществляют в рублях. Однако некоторые банки дают возможность предприятиям использовать в таких случаях валюту.
Наибольшее распространение кредиты получили в качестве межбанковских операций. Финансовые учреждения активно ведут деятельность, поэтому часто такой кредит решает возникшие проблемы.
Если в стране активно применяются кредиты овернайт, это говорит о высоком уровне развития банковской системы. Такая ситуация характерна для активно развивающейся экономики. Ставка для таких кредитных операций устанавливается Центробанком.
Поскольку кредиты овернайт это в основном пополнения банковских резерWow, спрос и предложение на такие услуги зависит от общего состояния банковской системы, которое связано с величиной банковских резерWow в различных учреждениях.
Заключение
Операции овернайт — один из важных инструментов для бизнеса. Таким образом, можно выгодно вкладывать средства, которые иначе не принесли бы дохода. При заключении сделки нужно тщательно взвесить все положительные и отрицательные обстоятельства сделки.
Источник: zaym-go.ru
Овернайт: как заработать за одну ночь на процентах
Термины, значение которых не до конца понятно потенциальным клиентам, вызывают еще больший интерес. Овернайт — достаточно распространенная банковская услуга, которая пока не имеет большой популярности среди физических лиц. Услуга предоставляется практически всеми крупными банками на основании предписаний Центрального Банка России. Что такое овернайт, как и на каких условиях может быть использован клиентами, будет рассказано на Бробанк.ру .
Расшифровка термина
Овернайт (overnight) — дословно переводится как «на ночь» или «до утра» . Термин распространен в финансовой, кредитной и даже туристической сферах. Чаще всего применяется непосредственно в банковском деле. Под ним понимается предоставление однодневного кредита, размещение однодневного депозита, или совершение сделки по покупке ценных бумаг с обратной продажей опять же через один день. Такие сделки обозначаются в виде аббревиатуры «РЕПО».
В большинстве случаев овернайт применяется банками в рамках межбанковских правоотношений. Кредиты на один день не предоставляются кредитными организациями физическим лицам. Поэтому услугу именно в отношении граждан следует рассматривать как однодневный депозит, размещаемый в банке.
На практике этой услугой больше пользуются юридические лица. Для физических лиц этот продукт пока не имеет четко выраженной схемы предоставления. Причины этого заключаются в особенностях услуги.
Особенности овернайта
Как было отмечено, овернайт — это однодневная сделка, которая чаще всего выражается в размещении юридическим лицом краткосрочного депозита в условной кредитной организации. Основные особенности овернайта заключаются в следующем:
- Низкие процентные ставки — ниже на несколько порядков, чем стандартные банковские депозиты.
- Сроки размещения средств ограничиваются одной ночью или одним банковским днем.
- Отсутствует программа обязательного страхования — не все кредитные организации страхуют вклады по овернайту, поэтому всегда присутствует большой риск для вкладчиков.
- Минимальная сумма к размещению может достигать 500 000 рублей и более.
- Непостоянные процентные ставки — по овернайту они меняются практически каждый день.
Банк России регулирует правоотношения данного рода. Поэтому ставки по овернайту в ряде крупных кредитных организаций не сильно отличаются друг от друга. Для физических и юридических лиц ставка в большинстве случаев является одинаковой.
В каждом банке овернайт предоставляется по отдельным правилам. Если сделка имеет наименование РЕПО (покупка ценных бумаг), то в этом отношении подогнать какой-либо шаблон для всех кредитных организаций будет крайне сложно: у банков достаточно обширная свобода действий, поэтому условия предоставления овернайта, помимо его сроков, могут существенно разниться.
В чем преимущества овернайта
Овернайт — это крайне эффективный инструмент для увеличения актиWow юридического лица. Механизм работает по принципу стандартного депозита, только в данном случае компания может на одну ночь разместить все свои активы, и остаться в плюсе .
Для более понятного разъяснения принципа работы овернайта, нужно привести пример. Как правило, большинство юридических лиц в выходные дни не работает. То же самое касается и ночного времени суток — с 20:00 и до утра счета компании простаивают без дела. В это время компания не получает прибыль, и ее средства свободны от каких-либо обязательств.
Благодаря овернайту, деньги могут работать даже ночью, принося относительно неплохую прибыль. Все зависит от суммы размещаемых по вкладу средств.
Понимая это обстоятельство, компания не хочет, чтобы счета простаивали без дела, и размещает на одну ночь или на выходной день банковский овернайт. Наутро деньги будут возвращены банком с начисленными на них процентами. Таким образом, даже ночью деньги условной компании будут работать и приносить прибыль. Эта услуга весьма полезна в следующих случаях:
- У компании не хватает средств на заключение срочной, но очень выгодной сделки.
- Компания не может надолго вкладывать свои активы на депозит, так как это лишит ее возможности совершать сделки и просто работать.
- Для оформления овернайта потребуется минимальное документальное обеспечение.
На это и рассчитывается услуга: за одну ночь банк может заключить сразу несколько выгодных сделок за счет средств, полученных от клиента по овернайту. А сам вкладчик получает деньги с прибылью, размер которой зависит от суммы и процентной ставки.
Какие минусы у услуги
Самый большой и явный недостаток овернайта — небольшая процентная ставка . К примеру, если стандартный банковский депозит размещается под 7-10%, то по данной услуге клиент едва ли сможет заработать более 5-6%. При этом речь идет о годовой процентной ставке — за при размещении 1 000 000 рублей на год, вкладчик получает на выходе 1 070 000 рублей. Это при условии, что договор заключен по ставке в 7% годовых.
В случае с овернайтом максимальный срок равняется одному банковскому дню или ночи, которые являются идентичными понятиями. Здесь исходные 5% годовых делятся на 365 (по количеству дней в году) для расчета ставки за один банковский день или ночь.
Если самую «популярную» ставку по овернайту разделить на 365 частей, получится 0,013% в день . Именно это значение является той самой дневной ставкой, на которую может рассчитывать вкладчик. Следовательно, для того, чтобы прибыль с овернайта была хоть немного ощутимой, вкладывать нужно большую сумму. Поэтому эта услуга больше рассчитана на юридических лиц, у которых есть большие деньги на расчетном счете.
Межбанковский овернайт
Помимо обслуживания компаний и физических лиц, кредитные организации размещают и межбанковские овернайты. Дело в том, что некоторые кредитные организации, часто нуждаются в дополнительных средствах. И овернайт для них — лучшее решение.
Межбанковский овернайт представляет собой предоставление краткосрочного кредита, — как правило, тоже на один день или ночь. То есть, банк оформляет кредит другому банку. Таким образом выигрыше остаются все: организация-кредитор получает прибыль за счет выданного займа , а организация-заемщик за счет полученных средств решает свои временные финансовые проблемы.
Особенностью межбанковского овернайта является, в первую очередь, процентная ставка — от 2% годовых, и достаточно больше суммы кредита — измеряемые в десятках и сотнях миллионов рублей. Межбанковские кредиты выдаются только в российских рублях. Это логично, так как за ночь курс валюты может сильно измениться.
Овернайт в Тинькофф Банке
На примере банка, который одним из первых начал предоставлять услуги овернайта, можно описать конкретные условия, предлагаемые заемщикам. Банк Тинькофф в этом направлении сотрудничает с юридическими лицами, индивидуальными предпринимателями, физическими лицами, занимающимися частной практикой.
При этом банк предлагает всего три отдельных тарифных плана. Изучив их условия, можно примерно оценить возможную прибыль. Каждый из них рассчитан на определенную категорию вкладчиков.
По тарифному плану «Продвинутый» вкладчики получают 2% годовых при минимальной сумме в 100 000 рублей. Максимальная сумма вклада — 100 000 000 рублей. Действует овернайт до 17:00.
Тариф «Профессиональный» гарантирует получение 4% годовых. Стартовая сумма — 500 000 рублей. Максимальная сумму овернайта — 100 000 000 рублей. Начисление процентов производится ровно до 21:00.
В рамках тарифного плана «Профессиональный» вкладчики могут подключить опцию автоматического размещения средств на депозите. Годовая ставка по овернайту составляет 5,5%. Минимальная сумма вклада — 500 000 рублей. Максимальная сумма по овернайту не должна превышать 500 000 000 рублей. Начисление процентов производится до 21:00.
По тарифному плану можно подключить пакет дополнительных услуг и опций «Премиум».
Источник: dzen.ru
Депозитные операции постоянного действия (депозиты овернайт)
Депозитные операции постоянного действия служат решению следующей задачи. Установленная по депозитам «овернайт» фиксированная процентная ставка (в настоящее время — ключевая ставка минус один процентный пункт) формирует нижнюю границу процентного коридора, то есть коридора, в котором могут колебаться ставки сегмента «овернайт» межбанковского рынка. Используемый Банком России механизм процентного коридора призван не только ограничить диапазон (размах) колебаний указанных ставок, но и обеспечить их сближение с ключевой ставкой.
Информация об условиях проведения депозитных операций постоянного действия ежедневно публикуется на сайте Банка России в сети Интернет и дополнительно может включать:
- время привлечения денежных средств в депозит овернайт (если оно будет отличаться от продолжительности операционного дня);
- минимальную и максимальную суммы депозита овернайт (в случае установления указанных ограничений) (Условия проведения депозитных операций постоянного действия).
Для размещения депозита овернайт кредитная организация направляет в Банк России платежное поручение на списание со своего корреспондентского счета суммы денежных средств и ее зачисления на депозитный счет овернайт. В течение операционного дня (или иного установленного Банком России времени привлечения депозитов овернайт) кредитная организация вправе направлять такие платежные поручения неоднократно. При этом указанная на перевод сумма денежных средств не должна быть меньше минимальной суммы и больше максимальной суммы депозита овернайт, в случае установления таковых Банком России.
В день исполнения платежного поручения, соответствующего установленным требованиям, Банк России направляет кредитной организации извещение, подтверждающее факт размещения депозита овернайт и его сумму.
Источник: cbr.ru