
Подскажите пожалуйста, у кого такое было. Ехала по МКАДу, и видимо из-под колёс у проезжающей машины вылетел камень и попал мне в лобовое стекло. Остался существенный след (как пулевое отверстие), но не насквозь. Подпадает ли это повреждение под КАСКО? Я почитала свой договор, вроде попадает, по-крайней мере обратного не написано.
И как такой страховой случай оформлять (идти в ОВД и говорить что вышла и увидела что стекло повреждено, или так и говорить что ехала и в стекло камень попал)? Или с ГАИ как-то разбираться? Подскажите пожалуйста.
12 Aug 2008, 23:53
Читайте свой договор — у каждой страховой свои правила. В ингосе каско включает замену 1 элемента отстекления кузова без справок. Оформила на прошлой неделе аналогичное повреждение — минут 20 заняло. Сегодня уже новенькое стеклышко клеят.:)
13 Aug 2008, 00:10
правильно вам сказали уже — читайте договор, у меня например, все стекло, включая фары (хоть там и пластик, кажется) меняют без справок из ГАИ, позвоните своим и спросите, чего с вас требуется
Geely Atlas 1.8 turbo замена лобового стекла по каско.
13 Aug 2008, 02:05
Конечно подпадает. И ГИБДД вызывать не надо. Всё, что связано со стеклом оформляется без ГИБДД. Идёте в страховую, пишите заявление. Машинку фотографируют, смотрит эксперт, даёте свои банковские реквизиты и ждёте деньги.
Потом меняете либо проклеиваете стекло. Если сделаете просто ремонт, в следующий раз не оплатят. Если поменяете — надо опять съездить в страховую и показать, что поменяли, чтобы они у себя это отметили. Я правда умудрилась за трещину в лобовом стекле (камушек поймала через две недели после покупки машины :() в 3. страховых деньги получить 🙂
13 Aug 2008, 12:59
Представляю Ваш разговор с сотрудником ГИБДД: хочу вызвать наряд на место проишествия. А что случилось? Мне фура камешком стекло разбила.
Источник: eva.ru
Можно ли заменить лобовое стекло по страховке КАСКО

Нередко возникает ситуация, когда маленький камешек, выскочивший из-под колес и попавший в лобовое стекло автомобиля, становится причиной образования скола. Дальше от него расползаются трещины, и вот уже нужно обращаться в мастерскую и оплачивать ремонт. Упрощает ситуацию наличие страхового полиса: в таком случае проводится замена лобового стекла по КАСКО, что не требует от водителя никаких дополнительных затрат.

Как выглядит полис
На сайте СПАО Ингосстрах так же можно провести проверку бланка выданного полиса по реквизитам документа.
Для проведения проверки необходимо:
- Перейти на вкладку «Проверить полис», которая расположена в левой части страницы.
- Ввести реквизиты документа (дата заключения договора, серия, номер) и фамилию страхователя.
- Указать номер телефона и адрес электронной почты страхователя.
- Ввести код авторизации, представленный на картинке.
Информация о подлинности документа после проверки будет направлена на электронный ящик.
Замена лобового стекла по Каско без обращения в страховую компанию!
После заключения страхового договора страхователь получит готовый полис КАСКО и пакет дополнительных документов.
В полисе должно быть указано:
- наименование страховой компании и контактный номер телефона;
- информация о страхователе (выгодоприобретателе);
- список лиц, допущенных к управлению автомобилем;
- подробная информация о застрахованном транспортном средстве;
- основные условия заключенного страхового договора;
- срок действия документа;
- стоимость полиса;
- подписи страхователя и страховщика;
- печать страховой организации.
К страховому полису прилагаются:
- экземпляр страхового договора;
- квитанция об оплате полиса;
- памятка водителю;
- перечень страховых случаев.
Когда положена компенсация
По каско можно устранить не все дефекты. Основные повреждения стекол:
- Полное разбитие, трещины на поверхности. Единственный способ решения проблемы – полная замена. Если повреждения механические, каско ущерб покроет. Возможность замены определяет страховой агент.
- Сколы – они имеют разную глубину. Если размеры повреждения составляют 5 мм и более, компания готова выполнить ремонт за свои средства. Водитель может ждать перечисления установленной суммы или отправляться на СТО, оплачивать ремонт самостоятельно, а потом подавать заявление на возврат. При сколах менее 5 мм страховая оплачивает услугу рихтовки.
- Царапины – на их устранение стандартные компенсации не предусмотрены. Исключение – случаи, когда повреждения препятствуют нормальному обзору.
- Потертости в местах прохождения дворников – эти явления относят к факторам естественного износа. Компенсация по каско не положена.
- Разбитие – независимо от того, кто испортил стекло (водитель, злоумышленник, преднамеренно или нечаянно), замена лобового автостекла по ОСАГО будет выполнена. Когда изделие трескается самопроизвольно, внешних воздействий нет и страховых случаев, соответственно тоже. Можно ли поменять лобовое стекло в данном случае по каско, скажет страховой агент после выезда, риски отказа высокие.
Повреждение может быть признано, как допускающее замену согласно каско, независимо от его типа. Заранее никто точного ответа вам не даст, каждая ситуация рассматривается индивидуально. Примеры:
- трещины появляются по разным причинам, провоцирующий фактор будет определять характер дефекта (за действие природных условий компенсация не полагается, за намеренный удар она выплачена будет);
- скол – все зависит от размеров, повреждения менее 3 мм вам не компенсируют.
За дефекты, не препятствующие нормальному обзору, выплат по каско обычно нет, поменять их можно за свой свет.
Есть несколько способов проведения расчетов с пострадавшими клиентами страховой. Первый – монтаж нового оборудования на СТО, для которой страховая является постоянным партнером. Вариант считается оптимальным, предоставляет клиенту такие преимущества:
- своевременные действия на всех этапах сотрудничества, минимальные временные потери;
- установка новых уплотнителей за счет страховой;
- компенсация затрат, связанных с покупкой расходников;
- выполнение демонтажа профессиональными механиками;
- покрытие прочих затрат, связанных с повреждениями транспортного средства.
Страховая может решить, что ей проще выплатить клиенту на руки фиксированную компенсацию. В таком случае порядок следующий:
- Переустановка поврежденного стекла.
- Предъявление результатов работ специалистам страховой в целях оценки.
- Соблюдение сроков ремонта.
- Получение заключения эксперта как основания для начисления выплат.
Существует также схема полиса с франшизой. В кассу компании клиент заранее проплачивает так называемую сумму «франшизы». Она не должна быть очень большой, иначе возникнут проблем с начислением компенсаций. Условия платежей и выплат по франшизе подробно прописываются в договоре конкретной компании.
Что делать, если СК отказывается возмещать ущерб
Когда произошел отказ со стороны СК в возмещении издержек, водителю нужно разобраться в причинах, перечитать вновь договорные условия полюса. Если есть уверенность в собственной правоте, предпринимают обычные в таких ситуациях действия:
- обращаются в независимое экспертное учреждение для получения акта с зафиксированными там техническими повреждениями;
- рассматривают проблему в досудебном порядке для урегулирования вопроса;
- подают иск в судебную инстанцию с требованием возместить ущерб за счет СК.
После судебного разбирательства суд вынесет свой вердикт по делу. Дальше предстоит удовлетвориться решением суда или опротестовать его в законодательном порядке.
Как ущерб обозначается в страховом договоре каско
В полисе прописываются разные типы страховых случаев. Точные обозначения зависят от компании, с которой сотрудничает автомобилист. Зачастую лобовое стекло чинят сразу за счет компании – при первом обращении, без справок. Главное, чтобы условие было прописано в договоре.
Предлагаем ознакомиться Что значит страховка кредита
Большинство страховых делают выплаты клиентам до 2 раз ежегодно. Остальные расходы ложатся на плечи страхователя. Ограничений по числу обращений нет для полного полиса, но и стоят такие соглашения дороже стандартных.
Резюме
В качестве главного вывода из всего написанного выше могу сказать следующее. Состояние страхового рынка страны и сложившиеся на нем правила позволяют заменить поврежденное лобовое стекло за счет автостраховщика.
Однако, для этого от собственника транспортного средства требуется не только серьезно подойти к подписанию договора по КАСКО, но и произвести грамотные действия после выявления дефекта. В этом случае автовладелец имеет серьезные шансы на относительно быструю и беспроблемную замену поврежденной детали.
Есть ли скидки
СПАО «Ингосстрах» может предоставлять скидки на полиса КАСКО, если:
- совместно с полисом добровольного автострахования приобретается полис обязательного автострахования;
- у страхователя имеется иной действующий страховой полис любого вида;
- у страхователя большой опыт безаварийного вождения;
- на транспортное средство устанавливается система мониторинга;
- договор заключается с франшизой.
В каждом случае размер предоставляемой скидки определяется индивидуально.
Порядок замены поврежденной детали
Страховая компания берет на себя издержки, связанные с покупкой, установкой нового элемента кузова, снятием деформированной конструкции. Ветровое новое стекло по потребительским характеристикам должно быть не хуже старого. Так, если ранее в изделии были датчики, то и в новом они необходимы. При обращении на СТО для выполнения ремонта эти вопросы нужно согласовывать заранее, нелишним будет уточнить у представителя страховой, какие расходы покроет организация.
Условия каско
При повреждении стекла необходима замена, по каско ее производят следующим образом:
- После появления дефекта для начала связываются со страховой, называют номер полиса и другие личные данные гражданина.
- Ожидают визита эксперта, получают результаты проверочного осмотра. В них указывают цену ремонта. После можно определять порядок действий.
Замена поврежденных элементов выполняется с учетом характеристик оригинальных изделий, наличия каналов отвода воды, небольших ручек, мелких деталей на стекле.
Документы
Если при страховом случае официальных представителей ГИБДД не было, владелец автомобиля должен подготовить:
- гражданское удостоверение;
- права;
- регистрационные справки на транспортное средство;
- оригинал каско;
- уведомление об отказе в возбуждении уголовного дела;
- справки, в которых прописаны определения страховых случаев;
- протоколы ДТП, других происшествий;
- оформленные в автоинспекции выписки.
Заявление обычно заполняют в произвольном порядке, утвержденного бланка формы не существует. У некоторых компаний есть свои формы, которые нужно использовать.
При внесении данных проверяйте их правильность. Именно ошибки в заполнении документов являются главной причиной отказов в выплате компенсаций. В заявлении должны быть:
- платежные реквизиты;
- перечень выявленных при осмотре дефектов;
- участники ДТП;
- причины повреждений;
- суть заявления (просьба о возмещении убытков, признание случившегося страховым случаем);
- описание транспортного средства (рег. номер, модель, год выпуска);
- Ф.И.О. владельца транспорта, адрес почты, номер телефона;
- название автостраховой компании.
Обязательно фиксируют данные специалиста, который принял документ.
Помимо основного списка для получения компенсации понадобится:
- удостоверение водителя;
- паспорт;
- акт осмотра ТС;
- свидетельство госрегистрации автомобиля;
- оригинал полиса.
Остальные бумаги запрашивают при оформлени случившегося представителем ГИБДД.
Важный пункт договора добровольного страхования
Согласно Гражданскому кодексу Российской Федерации, страховая компания берет на себя обязательства производить выплаты компенсаций по всем пунктам договора, заключенного со страхователем. Большинство договоров добровольного страхования, включает в себя пункт: замена стеклянных элементов и ремонт, именно в нем и скрывается рассматриваемый вопрос.
В данном случае, под стеклянными элементами понимается:
- лобовое стекло транспортного средства;
- зеркала, кроме зеркала в салоне машины;
- фары, стоп-сигналы, поворотники и габаритные огни;
- противотуманные фары (только если являются частью базовой конструкции автомобиля);
- иные стекла транспортного средства: в дверях, заднее стекло.
Решение о том, устанавливать на замену оригинальное или неоригинальное лобовое стекло, принимается на основе договора. Причем, неоригинальная деталь ставится только в том случае, если это прямо указано в условиях замены стеклянных элементов, во всех остальных случаях, должен ставиться оригинальный стеклянный элемент.
Еще одним важным моментом, являются дополнительные опции, относящиеся к стеклянному элементу автомобиля:
- защитный ламинированный слой;
- система подогрева стеклянного полотна;
- заводская тонировка (эффект хамелеона);
- световая защита стеклянного полотна.
Все указанные выше элементы также должны быть установлены при замене стекла. В противном случае ремонт будет признан неполным (о ремонте по КАСКО подробно рассказано тут). Это положение закреплено в главе №48 Гражданского кодекса Российской Федерации.
Вероятность признания повреждения лобового стекла страховым случаем
Как получить возмещение при наступлении страхового случая? Действовать рекомендуется по следующей схеме:
- При обнаружении страхового случая (повреждений, ДТП, угона и так далее) незамедлительно сообщить в ГИБДД или правоохранительные орган.
- Оформить страховой случай по все правилам действующего законодательства (например, дорожная авария оформляется сотрудниками автоинспекции на месте).
- Сообщить страховщику о страховом случае в течение 7 дней с момента его наступления. Сообщить можно лично в офисе компании или онлайн на сайте страховой организации.
- Подать заявление на получение компенсации, к которому приложить все документы, подтверждающие указанные факторы. Перечень документов зависит от вида страхового риска. Например, повреждения получены в результате ДТП. Предоставляются: справка из ГИБДД, протокол о правонарушении, постановление о правонарушении, регистрационные документы на автомобиль.
- Предоставить автомобиль для осмотра и оценки полученных повреждений.
- Получить направление на ремонт или денежную компенсацию ущерба.
Страхователь имеет возможность самостоятельно выбрать способ получения страховой выплаты, если этот фактор прямо не установлен страховым договором.
Предлагаем ознакомиться Глава 19. ГРАЖДАНСКОЕ СУДОПРОИЗВОДСТВО — Законы России
Расчет суммы страховой выплаты производится с учетом следующих факторов:
- оценки полученных повреждений;
- лимита ответственности, установленного страховым договором;
- износа транспортного средства;
- установленной франшизы.
Договор заключен с франшизой в размере 10 000 рублей. Естественный износ на период эксплуатации составил 2%.
47000 – 10000 – 2% = 36 260 рублей.
Перед описанием того, как грамотно действовать собственнику авто в случае выявления повреждения лобового стекла, необходимо выяснить, от чего зависит вероятность признания дефекта страховым случаем. Она определяется двумя основными факторами – видом повреждения и конкретными условиями заключенного со страховой компанией договора.
Далеко не каждый дефект признается страховым случаем. В некоторых ситуациях вероятность получения страховой выплаты, необходимой для замены стекла, крайне низка. Наиболее часто встречаются такие виды повреждений:
- Бой. Лобовое стекло попросту разбито. В подобной ситуации единственным вариантом решения проблемы выступает замена детали. В подавляющем большинстве случаев разбитое стекло признается страховым случаем;
- Трещина. Повреждение возникает по одной из двух потенциально возможных причин – механическое воздействие или температурный перепад. Первый случай, как правило, относится к страховым, а во втором получить выплату удастся только при проведении экспертизы, которая позволит выяснить точную причину дефекта;
- Скол. Ключевой параметр в подобной ситуации – размер повреждения. Если его диаметр больше 3 мм – дефект признается значительным, а стекло требует замены. При меньшем размере скола наиболее вероятным является вариант с восстановлением поврежденной детали;
- Царапина. В этом случае крайне важно расположение дефекта. Если он не создает помех обзору водителя, решение о замене маловероятно. Для его принятия, как правило, потребуется соответствующее решение экспертной организации;
- Потертость. Данный дефект не признается страховым случаем, так как появляется в результате износа.
Вторым фактором, влияющим на вероятность получения страховой выплаты на замену лобового стекла, выступают условия заключенного со страховщиком договора. Очевидно, что повлиять на них после выявления дефекта автовладелец не в состоянии, поэтому крайне внимательно следует относиться к подготовке и подписанию любых документов на этапе переговоров со страховой компанией.
Как правило, в полисе лобовое стекло фигурирует в числе «стеклянных элементов», куда также входят заднее или боковые стекла, фары, поворотники, зеркала и т.д. Важное значение для определения страхового случая имеет вид полученной собственником транспортного средства страховки.
При этом необходимо учитывать следующие серьезные моменты:
- Полис от угона. Очевидно, что в подобной ситуации повреждение лобового стекла не относится к страховым случаям;
- Количество страховых случаев. Зачастую заменить дефектную деталь за счет средств страховщика удается ограниченное число раз – при наступлении первого или второго случая. В дальнейшем автовладельцу работы по ремонту придется выполнять собственными силами;
- Упрощенная схема получения выплаты по страховке. Этот вариант полиса позволяет признать определенный дефект лобового стекла страховым случаем без привлечения сотрудников ГИБДД;
- Наличие страховки с франшизой. В подобной ситуации обращение в страховую компанию за выплатой целесообразно далеко не всегда. Дело в том, что в большинстве случаев расходы владельца транспортного средства могут оказаться выше суммы ущерба.
- Конечно же, при обнаружении дефекта лобового стекла крайне важно внимательно изучить все условия договора, касающиеся сроков тех или иных действий, которые необходимо предпринять автовладельцу для признания случая страховым и последующего выполнения замены поврежденной детали.
Типичные ошибки экспертов-оценщиков
— У людей, которые считают убытки, должно быть четкое понимание всех тонкостей, связанных с заменой, ремонтом и стоимостью стекла. Первая типичная ошибка, с которой можно столкнуться, — незнание норм времени на замену лобового стекла. Максимальная норма — 3 часа. Эксперты-оценщики нормы времени или завышают, или занижают.
Зачастую эксперты ошибаются с комплектацией автомобиля. Например, для Mercedes-Benz W221 существует семь комплектаций стекол. По семи разным ценам и производителям. Эксперт должен знать все о комплектации автомобиля, чтобы потом позвонить на СТО и получить точную стоимость стекла. По мнению Юлии Малаховской нельзя ремонтировать стекла с обогревом.
— Еще одна ошибка — неправильная оценка ремонтопригодности или неремонтопригодности стекла. Сейчас уже прописано правилами, при каких повреждениях стекло подлежит ремонту.
Все это должен знать эксперт-оценщик, чтобы однозначно решить, что нужно делать со стеклом — менять или ремонтировать, и сколько это будет стоить.
Срок выплаты
Страховая выплата по рискам ущерб и повреждение производится в течение 30 дней с момента получения страховщиком заявления на возмещение и оригиналов всех требуемых документов.
СПАО Ингосстрах занимает лидирующие позиции на российском рынке. Большое количество автовладельцев приобретают в компании не только страховки КАСКО, но и ОСАГО, так как при оформлении нескольких полисов можно получить существенную скидку.
Правила ОСАГО Уралсиб показаны в статье:
Адреса в Москве по КАСКО в страховой компании ВТБ смотрите на странице.
Как оформить ОСАГО онлайн в Росгосстрахе, узнайте из этой информации.
Особенности страховых компаний
Каждый наверняка сталкивался с ситуацией, когда автолюбители нелестно отзываются о деятельности страховых компаний. Однако, при более тщательном рассмотрении выясняется, что нередко проблемы со страховыми выплатами или выполнением ремонта возникают по вине самых владельцев транспортных средств.
Предлагаем ознакомиться Как отказаться от страховки по кредиту в ВТБ
Даже такие, казалось бы, простые и очевидные страховые случаи, когда требуется замена лобового стекла по КАСКО или производство других схожих работ, требуют грамотных действий от владельца транспортного средства.
Вполне логично, что каждая серьезная отечественная страховая компания имеет особенности работы, которые необходимо учитывать при заключении с ними договора и, тем более, получении страхового возмещения.
РосГосСтрах
Будучи одним из лидеров страхового рынка страны в целом, Росгосстрах входит в тройку ведущих предприятий по объему собираемых страховых премий по КАСКО. Процедура замены лобового стекла совпадает с описанной выше. К преимуществам страховщика можно отнести:
- большое количество отделений, работающих по всей стране;
- стабильное финансовое положение;
- разнообразие предлагаемых страховых продуктов по КАСКО;
- наличие упрощенной схемы выплаты возмещения.
Согласие
Страховая входит в топ-10 крупнейших участников рынка. К числу достоинств сотрудничества с данным автостраховщиком можно отнести достаточно выгодные условия, предлагаемые клиентам, а также быстрые сроки ремонта, предусмотренные по полису КАСКО.
РЕСО-Гарантия
РЕСО-гарантия сегодня, наряду с Ингосстрахом, возглавляет рейтинг автостраховщиков по КАСКО, заметно опережая даже Росгосстрах. Причины этого достаточно очевидны – выгодные страховые тарифы в сочетании с развитой службой сервиса, техпомощи и услуг аварийного комиссара.
В результате заменить лобовое стекло в компании РЕСО при грамотном оформлении необходимых документов не представляет особого труда.
Компания декларирует крайне выгодные условия страхования, которые, однако, далеко не всегда выполняются на практике. Тем не менее, к плюсам работы с ВСК можно отнести разнообразие вариантов предлагаемых для оформления полисов, наличие упрощенной схемы страховых выплат, в том числе при замене лобового стекла.
Важным преимуществом страховщика выступает большое количество СТО, с которыми у предприятия заключен соответствующий договор.
При выборе страховщика нужно учитывать предлагаемые им условия, порядок взаимодействия. Особенно важно это для тех автомобилистов, которые оформляют выплаты, а не делают полис на всякий случай.
Росгосстрах
Российский лидер страховых услуг. Процедура возврата средств стандартная, особенности Росгосстраха:
- упрощенные системы выплат;
- разнообразные страховые продукты каско;
- стабильное финансовое положение;
- большое количество отделений.
Страховщик входит в рейтинг крупнейших участников рынка, занимает высокие строки рейтингов. Условия будут выгодными для большинства клиентов, которые заинтересованы в надежной защите по страховым случаям.
РЕСО-Гарантия
Наряду с Ингосстрахом, РЕСО-Гарантия возглавляет списки крупнейших страховых компаний. Преимущества организации:
- развитая сервисная служба;
- оперативная техническая поддержка;
- выгодные страховые тарифы;
- быстрое согласие на выплату.
С выплатой компенсаций проблем не возникает, главное – все правильно оформить.
ВСК обещает выгодные щедрые выплаты, но на практике с ней, согласно отзывам, проблемы возникают периодически. Плюсы сотрудничества:
- упрощенная схема начисления компенсаций (в том числе за лобовое стекло по каско);
- большой выбор полисов;
- выгодные условия сотрудничества.
У ВСК заключены контракты с крупнейшими СТО.
Какие бывают автостекла?
— Если я возьму стекла четырех разных производителей, положу на стол и попрошу определить лучшее и худшее, то неспециалист этого не сделает. Только установщики заметят разницу. Конечно, хорошо работать с оригинальным стеклом — к нему есть все уплотнители, кромки обработаны, даже грунтовка нанесена на стекло. А с китайским или российским сложнее, потому что там нужно переустановить все. Еще и поэтому оно дешевле стоит.
По качеству стекла Юлия Малаховская ставит на последнее место белорусских и российских производителей. Китайское стекло по качеству выше, его Юлия рекомендует ставить на коммерческий транспорт и тем, кто хочет немного сэкономить. Есть и российское стекло высокого качества, которое производит под Нижним Новгородом. Но и цена у него выше в два раза, чем у китайского.
— Есть стекла, которые изготавливаются для вторичного рынка, и отличаются от оригинального только отсутствием логотипа автопроизводителя. На таком стекле можно и сэкономить. Возьмем, например, премиальный внедорожник Toyota Land Cruiser 200, который собирается сейчас в России. Стекло с полным обогревом, датчиком света и дождя для конвейера делает AGC Asahi Glass в Нижнем Новгороде.
Торговая марка стекла, которое поставляют при первичной конвейерной сборке, может меняться ежегодно. Например, для Ford Focus под логотипом GM можно получить стекло китайского производства. А на Ford Fiesta российского производства стоит борское стекло. Кто выиграл тендер, тот и делает поставки на конвейер. Аналогичная история с Land Rover.
С 2020 года стекло на конвейер идет от китайского производителя.
Многие автоконцерны на своих моделях уже отказались от стекол с логотипом. Потому что и на конвейер, и на вторичный рынок идет одно и то же стекло, одного производителя и одинакового качества.
Автомобильные стекла тоже подделывают, потому что стоимость «оригинала» может превышать стоимость неоригинального стекла в два-три раза. При этом самые подделываемые стекла — это Mercedes, BMW, Toyota и Lexus. Обнаружить подделку довольно легко. На оригинальном стекле информация производителя наносится особым методом — керамический порошок запекается при высокой температуре.
Нюансы «хрупкого» каско
Лобовое стекло может треснуть в результате скачков температур, и это не страховой случай. Если при заключении договора видимые дефекты, подразумевающие замену, уже были, это будет зафиксировано в акте, в будущем в компенсации страховая откажет.
Оплата крупной франшизы может сделать невозможным возврат денег в будущем. При повреждении стекол в пути нужно сообщить страховщику о происшествии, потом выполнить ремонт на ближайшей станции ТО (ехать с битым стеклом опасно), а по возвращении подать документы на компенсацию.
При калькуляции расходов страховые компании часто учитывают естественный износ. Если справок нет, в выплате не откажут, но будут использовать при расчетах невыгодный для клиента калькулятор.
При несправедливом отказе остается подать жалобу в вышестоящую инстанцию. Быстро рассматривают запросы в прокуратуре. Там же вам расскажут, можно ли заменить лобовое стекло по ОСАГО или нет, а также помогут правильно составить претензию.
Программы страхования
Страховые случаи, при которых выполняется замена лобового стекла по КАСКО, согласие страховщика зависят от выбранной водителем программы страхования.
На сегодняшний день каждый водитель может застраховать свое транспортное средство от следующих рисков:
- угон – водитель получает компенсацию только в случае угона машины, а если не были оформлены дополнительные услуги, предполагающие оплату ремонта автомобиля, компенсация не выплачивается страховщиком;
- по стандартному полису замена лобового стекла оплачивается только при его повреждении в первых двух случаях, а при превышении этого лимита все ремонтные работы ложатся на плечи владельца машины;
- при оформлении упрощенной страховки для получения денежной компенсации нет необходимости привлекать сотрудников ГИБДД;
- замена лобового стекла по КАСКО с франшизой возможна лишь в том случае, если размер понесенного ущерба превышает стоимость полиса. В противном случае затраты владельца транспортного средства будут значительно выше, чем сумма понесенного ущерба.
Если при попадании в дорожно-транспортное происшествие или ввиду каких-либо других обстоятельств было повреждено ветровое стекло, то перед обращением к страховщику рекомендуется очень внимательно прочитать договор, в частности, какие страховые случаи он предусматривает, а также процедуру и сроки получения денежной компенсации.
Источник: auap.ru
Можно ли заменить лобовое стекло по ОСАГО

В отличие от КАСКО, страхование по которому проводится по желанию автовладельца, страхование ОСАГО – автогражданка — обязательно. Управление автомобилем без такой страховки грозит штрафом. ОСАГО, в отличие от КАСКО, покрывает меньше случаев повреждения автомобиля. Можно ли по ней заменить лобовое стекло , зависит от причин, приведших к его порче.

Лобовое стекло лопнуло из-за неправильной установки — заменить его по ОСАГО не удастся
Иногда автовладельцы сами проводят установку лобовых стёкол, стараясь сэкономить на автосервисе. В результате элемент встаёт неправильно, с перекосами, но владелец автомобиля об этом узнает, когда машину основательно тряхнет на кочке или она попадет колесом в яму. Из-за повышенной нагрузки перекошенные стёкла трескаются.
Любой эксперт определит, что установка лобового стекла была проведена непрофессионально, поэтому в выплатах по страховке однозначно откажут. Причём компенсация чаще всего не выплачивается даже если автомобиль застрахован по КАСКО. Всё зависит от условий договора. Поэтому, устанавливая стекло на свою «ласточку» в гараже, нужно помнить о риске, который не покроет страховка.
Стекло лопнуло из-за камня, вылетевшего из-под проезжающего автомобиля
Ситуация достаточно распространенная. Из-под едущего автомобиля вылетает камень, который попадает в стекло транспортного средства, идущего за ним. Еще недавно в таких случаях пострадавшему автовладельцу однозначно отказывали в выплате. Мотивация страховых компаний проста — замена стекла проводится в случае, если имеется два участника аварии. Вылетевший камень не имеет документов, поэтому считать его участником ДТП нельзя.
Но в 2016 году ситуация изменилась. Суд Петропавловска-Камчатского принял беспрецедентное решение. Из-под колес машины, идущей впереди, вылетел камень, который попал в лобовое стекло следующей за ним легковой автомашины. Суд посчитал, что водитель, «стрельнувший камнем», не рассчитал правильную скорость, траекторию движения и повредил другой автомобиль.
Поэтому суд постановил, что пострадавший автовладелец должен оформить ДТП в рамках ОСАГО, а страховая компания – возместить ущерб. Согласно действующему законодательству, страховщик должен направить автомобиль в автосервис, чтобы там произвели замену стекла. Верховный суд, куда была подана апелляция, судебное решение не отменил.
Однако ни один из многочисленных новостных порталов, описывающих столь беспрецедентный случай, не дает ссылку ни на первичный документ, ни на решение Верховного суда. Зато есть множество других случаев, показывающих другую точку зрения. Например, Пост. Верховного суда N 39-АД16-1 от 11 марта 2016 г., по которому водителя из Курска признали невиновным в такой ситуации и вернули право управления. Заменить лобовое стекло по ОСАГО владельцу пострадавшей автомашины в этом случае не удастся.
После произошедшего юристы практически всех страховых компаний пояснили, что такая ситуация не является ДТП, поскольку водитель движущегося транспорта не мог предугадать что камень из-под колес его авто попадёт в стекло другой машины. Представитель российского Союза автостраховщиков А. Маклецов назвал такие аварии «неявными». Поэтому поменять стекло по ОСАГО страхования компания откажется.
Но желающие «пободаться» с судами и страховыми компаниями при попадании камня в лобовое стекло могут вызвать ГИБДД, оформить протокол и потребовать замену стекла по ОСАГО у страховой компании. Это можно сделать только в случае, если имеются доказательства, указывающие на конкретного виновника сложившейся ситуации. Например, есть запись с видеорегистратора, где четко видно, как камень попадает в стекло.
Вероятность выиграть суд и провести замену по ОСАГО увеличивается в следующих случаях:
- Резина, установленная на «виновном» автомобиле, не соответствовала требованиям ПДД.
- Автомобиль превысил скорость или нарушил правила, из-за чего произошел выброс камня.
- Был проведен обгон по обочине, который запрещен правилами. Ситуация подтверждается анализом следов от шин, оставленных на земле и показаниями видеорегистратора.
- Был совершён какой-то рискованный манёвр, например, одна машина подрезала другую, сократив расстояние, что повлекло попадание камня в стекло.
Но и в этом случае доказать свою правоту можно будет только в суде, причём без гарантии, что он вынесет решение в пользу пострадавшего автовладельца. При положительном исходе виновным признают владельца автомобиля, из-под колес которого вылетел камень. Его также накажут за оставление места ДТП.
Поэтому гораздо проще оформить полис ОСАГО с дополнительными опциями (ДСАГО), который предлагают многие страховые компании. Но за такую опцию придется доплатить. В договоре нужно указать, какие повреждения будут оплачены, и сколько раз в течение его срока действия можно будет заменить стекло.
В договор могут быть внесены следующие виды повреждения стёкол:
- Трещины и сколы — стекло поменяют, если размер дефекта превышает 3 мм.
- Царапины – при наличии крупных царапин, мешающих обзору, стекло обязаны заменить. Целесообразность замены определяется экспертом.
- Полное разрушение стекла — в таком случае однозначно будет проведена замена.
Небольшие дефекты, мелкие царапины и другие незначительные повреждения не являются причиной замены даже при наличии ОСАГО с дополнительными оплаченными опциями. Заменить такое лобовое стекло не всегда удается даже по КАСКО.
В случае, если стекло повредилось из-за гравия, рассыпанного на дороге, или оставленных на трассе заграждений, инструментов и других приспособлений, можно получить компенсацию от дорожников, но в этом случае также придется судиться, предъявив гражданский иск. Суд назначит материальную компенсацию, получив которую, можно будет поменять лобовое стекло самостоятельно или в сервисе.

Стекло повредилось предметом, вылетевшим из впереди идущей машины. Можно ли его заменить по ОСАГО?
Например, в лобовое стекло попала деталь, отлетевшая другой от машины или предмет, перевозимый в кузове. Согласно «д» статьи 6 закона об ОСАГО это ситуация не относится к страховому риску и подлежит возмещению. Согласно законодательству Российской Федерации.
То есть в этой ситуации выплату получить можно, предъявив гражданский иск. Нужно вызвать ГИБДД, оформить ДТП и после этого решать вопрос с возмещением ущерба в суде. Судебными органами может быть принято решение о замене лобового стекла и выплате компенсации, получив которую, автовладелец может провести его замену.
Стекло повредилось в результате ДТП при столкновении двух автомобилей. Можно ли его заменить по ОСАГО?
В этой ситуации достаточно полиса ОСАГО, по которому будет проведён весь ремонт автомобиля, в том числе замена лобового стекла. Но ремонтировать будут только автомашину невиновного участника аварии. В остальных случаях ремонт проводится за свои средства.
Однако тут можно ожидать другие неприятные подводные камни. После изменений в законе об ОСАГО, принятых в 2017 году, денежная компенсация не выплачивается, и автомобиль отправляется на ремонт. Поэтому в автосервисе могут поставить более дешевый вариант лобового стекла по сравнению с тем, что был установлен раньше. Поэтому нужно внимательно осмотреть документы, предоставленные автосервисом, и при нарушении своих прав, написать жалобу в страховую.
Можно ли заменить лобовое стекло по ОСАГО, если оно разбилось по другим причинам?
Нельзя заменить стекло ОСАГО, если оно разбилось во дворе из-за хулиганских действий, падения веток, упавших элементов дома, веток. Не заменят стекло, поврежденное домашними животными, вышедшими на дорогу.
В этой ситуации также придется обращаться в суд. Виновными признают:
- лиц, которые повредили стекло;
- организацию, обслуживающую дом и придомовую территорию;
- работников, которые должны были следить за животными.
Будет назначена компенсация, получив которую, можно будет купить и поставить новое стекло.
Если водитель повредил стекло, врезавшись в дерево, ограждение, скатившись в овраг, или на него упала ветка в лесу, замену лобового стекла можно провести только по КАСКО или по расширенному полису ОСАГО (ДСАГО). В остальных случаях ремонт придется делать за свой счет.
Поэтому, чтобы гарантировано заменить лобовое стекло по страховке, нужно оформлять полис КАСКО или ОСАГО с расширенными опциями (ДСАГО). При этом нужно уточнить, в каких случаях проводится замена. Такой вариант позволит получить новое стекло, не тратя время и деньги на суды.
Основные услуги сети Bitstop
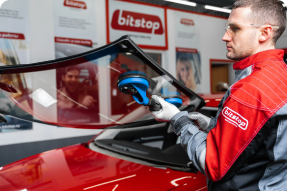
Замена стекла
Заменим стекло за час. Пропылесосим и подготовим салон, снимем старое стекло и поставим новое без перекосов и зазоров
Источник: www.bitstop.ru