
В современной России один из самых востребованных финансовых инструментов направленных на сохранение и прирост денежных средств у населения является банковский вклад. Банковский вклад (депозит) совмещает в себе фиксированную процентную ставку доходности, конкретный срок вклада и достаточно высокую надежность вложений.
Однако в свете не совсем стабильной экономической ситуации в мире и в банковской сфере стали проявляться определенные проблемы с возвратом банковских вкладов / депозитов, это конечно происходит далеко не со всеми банками, но от такой ситуации не застрахован никто, и поэтому нужно прочитать данную статью и позвонить по номеру горячей линии Общества защиты прав потребителей 8 (812) 992-39-98 для получения ответов на вопросы.
Если банк не возвращает вклад. Звоните прямо сейчас! 8 (812) 992-39-98
Возврат вклада из банка.
Если банк не возвращает вклад в первую очередь вкладчик, должен знать к каким нормам апеллировать при предъявлении требования о возврате вклада из банка.
Вклад в банке. Почему не нужно делать вклад в банк.
Договор банковского вклада регулируется:
- Гражданским Кодексом РФ (глава 44) ФЗ РФ «О банках и банковской деятельности»
- ФЗ РФ «О страховании вкладов физических лиц в банках Российской Федерации»
- Договором банковского вклада
В соответствии со ст. 11 ФЗ РФ «О страховании вкладов физических лиц в банках Российской Федерации» возмещение по вкладам осуществляется в размере 100%, но не более 1 400 000 рублей.
Банк не возвращает деньги по вкладу (депозит). Куда жаловаться?
В связи с непростой финансово-экономической ситуацией многие банки пытаются как можно дольше удерживать вклады на своих счетах. Для этого банк: НАСТОЯТЕЛЬНО рекомендует вкладчику продлить срок вклада, перезаключить договор. Сообщает, что не выдаст деньги т.к. сумму надо было заказывать за 5 рабочих дней. Предлагает забрать вклад через пару месяцев т.к. в настоящий момент в банке нет наличности. А иногда все бывает еще хуже, вкладчик придя в офис банка за возвратом денег по депозиту просто видит закрытую дверь. Если вы не довольны работой банка,вам не возвращают деньги по вкладу, затягивают сроки возврата депозита вам необходимо подать жалобу на действия банка по телефону горячей линии Общества защиты прав потребителей 8 (812) 992-39-98 .
Далее мы приводим фрагмент интервью с юристом по финансовым институтам.
— Михаил, расскажите какой порядок действий необходимо соблюдать вкладчику для возврата своих денег по вкладу, если банк отказался выдать денежные средства?
— В первую очередь не стоит паниковать, ругаться на работников банка и т.д., люди они подневольные, сказали деньги не выдавать, они и не выдадут. Какую бы причину вам не озвучил банк как основание для отказа в выдаче денег или банк может вам говорить, что не отказывает в выдаче денег по вкладу вы должны подать письменное заявление на совершение расходной операции по вкладу или иным образом зафиксировать, что вы заявили требование о возврате денег по вкладу, а банк ваше законное требование не исполнил. Если работники банка не ставят вам отметки о принятии заявления, то его необходимо отправить почтой в ближайшем отделении связи, и зафиксировать актом отказ банка выдать деньги по вкладу.
— Хорошо, а что делать если и после этого банк не вернул вклад потребителю?
— В таком случае вариант остается один это обращаться в суд за защитой своих прав. Но в таком случае лучше сразу обратиться к квалифицированному юристу за помощью. Иск в суд на банк о взыскании денежных средств по вкладу (депозиту).
Практически все судебные дела о взыскании денег по вкладу с банков разрешаются в пользу вкладчиков, это связано с тем, что имеет место исключительно правовой спор, подкрепленный документами. Сложного в таких делах ничего нет для опытных судебных юристов. Если у вас возникли вопросы по возврату денег от банка звоните на горячую линию Общества защиты прав потребителей 8 (812) 992-39-98 и получите бесплатную консультацию.
В настоящее время в отношении споров по вопросам возврата вкладов также подлежит применению ФЗ РФ О защите прав потребителей. Это дает вкладчикам большое количество преимуществ. Исковое заявление в суд на банк может быть подано в суд по месту жительства истца, или его месту пребывания, по месту нахождения филиала банка, заключению или исполнению договора.
Данная норма существенно упрощает доступ вкладчика к правосудию, ведь гораздо проще подать иск в суд на банк, который не выдает вклад в своем регионе, чем по юридическому адресу в Москве. Вкладчик как потребитель освобождается от уплаты государственной пошлины при цене иска до 1 000 000 рублей.
А если в защиту прав потребителя с иском к банку о взыскании суммы по вкладу выступает Общество защиты прав потребителей, то вкладчик полностью освобождается от уплаты государственной пошлины. А так же с банка подлежит взысканию штраф в размере 50% от всей суммы взысканной в пользу потребителя за несоблюдение добровольного порядка удовлетворения требования. Раньше данный штраф взыскивался в пользу государства, но впоследствии практика применения данной нормы была изменена и штраф стал взыскиваться в пользу потребителя, которому банк не возвращал вклад в срок, установленный договором. Возврат вклада от банка при отзыве лицензии. Если у вас есть информация, что у банка отозвали лицензию, то необходимо предпринимать решительные и срочные действия, т.к. это однозначно означает, что в ближайшее время все вкладчики ринутся за своими деньгами и есть вероятность, что денег на всех не хватит.
Куда жаловаться на банк? Подавать досудебную претензию или иск в суд на банк о возврате вклада?
Далее мы приводим пример очередного судебного дела против банка, который отказался возвращать деньги вкладчику в срок установленный договором. В данном случае это хорошо известный мособлбанк.
дд.мм.2014 г. в Общество защиты прав потребителей за помощью обратилась гражданка Кузнецова Н.В., которой не вернули деньги по вкладу из Банка.Ситуация развивалась следующим образом:
В мае 2014 года, Кузнецова Н.В., будучи уверенной, что может полностью доверять Банкам, принесла из дома деньги в размере более пяти миллионов рублей, которые копила всю свою жизнь, работая на официальной работе, и положила деньги в Банк (Новочеркасское отделение МОСОБЛБАНКА в городе Санкт-Петербург), распределив их по нескольким вкладам: Праздничный, Призер, Сезонный, Вместе навсегда и Отважный МОСОБЛБАНК на сроки от двух месяцев до одного года. Находясь в отделение Банка, она подписала все документы (договоры банковского вклада), которые сотрудники банка ей подготовили.
По условиям заключенного между Банком и Кузнецовой Н.В. договора следовало, что при наступлении даты выплаты Кузнецовой Н.В. денег, Банк возвращает ей всю сумму ее вклада, а также причитающиеся проценты по нему. В июле 2014 года наступила дата выплаты денег. Кузнецова Н.В. пришла в отделение Банка, где попросила вернуть ей денежные средства по вкладу и проценты по нему.
Однако, от сотрудника Банка она получила устный ответ, что ей деньги не вернут. Сотрудник банка отказался ей внятно объяснить причину отказа в возврате денежных средств, стал ссылаться на тяжелую экономическую ситуацию и сообщил ей, чтобы она пришла в Банк через несколько дней.
Также, ей отказали в выдаче какого-либо письменного документа, подтверждающего отказ в выдачи ей денег, категорически отказались брать у нее письменное заявление о возврате денег, которое она собственноручно написала находясь в отделение. Понимая, что твориться полное беззаконие, Кузнецова Н.В. обратилась за юридической помощью в Общество защиты прав потребителей. Сотрудник общества защиты прав потребителей разобрались в сложившейся ситуации. Так, были проанализированы документы (договор Банковского вклада).
Кузнецова Н.В. была проконсультирована, ей разъяснили пошаговый алгоритм дальнейших ее действий. Также было подготовлено письменное обращение в Банк (заявление в МОСОБЛБАНК о возврате денежных средств по вкладу). Сотрудниками общества защиты прав потребителей было подано письменное заявление на выдачу вклада Кузнецовой Н.В.
От Банка никаких положительных действий на заявление не последовало. В октябре 2014 года обществом защиты прав потребителей была подготовлена досудебная претензия, с требованиями о возврате денежных средств по вкладу, о возврате процентов, а также указано, что в случае если Банк откажется урегулировать требования потребителя, то с Банка будут взысканы денежные средства в счет возмещения Кузнецовой Н.В. причиненного морального вреда, а также штраф по Закону О защите прав потребителей. Данная досудебная претензия была направлена в адрес Банка. Однако, Банк проигнорировал и досудебную претензию, не представив никакого ответа на нее. В результате чего, Общество защиты прав потребителей 22.12.2014 года было вынуждено обратиться в Красногвардейский районный суд г.Санкт-Петербурга с исковым заявлением к МОСОБЛБАНКУс целью защиты прав и законных интересов Кузнецовой Н.В. (Дело № 2-949/15).
Юристы Общества защиты прав потребителей подготовили документы для подачи в суд более чем на 150 листах
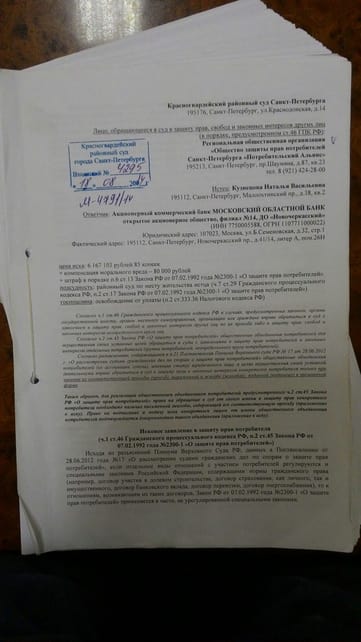
После подачи Обществом защиты прав потребителей искового заявления в суд, Банк несколькими частями возвратил Кузнецовой Н.В. ее денежные средства. 11.02.2015 г. состоялось первое судебное заседание.
В ходе судебного разбирательства, представитель Банка возражал против удовлетворения исковых требований Кузнецовой Н.В., указывал, что Банк в конечном итоге вернул ей денежные средства и поэтому, со стороны Банка нет никаких нарушений. В свою очередь, Общество защиты прав потребителей настаивало, что нарушения со стороны Банка имеются, так как денежные средства были возвращены с нарушением сроков по договору, просило суд взыскать проценты за неправомерное пользование Банком денежными средствами, которые принадлежат Кузнецовой Н.В., компенсировать ей моральный вред, а также взыскать в ее пользу штраф, предусмотренный Законом О защите прав потребителей.
Судья Головкина Л.А., рассматривавшая дело, выслушала доводы представителя Общества защиты прав потребителей и представителя Банка. Выслушала объяснения Кузнецовой Н.В. о том, как Банк уклонялся от исполнения обязанности вернуть ей деньги. После чего, судья обязала Банк представить письменный отзыв на исковое заявление, документы, подтверждающие перечисление Кузнецовой Н.В. денежных средств и представить контр расчет процентов. Судья также просила представителя Общества защиты прав потребителей предоставить документы, подтверждающие факт наличия обращений в Банк с требованиями о выдаче денежных средств.
После чего, назначило дело к слушанию на 03.03.2015 г. 03.03.2015 года, в ходе второго судебного заседания, Кузнецова Н.В. поддержала, заявленные Обществом защиты прав потребителей исковые требования, просила суд взыскать с Банка проценты за пользование чужими денежными средствами в размере 52 тысяч рублей, компенсировать ей моральный вред, взыскать штраф. Представитель Банка в судебное заседание также явился, возражал против удовлетворения заявленных исковых требований, представил письменные возражения, представил встречные расчет процентов за пользование чужими денежными средствами, а также заявлял различные процессуальные ходатайства, чтобы затянуть дело.
В свою очередь, представитель Общества защиты прав потребителей представил суду доказательства правоты позиции Кузнецовой Н.В., представитель же Банка не мог логично обосновать суду свою позицию. Также парировал все заявленные ходатайства.
Судом, были выслушаны Стороны по делу, исследованы письменные доказательства и документы (договор банковского вклада; направленные в банк заявление и претензия с требованием вернуть Кузнецовой Н.В. денежные средства; почтовые квитанции, подтверждающие факт отправления писем; платежные документы, подтверждающие движение денежных средств и иные доказательства). В результате, грамотно выстроенной Обществом защиты прав потребителей юридической позиции, суд, рассматривавший дело, пришел к обоснованному выводу, что Банк нарушил права Кузнецовой Н.В.
Так, в соответствии со статьей 849 Гражданского кодекса Российской Федерации Банк обязан возвратить сумму вклада и выплатить проценты на нее. Если Банк не возвращает сумму вклада и проценты по нему, то в силу статьи 856 Гражданского кодекса Российской Федерации Банк обязан уплатить на эту сумму проценты за пользование чужими денежными средствами (по статье 395 Гражданского кодекса Российской Федерации). В итоге, судом исковые требования Кузнецовой Н.В. были удовлетворены, с МОСОБЛБАНКА в пользу Кузнецовой Н.В. были взысканы проценты за пользование чужими денежными средствами в размере 52 217 рублей, в счет компенсации морального вреда взыскана сумма в размере 1000 рублей, штраф в размере 13 304,25 рублей, а всего взыскано 66 521 рублей 25 копеек. Таким образом, Региональная общественная организация Общество защиты прав потребителей восстановило нарушенное право Кузнецовой Н.В., справедливость восторжествовала.
Источник: potreballiance.ru
Как открыть в Банке Россия вклады для физических лиц


Банк «Россия» предлагает программы для физических и юридических лиц , в перечне сезонные предложения и депозиты, рассчитанные на льготные категории граждан. Срочные вклады банка Россия для физлиц представлены такими программами, как «Алые паруса», «Классический», «Универсальный», юрлиц — счетами «Пополняемый», «Стандартный».
Подбор вклада для физических лиц в АБ банке Россия
АБ Россия входит в рейтинг крупных кредитных организаций в РФ по объему портфеля депозитов физлиц. Финансовое учреждение предлагает вклады в национальной валюте. Банком разработана программа расходно-накопительная с возможностью снимать средства частично либо начислять проценты к основной сумме счета.
Депозиты банка Россия для физлиц имеют следующие особенности:
- На размер ставки влияет срок размещения и сумма сбережений.
- При открытии депозита онлайн предусматриваются надбавки к годовой ставке.
- Возможен выбор выплаты процентов: единовременно в конце срока либо регулярно ежемесячно, ежеквартально.
- Банковской организацией предусмотрена пролонгация депозитов после окончания срока действия на условиях первичного соглашения.
- Возможно оформить вклад на третьих лиц.
- Не ограничивается количество депозитов для физического лица.

При выборе вклада специалисты рекомендуют рассчитать возможную прибыль с помощью онлайн-калькулятора на сайте банка. Потребуется ввести планируемую к накоплению сумму, выбрать программу, срок размещения средств.
Срочные вклады
В банке Россия вклады срочные представлены следующими депозитами:
- «Алые паруса»;
- «Универсальный»;
- «Классический».
Необходимо учитывать, что срочные депозиты рассчитаны на ограниченные периоды , годовые ставки, условия могут со временем обновляться.

Поэтому перед заключением договора с банком важно ознакомиться с измененными правилами соглашения. Сведения представлены на официальном сайте учреждения.
Алые паруса
Программа «Алые паруса» является сезонной и предоставляется под 6,45-6,8% годовых . Минимальный размер депозита составляет 3 тыс. руб. Сохраняются средства на срок 31-367 дней . Вклад открывается в рублях. Пополнять вклад можно при хранении от 101 дня. Открытие депозита невозможно на третье лицо.
Годовые проценты перечисляют в конце срока действия соглашения. Сбережения застрахованы . Капитализация накоплений не предусматривается. Процент по вкладу не увеличивается. Автопролонгация депозита не предусмотрена.

Частично снимать средства не разрешается. При расторжении соглашения досрочно процентная ставка будет снижена и пересчитана по программе «До востребования». Предусмотрена возможность пополнения счета на период действия договора на неограниченную сумму.
Классический
Вклад банка «Классический» имеет доходность по ставке до 6 процентов . Размер первоначального взноса составляет от 3 тыс. руб. Размещать накопления можно на период 1-5 лет . Предусмотрена возможность пополнения счета на любые суммы. Однако при открытии депозита на 1 год не разрешается вносить дополнительно деньги при сроке до завершения программы 90 суток.

Предусмотрено автоматическое продление договора , есть капитализация процентов. Вклад открывается в российских рублях.
Прибыль переводится на специальный счет, вкладчик может распоряжаться накоплениями, снимая их либо прибавляя к основной депозитной сумме.
Универсальный
По депозитной программе, открываемой в рублях, уровень доходности достигает 5,85% . Минимальный размер сбережений составляет от 3000 руб. Размещают средства на период 181-367 дней . Условиями договора предусмотрена возможность довносить средства и частично расходовать.
Доступна автопролонгация вклада по стандартным условиям. Проценты перечисляются по депозиту в конце указанного в договоре срока либо ежемесячно. Переводы выполняются на банковскую карту, сберегательный счет либо прибавляются к размещенной сумме. Годовой процент по программе составляет 3,2%.
Вклады до востребования
Вклады банка Россия до востребования предназначены для надежного сохранения денежных средств , выполнения переводов на другие счета для целей, которые не связаны с предпринимательством, и получения прибыли. Оформляется депозит и регулируется банковской организацией без дополнительных взносов . Минимальный размер сбережений на счете «До востребования» составляет 10 руб.
Проценты переводятся ежемесячно. Срок вклада и сумма пополнения не ограничиваются . Снимать накопления можно до размера неснижаемого остатка. Счет открывается в рублях.
Расторжение соглашения осуществляется в автоматическом порядке при снятии суммы больше, чем неснижаемый остаток.
Страхование депозитов в банках России
Вклады банка Россия застрахованы. Финансовая организация входит в реестр банков Системы обязательного страхования вкладов . Сбережения страхуются на государственном уровне по соглашению, подписанному банковским учреждением с Агентством страхования вкладов.
В экстренных случаях возможно полное возмещение суммы вклада , однако не более 1,4 млн руб. Страховые условия распространяются на сбережения, которые открыты после декабря 2014 г. При наличии нескольких вкладов на 1 человека будет выплачено не более 1,4 млн руб.
Депозиты для юридических лиц в АБР
Вклады банка Россия для юрлиц представлены следующими программами:
- Стандартный;
- Пополняемый;
- Универсальный;
- До востребования;
- Депозит «Бизнес-год»;
- Депозит с частичным востребованием и т.д.

«Стандартный» предназначен для владельцев малого бизнеса и корпоративных клиентов . Программа рассчитана на получение высокой доходности , поэтому не допускаются довнесение средств и их снятие. Депозит открывается в рублях . Минимальный размер вклада зависит от срока, при размещении средств на период до 1 месяца — 1 млн руб.
При подписании договора на срок более 30 дней — 500000 руб. Проценты выплачиваются ежемесячно. При досрочном закрытии депозита будет выполнен перерасчет процентов по сниженной ставке «до востребования».
Согласно условиям вклада «Универсальный» , довнесение средств, совершение расходных операций по частичной трате средств не предусматриваются. Депозит открывается только в рублях РФ . Минимальный размер сбережений составляет 1 млн руб. при сроке до 1 месяца, на период более 30 дней — 500 тыс. руб.

Проценты выплачиваются на выбор ежемесячно, ежеквартально либо в конце срока действия соглашения с банком. Для досрочного закрытия счета потребуется написать заявление в организацию за 2 рабочих дня до процедуры.
Вклад «Пополняемый» открывается в рублях, минимальный размер взноса — 50 млн руб. Срок размещения средств — 91-365 дней. Депозит пополняется без перерасчета процентов. Однако дополнительный взнос может быть не меньше 1 млн руб. Ставка не изменяется на протяжении действия договора и распространяется на довнесенные средства.
Не разрешены расходные операции по счету. На дополнительно внесенные средства проценты начисляются за фактический период размещения на счете по договору. При расторжении соглашения досрочно ставка на сумму будет пересчитана по минимальной ставке «до востребования».

Депозитная программа с возможностью частично снимать средства до неснижаемого остатка позволяет совершать расходные операции без потери установленных процентов. Однако необходимо учитывать, что довносить деньги не разрешается . Недопустимо снятие средств свыше установленного лимита. Программа действует в рублях.
Предоставляется депозит на срок 91-365 дней . Первоначальная сумма составляет не меньше 100 млн руб. Частично снимать можно не менее 1 млн руб. за 1 раз.
Перед снятием средств досрочно вкладчик должен подать заявление в письменной форме в отделение банка не позднее 2 рабочих дней до востребования. При досрочном расторжении договора проценты будут минимальными.
Юридическому лицу рекомендуется ознакомиться с требованиями к пакету документов, ставками и правилами перед заключением договора с финансовой организацией.
Источник: strategy4you.ru
Как закрыть вклад в Сбербанке?

Открытые на длительный срок вклады в банках России обходятся клиенту достаточно выгодно, т.к. по ним предусмотрена более высокая процентная ставка, чем на короткий период депозита. В зависимости от условий отдельного договора возможно пополнение вклада или снятие части вложенных средств. Проценты могут выдаваться в конце срока, ежегодно или ежеквартально, нередко банкиры предлагают капитализацию начисленных процентов. Но, что если вкладчик решит прекратить действие такого соглашения и потребует вернуть свои деньги раньше положенного срока? В данном обзоре мы рассмотрим подобную ситуацию на примере крупнейшего банка страны и расскажем, как закрыть вклад в Сбербанке, отметив способы, условия и особенности процедуры.
Можно ли закрыть вклад в Сбербанке досрочно?
Важно! Следует иметь ввиду, что:
- Каждый случай уникален и индивидуален.
- Тщательное изучение вопроса не всегда гарантирует положительный исход дела. Он зависит от множества факторов.
Чтобы получить максимально подробную консультацию по своему вопросу, вам достаточно выполнить любой из предложенных вариантов:
- Воспользоваться онлайн чатом в нижнем углу экрана.
- Позвонить:
- Для всех регионов РФ: +7 (800) 511-86-74
Согласно ст. 837 ГК РФ оформленный депозит (вклад) может быть в любое время расторгнут по желанию клиента. Как правило, досрочное расторжение договора – это вынужденная мера для вкладчика, применяется, когда деньги нужны крайне срочно. В Сбербанке осуществить процедуру вполне реально, но с некоторыми потерями для клиента.
Стандартный договор по вкладу в «Сбербанке» оставляет за вкладчиком право:
- Увеличивать сумму депозита в течение всего срока.
- Отзывать часть суммы по депозиту максимум 1 раз в течение 7 дней после написания соответствующего заявления.
- Продлевать и закрывать договор досрочно при необходимости.
Относительно последнего пункта действуют следующие условия:
Последствия для вкладчика при досрочном расторжении
Получается, что чем дольше деньги находятся в банке, тем выгоднее обойдется вкладчику досрочное расторжение договора, если иного решения не найдено.
Способы закрытия вклада
Когда возникает такая необходимость, как снять деньги со вклада в Сбербанке, возможно решение вопроса несколькими способами, а именно:
- В отделении банковской организации.
- Через сервис «Сбербанк Онлайн».
- Через мобильное приложение
Каждый из способов имеет свои отличительные особенности, преимущества и недостатки. Если в ходе совершения операции через интернет у вас возникнут вопросы, то вы всегда сможете связаться со специалистом финансового учреждения и пообщаться с ним в специально отведенном окне. Но давайте обо всем по порядку.
Через отделение
Традиционный сбербанковский депозит может быть закрыт в отделении самого банка, где ранее был подписан договор. При себе потребуется иметь:
- Паспорт (возможно, другой документ, указанный в соглашении на открытие вклада, например, военный билет).
- Договор банковского вклада.
- Пластиковую карту, которая выступает в форме сберкнижки.
Менеджер банка предоставит вам бланк для написания заявления, если потребуется и образец заявки, как закрыть вклад в «Сбербанке». После проведенной работником проверки документов вклад будет закрыт, все сопутствующие ему услуги – отключены. Процедура в зависимости от вида вклада (валютного или рублевого) не отличается. Другой будет только форма заявления на закрытие депозита.
Среди преимуществ процесса с личным посещением банковской организации можно выделить:
- Наличие под рукой помощника (специалиста банка).
- Доступность для каждого вкладчика, в частности для пенсионеров.
- Возможность забрать остаток на счете сразу наличными.
Однако, занимаясь реализацией такого вопроса, как закрыть вклад в «Сбербанке» досрочно или по окончанию срока, обратившись в отделение структуры, помните, что вам придется потратить свое время, чтобы добраться до места расположения офиса. Не исключено, что потребуется также ждать своей очереди, если в банке окажется большое скопление людей.
С помощью «Сбербанк Онлайн»
Закрытие вклада в Сбербанке также возможно при помощи сервиса Сбербанк онлайн. Отметим, что заниматься реализацией вопроса следует исключительно в рабочее время банка. Итак, чтобы закрыть вклад через Сбербанк онлайн, клиенту необходимо:
Среди достоинств отметим: возможность самостоятельного контроля перевода денежных средств на другие счета, допустимо совершить процедуру полностью, не покидая дома. Есть и минусы данного способа: если возникнет сбой в работе интернет ресурса, возможно, придется столкнуться с различными сложностями в работе с программой. Очень простая инструкция по закрытию вклада на видео:
Через мобильное приложение
Расторжение договора по вкладу со «Сбербанком» возможно также при помощи мобильника, если там установлено соответствующее приложение. Для данной процедуры подходят смартфоны, можно использовать планшеты. Все проходит аналогично процессу, как закрыть вклад через «Сбербанк Онлайн». Принцип его работы описан в разделе выше.
Способ удобен тем, что не требует наличия стационарного компьютера, управление счетами доступно в любом месте, где есть интернет. Но устройство, посредством которого проводятся действия по закрытию вклада должно быть хорошего качества.
Как снять деньги с вклада Пополняй и Сохраняй?
Одним из самых популярных вкладов «Сбербанка» является программа «Пополняй». В системе интернет-банкинга можно открыть такой депозит и здесь же закрыть договор, сняв остаточные средства с основного счета. Процедура соответствует способу закрытия вкладов через «Сбербанк Онлайн», но следует обратить внимание на следующие пункты:
- Частичное снятие денежных средств условиями программы не предусмотрено.
- При досрочном расторжении проценты будут пересчитаны без капитализации, проводимой банком каждый месяц.
В бланке электронной заявки в случае, если договор на вклад заключен с нерезидентом РФ, нужно прописать информацию о коде валютной операции. Его можно найти в специальном справочнике финансового учреждения.
Депозитная программа «Сохраняй» в вопросе, как снять деньги с вклада в «Сбербанке», мало чем отличается от других предложений. Вообще без потери процентов забрать свои сбережения из банка досрочно — невозможно. Разница в начислении процентов заключается в сроках заключенных договоров (0,1% годовых или 2/3 от процентной ставки). Однако по вкладу «Сохраняй» при востребовании денег по истечении 6 месяцев основного срока дополнительно к коэффициенту 2/3 применяется понижающий коэффициент — ½ к процентной ставке.
Что делать если банк отказывает в закрытии вклада?
Мотивируя своих клиентов исполнять свои обязательств по вкладу, «Сбербанк» лишает их возможности закрывать депозит раньше установленного договором срока без потери процентов. Это факт. Но отказывать вкладчикам в требовании прекратить действие соглашения организация не имеет права. В работе с закрытием счетов банк опирается на гл. 8 Инструкции Банка России от 30.05.2014 N 153-И (ред. от 14.11.2016) «Об открытии и закрытии банковских счетов, счетов по вкладам (депозитам), депозитных счетов» (Зарегистрировано в Минюсте России 19.06.2014 N 32813).
Вместе с тем клиенту может быть отказано, если обращение в банк поступило в нерабочий день или он явился в отделение, например за 10 минут до его закрытия. Также может возникнуть ситуация, когда вкладчик запросил свои деньги досрочно, а организация не располагает данной суммой в настоящий момент. Некоторые учреждения прописывают условие в договоре, согласно которому клиент должен заранее уведомить компанию о досрочном расторжении соглашения (например, за 2-3 дня).
И все же положения Гражданского Кодекса имеют приоритетное значение перед условиями кредиторов. Поэтому деньги должны быть выданы вкладчику по первому требованию.
Если вы столкнулись с ситуацией отказа в выдаче денег по вкладу путем его закрытия, немедленно отправляйтесь в центральный офис банковской структуры. Еще можно позвонить на номер горячей линии и попросить указать, по какому ближайшему для вас адресу можно забрать деньги в случае их отсутствия в хранилище по месту обращения. При наличии других аргументов, подозрительного поведения банка идите к юристам, подавайте на организацию в суд, доказывайте свою правоту любыми способами.
Вклады  13744
 1
 Lawyer
 06.10.17
Источник: ojivaem.ru