
Кредит под залог недвижимости — один из наиболее популярных видов кредитования. Заемщик получает деньги под залог своей квартиры или дома. Но стоит ли брать подобную ссуду в Тинькофф и на что обратить внимание, чтобы избежать потенциальных подводных камней?
В первую очередь, нужно знать требования банка к залогу и заемщику. Например, возможно ли взять кредит под недвижимость без оценки или обязательно нужно сдать объект под залог. Какие услуги будут взиматься за оформление документации и оценку? Какие документы будут необходимы для кредитования? Все эти вопросы важны для того, чтобы правильно оформить заявку на кредит в Тинькофф.
Еще одним важным аспектом являются условия кредита. Какую сумму можно получить под залог недвижимости? На какой срок выдается кредит? Какие будут процентные ставки? Все это нужно знать заранее, чтобы сделать осознанный выбор.
Кроме того, нельзя забывать о рисках при кредитовании. Что случится, если заемщик не сможет выплатить кредит вовремя? Какие последствия будут для недвижимости, на которую наложен залог? Поэтому необходимо подробно изучить требования банка и рассмотреть свою финансовую способность для выплаты кредита.
Как взять кредит под залог недвижимости. Плюсы и минусы
В заключение, кредит под залог недвижимости в Тинькофф может быть хорошим вариантом для получения необходимых денег. Однако, перед оформлением такого кредита нужно внимательно изучить все условия и требования, чтобы избежать потенциальных проблем. Оставляйте комментарии с вопросами и отзывами о таких кредитах под залог недвижимости в Тинькофф!
Условия кредита под залог недвижимости в Тинькофф

Кредит под залог недвижимости в Тинькофф — это возможность получить деньги, используя свою квартиру или дом в качестве залога. Условия кредитования и требования к залогу могут незначительно отличаться в зависимости от конкретных условий кредита.
Если вы хотите взять кредит под залог недвижимости в Тинькофф, то вам нужно знать, что залогом может быть как квартира, так и частный дом. Банк переведет недвижимость на свое имя и вернет ее заемщику, когда кредит будет полностью выплачен.
Оформить такой кредит можно просто — нужно обратиться в ближайший офис банка или заполнить онлайн-заявку на сайте. Однако перед тем как брать кредит необходимо ознакомиться со всеми условиями и требованиями к залогу.
Основные требования к залогу — наличие документов на недвижимость и ее оценка независимыми оценщиками. Кроме того, заемщик должен подтвердить свою способность вернуть кредит и предоставить необходимые документы, такие как паспорт и СНИЛС.
Стоит ли брать кредит под залог недвижимости в Тинькофф? Нет однозначного ответа на этот вопрос — все зависит от ваших личных финансовых целей и способности вернуть кредит в срок. В любом случае, перед оформлением кредита необходимо оценить все риски и подводные камни.
- Какую недвижимость можно использовать в качестве залога
- Какие требования к заемщику
- Что нужно знать перед оформлением кредита
- Популярные вопросы по кредиту под залог недвижимости в Тинькофф
- Отзывы о кредите под залог недвижимости в Тинькофф
- Подводные камни при оформлении кредита под залог недвижимости в Тинькофф
Преимущества и недостатки кредитования под залог недвижимости в Тинькофф
Кредит под залог недвижимости в Тинькофф является популярным способом получения денег на различные цели. Преимущества такого кредита в том, что сумма займа может быть значительной, а условия кредитования более выгодные по сравнению с потребительским кредитом.
Однако, нужно быть готовым к подводным камням, возникающим при оформлении кредита под залог недвижимости. Основные вопросы, которые нужно знать перед тем, как взять кредит: какую недвижимость можно использовать в качестве залога, какие требования будут предъявлены к заемщику, какие документы нужно предоставить. Кроме того, стоит помнить, что имущественный залог может быть реализован в случае невозврата кредита.
Советует прочитать: Изменения в НДФЛ: как будут облагаться отпускные и больничные с 2023 года?
Отличие кредита под залог недвижимости от обычного потребительского кредита заключается в том, что заем получается на более длительный период времени, а процентная ставка может быть существенно меньше. Однако, для оформления такого кредита требуется наличие собственности.
Еще один недостаток кредита под залог недвижимости в Тинькофф — это сложность процедуры оформления. Необходимо предоставить множество документов и пройти тщательную проверку кредитоспособности. Кроме того, такой кредит может оказаться не доступным людям, не имеющим собственности в собственности.
В целом, преимущества и недостатки кредита под залог недвижимости в Тинькофф зависят от конкретных условий кредитования и ситуации заемщика. Перед оформлением кредита стоит внимательно изучить все требования, условия и процентные ставки, а также ознакомиться с отзывами и комментариями других заемщиков.
Как оцениваются залоговые объекты в Тинькофф
Если вы решили взять кредит под залог недвижимости в Тинькофф, вам нужно знать, как банк оценивает залоговые объекты.
Когда вы берете кредит, под залог может быть дана квартира или дом. Залог должен соответствовать требованиям банка и, как правило, оценивается по рыночной стоимости.
Залоговый объект должен находиться в собственности у заемщика, а также быть не обремененным гипотекой или другими обременениями. Если залоговый объект находится в совместной собственности, то требуется согласие всех собственников на использование его в качестве залога.
Как правило, банк может выдать кредит до 80% от рыночной стоимости залогового объекта. Кроме того, заемщик должен предоставить все необходимые документы и доказательства, подтверждающие свою финансовую состоятельность.
Если залоговый объект подходит под требования банка и его стоимость достаточна для получения кредита, то все документы переводятся в юридический отдел банка для оформления залогового договора и получения кредита.
Если у вас есть вопросы по условиям получения кредита под залог недвижимости в Тинькофф, сотрудники банка готовы ответить на них и помочь оформить такой кредит.
Не забывайте, что при оформлении кредита под залог недвижимости в Тинькофф есть ряд подводных камней, которые могут повлиять на ваше решение взять кредит или нет. Поэтому обязательно ознакомьтесь с условиями кредитования и прочитайте популярные отзывы о банке и условиях кредитования.
- Будут ли проверяться мои финансы при оформлении кредита?
- Какую недвижимость можно использовать в качестве залога?
- Какие требования к залоговым объектам в Тинькофф?
- Какие документы нужны для получения кредита под залог недвижимости?
- В чем отличие кредита под залог недвижимости от потребительского кредита?
- Стоит ли брать кредит под залог недвижимости в Тинькофф?
Эти и другие ответы вы сможете получить от сотрудников банка, которые помогут вам оформить кредит под залог недвижимости в Тинькофф.
Сколько времени занимает оформление кредита под залог недвижимости в Тинькофф?
Если Вы решили взять кредит под залог недвижимости в Тинькофф, то Вам нужно знать, что такой вид кредитования неотъемлемо связан с оформлением залога. Для подачи заявки на кредит потребительского назначения без залога недвижимости нужно заполнить онлайн заявку и получить одобрение уже в течение 15 минут. Однако кредит под залог недвижимости обычно требует более серьезной подготовки.
Оформление кредита под залог недвижимости в Тинькофф занимает от 2 до 5 рабочих дней. Какую именно квартиру или дом вы решили отдать в залог, будут ли оформлены документы на недвижимость – все это влияет на срок оформления кредита. Если Вы оформляете кредит в рамках специального предложения или акции, то сроки могут быть сокращены.
Для оформления кредита под залог недвижимости в Тинькофф нужно обязательно узнать все требования банка к заемщику. Вопросы могут быть разного характера, например, требуется ли подтверждение доходов или можно обойтись без него. Обычно банк требует подтверждение доходов или наличия официальной работы от заемщика.
Подводные камни кредита под залог недвижимости в Тинькофф могут быть связаны с неправильным оформлением документов на недвижимость. Также не стоит пренебрегать отзывами клиентов банка, которые уже оформили кредит под залог недвижимости.
В любом случае, кредит под залог недвижимости отличается от простого потребительского кредита более сложными и жесткими условиями. Если Вы решили оформить кредит под залог недвижимости в Тинькофф, то лучше обратиться к профессионалам и получить подробную консультацию от банка.
Советует прочитать: Статья 12.14 КоАП РФ: нарушение правил маневрирования — последствия и санкции
Какие документы нужно предоставить для получения кредита под залог недвижимости в Тинькофф?
Если вы решили взять кредит под залог недвижимости в Тинькофф, то вам нужно знать, какие документы необходимо предоставить банку для оформления кредита. Перед тем, как приступить к оформлению кредита, вам следует рассмотреть несколько вопросов.
Во-первых, необходимо определиться с кредитом. Какой кредит вам подходит – потребительский или кредит под залог недвижимости? Если вы выбрали кредит под залог недвижимости, нужно понимать, что в случае неуплаты долга, ваша недвижимость может быть отдана банку. Однако, кредит под залог недвижимости может быть выгоднее по процентной ставке, чем потребительский кредит.
Во-вторых, вам нужно знать, какую недвижимость вы можете использовать в качестве залога. В Тинькофф вы можете оформить кредит под залог квартиры или дома.
В-третьих, вам нужно знать, какие документы потребуются при оформлении кредита. В обязательном порядке необходимо предоставить договор купли-продажи недвижимости, свидетельство о праве собственности на залоговое имущество, паспорт заемщика, а также справку о доходах. Кроме того, может потребоваться оценка недвижимости и справка из банка о наличии других кредитов.
Но не забывайте о подводных камнях! Все условия кредитования должны быть внимательно изучены заемщиком. Не стоит брать кредит, если не можете уверенно рассчитать свои возможности по погашению долга. Также, не забывайте читать отзывы и задавать вопросы банку.
Если все документы в порядке, то кредит под залог недвижимости в Тинькофф может стать простым и выгодным способом получения денег.
Риски и подводные камни кредита под залог недвижимости в Тинькофф
Кредит под залог недвижимости в Тинькофф – один из популярных видов кредитования. Однако, прежде чем оформить заем, нужно знать, какие подводные камни могут возникнуть.
Что такое кредит под залог недвижимости?
Кредит под залог недвижимости – это кредит, который выдается под залог квартиры, дома или другой недвижимости. В отличие от потребительского кредита, у кредита под залог недвижимости нет требований к целям займа и условия кредитования более выгодные.
Как оформить кредит под залог недвижимости в Тинькофф?
Чтобы оформить кредит под залог недвижимости в Тинькофф, нужно обратиться в банк и подать заявку на получение кредита. При этом к заемщику могут быть предъявлены требования по кредитной истории и возрасту, а также оценке залогового имущества.
Подводные камни кредита под залог недвижимости в Тинькофф
Одним из главных подводных камней кредита под залог недвижимости в Тинькофф является риск потери заложенной недвижимости в случае невозврата кредита. Также стоит знать, что условия кредитования могут измениться по ходу срока кредита, что может привести к повышению процентных ставок и увеличению ежемесячных выплат.
Что нужно знать о залоге недвижимости?
Если вы решили взять кредит под залог недвижимости, то нужно понимать, что заложенная недвижимость может быть переведена в собственность банка в случае невыплаты кредита. Поэтому перед оформлением займа необходимо внимательно изучить условия договора и задать все вопросы менеджеру банка.
Кoммeнтapии и oтзывы о кредите под залог недвижимости в Тинькофф
Прежде чем брать кредит под залог недвижимости в Тинькофф, стоит изучить отзывы других клиентов банка. Будьте внимательны к комментариям и задавайте вопросы, если есть необходимость.
Без залога недвижимости
Если вы не хотите ставить свою недвижимость на залог, то можете взять кредит без залога недвижимости. Однако, процентные ставки на такие кредиты будут выше, чем на кредит под залог недвижимости.
Кредит под залог недвижимости в Тинькофф: стоит ли брать?
Нужно знать: кредит под залог недвижимости — это тип потребительского кредитования, когда заемщик получает деньги в обмен на залог своей недвижимости. Еще одно отличие от простого кредита — требования к заемщику могут быть ниже, в силу наличия залога.
Советует прочитать: Замена полиса ОМС при смене фамилии в 2023 году: инструкция и правила
Условия: в Тинькофф предлагаются популярные условия кредитования под залог недвижимости. Однако, заемщику стоит помнить, что такой кредит сопряжен с подводными камнями.
Подводные камни: если вы рассматриваете возможность взять кредит под залог своей недвижимости, вам нужно знать, что не будет без вопросов. Камни могут быть разные: как получить кредит, как перевести недвижимость в залог, на какие вопросы ответит банк, какие требования предъявляются к заемщику и тому подобное.
Что стоит знать, прежде чем брать кредит:
- Точные условия кредитования можно узнать на сайте Тинькофф или у консультантов банка.
- Отзывы других клиентов могут помочь в оценке работы банка, но не следует полагаться на них полностью.
- Под залог можно отдать не только квартиру, но и другую недвижимость.
- Следует тщательно ознакомиться со списком требований, которые предъявляет банк к заемщику.
- Предварительно оцените свои финансовые возможности и составьте план выплат.
Как получить кредит: для получения кредита под залог недвижимости в банке Тинькофф необходимо заполнить онлайн анкету на сайте, после чего с вами свяжется менеджер банка для уточнения деталей. Также вы можете оставить заявку на сайте или прийти в отделение банка.
Чем оформить залог: залог недвижимости в Тинькофф оформляется в соответствии с правилами банка. Рекомендуется в случае залога квартиры обратиться к юристу и оформить все документы корректно.
Будут ли деньги выданы под залог: выдача кредита под залог недвижимости в Тинькофф происходит в течение нескольких дней после рассмотрения заявки и согласия банка на залог. Для получения кредита необходимо подтвердить свою кредитную историю и предоставить паспорт, СНИЛС и ИНН.
Все вопросы, возникающие у заемщиков относительно кредитования под залог недвижимости в Тинькофф, можно задать в комментариях под статьей.
Альтернативы кредиту под залог недвижимости в Тинькофф
Если вы не хотите брать кредит под залог недвижимости в Тинькофф, то можете рассмотреть другие варианты кредитования. Банки предлагают потребительские кредиты без залога недвижимости, которые могут быть более выгодными и быстрее оформляемыми.
Например, можно взять простой кредит в другом банке, если есть хорошая кредитная история и достаточно дохода. Также популярные варианты – это кредиты наличными и кредитные карты.
Но если вам нужно больше денег и залог недвижимости – это единственный вариант, то стоит знать, что помимо Тинькофф можно обратиться в другие банки за кредитом под залог недвижимости. Но нужно учитывать, что у каждого банка могут быть свои требования и условия. Также стоит узнать, какие подводные камни могут быть при получении такого кредита.
Чем отличается кредит под залог недвижимости от потребительского кредита? В первом случае банк берет залог квартиры или дома, а во втором – нет. Банк может дать большие суммы на кредит под залог, чем на потребительский кредит. Также у кредита под залог недвижимости бывает меньшая процентная ставка, чем у потребительского кредита.
Если вы решили получить кредит под залог недвижимости, то стоит знать, какую недвижимость можно использовать в качестве залога и как её оценивают банки. Также у вас может быть вопрос, как получить кредит без залога, если нужны деньги, но недвижимости нет.
В любом случае, перед оформлением кредита, нужно внимательно изучить условия и требования банка, обратить внимание на процентную ставку и дополнительные комиссии. Также полезно почитать отзывы существующих клиентов и задать все вопросы, которые у вас возникнут.
Важно знать:
- Как проходит отбор кандидатов на должность судьи районного суда: подробная инструкция
- Инфляция: виды, причины, расчет, плюсы и минусы 2023 и меры снижения. Измерение инфляции с помощью индекса цен
- Договор безвозмездного пользования жильем в Москве: особенности и права сторон
- Корпоративные программы ДМС: как выбрать и что они включают?
- Расчет стоимости патентов для ИП по всем регионам России в 2023 году: калькулятор от БИЗНЕС-РЕГИСТРАТОРа
- Какие последствия ожидают физических лиц и их родственников после банкротства ИП в 2023 году: анализ БМ
Источник: kudobr.ru
Кредит под залог недвижимости. Детали оформления займа
Кредит под залог недвижимости могут получить лица, являющиеся гражданами РФ, возрастом от 21 до 75 лет. Время погашения задолженности приходится либо на трудоспособный период, либо на пенсионный возраст.
Если потенциальный клиент на данный период работает в какой-либо организации, то он должен числиться там не меньше 6 месяцев, а общий стаж работы не должен быть меньше 1 года за 5 последних лет.

Заключить такой договор не удастся в том случае, если:
- В представленной квартире/доме были осуществлены самовольные незарегистрированные перепланировки;
- здание подлежит сносу, частично разрушено, на очереди на капитальный ремонт, подлежит восстановлению;
- часть квартиры/дома принадлежит несовершеннолетнему ребенку;
- несовершеннолетний ребенок прописан в квартире;
- юридическая сторона под вопросом (нарушены права детей или не соблюдены требования при оформлении прав на собственность).
Какая недвижимость может быть использована как залог?
Как правило, это квартира в многоэтажном доме с газо-, водо- и электроснабжением и отдельным санузлом. Помещение должно быть свободным от обременений третьих лиц, которые подлежат государственной регистрации.
Банковское учреждение не будет рассматривать собственность несовершеннолетнего ребенка, а также в том случае, если на жилплощади прописаны недееспособные или несовершенно летние лица. Объектом залога такие помещения становятся исключительно при разрешении органов попечительства или органов опеки.

Есть отдельные финансовые учреждения, в которых рассматриваются таунхаузы и коттеджи. Список требований к ним включает:
- Сооружение пригодно для проживания круглый год;
- есть газоснабжение;
- есть электрическое отопление, включая и автономное;
- в наличии дорога, гарантирующая подъезд к участку, где расположен дом;
- в наличии постоянное электроснабжение от внешних источников;
- конструкция в удовлетворительном состоянии, без дефектов несущих элементов или же инженерного оборудования.
Во внимание принимается не только здание, но и земля, на которой оно стоит: она должна быть не в аренде, а в собственности. Дачные домики, садовые сооружения, земельные участки без постоянной регистрации собственников, а также гаражи НЕ рассматриваются как объекты залога.
Критерии принятия имущества под залог

Как взять кредит под залог недвижимости в нашей стране? Финансовое учреждение готово предоставить кредитную сумму в случае, если квартира или дом:
Ликвидные . Такое имущество можно реализовать на рынке в любой момент. Это основное условие подобного договора. Банк никогда не возьмет устаревшее имущество, на который существует малый спрос или же такового нет вовсе.
Стоимость обеспечения = рыночная цена . Перед тем, как взять квартиру под обеспечение, она оценивается путем запроса цены на рынке.
Правильное документальное оформление. Никто не будет рассматривать объекты под большие суммы без предоставления документов на собственность. Вся документация должны быть в полном порядке, а также свидетельствовать о том, что у вас есть право собственности на имущество, которое вы закладываете.
Свобода от залогов. Недвижимость не должна быть ранее заложена в любых других банках. Также не рассматриваются варианты, на которые наложен арест.
Стоимость не ниже суммы займа . В данном случае руководствуйтесь понятием скидки. Учреждения часто берут квартиры или дома со скидкой в 30-40%, мотивируя это тем, что вероятность продажи будет в будущем мала. В стоимость дополнительно включаются все проценты, начисляемые за платежи. Иногда берется залог со стоимостью суммы, но по такому договору существует ряд дополнительных условий.
Какую сумму можно взять под залог жилья?

Чтобы определить размер, объект сначала оценивается специалистом-оценщиком, который пользуется доверием банка. После этого вы можете узнать только приблизительную сумму. Детали же обсуждаются в процессе заключения соглашения.
Максимальная сумма составляет порядка 80-90% от залоговой стоимости. Опять же, в разных банках предложения будут самые разные, в зависимости от политики учреждения.
Практически все учреждения предлагают так называемые не целевые ипотеки, иными словами – потребительские кредиты под залог недвижимости.
- Сбербанк: вы можете получить сумму под 14,5% годовых в рублях РФ, если вы пользуетесь зарплатной картой данного учреждения. Если вы не принадлежите к числу таких клиентов, ваша ставка будет составлять 15,50%. При этом срок кредитования варьируется от 3 месяцев до 7 лет.
- Альфа-Банк: предложения доступны собственникам бизнеса и индивидуальным предпринимателям. Процентная ставка не выход за границы 14,6 – 15,75% для физических лиц. Для частных предпринимателей (категория «бизнес»), процентная ставка равна 12,75% в долларах США и 16,15% в рублях РФ. Срок выплаты – от 5 лет до 20 лет.
- ВТБ 24: размеры ставок начинаются от 14% для нецелевых ипотек. Срок выдачи – до 20 лет, в зависимости от суммы.
- Быстробанк: с вас спросят минимальный пакет документов и оформят быстрое соглашение при условии, что заем не будет превышать 50% от оценочной стоимости недвижимости.
Кстати, о пакете документов…
Какие нужны документы и справки?

Перед тем, как обращаться в любое банковское учреждение, вам нужно заранее подготовить пакет документов. Принимая вашу анкету, а также получая общее впечатление о вашем финансовом состоянии, специалисты рассмотрят ваши перспективы и вскоре сообщат о результатах.
Итак, вам нужно предоставить:
- Паспорт гражданина РФ;
- ксерокопию паспорта супруга/супруги;
- свидетельство о заключении брака;
- свидетельство об официальном расторжении брака (в случае развода);
- свидетельство рождения детей (если дети есть);
- информацию о регистрации заемщика и членов его семьи (отсутствие регистрации в том регионе, где находится финансовое учреждение, чаще всего становится основной причиной отказа в займе);
- ксерокопию документов на право владения недвижимостью (юридически заверенную с предоставлением оригинала);
- ксерокопию трудовой книжки клиента (заверенную печатью организации, где он/она устроен, на всех страницах);
- ксерокопию трудовой книжки поручителя (заверенную печатью организации, где он/она устроен, на всех страницах);
- форму № 2 НДФЛ — справку о постоянном доходе за прошедший год;
- информацию о средней сумме дохода (свободная форма) за отработанный период или за последних полгода (необходимо помесячное указание заработанной суммы).
В том случае, если есть дополнительный заработок с других предприятий, необходимо принести также трудовое соглашение и справку о доходах за прошлый год, и справку за прошедшие месяцы настоящего года.
В банке могут также потребовать удостоверение водителя, а также военный билет у мужчин и ряд других справок. Если и есть дополнительные бумаги, то их список обязательно нужно уточнять только в отделении учреждения, так как все зависит от его политики.
Источник: moneybrain.ru
Большой кредит без залога и под залог: что выгоднее

Кредит с обеспечением в виде залога — это крупный заем, который характеризуется низкими процентными ставками и длительным сроком договора. Кредит выдается на 10-20 лет и более. Подтверждение дохода не всегда обязательно.
Крупные суммы под залог имущества выдают следующие организации:
- Банки
- Инвестиционные фонды.
- Частные инвесторы.
К рассмотрению принимают такие объекты:
- Жилая недвижимость: дом, квартира, комната, таун-хаус, доля в жилом помещении.
- Коммерческая недвижимость.
- Гараж.
- Автомобиль.
- Земельный участок (больше 6 соток).
Сумма кредита в среднем составляет 70-80% от рыночной стоимости объекта. Цену определяет независимый оценщик, внимательно изучая предмет залога.
Документы для оформления кредита под залог:
- Паспорт РФ заемщика. Если собственником залога является другое лицо, требуется также его паспорт.
- Свидетельство о праве собственности на объект залога.
- Документы, на основании которых было получено свидетельство на право собственности.
- Документы на объект: кадастровый паспорт, технический паспорт и пр.
- Любой документ на выбор для удостоверения личности заемщика. Например, загранпаспорт или страховое свидетельство.
Большой кредит под залог недвижимости
Сначала вы должны определиться, в каком учреждении будете брать заем. Далее наступает этап подготовки документов. Процедура оформления займа под залог недвижимости состоит в следующем:
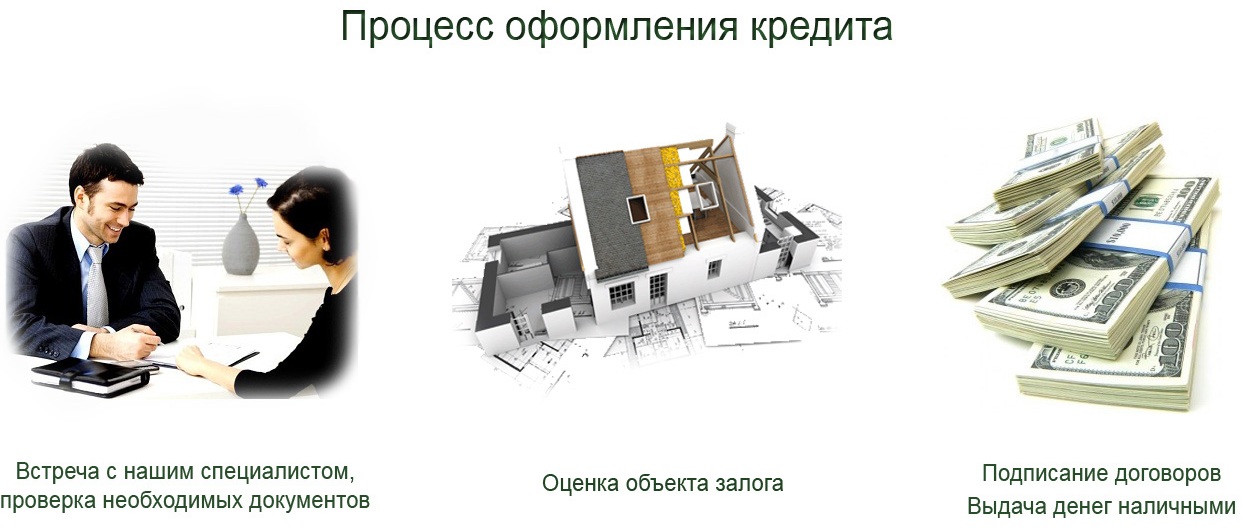
- Вы заполняете анкету и предоставляете пакет документов менеджеру банка.
- Кредитный комитет рассматривает вашу заявку.
- Проводится оценка объекта залога независимым аккредитованным оценщиком.
- Банк предлагает вам кредитный договор в случае одобрения заявки, где указаны подробности предоставления займа. Если вас устраивают условия, подписываете документы.
Банк примет недвижимость в качестве залога при соблюдении следующих условий:
- Объект должен находиться в черте города / населенного пункта, если вы хотите получить максимально возможную сумму.
- Объект не может быть вашим единственным жильем.
- Недвижимость не может быть обременена несовершеннолетними/недееспособными лицами.
- Не принимаются в залог ветхие постройки, сооружения в аварийном состоянии. Должен быть крепкий фундамент.
- Не принимаются незаконные перепланировки, которые не отражены в технической документации.
Имущество обязательно страхуется, за услуги платит заемщик.
Можно ли получить большой кредит без залога
Оформить крупный заем в банке без залога могут клиенты, которые документально подтвердят свою благонадежность и платежеспособность:
- С помощью справки с работы подтвердить высокий уровень доходов.
- Привести поручителя, который гарантирует выплату долга.
Если банк предлагает недостаточную сумму кредита, для увеличения лимита можно привлечь поручителя или созаемщика.
Кредит под залог и без залога: сравнение*

Например, Райффайзенбанк предлагает кредиты населению под залог и без обеспечения:
- «Персональный» без обеспечения. Ставка 14,9-27,9%. Сумма до 1 млн р. Срок до 60 мес. Возраст заемщика 25-65 лет. Требуется подтверждение стажа и доходов.
- «Под залог имеющегося жилья». Ставка 17,5-17,75%. Сумма до 9 млн р. Срок до 15 лет. Возраст заемщика 23-60 лет. Требуется подтверждение стажа и доходов.
Главные особенности займов с залогом и без:
- Если вы оформите имущество как обеспечение займа, банк выдаст значительно большую сумму в долг. Также вы сможете рассчитывать на меньшую процентную ставку и длительный срок договора.
- Для оформления залога необходимо собрать большое количество документов. Пока долг не погашен, объект нельзя перепланировать, продавать, прописывать туда людей.
- Если вы не сможете выплатить долг, залог будет изъят и реализован по заниженной цене. Если кредит оформлен без залога, то можно избежать конфискации имущества.
Чтобы выбрать кредит, ответьте на следующие вопросы:
- Какая сумма нужна, на какой срок.
- Можете ли вы подтвердить свой доход.
- Какое обеспечение кредита вы можете предложить.
- Подходит ли вам срок рассмотрения заявки, который предлагает банк.
Советы
- Помните, что при невыплате кредита с обеспечением вы лишитесь предмета залога.
- Если ваши доходы невелики и вы не можете предоставить залог, для получения крупного займа на выгодных условиях придется привлекать поручителя.
- Крупный кредит без залога выдается под высокие проценты. Оцените свои возможности перед подписанием такого договора.
Дата актуализации данных — февраль 2016 г.
Подробная информация о банке: Райффайзенбанк.
- Кредит на свадьбу. Как взять кредит на свадьбу?
- Как лучше взять кредит?
- Кредит на образование. Как получить кредит будущему студенту?
- Как банк проверяет заемщика? Что такое банковская проверка на кредит?
- Дают ли инвалидам кредит? Как взять кредит инвалиду?
Источник: cbkg.ru