
Кредит без поручителей и залога — это нецелевая потребительская программа, которая позволяет заемщику расходовать заемные средства на закрытие потребительских нужд. Денежные средства можно распределить на ремонт, приобретение недвижимости, электроники или бытовой техники, обучение, путешествие и др. У таких банковских продуктов длительный срок кредитования и ставки выше, чем по другим программам.
Также советуем вам прочитать не менее важную статью о беспроцентном кредитовании малого бизнеса в 2021 году.
Реально ли получить кредит на открытие бизнеса без залога и поручителей
Вопрос получения кредита на создание бизнеса без залога является довольно актуальным среди начинающих предпринимателей.
Х | закрыть
Стандартным условием при кредитовании бизнеса является отдача в обеспечение ссуды любого ликвидного имущества. Также возможным вариантом является поручительство. В данном случае банк обеспечивает себе защиту от рисков в том случае, если заемщик не имеет возможности погасить долг.
КРЕДИТ НА БИЗНЕС. Где брать кредит на бизнес? Точка, Тинькофф, Сбер, ВТБ, Альфа / Кредит на бизнес
Но тем не менее, существуют такие программы, в рамках которых предприниматели имеют возможность получить денежные средства на открытие бизнеса без внесения залога и прибегания к поручительству.
В данной статье мы поговорим об условиях кредитования малого бизнеса без залога и поручителей, а также разберем достоинства и недостатки данного вида кредитования.
Получите бесплатный бизнес-план, чтобы сэкономить время
Преимущества кредитования без залога
Получение кредита данного типа имеет ряд положительных сторон:
- быстрота оформления;
- минимальный пакет документов;
- деньги перечисляются в день оформления кредита;
- заявка отправляется в несколько банков одновременно;
- денежные средства используются заемщиком по его личному усмотрению без какого-либо надзора со стороны кредитной организации;
- доступные выбор кредитных программ.
Недостатки кредитования при отсутствии поручителей
Несмотря на все достоинства, получение кредита без залога и поручителя имеет ряд недостатков:
- повышенная процентная ставка;
- ограничения по выдаваемым суммам;
- сжатые сроки сотрудничества;
- низкая вероятность одобрения заявки.
Важно отметить, что отсутствие кредитной истории играет огромную роль в принятии решения банка. В связи с тем, что кредитная история является единственным критерием для оценки надежности заемщика, то ее отсутствие послужит основанием для отказа в сотрудничестве.
4 бизнес-идеи с легкой реализацией и минимальными вложениями (до 200-300 тысяч)
Список ниш, о которых знает меньше 100 предпринимателей в СНГ.
Цели предоставления кредита
Малые предприятия, соответствующие критериям банка, могут рассчитывать на получение кредита без залога и поручительства.
Для выдачи ссуды на открытие бизнеса этого типа заключенное соглашение должно включать четко определенные цели, на которые будут потрачены заемные деньги.
Где взять деньги на бизнес? 4 способа найти стартовый капитал
Рассмотрим список задач, для решения которых предприниматели могут подать заявку на получение кредита:
- замена рабочего оборудования компании;
- ремонт помещений для профессионального использования;
- предотвращение проблем с деньгами (например, чтобы избежать невыплаты заработной платы сотрудникам);
- развитие предпринимательства (открытие новых филиалов, освоение других сфер деятельности, расширение коммерческого предложения и др.);
- создание рекламных и маркетинговых кампаний;
- покупка товара для последующей продажи.
К сожалению, не каждый банк готов предоставить кредиты на указанные цели. При этом для заемщика важно доказать гарантию того, что средства будут возвращены с процентами.
В связи с тем, что кредит целевой, в договоре обязательно нужно указать: на какие цели будут потрачены средства. В свою очередь, заемщик должен документально подтвердить, как были потрачены деньги.
Требования к бизнесу
Каждая финансовая организация имеет свои критерии для клиентов-предпринимателей. Рассмотрим наиболее распространенный перечень требований, которым должны соответствовать ООО и ИП:
- период регистрации компании составляет не менее 12 месяцев на момент подачи заявки;
- юридическое лицо не имеет непогашенных долгов по другим кредитам (также желательно, чтобы в прошлом у нее не было просрочек);
- штат предприятия состоит из не менее ста человек;
- у компании отсутствуют проблемы с ФНС;
- предприятие получает прибыль, которой достаточно для выплаты займа, учитывая размер ежемесячного взноса;
- в компании отсутствуют задолженности по заработной плате перед своими сотрудниками;
- фирма имеет договоры с другими предприятиями, проекты соглашений и может подтвердить свою реальную финансовую деятельность.


4 бизнес-идеи с легкой реализацией и минимальными вложениями (до 200-300 тысяч)
Список ниш, о которых знает меньше 100 предпринимателей в СНГ.
Перечень необходимых документов
В случае положительного ответа на заявку следующим шагом в процессе получения кредита будет сбор необходимого пакета документов. Традиционно в пакет документов, необходимых для оформления бизнес-кредита, входят:
- Учредительный акт и акт регистрации компании,
- ИНН и ОГРН,
- Паспорт заявителя,
- Годовая бухгалтерская отчетность в Федеральную налоговую службу,
- Справка об отсутствии задолженности по заработной плате перед сотрудниками.
Это минимальный список. Однако не забывайте, что этот список может незначительно отличаться в зависимости от банка. На странице описания кредита вы можете ознакомиться со списком необходимых документов (или согласовать с менеджером банка по телефону).
Важно отметить, что банки часто запрашивают информацию о владельцах компании (ЕГРЮЛ / ЕГРИП, адреса, телефоны). Если они являются индивидуальными предпринимателями, может потребоваться карточка с образцами подписи и печати руководства.
Оценка кредитной истории
Анализ вашей кредитной истории — это основное действие, которое банк выполняет перед тем, как предоставить вам ссуду. Это связано с тем, что именно на основе кредитной истории легче всего определить надежность потенциального клиента и взвесить все риски, которым может подвергаться банк.
В процессе проверки организация обращает внимание на следующие показатели:
- количество выплаченных и невыплаченных кредитов;
- количество и продолжительность правонарушений — упор делается на просрочки от 30 дней и более;
- количество ссуд, предоставленных взысканий сборщикам долгов и судебным приставам;
- наличие или отсутствие банкротства, количество заявлений о несостоятельности, дата последнего объявления;
- количество звонков в ЧБ — как от заемщика, так и от кредитных организаций.

Топ−5 банков для получения кредита без залога и поручителя
Рассмотрим программы нескольких банков, которые предлагают наиболее выгодные условия кредитования бизнеса.
Сбербанк:
- «Экспресс-Овердрафт». В эту программу входит выдача кредита на сумму до 2 500 000 рублей сроком на один год. Процентная ставка 14,5%. Что касается залога и поручительства, то они не требуются, если заказчик — ИП. Если заказчиком является ООО, то поручителем в данной ситуации выступит собственник компании;
- «Бизнес-Овердрафт». Кредитный лимит составляет 17 000 000 рублей сроком на один год. А вот процентная ставка чуть ниже — 12%.
Тинькофф:
- «Увеличение оборотных средств». Сумма кредита может достигать 1 000 000 рублей на срок до шести месяцев. Процентная ставка варьируется от 12 до 36% годовых.
- «На любые цели». Заказчик вправе получить до 2 000 000 рублей на срок до трех лет. Минимальная процентная ставка 12%.
- «Закрытие кассового разрыва». Осуществляется овердрафт до 400 тысяч рублей. Процентная ставка для каждого клиента рассчитывается индивидуально.
ВТБ:
- «Овердрафт». Программа позволяет оформить кредит до 150 000 000 руб. Срок кредитования достигает двух лет. Процентная ставка составляет 11,5% годовых.
- Кредит для участия в электронном аукционе. Предусматривает кредит до 35 000 000 руб. на срок до одного года. Процентная ставка — 12% годовых.
Альфа-Банк:
- «Экспресс-овердрафт». У клиента есть возможность получать выплаты до 40 000 000 рублей на срок до трех лет. В этой программе процентная ставка определяется индивидуально.
- «Займы для частных инвесторов». В этом случае средства выделяются через инвестиционную компанию «Альфа-Поток». Заказчик может получить до 5 000 000 рублей на срок до полугода. Процент переплаты также рассчитывается в индивидуальном порядке.
Модульбанк:
- «На закупку товаров». Банк предоставляет кредит до 2 000 000 рублей на срок до двух лет. Процентная ставка 14% годовых;
- «Под обороты кассы». В рамках данной программы возможно получение кредита до 500 000 рублей на срок до 2 лет. Преимущество программы — самый дешевый тариф. Она берет всего 1% в год;
- «Овердрафт». Предоставляет перевод до 2 млн руб. Процентная ставка колеблется от 19 до 21%. Срок кредита устанавливается индивидуально.
Газпромбанк:
- Срок по выплате кредита составляет от 13 месяцев до 7 лет; сумма кредита варьируется от 500 001 руб. до 5 000 000 руб. Что касаемо процентной ставки, то она составляет 5,5% годовых.
Отзывы предпринимателей
П Пользователь olimp.biz (Сбербанк)
Необходим был кредит на развитие бизнеса. Обратились в Сбербанк. Не ожидали, что Сбербанк сейчас настолько изменился в лучшую сторону! Сотрудники банка оперативно и качественно рассказали про все необходимые документы и тарифы по кредиту. В итоге всё прошло отлично, кредит получили!
Хорошая процентная ставка и условия погашения! Как раз он нас очень выручил для проведения работ!
О Олег Фолионов (ГенБанк)
Я 25 лет проработал на хлебозаводе. И вот недавно его закрыли. Я был в отчаянии, не знал как теперь кормить семью. Жена предложила открыть свою кондитерскую. У нас в доме на первом этаже как раз есть пустующее помещение для этой затеи. Дальше будем открывать ИП.
Приняли решение взять кредит на миллион рублей в Генбанке. Годовая ставка наша составила 17,8%. Большевато, конечно, но так как у нас небольшой срок выплаты кредита, процентов накапает немного. Очень довольны обслуживанием банка. Почти каждый день клиентам предлагаются бонусные предложения, которые всегда оказываются очень кстати.
П Полянкина Виктория (Банк Евроальянс)
Месяц с лишним я искала банк, в котором есть специальные предложения для развития индивидуального предпринимательства. Почему-то немногие сервисы могут похвастаться такими тарифами. Коллега по работе посоветовала мне программу в Евроальянсе. Она год назад открывала магазин корейской косметики в ТЦ и тоже брала кредит. Я ознакомилась с условиями и осталась довольна.
Процентные ставки начинаются с 12,5%, что вполне приемлемо. Я решила записаться на консультацию в банк и сразу после ее окончания я подала заявку на открытие кредита. Планирую выплачивать его 2 года, но если что, продлю срок.
Заключение
Получение кредита для открытия малого бизнеса с нуля — одна из самых сложных задач для начинающего предпринимателя. Учитывая высокий риск неудачи в развитии бизнеса, банки неохотно предоставляют этот вид кредита.
Без залога предприниматель может получить крупную сумму только в рамках целевого кредита. Кроме того, если средства выделяются на краткосрочные кредиты, они переводятся по безналичному расчету и расходуются на цели, указанные в заявке.
Источник: f.partnerkin.com
Как получить кредит на открытие малого бизнеса?
Что нужно для получения займа на StartUp? Какие банки дают кредит на открытие малого бизнеса с нуля? На какой бизнес дадут денег?
Какие факторы влияют на решение банка, что требуется для получения кредита для малого бизнеса с нуля, кроме желания начать свое дело и в какой банк обратиться мы рассмотрим в этой статье.
Не секрет, что банки лояльнее относятся к компаниям, которые уже давно работают на рынке и получают стабильную прибыль. Начинающие предприниматели имеют мало шансов на кредит — дело в том, что для кредиторов финансирование нового проекта — огромный риск. Банковских программ для начинающих мало, но найти подходящую программу и банк все же можно.
Банки работающие по программам кредитования малого бизнеса на старте
Банков, работающих по старт-проектам с нуля, не так много, к примеру, обратиться можно в следующие:
- Сбербанк по программе «Бизнес Старт» готов выдать сумму до 7-ми миллионов рублей на срок до 5-ти лет. Заемщик должен иметь собственный капитал в размере минимум 20% от планируемых затрат на открытие бизнеса. Обязательно требуется залог или поручительство, ставка фиксированная и составляет 18,5% годовых. Предусматривается выдача средств по стандартному бизнес-плану или на франшизу;
- Росбанк предлагает программу «Успешный старт», по которой можно получить сумму до 400 000 рублей. Срок выдачи средств — до 3-х лет, ставка же составит 17,5% годовых. Для оформления обязательно нужен поручитель.
Росбанк предлагает финансирование начинающим бизнесменам только по франшизе определенных компаний, при этом предоставляет 3 месяца отсрочки по внесению ежемесячных платежей. Сумма необходимых собственных средств довольно высока — 50% от стоимости проекта; - Транскапиталбанк может предложить кредит начинающим предпринимателям Этот банк имеет много кредитных программ для бизнеса, так что при наличии хорошего проекта можно получить финансирование. Также здесь можно оформить займ для реализации франшизы. К примеру, Транскапиталбанк сотрудничает с компанией Subway;
- Русский торговый банк предлагает пакет кредитов для бизнеса. Начинающим предпринимателям может предложить простой кредит на развитие бизнеса в сумме от 1 000 000 рублей под ставку от 22% годовых. Причем залог для получения средств не требуется. Установление параметров кредитования будет отталкиваться от специфики планируемой деятельности.
Для многих открыться под чужим раскрученным брендом проще, чем работать над своим. Банки подхватили эту тенденцию, часто сотрудничают с определенными франчайзерами.
На какой бизнес дадут денег на старте
Есть перспективные виды бизнеса, а есть такие, которые противоречат законодательству или слишком рисковые в глазах банка.
От направления деятельности также зависит лояльность банка и возможность выдачи кредитов предпринимателю:
Сложно или невозможно
Что необходимо для оформления займа на StarUp?
Условия кредитования могут содержать возрастной ценз для заемщиков, который начинается от 20-23-х лет, более молодые граждане кредитуются редко. Старт-проекты банков часто содержат требования о предоставлении обеспечения, оно служит гарантией финансовой безопасности для банка.
В идеале обеспечением выступает залог ликвидного имущества заемщика, которое не обязательно используется для ведения бизнеса, например, это может быть квартира заемщика. Также банки могут требовать присутствие поручителя, им может быть физическое или юридическое лицо. Основной и главный атрибут оформления — бизнес-план.
Составление бизнес-плана
Бизнес-план — это подробно составленный проект создаваемого бизнеса. Он должен отражать абсолютно все аспекты ведения бизнеса и риски. Естественно, что проект должен быть выгодным и приносить прибыль, бизнес-план должен это отражать, содержать информацию относительно планируемой прибыли, доходах-расходах, времени на окупаемости проекта.
Старт-проекты банков часто содержат требования о предоставлении обеспечения, оно служит гарантией финансовой безопасности для банка. Это основной документ для оформления кредита на открытие бизнеса, именно на него будет опираться банк при рассмотрении заявки и принятия решения.
Рекомендуется привлечь к составлению плана специализированные организации или частных финансовых консультантов, они знают как правильно составлять такие документы, как показать заемщика в более выигрышном свете перед банком, да и просто имеют большой опыт в бизнес-планировании. Банки сами могут рекомендовать составление бизнес-планов в определенных фирмах.
Необходимость внесения собственного капитала
При оформлении кредита на открытие малого бизнеса от заемщика — начинающего предпринимателя обязательно потребуется внесение собственных средств на реализацию проекта, обычно это примерно 20% от планируемых затрат, отраженных в бизнес-плане.
Чем больше заемщик сможет внести, тем больше лояльности он получит от банка, процент вероятности одобрения возрастет. Для банка наличие собственного капитала у начинающего предпринимателя — это показатель его заинтересованности в проекте и финансовой состоятельности.
Рекомендуется привлечь к составлению плана специализированные организации или частных финансовых консультантов, они знают как правильно составлять такие документы
Кредит на работу по франшизе
В последнее время становится весьма востребованным ведение бизнеса по франшизе, когда начинающий предприниматель открывает свой бизнес под вывеской известной компании, он работает полностью по модели компании-франчайзера, получает от него поддержку и консультацию.
Для многих открыться под чужим раскрученным брендом проще, чем работать над своим. Банки подхватили эту тенденцию, часто сотрудничают с определенными франчайзерами и выдают начинающим бизнесменам целевые кредиты на покупку франшизы и работу по ней.
Получить кредит на бизнес по франшизе можно в рамках проектного финансирования. К примеру, можно обратиться в Кит Финанс, который на реализацию проекта готов выделить до 1,5 миллионов рублей.
Для реализации проекта по франшизе, связанного с сельскохозяйственной, аграрной, животноводческой темой, можно обратиться в Россельхозбанк за кредитом на инвестиционные цели.
Источник: credits.ru
Где ИП взять деньги на бизнес?
За период пандемии прекратил работу каждый пятый предприниматель. Например, в 2021 г. в России ликвидировано 600 тысяч ИП. Где найти источник финансирования и как взять денег малому, среднему или крупному бизнесу, чтобы пережить последствия пандемии? Разберем три основных способа, позволяющие предпринимателям привлечь в свое дело дополнительный капитал: вложения третьих лиц (инвестиции), за счет государства (программы господдержки), кредит от банка.
Люди — взять деньги у партнера или инвестора
Кому подходит. Начинающим бизнесменам, которым требуется найти денежные средства на начало собственного дела с нуля. У таких предпринимателей есть только идея, но не хватает своих ресурсов на ее воплощение, поэтому они готовы делить бизнес с партнером.
Как получить. Чтобы привлечь финансирование со стороны, ИП придется найти инвестора и убедить его в том, что проект перспективный. Необходимо составить бизнес-план, рассчитать окупаемость вложений и подготовить убедительную презентацию. Если к проекту проявят заинтересованность, то нужно будет обсудить варианты сотрудничеств и заключить сделку. Соглашение ограничено возможностями инвестора и уровнем доверия к стартапу.
Какие условия. Привлечь в ваш бизнес денежные средства инвестора можно лишь под определенные гарантии. Требуется либо сделать делового партнера соучредителем новообразованной компании, либо регулярно выплачивать часть прибыли. В любом случае вы уже не сможете единолично принимать решения и всегда должны учитывать интересы того, кто участвует в проекте. В данной ситуации существенную роль играет человеческий фактор — в любой момент инвестор может потребовать вернуть деньги.
За счет государства — гранты и субсидии для бизнеса
Кому подходит. Гранты, субсидии и иные инвестиции от государства выдают действующим предпринимателям, чей бизнес соответствует требованиям программы господдержки, а также готовым дополнительно вкладывать собственные средства на его развитие.
Как получить. Чтобы взять выделенные государством деньги, необходимо соответствовать определенным условиям. Претендовать на получение бюджетных средств могут только компании, работающие в приоритетных сферах. Так, в 2020 году пострадавшему от пандемии малому бизнесу предлагали оформить кредит без процентов, а другим отраслям экономики — получить субсидии напрямую.
Правительство определило список кодов ОКВЭД, для которых была доступна такие меры поддержки. Те, у кого были указаны в качестве основного другие виды деятельности, не могли претендовать на эту помощь.
Для оформления господдержки предпринимателю необходимо представить бизнес-план с указанием бюджетной эффективности проекта и количества созданных рабочих мест. Чем больше будет нанято сотрудников и уплачено налогов, тем лучше. Так как объем финансирования ограничен, заявка ИП на грант или субсидию должна выиграть в конкурсе среди нескольких претендентов.
Какие условия. Достать денежные средства можно строго на конкретные цели — приобретение оборудования, выплату зарплаты, модернизацию производства. Поэтому если денег не хватает на оплату аренды, бессмысленно пытаться получить финансирование на покупку техники или расширение бизнеса.
Без подтверждения целевого расходования средств субсидию придется вернуть в полном объеме. Также существует определенный срок, в течение которого государство следит за работой компании, получившей грант. Если решите закрыть бизнес в ближайшие 1–3 года, деньги также попросят перечислить обратно.
Кредитные организации — где лучше брать кредит на бизнес
Кому подходит. Любому работающему бизнесу с различными целями и запросами, а также начинающим предпринимателям, развивающим собственное дело с нуля.
Как получить. Чтобы подать заявку на сайте или в отделении кредитной организации, достаточно выбрать подходящую программу кредитования, рассчитать сумму кредита и допустимую долговую нагрузку, а также собрать документы о состоянии предприятия. Банк — оптимальный вариант источника, откуда можно быстро и легко взять денежные средства, необходимые на открытие или расширение бизнеса. Вам не придется участвовать в конкурсах, искать инвестора с деньгами или защищать бизнес-план.
Какие условия. Для получения денег необходимо выполнить требования банка, а затем вовремя вернуть заемные средства. Кредиты выдаются с разными параметрами: сроком, ставкой, обеспечением.
Азиатско-Тихоокеанский Банк (АО) предоставляет для ИП «Оборотный кредит» в размере до 10 млн. рублей без залога. Этого хватит на открытие новой точки, запуск онлайн-продаж, расширение ассортимента. Тем более, что цели такого кредита могут быть самыми разнообразными — ограничений нет. Например, можно направить средства на закрытие кассовых разрывов из-за кризиса или на реализацию планов по развитию торговой сети.
Ставка — от 11,35% годовых, что ненамного выше условий по льготным программам с господдержкой, которые выдаются с многочисленными требованиями к бизнесу.
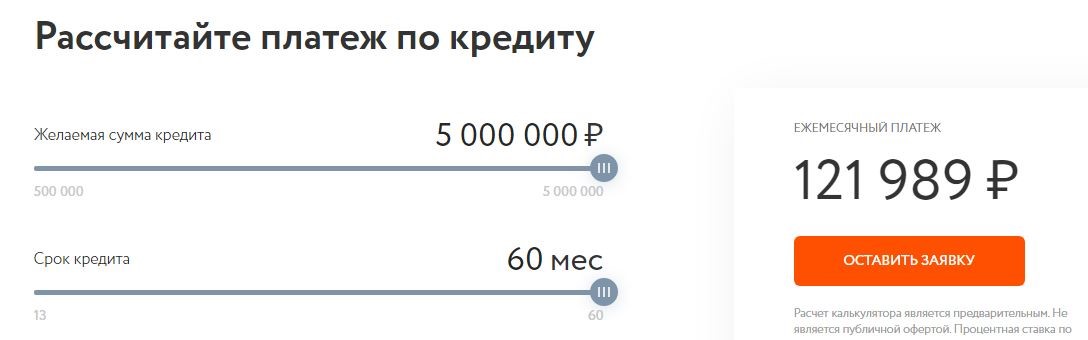
Онлайн-калькулятор позволит рассчитать параметры кредита еще до обращения в банк. Так, если требуется взять 1 миллион рублей с возвратом в течение 2 лет, то ежемесячный платеж составит 46 771 руб. А если брать 5 миллионов на 3 года, платеж — 164 524 руб.
Погашать кредит можно в течение 3 лет, а при возможности — его легко вернуть досрочно.
Такие условия выгодны для ИП — с помощью АТБ можно не только удержать свой бизнес на плаву, но и получить новый импульс к развитию.
Источник: www.atb.su