
Сегодня банковские кредиты достаточно популярны у граждан нашей страны. Однако, некоторым людям сложно рассчитать свои финансовые возможности и они нарушают обязательства перед банком. Возникает логичный вопрос, что будет, если не платить кредит банку вообще: последствия. Ответ на него вы найдете в нашей статье.
Содержание скрыть
- 1. Я не плачу кредиты, что мне грозит
- 2. Что будет с заемщиком, если ему нечем платить кредиты: разрушаем мифы
- 3. Как кредиторы на самом деле “выбивают” долги
- 4. Виды последствий за невыплаченные долги
- 5. Если бывший муж или сын взяли кредит и не платят
- 6. Что делать, если нет возможности обеспечивать долговые обязательства
Неплательщик – необязательно мошенник. Учитывая тяжесть нынешнего финансового положения большинства людей, в неприятную ситуацию может попасть каждый. Однако обойтись без последствий не удастся. Помимо трудностей, связанных с социальным дискомфортом и невозможностью брать новые кредиты, вас ждут другие неприятные санкции. Какие?
ЧТО, ЕСЛИ взять КРЕДИТ и НЕ ВЕРНУТЬ ДЕНЬГИ?
Это зависит от размера займа, его назначения и учреждения. Подробнее узнаем, рассмотрев сценарии просрочки.
Я не плачу кредиты, что мне грозит
- Итак, случай первый.
Вы рассчитали свои финансовые возможности и купили новую квартиру по программе ипотечного кредитования. Внезапно вас повысили на работе и увеличили зарплату. Вы решили, что кредитная нагрузка в виде машины не ударит по финансовому положению. В итоге у вас появилась залоговая недвижимость, займ на автомобиль, и обязанность ежемесячно в течение следующих двадцати лет платить некую сумму денег, которая составляет большую часть вашей заработной платы. Тем не менее, вы исправно платите по счетам и строите планы по отделке новой жилплощади и приобретению парковочного места около дома.
В то же время экономическая ситуация в стране резко меняется, и область вашей деятельности перестает приносить доход. Это сказывается на зарплате, а затем и на сокращении штата, которое коснулось и вас. Испугавшись того, что банк не пойдет на уступки или преследуя другие цели, вы не уведомили кредитора о неприятности и просто бросили вносить деньги для погашения долга. Что будет, если резко перестать платить кредиты?
После первой просрочки, вам поступит уведомление на телефон (в виде SMS–сообщения или звонка оператора) с оповещением о факте задержки платежа. Через некоторое время уведомление повторится, и если вы ничего не сделаете, выработается определенная периодичность, с которой вас будут беспокоить по поводу долга. Смена номера телефона – временное решение проблемы. Чем скорее кредитное учреждение поймет, что двусторонний контакт невозможен, тем быстрее оно передаст дело в суд. Учитывая, что квартира находится в залоге, решение суда будет однозначно не в вашу пользу: недвижимость изымут и реализуют в счет погашения задолженности.
С автомобилем исход ситуации аналогичен, однако способы могут быть более резкими: займодатели попробуют урегулировать проблему своими силами или через коллекторов. Процедура психологического воздействия может длиться в течение длительного периода времени, но если вы не проявите признаков заинтересованности в погашении долга, в конечном итоге дело все равно передадут в суд, по решению которого конфискуют объект спора – транспортное средство.
Вы взяли потребительский займ на личные расходы в неком кредитном учреждении МФО, но вернуть его не можете. Что вам грозит, если не платить кредит? Наиболее вероятно, вам придется столкнуться с угрозами коллекторов.
Коллекторы – это сторонние агентства, выполняющие роль посредников между займодателем и должником. они не урегулируют спор с целью достижения взаимного согласия, а добиваются выплаты долга от заемщика различными способами. Методы стимуляции выплат по кредитам часто бывают варварскими и выходят за рамки правового поля.
На начальной стадии (которая, нередко, является единственной) агентство начнет оказывать на вас психологическое давление – угрозами, шантажом. В некоторых случаях сотрудники идут дальше и переходят к фазе активных угроз с попыткой физического воздействия на объекты вашей собственности (надписи на двери квартиры, машине, разбитые окна и прочее). Привлечение суда в данном случае не будет желательным процессом для коллекторского агенства– договоры во многих учреждениях такого рода не отвечают юридическим требованиям. Поэтому методы воздействия могут применяться самые тяжелые. В крайних случаях возможны угрозы вашим родственникам, друзьям или знакомым.
Если сумма долга маленькая, возможно, ее спишут. Но если существенная – вам придется приготовиться к полномасштабной войне с коллекторами. Воевать придется на всех фронтах: телефонная и почтовая связь, интернет, физическое воздействие и психологическое давление.
На самом деле эти случаи различаются лишь правовой составляющей – в первом вы столкнулись с банковской организацией, с которой можно урегулировать вопрос путем его перевода в юридическую плоскость. А во втором большинство проблем будет решаться методами внеправового воздействия. Так или иначе, если не выплачивать кредит, то, что будет в дальнейшем имеет практически одинаковый сценарий и результат – платить все равно обяжут. Однако, даже судебное решение – не конец дела.
Позиция крупных компаний: что будет, если не платить кредит Сбербанку
Выдержка из обращения к адвокату:
«Уважаемый Александр Борисович! Взяла кредит в Сбербанке и не плачу, что будет с моей квартирой? Смогут ли лишить меня единственной жилплощади, если я не отдам долг?»
Обычно позиция авторитетных кредитных учреждений жесткая, но справедливая. Это значит, что с ними можно договариваться. Так, в случае со Сбербанком максимально эффективное решение – обратиться в отдел по урегулированию проблемных задолженностей и сообщить о своей ситуации. Если вы этого не сделаете, сценарий развития событий стандартный – сначала штрафы, предупреждения, а затем – разбирательство в суде.
Что будет с заемщиком, если ему нечем платить кредиты: разрушаем мифы
Если вы лишись возможности платить по долгам, лучше не бездействовать, а подготовиться к процессу заблаговременно. Грамотное поведение заемщика может не только обезопасить его от наступления неблагоприятных последствий, но и поможет сократить сумму долга вполне легальными средствами. Все, что вам нужно – это правильный подход. Однако прежде чем выработать стратегию поведения, будет полезно узнать подробнее про мифы о том, что будет, если не платить кредит банку.
- Миф первый: покушение на жизнь и здоровье
Нет, вы не станете жертвой подстроенного несчастного случая, и вам не брызнут в лицо кислотой. Подобные истории существуют для повышения эмоциональности психологического воздействия, а не как реальные угрозы. Если вам будет причинен вред, в результате которого вы лишитесь возможности зарабатывать, очевидно, что отдать долги вы не сможете. Кроме того, нанесение телесных повреждений вам или родственникам – это преступление, которое предусматривает реальный тюремный срок как для организаторов, так и исполнителей. Известные случаи нападений коллекторов – это преступные акты, которые должны стоять не в одном ряду с другими делами о принуждении к выплате долга, а с обычными уголовными процессами.
- Миф второй: тюремное заключение
Вас могут посадить только в случае выявления преступных махинаций. Даже в этом случае действия должны быть достаточно серьезными для того, чтобы против вас могли выдвинуть обвинения, достаточные для присуждения срока. Суд над должниками – это не уголовный процесс, а совершенно иная правовая процедура.
- Миф третий: вовлечение родственников
Кредит – это финансовые отношения, которые возникают на основе двустороннего договора. В некоторых случаях к делу привлекается третья сторона – поручители. Только люди, чьи реквизиты и подписи проставлены в документах, могут быть привлечены к ответственности по займу. Если ваш родственник не был вовлечен в финансовые отношения с банком, он не может быть принужден к процессу выплаты вашего долга.
Очевидно, вам придется не просто. Но публичное унижение человеческого достоинства, ущемление прав на неприкосновенность жилища, а также уголовная ответственность за то, что в юридическом смысле не является преступлением – все это внеправовые механизмы давления. По факту совершения этих деяний дебитор имеет полное право подать заявление в правоохранительные органы.
Как кредиторы на самом деле “выбивают” долги
Стадий «производства» по непогашенным долгам обычно три:
- досудебное разбирательство;
- процесс в суде;
- этап после вынесения решения.
Первая стадия – это психологический прессинг, мифы о котором мы описывали выше. Негативных последствий можно избежать только в случае правильного поведения: в ответ на жесткие меры (агрессия, угрозы жизни и здоровью, прямое ущемление ваших прав, физическое воздействие на объекты собственности) вы должны жаловаться в правоохранительные органы. Вне зависимости от суммы займа и срока просрочки, это дело не уголовное, а значит, рассматривать его в рамках вашего обращения не будут.
Как реагировать на угрозы
Полиция – не единственный орган, в который вы можете обратиться. Если дело было передано коллекторам, вы можете написать жалобу на нарушение банковской тайны или разглашение персональных данных в Центробанк и Роскомнадзор.
Вторая стадия – судебное разбирательство. Не стоит бояться перехода дела в суд. Напротив, как только начнется процесс, сумма долга будет заморожена. Это значит, что на имеющийся долг не будет начисляться пеня и другие штрафы.
Третий этап – это исполнение решения. Вы можете согласиться удовлетворить требования истца или отказаться. Что будет если не выплатить кредит банку после решения суда? Вам придется столкнуться с судебными приставами. В отличие от коллекторов они могут изымать ваше имущество в счет погашения долга.
Причем их права распространяются не только на объекты собственности, но и ваши доходы.
Виды последствий за невыплаченные долги
Рассмотрим, чем обернется ситуация неплатежеспособности того, кто берет деньги в долг. Причем не важно, с какой финансовой организацией заключает договор о сотрудничестве. Если взять кредит и не платить за него, грозит:
- Испортится кредитная история;
- Временно лишат водительских прав;
- Запрет на выезд за пределы России;
- Начисление штрафных санкций с повышенными процентами;
- Конфискация собственности;
- Уголовная ответственность.
Если взять кредит и не платить, у вас изымут то, что будет удовлетворять требованиям формирования конкурсной массы (имущества, подлежащего распродаже). В том случае, если способ изъять долг не найдут, его спишут в убыток. Для авторитетного финансового учреждения это не будет проблемой.
I. Порча кредитной истории
Финансовую репутацию конкретного человека формирует его кредитная история. Она содержит информацию о заемщике, как плательщика по кредитам и займам, собирается с разных источников. В ней зафиксированы суммы, период, порядок погашения долгов, начисленные штрафы. Наличие просрочек и невыплат негативно отражается на истории. Это снижает шансы на получение финансовой поддержки от учреждений, обладающих данной способностью.
Как только в банк поступает запрос о предоставлении кредита, первое, что он делает, это проверяет кредитную историю заемщика через базу БИК. Узнает об его прошлых неприятных ситуациях и в большинстве случаев отказывает. Если соглашается на сотрудничество, то под очень высокий процент, чтобы себя обезопасить.
II. Запрет на поездки в другие страны
В большинстве случаев суд выносит решение о том, что должник не может покидать пределы страны. Оно носит временный характер, поэтому снимается после возврата денег банку. Данное ограничение применяется к лицам, в отношении которых возбуждено дело, содержащее требования неимущественного характера. При наличии собственности размер долга превышает 10000 рублей.
Поводом для применения подобной меры наказания является отказ гражданина погасить долг в установленный срок судом. Государственный орган предоставляет период для добровольного исполнения обязательств. Допускается их невыполнение только по уважительной причине.
III. Временное лишение права водить транспорт
Несоблюдение кредитных обязательств станет поводом для временного лишения специального права. Данная мера предусмотрена законодательством РФ и активно применяется в последнее время. Избежать ее можно только в том случае, если автомобиль жизненно необходим и помогает в заработке, подтвердив это документом о трудоустройстве.
Установить временный запрет на вождение автомобилем имеет право судебный пристав в отношении лиц, которые отказываются в добровольном порядке выполнять финансовые обязательства. Должника об этом информируют лично или в письменном виде. Даже если он захотел получать уведомление, не пришел в отделение службы, переехал, не забрал на почте, то считается извещенным.
IV. Начисление штрафов
Неплательщик долгов понесет финансовые издержки. Как только зафиксируется просрочка, банк начисляет штраф и пени. В итоге размер долга каждый день увеличивается и получится кругленькая сумма. В данном случае не удивительно, если вместо 50 придется вернуть больше 100 тысяч рублей.
Размер штрафов во всех банках разный. Нет фиксированного значения, поэтому организации самостоятельно выбирают меру наказания нарушителей. Если долг по кредиту в сбербанке, последствия – штраф составит плюс двадцать процентов годовых. Берется он от суммы, которая просрочена.
V. Конфискация собственности
На основании судебного решения вся собственность неплательщика описывается. После чего ее продают, а полученные деньги отдают финансовой организации, чтобы погасить кредит. Часть средств идет на судебные издержки.
Если у должника есть счета, то их арестовывают. На их использование не требуется разрешение владельца. Государственный орган, осуществляющий правосудие, частью средств компенсирует понесенные банком убытки.
VI. Уголовная ответственность
Если заемщик умышленно избегает исполнения условий договора, заключенного с банком, то он рискует понести за это уголовную ответственность. Данная проблема находиться под контролем УК РФ. В федеральном законе согласно статье 177 нарушитель обязательств будет заключен под стражу на срок, определенный судом.
Чтобы заемщик получил такую меру наказания, обвинение должно предъявить доказательства, которые подтвердят, что заемщик имеет задолженность по кредиту, на протяжении нескольких месяцев уклонялся от взносов. При этом его заработок стабильный и был скрыт от банка. Если эти факты передать в суд, то кредитор может рассчитывать на положительный исход дела. Неплательщик понесет наказание:
- Назначат штраф. Его размер составит от 10 до 250 тысяч рублей. Он может быть погашен за один раз или удерживаться из официального заработка на протяжении нескольких лет;
- Исправительные работы продолжительностью от 50 до 500 часов;
- Принудительный труд от 60 дней до 2 лет;
- Заключение под стражу сроком от месяца до полугода;
- Помещение в колонию на 3-24 месяца.
Что будет, если не платить кредит вообще, ни во время суда, ни после
Почти без последствий это обойдется в том случае, если у вас нет собственности и официального дохода. Тогда вас не смогут лишить имущества, а половину заработанного не конфискуют в счет уплаты долга.
Если бывший муж или сын взяли кредит и не платят
Часты ситуации, когда кредиторы настаивают на возвращении денег, которые вы не брали. Разберем, какие могут быть последствия для вас, если взаймы брали ваши родные, муж или дети.
Все нажитое в браке в случае развода делится пополам. Касается это не только имущества, машины, но и долгов. Если супруги находятся в официальном браке, то кредит платится пополам. Так как берется на нужды семьи, например приобретение телевизора. При этом формально получено согласие обеих сторон.
Половина долга погашается без процентов. Банки неохотно с этим соглашаются. Поэтому специалисты рекомендуют обратиться в суд. Как правило, это помогает избежать платы процентной пени или существенно снизить процентную ставку.
Другая ситуация обстоит с не оформленным браком. Выплаты ложатся на плечи того, кто его брал. Второе лицо, если не подписывал согласие, не имеет к нему отношения. Доказать самостоятельно это иногда сложно, поэтому стоит обратиться к грамотному юристу.
Несмотря на то, что для своих родителей дети остаются маленькими даже в зрелом возрасте, свой кредит они должны платить самостоятельно. Законодательство не предусматривает ответственность, если лицо достигло 21-23 лет. Расплачиваться потребуется в случае поручительства.
Особое внимание следует уделить жилплощади. От родителей потребуются доказательства, что имущество принадлежит им и не может быть изъято для погашения кредита, а должник живет в другом месте. Для этого необходимо собрать подписи соседей, предоставить в государственный орган необходимые документы на право собственности.
Что делать, если нет возможности обеспечивать долговые обязательства
Разумеется, невозможность совершать необходимые платежи своевременно – это проблема, которая требует не бездействия, а вполне активных решений. Наиболее эффективный вариант – это обращение в банк с уведомлением об изменении финансового положения. Да, возможно, кредитное учреждение пойдет вам навстречу не сразу. но вероятность позитивного исхода все же повышается. Вам могут предоставить новый график погашения задолженностей или пересчитать кредит на более длительный срок, сократив тем самым размер ежемесячных платежей.
Если вы не хотите полагаться на снисходительность банков или брали заём в другом финансовом учреждении, лучше обратиться к специалисту в области права. Адвокат поможет выработать наиболее верную стратегию поведения и отстоит ваши интересы в суде.
В интернете можно найти много форумов, где собираются должники и делятся отзывами личного опыта работы с банками. Они дают советы, рассказывают о том, как сами решали подобную проблему. Вот наш список решения проблем с задолженностью:
- Финансовые каникулы. В некоторых ситуациях временная задержка по выплатам может действительно вам помочь. Но, как только вы восстановите финансовое положение, процедура погашения может возобновиться в обычном порядке с дополнительным начислением % за использование услуги отсрочки платежа.
- Реструктуризация долга. Данная процедура заключается в увеличении срока погашения долга или уменьшения размера ежемесячных выплат.
- Рефинансирование кредита. Для этого находите финансовое учреждение с меньшей процентной ставкой.
- Выкуп задолженности и внесение оплаты по займу. Выкупить долг могут коллекторы, родные неплательщика, юридические лица.
- Кредитный договор возможно аннулировать, если в нем будут зафиксированы пункты, которые нарушают закон. Отдайте документ для изучения юристу. Это позволит избежать штрафов, неустоек и прочего.
- Использование страховки в случае наступления непредвиденных обстоятельств. Страховая компания обязана погасить кредит вместо заемщика, но при условии уважительной причины. Проверьте их, вдруг это ваш случай.
- Мирное соглашение с кредитором может быть заключено на любой стадии процесса, так как разбирательства в суде длятся долго.
- Процедура банкротства может применяться к задолженности, размер которой превышает 500 тысяч рублей. При этом у заемщика не должно быть ликвидной собственности, а ежемесячный платеж просрочен уже более, чем на 3 месяца. Процедура имеет много минусов – финансовые затраты, запрет на взятие кредитов, на выезд из страны 3 года, но в конце-концов, долги спишут.
- Дождаться окончания срока давности. Самый сомнительный вариант решения проблем с задолженностью.
В данной статье мы осветили все варианты последствий для должника: что будет, если не выплачивать кредит банку и как это обернется для родственников заемщика. Рекомендуем не надеяться, что долг рассосется сам собой, а предпринимать активные действия по его устранению. Это позволит выйти из финансового кризиса с минимальными потерями.
Источник: banki-dolgi.ru
Не могу отдать кредиты. Как взять и не отдавать кредит — законные способы
Само собой, подойдет такое не всем. Прежде всего, важно усвоить, что когда вы приходите в банк за кредитом, у вас должен быть приличный вид — надо побрить бороду, подстричься, надеть костюмчик, и устроиться хотя бы временно на какую-нибудь работу (можно на 1 день).
И важное! Я, честно говоря, никому не рекомендую брать кредиты и не отдавать. Мы в России живем. Вас могут просто выбросить из окна обнаглевшие коллекторы, осознав, что вы их намного умнее. И вот это обстоятельство — наша печальная действительность.
Для начала надо отложить из общей суммы сумму равную двум первым платежам по кредиту, чтобы оттянуть момент попадания вашего кредита в просрочку. И тем самым получить достаточно времени для предварительных маневров. Два первых платежа по кредиту нужно погасить, как указанно в вашем графике, этим вы снимете с себя возможные обвинения в мошенничестве, и злостном уклонении от уплаты долга по кредиту.
Запомните, что после того, как вы внесли второй и последний взнос по кредиту, вы больше никому и ничего не должны платить, ни рубля.
Если сумма вашего кредита немаленькая, а брать мало не имеет смысла, надо брать по максимуму, то за это время нужно переоформить на родственников или друзей, все значимое имущество, дорогой автомобиль, квартиру или дом, дачу, капитальный гараж.
Если у вас еще нет загранпаспорта, то нужно его оформить. С оформление тянуть не стоит, потому что потребуется некоторое время. Это можно легко сделать через онлайн сервис «Госуслуги», этот портал вам понадобится в дальнейшем.
Заведите две sim-карты, которые зарегистрируйте на дальних родственников или знакомых. Одна sim-карта понадобится в той же операции, в которой понадобиться загранпаспорт. Вторая, понадобится вам, когда вы исчезните из поля зрения всех и вся.
Как вы уже наверно догадались, на данном этапе ваши действия заключаются в том, чтобы в подходящий момент о вас не осталось и воспоминания в государственных списках учета. Это и является для вас главной задачей на два ближайших месяца.
Как только закончены подготовительные действия, переходим к последнему решающему шагу, выписывайтесь из вашей квартиры или дома, где вы были прописаны на момент получения кредита, и делайте себе временную прописку.
Есть люди, которым нравиться морочить голову банку или коллекторам, таким людям нравится экстрим. Вот их метод «активного сотрудничества с банком». Через два, четыре дня, после того как заплатили второй взнос по кредиту, они звонили в свой банк, именно своему кредитному специалисту, эту информацию можно узнать во время первого внесения платежа по кредиту.
Запыхавшимся голосом, перед звонком достаточно несколько раз присесть или отжаться, быстро сообщали своему специалисту, что отправляют в срочную командировку куда-то в Африку или Индию, лучше называть страну, в которой нет денежного сообщения. Говорили, что предупредили в последний момент, что опаздывают на рейс, когда обратно неизвестно, поэтому звоните моей подруге — и называли номер первой sim-карты, убеждались, что сотрудник все записал и вешали трубку. Телефон, который продиктовали всегда включен, но трубку никто не берет, то же с телефонами которые предоставляли в банк, когда брали кредит. Если просили какого-нибудь друга, то тот иногда звонил в банк с оставленного номера, и интересовался как обстоят дела с кредитом, что человек далеко в дремучей стране, деньги отправить не может, когда вернется неизвестно.
Но таким образом можно только растянуть первоначальную стадию взыскания. Если вы нацелились не отдавать кредит совсем, то вам этот метод не подходит.
Когда просрочка по кредиту небольшая, то можете ожидать только звонки из банка, сначала вежливые и не особенно назойливые, переходящие в частые. Сразу банки не обращаются ни к коллекторам, ни в суд, им это не выгодно. Можете брать трубку, можете не брать, выбирайте сами, кардинально положение дел с вашим кредитом это не изменит.
Как только вам начнут звонить не только московские колл-центры, но и еще непонятные местные номера, значит взыскание вашего долга перешло на новый уровень. Теперь вас будут просит оплатить кредит коллекторы. Как правило, сначала этим занимаются банковские коллекторы, а уже потом независимые. Долговое дело передают независимым коллекторам для начала лишь на определенное время.
И только через много месяцев или лет ваше дело, возможно продадут стороннему коллекторскому агентству уже насовсем. После того как они убедятся в вашей полной неплатежеспособности, а также невозможности обнаружить вас, коллекторское агентство не будет пытаться подать на вас в суд, так как это обойдется им дороже.
Если вы проживаете не в столицах нашей родины, то вероятность, что к вам придет настоящий сотрудник службы безопасности, равна нулю. В регионах, штат сотрудников службы взыскания, даже в самых больших банках, насчитывает всего человек десять(!) на весь регион. И их основная работа, перебирание бумажек, не очень частый об звон должников, и отправка им смс, в которых они пытаются напугать и побудить должника отдать долг. А небольшие банки, с отдельными крылечками и входом с торца, вообще не имеют возможности содержать собственных коллекторов. Так же дела обстоят и с частными независимыми коллекторскими агентствами, на сегодняшний день они работают через единые колл-центры, не имея территориальных представителей на местах.
Поэтому вся работа по вашему делу будет проходить через телефон. А если вы брали кредит по методике, описанной в первой части этой книге, то к вам это не имеет никакого отношения. Без вашего личного желания вас не смогут найти ни банки, ни коллекторы.
Если коллекторам удалось выловить вас у квартиры, то можете смело посылать их. А лучше, набирайте телефон полиции и заявляйте о нападении на вас группы людей с целью вымогательства. Такие же действия нужно предпринимать, когда коллекторы пытаются прорваться к вам к квартиру, правда на вашей стороне.
Еще можно установить тревожную кнопку, обойдется это в 2 000-5 000 рублей. И как только вас опять решат навестить коллекторы, жмете на кнопку, или звоните на пост, и говорите, что к вам в квартиру ломятся незнакомцы, и вам показалось, что у них есть оружие. Меньше, чем через пять минут, вы будите наблюдать за дверью «маски-шоу», неизгладимые впечатления коллекторам гарантированы.
Сразу же напишите заявление в полицию, чтобы возбудили уголовное дело по факту вымогательства и неоднократных угроз вашей жизни, угроз порчи вашего имущества на коллекторов. После этого интерес к вашему делу у этих бравых парней угаснет сам собой.
А теперь несколько слов о СМС, поскольку трубку брать вы не будите, то коллекторские агентства постараются оторваться посылая вам различного вида СМС. Они любят присылать изречения мудрецов, о том, как вредны долги для вашей кармы, или страшные истории о должниках, которые не отдавали долги, и к ним пришли и забрали все имущество.
Отдельная история СМС с угрозами, мы передадим ваше дело в суд, судебным приставам, к вам запланирован выезд, будут посылаться вам месяцами. Наконец, коллекторскому агентству, которому ваше дело отдали временно, станет понятно бесперспективность работы с вами, и они отдадут ваше дело обратно в банк. Сотрудники службы взыскания банка тоже отличаются большой сообразительностью, от них обычно приходят вот такие СМС: «Что вы думали, можно взять кредит и не отдавать? Мы вас все равно найдем» Ну, работа у них такая, не обращайте на них внимание. Их бонусы зависят от того, отдадите вы кредит или нет, а вы и не собираетесь его отдавать, и таких, как вы, с каждым днем все больше.
Терпения, у всех коллекторских агентств, хватает на разное время, кто-то сдается уже через три месяца, а кто-то может доставать должника полгода, а вот если коллекторское агентство не оставляет вас в покое уже больше года, то это хороший признак. Это означает, что банк продал ваше дело этим коллекторам насовсем, так как отчаялся взыскать с вас хоть что-нибудь, и скоро от вас отстанут и даже в суд не подадут. Дело в том, что коллекторские агентства охотнее списывают безнадежные дела, чем банки.
О том, что на вас подали в суд, и вас уже ищут судебные приставы, вы можете и не узнать, ведь вы в подполье. Но все же, что ждать от суда?
Первое, это окончательно зафиксируют сумму вашего долга, и он больше не будет расти.
Второе, после суда, за ваше дело возьмутся судебные приставы, а они просто завалены работой по исполнительному производству. Заниматься вами они конечно будут, но их главная задача вынести по вашему делу вердикт «без исполнения» и тем самым убрать со своего участка вас вместе с вашим исполнительным листом.
На сайте «Госуслуг», на котором можно зарегистрировать загранпаспорт, можно дистанционно узнать, есть ли на вас исполнительные листы.
Приставы должны будут отправить запросы во все инстанции, с целью найти какое-нибудь ваше имущество, и везде получат отрицательный ответ, хорошо если вы еще и выписались с постоянного места жительства и сделали временную прописку. Через какое-то время приставы отправят в банк ваш исполнительный лист с пометкой «без исполнения».
Если к тому моменту, как приставы вынесут решение пройдёт больше трех лет с момента окончания срока вашего кредитного договора, то и списание вашего долга произойдет автоматом. А если и не произойдет, то доказать уже будет не реально, что вы были кому-то что-то должны.
Чем обычно пугают банки, коллекторы, что нужно об этом знать и как себя вести.
В Российском законодательстве, есть только две статьи, которые теоретически может использовать банк, чтобы обвинить заемщика в подделки данного документа, но хочу сразу сказать, что ни один из заемщиков, которые действовали по методике, описанной в этой книге, не столкнулся с подобной ситуацией. Итак:
Ст.176 УК РФ: Незаконное получение кредита. Данная статья касается только индивидуальных предпринимателей и руководителей организаций, и не подходит для физических лиц.
Ст.327 УК РФ: Подделка, изготовление или сбыт поддельных документов, государственных наград, штампов, печатей, бланков. Данную статью, можно применить к лицу, которое предоставляет в банк справку НДФЛ с неверными сведениями. Но в судебной практике РФ не встречаются обвинения по данной статье. Тем более, что справка не является поддельной, фирма существует, и заемщик в ней работает, единственная ошибка в цифрах, но так справку выдавал бухгалтер, он что-то и напутал, а заемщик просто невнимательная жертва.
Теперь переходим к следующему этапу, вы уже получили кредит и попали по каким-то причинам в просрочку, столкнулись с СМС сообщениями от банков или от коллекторов. Чем пугают коллекторы и сотрудники банков. Вот они две страшные статьи:
Ст.177 УК РФ: Злостное уклонение от погашения кредиторской задолженности.
Ст. 159 УК РФ: Мошенничество
Ни одну из этих статей нельзя применить к случаям невозврата должником денег в банк. В отношениях заемщиков и банков применимо только гражданско-правовое законодательство, поэтому и неуплата должником долга банку, может повлечь только гражданско-правовую ответственность.
Есть конечно и исключения, и эти две статьи могут применить в двух случаях:
Заемщик взял кредит, и сразу исчез ни разу не заплатив банку. Но вы же платили два первых раза.
Если сумма одного кредита превышает 6 000 000 рублей, на такие суммы, как 50 000 или 500 000 рублей эти статьи не распространяются. И еще нужно сказать, если вы набрали кредитов в разных банках общей суммой несколько миллионов, то и в этом случае к вам не смогут применить эти статьи, так как суд не учитывает совокупный долг заемщика, потому что банки подают в суд на должника в разное время.
Ни для кого не секрет, что многие россияне испытывают мучительные страдания на почве просроченных кредитов. Преследуемые пенями, коллекторами, а иногда и собственной совестью они годами не видят нормальной жизни. В некоторых случаях такие страдания заканчиваются банальными самоубийствами. Но не все так плохо, как может показаться на первый взгляд. О том, на каких законных основаниях есть возможность не возвращать банкам займы, рассказывает адвокат и финансовый консультант Олег Сухов («Юридический центр адвоката Олега Сухова»).
Игра в прятки
Первый вариант заключается в том, что должник исчезает на время, пока не истечет срок исковой давности. По кредитным обязательствам он длится три года. Вроде все ясно, но при реализации такой схемы обнаруживаются нюансы. Закон определяет, что кредитные отношения являются длящимися, то есть срок их определен временными рамками.
В период действия кредитного договора установлены сроки выполнения обязательств по уплате ежемесячных платежей и процентов в соответствии с графиком. Таким образом, срок давности по искам о просроченных платежах начинается тогда, когда заемщик не исполняет обязанности по внесению очередного платежа, в это же время кредитору становится известно о нарушении исполнения обязательств по кредитному договору. «Чтобы было более понятно, приведу пример, — комментирует адвокат и финансовый консультант Олег Сухов. — Договор о предоставлении кредита заключен в 2007 году на 5 лет.
Срок исковой давности истекает полностью в 2015 году. В силу определенных причин заемщик не сделал ни одного платежа по кредиту. 1 ноября 2012 г. банк обратился в суд. Следовательно, все платежи за период с 2007 г. по 1 ноября 2009 г. не подлежат взысканию с должника. Еще проще — отсчитывать 3 года нужно отдельно от даты каждого платежа, указанной в графике.
Однако если у заемщика и кредитора состоится разговор с подписанием документа или заемщик распишется в получении уведомления в отношении неуплаченного кредита, срок исковой давности возобновляется. Другими словами, чтобы избежать уплаты долга, лучше никак не общаться с займодавцем, не отвечать на звонки, не получать заказные письма и уведомления.
Часто бывает, что банки обращаются к своим клиентам с требованием уплатить кредит уже по истечении трехлетнего периода. Следует заметить, что в этих случаяхдействия банков неправомерны . И если дело дойдет до суда, бояться судебного разбирательства не следует — достаточно подать ходатайство о применении срока исковой давности. Как показывает практика, суды в такой ситуации однозначно оправдывают должников. Но не стоит полностью рассчитывать на то, что долг будет списан по сроку давности. Как правило, банки сроки отслеживают и бросают заниматься только теми должниками, за которыми числится небольшая сумма долга (до 25 000 рублей) и нет перспектив на взыскание. Если же возможность взыскать долг есть, то банк подает в суд» .
Если вы решили не сдаваться…
«К такому развитию событий лучше подготовиться заранее, — говорит адвокат и финансовый консультант Олег Сухов. — Как только решение не возвращать кредит окончательно созрело, должнику необходимо избавиться от всех имеющихся активов — всю движимость и недвижимость переоформить (например, по договорам дарения или купли-продажи) на третьих лиц, банковские счета обналичить. Вывести имущество из-под удара кредиторов совершенно законным способом возможно, заключив брачный договор.
Тогда единственное, что сможет сделать суд — это обязать горе-заемщика выплачивать кредит из зарплаты. Да и этого можно избежать, если сразу после того, как кредит получен, уволиться с работы (хотя бы официально) и впредь трудоустраиваться в неофициальном порядке. По закону обязать устроиться на работу не может ни суд, ни судебные приставы. Если на стадии исполнительного производства заемщик по-прежнему продолжает не платить, нигде не работает и приставы не найдут у него денег на банковских счетах, последние имеют право арестовать имущество по месту его регистрации. Впоследствии оно будет выставлено на продажу для погашения долговых обязательств перед банком.
Чтобы предотвратить это, целесообразно освободить жилье от дорогостоящих вещей либо представить доказательства их принадлежности другому лицу. Сохранить, к примеру, технику, которая есть в доме, возможно, если на нее имеются документы об оплате или гарантия, где в качестве собственника указано имя совместно проживающего с должником лица.
Еще один вариант — оформить договор ответственного хранения в отношении движимого имущества, на которое может быть обращено взыскание. После нескольких месяцев безрезультатной работы судебный пристав составит акт о невозможности взыскания долга ввиду отсутствия у заемщика средств, вынесет постановление об окончании исполнительного производства и возвратит исполнительный лист взыскателю.
Здесь нужно сделать небольшое уточнение. Если исполнительный лист предъявлялся в службу приставов и был возвращен в связи с невозможностью его исполнения, то в течение трех лет банк повторно может предъявить его к исполнению. Но на практике подобное происходит крайне редко, поскольку у банков есть такое ежегодное мероприятие, как списание долгов.
Выбирая стратегию поведения в ходе исполнительного производства, необходимо знать еще вот что. По закону приставы обязаны окончить производство, если невозможно установить местонахождение должника. В результате при грамотном подходе заемщик будет полностью свободен от долгов».
Не надо бояться коллекторов
Зачастую кредитные организации не торопятся обращаться в суд. Для них это мероприятие затратное и невыгодное: банки лишаются права начислять пени за каждый день просрочки. Нередко суды встают на сторону должников и уменьшают общую сумму задолженности, что также не на руку кредиторам. Поэтому, чтобы вернуть просроченные кредиты, банкиры обращаются в коллекторские агентства.
Интересная деталь: в прошлом году Верховный суд РФ постановил, что банки не могут продавать долги по кредиту, не уведомив об этом заемщика. Как правило, коллекторы работают с должниками, чей долг составляет от 25 000 до 200 000 рублей (долги свыше 200 000 банки предпочитают требовать в судебном порядке).
Взыскание долгов коллекторами строится по стандартному сценарию. Первый этап — обзвон клиентов. Если неплательщик не хочет общаться с коллектором, он может этого не делать (сменить номер мобильного телефона, не отвечать на звонки).
При разговоре с взыскателем должнику не стоит сообщать дополнительную информацию о себе: место работы, контактные телефоны, суммы доходов, ценное имущество.Если коллектор приходит к должнику домой, то последний имеет право вообще не впускать его (законодательство охраняет неприкосновенность жилища). Разговаривать с взыскателем кредитного долга лучше при свидетелях, или же вести видео- или аудиозапись переговоров.
Если он начинает угрожать, шантажировать, сквернословить, то необходимо вызвать полицию и написать заявление об угрозах, вымогательстве и хулиганских действиях. С целью побудить горе-заемщика к погашению долга, некоторые сотрудники коллекторских агентств могут общаться на предмет задолженности с соседями, коллегами или родственниками, такие действия можно расценивать как разглашение персональных данных. В этом случае следует незамедлительно написать жалобу в прокуратуру. Обычно после активных действий со стороны должника коллекторы отстают.
«Брать взаймы и не возвращать долг — обычное явление для России. Для тех, кто дорожит своим добрым именем, аферы с кредитами — история неприемлемая и невозможная. Важно помнить, что ни один из вышеприведенных способов не снимает с должника долг, а лишь дает реальный шанс не возвращать его, пользуясь несовершенством судебной и исполнительной системы», — резюмирует адвокат и финансовый консультант Олег Сухов.
Осторожные заемщики при оформлении кредита часто интересуются последствиями невыплаты займа. От финансовых проблем действительно никто не застрахован, и банки готовы оказывать содействие в преодолении трудностей большинству клиентов. Если заемщик изначально не планировал взять кредит и не отдать, он вполне может рассчитывать на благосклонность кредиторов.
Испорченная репутация
При рассмотрении заявок банки всегда ориентируются на кредитную историю. Претендентам с запятнанным кредитным прошлым непросто решать финансовые проблемы с помощью банков – лишь единицы согласятся выдать им ссуду, причем по очень высокой цене.
И все же просрочка просрочке рознь. С небольшими задержками выплат в анамнезе клиент все же сможет получить кредит, хотя вряд ли банк сделает ему скидку, полагающуюся безупречным заемщикам. А вот если взять кредит и не отдать, тогда новый заем получить практически нереально. С непогашенным и просроченным кредитом в банки можно даже не заходить – ни один не пойдет на выдачу нового займа.
Конечно, остаются другие варианты получения денег в долг, такие как микрофинансирование, ломбарды или частные заимодавцы, однако все они в чем-то уступают банковским предложениям и очень дороги по цене.
Что будет, если взять кредит и не отдать?
Действия банков по отношению к нерадивым должникам подчинены схожему алгоритму, включающему три стадии. Рассмотрим их по порядку:
- Применение штрафных санкций . В любом кредитном договоре можно найти пункты, предусматривающие финансовое наказание за задержанные платежи. Как правило, штрафы зависят от суммы, не поступившей вовремя на ссудный счет. И процентная ставка в годовом исчислении будет многократно превосходить основную стоимость займа. Так что даже с точки зрения экономии не стоит испытывать терпение кредитора.
- Обращение службы безопасности банка . Если заемщик не спешит исправить ситуацию с просрочкой, ему не избежать разговора с представителями банковской службы безопасности. Они стараются выяснить причины просрочки и дальнейшие намерения клиента. Нередко заемщики погашают долги на этой стадии.
- Передача долга коллекторскому агентству . Кредиты, просроченные более чем на полгода-год, нередко передаются банками профессиональным взыскателям – коллекторам. Согласия клиента для этого не требуется, однако известить должника банк обязан. Коллекторские компании не должны нарушать закон, но даже в его рамках они могут воздействовать на заемщика весьма неприятными методами. Словом, до крайностей лучше не доводить.
Взыскание крупных долгов может осуществляться и через суд. Затяжная просрочка отягощается начисленными штрафами и пенями. Судьи не всегда соглашаются с объемом предъявленных требований, однако заплатить основной долг после судебного решения все же придется.
Как решить проблемы с выплатами?
Чтобы избежать общения с коллекторами или штрафных санкций, возникшие трудности лучше решать совместно с банком. Даже вопрос с запущенной просрочкой можно уладить полюбовно – кредиторы готовы пойти на компромисс, чтобы не потерять деньги и клиента.
Если платежеспособность заемщика ухудшилась, но просрочка пока не образовалась, лучше сразу известить банк о произошедших изменениях (уменьшение доходов или рост расходов). Зачастую кредитные организации предлагают отсрочку выплаты основного долга или так называемые кредитные каникулы. Условия и продолжительность таких мер могут отличаться. Как правило, клиент в это время платит только проценты по займу, а основной долг начинает возвращать по истечении отсрочки. При временных затруднениях, например, задержке зарплаты, банки иногда дают возможность передвинуть платеж на более позднюю дату.
Когда собственный кредитор не может или не хочет оказать поддержку, заемщикам поможет рефинансирование. Оно представляет собой выдачу кредита на погашение другого займа. Условия рефинансирования в большинстве случаев более выгодны по ставкам или по срокам, поэтому долговое бремя облегчается.
Большинство заемщиков вовремя отдают кредиты, но есть и такие, кто интересуется, как не отдавать банку заёмные средства.
Вот что обычно предпринимают неплательщики:
- Выехать в другой город и сменить прописку. Но идентификационный код, фамилия и имя остаются прежними, поэтому найти заемщика будет несложно. К тому же, будут постоянные визиты к родственникам и знакомым. Как жена отвечает за кредиты мужа, можно прочесть в этой статье .
- Просто не платить, игнорируя все банковские обращения. Тоже невыгодно, поскольку со временем обращения будут все строже, а потом дойдут и до суда. После этого судебный пристав может прийти к вам по месту прописки и конфисковать все дорогостоящее имущество, за исключением единственной квартиры, и наличные средства.
- Обратиться к адвокатам и опытным юристам. Но обычно это помогает только отдалить время выплаты кредита, к тому же, на юристов придется немало потратить – иногда за эти деньги можно уже покрыть большую часть кредита.
В действительности , реально не платить довольно сложно, поскольку это приведет к штрафам и ответственности. Кредитор, когда сталкивается с проблемными клиентом, может прибегнуть к следующим процедурам:
- Без вашего ведома продать ваш долг коллекторам , а те церемониться не станут, и будут выбивать долг всеми возможными способами.
- Подать на вас в суд и выиграть дело. В этом случае к вам домой придут судебные приставы и конфискуют ваше имущество для дальнейшей реализации — недвижимость, транспортные средства, бытовую технику, украшения, наличные средства и т.д.
- Ваши счета будут арестованы, выезд за границу закрыт. Даже если должник спрятался в другом городе, его будет несложно найти, особенно если дома остались знакомые и родственники.
Иными словами, если вы не платите по своим кредитам , то с каждым днем размер задолженности будет увеличиваться за счет штрафов и пени. Не стоит рассчитывать на то, что про вас забудут и долг простят, в каждом банке есть служба безопасности и взыскания, которая обязательно будет ежедневно звонить вам, писать, а в случае игнорирования — продаст кредит коллекторам или будет взыскивать свои деньги через суд.
Если не успеваете совершать выплаты, можете воспользоваться рефинансированием или реструктуризацией . Также можно продлить срок возврата за дополнительную комиссию.
Есть несколько законных способов не платить полностью или частично:
- Если у вас была оформлена ипотека, и в период действия договора родился ребенок, то многие банки предоставляют отсрочку по выплатам на срок до 3-ех лет,
- Если ваш долг превышает 500 тысяч и есть просрочки, то вы можете воспользоваться программой признания себя банкротом, о которой рассказано ,
- Если вам удается не выходить на связь с банковскими работниками более 3-ех лет, то у вашего кредита уже прошел срок исковой давности , и требовать через суд возвращения денег с вас уже не могут.
- Некоторым заемщикам кажется, что простой способ – скрыться в другом городе или стране. Но на деле, человека легко вычислить, даже если он сменит фамилию. Несмотря на то, что при замене паспорта меняется его серия и номер, на 19 странице документа можно найти сведения о ранее выданных паспортах. Соответственно, не составит труда узнать предыдущую фамилию.
- Более реален вариант, когда выпросите ваш банк растянуть срок выплаты займа . Конечно же, тогда вам придется больше переплачивать, но зато меньшими порциями. Такая услуга называется реструктуризацией , т.е. изменением условий текущего кредитного договора. Чаще всего выражается в продлении срока кредитования для снижения размера ежемесячного платежа, в некоторых случаях дают отсрочку или снижают ставку. Обычно, компании идут на такой шаг.
Главное условие — идти надиалог с кредитором и не пытаться избежать разговора. Банк должен видеть, что вы хотите платить по задолженности, но, в силу некоторых обстоятельств, не можете. Поэтому стоит запастись документамии, подтверждающими ваше трудное финансовое положение.
Чтобы воспользоваться услугой рестрактуризации, потребуется соответствующее заявление. О том, как добиться предоставления такой возможности, читайте по этой ссылке .
- Также иногда прибегают к помощи юристов. Хотя на них тоже надо потратить денежные средства – а ведь их можно использовать для того, чтобы погасить часть займа.
- Еще один вариант — попробовать перекредитоваться. То есть, воспользоваться специальными предложениями рефинансирования заема. В современных банках их без труда можно найти.
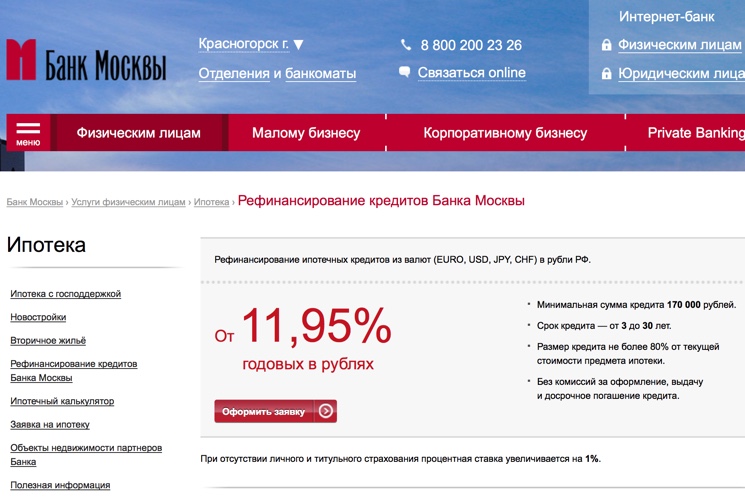
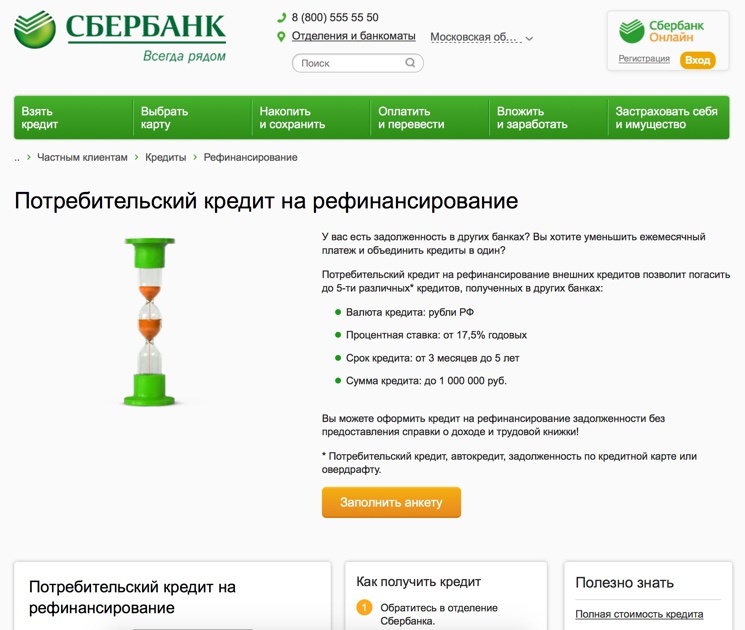
Такая услуга позволяет увеличить срок и уменьшить размер платежа, получить меньший процент, сменить валюту кредита. Однако, перекредитование доступно не всем, так как одним из условий является хорошая кредитная история. Обратиться за новым заемом следует вовремя, еще до того, как банк начнет выставлять штрафы за просрочки. Подробнее о рефинансировании читайте здесь.
Во время кризиса особенно остро чувствуется проблема с кредитами, которая в последнее время носит массовый характер. Около 80% населения РФ берет кредиты в банковских организациях, и 30% из них рано или поздно сталкивается с проблемой неуплаты. Начинаются бесконечные звонки из банка, СМС с угрозами, и в некоторых случаях – визиты коллекторов.
В таких ситуациях крайне важна помощь юриста, способного не только быстро войти в курс дела, но и оказать достойный отпор банковским служащим, переступающим все границы.
Как не отдавать кредит на законных основаниях?
Существует несколько вариантов выхода из щекотливой ситуации с кредитами. В основном они заключаются на нарушении букв закона банком при составлении договора с заемщиком.
Ст. 168 ГК РФ четко устанавливает, что сделка, заключенная с нарушениями действующего законодательства (нормативных актов, ФЗ и кодексов), подлежит оспариванию в судебном порядке .
Внимательно изучите договор перед подписанием
Большинство банков при составлении кредитного договора сознательно нарушают нормы законодательства, поскольку уверены в своей безнаказанности. Большинство граждан доверяет сотрудникам подобных организаций, в результате чего договора подписываются «не глядя».
Как ответить банку: подробная инструкция
Итак, что делать, если у вас растет долг по кредитам, но отдавать его нечем? Как быть, если коллекторы ежедневно обрывают дверной звонок?
- Первое, что необходимо сделать, это внимательно перечитать договор. Согласно ст. 820 ГК РФ, кредитный договор должен заключаться исключительно в письменной форме. Каждая сторона должна поставить свои подписи (как представитель банка, так и заемщик).
Выдача кредитных карт, присылаемых (навязываемых) клиенту, являет собой прямое нарушение этой статьи. Согласитесь, нередки случаи, когда такие карты присылают по почте или вовсе выдают просто так, без предварительного подписания договора .
- Согласно ст. 26 ФЗ № 395-1 «О банках и банковской деятельности», все операции со счетами и вкладами клиентов являются закрытой информацией. Сотрудники банка обязаны хранить банковскую тайну.
Следовательно, передача личных данных в коллекторские организации является прямым нарушением данной статьи. Никто не вправе передавать ваши сведения в «левые» организации. Если подобное предусмотрено банковским кредитным договором – смело подавайте иск в суд на предмет признания договора недействительным, поскольку он противоречит нормам законодательства.
- Согласно ст. 183 УК РФ, никто не вправе разглашать банковскую тайну клиента третьим лицам. Это закрытые сведения.
Соответственно, если о сумме вашего долга по кредиту стало известно родственникам, начальству и коллегам на работе – вы можете сразу отправляться в суд для подачи искового заявления. Совместно с этим не забудьте стребовать моральную компенсацию из-за целенаправленного разрушения вашей деловой репутации.

За ущерб деловой репутации можно истребовать моральную компенсацию
- Ст. 330 УК РФ предусматривает наказание по отношению к лицам, которые совершают самоуправство, то есть незаконные и оспариваемые действия.
Данная статья пригодится тем, к кому по ночам наведываются коллекторы, кому поздними вечерами или на рассвете раздаются звонки из банка (неважно, с угрозами или без).
Защищайтесь правильно!
Не стоит при звонках с угрозами или требованиями немедленно вернуть кредит с процентами впадать в панику. Юридическая безграмотность большинства граждан играет только на руку недобросовестным лицам.
Помните, согласно ст. 179 УК РФ, никто не вправе принуждать кого-либо к совершению сделки или к соответствующему отказу. Запишите хотя бы один подобный звонок на диктофон, а также сообщите об этом своим собеседникам.
Из приведенной выше информации видно, что существует реальная возможность не отдавать кредит, которая в основном построена на грубейших ошибках банка. Помните, подобные действия кредитных организаций и банковских сотрудников – это крупный козырь, которым грамотный юрист непременно воспользуется в суде для вашей защиты.
Защищайтесь правильно!
Источник: shadowgold.ru
Как законно не платить по кредиту: советы юристов и видео разбор
Советы и секреты
Автор ПапаБанкир.ру На чтение 10 мин. Опубликовано 25 июля, 2019
Многих российских граждан, пользующихся заемными средствами, интересует вопрос, как законно не платить по кредиту, если нет желания выплачивать банку начисленные проценты и сам долг.
В данной публикации мы собрали информацию, как абсолютно законно не платить по кредиту банку, и в каких ситуациях гражданин может не выплачивать проценты по кредиту.
Можно ли и как не платить банку проценты по кредиту
Когда заемщикам ежемесячно приходится уплачивать кредитные выплаты, они сожалеют не только о необходимости возврата основной части долга, но и об уплате процентов по кредиту (мало того, аннуитетные платежи предполагают в первую очередь оплату процентов за право пользования заемными средствами). Спешим заверить, что в определенных случаях размер процентов по кредиту можно свести к минимальной сумме, или даже полностью избежать их уплаты банку.
Есть совершенно законный и довольно простой способ не платить проценты по кредиту банку — пользоваться кредитной картой, у которой есть льготный период кредитования. Как правило, этот срок составляет от 30 до 100 календарных дней. Что для этого нужно? Чтобы не платить проценты по кредиту за использование заемных средств с кредитной карты, следует в течение установленного банком льготного периода погашать ранее потраченную с карты сумму. Ведь автоматическое начисление процентов по кредиту происходит только в том случае, когда заемщик не успевает погасить возникшую задолженность за время льготного периода.
Следует знать, что затраты, связанные с уплатой процентов можно свести к минимуму при получении кредитных средств, если вернуть весь долг банку досрочно, хотя это и звучит банально.
Знаете ли вы, что заемщик имеет законное право в течении первых 14 дней после получения потребительского кредита вернуть всю сумму долга досрочно без каких-либо предварительных уведомлений банка, уплатив проценты только за фактический срок использования потребительского кредита, без штрафов и комиссий.
Согласно федерального закона от 21.12.2013 N 353-ФЗ (ред. от 21.07.2014) «О потребительском кредите (займе)» гражданин имеет право досрочно вернуть всю сумму полученного ранее потребительского кредита досрочно, уведомив об этом банк (кредитора) установленным договором кредитования способом не менее чем за 30 календарных дней (либо за более короткий срок, если это было оговорено в кредитном договоре (статья № 11 закона от 21.12.2013 N 353-ФЗ). Таким образом заемщик может значительно сэкономить на выплате процентов и комиссий, досрочно возвращая основную долг банку.
Как законно не платить кредиты:
При обсуждении способов минимизации процентов по кредиту, следует упомянуть о неустойках (пенях) и штрафах, которые начисляют банки в том случае, если заемщик просрочил внесение очередного кредитного платежа. Подобные штрафные санкции называются «неустойка» или «пени». Возможно ли оспорить размер неустоек за просрочку платежа по кредиту? Да, но сделать это можно только черед суд, считайте сами, выгодно ли вам судиться за снижение размера неустойки, или лучше заплатить, а в будущем не допускать просрочки платежей банку. Имейте в виду, что снизить сумму неустойки у вас выйдет лишь в том случае, если суд придет к выводу о явной несоразмерности неустойки времени просрочки платежей, допущенной заемщиком.
Как законно не платить банку по кредиту
Если вы оказались в тяжелой ситуации и не можете платить банку по кредиту, перед вами стоит вопрос — как законно не платить кредит, когда существенного долга за вами пока еще не числится, банк не начал вас «доставать» регулярными назойливыми звонками и SMS-ками, банк не передал коллекторам ваш долг, и не подал исковое заявление в суд. В данной ситуации есть варианты решения вопроса как избавиться от долгов.
Давайте разберемся, что конкретно можно предпринять в этом случае, с целью не платить по кредиту на законных основаниях (а согласно Ст. 177 УК РФ за злостное уклонение от погашения кредиторской задолженности предусмотрена уголовная ответственность). Существует несколько вариантов, которые возможно использовать, чтобы по закону не платить кредит банку:
- Рефинансирование кредита (ов) / перекредитование — заемщик получает в другом кредитном учреждении кредит под меньший процент и погашает свой кредит в текущем банке (банках) за счет только что взятого нового кредита на более выгодных и щадящих условиях (более низкая процентная ставка, более низкие ежемесячные платежи за счет увеличения срока кредитования и тд). Данный способ не избавит гражданина от долговых обязательств совсем, но поможет расплатиться со старым кредитом и при этом уменьшить ежемесячную долговую нагрузку. Но здесь надо учитывать многие моменты и осторожно подойти к выбору банка для перекредитования, так как другой банк может предлагать на первый взгляд выгодные условия рефинансирования кредита, а в реале это может быть далеко от правды и вы окажетесь в еще более тяжелой финансовой ситуации.
- Реструктуризации долга или отсрочки платежа — заемщик обращается в банк (банки, если кредитов несколько в разных банках) с письменной просьбой об отсрочке платежа по кредиту, либо о реструктуризации своего долга перед банком. Такой способ можно использовать в том случае, если возникли определенные материальные трудности, к примеру, потеря работы. К письму заемщик обязан приложить документы, которые будут подтверждать указанные материальные трудности. Сама отсрочка заключается в том, что должник каждый месяц на протяжении оговоренного срока будет выплачивать держателю кредита только проценты, а не сумму основного долга. Таким образом сумма взноса, уплачиваемого ежемесячно, снизится. Если говорить о реструктуризации долга, то заемщику будет увеличен срок кредитования, который приведет, соответственно, к уменьшению суммы ежемесячного платежа по кредиту. Данные способы подходят только в том случае, если материальные трудности должника носят кратковременный характер. Но здесь есть один важный момент: когда сумма разового платежа будет уменьшена, возрастает итоговый размер переплаты по процентам. По этой причине, когда финансовое состояние должника стабилизируется, рекомендуется досрочно погасить, хотя бы частично, основное тело кредита.
- Страховое погашение кредита — в случае, когда при получении кредитных средств заемщик оформлял страховку (например, на случай утраты трудоспособности, потери работы, …), страховая компания обязана возместить долг по кредиту вместо заемщика, если наступил прописанный в договоре страховой случай. Следует заострить внимание должников на том, что страховщики очень неохотно прощаются со своими деньгами, и, возможно, вам придется отстаивать свои права в судебном порядке или путем направления письменных претензий в адрес страховщика, а всё это время будет копиться неустойка по кредиту. Чтобы этого не случилось вам необходимо попросить у банка отсрочить платежи на время судебного разбирательства со страховой, либо изыскивать средства и затем через суд истребовать неустойку уже со страховой компании.
Как законно не платить кредит, если долг передан коллекторам
Если ваш долг по кредитному договору был передан коллекторскому агентству, и если вы хотите законно не платить как кредит и проценты по нему коллекторам, то у вас всего пара способов для этого:
- В судебном порядке оспаривать правомерность уступки банком долговых обязательств коллекторскому агентству. Вопрос о законности подобных уступок длительное время был спорным, так как коллекторские агентства – это организации, у которых нет законных полномочий на осуществление банковских операций. Тем не менее, Верховный суд РФ в постановлении от 28.06.2013 №17 признал, что банки имеют право уступать долги по кредитам коллекторским агентствам. При этом есть одно важное правило — передача долгов заемщика коллектору возможна лишь в том случае, если в договоре между заемщиком и банком отдельным пунктом такое условие оговорено. И если ваш долг передан коллекторской фирме, мы советуем детально изучить договор с банком на предмет наличия данного условия. В случае если такой пункт отсутствует в договоре кредитования, вы можете смело подавать исковое заявление в суд о признании уступки долга противозаконной и уже по закону не платить кредит и проценты коллекторам.
- Должник может обратиться за помощью к антиколлекторским фирмам, которые уже довольно давно работают на рынке услуг. Опираясь на конкретную ситуацию, помощь антиколлекторов действительно может стать продуктивной для должника. К примеру, сотрудники таких фирм, обладая юридическим образованием и богатым опытом и судебной практикой по соответствующим делам, могут провести анализ договора между банком и заемщиком, изучить соглашение о передачи долговых обязательств коллекторам и прочие документы на предмет наличия веских оснований для их обжалования в судебном порядке. Наряду с этими процедурами, они произведут оценку правомерности действий коллекторской фирмы по истребованию долга, так как ни для кого не является секретом, что эти организации часто пользуются приемами, которые нарушают права граждан, а то и вовсе уголовный кодекс. К примеру, речь идет о звонках родственникам заемщика, сообщение работодателю о том, какой долг имеется у заемщика и так далее. Если такие случаи имеют место, то у должника есть законные основания для подачи жалобы в прокуратуру на действия коллекторов.
Как законно не платить кредит, если банк уже подал в суд
Если ваше дело уже рассматривается в суде, все равно можно попытаться найти способы, как не платить кредит и начисленные проценты. Способы эти вряд ли можно назвать законными, но мы попробуем рассказать и о них, а также о рисках и об ответственности.
Рассмотрим первый способ, суть которого состоит в том, что должник, зная, о предстоящем судебном иске со стороны банка, заранее переписывает на родственников или близких лиц принадлежащее ему имущество, закрывает все свои банковские счета в других банках, увольняется с официальной работы. Что получится в итоге?
Суд присудит взыскать с неплательщика долги перед банком, но судебные приставы не смогут исполнить решение суда по факту. По букве закона, в соответствии с Гражданским кодексом Российской Федерации, данные сделки по переписыванию имущества являются мнимыми, иными словами, совершенными для вида, в попытке скрыть имущество (движимое и недвижимое). Тем более, когда подобные сделки проводятся уже после факта подачи банком в суд об истребовании долга по кредиту, выглядят они предельно подозрительно. И существуют высокие риски того, что судебные приставы обратятся в суд для признания подобных сделок ничтожными и последующего ареста имущества в пользу банка по решению суда.
Если должник все-таки планирует гасить кредит, но в данных момент оказался в тяжелом материальном положении и не имеет возможности платить по кредиту, а банк не идет на встречу, то по закону заемщик имеет право подать в суд заявление о предоставлении ему банком рассрочки уплаты долга или вообще об отсрочке платежа. Если должник представляет доказательства тяжелого финансового положения, то, как правило, суд удовлетворяет их просьбы.
Если суд решил дать рассрочку/отсрочку платежа, то это поможет должнику миновать ареста судебными приставами его имущества, при этом, судебное решение о предоставлении рассрочки/отсрочки платежа при размере долга выше 1 500 000 рублей позволит избежать возбуждения уголовного дела.
Банкротство как законный способ рассчитаться с банками
Многое поменялось после вступления в силу Федерального закона Российской Федерации от 29 декабря 2014 г. N 476-ФЗ «О внесении изменений в Федеральный закон «О несостоятельности (банкротстве)», регламентирующего процедуру банкротства физических лиц.
В новой редакции закон о банкротствевступил в силу с 1 октября 2015 года (хотя некоторые депутаты предлагали перенести его вступление в силу еще на три года — до 2018).
Несмотря на то, что о новой редакции Федерального закона о банкротстве физических лиц разговоры велись уже давно не только в законодательных кругах, сейчас можно говорить о том, что механизм банкротства физлиц запущен, начал применяться для признания должника банкротом и в ближайшие годы мы сможем наблюдать серьезную судебную практику по делам о банкротстве.
Источник: www.papabankir.ru