

С 2007 года тысячи женщин получили от государства материнский капитал. Денежные средства выплачиваются за рождение или усыновление второго и последующих детей. Потратить материнский капитал можно только на цели, установленные законом. Наиболее популярна покупка недвижимости в готовом или строящемся доме. Об условиях выдачи ипотечного кредита под материнский капитал, о старых и новых правилах и ограничениях, а также обзор банков, предоставляющих такой кредит – в нашей статье.
Условия предоставления ипотеки
Условия оформления займа на покупку недвижимости с использованием материнского капитала зависят от банка. Преимущественно для одобрения заявки необходимо:
1. Соответствовать основным требованиям.
- возраст 21 — 75 лет;
- стаж на актуальном месте работы не менее 6 месяцев:
- общий рабочий стаж не менее 1 года.
2. Предоставить полный пакет документов. Основанием для рассмотрения заявки служат:
Как купить квартиру в ипотеку с материнским капиталом 2023
- заявление, подкрепленное паспортом либо вторым документом (военный билет, водительские права, страховое свидетельство);
- справка по форме 2-НДФЛ или по форме банка;
- сертификат на маткапитал или справка-уведомление из Пенсионного Фонда РФ.
3. Получить одобрение банка и обеспечить перечисление материнского капитала в счет ипотеки.
Через полгода после одобрения заявки на займ стоит обратиться в ПФ РФ для перечисления суммы в счет гашения ипотеки.
Нюансы оформления ипотеки с маткапиталом
| 1 — 3 созаемщика | Суммарный доход позволит увеличить лимит кредитования. Некоторые категории заемщиков могут снизить кредитный лимит (инвалиды, иждивенцы, лица с плохой кредитной историей) |
| Супруги-созаемщики | При получении ипотеки супруги автоматически становятся созаемщиками и совместными собственниками приобретаемого жилья |
| Супруг не является созаемщиком | Для исключения супруга из сделки оформляют брачный контракт. Основанием для исключения из сделки супруга также является отсутствие у него гражданства РФ |
| Выделение доли ребенку | При покупке недвижимости за счет средств материнского капитала часть квартиры документально закрепляется за новорожденным. В дальнейшем продажа жилья до достижения ребенком 18 лет возможна только с согласия органов опеки |
| Объект должен соответствовать требованиям банка | Недвижимость в первичном фонде можно купить только у аккредитованного застройщика. Приобретение вторичного жилья должно быть одобрено оценочной комиссией банка |
Некоторые финансовые организации не разрешают использовать материнский капитал в качестве первоначального взноса. Для выдачи ипотеки потребуется дополнительно внести 10 — 20 % от стоимости объекта из собственных средств.
Как применить материнский капитал на покупку жилья
Материнский капитал нельзя обналичить и потратить деньги по своему усмотрению. Операции с сертификатом производятся исключительно безналичным путем. Аналогично работает и ипотека: средства перечисляются от банка к продавцу объекта недвижимости, минуя заемщика.
Вот как улучшить условия проживания при помощи материнского капитала:
1. Покупка готового объекта недвижимости. Ипотека и маткапитал позволяют приобрести как квартиру, так и жилой дом. Во втором случае требуется увеличить сумму первоначального взноса до 30 — 50 процентов.
2. Приобретение квартиры на стадии строительства. Часть банков предлагают льготные процентные ставки на покупку нового жилья у аккредитованных застройщиков.
3. Уплата средств материнского капитала в счет ипотеки. Средства можно направить на гашение ранее оформленного займа.
Вне ипотечного займа сертификат может быть реализован
- на строительство жилья без обращения в специализированные компании;
- как компенсация реконструкции и ремонта помещения;
- на строительство индивидуального дома силами строительной фирмы;
- в виде платежа в счет жилищного кооператива.
Банки, одобряющие ипотеку под материнский капитал
Практически у всех банков, работающих с ипотечными займами, есть программы для клиентов с материнским капиталом. Рассмотрим самые надежные организации:
Сбербанк России
- процентная ставка 8,4 %;
- молодым семьям предоставляется скидка до 0,5 процентов базовой ставки по ипотеке на период кредитования;
- для подтверждения дохода достаточно зарплатной карты Сбербанка;
- при покупке жилья через дружественный ресурс можно сэкономить еще 0,3 процента.
ВТБ
- процентная ставка 9,7 %;
- на квартиры большей площади ставка меньше;
- участвует в программе государственной поддержки – возможно снижение ставки до 5 %;
- возможно рефинансирование оформленного займа.
Россельхозбанк
- процентная ставка 9,5 %;
- одобряет заявки на ипотеку на основании двух документов;
- участвует в программе государственной поддержки;
- возможно рефинансирование оформленного займа.
Новые правила использования материнского капитала
С апреля 2019 года утверждены новые правила в отношении сертификатов на материнский капитал. Целью закона стала минимизация риска нецелевого использования бюджетных средств. Среди основных поправок 2019 года:
1. Запрещено гашение некоторых займов. Кредиты, оформленные в организациях, не входящих в официальный перечень, не подлежат оплате за счет материнского капитала.
2. Запрещено приобретение ветхих объектов недвижимости. Намеренная покупка аварийного жилья с перспективой обмена на квартиры в иных домах теперь под запретом.
3. Необходимо согласовать строительство жилого дома с местной администрацией. Разрешение на возведение недвижимости предоставляется в Пенсионный Фонд РФ.
Использование материнского капитала для получения или гашения ипотеки упрощает приобретение жилья. С сертификатами работают практически все финансовые организации. Учитывайте ограничения и улучшайте жилищные условия для себя и своих детей.
Поделитесь с друзьями:
Другие статьи
Кредиты для бизнеса: как получить деньги, если в банках отказывают
7 декабря 2022
«Займер»: робот выдает кредиты лучше человека
12 июня 2020
РКО: 5 банков с самыми выгодными предложениями
12 мая 2020
Кредит погашен, а банк требует долг
Галина Петриченко
29 августа 2019
Очень хорошая социальная мера от государства, чтобы маткапитал на улучшение жилищных условий использовать. Но, как обычно, у нас в стране любое благое начинание будет обставлено так, что устанешь бегать, ждать, потратишь кучу нервов, пока всё правильно оформишь и получишь саму услугу. Вот почему только несколько банков оформляют ипотеку под материнский капитал, остальным банкам государство не доверяет, что ли? Расширять список нужно.

Войдите или зарегистрируйтесь, чтобы оставить комментарий
Пройдите тест за 1 минуту и узнайте, сможете ли вы законно списать долги и оформить банкротство!
- Микрозаймы
- Кредитные карты
- Дебетовые карты
- Потребительские кредиты
- Займы для юридических лиц
- Подбор кредита
- Кредитный рейтинг
- Оплата кредита
Следите за нами в соцсетях
Услугу подбора предложений «Credithub» предоставляет ООО «Юстива», ОГРН 1177847401500, ИНН 7813295787. Сайт оказывает бесплатные услуги по подбору кредитных продуктов для клиентов, а именно предлагает клиенту список предложений кредитных учреждений, некредитных финансовый организаций, в которые клиент может обратиться с целью оформления заявки на кредитный продукт.
Проект «Credithub» не является банком или кредитором, не относится к финансовым учреждениям и не несёт ответственности за последствия любых заключенных договоров кредитования или условия по заключенным договорам. Минимальная процентная ставка у некоторых партнеров составляет 0%. Чтобы оформить заявку на получение займа, необходимо заполнить анкету на сайте проекта. Совершая любые действия на сайте, вы даете свое Согласие на обработку персональных данных и Правила размещения контента. Вы ознакомились и соглашаетесь с Политикой обработки персональных данных, Пользовательским соглашением, Персональные данные в Российской Федерации.
Как использовать материнский капитал на покупку жилья с ипотекой
Материнский семейный капитал (МСК) — это субсидия от государства семьям, у которых есть маленькие дети. С 2020 года получить эту субсидию можно уже с первенцем. По закону сумма маткапитала каждый год индексируется на сумму инфляции.
Сколько можно получить в 2021 году
Для семей с первенцами, родившимися после 1 января 2020 года, и семей с двумя детьми и более, родившимися ранее, сумма маткапитала составляет 483 881 ₽
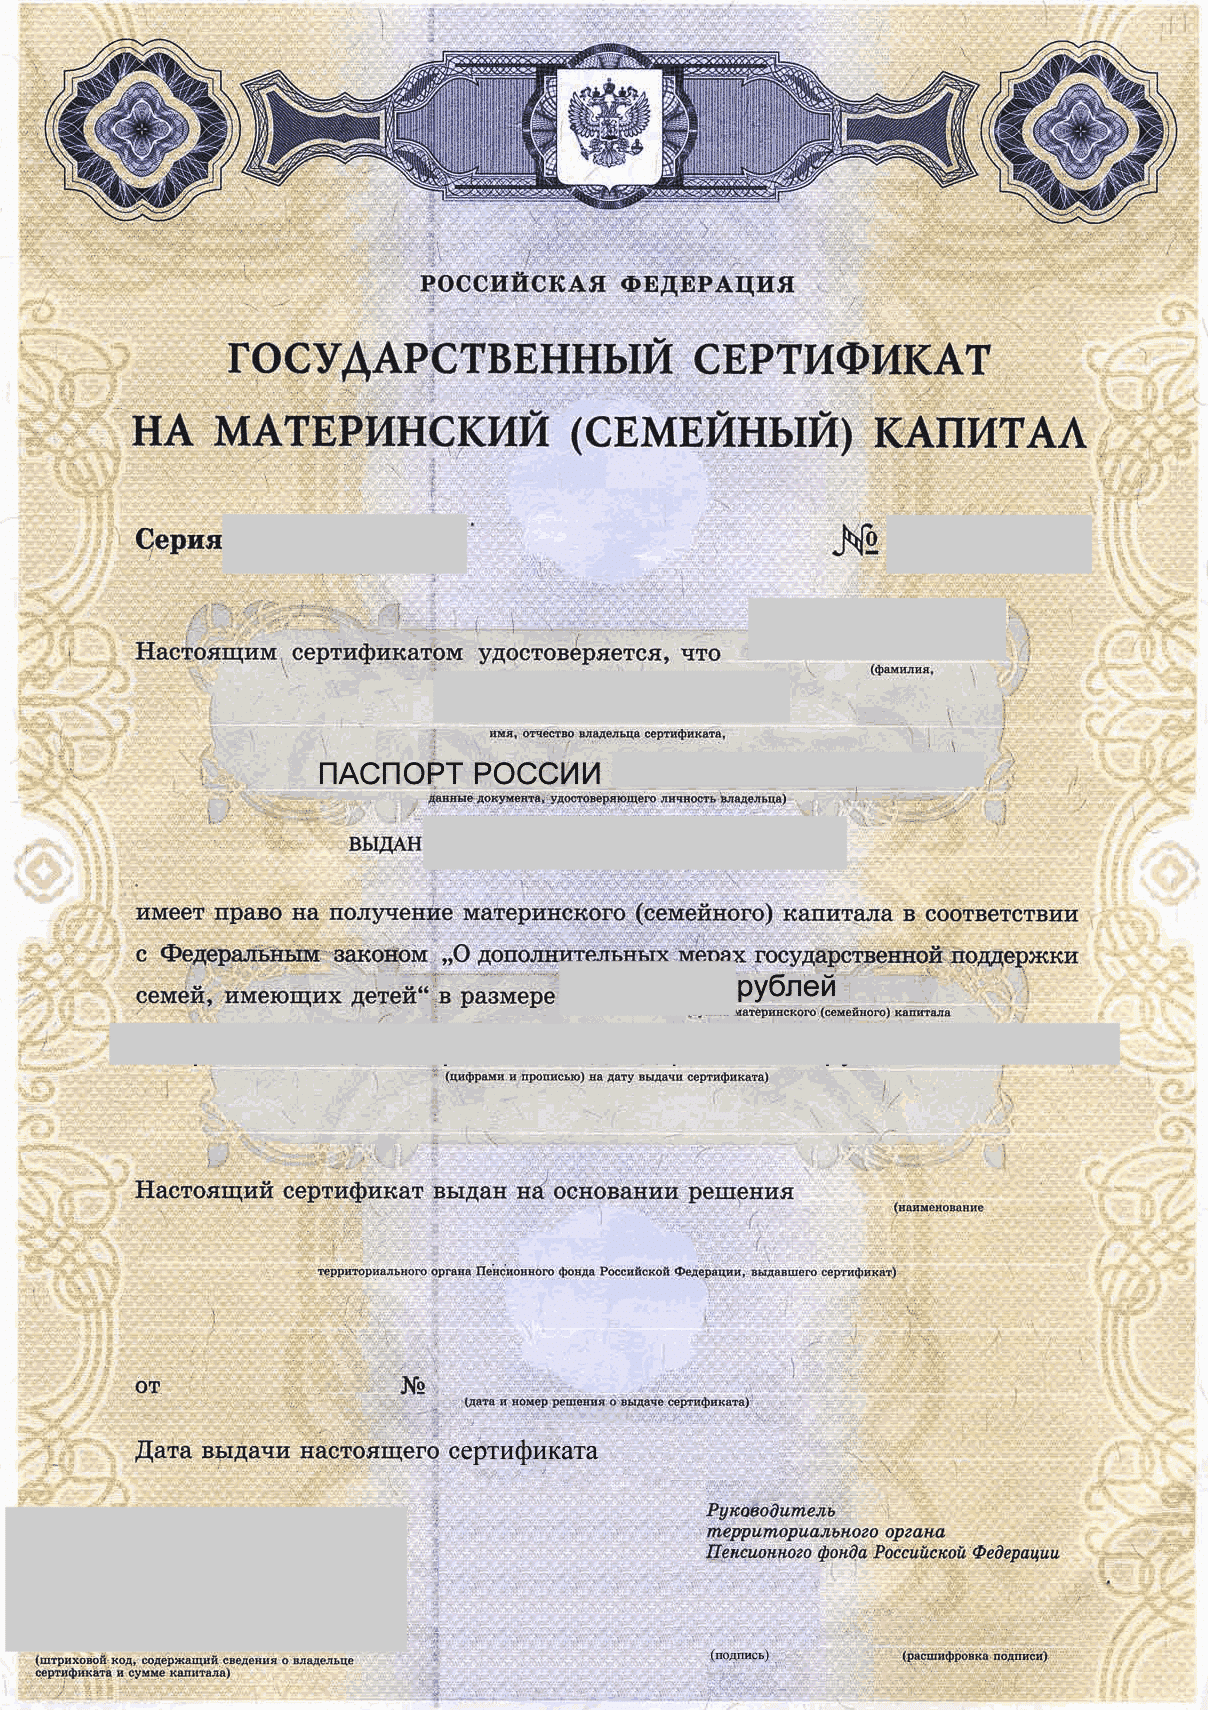
Так выглядит сертификат на материнский капитал. Сертификат получают на руки
Если после января 2020 года у семьи родился (или родится) второй ребенок, то к сумме добавят еще 155 550 руб.
Семья, которая имеет двух и более детей, один из которых родился или был усыновлен с января 2020 года, но ранее не получала семейный капитал, получит сразу общую сумму 639 431 ₽.
Если сумма маткапитала не тратится, то ее остаток индексируется каждый год, когда есть соответствующее решение Правительства.
На 2022 год заложены вот такие суммы (их озвучил глава Минтруда):
было 483 881 ₽ — будет 503 237 ₽;
было 155 550 ₽ — будет 161 733 ₽;
было 639 431 ₽ — будет 665 009 ₽.
В 2022 году впервые сумма маткапитала будет проиндексирована по фактической инфляции, а не по прогнозируемой инфляции, которая часто не совпадает с реальной картиной изменения цен в России. Поэтому окончательные цифры будут известны в конце декабря 2021 года, когда будут считать фактическую инфляцию.
Простыми словами: инфляция означает величину роста цен за определенный период. Для индексации используется годовое значение инфляции, то есть индексация позволяет не обесценивать сумму МСК. Пересматриваться эта сумма будет с 1 февраля каждого года.
На какие цели можно потратить маткапитал
Материнский капитал можно тратить строго на цели, которые определены законом. Есть разграничение целей в зависимости от возраста ребенка, с рождением которого появилось право на МСК.
До 3 лет ребенка можно:
- купить и построить жилье, но только если используешь при этом ипотечный кредит;
- оплатить дошкольное образование;
- получить ежемесячную выплату и/или потратить на детей-инвалидов.
После 3 лет можно:
- купить или построить свое жилье без использования ипотечного кредита;
- оплатить обучение детей в аккредитованных государством учреждениях;
- отправить на накопительную пенсию мамы.
В статье рассмотрим использование материнских денег на покупку жилья с оформлением ипотечного кредита.
Как можно улучшить жилищные условия с помощью маткапитала
По закону есть несколько способов улучшить жилищные условия с помощью МСК:
- Купить готовое жилье у застройщика или на вторичном рынке. Это может быть комната, квартира или отдельный жилой дом. Можно купить и долю в квартире, если она последняя и после покупки все жилое помещение станет собственностью семьи, — такие сделки Пенсионный фонд обычно тоже согласовывает.
- Купить квартиру на этапе строительства.
- Построить индивидуальный жилой дом или реконструировать его — это можно сделать с подрядчиком по договору подряда либо самостоятельно. В этом случае можно взять маткапитал, чтобы оплатить стройку. МСК при этом выдают двумя траншами: сначала — в размере 50 % суммы, через 6 месяцев — оставшиеся 50 %. Например, при строительстве вторая часть предоставляется, если проведены основные строительные работы: есть фундамент, стены, крыша. Для получения первых 50 % нужно представить документ о праве собственности на землю и уведомление о начале строительства. Для оставшихся 50 % — документ от государственного уполномоченного органа о том, что необходимые работы произведены.
- Построить жилой дом самому, собрав все чеки, платежки и иные финансовые документы, а потом компенсировать затраты с помощью маткапитала.
Если покупаете жилье в ипотеку, то маткапиталом можно:
- Оплатить первоначальный взнос при покупке жилья, в том числе если покупаете квартиру или отдельный дом на этапе строительства по договору подряда.
- Сначала взять ипотечный кредит на покупку или строительство, а потом погасить его.
- Внести вступительный (паевой) взнос в жилищный, жилищно-строительный, жилищный накопительный кооператив.
С помощью материнского капитала не получится:
- купить нежилое помещение, например дачу или апартаменты;
- взять ипотечный заем на покупку жилья у некредитной организации, например в микрофинансовой компании.
Как использовать маткапитал в качестве первоначального взноса по ипотеке
В классической схеме банки требуют у заемщика передачи первоначального взноса до или одновременно с получением кредитных денег. Но в схеме с маткапиталом так не получается.
Дело в том, что выплата маткапитала обычно происходит в течение 2–3 недель после подачи заявления в ПФР, а сделать это можно только после того, как зарегистрировано право собственности распорядителя МСК или его супруга, обычно это мама ребенка или ее муж.
Несмотря на это, многие банки разрешают использовать маткапитал в качестве первоначального взноса. Есть две схемы, по которым работают банки, — о них расскажу чуть дальше.
Процедура передачи маткапитала в качестве первоначального взноса
Заявка. При подаче заявки на кредит заемщик должен сразу указать, что будет использован материнский капитал. Важно выяснить у банка, принимает ли он эти средства в качестве первого взноса и возьмет ли он МСК в конкретной ситуации. Если вы выбираете банк из нескольких, то это может быть решающим моментом. Например, банки не любят принимать материнский капитал в сделках между родственниками.
Сделка. Во время сделки оформляются кредитный договор и договор приобретения, например договор купли-продажи или договор участия в долевом строительстве.
После подписания кредитного договора банк зачисляет кредит на номинальный или аккредитивный счет или закладывает его в банковскую ячейку. Первоначальный взнос за счет собственных средств также помещается на счет с условиями доступа или в банковскую ячейку. Обычно используют две разные ячейки.
Нужно понимать, что у банков есть требования о размере первоначального взноса. И ноль собственных денег означает, что суммы маткапитала должно хватить на заданную долю.
У каждого банка свои требования к размеру первого взноса за счет собственных денег: кому-то достаточно суммы материнского капитала, а кому-то обязательно нужна определенная доля собственных денег, например 10 % от стоимости квартиры. Все зависит от условий банка. Иногда размер участия собственных средств зависит от вида дохода заемщика, например если доход не подтвержден, то собственных денег обычно нужно больше.
Схема 1. Продавец ждет маткапитал. Если банк соглашается на отсутствие собственных денег в первоначальном взносе, то он может ввести условие, что продавец должен подождать зачисления МСК. И тут нужно найти продавца, который согласится ждать в течение месяца, пока право собственности перейдет к покупателю, после чего Пенсионный фонд переведет средства маткапитала на счет продавца, реквизиты которого указаны в договоре приобретения и в заявлении на распоряжение маткапиталом.
Сложность в том, что не каждый продавец захочет ждать. Но если вы покупаете квартиру в новостройке у застройщика, то обычно они соглашаются на ожидание денег от ПФР.
Схема 2. Банк увеличивает сумму кредита на сумму маткапитала. Чтобы выбор среди банков был больше, а продавца не пришлось уговаривать, то даже при наличии маткапитала лучше иметь собственные деньги на первоначальный взнос — хотя бы 5–10 % от стоимости жилья. Тогда банк добавит к кредиту сумму в размере маткапитала — это будет лишний долг перед банком, но он краткосрочный. После получения МСК, то есть через 2–3 недели после регистрации собственности, эта часть долга будет погашена.
Например, в 2021 году семья получила право на максимальную сумму маткапитала — 639 431 ₽. Квартира стоит 4 млн ₽. Доля первоначального взноса в банке — не менее 15 % от стоимости. Получается, что первоначальный взнос — 600 000 ₽, и суммы маткапитала должно хватить. Но чтобы сразу расплатиться с продавцом, банк говорит, что своих денег должно быть не менее 5 % от стоимости объекта, то есть 200 000 ₽. Тогда остальную сумму он даст в долг, часть из них — под будущий маткапитал.
Момент уплаты первоначального взноса из средств маткапитала нужно уточнять в конкретном банке — требования везде разные.
Госрегистрация. Допустим, банк и заемщик разобрались с суммой первоначального взноса и суммой кредита. После того, как деньги разложены по счетам или ячейкам, подписанные договоры сдаются на госрегистрацию. Обычно это делают лично через МФЦ или с помощью электронной сделки онлайн. Срок регистрации через МФЦ — 7–9 рабочих дней, с помощью электронной сделки — 1–3 дня.
После того как переход права зарегистрирован, стороны получают договор приобретения с отметкой о регистрации и выписку из ЕГРН. Дальше продавец представляет эти документы в банк и получает доступ к кредитным деньгам и сумме первоначального взноса.
Заявление на распоряжение маткапиталом. Если банк имеет межведомственный документооборот с ПФР, то после регистрации права собственности он сам подает заявление на распоряжение суммой МСК и после получения зачисляет ее на нужный счет, например счет продавца. Заранее уточняйте, есть ли такая возможность в вашем банке.
Если банк не работает напрямую с ПФР, то заемщик сам должен подать в Пенсионный фонд заявление на использование материнского капитала. Понадобятся следующие документы:
- договор приобретения, на котором стоит отметка о регистрации права;
- выписка из ЕГРН;
- кредитный договор;
- справка об остатке долга по кредиту — она может понадобиться, если речь идет об использовании маткапитала для досрочного погашения кредита.
Подать документы можно лично или онлайн через «Госуслуги» и личный кабинет на сайте ПФР. Заявление рассмотрят в течение 10 рабочих дней, а деньги перечислят в срок до 5 рабочих дней с момента принятия решения.
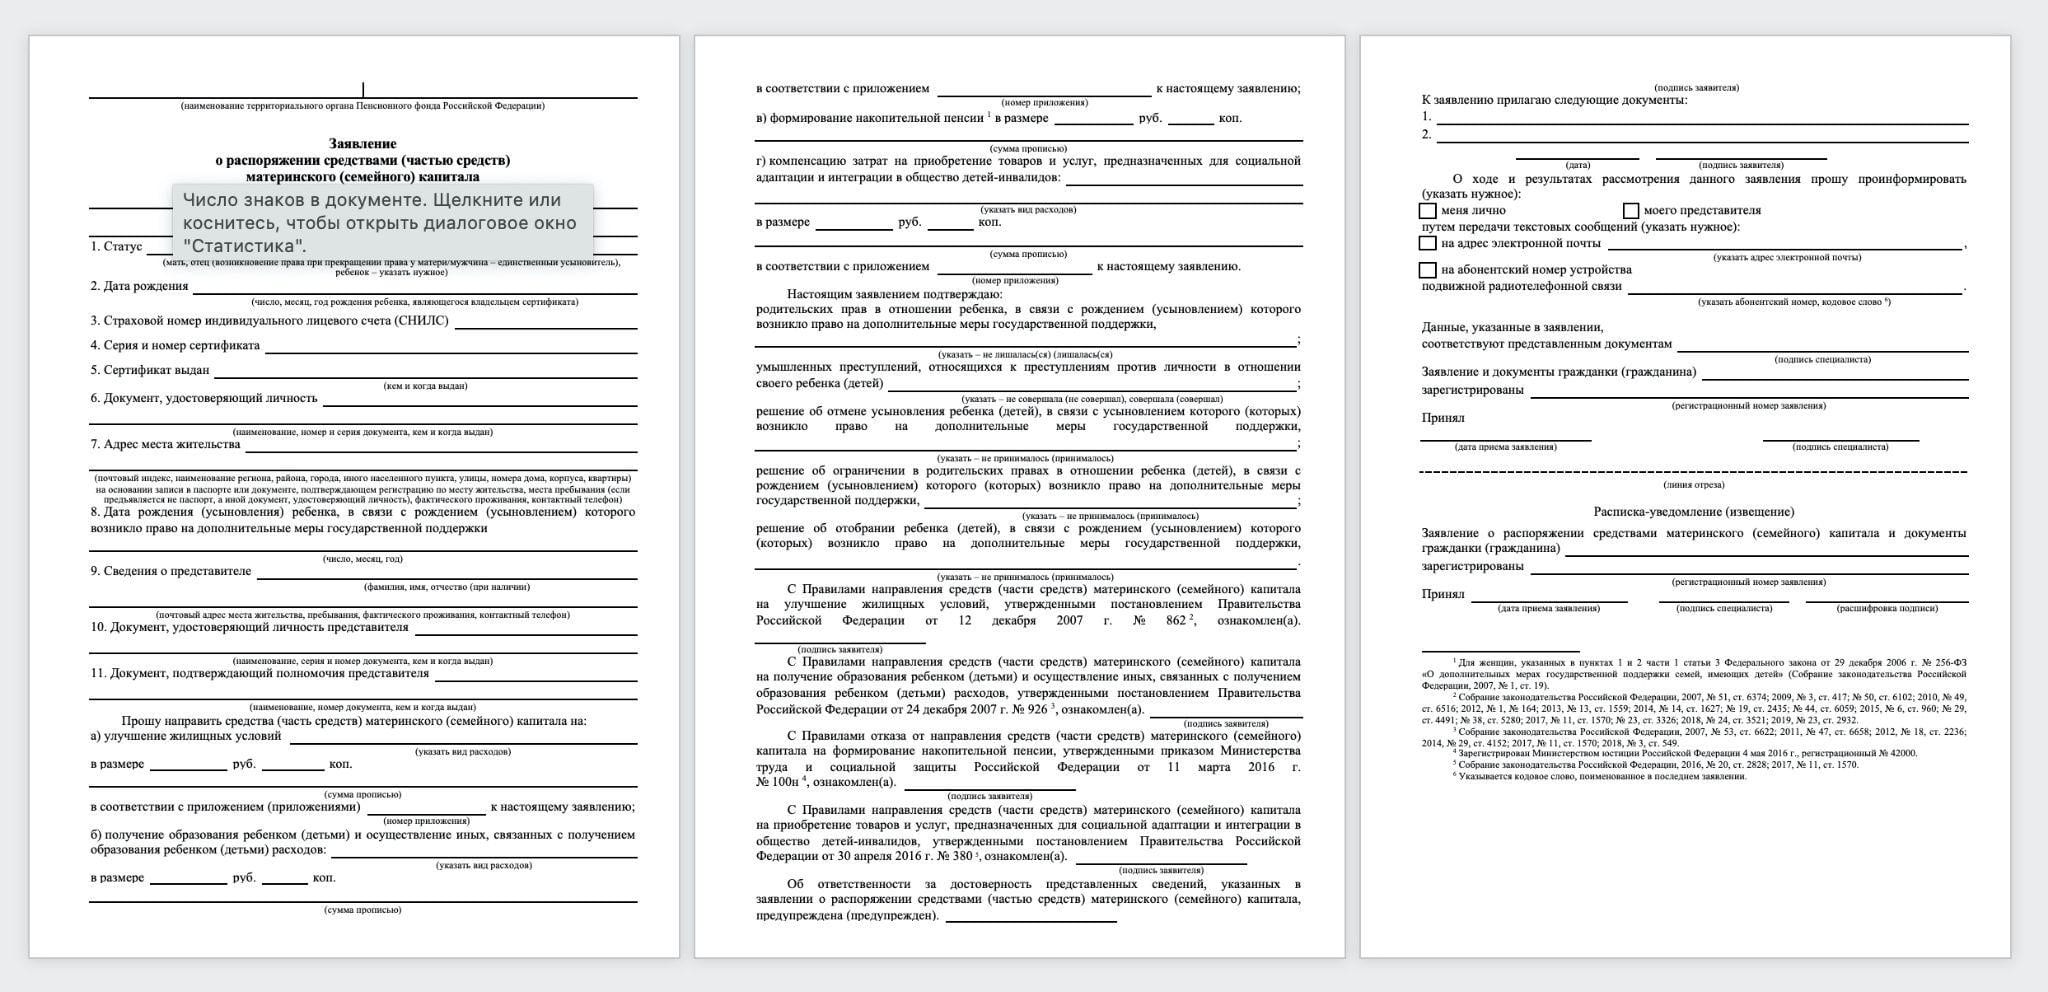
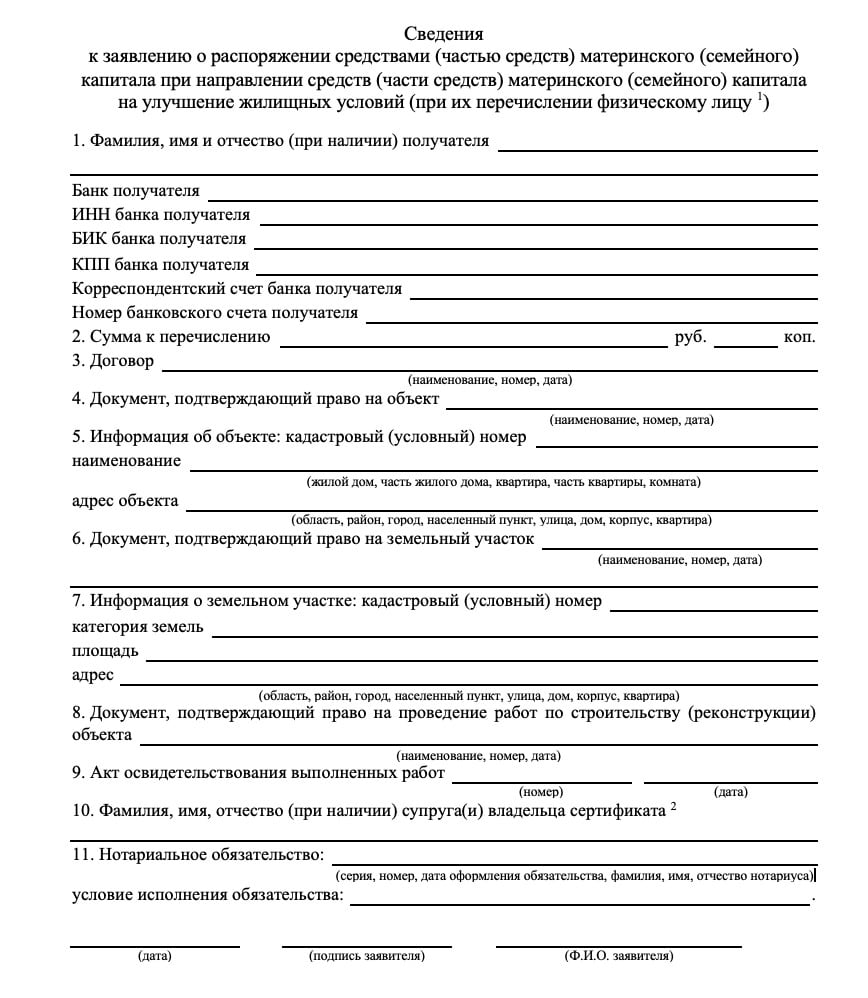
Дополнительно к заявлению о распоряжении маткапиталом нужно указать сведения о предполагаемой сделке
При выборе банка лучше заранее узнать его схему использования маткапитала и требования к доле собственных средств, чтобы выбрать удобный для вас вариант.
Например, в Райффайзенбанке это устроено так. Можно получить кредит:
- до 100 % от стоимости квартиры, если есть официальная форма подтверждения дохода; собственные деньги не требуются, если маткапитал покрывает 20 % стоимости квартиры;
- до 90 % от стоимости квартиры, если подтвердить доход справкой по форме банка — 10 % собственных, если маткапитал покрывает 20 % стоимости.
Для программ с господдержкой, например для семейной ипотеки и госипотеки 2020–2022, маткапитал в качестве первоначального взноса банк не принимает — это стандартная практика. Но если застройщик готов ждать МСК, то банк, скорее всего, согласится на сделку.
Как досрочно погасить ипотеку средствами маткапитала
Если банк не использует маткапитал в качестве первого взноса, а увеличивает сумму кредита на его размер, то в этом случае материнский капитал используют для досрочного погашения кредита. Так же бывает, когда семья принимает решение использовать МСК на погашение ипотеки позже, например через год после получения кредита. В обоих случаях процедура досрочного погашения выглядит так:
- Банк выдает заемщику ипотечный кредит — в некоторых случаях он может увеличить кредит на сумму маткапитала для быстрого расчета с продавцом.
- После регистрации перехода права собственности заемщик пишет в ПФР заявление на использование маткапитала для досрочного погашения ипотеки — это можно сделать через свой банк, если он работает с ПФР напрямую.
- После того как ПФР рассмотрит заявление, он перечислит сумму маткапитала, а за счет нее заемщик погасит часть кредита досрочно.
- Дальше заемщик начинает стандартно обслуживать свой ипотечный кредит.
Что запомнить
- Заранее уточняйте, работает ли ваш банк с материнским капиталом и какие у него требования.
- Некоторые банки работают с ПФР напрямую. Это удобно, так как в этом случае вам не придется ходить с документами в отделение Пенсионного фонда. Учитывайте это при выборе банка.
- Во многих банках ставка привязана к размеру первоначального взноса: обычно если он ниже 20 %, то ставка выше. При использовании маткапитала и наличии собственных денег вы можете увеличить общую сумму первоначального взноса, и в некоторых случаях это позволит получить более выгодную ставку.
Источник: www.raiffeisen-media.ru
Как взять ипотеку под материнский капитал?
Какие действия нужно предпринять, чтобы выданные государством средства использовались по назначению, а не пылились на полке с документами? Если сертификатом не пользоваться, от него нет толку! Правительство предоставило гражданам, родившим второго ребенка, шанс значительно сократить расходы при покупке собственной жилплощади или расширении имеющейся.

Выгоды, которые дает материнский капитал, понятны населению. Его разрешено применять и на получение образования, и на формирование пенсионных выплат матери. Однако подавляющее число счастливых родителей выбирают третий способ – строят дома, приобретают квартиры или погашают взятые ранее ипотечные займы.
Покупка жилья с частичным погашением государственными деньгами схожа с оформлением обычного ипотечного займа, но обладает индивидуальными особенностями. Владелец сертификата обязан знать тонкости внесения первоначального взноса и требования к предоставляемому на рассмотрение пакету документов.
Популярные займы — одобрение 97%
Правила пользования материнским капиталом
Выданные государством деньги по закону №256 могут применяться для решения жилищных проблем количественно увеличившейся семьи. Разрешено приобретать квартиры как со вторичного рынка, так и в новостройках. Использование материнских денег не влияет на размер кредитной ставки, но приводит к появлению дополнительных нюансов:
- Чтобы воспользоваться материнским капиталом, нужно получить в Пенсионном фонде сертификат, а для этого придется побегать с документами.
- Купленное по ипотечному займу жилье после полного погашения долга делится между всеми членами семьи с оформлением соответствующих бумаг на долевое владение. На детей оформляются части равной площади.
- Иногда ипотеку оформляют не на владелицу сертификата, а на супруга. В такой ситуации прямой получатель материнских денег обязан фигурировать в кредитном договоре, например, в роли поручителя.
Деньгами из материнского капитала разрешено вносить взносы и за вновь взятый кредит, и за уже имеющиеся долговые обязательства по ипотечным займам. Причем средства можно делить на части, погашая одновременно несколько жилищных кредитов.
При оформлении ипотеки под материнский капитал не учитывают прописку детей в купленной на заемные средство квартире. Согласно федеральному закону оформить ее или покрыть имеющиеся жилищные долги можно без подтверждения факта совместного проживания.
Получи первый займ бесплатно!
Ипотека под материнский капитал: предложения ведущих ипотечных кредиторов

Жилищные займы оформляют в большинстве российских банков. Однако действительно выгодные условия предлагают организации с государственной поддержкой. Их деятельность находится в соответствии с политикой правительства, стимулирующей рост населения России. Кредиторы, предлагающие специальные условия населению по ипотеке под материнский капитал: АИЖК, Сбербанк, Россельхозбанк, ВТБ24.
АИЖК
Агентство по ипотечному жилищному кредитованию (АИЖК) работает с 1997 года. Создано правительством для помощи населению в решении квартирного вопроса.
Предлагает взять деньги на следующих условиях:
- Цель займа – приобретение нового жилья через договор купли-продажи.
- Максимальная сумма кредита зависит от региона проживания семьи. Жителям столицы и Ленинградской области дадут не больше 8 млн рублей. Проживающим в остальных районах страны – только 3 миллиона. Разброс объясняется рыночной стоимостью жилья в конкретной местности. Ипотеку оформляют от 300 000 рублей.
- Программа кредитования с участием средств материнского капитала предусматривает 20% первоначальный взнос и ежегодную ставку за пользование деньгами на уровне 10,75%.
- Время погашения займа 3–30 лет.
Взятые в агентстве средства также направляют на строительство жилплощади в многоквартирном доме. В этом случае сотрудниками агентства проводится проверка соответствия строительным стандартам. С помощью АИЖК приобретают и квартиры на вторичном рынке.
Первый заём — без процентов!
Сбербанк
Ведущий игрок ипотечного рынка России. Предоставляет клиентам большой список жилищных программ. Для использования материнского капитала предлагаются кредиты на покупку готовой или строящейся недвижимости.
В условия этих программ включены:
- Процентная ставка, стартующая с 12,5%, при минимальной сумме займа, равной 300 000 рублей. Максимальный размер кредита доходит до 15 миллионов.
- Ограниченный 30 годами срок кредитования.
- Первый взнос не менее 20%. Для поддержки молодых семей действует специальная программа, в рамках которой начальный платеж за квартиру снижается до 10%.
Если учитывать комиссию за выдачу денег, наиболее выгодной получается ипотека, в которой государство материально помогает населению. Ставка здесь начинается с 11,9%. Однако, оформив подобный заем, можно приобрести только недавно построенное жилье.
Россельхозбанк
Кредитор со 100% государственным участием. Лучшей рекомендации не найти! Это означает, что решения, принимаемые руководством, полностью согласуются с курсом страны.
Условия на покупку гражданам жилой недвижимости предлагает такие:
- Купить можно как бывшее в употреблении жилье, так и новое.
- На покупку жилплощади дается от 100 000 рублей до 20 миллионов.
- При использовании средств материнского капитала вносится 15% первоначальный взнос, при долевом строительстве – 20%.
- Процентная ставка – 13,9%. Если первый взнос заемщика составит 50% стоимости приобретаемого объекта или больше, а срок кредита не превысит 5 лет, годовая ставка снижается до 12,9%.
Когда заемщик, оформляющий жилищный кредит, отказывается страховать жизнь и здоровье, к процентной ставке добавляют 3,5%. Размер первоначального взноса снизят до 10% для семей, в которых одному или обоим родителям не исполнилось 35 лет. Правда, относится это лишь ко вторичному рынку или строящимся объектам.
Деньги на карту за 5 минут — Без скрытых подписок и комиссий
ВТБ 24
Один из немногих банков, предлагающих ипотеку с госучастием не только на квартиры в новостройках, но и при покупке на вторичном рынке или приобретении находящихся на этапе строительства объектов.
Вот предлагаемые им условия:
- Первый взнос 20% при сумме кредита до 8 млн рублей. Предъявителю родительского сертификата первоначальный взнос снижают до 15%.
- Деньги выдаются в рублях под 11.9% годовых.
- Наибольший период использования заемных средств – 30 лет.
За оформление не берется дополнительных комиссий. Досрочное погашение не влечет наложение штрафов и не ограничено в размере. По условиям оформление требуется страховка личного здоровья, а также сохранности приобретаемой недвижимости.
Чтобы прикинуть силы и глубоко не увязнуть в долгах пользуются кредитным калькулятором. На сайтах крупных кредиторов такая программа непременно присутствует. Она поможет оценить размер займа, который не повлияет на финансовое положение семьи и будет достаточен для приобретения понравившейся квартиры.
Применение онлайн-калькулятора максимально упрощено. Для расчета требуется ввести всего три значения: стоимость выбранной квартиры, размер первоначального взноса и нужный период кредитования. Вычисленный размер ежемесячного платежа покажет разумность решения об оформлении ипотечного займа.
Лучшие новые МФО!
Увеличьте шансы на получение денег — отправьте заявку минимум в две МФО.
Как оформить ипотеку с использованием Материнского капитала?
Источник: snowcredit.ru