

Посмотрим правде в глаза. Мы живём в мире, приводимом в движение долгами, и для многих быть в долгу — обычное житейское дело. Для них обзаводиться кредитами на Рождество и понемногу выплачивать их впоследствии — образ жизни. Многие вообще оказываются не в состоянии расплатиться по своим кредитам.
С моей точки зрения, вполне понятно, когда люди занимают деньги на всерьёз крупные траты, такие как недвижимость или надёжный автомобиль. В этом есть смысл, но в наши дни потребительский кредит во многом стал повседневным фактором. Он расходуется на покупку одежды, поездку в отпуск и покупку электроники. Это также долги, появившиеся из-за попыток не ударить в грязь лицом перед Джонсонами, хотя они оба врачи или юристы с крупными гонорарами, а те, кто пытается от них не отстать, трудятся на гораздо менее оплачиваемых работах, а то и вовсе пенсионеры.
Как выбраться из долгов: ПОШАГОВЫЙ РАЗБОР | Рэй Далио
Вы, быть может, удивитесь, почему разговор о долгах ведётся на ресурсе выживальщиков. Мы же должны обсуждать тушняк, патроны и бинты? Не всегда. Я (автор статьи, Гэйи Леви — прим. перев.) искренне считаю, что закрытие долгов на самом деле должно быть одним из приоритетов для любого, заинтересованного в самодостаточности. Не для самодостаточности ли затеяно всё то, чем мы и занимаемся?
Освобождение от долгов потребует много собранности и настойчивости. Надеюсь, это «сухое», без «воды» (ага, щас. Прим. редактора), руководство позволит вам достичь нового уровня финансовой безопасности. Итак, начинаем.
Примечание редактора. Это руководство рассчитано на американцев из низшей части среднего класса. То есть формально средний класс, а если брать в долг и понтоваться -никто и не заметит разницы. Вот только настоящий средний класс не зависит от колебаний экономики и почти нечувствителен к кризисам.
А вот всем остальным, особенно желающим «чтобы всё как у нормальных людей!», придётся затянуть пояса. Собственно, им статья и посвящается. В случае России и ближнего зарубежья, написанное актуально как раз таки для многих представителей верхнего среднего класса, особенно «белых воротничков».
Чем поможет избавление от долгов
В обществе, живущем по принципу «бери сейчас — плати потом» большинство людей не понимают, насколько рискованно близко к краю они проходят в финансовом плане. Каждый раз, когда вы чем-то обзаводитесь, расплачиваясь кредитом вместо наличных, вы увеличиваете ваши ежемесячные финансовые обязательства. Если что-то пойдёт не так, то ваша семья может неожиданно попасть в ситуацию, в которой вам придётся выживать. А чем меньше ваши ежемесячные финансовые обязательства, тем дольше вы сможете выживать.
Если основной добытчик в семье теряет работу или его рабочие часы урезаются, есть шансы, что он сможет получать пособие по безработице, будучи в поиске нового места. Но это пособие — только часть того дохода, что он получал ранее. А если его берёт в оборот болезнь — всё становится ещё хуже.
Как быстро избавиться от ДОЛГОВ и КРЕДИТОВ! Метод Бодо Шефера
Так вы оказываетесь в ситуации выживания. В такой ситуации жизненно важно сократить расходы до самых необходимых, таких, как: кров, пища, лекарства, страхование и коммунальные услуги. То, что осталось после них, должно пойти на оплату ваших долгов. Чем меньше ваш долг, тем меньше финансовые требования, когда вы в ситуации выживания.
Если вы глубоко увязли в долгах к моменту, когда подобное произошло, может оказаться невозможным сохранять все расходы. А ведь могут ещё начать звонить сборщики долгов, а собственность оказаться под угрозой ареста или изъятия. Это не очень приятная ситуация… На то, чтобы из неё выбраться, могут уйти годы, даже при максимуме приложенных усилий. Вот почему для человека, готовящегося к непредвиденному, после того, чтобы оставаться здоровыми и в форме, нет ничего важнее, чем снизить долги или вовсе избавиться от них.
Сориентируйтесь
Наверное, вы говорите «Ладно, я понимаю. Что мне делать теперь?» Ответ в том, что вам нужно выяснить своё положение. Каковы ваши расходы? Сбор такой информации — не забава.
Это на самом деле может быть неприятно. Но, если вы не знаете точно своё финансовое положение, вы не можете строить планов, как вам выкрутиться (если только вы не правительство США, но это другая история).
Что нужно сделать, так это собрать все счета, банковские уведомления и т.п. На листе бумаги отследите, куда идут ваши деньги. Перечислите следующее:
- Аренда/ Ипотека
- Коммунальные платежи
- Автомобильные платежи
- Автомобильные расходы (в т.ч. топливо, ремонт)
- Страховки
- Кредитные платежи по картам и др.
- Телефон/ сотовый телефон
- Телевидение
- Интернет
- Активный отдых детей и внуков
- Активный отдых взрослых
- Питание вне дома
- Закупка продуктов питания для дома
- Расходы на обучение
- Одежда
- Расходы на развлечения
- Подарки
- Коллективные семейные расходы — памятники, др.
- Разное (всё, что не подходит в вышеперечисленные категории)
Теперь поделите всё это на следующие категории:
- необходимые расходы: это основное, что нужно оплачивать каждой семье, жильё, питание, страховка, коммуналка, налоги;
- вторичные расходы: это вещи, которые хорошо иметь, но без которых можно обойтись, как телевидение, интернет, сотовые телефоны, второе авто — и для каждой семьи они разные. Например, моя знакомая обучается дома, и это требует подключения к интернету, таким образом, этот расход становится необходимым;
- расходы по долгам: это ежемесячные платежи, которые должны быть оплачены: кредитные карты, автомобильные платежи, платежи за недвижимость, займы, перезалоги.
Это даст вам чёткую картину ваших финансов и покажет необходимый минимум на «операционные расходы» — необходимые расходы в первой категории. В действительно трудной ситуации — это именно то количество денег, которое вам нужно для выживания.
Быстрый способ выбраться из долгов
Вам потребуется много настойчивости после того, как вы примете твёрдое решение ограничить свои траты и сделать несколько бюджетных коррективов, чтобы выбраться из долгового болота.
Лучший известный мне метод — это «метод снежного кома», описываемый Дейвом Рэмси.
Вот в чём его суть:
- Выпишите ваши ежемесячные выплаты долгов в порядке от самого мелкого к самому крупному.
- Все деньги, которые вы можете дополнительно выделить, пустите на полную выплату долга, самого мелкого по объёму, как можно скорее. По остальным долгам выплачивайте только ежемесячный минимум.
- Когда самый мелкий долг выплачен, берите весь объём денег, который направляли ранее на его выплату, и пустите их дополнительно на выплату следующего долга, который теперь стал самым мелким по объёму.
- Когда второй долг выплачен, берите деньги, которые направляли на его оплату, и дополнительные деньги с первого долга, и пускайте их на выплату третьего долга, который после выплаты первого и второго стал самым мелким по объёму.
- Повторяйте вплоть до выплаты самого крупного долга.
Как снизить повседневные расходы
Тем временем, пока вы выбираетесь из долгов, почему бы не поглядеть в сторону вторичных расходов в своём списке? Возможно, вы сможете высвободить средства на выплату долга, освободившись от некоторых ненужных расходов.
Дэйзи Лютер пишет о том, как после сообщения о том, что её предприятие планирует сокращения, она переехала в более дешёвый дом, стала ездить на более дешёвой машине и значительно урезала семейные затраты. Её должность через несколько месяцев всё же была сокращена, но, благодаря тому, что траты семьи были понижены, это не стало катастрофой, как зачастую бывает. Вот некоторые её предложения по уменьшению расходов.
Задайте себе вопросы:
- Что вы можете изменить в своей жизни?
- Где вы можете понизить ежемесячные расходы?
На этом шаге большинство людей говорят — «не могу ничего изменить». Большинство людей не хотят съезжать в дом поменьше, брать машину подешевле или обходиться без кабельного телевидения. Но именно здесь вы можете найти рычаги, чтоб изменить свою жизнь.
Как уже сказано выше, у каждого своя ситуация. Вы можете быть скованы ипотекой на огромный дом, рыночная стоимость которого даже не может покрыть сумму, которую вы должны. То же самое может быть с вашей машиной. Исследуйте все варианты, чтобы выбраться из оков — это того стоит.
Некоторые люди достигли точки, когда они вынуждены объявить персональный дефолт и отказаться от платежей. В самых отчаянных ситуациях приходится подумать и об этом. Конечно, я не рекомендую отказываться от своих обязательств, но если вы так решили, то это ваш выбор. Помните, однако, что в подобных ситуациях крупным банкам правительство протягивает руку помощи, а обычным гражданам — нет. Перед тем, как пойти на это, будьте в курсе обо всех возможных последствиях, включая арест имущества, блокирование счетов и т.д.
Вот несколько позиций на рассмотрение:
- Дом поменьше. Вопреки распространённому заблуждению, ни один ребёнок ещё не умер из-за того, что ему пришлось делить комнату с братом или сестрой.
- Переезд в город поменьше. Выгодно ли будет ездить на работу в крупный город из небольшого, более дешёвого по проживанию, места? Это может дать дополнительную возможность завести приусадебное хозяйство и частично обеспечивать себя самостоятельно.
- Избавьтесь от своего свежайшего автомобиля. Поищите подходящее подержанное авто, за которое вы сможете расплатиться наличными.
- Сократите свой парк до одного автомобиля, а то и вовсе обходитесь без них. Зачастую общественный транспорт и ваши две ноги обеспечивают всё необходимое вам перемещение в обмен на стоимость обслуживания машины. Это зависит от вашей конкретной ситуации, в частности, местоположения.
- Прекратите использовать кредитные карточки. Это касается любой ссудной системы, вынуждающей вас платить проценты. Хватит накапливать долги.
- Перестаньте питаться вне дома. Ограничьтесь в питании на выезде одним или двумя приёмами пищи в месяц, либо особыми случаями. А лучше вообще не питайтесь вне дома- это минимум в четыре раза дороже, чем та же самая пища, приготовленная самостоятельно. И уж точно, домашняя еда намного здоровее и полезней.
- Ищите бесплатные или недорогие развлечения. Вместо тренажёрных залов и персональных тренеров подумайте о посещении общественных площадок, если хотите занять детей физической активностью. Отправьтесь в пеший поход, выберитесь на пикник, погуляйте по паркам, посетите библиотеку, отыщите, что поблизости от вас предлагается забесплатно. Научитесь получать удовольствие от конструктивных хобби, таких как выжигание, вышивание и т.п. Вместо кабельного телевидения обратитесь к онлайновому кино.
- Используйте метод конверта для финансирования закупок. От «снова в школу» до закупок на Рождество, определите, сколько вы намерены потратить. Положите эти деньги в конверт. По мере закупок каждый кассовый чек кладите в конверт. Когда деньги кончились, они кончились. Если есть ещё что-то, что ваш ребёнок непременно хочет, тогда он должен решить, от чего ему придётся отказаться ради этого. Будьте тверды и неуклонно держитесь своей линии поведения. В этом есть ещё одно преимущество — научите ребёнка планировать бюджет.
- Сократите ежемесячные платежи за счёт кабельного ТВ, сотовых телефонов, домашних телефонов и/или посещения тренажёрного зала. Выясните, куда идёт каждое конкретное отчисление с вашего счёта каждый месяц и рубите безжалостно всё лишнее.
- Закупайтесь методом накопления запасов. Покупайте на распродажах и попросту пополняйте свой запас. Держите под рукой пищу длительного хранения на случай неожиданных финансовых поворотов.
- Съедайте то, что осталось в кастрюлях. Вы когда-нибудь думали о том, сколько еды выбрасываете каждый месяц? Вы сможете каждый месяц обеспечить несколько маленьких подарков детям, если разумно распорядитесь пищей, оставшейся от ужина.
- Оставайтесь дома. Проводя больше времени дома, вы потратите меньше денег. Вы не будете покупать бутыль воды, не будете оплачивать дорожный автомат, не будете заправлять авто. Научитесь ценить ваше время дома вместе с вашими любимыми — это дороже денег.
Это не полный список, когда вы рассмотрите лично ваши расходы, новые идеи сами придут на ум. Если вы будете честны перед собой, сколько расходов сможете сократить? Представьте разницу, если эти деньги пойдут на оплату долгов.
Примечание редактора: Руководство писали американцы для американцев — у них средний уровень жизни как-то повыше будет. Так что вопрос: «А как мне, чёрт побери, экономить, если я и до этого все эти правила соблюдал, а ситуация становится всё хуже и хуже??» остаётся открытым.
А теперь снова сориентируйтесь
Выплатив долг однажды, легко попасться снова в ту же ловушку. Во мгновение ока ваш кредитный счёт может резко возрасти, и все искушения навалятся разом.
Вместо покупок в кредит, собирайте ежемесячные суммы, которые вы тратили бы на выплату своего долга (включая проценты), и складывайте их под матрас. Возьмите за правило платить наличными (либо с дебетовой карты — прим. перев.) Приглушите своё желание немедленных благ и направьте его в желание жить без долгов.
Исключения из правила
Как и с большинством правил, есть несколько исключений.
Большинство из нас не имеют возможности приобрести недвижимость за наличные. Нужно быть очень удачливым, чтобы провернуть такую редкую сделку. Даже если вы вынуждены влезть в кабалу ипотеки, собственность остаётся хорошим вложением, а платежи за неё обычно ниже, чем за наём жилья. Это значит, что, если вам подвернулась хорошая сделка с недвижимостью, это может быть разумным исключением в плане жизни без долгов. Естественно, вы должны быть уверены, что сможете с этим расплатиться, и сделаете это быстро!
Другим исключением в определённых ситуациях является автомобильный кредит, хотя не во всех случаях это допустимо. Если вы живёте рядом с работой и школой, или вам доступны другие методы перемещения — вам не обязательно обзаводиться дорогой новой машиной. С другой стороны, если вы работаете за много километров от дома и являетесь основным кормильцем в семье, то очень важно иметь надёжный автомобиль.
Тщательно взвешивайте все «за» и «против» прежде, чем влезать в долги ради транспорта, а также осознавайте, что в ряде случаев оно того стоит. Опять же, постарайтесь выплатить долг как можно скорее, чтобы уменьшить количество выплачиваемых процентов и избавиться от этой обузы.
В заключение
Свобода от долгов может изменить вашу жизнь. Я знаю, я живу без долгов двадцать лет. Это то, о чём я мечтала, это как выйти из тюрьмы. «Долговая воля», как я люблю это называть.
Если вы будете стремиться рассчитаться по долгам вместо прятанья головы в песок или трепания нервов каждый раз при проверке своего счёта, то вы сможете скопить немного денег на неблагополучные времена. Решив жить бережливо, совершая покупки только по средствам и отвернувшись от долгов, вы достигнете такого душевного состояния, с которым не сравнится никакая эйфория от новой покупки, взятой в кредит.
- ТЕГИ
- выживание в городе
- общество
- социальный кризис
- управление конфликтом
Источник: lastday.club
Как избавиться от долгов

Кредитный юрист. Специализация: банкротство физических лиц, гражданское право, управление и риск-менеджмент. Практика с 2007 года.
Бесплатная консультация юриста
Редакция от:
Долговая зависимость для многих сегодня серьезная проблема. Пандемия коронавируса и связанный с ней экономический кризис привели к снижению стабильности доходов россиян. Пошатнувшееся финансовое благополучие заставляет всерьез задуматься, как избавиться от долгов в виде кредитов, займов, штрафов и пеней, с достоинством выйти из сложившейся ситуации.
О том, как правильно, без экономических рисков и в соответствии с законодательством РФ освободиться от имеющихся долгов, окончательно решить свои кредитные проблемы, рассказывают финансовые эксперты юридической фирмы «Бажена Консалт».
Должником стать просто
Во все времена человек стремился к лучшей жизни, поэтому справиться с желанием купить последнюю модель iPhone или поменять автомобиль на новый бывает очень трудно. Тем более что возможностей для этого сегодня предостаточно:
- кредитные карты — банки с охотой раздают их практически всем желающим;
- микрозаймы — для получения во многих МФО часто нужен только паспорт;
- потребительские и целевые кредиты — требуется минимум документов и справок.
Большое разочарование настигает тогда, когда становится понятно, что взятые на себя обязательства несоизмеримы с фактическими финансовыми возможностями, а переплата по кредитам почти равна сумме долга или даже превышает его.
Можно выделить несколько причин, по которым люди становятся должниками:
- Расчет на один постоянный источник дохода. Занимать деньги на длительный срок, полагаясь только на какой-то единственный финансовый ресурс, к примеру зарплату, как минимум безрассудно. Ситуация может резко поменяться в один момент, а доходы — быстро сократиться.
- Стремление быть «не хуже других». Чтобы получить желаемое, люди поддаются сиюминутным порывам, берут кредит на новые вещи, не думая, чем будут расплачиваться. Часто у таких должников возникает кредитная зависимость — чтобы погасить текущий заем, они берут другие кредиты, все дальше погружаясь в долговую яму (эффект снежного кома).
- Недостаточная финансовая грамотность. Умение обращаться с деньгами — целая наука, которую, однако, в школе не изучают. Большинство людей не умеют реально оценивать свое финансовое положение и делают необдуманные траты. Чрезмерные расходы приводят к тому, что свободных денег на погашение долгов просто не остается.
Зачастую заемщики неправильно рассчитывают размер процентов, путая годовые с фиксированными, когда возвращать приходится в 2 раза больше, чем брали, при ставке в 14 % годовых. - Форс-мажорные обстоятельства. Внезапная тяжелая болезнь, пожар или другое стихийное бедствие могут навсегда перечеркнуть планы, поставить человека в трудное финансовое положение. Поэтому важно заранее просчитывать все риски, которые несут кредиты и займы.
Если ситуация вышла из-под контроля, а долги навалились, как снежный ком, лучше воспользоваться помощью профессиональных юристов. Так вы не допустите новых оплошностей, максимально сократите риски и узнаете, как избавиться от кредитных долгов.
Как быстрее расплатиться с долгами
Прежде всего нужно взять себя в руки и трезво проанализировать сложившуюся ситуацию. Есть простые способы, которые помогут самостоятельно исправить положение, если дело не зашло слишком далеко. Составьте список всех долгов, подсчитайте итоговую сумму. Советуем придерживаться следующих правил:
- Оптимизируйте расходы. Переосмыслите свои траты, подумайте, какие статьи можно сократить, на чем сэкономить. Начните вести учет доходов и расходов. Неважно, как вы это будете делать — в обычном блокноте, в таблицах Excel или Google, либо в специальном мобильном приложении.
Главная цель оптимизации — научиться жить по средствам, чтобы полученных доходов хватало на необходимые ежемесячные траты и оставались деньги для исполнения долговых обязательств. Если есть накопления, которые вы откладывали на крупную покупку или отпуск, лучше отдать их в счет погашения долга, чтобы снизить нагрузку. - Составьте пошаговый план действий. Определите, что нужно выплатить в первую очередь (займы с самыми высокими процентными ставками), а что может подождать. Создайте план выплат, старайтесь платить обязательные платежи по всем кредитам, а по первоочередному немного больше. После погашения одного займа гасите большими суммами следующий.
- Не прячьтесь от кредиторов! Найти выход можно из самой сложной ситуации. Ваша задача — убедить кредиторов, что вы не скрываетесь, готовы полностью погасить долг, как только сможете. Не тяните время, обратитесь к профессионалам, которые смогут вступить в переговоры с представителями банковских структур и договориться об отсрочке.
- Продайте ненужные вещи. Речь не идет о продаже предметов, которыми вы постоянно пользуетесь. Подумайте, есть ли у вас давно неиспользуемые гаджеты, спортивный инвентарь или старая, но работающая техника. Дополнительные несколько тысяч рублей помогут ускорить процесс погашения долга.
- Постарайтесь увеличить свой ежемесячный доход. Если кредитная нагрузка для вас велика, самое время задуматься о подработке. Подумайте, как монетизировать свое хобби или знания, найдите работу в интернете.
Шаг за шагом ваш долг будет уменьшаться, а деньги, которые шли на погашение, можно будет использовать на свои цели.
Как законно избавиться от долгов по кредитам
Существуют официальные способы освободиться от долгов банку на основании законодательства РФ.
Консультанты «Бажена Консалт» тщательно анализируют сложившуюся ситуацию, подбирают индивидуальное решение для каждой конкретной проблемы.
Реструктуризация долга
Если размер ежемесячного платежа непомерно велик для вас, можно попросить банк пересмотреть сроки кредита.
Реструктуризация — это специальная смягчающая мера в отношении должника, если его финансовое положение ухудшилось и он не может выплачивать заем на прежних условиях. Инициатором может выступать сам клиент или его представитель либо кредитная организация.
Реструктуризация бывает нескольких видов:
- Пролонгация — за счет продления периодов по выплате займа снижается ежемесячная кредитная нагрузка. Увеличивается срок договора, в результате чего уменьшается сумма ежемесячного платежа.
- Кредитные каникулы — льготный период, когда можно сократить или совсем не вносить ежемесячные платежи без ухудшения кредитной истории, наложения санкций и штрафов.
- Смена валюты кредитования. Во время экономического кризиса многим заемщикам становится сложнее гасить кредит в иностранной валюте. На такую форму реструктуризации банки соглашаются реже, так как перевод долга в рублевый эквивалент им невыгоден.
- Снижение процентной ставки по кредиту. Общая сумма переплаты остается неизменной или даже уменьшается, снижается ежемесячная кредитная нагрузка. Это поможет улучшить уровень жизни, так как можно избавиться от долгов в более комфортном режиме.
Реструктуризация выгодна как клиентам, так и кредитным организациям.
- получает более лояльные условия кредитования;
- получает возможность избежать общения с коллекторами и банковскими службами по взысканию долгов;
- не ухудшит свою кредитную историю и в дальнейшем снова сможет без проблем оформить заем при необходимости.
- получение дополнительной прибыли;
- сохранение клиента, который впоследствии и дальше может пользоваться продуктами и услугами банка;
- сбережение своих финансовых резервов, которые могли быть израсходованы на погашение невозвратных долгов.
Рассчитывать на смягчение условий по кредиту может не каждый должник. Потребуется доказать, что вы действительно нуждаетесь в реструктуризации. Документально нужно подтвердить, что ваш доход существенно снизился по сравнению с прошлым годом (на 30 % или более), вы потеряли трудоспособность в результате болезни или травмы, ушли в декретный отпуск либо начали службу в армии.
Обратите внимание, что не все банки разрешают реструктурировать долги по кредитным картам.
Рефинансирование
Суть этого способа в том, что вы берете один кредит, чтобы погасить несколько других. Единственная выгода заключается в том, что новый заем поможет избежать возможных просрочек, ухудшения кредитной истории, штрафов и санкций.
Фактически, так же как реструктуризация, рефинансирование не позволяет избавиться от долгов, а только увеличивает их. При получении нового кредита растет общая сумма задолженности. Незаметно для себя таким образом многие попадают в долговую яму, из которой выбраться будет все сложнее, а снежный ком долгов будет нарастать.
Также при оформлении нового кредитного договора возможны дополнительные расходы, особенно если заем ипотечный. Придется оплатить госпошлину за перерегистрацию, услуги страховой компании, оценщика.
Объявление физического лица банкротом
Часто такая мера становится единственным законным и цивилизованным выходом из сложившегося финансового тупика. Не все знают, что, согласно изменениям от 2015 года в Федеральном законе № 127-ФЗ «О несостоятельности (банкротстве)», граждане по решению суда могут быть объявлены банкротами и освобождены от долговых обязательств.
Процедура банкротства дает неоспоримые преимущества должникам:
- освобождение от долгов — по кредитам, микрозаймам, налоговым отчислениям, взносам в разные фонды, штрафам ГИБДД, коммунальным платежам и другим обязательствам;
- избавление от общения с кредиторами — ими будет заниматься ваш финансовый управляющий;
- выделение ежемесячной суммы на проживание из официального дохода, а также возможность получения дополнительных вычетов;
- сохранение имущества, которым вы сможете пользоваться.
Запуск процедуры банкротства можно начинать, если общая сумма долга превышает совокупность находящегося в собственности у должника имущества и его фактического дохода. Иногда заявление о банкротстве можно подавать раньше, чем начинаются просрочки, при резком ухудшении финансового положения — увольнении, сокращении и т. д., то есть, когда заемщик предвидит невозможность исполнения своих обязательств в будущем.
Обратите внимание, что гражданин, объявленный банкротом, в течение 5 лет обязан уведомлять банки об этом перед оформлением нового кредита.
Распоряжаться движимым или недвижимым имуществом, средствами на своих счетах можно только с согласия финансового управляющего. Чаще всего для большинства должников плюсы банкротства существенно превышают минусы, так как быстро избавиться от долгов на законных основаниях другими способами фактически невозможно.
Пошаговая инструкция по процедуре банкротства
- Сбор необходимых документов — в зависимости от ситуации перечень может различаться. Эксперты «Бажена Консалт» бесплатно консультируют клиентов, анализируют проблему, возможные риски, выдают список документов, которые нужно собрать для арбитражного суда.
Помощь профессиональных юристов необходима на всех этапах процедуры, самостоятельные действия могут привести к противоположным результатам — затягиванию дела, обвинениям в преднамеренных деяниях, судебному отказу или введению нежелательной процедуры (реструктуризации долгов вместо реализации имущества). - Подача искового заявления. Его представляют в арбитражный суд по месту регистрации должника. Есть обязательные требования, которым должен соответствовать иск, — прописывают общую сумму долга, причины признания банкротом, перечень имущества и банковских счетов. Если со счетов заявителя списываются средства по исполнительному производству, это также указывается в заявлении. Существует много дополнительных требований к содержанию иска, почему и следует обращаться к профессионалам.
- Судебное решение. По заявлению суд выносит решение о введении процедуры реструктуризации банковских долгов, реализации имущества или о заключении мирового соглашения.
- Признание банкротства. С момента признания должника неплатежеспособным прекращаются долговые обязательства и преследования. Вы больше не будете получать письма и звонки от коллекторов и кредитных учреждений, они могут обращаться только к вашему финансовому управляющему.
Эксперты «Бажена Консалт» с удовольствием подробно ответят на все интересующие вопросы на бесплатной консультации. Выход можно найти даже из самой сложной ситуации, предотвратить ее последующее ухудшение.
Источник: bazhena.com
«Избавим от кредитов раз и навсегда» и другие ловушки: Как должников затягивают в еще большую кабалу
Многие должники искушаются предложением заплатить 200 тысяч, вместо того чтобы возвращать миллион. И попадают в лапы мошенников.
«Законно избавим от кредитов раз и навсегда», «Жизнь без долгов прекрасна». Фирм с такой рекламой развелось огромное количество. Правда, многие из них не решают проблемы горе-заемщиков, а только усугубляют их. «Комсомолка» описывает главные уловки мошенников.
ЭФФЕКТ ПАНДЕМИИ
Число банкротов в стране постоянно растет. Только за девять месяцев этого года такой статус получили 77 тысяч россиян. Это больше, чем за весь прошлый год. Пандемия еще больше ускорит этот процесс.
— В перспективе количество банкротств будет увеличиваться за счет должников, чье финансовое положение ухудшилось за время пандемии. В начале 2021 года можно ожидать, что число новых банкротов удвоится по сравнению с предыдущим годом, — считает Алексей Юхнин, руководитель проекта «Федресурс», где публикуются сведения о всех банкротствах.
КОМУ МОГУТ ПРОСТИТЬ ЗАДОЛЖЕННОСТЬ
Для начала нужно понять, кто в принципе может стать банкротом по суду. Здесь есть несколько нюансов.
Во-первых, долг должен превышать 500 тысяч рублей.
Во-вторых, долг должен быть просроченным, причем на долгий срок, и передан судебным приставам для взыскания.
В-третьих, пристав должен вынести вердикт, что брать у ответчика абсолютно нечего.
Процесс избавления от кредитного бремени стоит немало — от 50 до 200 тысяч рублей. В среднем длится почти год. Потом официальные банкроты в течение пяти лет не могут брать кредиты, работать на руководящих должностях и заниматься бизнесом. Но это в лучшем случае — если юрист сработал добросовестно и долги с человека списали.
Часто же происходит так, что и деньги юристам отдал, и банкротом не стал. Вот какими уловками могут пользоваться мошенники.
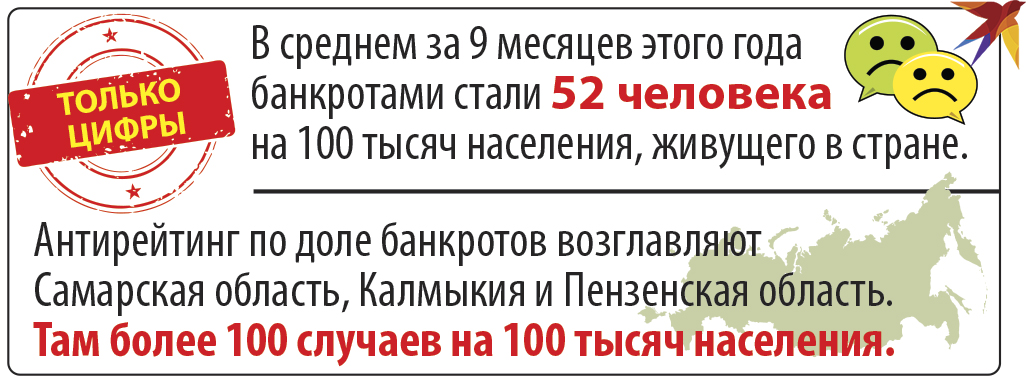
Только цифры.
Уловка № 1
«Мы даем гарантию на ликвидацию долгов!»
Если на первичной (как правило, бесплатной) консультации юрист не задает элементарных вопросов (например, были ли сделки за последние три года и какие именно долги хочет списать человек), это плохой знак. Потому что есть случаи, когда человеку нет смысла обращаться в суд. Это можно понять по первичным признакам.
Например, суд не спишет долги по алиментам, выплаты о возмещении вреда жизни и здоровью человека (например, при ДТП) и выплаты морального вреда. Если юрист бахвалится, говорит, что ничего невозможного нет, и просит оплату вперед, лучше бежать от такого специалиста.
Уловка № 2
«Спасем ваше имущество»
Бывает, что заемщики хотят и долги списать, и имущество сохранить. А некоторые юристы даже гарантируют, что так и будет. Схема банальная — переписать все имущество на друзей и родственников. Мол, я гол как сокол, а коттедж не мой.
— Если выяснится, что человек пытался скрыть принадлежащее ему имущество, например, продавал или дарил его в течение трех лет до подачи заявления на банкротство, эти сделки могут быть оспорены судом. Так же, как и брачный договор, составленный в этот период. Имущество изымут у покупателей и реализуют с торгов для выплаты долгов, — говорит адвокат Геннадий Ефремов.
Уловка № 3
«Нет денег на наши услуги? Возьмите еще кредит!»
Главный вопрос, который задают незадачливые заемщики: «А где взять деньги на оплату юристов, если их вообще нет?» Кто-то занимает у друзей и родственников, кто-то продает личное имущество. Но ушлые юристы предлагают, казалось бы, самый логичный способ. Мол, возьмите еще один кредит, чтобы расплатиться за наши услуги. А потом мы его тоже спишем.
— Такое поведение трактуется судом как недобросовестное поведение должника. Так делать нельзя. В таком случае услуги юриста по банкротству будет оплачивать банк. И если бы выход из долговой ямы был настолько простым, то им бы пользовался абсолютно каждый, а банки перестали бы выдавать людям кредиты, — говорит Анастасия Дорохова, автор ютуб-канала «Ваш юрист», основатель юридической компании «Тактика».
По ее словам, в этом случае суд откажет в списании долгов, и человек окажется в еще более затруднительном положении.
Уловка № 4
«Зачем вам банкротство? Мы сделаем дефолт»
Многие горе-заемщики боятся слова «банкрот». Мало кому хочется официально иметь подобный статус. И такие запросы юристы тоже пытаются удовлетворить. Одна из схем — это просуживание. За эту «услугу» они предлагают заплатить небольшую сумму, но ежемесячно. На деле же ничего не происходит.
В лучшем случае юристы подают ничего не значащие иски на банки и проигрывают дела в суде.
Другая схема в этом же ключе — гражданину предлагают сделать дефолт, а не банкротство. Мол, это дешевле, проще и без последствий. На самом деле в законе такого понятия, как «дефолт», нет. А суть мошенничества заключается в том, что у человека просто берут деньги и ничего не делают. Как правило, в этом случае мошенники просят стопроцентную предоплату.

Как растет число банкротов в России. Фото: Дмитрий ПОЛУХИН
КСТАТИ
Выкупить свой долг у банка
Списание долгов относительно выгодно только человеку. Банк в этом случае не получает ни копейки. Хотя те же просроченные займы он продает коллекторам за 3 — 5% от суммы долга. Так, может, договориться с банком и выкупить собственный долг — например, за 10 — 30% от суммы? Как говорят эксперты, такой альтернативный банкротству способ избавиться от долгов существует.
Правда, им можно воспользоваться тоже лишь в случае, если судебный пристав ничего не нашел у вас.
— Переговоры обычно идут сложно. На заемщика психологически давят, взывают к его совести. Но если в банке видят, что клиент бесперспективный, то могут пойти на его условия и продать долг по договору цессии (переуступка прав требования по долгу. — Ред.).
Ведь получить хотя бы часть от долга лучше, чем ноль, — говорит Геннадий Ефремов. — Главное — внимательно прочитайте тот договор, который вам дадут юристы банка. Там может быть указано, что 20% только от тела долга, а проценты вы обязаны заплатить в полном объеме. Или что 20% — это первый взнос, а все остальное банк может востребовать с вас позднее.
ВАЖНЫЙ НЮАНС
А можно ли без суда?
Судебная процедура банкротства сложная и затратная. Но если ваш долг больше 50 тысяч, но меньше полумиллиона рублей, то вы можете обойтись без нее. Не привлекая дорогостоящих юристов. С 1 сентября этого года вступил в силу новый закон — о внесудебной процедуре банкротства.
Заявку на банкротство можно подать через МФЦ. Оператор примет заявление, проверит, закрыто ли исполнительное производство. Если все хорошо, то через три дня начисление процентов, штрафов и неустоек прекратится.
Главный нюанс — при подаче заявления заемщик обязан предоставить список всех известных ему кредиторов. Если он смухлюет и специально кого-то «забудет» (например, чтобы занизить сумму долга и сделать ее меньше 500 тысяч), это его не спасет. Для «забытых» кредиторов ограничение работать не будет. Они смогут подать в суд и взыскать деньги.
Возрастная категория сайта 18 +
Сетевое издание (сайт) зарегистрировано Роскомнадзором, свидетельство Эл № ФС77-80505 от 15 марта 2021 г.
ГЛАВНЫЙ РЕДАКТОР — НОСОВА ОЛЕСЯ ВЯЧЕСЛАВОВНА.
ШЕФ-РЕДАКТОР САЙТА — КАНСКИЙ ВИКТОР ФЕДОРОВИЧ.
АВТОР СОВРЕМЕННОЙ ВЕРСИИ ИЗДАНИЯ — СУНГОРКИН ВЛАДИМИР НИКОЛАЕВИЧ.
Сообщения и комментарии читателей сайта размещаются без предварительного редактирования. Редакция оставляет за собой право удалить их с сайта или отредактировать, если указанные сообщения и комментарии являются злоупотреблением свободой массовой информации или нарушением иных требований закона.
АО «ИД «Комсомольская правда». ИНН: 7714037217 ОГРН: 1027739295781 127015, Москва, Новодмитровская д. 2Б, Тел. +7 (495) 777-02-82.
Исключительные права на материалы, размещённые на интернет-сайте www.kp.ru, в соответствии с законодательством Российской Федерации об охране результатов интеллектуальной деятельности принадлежат АО «Издательский дом «Комсомольская правда», и не подлежат использованию другими лицами в какой бы то ни было форме без письменного разрешения правообладателя.
Источник: www.kp.ru