
Ипотека представляет собой одну из возможностей для приобретения собственного жилья. Несмотря на то что оформление ссуды неизбежно связано с необходимостью выплачивать проценты, люди охотно берут займы, ведь в условиях сложной экономической ситуации и низким благосостоянием граждан собственных средств для покупки квартиры, как правило, не хватает.
Одним из самых популярных банковских учреждений является Сбербанк. Его выбор объясняется высоким уровнем надежности и наличием госпрограмм, повышающих доступность средств. Линейка продуктов состоит из предложений для различных групп заемщиков. Итак, как взять ипотеку в Сбербанке?
Особенности и выгода ипотеки
Чтобы решиться на ответственный шаг, требуется понимать, какими преимуществами обладает данный способ повышения комфорта своей жизни. Сбербанк предлагает программы кредитования, которые имеют следующие неоспоримые достоинства:
- льготы для клиентов организации, открывших вклады в банке или получающих через него заработную плату;
- дифференциация ежемесячных платежей. Уменьшение взноса ведет к снижению процентов и погашению задолженности;
- прозрачные условия по договору. Сбербанк не практикует сокрытие дополнительных условий, которые предполагают увеличенную комиссию и наличие иных факторов, заведомо ухудшающих положение заемщика;
- длительный период кредитования по всем видам ссуд, выдаваемых на жилье;
- при рождении ребенка, граждане вправе рассчитывать на понижение первоначального взноса.
Какие варианты ипотечных кредитов предлагает Сбербанк
Чтобы узнать условия ипотеки в Сбербанке для тех или иных лиц, клиенту нужно стоит посетить отделение для консультации по обозначенному вопросу у специалиста или зайти на интернет-ресурс Сбербанка.
ИПОТЕКА: Как ПРАВИЛЬНО 🔥 ВЫГОДНО взять ипотеку?! В СберБанке от Домклик | Юридический Омбудсмен
Базовые предложения
Ипотечные предложения включают в себя выдачу ссуды на стандартных условиях. Кредитоваться может приобретение жилья в новостройках и строительство дома. В первом случае срок, на который выдается ссуда, составляет 30 лет, а ставка — от 6,7%. При получении займа важно ознакомиться с перечнем застройщиков, принимающих участие в субсидировании. Деньги выдаются на приобретение квартиры в доме, который будет сдан через несколько лет или уже готов к эксплуатации.

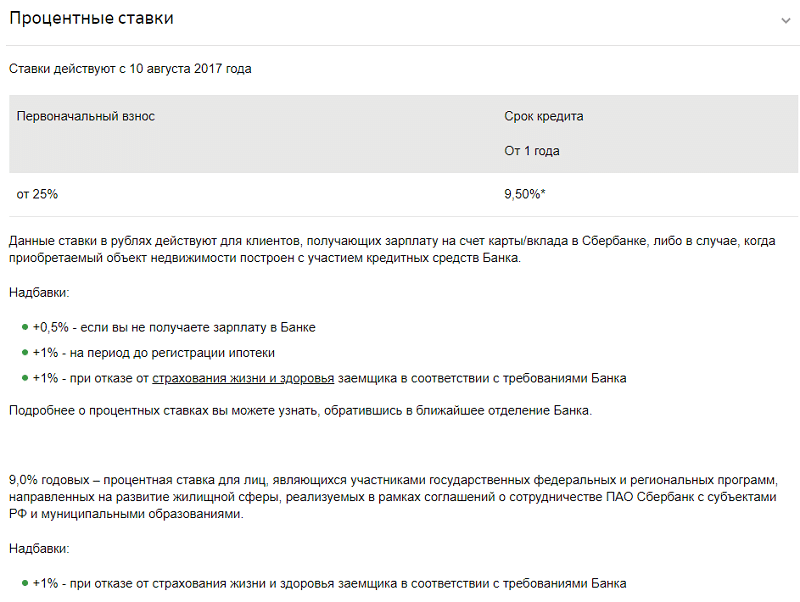
Необходимо заметить, что условия ипотечного кредита в Сбербанке особо привлекательны для граждан, являющихся зарплатными клиентами. Иначе, ссуды выдаются по ставкам, увеличенным на 0,5%. Помимо этого, заемщиков может ждать увеличение ежемесячных платежей вследствие отказа от оформления страховки (на 1%).
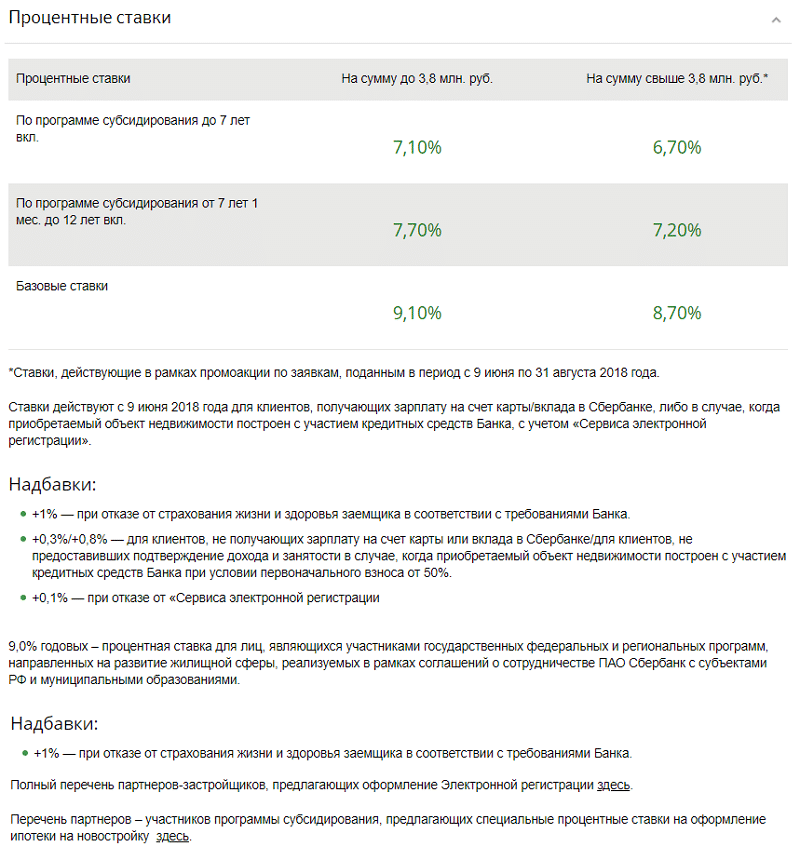
Что касается покупки готового жилья, то ставка здесь начинается от 8,6%, срок кредита также — от 1 до 30 лет. Для молодых семей существует возможность снизить процентную ставку до 6% годовых. Подробнее об условиях по кредиту и требованиях к клиенту можно узнать на сайте банка.

На частное строение ссуда выдается под 10%. Срок ипотеки также составит до тридцати лет. Важно понимать, что одним из условий получения займа является застройка только тех территорий, которые для этого предназначены.

Снижение процента по кредитным предложениям Сбербанка напрямую зависит от участия кредитного учреждения в совместных с государством программах. Помимо этого, ставка варьируется в зависимости от следующих факторов:
- вид ипотеки;
- величина изначального взноса, внесенная заемщиком;
- оплата страховки;
- наличие поручителей, созаемщиков.
Стандартным размером ипотечной ставки является 12%. В зависимости от статуса заемщика и его действий эта величина может сильно изменяться как снижаясь, так и возрастая.
Социальная госпрограмма
Под социальной ипотекой понимается система госпрограмм, направленных на удовлетворение потребностей в жилье лиц, испытывающих серьезные финансовые затруднения, а также работников бюджетной сферы. Такой вид кредитования пользуется спросом среди военных, врачей, учителей и молодых семей. Госпрограмма может носить местный или федеральный характер и разрабатывается органами власти соответствующего уровня.
К вариантам предоставления льготных ссуд относят четыре типа ипотеки:
- Продукты с минимальными ставками.
- Займы с привлечением маткапитала, как источника погашения кредита.
- Ссуда для военнослужащих.
- Ипотека на муниципальный жилфонд.
С материнским капиталом
Пролонгация программы для молодых семей позволила облегчить их финансовое положение и позволила приобретать жилье с существенными льготами: сумма до 30 млн рублей под 7,4% годовых с первым взносом от 15%. «Материнский капитал» требует от заемщиков предоставления вместе с основным пакетом документов бумаг, подтверждающих получение маткапитала:
- сертификат;
- справка из территориального подразделения ПФ РФ, свидетельствующая об остатке соответствующих средств или аналогичное уведомление.
Бумаги предоставляются заемщиком в течение четырех месяцев со дня одобрения ссуды банковским учреждением.
Программа «Молодая семья»
Сбербанк является лидером среди кредитных организаций по поддержке молодых семей. Его программы с гибкими условиями помогают подобрать гражданам, находящимся в различных жизненных ситуациях, подходящее им предложение. К преимуществам спецпредложения «Молодая семья» можно отнести:
- субсидирование со стороны государства на федеральном уровне;
- снижение величины первого взноса;
- привлекательные условия для тех семей, в которых есть ребенок;
- возможность привлечения в качестве созаемщиков родителей.
Сумма займа не ограничена по размеру и выдается на срок до тридцати лет под 12,5–15,5%. Заемщику потребуется предоставить документы, свидетельствующие о его платежеспособности. Погашение производится аннуитетными платежами.
Загородная недвижимость
Ссуда на покупку загородной недвижимости выдается при условии приобретения заемщиком земли и дома. Минимальная сумма кредита составляет 300 000 рублей, а максимальная – не более 85% стоимости, в которую был оценен объект. При этом клиенту Сбербанка придется обеспечить первый взнос, составляющий 15% от суммы ипотеки. Процентная ставка — от 9,5%.

В перечень необходимых бумаг входят:
- документ, доказывающий право собственности;
- выписка из единого госреестра (оригинал);
- кадастровый паспорт;
- бумаги, содержащий информацию людях, прописанных в жилье;
- оценка недвижимости (оригинал);
- согласие на продажу от супруга/супруги (нотариально заверенное).
На подготовку документов банком дается 90 дней. Бумаги оформляются на строение и на участок.
Что необходимо для оформления ипотечного займа
Многих заемщиков перед визитом в банк волнует вопрос о том, что нужно, чтобы взять ипотеку в Сбербанке. Как уже было отмечено, для некоторых категорий клиентов предусмотрены специальные предложения и особые подтверждающие документы. Вместе с тем, если обобщать перечень бумаг, которые потребуются для получения ссуды, то можно выделить:
- анкета по установленной Сбербанком форме;
- документ, подтверждающий личность заемщика, поручителей, созаемщиков (с копией);
- справка, подтверждающая доходы;
- свидетельства о браке, рождении детей;
- если в роли созаемщиков привлечены родители, то необходимо предоставить документы, устанавливающие родство;
- сертификат (для ссуды по госпрограмме).
Требования к заемщикам
Для одобрения ипотечной заявки заемщику нужно соответствовать ряду обязательных требований:
- возраст — 21–35 лет;
- непрерывная работа на последнем месте в течение полугода, общий стаж – от года. Данное правило не распространяется на клиентов Сбербанка, получающих зарплаты на пластик банка (3 и 6 месяцев соответственно).
- стабильный уровень дохода (за исключением случаев кредитования по госпрограммам, не требующим этого от заемщика).
Как взять ипотеку в Сбербанке: пошаговая инструкция
Перед подачей заявки необходимо подробнее узнать обо всех условиях и требованиях, на которых происходит кредитование в банке. Оценив свои силы и возможности стоит обратить внимание на специальные предложения, в соответствии с которыми ипотека предоставляется по пониженным ставкам и упрощенной системе. К сожалению, работающие пенсионеры не могут рассчитывать на то, что их пенсия будет учитываться как доход при рассмотрении заявки. Если условия ипотечного кредитования в Сбербанке устраивают заемщика, ему стоит приготовиться к нескольким визитам в отделение кредитного учреждения.
Процесс получения ссуды выглядит следующим образом:
- Посещение подразделения кредитного учреждения, расположенного по месту жительства заемщика.
- Заполнение заявления (анкеты) и приложение к нему оригиналов и копий предусмотренных документов.
- После одобрения заявки (как правило, через две недели) заемщик должен определиться с той недвижимостью, которую он хочет приобрести. Важно заметить, что уложиться следует в срок от одного до трех месяцев, иначе заявка будет отклонена.
- По завершении проверки документов на недвижимость и рассмотрения финансовых возможностей заемщика, банк проводит операцию дальше. На этом этапе нужно переоформить права на квартиру и принести бумаги в Сбербанк.
- Получение денежных средств.
Выводы
Таким образом, получить ипотеку в Сбербанке довольно просто и выгодно. Это очень удобный инструмент если человек или семья нуждаются в жилых площадях. Популярность кредитной организации и ее надежность позволяют заемщику не беспокоиться о таких неприятных вещах, как обман, невыгодные условия, излишние требования к клиенту.
Многие программы делают ипотеку доступной для всех граждан, независимо от их статуса и финансовых возможностей. Вместе с тем, ипотека – ответственность. Из-за несвоевременных платежей или их отсутствия, кредитная история будет испорчена, что повлечет за собой отказы банка по предоставлению средств в будущем.
Источник: znaemdengi.ru
Как выгодно взять ипотеку в сбербанке
Главный специалист отдела кредитования
Проконсультирую по вопросам кредитования и рефинансирования. Рассмотрю конкретно Вашу ситуацию и подскажу варианты ее решения.
Комментарии: Комментариев нет
Оставьте свой комментарий к этой публикации Отменить ответ
Популярные статьи
Какие банки не под санкциями: актуальный список на 2023 год
Как и где можно рефинансировать микрозаймы
Льготная ипотека на вторичку 2023: когда заработает новая программа
Семейная ипотека 2023: новые условия и требования
Арктическая ипотека 2023: когда запустят и на каких условиях
Можно ли рефинансировать автокредит?
Льготная ипотека для учителей 2023: условия и требования
Автокредит от Сбербанка – какие условия предлагает банк в 2023
Рефинансирование с плохой кредитной историей
Самозапрет на кредиты: что это и как оформить
Как рефинансировать кредитную карту Тинькофф Банка?
POS-кредитование: плюсы и минусы
Последние статьи
Что помимо кредитного рейтинга влияет на ставку по кредиту?
Где выгодно взять кредит на отпуск?
Топ-10 самых распространенных мифов о кредитах
Как распознать финансовую пирамиду и не потерять все деньги?
Стоит ли брать кредит на свадьбу?
Как получить спецпредложение по кредиту?
Исламский банкинг в России: что это такое и как он будет работать?
Обзор выгодных ипотечных ставок на сентябрь 2023
Льготная ипотека для медицинских работников: где и как оформить

Как оформить потребительский кредит для медработников по сниженной ставке?

Где взять кредит на лечение зубов в 2023 году?

Кредит на лечение: условия и нюансы
Ежедневно без выходных с 10:00 до 19:00 (мск.)
г. Москва, Нижний Сусальный переулок, д. 5, стр. 16
Cпециалист перезвонит вам в течение 10 минут.
Источник: gksod.ru
Как взять ипотеку в Сбербанке без первоначального взноса: пошаговая инструкция, выгодные кредитные программы

Ипотечные программы без первоначального взноса не предоставляют. Сам принцип ипотечного кредитования подразумевает внесение определенной суммы для сокращения рисков банка и подтверждения платежеспособности клиента. У заемщиков есть возможность взять в Сбербанке ипотеку без внесения первоначального взноса при соблюдении определенных требований.

Что такое первоначальный взнос
Первоначальный взнос — это денежная сумма собственных средств заемщика, которая передается продавцу объекта недвижимости. Взнос может составлять 10-40% от общей стоимости ипотеки. В отдельных случаях он может достигать и 90%.
Если заемщик может предоставить взнос, это говорит об уровне его платежеспособности. Также это показывает, что человек умеет делать накопления и грамотно распоряжаться имеющимся доходом. Поэтому банки склонны рассматривать способность внесения клиентом первоначального взноса, как гарантию благополучного возврата долга.
В качестве первого взноса могут выступать:
- Собственные сбережения заемщика, такой вариант предусмотрен для большинства ипотечных программ.
- Средства материнского капитала.
- Деньги от различных жилищных сертификатов.
- Средства потребительского кредита.
- Имеющаяся у клиента недвижимость, этот способ используется редко.
Допускаются различные комбинации указанных вариантов. К примеру, собственные средства и деньги семейного капитала.
Важно! Внесение крупного первоначального взноса позволяет заемщику быстрее рассчитаться с долгом без высокой финансовой нагрузки.

Зачем нужен первоначальный взнос
Многие граждане ошибочно предполагают, что первоначальный взнос и задаток (или аванс) — это одно и то же определение. Однако в этих понятиях есть существенные отличия:
- Первоначальный взнос — это крупная денежная сумма. Аванс — это небольшие деньги, передаваемые продавцу недвижимости.
- Если первоначальный взнос — это гарантия банка, то аванс — это гарантия продавца, что покупатель не откажется от сделки. Получив аванс, продавец должен снять объект с продажи и ожидать сделки. При заключении договора купли-продажи продавец получает также первоначальный взнос от покупателя.
Ипотечные кредиты — это всегда риск для банков, особенно с учетом того, что деньги даются на длительные периоды. Никто не сможет заранее сказать, как будут обстоять финансовые дела заемщика на протяжении всего этого времени. Поэтому банки стараются максимально себя обезопасить. Для этого есть несколько инструментов:
- оценка приобретаемого имущества;
- страхование жилья;
- получение первоначального взноса от клиента.
Если заемщик вносит большой первый взнос, он может претендовать на снижение процентной ставки. Минимальный взнос или его отсутствие — это повод увеличить процентную ставку по ипотеке.
Специалисты, работающие в сфере ипотечного кредитования, считают, что большая часть проблем с выплатами долга связана с теми кредитами, которые были выданы с нулевыми первоначальными взносами. Следовательно, предоставление возможности клиенту не платить первый взнос — это дополнительный риск для банка.
Первый платеж выгоден не только банку, но и самому заемщику. Выгода состоит в таких факторах:
- Снижение процентной ставки по ипотеке. К примеру, первоначальный взнос в размере 30-50% позволит снизить ставку на 0,5-2,5%.
- Снижение кредитной базы при расчете страховки на недвижимость, стоимость которой составляет 1-2% от общего размера займа.
- Снижение размера ежемесячных платежей.
- Готовность клиента внести первый взнос увеличивает его шансы на одобрение ипотеки. Особенно, если он готов внести 1/3 или 1/2 от общей стоимости.
- Первоначальный взнос повысит шансы на получение ипотеки проблемным клиентам: без официального трудоустройства, без документального подтверждения доходов, без хорошей кредитной истории. Все указанные категории граждан не имеют возможности получить ипотеку без первого взноса.
Ипотека без первичного взноса предоставляется банками довольно редко. Однако у заемщика есть несколько законных способов получить кредит без первой выплаты.

Льготные программы по ипотечному кредитованию
Они созданы государством специально для того, чтобы ипотеку могли брать незащищенные категории граждан. К таким категориям относятся молодые или многодетные семьи.
Если гражданин имеет намерение воспользоваться такой программой, он должен предоставить подтверждающие документы из органов местного самоуправления. Если местная власть даст такое подтверждение, то гражданин будет поставлен в очередь претендентов на получение сертификата. Именно средства этого сертификата при получении ипотеки станут первоначальным взносом по кредиту.
Военная ипотека
Воспользоваться этой программой смогут только военнослужащие. В данном случае вносить первоначальный взнос и все ежемесячные платежи будет государство. Однако зачастую главным условием по данной программе становится участие военнослужащего в накопительно-ипотечной системе сроком от 3 лет.
До тех пор, пока государство не выплатит ипотеку полностью, квартира будет находиться под двойным залогом — как у банка, так и у государства. Это означает, что распоряжаться по своему усмотрению объектом недвижимости военнослужащий на протяжении этого периода не сможет (например, продавать или дарить квартиру).

Материнский капитал
Семейный капитал — это мера государственной поддержки для семей, в которых рождается второй ребенок. Внесение средств материнского капитала в счет первоначального взноса по ипотеке — это распространенная практика по всей России. Программы с использованием средств семейного капитала есть практически в каждом российском банке, Сбербанк не составляет исключения.
Основное преимущество состоит в том, что использовать таким образом материнский капитал можно практически сразу после рождения ребенка. Оформить ипотеку можно, получив соответствующее разрешение из Пенсионного фонда, который уполномочен следить за использованием материнского капитала. Если гражданин уже получил ипотеку без первого взноса (в том числе по льготной программе), средствами материнского капитала он имеет право частично или полностью погасить ее.
Маркетинговый ход банка
Максимально выгодные акции по ипотеке — это отличный способ привлечения клиентов. Как правило, подобные акции разрабатываются совместно с компаниями-застройщиками. Выгода заключается в повышении уровня продаж строящейся недвижимости. При таких акциях можно оформить ипотеку без первого взноса.
Ипотека под залог уже имеющейся недвижимости
Если клиент уже имеет квартиру и берет ипотеку для расширения/улучшения жилищных условий, он может оставить свою недвижимость в залоге у банка и не платить первичный взнос. Это очень выгодно для банков, поэтому проблем с одобрением не будет.
В данном случае рискует заемщик: если он не исполнит свои обязательства, залог останется у банка, а новая квартира будет невыкупленной.
Если клиент хочет предоставить в залог свою квартиру, ему следует подготовиться к таким затратам:
- требуется заключение второго договора и второй закладной. Второй документ оформляется на залог на имеющуюся квартиру, которая останется в залоге у банка.
- необходимо уплатить все госпошлины и сборы.
- за свои средства заказать оценку недвижимости, которая будет оставлена в залоге у банка.
- оформить договор страхования на передаваемый в залог объект.

Дополнительное обеспечение
В данном случае требуется внесение в качестве залога ценностей, имеющихся у клиента:
- ликвидного автомобиля;
- земельного участка;
- ценных бумаг или драгоценных металлов.
Главное условие к перечисленным объектам — их ликвидность. Перед оформлением специалисты банка проводят оценку ликвидности и определяют возможность внесения дополнительного имущества в качестве залога. Сомнительные активы клиента не смогут быть приняты в качестве залога.
Потребительский кредит на первоначальный взнос
Иногда гражданин не имеет личных накоплений и не может воспользоваться ни одним из перечисленных способов. В этом случае получение потребительского кредита и внесение этих средств в счет первого взноса — это единственная возможность купить собственное жилье.
В некоторых банках есть специальные программы по выдаче таких кредитов. Конечно, такой вариант следует рассматривать, как самый крайний. Это связано с двойной финансовой нагрузкой, так как нужно будет выплачивать и потребительский кредит, и ипотеку.
Важно! При оформлении займа на первый взнос существенно возрастает риск для банка. Нет никакой гарантии, что гражданин справится с двумя кредитами одновременно.
При запросах на такую сделку банки проводят тщательное рассмотрение кандидатуры потенциального заемщика, требуют предоставления всех необходимых документов.

Ипотека без первоначального взноса в Сбербанке
В последнее время во всех российских банках существенно снизилось количество предложений по ипотеке без первичного взноса.
Сбербанк предоставляет своим клиентам такую возможность, но при условии предоставления полного пакета документов. Обязательно требуется справка с подтверждением доходов в установленной форме и заверенная копия трудовой книжки. С помощью данных документов банк получает сведения о наличии официального трудоустройства заемщика.
Преимущества и недостатки
Ипотека без первого взноса — это единственный способ купить жилье для малоимущих семей, которые не могут накопить денег на первоначальную выплату. Других преимуществ данный кредитный продукт не имеет.
Недостатков у такой ипотеки существенно больше:
- Процентная ставка значительно выше, чем при оформлении ипотеки с первым взносом.
- Очень большие ежемесячные платежи за счет большой кредитной базы.
- Высокая вероятность отказа в предоставлении кредита.
- Обязательное заключение договора имущественного страхования, а зачастую и страхования жизни и здоровья заемщика.
- Поручительство третьих лиц или предоставление залогового имущества.

Ипотечные программы без первоначального взноса в Сбербанке
Сбербанк предоставляет такие программы кредитования для оформления ипотеки без первоначального взноса:
- Нецелевой кредит под залог недвижимости. Ипотеки без первого взноса в Сбербанке нет, поэтому такой кредит является альтернативным вариантом. В рамках этого предложения банк дает от 500 000 до 10 000 000 рублей по ставке от 13% сроком до 20 лет. В качестве залога может выступать квартира или жилой дом, гараж или участок земли.
- Ипотека с господдержкой «Молодая семья». Главное условие — выбранная жилплощадь должна иметь такой метраж, чтобы на каждого члена семьи было минимум 18 м2. Помимо этого, квартира должна соответствовать всем санитарно-техническим нормам. Претендентами на такую программу становятся семьи, где обоим родителям не исполнилось 35 лет. Особенно нуждающимися в такой программе признаются заявители, вынужденные проживать в стесненных условиях (когда на каждого члена семьи приходится менее 18 м2) или с больным родственником. Сумма ипотеки — до 12 000 000 рублей, срок — до 30 лет. По данной программе действует фиксированная ставка 6%.
- Ипотека с материнским капиталом. Средства материнского капитала часто выступают в качестве взноса. Сумма кредитования составляет до 70 000 000 рублей, срок — до 30 лет, ставка — от 8,5%.
- Военная ипотека. После заключения контракта военнослужащий может стать участником НИС — накопительно-ипотечной системы. Согласно этой программе, каждому участнику ежемесячно начисляется 23 334 рублей. Если военнослужащий является участником программы уже более 3 лет, он имеет право воспользоваться накопленными средствами для внесения взноса за будущую квартиру. Если была внесена не вся накопленная сумма, остатки могут уйти на погашение ежемесячных платежей в дальнейшем. Сумма кредитования по такой ипотеке составляет 2 500 000 рублей, срок — до 20 лет, ставка — 9,5%.
Требования к клиентам
Заемщик должен соответствовать таким требованиям:
- Наличие гражданства РФ и постоянной регистрации в любом ее регионе.
- Возраст 21-70 лет (на момент полного погашения задолженности). Учитываются также и возрастные ограничения, которые предусмотрены выбранной ипотечной программой.
- Общий трудовой стаж от 1 года, в том числе на последнем месте работы от 6 месяцев.
- Наличие регулярного официального дохода, которого будет достаточно для того, чтобы претендовать на ипотечный кредит. Обязательное условие по этому пункту — способность подтвердить уровень доходов справкой по форме 2-НДФЛ.
- Наличие созаемщиков или поручителей, которые смогут повысить уровень доверия кредитора и совокупный размер доходов. Индивидуальные предприниматели подтверждают свои доходы налоговой декларацией за отчетный период.
- Для военнослужащих необходимо подтверждение участия в НИС более 3 лет.
- При работе с материнским капиталом требуется наличие сертификата, подтверждающего право на эти средства, а также справки из Пенсионного о размере доступного остатка.

Оформление ипотеки без первоначального взноса в Сбербанке
Ипотека в Сбербанке без первого взноса оформляется по такому алгоритму:
- Нужно выбрать подходящую ипотечную программу, предусматривающую отсутствие первого взноса. Это можно сделать как самостоятельно, так и с помощью кредитного менеджера.
- Подать заявку по этой программе в офисе банка или в электронном виде в личном кабинете.
- Дождаться рассмотрения заявки и предварительного одобрения.
- После одобрения кандидатуры нужно найти объект недвижимости, оценить его стоимость и передать документы. По результатам их анализа будет вынесено окончательное решение.
- Следующий этап — подписание ипотечного договора. Это делается при личном присутствии клиента в офисе Сбербанка.
- Затем средства сертификата, материнского капитала или накопленные за годы участия в НИС переводятся на номинальный счет. Туда же поступает вся сумма, добавленная банком на покупку квартиры.
- После этого происходит заключение сделки купли-продажи и передача всех сведений на регистрацию в Росреестр.
- Если проверка и регистрация права нового владельца квартиры успешно завершается в Росреестре, продавец получает доступ к своим деньгам.
В завершение банк оформляет закладную. Она останется в кредитном учреждении до окончания выплат по долгу.
Источник: ipotekyn.ru