
Основной формой бухгалтерской отчетности (форма 1) является Бухгалтерский баланс предприятия (форма по ОКУД 0710001), утвержденная приказом Минфина РФ от 02.07.2010 N 66н «О формах бухгалтерской отчетности организаций». Рассмотрим понятие бухгалтерского баланса, его структуру и принцип построения, а также порядок заполнения на примере.
Понятие бухгалтерского баланса
Бухгалтерский баланс (французское balance — весы) предприятия – это сводная ведомость о стоимости имущества и обязательствах предприятия представленная в табличной форме.
По данным бухгалтерского баланса предприятия можно определить финансовое состояние предприятия и взятые предприятием на себя обязательства.
Бухгалтерский баланс предприятия часто анализируют банки для оценки кредитоспособности заемщика (предприятия). Баланс представляют в налоговую службу и акционерам как финансовую отчетность за прошедший год работы предприятия.
Принципы построения
Структура бухгалтерского баланса предприятия представляет собой двухстороннюю таблицу на определенную дату — на конец квартала или на конец года:
КАК МЕНЯЛАСЬ ШКОЛЬНАЯ ФОРМА В РОССИИ
- левая сторона — Актив, в которой отражены хозяйственные средства по составу и размещению;
- правая сторона — Пассив, в которой отражены средства по источникам образования и целевому назначению.
Важным условием Баланса является то, что Актив всегда должен быть равен Пассиву. Поскольку Пассивы представляют собой Капитал и Обязательства предприятия, то данное равенство можно представить в следующем виде:
Активы = Капитал + Обязательства
Статьи Актива и Пассива Бухгалтерского баланса, исходя из экономической однородности, сведены в определенные разделы отчета.
Актив Бухгалтерского баланса отражает имущество предприятия и состоит из двух разделов:
- Внеоборотные активы: основные средства; незавершенное строительство; нематериальные активы; доходные вложения; долгосрочные финансовые вложения и так далее;
- Оборотные активы: запасы и затраты; денежные средства; дебиторская задолженность; краткосрочные финансовые вложения и так далее.
Получите понятные самоучители по 1С бесплатно:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Пассив Бухгалтерского баланса — это источник формирования имущества предприятия и состоит из двух разделов:
- Капитал и резервы – собственный капитал: уставной, добавочный и резервный капитал компании; фонды накопления и социальной сферы; целевые финансирования и поступления; нераспределенная прибыль;
- Заемный капитал – внешнее обязательство: долгосрочные кредиты; краткосрочные кредиты и займы; кредиторская задолженность.
Каждый отдельный вид имущества или источников средств называется «статья баланса».
Пример заполнения
Рассмотрим на примере как заполнить форму Бухгалтерского баланса предприятия (ОКУД 0710001) по общей системе налогообложения.
Разъяснения по форме 1П, что даёт заполнение еë по моему образцу.
Допустим, предприятие ООО «Весна» по производству прохладительных напитков, зарегистрированное в 2016 году, ведет бухгалтерский учет в полном объеме.
Данные регистров бухгалтерского учета на 31 декабря 2016 года для составления баланса:
| Сальдо на 31.12.2016г | Сумма в руб. |
| Дт 01 | 850 000 |
| Кт 02 | 30 000 |
| Дт 04 | 130 000 |
| Кт 05 | 5 000 |
| Дт 10 | 47 000 |
| Дт 19 | 8 400 |
| Дт 43 | 78 500 |
| Дт 50 | 24 000 |
| Дт 51 | 356 100 |
| Дт 58 (долгосрочные вложения) | 100 000 |
| Кт 60 | 180 000 |
| Кт 62.02 | 505 000 |
| Кт 69 | 94 000 |
| Кт 70 | 230 000 |
| Кт 80 | 150 000 |
| Кт 82 | 50 000 |
| Кт 84 (прибыль) | 350 000 |
Заполним бухгалтерский баланс (форма 1) по общей системе налогообложения:
- Прочеркнем строки графы 1, так как предприятие не оформляет пояснения к бухгалтерской отчетности за прошлые годы;
- Заполним графу 4, в которой отобразим данные на 31 декабря отчетного 2016 года.
- показатель строки 1110 равен Дт 04 – Кт 05 = 125000 (130 000 – 5 000);
- показатель строки 1150 равен Дт 01 – Кт 02 = 820 000 (850 000 – 30 000);
- показатель строки 1170 равен Дт 58 = 100 000;
- итог строки 1100 равен 1 045 000 (125000 + 820 000 + 100 000)
- показатель строки 1210 равен Дт 10 + Дт 43 = 125 500 (47 000 + 78 500)
- показатель строки 1220 равен Дт 19 = 8 400
- показатель строки 1250 равен Дт 50 + Дт 51 = 24 000 + 356 100 = 380 100;
- итог строки 1200 равен 514 000 (125 500 + 8 400 + 380 100);
- строка 1600 = 1 559 000 (1 045 000 + 514 000).
- показатель строки 1310 равен Кт 80 = 150 000;
- показатель строки 1360 равен Кт 82 = 50 000;
- показатель строки 1370 равен Кт 84 = 350 000;
- итог строки 1300 равен 550 000 (150 000 + 50 000 + 350 000);
- показатель строки 1520 равен Кт 60 + Кт 62 +Кт 69 + Кт 70 = 1 009 000 (180 000 + 505 000 + 94 000 + 230 000);
- итог строки 1500 равен 1 009 000 (так как строки раздела V не заполнялись);
- показатель строки 1700 равен 1 559 000 (550 000 + 1 009 000)
Теперь сверяем показатели строки 1600 и строки 1700. Видим, что показатели строк одинаковые — 1 559 000. Следовательно, баланс сошелся и форму 1 можно считать составленной.
Заполнение первого листа:

Заполнение второго листа:

Скачать заполненный по примеру бланк бухгалтерского баланса здесь >>>
Источник: buhspravka46.ru
Бухгалтерский баланс пример заполнения 2023
Как уже отмечалось ранее, она в полной мере позволяет охарактеризовать финансовую ситуацию в компании на определенный отчетный период (согласно пункту 18 ПБУ 4/99). В свою очередь, активы и долговые обязательства относятся к краткосрочным в том случае, если период их погашения составляет не больше 1 календарного года по завершению отчетной даты либо же длительностью операционного цикла, если он свыше одного года.
Долг других лиц перед организацией, заполняющей бухгалтерский баланс.
Для расчета берется дебетовое сальдо сч.46, а также данные по субсчетам сч.60, 62, 68, 69, 70, 71, 73, 75, 76. От результата отнимается кредитовое сальдо сч.63.
В данной строке бухгалтерского баланса показывается сумма всех активов предприятия в денежном выражении. Показатель можно вычислить, если сложить дебетовое сальдо сч.
Бухгалтерский баланс за 2023 год
Правила заполнения бухгалтерского баланса в 2023 году При оформлении баланса следует учитывать следующие моменты: Образец заполнения бухгалтерского баланса за 2023 год Заполненный образец баланса, который нужно будет сдать в 2023 году представлен для бесплатного скачивания ниже.
Рекомендуем прочесть: Регистрации индивидуального предпринимателя адрес
В таблице представлены особенности заполнения отдельных строк баланса.
Как выглядит форма бухгалтерского баланса
Если говорить о документации, которая и будет в совокупности составлять отчетность, то описать ее можно следующим образом: В свою очередь, помимо традиционного бухгалтерского баланса различают следующие разновидности отчетной документации: Главные нюансы оформления Необходимые условия Если на момент утверждения постановления предприятие использовало УСН, и до 2014 года не успело отчитаться по заданной форме, то в таком случае законодатель требует восстановить и подтвердить все финансовые документы за прошедшие несколько лет.
По желанию организации — субъекта малого предпринимательства, она вправе формировать представляемую бухгалтерскую отчетность в полном объеме, руководствуясь пунктами 1 — 4 Приказа №66н.
Содержание бухгалтерского баланса регламентируется 4 разделом ПБУ 4/99 «Бухгалтерская отчетность организации». Бухгалтерский баланс организации необходимо представить в составе бухгалтерской отчетности в течение 90 дней по окончании 2023 года.
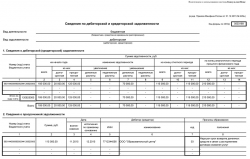
Форма 0503169: образец заполнения в 2023 году
Форма 0503169: образец заполнения в 2023 году
Актуально на: 17 февраля 2023 г.
Что отражается в форме 0503169
В Сведениях по дебиторской и кредиторской задолженности (далее – Сведения) приводятся обобщенные данные о состоянии расчетов по дебиторской и кредиторской задолженности субъекта бюджетной отчетности в разрезе видов расчетов (п.
167 Инструкции, утв. Приказом Минфина от 28.12.2010 № 191н).
Сведения составляются ежеквартально нарастающим итогом, раздельно по дебиторской и по кредиторской задолженности, а также раздельно по видам деятельности на основании регистров бюджетного учета.
Рекомендуем прочесть: Уголовное наказание за кражу в магазине
В графе 1 Раздела 1 «Сведения о дебиторской (кредиторской) задолженности» указываются номера соответствующих аналитических счетов, по которым на отчетную дату отражены остатки расчетов по дебиторской и кредиторской задолженности в разрезе счетов учета:
В графах 2 и 9 Раздела 1 указывается общая сумма дебиторской (кредиторской) задолженности по соответствующему номеру счета бюджетного учета по состоянию на начало года и на конец отчетного периода соответственно.
Сравнительная информация о суммах дебиторской (кредиторской) задолженности за прошлый финансовый год приводится в графах 12-14 Раздела 1.
Подробнее о порядке заполнения формы 0503169 можно прочитать в п. 167 Инструкции (Приказ Минфина от 28.12.2010 № 191н).
Пример заполнения формы 0503169
Приведем образец заполнения Сведений по дебиторской и кредиторской задолженности на условном примере.
Пример заполнения бухгалтерского баланса за 2023 год по упрощенной форме
Коды строк, которые указываются в бухгалтерской отчетности, приведены в Приложении № 4 к Приказу Минфина от 02.07.2010 № 66н. Однако в нем нет строк с укрупненными показателями упрощенных форм баланса.
Коды этих строк надо определять по показателям, имеющим наибольший удельный вес в составе укрупненного показателя. Данная строка может объединять в себе информацию сразу восьми строк обычного баланса: 1110, 1120, 1130, 1140, 1160, 1170, 1180 и 1190.
Источник: yourists.ru
Бухгалтерский баланс — форма 1 (ОКУД 0710001)

Бухотчетность обязательна практически для всех российских организаций. Даже субъекты малого предпринимательства — не исключения. Хотя для них предусмотрен упрощенный учет и бланки финотчетов.
Так, компании ежегодно направляют заполненные бланки (и баланс, и Ф-2) в Федеральную налоговую службу. Отметим, что для некоторых категорий субъектов предусмотрены обязательства по сдаче промежуточной отчетности. Например, бюджетники и некоторые страховщики обязаны сдавать бухотчеты ежемесячно и ежеквартально. Также промежуточные финотчеты обязаны составлять бухгалтеры тех компаний, в которых такое решение принято руководством.
Основной состав бухгалтерской финансовой отчетности — это бухгалтерский баланс, отчет о финансовых результатах деятельности, а также приложения к ним (финансовая отчетность: форма 1, форма 2). Отметим, что структура, состав и порядок заполнения бухотчетности регламентированы Приказом Минфина № 66н от 02.07.2010.
Обязательные формы
В составе отчетов, которые обязаны сдавать все компании без исключения, числятся баланс и отчет о финансовых результатах: форма 1 и форма 2.
Бухгалтерский баланс 2020 — форма 1 и 2 — это непосредственно отчет о финансовых результатах. Напомним, что ранее ф. № 2 имела другое название: «Отчет о прибылях и убытках». Также чиновники исключили нумерацию бланков отчетности. Ранее все формы идентифицировались своим номером. В настоящее время применение нумерации к бухотчетам не предусмотрено на законодательном уровне.
Однако бухгалтеры продолжают называть бланки по старинке.
Об общем составе финотчетности мы подробно рассказали в статье «Формы бухгалтерской отчетности». Унифицированные бланки для субъектов малого предпринимательства: «Упрощенная бухгалтерская финансовая отчетность за 2020 год».
Далее рассмотрим, как заполняется бухгалтерская отчетность: образец формы 1 и 2 покажет ключевые моменты заполнения.
Как заполнить форму
Готовый бланк можно скачать из Интернета. Он заполняется в виде таблицы. Перед внесением сведений в верхней части бланка необходимо вписать данные о:
- реквизитах компании, в том числе ИНН, коды ОКВЭД, ОКОПФ, ОКПО, ОКФС;
- отчетном периоде и дате;
- единицах измерения (обычно в тыс. рублях).
Отчет о финансовых результатах и его составление — тема данного видео:
Таблица
Сама таблица имеет 4 столбца:
- Разъяснение к отчету (номер).
- Показатель.
- Код строки (прил.4 пр. №66н).
- Размер показателя за текущий период и за соответствующий период в предыдущем году (его берут из графы 3 Отчета за предыдущий год).
Пояснения к заполнению таблицы

При несопоставимости данных за прошлый и текущий год, информацию за прошлый год необходимо скорректировать, в зависимости от изменений учетной политики предприятия, законодательных и других норм.
Распределение расходов в бухгалтерской отчетности производится в следующей форме:
| Название | Код строки | Пояснение |
| Выручка | 2110 | Поступления по основной деятельности предприятия: продажам, предоставлению услуг, работ. |
| Себестоимость продаж | 2120 | Расходы, относящиеся к выручке, то есть доходам по основной деятельности компании, средствам, потраченным на приобретение сырья, материалов, товаров, на производственные затраты, на получение или продажу работ, услуг. |
Бухгалтерский баланс: коротко о главном
Ф. № 1 — это основной финотчет о текущем состоянии экономической деятельности компании. Бухбаланс представляет собой две равноценные части или стороны: это актив и пассив. В свою очередь, каждая часть структурирована и содержит обобщенные показатели об имуществе, ценностях, запасах, обязательствах, капиталах, резервах и прочие.
Данные бухгалтерского учета приводятся в динамике за последние несколько лет. То есть финотчет позволяет сравнить аналогичные показатели по отношении к аналогичному периоду прошлых лет.
Унифицированный бланк
В ф. № 1 следует вносить данные бухгалтерского учета, сформированные на отчетную дату. Если в течение отчетного финансового года были выявлены ошибки прошлых лет, то необходимо скорректировать информацию. Сведения о расхождениях должны быть подробно раскрыты в пояснительной записке в бухбалансу.
Отчет о финрезультатах
Старая форма отчетности о прибылях и убытках была скорректирована, но незначительно. В бланке все также необходимо указать сведения о полученных за отчетный период доходах. А также указать информацию обо всех расходах, которые компания понесла в календарном году.
Данные бухучета указываются в динамике, то есть за отчетный и предшествующий годы. Такая структура позволяет сразу обозначить значительные отклонения и проанализировать их. Напомним, что подробный и основательный анализ показателей отчетности — это залог успешного бизнеса. Именно анализ позволяет своевременно выявить слабые стороны деятельности и принять правильные управленческие решения.
Актуальный бланк отчета
Отметим, что сама унифицированная форма финотчетности содержит основные правила заполнения. Так, к примеру, сумму выручки следует указывать за вычетом налога на добавленную стоимость и акцизов (строка 2110).
При необходимости данные отчета придется детализировать в пояснительной записке к бухбалансу.
Форма 1 (образец)
Все организации обязаны формировать бухгалтерскую отчетность, в состав которой в том числе входят баланс и отчет о финансовых результатах.
Форма 2: Отчет о финансовых результатах
Отчет о финансовых результатах (форма 2) представляет таблицу, содержащую показатели деятельности компании за отчетный период. Они позволяют исчислить ряд важных финансовых показателей (валовую прибыль, прибыль до налогообложения, чистую прибыль и др.).
Особенностью формы 2 является взаимосвязь всех строк основной таблицы. Она помогает оценить влияние доходов и расходов фирмы на конечный финансовый результат (чистую прибыль).
Все показатели приводятся за отчетный период текущего года и аналогичный период прошлого года. Это позволяет проследить динамику изменений показателей, включенных в отчет о финансовых результатах.
Посмотрим на примере, как рассчитывается чистая прибыль компании исходя из показателей формы 2.
Выручка ООО «Парк Хаус» за 1 квартал 2020 года составила 3 456 128 руб. (без НДС и акцизов) при себестоимости услуг 1 377 809 руб., управленческие расходы — 544 322 руб.
По этим цифрам из формы 2 вычисляем 2 показателя:
- Валовая прибыль = Выручка — Себестоимость = 3 456 128 руб. — 1 377 809 руб. = 2 078 319 руб.
- Прибыль от продаж = Валовая прибыль — Управленческие расходы = 2 078 319 руб. — 544 322 руб. = 1 533 997 руб.
ООО «Парк Хаус» в 2020 году получила кредит, начисленные за 1 квартал проценты составили сумму 230 000 руб. Прочие доходы и расходы составили соответственно 998 343 руб. и 1 466 321 руб.
С помощью этих цифр вычисляем следующие показатели формы 2:
- Прибыль до налогообложения = Прибыль от продаж — Проценты к уплате + Прочие доходы — Прочие расходы = 1 533 997 руб. — 230 000 руб. + 998 343 руб. — 1 466 321 руб. = 836 019 руб.;
- Текущий налог на прибыль = 836 019 руб. х 20% = 167 204 руб.;
Для вычисления чистой прибыли нужны еще суммы изменений ОНО и ОНА (отложенных налоговых активов и обязательств) за отчетный период. По данным бухучета ООО «Парк Хаус» они составили 339 123 руб. и 38 763 руб. соответственно.
Определим чистую прибыль ООО «Парк Хаус»:
Чистая прибыль = Прибыль до налогообложения — Текущий налог на прибыль — ОНО + ОНА = 836 019 руб. — 167 204 руб. — 339 123 руб. + 38 763 руб. = 368 455 руб.
Результат расчетов попадает в строку «Нераспределенная прибыль (непокрытый убыток)» Раздела 3 формы 1.
Как выглядит образец бух отчетности – формы 1 и 2 — смотрите ниже.
Форма 1 и форма 2 бухгалтерской отчетности
Формы 1 2 бухгалтерской отчетности являются основными отчетными формами — это баланс и отчет о финансовых результатах. Без них не обходится ни один комплект отчетной документации любой фирмы.
- Баланс — это набор показателей деятельности фирмы на отчетную дату (об остаточной стоимости основных средств, остатках денежных средств на счетах и в кассе, кредиторской и дебиторской задолженности и т.д.);
- Отчет о финансовых результатах — это данные о выручке, расходах и прибыли за отчетный отрезок времени.
Эти формы дополняются другими сопутствующими отчетами (о движении капитала, движении денежных средств и др.). Размещенная в них информация поясняет и детализирует данные, отраженные в форме 1 и форме 2 бух отчетности.
Формы 1 и 2 присутствуют в бухотчетности, составляемой за любой период (месяц, квартал, год). Например, минимальный комплект бухгалтерской отчетности за 1 квартал 2020 года (если фирма оформляет промежуточную бухотчетность по решению собственников или по иным причинам) должна обязательно включать обе формы. При этом такой отчетный комплект может дополняться детализирующими пояснениями (если в них есть необходимость).
Оба отчета имеют унифицированную форму, утвержденную приказом Минфина РФ от 02.07.2010 № 66н.
Основные требования к составлению бухгалтерской отчетности
За исключением случаев, оговоренных в законе «О бухучете» от 06.11.2011 № 402-ФЗ, бухгалтерская отчетность состоит из бухгалтерского баланса и отчета о финансовых результатах. Часто их называют формы 1 и 2 (ф1 и ф2 бухгалтерского баланса).
Бухгалтерскую отчетность за 2020 год можно сдать только в электронном виде. Исключение — малый бизнес. Они вправе выбрать между бумажной и электронной формой отчетности.