
Как правило, жилищный кредит оформляется на длительный период, а потому стоит серьезно подойти к этому вопросу. Правильный выбор банка, ипотечной программы, страховой компании, а также использование государственных программ поддержки могут сберечь значительную часть семейного бюджета.
Воспользуйтесь льготной программой
- Семейная ипотека.
Доступна семьям с родными или приемными детьми, рожденными после 1 января 2018 года, с детьми-инвалидами, двумя детьми не старше 18 лет.
Ставка: 6% годовых.
Первоначальный взнос: от 15%.
Доступна всем совершеннолетним гражданам России, которые проживают в сельской местности или планируют туда переезд.
Ставка: 3% годовых.
Первоначальный взнос: от 10%.
ИПОТЕКА: Как правильно взять ипотеку? Основные ошибки и правила при выборе ипотеки
Участниками программы «Дальневосточный гектар» могут стать молодые родители (до 35 лет) и молодые семьи (до 35 лет для обоих супругов). Также эта программа доступна для граждан со стажем работы не менее пяти лет в образовательной или медицинской организации на территории ДФО, вынужденных переселенцев с территорий Украины, ЛНР и ДНР, которые проживают в одном из регионов ДФО и др.
Ставка: 2% годовых.
Первоначальный взнос: от 15%.
- Льготная ипотека для IT-специалистов.
Доступна сотрудникам аккредитованных IT-компаний в возрасте от 18 до 50 лет.
Ставка: 5% годовых.
Первоначальный взнос: от 15%.
Используйте материнский капитал
В 2023 году размер материнского капитала составляет:
- 586 946 рублей – на первого ребенка, рожденного после 1 февраля 2023 года.
- 775 628 рублей – на второго ребенка, если до этого выплата не назначалась.
- 188 681 рубль – доплата на второго ребенка, если семья уже получила выплату на первенца.
Средства материнского капитала можно направить в качестве первоначального взноса, досрочного погашения основной суммы долга или полного погашения ипотечного кредита.
Получите единовременную выплату на погашение
Молодая пара может получить в качестве субсидии до 30% от стоимости жилья, если у них нет детей, и до 35%, если есть хотя бы один ребенок.
Предусмотрены три условия: заключен официальный брак, оба супруга должны быть не старше 35 лет и нуждаться в улучшении жилищных условий.
Семьи, в которых трое и более детей (как родных, так и усыновленных), также могут рассчитывать на поддержку государства.
Выплата для многодетной семьи составляет 450 тыс. рублей. Ее можно направить на частичное и полное погашение жилищного кредита.
Возраст старших детей не имеет значения, если третий или последующие дети родились после 1 января 2019 года.
Тщательно выбирайте банк и страховую компанию
Рассматривая оформление ипотечного кредита, соглашаться на первый же попавшийся вариант не стоит.
Лучше ознакомиться с условиями сразу нескольких банков – так можно подобрать самые выгодные для себя условия жилищного кредитования.
При заключении договора следует внимательно читать документы, а лучше показать их юристу – так можно избежать неприятных моментов, когда, например, первые 3 года действует сниженная ставка, а затем она повышается.
Такие условия иногда предлагают застройщики. Что касается льготных государственных программ (семейная ипотека, сельская, для IT-специалистов и т. д.), то они распространяются на весь период страхования.
Столь же внимательно стоит относиться и к выбору страховой компании.
Иногда ипотечный банк предлагает клиенту застраховать жизнь и здоровье в связанной с ним страховой организации. Это может быть выгодно, поскольку в этом случае банк может снизить ставку по кредиту в среднем на 0,3%.
Но лучше заранее просчитать выгоду от этого снижения – может оказаться, что сниженный процент не компенсирует затраты на оплату страховки.
Всегда лучше изучить предложения нескольких страховщиков. Часто договоры страхования, заключенные на несколько лет, выгоднее, чем на один год – это также нужно учитывать при оформлении ипотеки на длительный срок.
Рефинансируйте кредит
Кредитные ставки в коммерческих банках зависят от ключевой ставки Банка России. Если человек взял кредит при высокой ключевой ставке, а затем Центробанк ее снизил, то и ставки по кредитам пойдут вниз и станут более выгодными.
На эти случаи на рынке предусмотрены программы рефинансирования.
Можно перекредитоваться и оформить ипотеку на тот же объект недвижимости на более выгодных условиях. Такая возможность, как правило, есть как в том же банке, где взята ипотека, так и в других.
Однако важно знать, что рефинансирование выгодно лишь на первых годах жизни кредита, когда большая часть платежа уходит на проценты банку, а не на погашение основного долга.
Если ситуация обратная, то рефинансирование, как правило, не выгодно.
Дело в том, что перекредитование вновь запустит механизм, когда в первую очередь человек будет платить проценты банку.
Купите снижение процента
Некоторые банки предлагают купить снижение ставки на 0,5%, 1% и 1,5%. К примеру, если базовая ставка составляет 10%, то можно снизить ее до 8,5%.
Для этого нужно внести единоразовый платёж. Чем больше «скидка», тем соответственно больше сумма платежа.
Сниженная ставка устанавливается на весь срок ипотечного кредита и позволяет сэкономить на переплате процентов.
Однако это правило работает лишь для ипотечных займов на длительный срок.
Если человек планирует расплатиться быстрее, например за 5 лет вместо 20, то такая услуга может быть невыгодной. Прежде чем вносить платеж, следует произвести расчеты при помощи ипотечного калькулятора.
Вносите досрочные платежи
Лучший способ быстрее погасить ипотечный кредит и сократить переплату банку – вносить досрочные платежи.
Даже 1 тысяча рублей в месяц в дополнение к обязательному платежу может существенно сохранить семейный бюджет. Для того чтобы рассчитать экономию, можно воспользоваться ипотечным калькулятором.
При внесении досрочных платежей работает правило: чем раньше, тем эффективнее.
Дело в том, что в начале большая часть обязательной выплаты идёт на погашение процентов банку.
Досрочные же платежи идут на погашение основного тела долга.
Чем меньше будет сумма займа, тем соответственно меньше придется переплачивать процентов.
Получите налоговый вычет
Приобретатели жилья в России, которые являются плательщиками налога на доходы физических лиц (НДФЛ), могут рассчитывать на получение налогового вычета как за покупку квартиры, так и за выплату процентов по ипотеке.
- 260 тыс. рублей – максимальный возврат с покупки квартиры (13% от 2 млн рублей),
- 390 тыс. рублей – максимальный возврат с выплаты процентов по ипотеке (13% от 3 млн рублей).
В общей сложности один налогоплательщик может вернуть 650 тыс. рублей. И направить его на погашение ипотеки, что, как говорилось выше, значительно снизит долг.
Получить имущественный налоговый вычет можно один раз в жизни, т. е. оформлять возврат подоходного налога за каждый приобретенный объект недвижимости не получится.
Также стоит учитывать, что сумма возврата зависит от суммы уплаченного НДФЛ. Нельзя вернуть больше, чем было перечислено в бюджет.
- ипотека
- материнский капитал
- льготная ипотека
- единовременная выплата
- рефинансирование кредита
- досрочное погашение кредита
- налоговый вычет
Источник: www.klerk.ru
Все о первоначальном взносе по ипотеке
Первоначальный взнос по ипотеке – обязательное условие кредитования с целью покупки квартиры. Взять ссуду на жилье без внесения своих денег вряд ли получится. Хотя часть граждан все же может рассчитывать на субсидирование со стороны государства, выполнив определенные условия. Все о первоначальном взносе по ипотеке пошагово разберем в нашей статье.
Первоначальный взнос по ипотеке
Условия ипотечных программ любого банка содержат требование по внесению первого взноса. Причем его минимальный размер в каждом случае будет разным на усмотрение кредитора. Он указывается в процентном выражении, например, 20% или 15% от стоимости объекта недвижимости.
Первоначальный взнос по ипотеке обязателен. При оформлении заявки на жилищный кредит вам нужно учитывать это условие, иначе банк откажется выдавать ссуду. Некоторые финансовые организации даже просят подтвердить наличие денег выпиской с банковского счета.
Информация. Крупные банки предлагают ипотеку без первого взноса, но по таким программам ставки выше на несколько пунктов.
Зачем нужен первоначальный взнос по ипотеке? Жилищные займы выдаются на длительный срок в крупной сумме, значительно превышающей доходы заемщика. Для банка важны платежеспособность и надежность клиента, которому он соглашается дать деньги в долг. Наличие первого взноса – подтверждение того, что заемщик смог накопить определенную сумму для покупки квартиры. Значит, и в дальнейшем он сможет оплачивать кредитную задолженность.
Второй важный момент, что значит первоначальный взнос по ипотеке – это ликвидность залога. Цены на недвижимость могут упасть, тогда залоговое имущество будет стоить меньше суммы задолженности. Значит, возникают риски невозврата долга, если клиент перестанет платить. Таким образом, первоначальный взнос – это своего рода скидка от текущей рыночной стоимости, нужная чтобы исключить финансовые потери банка в случае реализации залога.
Условие, что нужен первоначальный взнос по ипотеке, выгодно и для заемщика. Хотя большинство банковских клиентов и не довольны требованиями банков. Снижается размер кредита и как следствие расходы, а при большом первом взносе уменьшается процентная ставка. Внесение крупной суммы своими средствами в счет покупки жилья повышает шансы на одобрение кредитной заявки. К тому же, некоторые банки позволяют получить ипотеку по минимальному пакету документов, если вы вносите больше 40-50% от стоимости квартиры.
Как рассчитать первый взнос
Минимальный первоначальный взнос по ипотеке во многих банках обычно 10-15%. Определенные кредитные программы требуют внесения более крупной суммы. Например, обычно по загородной недвижимости необходимо оплатить своими деньгами не меньше 30%. Чем выше риски ликвидности залогового жилья или его утраты, тем больше денег должен внести заемщик.
Чтобы получить ипотеку по акционным ставкам, банк может предложить погасить свыше 50% цены квартиры. Такие условия часто применяются по льготным программам кредитования на объекты от партнеров банка. К примеру, покупка квартиры в строящемся доме, когда застройщик сам является клиентом этой финансовой организации.
Минимальный и максимальный первоначальный взносы по ипотеке ограничиваются только условиями кредитного учреждения, куда вы обратились. Государственное регулирование этого аспекта ипотечного займа не предусмотрено.
Размер первоначального взноса по ипотеке определяет основные условия кредитования. Чем большую сумму вы внесете своими средствами, тем ниже будет процентная ставка и лояльнее условия получения кредита. Но прежде всего вам нужно рассчитать, сколько денег требуется оплатить из своего кармана. Сделать это можно на сайте выбранного вами банка или используя обычный калькулятор:
- Первым делом узнайте условия кредитования, минимальную планку первого взноса.
- Определитесь с примерной стоимостью приобретаемой недвижимости.
- Путем простых вычислений сделайте расчет первоначального взноса по ипотеке. Выясните, сколько вам нужно внести своими средствами для оформления кредита. К примеру, вы желаете купить квартиру за 3 млн. рублей, а банк требует 20% первого взноса. Значит, вам нужно найти 600 тысяч рублей, оставшиеся 2,4 млн. рублей выдаются кредитором при условии одобрения.
Если у вас есть возможность оплатить эту сумму при получении кредита и устраивают остальные условия, можно оформить заявку. В ней укажите, сколько должен быть первоначальный взнос по ипотеке по вашим расчетам. Если впоследствии он изменится, ничего страшного. В любом случае банк будет рассчитывать окончательные условия кредитования уже после одобрения вашей анкеты и объекта недвижимости.
Рекомендуемая статья: Как взять ипотеку без участия супруга
Как передать первый взнос по ипотеке
В процессе сделки нужно передать первоначальный взнос по ипотеке продавцу. Как это сделать правильно? Процесс регламентируется порядком получения жилищного кредита:
- После одобрения ипотечной заявки и конкретного объекта недвижимости можно выходить на сделку.
- Подпишите договор купли и передайте деньги в оговоренной сумме второй стороне.
- Подписанный договор и подтверждение оплаты первоначального взноса нужно предоставить в банк ко дню оформления договора займа. Вместе с кредитной и залоговой документацией они передаются на регистрацию в Росреестр. Лучше это сделать в одну и ту же дату, деньги желательно переводить в том офисе, где вы берете ссуду.
Как передается первоначальный взнос по ипотеке наличными или безналичными? Все зависит от вашей договоренности с продавцом недвижимости. Кому-то удобно получить денежные средства на руки, другим – на расчетный счет. В любом случае после передачи первого взноса у вас должен остаться документ, что первую часть суммы вы уже внесли.
При оплате наличкой вторая сторона пишет расписку (скачать образец в word) на отдельном листе бумаги с обязательным указанием своих именных, паспортных данных, сути сделки (в счет оплаты квартиры по адресу…), переданной суммы. Допускается короткое подтверждение передачи первоначального взноса по ипотеке продавцу в конце договора купли-продажи. В этом случае он пишет, что средства в счет частичной оплаты получил, и ставит подпись.
Для физических и юридических лиц, кому платится первоначальный взнос по ипотеке, безналичный перевод более безопасен. Его часто используют организации (к примеру, застройщики при продаже квартир в новостройке) и частные продавцы, опасающиеся иметь на руках крупную сумму денег. Заемщику нужно будет предоставить в банк исполненное платежное поручение с печатью и подписью кассового сотрудника.
Если вы делаете перевод на расчетный счет в другой банк, возможна комиссия. Она берется с отправителя денег, то есть с покупателя недвижимости.
Есть и другие варианты передать деньги продавцу, но они используются гораздо реже:
- Через банковскую ячейку, это один из наиболее безопасных способов оплатить первоначальный взнос. В договоре пользования банковским хранилищем прописывается условие выдачи денег второй стороне только после успешной регистрации сделки в Росреестре (скачать бланк на примере Сбербанка). До этого момента забрать первый взнос он не сможет. В среднем стоимость аренды банковской ячейки составляет 200 рублей в сутки, так что в сумме выйдет 1,5-2 тысячи рублей.
- Через аккредитив, или номинальный счет. Цена этой услуги достаточно высокая, иногда она достигает даже 40 тысяч рублей. Это самый защищенный способ оплаты первого взноса по ипотеке, однако из-за больших расходов он будет уместен только при крупных сделках. В банке открывается специальный счет для этой сделки (скачать заявление на примере Сбербанка), в котором содержатся все условия перевода и данные сторон. Даже если продажа сорвется, покупатель будет уверен, что не потеряет свои деньги.
Рекомендуемая статья: Как правильно оформить налоговый вычет после рефинансирования ипотеки
Если Росреестр возвращает документы по причине невозможности зарегистрировать сделку, первоначальный взнос должен быть отдан обратно покупателю. По договоренности с банком заемщик ищет другой вариант недвижимости. Безопасные расчеты с использованием ячейки или аккредитивного счета гораздо более привлекательны для него.
Когда передаете средства второй стороне наличными или отправляете на банковский счет, есть вероятность, что при отмене сделки обратно вы их не получите. Конечно, это противоречит закону. Однако не стоит исключать риск нарваться на непорядочного человека или настоящего мошенника. Тогда останется только обращение в суд с требованием вернуть деньги, оплаченные в счет первого взноса.
Откуда взять деньги на первый взнос
Чаще всего ипотечные заемщики стараются накопить на частичную оплату квартиры, регулярно откладывая какую-то сумму. Так можно за определенный период найти деньги на самый маленький первоначальный взнос по ипотеке. Однако этот вариант доступен не всем банковским клиентам.
Где взять первоначальный взнос по ипотеке, если откладывать не получается:
- продать имеющуюся собственность, например, машину или дачу;
- взять в долг у родственников;
- оформить потребительский заем. Например, в Росбанке есть специальная программа кредитования, направленная на оплату первого взноса по ипотеке (скачать тариф в pdf).
- использовать государственные субсидии. Наиболее часто сумма первоначального взноса по ипотеке вносится средствами материнского капитала и сертификатом для молодой семьи. Но есть и другие госпрограммы, помогающие оформить жилищный кредит, в том числе на региональном уровне.
Можно найти банки, готовые выдать ссуду в размере 100% стоимости жилья.
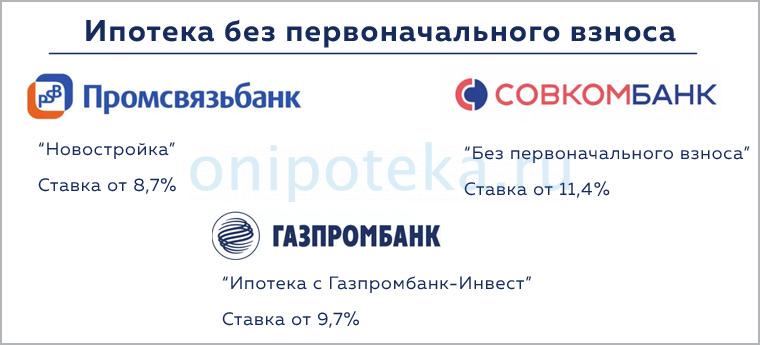
Тогда искать деньги на первоначальный взнос по ипотеке не придется. Однако таких кредитных организаций очень мало, а процентная ставка по их программам выше среднерыночной. К примеру, подобные условия есть в Промсвязьбанке (скачать правила в pdf) и Совкомбанке (скачать список документов для заявки). Вполне вероятно, что отсутствие оплаты первоначального взноса по ипотеке компенсируется другими условиями, к примеру, привлечением созаемщиков, поручителей, усилением обеспечения другой залоговой недвижимостью.
Использование госсубсидии в качестве первого взноса
Не все могут накопить на первоначальный взнос по ипотеке. Но если у вас есть право на получение жилищной субсидии от государства, вполне возможно ее использовать ее вместо собственных денег. Какие программы действуют на данный момент:
- Материнский капитал. Если вы получили сертификат, сможете направить его полностью или частично как субсидию на первоначальный взнос по ипотеке (основание — 256-ФЗ, ст. 10, п.8 (скачать)). При этом не обязательно дожидаться трехлетия второго ребенка. Закон позволяет погашать ипотечные кредиты сразу же после оформления маткапитала (основание — 256-ФЗ, ст. 7, п. 6.1 (скачать)). Банк выдает ссуду на полную стоимость квартиры, а спустя 1-1,5 месяца она гасится из бюджета.
- Субсидирование первоначального взноса по ипотеке в размере 30-35% возможно при помощи госпрограммы Молодая семья (п. 10 Правил предоставления молодым семьям социальных выплат на приобретение жилья (скачать)). Воспользоваться ею могут россияне младше 35 лет, состоящие в браке, или родители-одиночки. При этом они должны быть признаны нуждающимися в улучшении жилищных условий.
- Первоначальный взнос по ипотеке от государства выдается молодым специалистам, к которым относятся врачи, учителя и другие бюджетники. Участники госпрограммы должны выполнить определенные условия. К примеру, успешно закончить ВУЗ и работать по своей специальности в государственной организации, иметь к моменту оформления ипотеки определенный стаж работы. Размер субсидии на первый взнос зависит от правил участия, но в среднем составляет 10-30% от стоимости жилья.
- Военная ипотека выдается служащим в рядах армии. По ней первый взнос выплачивается за счет средств, имеющихся на накопительном счете участника программы. Он формируется за счет ежемесячных отчислений государства (правила реализации прописаны в 117-ФЗ, ст. 4 (скачать)). Когда накопится нужная сумма, ее можно использовать для оплаты первоначального взноса на покупку квартиры, но только по программе военной ипотеки.
На региональном уровне могут выдаваться и другие субсидии определенным категориям граждан.
В части улучшения жилищных условий материнский капитал можно потратить на покупку жилплощади. Это может быть квартира, частный дом, доля в праве собственности или комната. Главное, чтобы назначение недвижимости было жилым. Семейный капитал возможно использовать не только как первый взнос, но и погасить этими средствами уже действующую ипотеку. Или прописать условие перечисления напрямую на счет продавца, минуя кредитора, если вторую сторону устроит столь долгое ожидание денег.
Рекомендуемая статья: Что делать после одобрения ипотеки
Все сертификаты, выдаваемые как господдержка на первоначальный взнос по ипотеке, предполагают целевое использование денег. Направить их можно только на те нужды, которые оговорены законодательством и правилами участия в программе. Большинство из них не поддерживают приобретение нежилой недвижимости.
Вопросы от читателей
Вопрос: Банк одобряет ипотеку уже вместе с первоначальным взносом?
Ответ: Банк учитывает размер первоначального взноса при одобрении. Но прежде ориентируется на доход. Поэтому и сумма одобрения всегда больше, чем подавалось изначально.
Вместе с первоначальным ипотека может быть одобрена в единственном случае: если на первый взнос идет материнский капитал или иная субсидия. И доход учитывается также на всю эту сумму. Ведь пока ПФР или местная администрация не перечислит сумму на гашение ипотеки, заемщик обязан будет вносить платежи со всей суммы вместе с первым взносом. Но и перечислит продавцу банк также всю сумму.
Например, квартира стоит 1000 000 рублей. И есть материнский капитал — 453000. Чаще банки одобряют сумму больше, пусть это будет — 1300000. Но нам так много не нужно, ведь цена квартиры 1млн. Кредитный договор подписываем на 1млн, и перечислит банк продавцу также — 1млн. И только после заявления и предоставления документов в ПФР, будет перечислен (в течении 1.5 мес.) материнский капитал (453000).
И платежи тогда станут меньше по новому графику, с 547000.
Источник: onipoteka.ru
Траншевая ипотека

Рынок недвижимости – сфера развивающаяся, где регулярно случаются обновления. Одно из последних – появление нового типа кредита на покупку недвижимости. А именно – траншевая ипотека.
Оглавление
- Что такое траншевая ипотека — основные факты ипотеки за 1 рубль в месяц
- Когда возникает право собственности
- Когда выгодна траншевая ипотека
- Преимущества и недостки ипотеки с траншевыми платежами
- Основные риски
- Подорожание финансирования проекта
- Повышение спроса на квартиру
- Нечестная продажа
- Петербургская недвижимость
- ГК А101
- Девелопмент
- КВС
- ГК Основа
- Аквилон
- GloraX
Основные факты
Траншевая ипотека – кредит, разделенный на несколько траншей или частей. Обычно она делится на 2 части, каждая из которых является по сути отдельным кредитным договором:
- Первый транш банка застройщику до ввода дома в эксплуатацию. На этом этапе фиксируется стоимость недвижимости, сумма кредита, процентная ставка. Сумма бывает символической – 100 рублей (ее еще называют ипотека за 1 рубль в месяц), 1% от размера займа, а может доходить и до 30%: в любом случае финансовая нагрузка значительно ниже по сравнению с обычным кредитом, потому что сумма кредита небольшая!
- Второй транш банка проходит после сдачи здания в эксплуатацию. Для заемщика на этот период приходится основная финансовая нагрузка ведь сумма кредита в этой части уже значительно выше. По сути вся сумма кредита обычно сюда и закладывается!
Траншевая ипотека – понятие новое: появилось оно только в сентябре 2022 года. Это полноценный договор с фиксированными данными: у заемщика те же права, что и при стандартном займе.
Схема выглядит так:
- оформляется ипотечный договор (основной момент: квартира обязательно находится на этапе строительства);
- заемщик вносит первый взнос;
- банк перечисляет первый транш;
- во время строительства дома кредитная организация начисляет проценты, исходя из суммы первоначального транша;
- когда здание достроено, организация перечисляет сумму: теперь платежи начисляют по полной ставке.
Если говорить проще, траншевая ипотека – займ на покупку квартиры в новостройке, который оплачивается частями.
Разница со стандартным займом ощутимая: заемщику не приходится платить много денег, пока дом не достроен, и он вынужден снимать другое жилье. А поскольку на возведение дома может уйти и три года, получается хорошо сэкономить. Если заемщику за этот срок удастся накопить денег, он сможет быстрее погасить долг.
Выгодно это и инвесторам покупающим недвижимость для последующей сдачи в аренду. В этом случае объект недвижимости начинает работать практически сразу не затягивая период отработки вложенных средств. Ведь основные платежи начинаются уже когда дом сдан и квартиру уже можно сдать в аренду.
Важный момент: траншевая ипотека распространяется исключительно на новостройки. Такую акцию проводит застройщик и кредитная организация, чтобы увеличить число продаж. На вторичку траншевую ипотеку вы не сможете оформить.
Больше всего заемщиков волнует право собственности, но с классической ипотекой особых различий нет:
- после перечисления первоначального взноса, получения первого транша за заемщиком остается право требования – по ДДУ;
- право собственности регистрируется на объект в эксплуатации – у него должен быть кадастровый номер.
Момент получения II транша и сдача застройщиком дома совпадают. Поэтому право собственности переходит после перечисления всей суммы СК. Дальше все как обычно. Пока заемщик не погасит весь кредит, квартира будет находиться в обременении. Ее нельзя дарить, продавать, распоряжаться юридически.
Единственный способ – получить одобрение у кредитной организации на переуступку прав в пользу другого лица.
Траншевая ипотека – оптимальный вариант для следующих случаев:
-
Если вы хотите купить жилье в ипотеку, но живете при этом в арендованной квартире.
Если хотите жить в собственной квартире, пока не будет готова новая. Если заемщики знают, к какому времени будет готово новое жилье, они смогут к этой дате продать и старое помещение. Некоторые программы позволяют сделать первоначальным взносом старый дом: застройщики выкупят площадь, даже если в ней прописаны дети, или она ипотечная. Заемщики могут жить здесь, пока не переедут в новую квартиру.
Преимущества и недостатки
У траншевой ипотеки есть и плюсы, и минусы.
- можно выгодно купить квартиру в новостройке;
- стоимость недвижимости заморожена – она не вырастет, даже если выросла рыночная стоимость;
- до ввода здания в эксплуатацию заемщика ждут низкие суммы по займу. В течение первых лет можно снимать дом и копить деньги на дальнейшие взносы;
- право собственности действует по тому же принципу, что и при стандартной ипотеке;
- на некоторую недвижимость застройщики предоставляют скидки до 15%;
- снижается риск задержки сдачи новостройки так как застройщик сам заинтересован в быстром завершении строительства. Чем быстрее будет построено здание, тем скорее застройщик получит деньги. При стандартном кредитовании стройка нередко растягивается на много лет;
- переплата по ипотеке заметно сокращается. Условия приравниваются с действующими требованиями при приобретении вторичного жилья и готового объекта, но только после заселения в жилье.
- высокая ставка по процентам;
- некоторые компании не плюсуют скидки с кредитом в рубль;
- застройщик может не выполнить все обязательства;
- при повышении цен возможна инфляция цен на жилье;
- ограниченное число предложений;
- высокий первоначальный взнос – 15%;
- покупка квартиры только через банк;
- льготные программы работают не для всех объектов.
Основные риски
Как и любая другая программа, траншевая ипотека имеет свои нюансы. Центробанк с недоверием относится к такому кредиту, выделяет несколько рисков:
№1 – Подорожание финансирования проекта
При оформлении кредита частями на карту застройщика переводят меньшую сумму: минимальный I транш, взнос. Поэтому счета строительных фирм пополняются небыстро. Наполнение эскроу оказывает влияние на ставку по займу для застройщика.
№2 – Повышение спроса на квартиру
Как следствие – повышение цен на дома для инвестирования. Предположительно траншевая ипотека «заставит» граждан вкладывать средства в дома, чтобы затем выгоднее перепродать жилье. Как результат – инфляция цен на объекты. Поэтому людям будет труднее обслуживать жилищный кредит.
№ 3 – Нечестная продажа
Тут скорее психологический фактор. Сотрудники Центробанка полагают, что люди привыкнут к первому траншу – минимальная стоимость обслуживания. Они подумают, что так будет всегда, не совсем понимая всех условий ипотеки. В конечном итоге граждане осознают, что реальные требования кредита им не подходит, но переиграть уже не получится.
Есть и другие менее очевидные риски:
- за срок между первым и вторым траншем заемщик может лишиться работы и возможности выплачивать кредит. В этом случае ему придется искать метод переуступки по ДДУ и переоформлять ипотеку на иного клиента;
- если застройщик не получит деньги, он может заморозить строительство объекта.
Глава Центробанка Эльвира Набиуллина пообещала проанализировать все особенности траншевого кредита и при необходимости принять меры по ее урегулированию. Возможно такой подход позволит минимизировать риски ипотечной программы и для застройщиков, и для заемщиков.
Ипотечные программы
Российские девелоперы начали активный запуск программ с минимальными ставками. Результаты опроса банка показали, что за прошедший срок 2/3 ипотек на первичном рынке оформлялись по подобным программам.
К началу 2023 года возможности траншевого кредита ограничены числом застройщиков: вся дополнительная нагрузка идет на строительную компанию. Пока к данной программе подключился только Сбербанк: остальные кредитные организации предпочли остаться в стороне.
Среди самых популярных предложений застройщика:
Петербургская недвижимость
Программа была создана в 2022 году: формально она должна была закончиться к 2023 году, но застройщик уже продлевал акцию. Особенности программы:
- до ввода здания в пользование первая часть – 100 рублей;
- срок кредита – не больше 30 лет (изначальный взнос – 15%);
- перед сдачей квартиры кредитная организация отдает оставшуюся сумму по назначенной ставке – 4,7%. После этого заемщик уже оплачивает займ;
- льготный период длится до трех лет;
- ежемесячный платеж во время транша – рубль.
На практике выглядит все так: Александр приобретает двухкомнатную квартиру в ЖК Петербурга за 9100000 рублей по займу. Первоначальный взнос – 1800000 рублей. Оплата каждый месяц во время строительства – рубль. Как здание будет сдано в пользование, оформляется II транш на условиях семейного займа: ставка – 5,7%, а сумма ежемесячного платежа – 43650 рублей.
ГК А101
Воспользоваться этой программой смогут только люди, покупающие квартиру в одном из шести ЖК Москвы от ГК А101: действие программы истекает 31 января, но она может быть продлена.
Ипотека выдается 2 траншами – 30% суммы после оформления договора, а другие 70% – за 4 месяца до начала эксплуатации здания. Условия таковы:
- первоначальный взнос – 20%;
- ставка – 8,5%;
- время кредита – не больше 30 лет;
- займ – до 60000000 рублей.
Государственная программа рассчитана на граждан, которые желают улучшить условия проживания. Но при этом у них ограничены возможности, поскольку они не попадают под иные программы.
Девелопмент
Тут существует 2 варианта:
- I часть – 5000 рублей и оплата 52 рубля/месяц: остаток перечисляют, пока здание не будет передано в пользование;
- первоначальный транш – полсуммы кредита: 40% от цены недвижимости при первичном взносе 20%.
Точной даты оплаты II транша нет: единственное важно, чтобы он был перечислен до квартала, когда будет достроен дом. Дальше условия не особенно отличаются от иных программ:
- срок ипотеки – не больше 30 лет;
- ставка – от 10,5%;
- первоначальный взнос – 20%.
КВС
Кредитная организация делит сумму ипотеки на 2 части: I транш – 100000 р, остальная сумма выплачивается после сдачи здания в эксплуатацию. Дополнительные условия таковы:
- первичный взнос – 20%;
- сумма I транша – до 1000000 рублей;
- срок займа – до 30 лет;
- ставка – 13%.
Например, однокомнатная квартира в жилом комплексе стоит 6400000 рублей. I транш – 1000000 рублей, первый взнос – 1800000 рублей, срок кредита – 25 лет. Здание будет передано в пользование через полтора года: в этот срок заемщик платит по 12000 рублей в месяц. Оставшийся займ – 3600000 рублей – заемщик платит 23 года. Сумма ежемесячного платежа – 55000 рублей.
ГК Основа
Первоначальный транш при данном предложении – от 1 до 5% общей суммы займа. Ежемесячный платеж на протяжении года – 600 р, точная сумма рассчитывается индивидуально и зависит от I транша. I взнос – 15%, но может доходить и до 20%.
Аквилон
Программа позволяет взять займ на сумму 12000000 рублей со взносом 15%. До того, как дом будет введен в эксплуатацию, платеж будет составлять рубль. Предусмотрена комбинация с выплатами частями. Среди условий:
- ставка – 5,99%;
- срок займа – 30 лет.
GloraX
Вся сумма ипотеки делится на 2 части: первоначальный транш – 30%, остальная сумма выплачивается после ввода здания в пользование. Первое время программа сочеталась со ставкой 0,1% годовых, но после комментарий Центробанка были изменены условия. В 2023 году займ можно взять на других условиях – 7,7% годовых.
Решили, что вам подходит траншевая ипотека, и не знаете, какую программу выбрать? Следует сравнивать все варианты по ключевым параметрам и выбрать самый оптимальный.
Большинство застройщиков соглашается на символический I транш вместе с первоначальным взносом. Строительная компания строит здание за свои средства и выплачивает проценты банку, поэтому эти проценты закладывают в стоимость жилища.
Основные отличия
Главное отличие траншевой ипотеки – сведение суммы ежемесячного платежа по первому траншу к минимуму. Существуют и другие отличия:
- способ зачисления суммы жилищного займа;
- I взнос – от 15%, а для стандартной программы – 10%;
- ставки, сроки зависят от программы, льгот и ставки финансовой организации.
С траншевой ипотекой сохраняются те же риски, что и со стандартным жилищным кредитом. Если заемщик прекращает вовремя вносить ежемесячные платежи, по решению суда он лишается квартиры. Даже если это единственная недвижимость для него и его детей. Нет никаких послаблений.
Поэтому перед оформлением займа важно объективно рассчитать свои финансовые возможности. Сможете ли вы выплачивать ипотеку при форс-мажорных обстоятельствах? Есть несколько моментов:
- заемщик может оформить страховку – на случай смерти или тяжелой болезни;
- при оформлении кредита следует ориентироваться на минимальный ежемесячный платеж и максимальный срок – не больше 20% от дохода каждый месяц. При желании заемщик всегда может сэкономить на процентах и досрочно погасить ипотеку. Но если что-то пойдет не так, у него всегда будут гарантии;
- прежде чем гасить кредит досрочно, следует все условия обговорить с банком. Погасить займ досрочно никто не запретит, но у каждой кредитной организации могут быть свои условия. Например, придется написать соответствующее заявление, погасить ипотеку можно в определенный день недели/месяца, в счет долга спишется вся сумма со счета.
Траншевая ипотека – выгодное решение для людей, которые мечтают о собственном жилье или улучшении жилищных условий. Квартира в новостройке подойдет как для проживания, так и для дальнейшей перепродажи. Но прежде чем оформить жилищный кредит, взвесьте все за и против, учтите риски и ознакомьтесь с особенностями всех доступных программ.
Источник: avprrb.ru