
Эксперты информационного портала VesBiz, специализирующиеся на вопросах создания успешного бизнеса в самых разных областях экономики, в данной статье отмечают, что среднесписочной численностью работников называется усредненное количество сотрудников предприятия, организации или фирмы, выполнявших должностные обязанности по трудовому договору в течение отчетного периода. Вопросом, как рассчитать среднесписочную численность работников, интересуются руководители всех организаций, сдающих отчетность по показателю в Федеральную налоговую службу.
Отчеты по среднесписочной численности сотрудников сдаются один раз в календарный год до 20 января (если не выпадает на выходной день). К проведению отчетности привлекаются все зарегистрированные юридические организации без учета реального наличия работников в штатном расписании, индивидуальные предприниматели и вновь создаваемые или прошедшие процедуру реорганизации предприятия (в таких случаях сведения представляются до 20 числа следующего за реорганизацией месяца). Для индивидуальных предпринимателей актуальность отчета наступает только при реальном наличии сотрудников, включенных в штат фирмы.
Как рассчитать среднесписочную численность работников? Часть 2. Работники с неполной занятостью
Среднесписочная численность сотрудников по своему количественному показателю будет всегда меньше списочного состава. Отчасти это обусловлено требованиями приказа Росстата от 22 ноября 2017 г. № 722, определяющего категорию относимости к списочной численности.
Согласно требованиям Росстата, в категорию списочного состава сотрудников предприятия включены все должностные лица, заключившие с организацией трудовой договор вне зависимости от его календарной продолжительности:
— работники, прибывшие на производство даже в период официального простоя производственной линии;
— сотрудники организации, направленные (находящиеся) в санкционированных командировках с сохранением оклада;
— не исполняющие обязанности по занимаемой должности в связи с временной нетрудоспособностью (болезнь по больничному листу) исключаются из категории списочной численности только при получении группы инвалидности и следующим за этим увольнением;
— сотрудники женского пола в период беременности и послеродового ухода за детьми;
— работники, официально отданные внутренними приказами, как убывшие в отпуск (не учитывая форму его оплаты — оплачиваемый/неоплачиваемый);
— сотрудники, находящиеся на отдыхе в будний день согласно записи журнала учета переработки и привлечения в выходные и праздничные дни;
— сотрудники, находящиеся на выходном в будний день, если такой выходной обусловлен особенностями исполнения должностных обязанностей (отдых перед/после ночной смены и т. д.);
Для Цитирования:
В. Тимофеев, Как рассчитать среднесписочную численность работников. Нормирование и оплата труда в сельском хозяйстве. 2019;5.
Источник: panor.ru
Как считать среднесписочную численность Headcount Excel Power Pivot
Как посчитать среднесписочную численность работников
Рассмотрим как считать среднесписочную численность работников за месяц и за год, разберем важные моменты, связанные с расчетом данного показателя и сформулируем конкретные советы по заполнению отчетности. За основу будет взято Положение Росстата №69 от 20.11.2006 года, где подробно описан порядок проведения всех необходимых расчетов.
Что такое списочная численность и как ее посчитать
Несмотря на то, что процесс расчета среднесписочной численности работников предприятия не очень сложный и вполне понятный, у многих бухгалтеров и руководителей периодически возникают вопросы, связанные с определением показателей и с заполнением соответствующих форм отчетности.
В указанном выше постановлении, можно найти специальный список работников, которые обязательно должны учитываться при определении списочного состава организации. Перечислим несколько правил и условий для формирования показателя:
- В списочную численность могут входить только те работники, которые имеют с работодателем трудовые отношения. Иными словами, между работником и работодателем должен быть составлен срочный или бессрочный трудовой договор, в рамках которого была оказана определенная услуга и выполнена конкретная работа.
- Владельцы предприятия также учитываются при расчете показателя, при условии, что им выплачивается заработная плата.
- При определении списочного состава учитываются все сотрудники: фактически выполняющие свои обязанности и отсутствующие на рабочем месте по определенным причинам.
- Показатель рассчитывается за каждый день и должен совпадать с данными табеля учета рабочего времени:
Получите понятные самоучители по 1С бесплатно:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.

Существует также перечень работников, которых не следует учитывать при определении списочного состава. К таковым можно отнести:
- внешние совместители;
- лица, выполняющие работы по договору ГПХ или спец. договорам с государством;
- направленные на работу в другую фирму без сохранения зарплаты и в случае перевода за границу;
- проходящие обучение с отрывом от работы, и получающие стипендию от компании;
- подавшие заявление на увольнение;
- адвокаты и военнослужащие;
- собственники, не получающие вознаграждение в виде зарплаты.
Как считать среднесписочную численность работников за месяц и за год
Из названия понятно, что среднесписочная численность – это средний списочный показатель работников компании за определенный период времени. Как правило, показатели определяются за месяц, квартал или год:

Для определения среднесписочного показателя могут быть использованы не все работники списочного состава. Не должны быть учтены следующие лица:
- декретницы;
- лица, находящиеся в отпуске по уходу за усыновленным новорожденным;
- лица, находящиеся в отпуске по уходу за ребенком;
- работники, проходящие обучение и состоящие в дополнительном отпуске без сохранения зарплаты;
- сотрудники, поступающие в ВУЗ (и другие учебные заведения) и состоящие в отпуске без сохранения зарплаты.
Как считается среднесписочная численность на примере
Среднесписочная численность работников будет рассчитывать за месяц по специальной формуле. Приведем пример как считается среднесписочная численность работников на примере конкретной организации.
Допустим, в компании «Эверест» на 01 марта трудилось 53 сотрудника. 12 марта на работу было принято еще 3 сотрудника. 15 марта одна девушка ушла в декрет, а 26 марта еще один работник написал заявление о получении отпуска в связи с сессией.
Чтобы рассчитать среднесписочную численность сотрудников необходимо выполнить следующие действия:
- С 01 марта по 12 – 12 дней в штате было 53 сотрудника.
- С 12 по 15 марта – 3 дня сотрудников стало 53+3 = 56 человек.
- С 15 по 26 марта – 11 дней – 56-1 = 55 человек.
- С 26 по 31 марта – 5 дней – 55 -1 = 54 человека.
Далее, используем формулу:
СЧР = (53* 12+ 53*3 + 55*11 + 54*5) / 31 = (636+ 159+605+270)/31 = 1670/31= 54 человека.
Источник: buhspravka46.ru
Считаем среднесписочную численность работников

Что такое среднесписочная численность работников и для чего она нужна
Среднесписочная численность — это показатель численности работников предприятия в среднем за определенный период времени.
Очень часто понятие среднесписочная численность путают со средней численностью. Для того, чтобы разграничить эти показатели, нужно точно знать, где применяется каждый из этих показателей.
Среднесписочная численность необходима для:
1. Сдачи в ИФНС сведений о среднесписочной численности за предыдущий год.
Организации и индивидуальные предприниматели должны ежегодно подавать в налоговую инспекцию сведения о среднесписочной численности сотрудников за предыдущий год. Исключением являются предприниматели, которые в прошлом году не привлекали наемных сотрудников — им подавать не нужно.
Для вновь созданных организаций и зарегистрированных индивидуальных предпринимателей сведения о среднесписочной численности подается дважды:
- не позднее 20-го числа месяца, следующего за месяцем регистрации организации или ИП;
- не позднее 20 января года, следующего за годом создания организации или регистрации ИП.
2. Заполнения расчета по страховым взносам, формы 4-ФСС и стат. отчетности.
3. Разграничения возможностей сдачи отчетности электронно или на бумажных носителях.
Если среднесписочная численность за предыдущий год превышает 100 человек, то налоговые декларации подаются в электронном виде. В порядке исключения выступает декларация по НДС. Для данной декларация прописана необходимость сдачи в электронном виде независимо от среднесписочной численности.
Для электронной отчетности в ПФР и в ФСС лимит численности составляет 25 человек.
4. Распределения налога на прибыль между обособленными подразделениями.
Применяется, когда необходимо распределить налог на прибыль в части регионального бюджета между обособленными подразделениями.
Средняя численность необходима для:
1. Определения порога перехода на режимы налогообложения, как УСН, ЕНВД, Патент.
Если средняя численность превысит 100 человек, организация (индивидуальный предприниматель) теряет право на такие спецрежимы, как: ЕНВД и УСН.
Если средняя численность превысит 15 человек, индивидуальный предприниматель теряет право на такой спецрежим, как патент.
2. Подтверждения права на различные льготы.
Например, организации, которые ведут деятельность в области информационных технологий, вправе применять пониженный тариф по страховым взносам, для этого необходимо рассчитывать среднюю численность. Она не должна превышать семи человек за девять месяцев предыдущего года, что будет являться подтверждением такого права.
Сведения о численности сотрудников сдают в инспекцию:
- на бумаге (через уполномоченного представителя, по почте);
- в электронном виде по телекоммуникационным каналам связи.
Организации, у которых есть обособленные подразделения, сдают сведения о среднесписочной численности по местонахождению головной организации.
Как рассчитать среднесписочную численность работников
Согласно Приказу Росстата от 26.10.2015 N 498, для того, чтобы грамотно заполнить Сведения о среднесписочной численности работников, необходимо поэтапно рассчитывать показатели:
1. Списочную численность сотрудников на каждый день месяца.
В списочную численность сотрудников за каждый календарный день включаются все сотрудники, которые работают по трудовому договору.
Не включаются в расчет:
- женщины в отпусках по беременности и родам;
- сотрудники в отпусках по уходу за ребенком;
- сотрудники в отпуске в связи с усыновлением новорожденного ребенка из родильного дома;
- сотрудники, которые обучаются в образовательных учреждениях и находятся в дополнительном отпуске без сохранения зарплаты;
- сотрудники, которые поступают в образовательные учреждения и находятся в отпуске без сохранения зарплаты для сдачи вступительных экзаменов;
- сотрудники, привлеченные по договорам внешних совместителей;
- директора, который является единственным учредителем, если ему не начисляют зарплату.
2. Среднесписочную численность сотрудников с полным рабочим днем за каждый месяц.
Среднесписочная численность сотрудников с полным рабочим днем — это сумма списочной численности сотрудников с полным рабочим днем на каждое число месяца, включая выходные и праздничные дни (1-е число, 2-е число. последнее число), разделенное на количество календарных дней месяца.
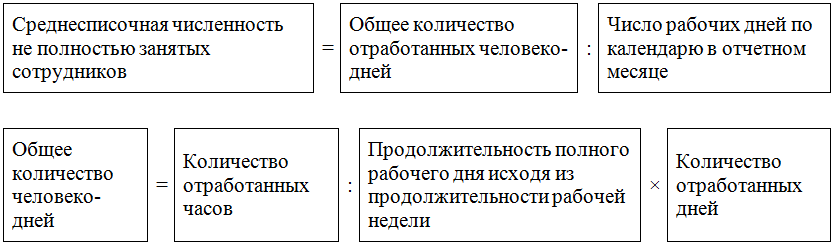
3. Среднесписочную численность сотрудников с неполным рабочим днем за каждый месяц.
Где среднесписочная численность сотрудников с неполным рабочим днем рассчитывается:
4. Среднесписочную численность за каждый месяц периода.
Представляет собой среднесписочную численность сотрудников с полным рабочим днем и неполным.
Формула расчета среднесписочной численности за год и пример расчета
Чтобы определить среднесписочную численность за год, необходимо сложить показатели среднесписочной численности за каждый месяц этого года и поделить на количество месяцев в году.

Пример расчета среднесписочной численности за год
В налоговую инспекцию необходимо до 20 января подать сведения о среднесписочной численности сотрудников за предыдущий год. Для этого по истечении 2016 года бухгалтер ООО «Альянс» на основании данных о численности сотрудников за период с января по декабрь 2016 года рассчитал среднесписочную численность, с учетом того, что:
В октябре в фирме работало столько сотрудников. 4 из них работают по 4 часа в день, 1 полный рабочий день. В октябре 2016 года 3 сотрудника отработали все рабочие дни (21 день), а два сотрудника — 18 рабочих дней (один из которых, тот, что работает полный день).
Организация работает по графику пятидневной рабочей недели, нормальная продолжительность рабочего дня — 8 часов.
Алгоритм расчёта представлен ниже.
1. Рассчитал отдельно среднесписочную численность за каждый месяц 2016 года по формуле:
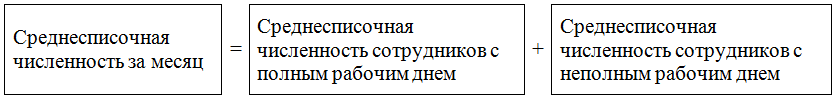
Так как с января по сентябрь и с ноября по декабрь у сотрудников был полный рабочий день, то количество человек для расчета среднесписочной численности за месяц равен количеству сотрудников по табелю.
2. Рассчитаем среднесписочную численность за октябрь.
Сначала рассчитаем общее количество человеко-дней:
4 чел./ч : 8 ч × 21 дн. × 3 чел. + 4 чел./ч : 8 ч × 18 дн. × 1 чел. 8 чел./ч : 8 ч × 18 дн. × 1 чел. = 58,5 чел./дн.
Среднесписочная численность не полностью занятых работников за октябрь составит:
58,5 чел./дн. : 21 дн. = 2,79 чел.
3. После подсчетов среднесписочной численности каждого месяца, получились следующие данные:
Январь — 15 чел, Февраль — 15 чел, Март — 25 чел, Апрель — 27 чел, Май — 27 чел, Июнь — 27 чел, Июль — 30 чел, Август — 31 чел, Сентябрь — 28 чел, Октябрь — 2,79 чел, Ноябрь — 15 чел, Декабрь — 15 чел.
4. Затем суммировал показатели среднесписочной численности за каждый месяц 2016 года и разделил сумму на 12 месяцев.
Среднесписочная численность сотрудников за 2016 год равна:
(15 + 15 + 25 + 27 + 27 + 27 + 30 + 31 + 28 + 2,79 + 15 + 15) : 12 = 21,48 чел.
3. Полученный показатель бухгалтер указал в форме по КНД 1110018 по состоянию на 1 января 2017 года. Сведения о среднесписочной численности были представлены в налоговую инспекцию 19 января 2017 года.
Обратите внимание! Быстро и безошибочно рассчитать среднесписочную численность работников за месяц и за год вы можете с помощь интернет-сервиса «Моё дело». Сервис позволяет легко формировать сведения о среднесписочной численности работников и любые другие отчётные формы, а также предоставляет возможность сразу отправить их по электронной почте в ФСГС, ФНС, ПФР, ФСС. Вам не надо будет лично посещать налоговую и фонды, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису вы можете прямо сейчас по ссылке.
Источник: delovoymir.biz