
В начале 2020 года Банк России отмечал неуклонный рост количества заемщиков, имеющих одновременно несколько кредитных продуктов. Если вы оказались в группе заемщиков, которые не могут выбраться из долговой ямы, то для вас есть хорошая новость: избавиться от долгов цивилизованным способом в настоящее время возможно.
Конечно, для этого придется потрудиться. Подробно о том, как выбраться из долговой ямы, читайте в нашей статье.
Большое количество граждан, чтобы избавиться от кредитов банкам, потянулись за новыми займами в микрофинансовый сектор. Этим они обеспечили себе новые неподъемные долги с еще худшими условиями и растянули процесс их выплат на неопределенное время из-за неожиданного коронавирусного кризиса.
Стоит напомнить, что займ в МФО — это снежный ком, сумма которого «накручивается» в геометрической прогрессии, а к телу долга добавляются пени и штрафы за просрочку. Несмотря на то, что сегодня максимальная сумма долга, которую можно взыскать по микрозайму, строго ограничена законом «О потребительском кредите», платить за просрочку долга в МФО все равно приходится очень круглую сумму.
Как выбраться из долгов: ПОШАГОВЫЙ РАЗБОР | Рэй Далио
Таким образом, уже к концу 2020 года в долговой яме оказались огромное количество наших сограждан. И вылезти из кредитного рабства самостоятельно этим людям будет уже трудно. Но трудно — не значит «невозможно».
Долговая яма — не приговор
Первый совет от любого профессионального юриста, да и просто здравомыслящего человека в такой ситуации — успокоиться и не делать глупостей. Тот факт, что дядя не оставил круглую сумму, припасенную специально для погашения всех ваших долгов, еще не повод для паники.
Не стоит обращаться за новыми займами в микрофинансовые организации, еще более наращивая свою задолженность. Сейчас шансы расстаться с долгами намного выше, чем еще каких-нибудь триста лет назад.
История выбивания долгов в России и СССР
Во времена Ивана Грозного, например, должника ставили на «правёж» — так в древнерусском праве называлось принудительное взыскание долга с обвинённого ответчика в пользу истца. «Править» означало «взыскивать». Процедура эта была по нынешним меркам отнюдь не гуманная: если должник не хотел или не мог заплатить долг, его ставили посреди площади и били батогами — палками или толстыми прутьями.
Могли должника бить и просто ногами. Били иногда по несколько часов, ежедневно, кроме праздников и выходных. Вокруг позорного столба, где проводилась средневековая процедура взыскания, всегда собиралось много народа, и должника «правили» прилюдно, пока он не соглашался отдать долг или его родственники не приносили деньги.
Само выражение «долговая яма» означало яму в прямом смысле этого слова. Подсмотрел эту идею в Голландии и ввел в России как меру наказания Петр I. На тот момент этот способ взыскания задолженностей считался самым прогрессивным и эффективным. Должников бросали в камеры ниже уровня земли, где они и сидели до тех пор, пока долг не был выплачен.
В Москве впервые в России появились эти жуткие ямы-камеры в районе Воскресенских ворот Китай-города, в Петербурге таким местом был Прачечный мост. Построен он был в 1796 году таким образом, что в его опорах имелись овальные ниши, которые использовались как камеры для должников, и они также назывались долговыми ямами.
В этой «мостовой» яме невозможно было разогнуть спину, камеру продували холодные ветра, а в случае наводнения яму могло полностью затопить. И без того незавидное положение должника усугублялось тем, что сидя в яме, он не мог заработать денег, чтобы выплачивать долг.
И только 7 марта 1879 года долговые ямы в России были упразднены: споры кредиторов с должниками теперь следовало решать исключительно в судебном порядке. Значило ли это, что практика выбивания долгов стала гуманнее? Конечно, нет! Просто кредиторы стали дейстWowать теми же силовыми методами, но уже не собственноручно, а через посредников — «лихих людей».
Так «батоги» в качестве инструментов для выбивания долгов в «частном порядке» продолжали сопровождать должников вплоть до XX века. А механизм «посадки» в тюрьму за долги стал элементом своеобразного рейдерства. Таким образом зачастую убрали с дороги конкурента — как в бизнесе, так и в личной жизни.
На заре образования СССР, в 20-х годах XX века невозвратные долги обернулись настоящим финансово-экономическим бедствием для страны. Несмотря на то, что взысканием занимались органы НКВД, многие заемщики отказывались платить Wowсе, и с ними ничего невозможно было сделать.
До тех пор, пока распоряжение о том, что «допускается досрочно взыскивать ссуды с кулаков и зажиточных крестьян», принятое Народным Комиссариатом финансов РСФСР в 1929 году, в итоге приравняло неуплату долгов к преступлению.
Только этот радикальный способ полностью ликвидировал проблему массового накопления задолженностей по займам в СССР. Ну и, конечно, дал повод поговорить нам сегодня еще раз о массовых репрессиях «невиновных».
В позднем СССР проблемы невозвратных долгов в государственных масштабах уже не сущестWowало в принципе, и самые злостные неплательщики — например, долгов по ЖКХ, — отделывались общественным порицанием и «проработкой» в трудовых коллективах. Их «пропесочивали» в стенгазетах и «ставили на вид» — вешали фото на специальных досках позора при входе на предприятие или в организацию.
В полном масштабе средневековые методы выбивания долгов посредством батогов, к которым научно-технический прогресс добавил паяльники, утюги, а также тазики с бетоном, вернулись в Россию вместе с развалом СССР в начале 90-х прошлого века. Впрочем, сократить количество должников, удалось не благодаря «лихоимцам», а лишь посредством принятия соответствующих законов.
У современного должника сегодня есть законные и гуманные способы избавления от долгов:
- Кредитные каникулы
- Рефинансирование
- Реструктуризация
- Банкротство
Эти инструменты сегодня эффективно позволяют вылезти из долговой ямы, и ниже мы рассмотрим подробно каждый из них отдельно.
Кредитные каникулы
Подходят вам в случае временных трудностей — например, в связи с потерей работы, и только если ваша репутация в глазах кредитора до этого времени была безупречной. В 2020 году отсрочку максимум на полгода можно было получить по ипотеке, потребительским кредитам, автокредитам и кредитным картам.
Каникулы вам могли предоставить:
- если договор оформлен до 3 апреля 2020 года;
- если доход за последний месяц снизился на 30% по сравнению с доходом за тот же период в предыдущем году;
- по принципу «один кредит — один льготный период», при этом в вашей кредитной истории будет отображена информация о предоставлении вам кредитных каникул;
- если сумма не более установленного лимита. Например, по ипотеке каникулы положены в том случае, если объем кредита не превышает 1,5 млн рублей (кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей, где цены на жилье выше, чем в целом по России).
Не можете платить кредит?
Закажите звонок юриста
Кредитные каникулы не спишут ваш долг и проценты по нему: кредит вы все равно будете обязаны погасить в полном объеме, но по новому графику.
Сейчас, в 2022 году, все банки России имеют право предлагать своим клиентам кредитные каникулы. Срок обращения за каникулами — до 30 сентября 2022. Каникулы предназначены для розничных заемщиков банков и компаний малого и среднего бизнеса, в том числе и ИП, которые оформили ссуды до 1 марта. За правительством оставлено право на продление этого периода.
От общего числа обращений за кредитными каникулами порядка 70% занимают кредиты наличными, чуть больше 20% — кредитные карты. Оставшаяся часть касается ипотеки и автокредитов.
Банк имеет право отказать в предоставлении каникул. И это надо четко понимать, принимая решение пойти беседовать в банк о своей просьбе дать возможность пожить без уплаты взносов по кредиту на пол года, чтобы привести в порядок какие-то иные финансовые дела.
Да, банки регулярно вводят свои варианты кредитных каникул. Но в отличие от норм государственных кредитных каникул, решение дать заемщику каникулы в рамках своей внутренней программы — это право банка, а не его обязанность.
ВАЖНО. Ипотечные каникулы не равны кредитным каникулам. Разобраться в их отличиях, а также с условиями их предоставления вам может помочь только профессиональный юрист.
Рефинансирование
Рефинансировать кредит — это означает взять новый кредит, чтобы погасить долги по-старому или нескольким ранее взятым, но уже на новых условиях.
Рефинансирование работает эффективно, если у вас несколько займов. Например, если в разное время в разных банках вы взяли кредиты, то рефинансирование поможет собрать их все в один.
После этого вместо нескольких платежей вы будете вносить только один платеж и только в один банк. При благоприятных условиях можно при этом значительно снизить ставку и размер платежа, а также изменить график выплат.
Реструктуризация долга
Реструктуризация — компромиссный вариант. Она может помочь, если ваши доходы существенно снизились, и вы больше не можете обслуживать свой долг на прежних условиях. По сути, реструктуризация кредита — это рассрочка вашего долга, при которой новые условия будут заметно мягче изначальных договоренностей и окажутся вам по силам.
Суть этого инструмента: увеличить срок кредитования при уменьшении суммы выплат. Недостаток: в итоге вам придется заплатить больше, поскольку за более длинный период жизни кредита набежит куда большая сумма процентов.
Из долговой ямы можно выбраться
Сегодня существует цивилизованный способ избавления от кредитной кабалы. Нужно решиться и пройти процедуру банкротства.
Банкротство физического лица
Этот метод подходит как последнее средство избавления от долгов при полной финансовой несостоятельности — даже когда совсем нет ни денег, ни имущества.
С 2015 года должники получили возможность избавляться от финансовых обязательств через суд, который и признает гражданина банкротом. До этого времени банкротами могли стать только юридические лица.
А 1 сентября 2020 года вступил в силу федеральный закон № 289-ФЗ «О внесении изменений в Федеральный закон «О несостоятельности (банкротстве)» и отдельные законодательные акты Российской Федерации в части внесудебного банкротства гражданина», который позволяет осуществить внесудебное банкротство физического лица.
Главные цели принятия этого закона — снижение нагрузки на суды и упрощение процедуры банкротства. Этот закон уже в 2023 году позволяет избавиться от долгов если:
- сумма долга составляет от 50 до 500 тысяч рублей;
- должник не имеет собственности для реализации на торгах;
- с должником уже судились кредиторы, на него было заведено исполнительное производство, и судебный пристав его уже закрыл, признав, что взять в счет уплаты долга с должника нечего.
Не знаете, какое банкротство
подходит именно вам?
Однако, говоря о банкротстве, нужно предупредить и о последствиях банкротства для гражданина:
- повторное банкротство не будет проведено в течение пяти лет, внесудебное повторно — в течение десяти лет;
- в течение трех лет банкрот не может занимать руководящие должности;
- имущество будет продано специально назначенным финансовым управляющим: средства пойдут на погашение долгов. Должник не имеет права самостоятельно продавать свое имущество, акции и доли в компаниях, а также распоряжаться по своему усмотрению банковскими картами и счетами;
- информация о банкроте гражданина находится в открытом доступе, сведения о должнике публикуются в официальных источниках, которыми пользуются кредитные организации.
Чтобы понять, какой из инструментов подходит именно вам в ситуации, когда вы в долговой яме и вам нечем платить кредиторам, можно получить подробную консультацию у наших юристов, и только потом принимать решение.
Бесплатная консультация по списанию долгов
Оставьте свой телефон, специалист перезвонит вам в течение 1 минуты
Источник: fcbg.ru
Как расплатиться с долгами и начать жить
Повышенную кредитную нагрузку (более 50% дохода уходит на ежемесячные платежи по кредитам) имеют 14,6% российских заемщиков, это более 8,5 млн человек, оценивал заместитель генерального директора Объединенного кредитного бюро Николай Мясников в интервью Федеральному бизнес-журналу в сентябре. Исследование Всемирного банка (ВБ) показало, что в 2019 году среди заемщиков банков 9% семей имеют просроченную задолженность, 10% были вынуждены реструктурировать или продлить кредит либо же получали от банка отказ в выдаче кредита, 14% испытывают трудности с выплатой процентов. В целом 55% российских заемщиков не защищены или уязвимы из-за своей чрезмерной закредитованности, таковы выводы экспертов ВБ. 29% опрошенных, исходя из их финансового положения, не стоило бы предоставлять кредит уже сейчас. Около 42,3% заемщиков в России по состоянию на май 2019 года имели два кредита и более, а практически 20% клиентов банков одновременно обслуживали как минимум три ссуды, говорится в исследовании бюро кредитных историй «Эквифакс».
Когда пора начинать беспокоиться
- постоянно переоцениваете свои доходы;
- не знаете, сколько должны отдавать каждый месяц;
- откладываете оплату счетов за услуги ЖКХ на потом;
- используете новые кредитные карты и кредиты для выплаты старых долгов;
- платите только минимальный платеж по кредитным картам;
- не имеете накоплений на экстренные случаи.
Сложный. Можно оценить и свой собственный debt-to-income ratio (доля обслуживания долгов в доходах). Нужно составить список кредитов семьи, посчитать сумму ежемесячных выплат по ним и сопоставить с ежемесячными семейными доходами. Если выплаты по кредитам съедают более половины доходов, то вы в «красной зоне». Небольшие потрясения, которые чуть уменьшат доходы или увеличат расходы, — и вы не сможете выполнять ежемесячные обязательства.
Выплаты по кредитам в размере 39—50% также считаются очень высокими. Таким заемщикам срочно нужно приложить усилия для снижения уровня долга. 24—38% — приемлемый, но все еще избыточный уровень задолженности. От 16% до 23% — безопасный уровень. 15% или меньше — вы как Российская Федерация: держите низкий уровень долга и, возможно, отказываете себе в чем-то.
Что делать?
Шаг первый — подготовка. Напишите данные по всем долгам, можно в виде таблицы:
- вид кредита (ипотека, автокредит, кредит наличными, кредит на товар, кредитная карта, микрозаем и т. д.);
- сумма задолженности;
- процентная ставка (в годовом выражении), ее проще всего посмотреть в договоре или в личном кабинете финансовой организации;
- срок погашения;
- размер ежемесячного платежа;
- дата платежа.
Шаг второй — поиск источников для погашения долга. Их немного: либо повышать доходы, либо снижать расходы.
И то и другое направления не выглядят особо перспективными. Если подушевой доход в домохозяйстве, как у многих в России, находится в пределах 15—20 тыс. рублей в месяц, то много не наэкономишь. Например, типичный совет закредитованным американцам «ешьте дома, а не в ресторанах и кафе» в российских условиях выглядит как издевательство.
Однако людям в тяжелой кредитной ситуации выбирать особо не приходится. Как пишут в финансовых пособиях, если вы оказались в финансовой яме, хотя бы перестаньте копать. Стоит изучить бюджет, свои активы и найти возможности для того, чтобы больше средств направлять на погашение долга.
Сложнее всего с ростом доходов. Ситуация в экономике не та, да и список рекомендаций здесь обычно короткий: подработка по вечерам и выходным, использование хобби как источника для заработка, поиск более высокооплачиваемой работы. Не разгонишься.
Поэтому, скорее всего, необходимые средства придется искать, изменяя своим привычкам и выискивая непродуктивные расходы. При этом, конечно, главное — не переборщить. Человек, который и работает, и «живет» в смартфоне, не должен покупать самый дешевый кнопочный телефон и тариф без Интернета. Но это вполне может стать статьей экономии для человека, который использует телефон по старинке — для общения голосом.
Есть длинные перечни рекомендаций, на чем можно сэкономить. Какие-то покажутся смешными и нереалистичными, другие вполне могут помочь получить дополнительный кеш. Продажа ненужных вещей через классифайды вроде «Авито» или «Юлы», поиск недостаточно используемых подписок на сервисы, бартер, правильное использование скидочных сервисов в продовольственных магазинах — пригодиться может все.
Шаг четвертый — расстановка приоритетов. Какой кредит гасить первым? Лучше сокращать срок или платеж? Приводим несколько методов, которые помогают систематизировать процесс погашения кредитов. Естественно, у каждого из них есть плюсы и минусы, выбирать вам.
Метод лавины
Распределяем кредиты в порядке убывания ставки. Ускоренными темпами стоит погасить самые дорогие долги, то есть те, где самая высокая ставка. Этот метод применим и к кредитным картам. Процентная ставка по ним обычно выше, чем по кредитам наличными и тем более по ипотечным. При этом существует так называемая ловушка кредитных карт.
Если по ним вносить только минимальный платеж, то даже при значительной сумме задолженности можно чувстWowать себя достаточно комфортно. Чтобы вывести себя из зоны комфорта, воспользуйтесь простеньким калькулятором. Он наглядно показывает, что будет, если вносить только минимальный платеж, — выдавая на выходе количество лет, которое уйдет на выплату долга, и сумму переплаты.
Метод снежного кома
Ранжируем наши кредиты по размеру. Гасим сначала самый маленький. Этот способ легче чисто психологически: вы будете видеть, что долгов становится меньше. Каждый погашенный кредит будет давать чувство облегчения.
Метод снежинки
Способ для тех, у кого нет финансовых ресурсов для регулярного досрочного погашения хотя бы одного кредита. Любой незапланированный доход (премия, денежный подарок, возвращенный вам долг) вы теперь тратите на дополнительный взнос по кредиту. Небольшие досрочные платежи — это лучше, чем ничего. Тем более что незапланированный доход и так не был заложен в бюджет.
Метод сугроба
Если ситуация тяжелая, платить по всем долгам Wowремя не получается, то можно попробовать обратиться в банк за консолидацией и объединить все кредиты. Этот способ применяется самым последним, ведь рефинансирование от банка обычно сильно увеличивает расход на выплату процентов.
А что с рефинансированием?
ЦБ продолжает снижать ключевую ставку, вызывая снижение ставок в том числе и по кредитам. Но рефинансироваться под новую, более низкую ставку реально только для длинного обеспеченного кредита, то есть ипотеки. Целенаправленное рефинансирование потребительского кредита, кредитной карты или автокредита банками не практикуется. Можно попробовать рефинансировать кредитную карту, заказав другую, предусматривающую перевод баланса (сейчас такие предложения на рынке есть), но будет ли ставка ниже, учитывая критичную ситуацию заемщика, — большой вопрос.
Непопулярные меры
— Не отказывайтесь от автоплатежей за услуги. Если уж расход попал в список несокращаемых, согласитесь на автоплатеж. Однако пересматривайте этот список каждые три месяца.
— Оцените свое время. Это поможет вам оценивать потенциальные доходы и расходы в днях и часах вашей жизни, вашей работы.
— Экономия не должна делать жизнь хуже и скучнее, она должна решать проблемы.
— Ищите, где можно достичь наибольшего эффекта путем минимальных изменений. Начинайте с самых больших блоков расходов. В России часто это расходы на продукты питания.
— Не бывает слишком маленькой экономии. Бывают правила, которых перестают придерживаться.
Сергей КАШИН, Banki.ru
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru
Долговая яма: что это такое и как не попасть в нее
Стремление купить всё здесь и сейчас постоянно подогревается рекламой. Грамотные маркетологи не только будят в человеке потребности. Они затрагивают «боли» и формируют «нужду» в том, что продают. Еще меньше шансов у «жертвы», когда товар или услугу дадут сейчас, а платить за нее надо будет когда-нибудь потом.
Такое положение вещей приводит к тому, что граждане импульсивно покупают, бездумно тратят, чрезмерно расходуют. И только потом обнаруживают, что они попали в долговую яму.
13.07.20 8926 0 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Конечно, не все кто, попал в ситуацию закредитованности, сделал это по собственной воле. Бывают случаи, когда должник и впрямь стал жертвой обстоятельств. Бробанк разъяснит, что такое долговая яма, как из нее выбраться и что сделать для того, чтобы не угодить в нее снова.
Происхождение понятия
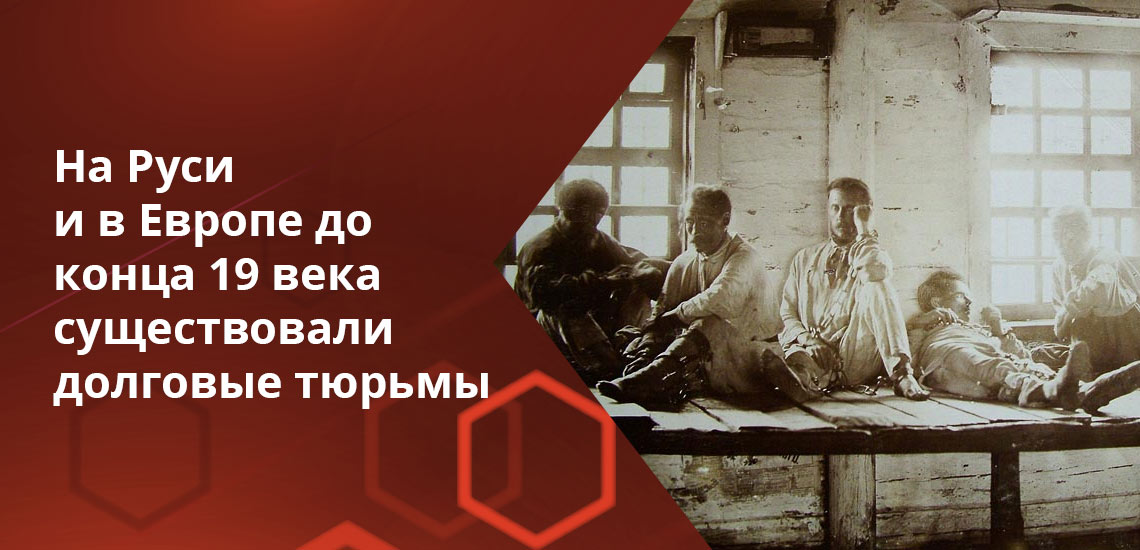
На Руси и в Европе до конца 19 века сущестWowали долговые тюрьмы. В них помещали заемщиков, которые по каким-либо причинам не могли или не хотели возвращать кредитору взятое в долг. Кроме самого должника в такие учреждения попадали и все члены их семей. Помещения для заключения изначально были неспециализированные.
Они представляли собой ямы, которые плохо приспособлены для выживания. Поэтому узники часто заболевали или умирали, если кредитор не получал компенсацию.
По российскому законодательству кредиторы не вправе требовать с заемщика больше чем половину от его реальных доходов. Такое положение регламентировано в ГК РФ ст. 451 и федеральными законами №281 и №353. Даже если общая сумма долгов значительно превышает финансовые возможности должника, кредиторы не могут превысить законодательно установленный лимит. При нарушениях этого правила должник вправе обратиться в суд и просить праWowой защиты у государства.
Кто рискует оказаться в долговой яме
Попасть в кредитную кабалу может любой, кто оформляет заем или другой кредитный продукт. От ряда жизненных проблем можно оформить полис в страховой компании и уменьшить последствия. Но это не гарантирует того, что эта или какая-то другая ситуация не возникнет вообще.
- утрата работы по внешним причинам, например сокращение штата или ликвидация компании;
- снижение заработной платы;
- временная или постоянная потеря здоровья, из-за которой невозможно продолжать трудовую деятельность, получать доход и выплачивать долги;
- стихийное бедствие — пожар, наводнение, другой природный катаклизм;
- обстоятельства непреодолимой силы — война, дефолт, политический или экономический кризис.
Все эти обстоятельства могут носить критический и необратимый характер. Либо создавать только временные трудности для заемщика. Но есть ситуации, на которые можно повлиять в большей степени, чем на вышеперечисленные факторы.
- отсутствие сбережений в виде ценных бумаг или драгметаллов, которые можно было бы использовать в экстренных случаях для погашения долгов;
- неправильное расходование заработанных денег и неумение рационально планировать семейный бюджет;
- привычка взваливать на себя множество кредитов, микрозаймов и долгов друзьям и знакомым;
- неумение жить по средствам, когда при небольших доходах приобретаются дорогостоящие вещи;
- многоразовые рефинансирования накопленных задолженностей, когда заемщик утрачивает связь с реальностью и переходит из одного банка в другой в поисках лучших условий и в итоге окончательно запутывается в долгах;
- неумение устоять перед соблазном купить новую вещь в кредит, рассрочку или по акциям с отсрочкой платежа, сиюминутно покупка сделана, а средств на возврат долга — нет.

Такие факторы относятся к управляемым. Их легче откорректировать и исправить, а значит, и не допустить в последующей жизни после выхода из личного финансового кризиса.
Как избежать попадания в долговую яму
Легче всего избежать долгов — ничего и нигде не покупать в кредит и никогда не брать взаймы. Но реалии таковы, что что-то необходимо здесь и сейчас. Или что-то очень нужное и важное можно купить именно сегодня, а денег нет. Поэтому гораздо разумнее приучать себя к финансовой дисциплине, чем не одалживать нигде и никогда.
- Перед походом в магазин, на рынок или в гипермаркет составляйте заранее список покупок. Не совершайте непродуманные траты втридорога в ближайшем ларьке. Планируйте расходы на 3-4 недели вперед. Это относится к продуктам питания, одежде, бытовой технике и другим предметам обихода. Гипермаркеты предлагают сезонные скидки, распродажи и дисконты, которые помогают сэкономить при тратах на удовлетворении основных нужд.
- Не надейтесь на плановое повышение заработной платы, а берите подработку сейчас. Обещания начальства могут не сбыться, а реально заработанные деньги можно использовать сразу. Подработку можно брать в выходные дни или в вечерние часы.
- Не берите новые кредиты для погашения старых. Еще хуже, если возьмете одновременно несколько кредитов: ипотеку, рассрочку, кредитную карту и автокредит. Не каждый способен трезво оценить свои финансовые возможности и справиться с долгами. Не обязательно, чтобы все эти кредиты были оформлены на одного человека. Даже если все члены семьи взяли по одному займу, это уменьшает концентрацию внимания на любом из кредитных продуктов и может привести к нарушениям и просрочкам.
- Начните накопления. Эксперты по планированию бюджета советуют 10% ежемесячного дохода оставлять в виде сбережений. Такой подход поможет накопить сумму на непредвиденные расходы и научит привычке рационально расходовать заработанные деньги. Те, кто научился копить, гораздо реже попадают в долговые ямы, по сравнению с теми, у кого такой навык не сформирован.
Главное правило от перерасхода денег — научиться отличать сиюминутные импульсы от реальных потребностей. Когда стало легко отслеживать и не поддаваться на провокацию рекламных лозунгов, тогда попадание в кредитную кабалу по необъективным причинам сведено к минимуму.
Как выбраться из долговой ямы
- Составьте список всех кредитов, которые взяли все члены семьи. Это не только потребительские кредиты или ипотека. Это также кредитки, карты или договора рассрочки, автокредиты или микрозаймы, ежемесячные выплаты в ломбарде или кредитном кооперативе. Найдите все договора и выпишите из них даты погашения. Вычислите общую задолженность и сумму ежемесячных платежей по всем долгам.
- Посчитайте общую сумму всех других обязательных трат, без которых невозможно обойтись. Например, оплата за ЖКХ, аренду жилья, детский сад, ежемесячную покупку лекарств и продуктовую корзину на всю семью.
- Оцените, какие из расходов можно уменьшить. Например, съехать в квартиру поменьше, экономить электричество и другие коммунальные услуги. Также можно пересмотреть перечень продуктов, без ущерба для здоровья, сократить затраты на питание в кафе или походы в ресторан. Брать с собой завтраки на работу, отказаться от личного автомобиля и пользоваться общественным транспортом. Ходить пешком или ездить на велосипеде. Не покупать туристические путевки в кредит, а отдыхать на даче.
- Посчитать соотношение текущих ежемесячных доходов и расходов. Посмотреть сколько в действительности свободных средств после вычета обязательных затрат, и есть ли они вообще. Если денег нет и вариантов для уменьшения расходов не найдено, то это признак долговой ямы.

Сложившуюся ситуацию можно и нужно исправлять. Ждать, что кредиторы забудут или простят долги нерационально. Даже если скрываться и не отвечать на звонки кредиторов, обязательства перепродадут коллекторам или дело передадут в суд. В этом случае можно остаться без имущества и с окончательно испорченной кредитной историей, с которой никто не даст взаймы и даже работодатели откажут в хорошей должности.
Какие способы погашения долгов можно использовать
- Обратитесь в компанию, где на данный момент самый большой долг. Обсудите с менеджером возможность реструктуризации. Большинство кредиторов идет навстречу должникам. Банкам гораздо важнее вернуть основную сумму долга, чем загнать клиента в угол и остаться ни с чем. После реструктуризации долг растянется по времени, но не будет штрафов, пеней, а самое главное, что ежемесячный платеж станет меньше.
- Напишите заявление на кредитные каникулы. По законодательству каждому заемщику можно ими воспользоваться при ряде объективных обстоятельств. Если таких причин нет, то банк откажет в этом виде отсрочки. В этом случае придется искать другие пути.
- Рефинансируйте кредиты через консолидацию в один. После того, как все договора лежат рядом, становится очевидно, что 5-7 дат погашения в разных банках и МФО отследить сложно. Поэтому возникают просрочки и накапливаются штрафы. Проще обратиться в один банк, который объединит все долги в один. В этом случае соблюдать график будет гораздо проще. Некоторые банки предлагают программы, которые даже уменьшают общую сумму итоговой переплаты, чем при использовании отдельных продуктов. Кроме того, в этом случае кредитная история заемщика не испортится, как при постоянных нарушениях графиков выплат по нескольким займам.
Если никакой из этих способов не привел к желаемому результату, позитивной перспективы и источников дохода нет, то у должника остается один выход — объявить себя банкротом. О том, как проходит эта процедура и какие у нее возникнут последствия, читайте на нашем портале.

Памятка для должников, которые попали в долговую яму или находятся на ее грани
- Составить таблицу реальных доходов и расходов.
- Отыскать пути экономии на расходах.
- Найти дополнительный способ увеличения доходов.
- Пообщаться с кредиторами и выбрать путь совместного решения для снижения текущего долгового бремени.
- Соблюдать новый график выплат.
- Четко выдерживать лимит ежедневного расходования тех денег, которые остаются для проживания должника и всех членов его семьи.
- Погасить все имеющиеся долги и научиться сбережению.
Рассчитаться с долгами без внутреннего настроя и самодисциплины невозможно. Чаще всего это длительный процесс. Происходит изменение не только образа жизни, но и приучение к сознательному и осознанному отношению к деньгам. После удачного выхода из долговой ямы трансформируется отношение к займам, как у самого должника, так и у членов его семьи. Очень важно научиться на ошибках, сделать выводы и не повторять их.
Источник: brobank.ru