
Совсем недавно термин «банкротство» применялся исключительно к юридическим лицам. С 2015 года, после дополнения Федерального закона №127 «О несостоятельности», приобрести статус банкрота могут физлица и индивидуальные предприниматели, не имеющие возможности оплатить долг заимодателям. Расскажем, как проходят основные этапы процедуры банкротства физических лиц и ИП через арбитражный суд, какие существуют отличия.
Что такое банкротство?
Банкротством называется материальная несостоятельность, невозможность оплатить имеющиеся счета. Иногда это последний шанс избавиться от задолженности. А согласно законодательству, еще и необходимый процесс при размере долга более полумиллиона рублей при фактической неплатежеспособности.
Дело о признании несостоятельными физлиц и ИП рассматривается по единым правилам. Заявитель должен лично обратиться в Арбитражный суд с заявлением о своей неплатежеспособности не позже 30 дней с момента, когда ему стало известно, что он не сможет удовлетворить требования по уплате обязательных платежей.
Как включиться в реестр требований кредиторов: порядок, основания, сроки
При этом обратиться в суд о необходимости признать физлицо или предпринимателя банкротом также обладают кредитор и уполномоченная организация. Важно отметить, что признают себя банкротами исключительно добросовестные должники — лица, предпринимавшие иные попытки рассчитаться со своими обязательствами. Если просто взять ссуду в МФО, а затем объявить себя банкротом, не вернув займ хотя бы частично, в этом очевиден намеренный умысел, человек может быть обвинен в мошеннических действиях.
При судебном рассмотрении дела принимаются:
- Реструктуризация долга. Процесс реабилитационного характера, используемый с целью восстановления платежеспособности согласно индивидуальному плану.
- Реализация имущества. Процедура реабилитационного значения, применимая для соразмерного удовлетворения претензий кредитора.
- Мировое соглашение. Процесс, независимый от стадии рассмотрения дела, с целью приостановления производства посредством достижения соглашения между его участниками.
Банкротство включает несколько этапов, продолжительность которых в большинстве случаев равна шести месяцам, но иногда на это уходят годы. Сроки определяет сумма образовавшегося долга и другие сопутствующие обстоятельства. Рассмотрим этапы и нюансы банкротства несостоятельных граждан-должников в России подробнее.
Порядок процедуры для физических лиц
Банкротство, применимое для физических лиц и ИП начинается одинаково — суд принимает заявление для последующего рассмотрения и удовлетворения, если анализ сделок, совершенных ответчиком, докажет их законность. Затем процесс признания финансовой несостоятельности протекает по-разному, так как она вовлекает различные категории имущества: у физлиц реализуется исключительно личное имущество, у предпринимателей — объекты, непосредственно относящиеся к предпринимательской деятельности.
Как принять участие в деле о банкротстве вашего должника
Банкротство через суд
Проверка признаков банкротства:
- Задолженность от 500 тыс. рублей;
- Отсутствие имущества для уплаты долга;
- Недостаточная прибыль, чтобы оплатить кредиты и содержать семью;
- Возникли просрочки по оплате или гражданин понимает, что не сможет оплатить долги;
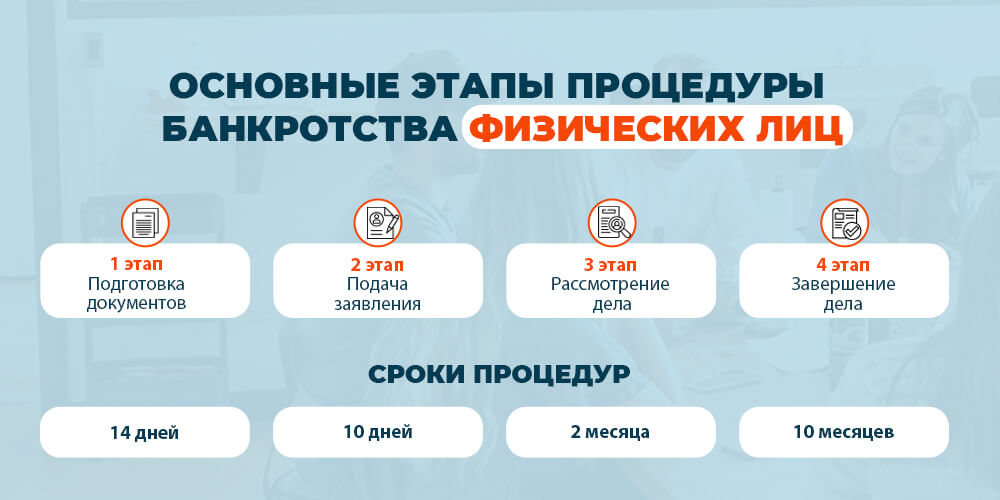
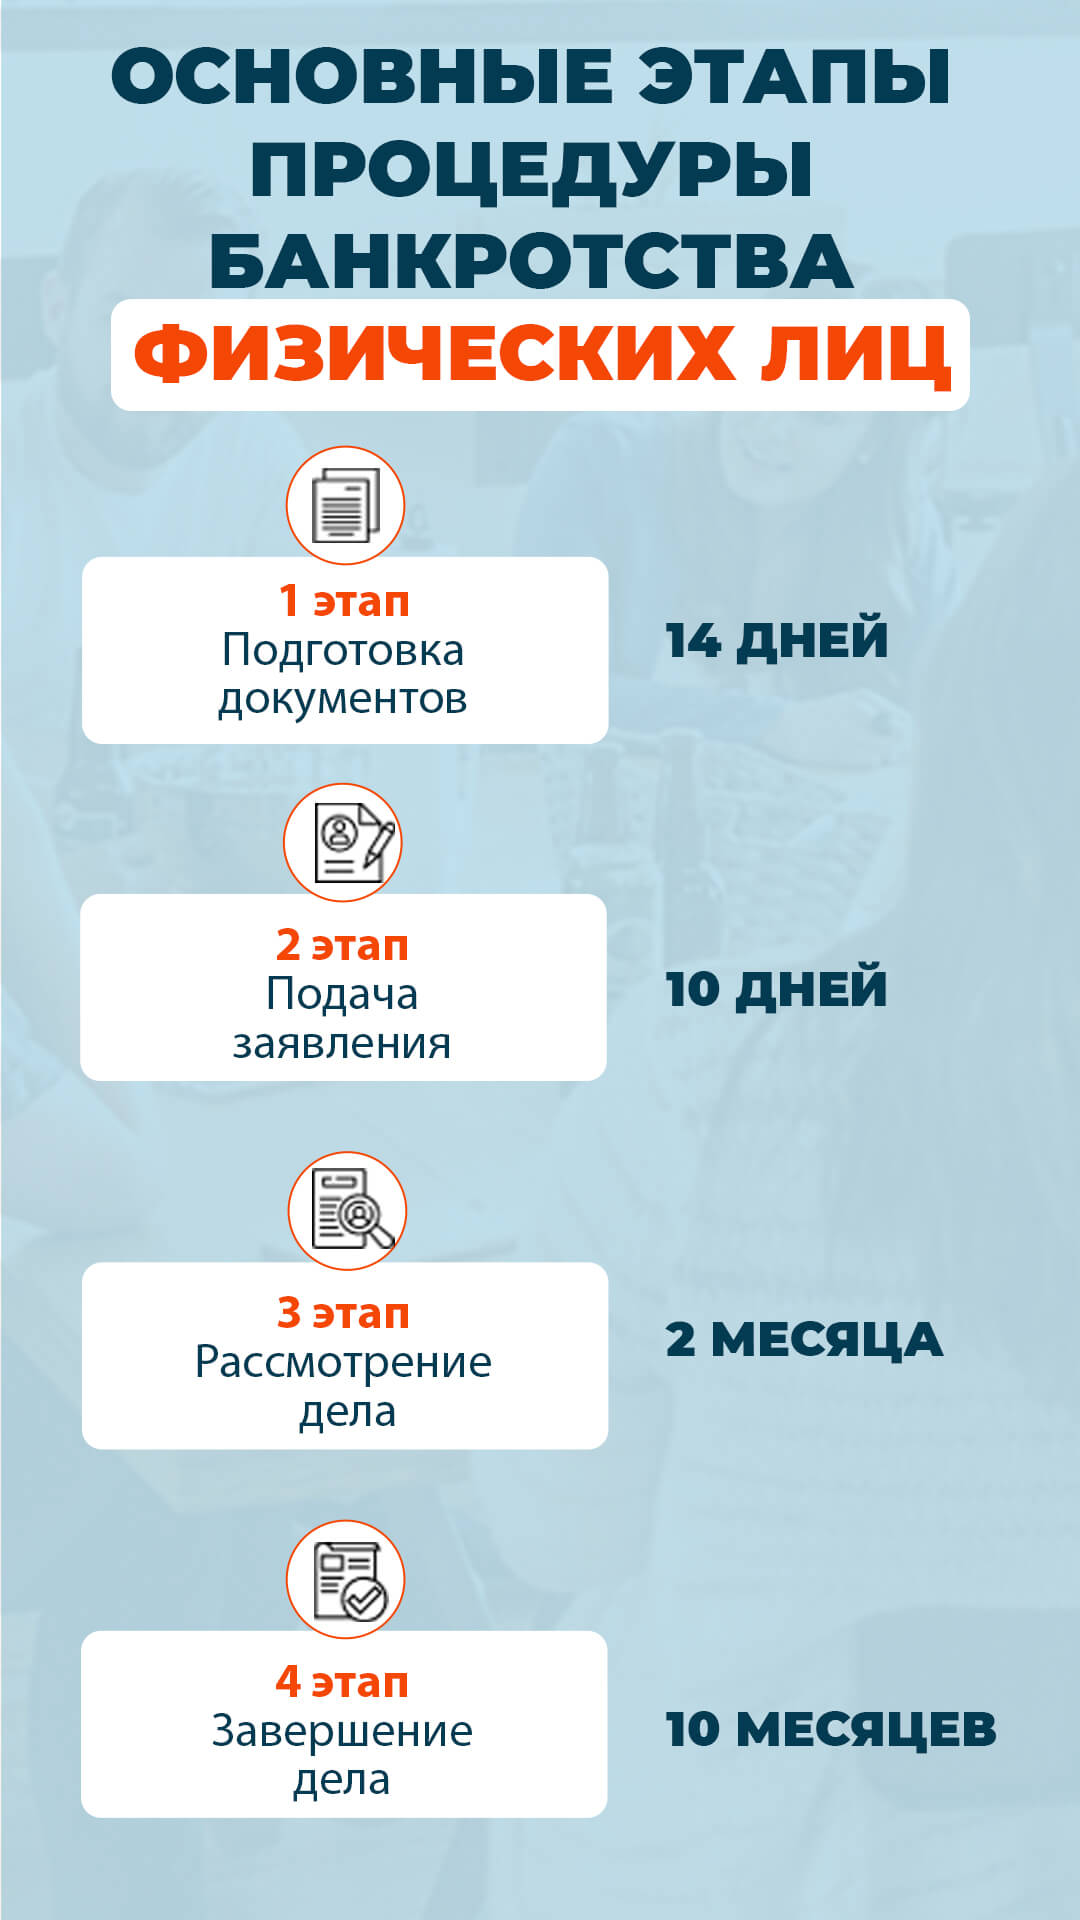
Если обстоятельства соответствуют этим факторам, можно инициировать прохождение судебной процедуры. Рассмотрим поэтапно последовательность этапов банкротства физ лиц:
Первый этап. Подготовка документов.
Перед подачей заявления нужно собрать необходимые бумаги. Перечислим основные из них:
- Паспорт, СНИЛС, свидетельства о браке и рождении детей;
- Информация о счетах;
- Свидетельства собственности на имущественные объекты;
- Кредитные договоры и официальные сведения о задолженностях, судебные решения (если в прошлом проводились суды);
- Другие документы, связанные с делом: выписки официального характера из медучреждений о заболеваниях, подтверждающие, что должник не имел возможности оплачивать кредиты;
Для чего нужно прикладывать эти документы? Они нужны, чтобы предоставить суду доказательства о невозможности исполнить обязательства перед кредитными организациями и необходимости списать задолженность.
Сроки сбора части документов иногда затягиваются. Нередко нужно пройти не одну инстанцию, восстанавливая утерянные бумаги или оформляя новые. Чтобы не потерять драгоценное время, наши юристы соберут и подготовят полный пакет требуемых документов в течение 2 недель.
Второй этап. Подача заявления.
Заявление составляется согласно ст. 37 №127-ФЗ. Оно подается в суд с указанием следующих моментов:
- Причины инициации дела;
- Семейное положение, количество иждивенцев;
- Трудовой статус;
- Информация о долгах, перечень кредиторов;
- Опись имущества;
Также нужно оплатить взносы:
- 25 тыс. рублей — компенсация услуг финансового управляющего;
- 300 рублей — госпошлина;
Реквизиты суда указаны на его официальном сайте. Заявление подается лично, через онлайн-сервис Мой Арбитр или заказным письмом.
Третий этап. Рассмотрение дела.
В течение 2 месяцев после подачи заявления назначается заседание: сроки предсказать невозможно — они полностью зависят от загруженности суда. При первом заседании уточняются обстоятельства дела и материальный статус должника. Судом назначается финансовый управляющий и определяется, какие способы списания долгов будут применены: реструктуризация долга или реализация имущества. Второй способ выбирают чаще. Срок процесса составляет до 6 месяцев, иногда его продлевают.
Финансовый управляющий — сотрудник, контролирующий соблюдение законных интересов лиц, участвующих по делу. Он занимается:
- Поиском и анализом тайных сделок и счетов;
- Управлением счетами и доходами ответчика;
- Описью и последующей реализацией имущественных ресурсов;
- Сопровождением дела с решением сопутствующих вопросов;
Цель процедуры — выяснить, какое ценное имущество находится в собственности ответчика, чтобы реализовать его для погашения долгов. Если имущественных объектов нет — управляющий информирует суд об этом факте, после чего долги списываются по этой причине. Жилье, где проживает должник, как правило, реализации не подлежит, но с 2021 года Конституционным судом принята оговорка, что квартира должника не должна иметь избыточные квадратные метры, и оформлена после появления долгов. При таких факторах суд выносит решение о продаже единственного жилья, но взамен приобретения квартиры, площадь которой равна социальным нормам в текущем регионе.
Процедура находится под контролем управляющего, и должник должен:
- Предоставить доступ к имущественным объектам;
- Передать требуемую документацию и иные сведения по запросу;
- Передать счета в полное распоряжение;
- Вести диалог;
Без назначения финансового управляющего банкротство не проводится. Но также не нужно пренебрегать возможностью обратиться к опытному квалифицированному юристу. Специалисты юридической компании «Банкирро» помогут провести процедуру с минимальными потерями для должника, максимально сократить процесс, выполнив его «под ключ» оперативно и качественно. Доверьте сопровождение дела нашим профессионалам, и убедитесь, что банкротство может пройти быстро на самом высоком экспертном уровне.
Четвертый этап. Завершение дела.
После прохождения обозначенных выше мероприятий, проводится последнее по их общим итогам заседание. Судом рассматриваются отчеты, предоставленные управляющим, и выносится определение о завершении процедуры, применяемой в деле о несостоятельности (банкротстве) лица и освобождении гражданина от долгов.
Внесудебное банкротство
Перед инициацией процедуры нужно определить признаки банкротства:
- Долг от 50 до 500 тыс. рублей;
- Возврат исполнительного листа приставами;
Банкротство через МФЦ включает следующие этапы:
Первый этап:
Подготовка списка кредиторов и граждан (при наличии долговых расписок), размер задолженности на текущее время.
Второй этап:
Записаться на прием в МФЦ. В назначенное время подойти и составить заявление, получив расписку от сотрудника МФЦ. Срок ожидания — 6 месяцев.
Третий этап:
МФЦ выполняет проверку по ФССП, изучая сведения об исполнительных производствах, и уточняет, не было ли подано аналогичное заявление в иные МФЦ или суд. Если препятствий для дела нет, заявление направляется в ЕФРСБ для публикации сообщения, откуда кредиторы узнают, что человек решил списать долги. В течение полугода они могут проверить имущество заемщика через Росреестр или МВД. На этом этапе они могут оспорить подозрительные сделки, если при заключении договора займа у него было имущество, но в текущий момент оно подарено или продано. В этом случае процесс банкротства переводится в суд.
Четвертый этап:
При отсутствии жалоб, через 6 месяцев физлицо признается банкротом.
Порядок прохождения процедуры для ИП
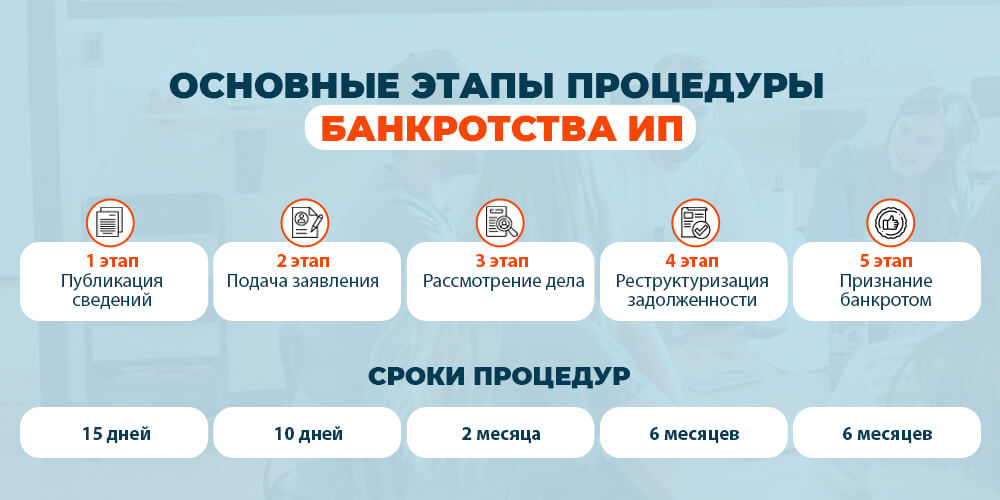
Первые различия между банкротством предпринимателя и физического лица становятся очевидны при подготовке документов в суд. Кроме личных сведений и обязательных справок, гражданин должен предоставить финансовые активы своего ИП, сведения об оборудовании, остатках на счетах и пр. Перечень кредиторов дополняется всеми заимодателями, перед которыми у предпринимателя есть текущая задолженность. Анализ финансово-хозяйственной деятельности проводится с изучением договоров с контрагентами для исключения риска преднамеренного банкротства.
Этапы проведения процедуры банкротства для индивидуальных предпринимателей (ИП) через суд:
Первый этап. Публикация сведений о намерении должника обратиться в суд с заявлением о банкротстве.
Для выполнения данного этапа составляется перечень кредиторов должника, формируется сообщение и размещается в Едином федеральном реестре юридически значимых сведений о фактах деятельности юридических лиц, индивидуальных предпринимателей и иных субъектов экономической деятельности (ЕФРСДЮЛ). В данном сообщении указывается информация о намерении должника обратиться в Арбитражный суд с заявлением о признании несостоятельным (банкротом). После размещения сообщения в ЕФРСДЮЛ подается Заявление в суд о банкротстве должника не ранее, чем через 15 календарных дней после даты опубликования уведомления о намерении обратиться с заявлением о признании должника банкротом (п. 2.1 ст. 7 Федерального закона от 26.10.2002 N 127-ФЗ «О несостоятельности (банкротстве)»).
И по истечении 30 дней со дня опубликования уведомления, — данное уведомление утрачивает силу.
Для публикации данных сведений должнику необходимо обратиться в уполномоченную на это организацию, заключив с ней договор и дав ей поручение на публикацию сведений, оплатив данные услуги дополнительно согласно тарификации, установленной в данной организации.
Второй этап. Подача заявления.
Заявление может подаваться непосредственно предпринимателем, решившим избавиться от долгов путем признания себя банкротом, а также уполномоченным органом. Также нужно предоставить:
- Договоры и иные документы, обосновывающие возникновение долга;
- Выписка из ЕГРИП;
- Список кредиторов;
- Опись имущества;
- Копии о сделках с имуществом, сумма которого превышает 300 тыс. рублей, за истекшие 3 года;
- Информация о доходах за 3 года;
- Копия свидетельства о браке, о рождении детей (при наличии);
- Сообщение о намерении должника обратиться в суд с заявлением о банкротстве и поручение, данное уполномоченной организации на публикацию данных сведений;
Третий этап. Рассмотрение дела.
Рассмотрение заявления в среднем проходит через один месяц. Если для рассмотрения дела одного судебного заседания оказалось недостаточно, назначается дата еще одного — дополнительного. По итогам ознакомления суда с заявлением, выносятся следующие судебные акты:
- Определение о возвращении заявления о признании гражданина несостоятельным (банкротом);
- Определение о прекращении производства по делу о несостоятельности (банкротстве) гражданина;
- Решение о признании гражданина банкротом и введении реализации имущества долгов;
- Определение о признании обоснованным заявления о признании гражданина несостоятельным (банкротом) и введении реструктуризации долгов гражданина.
Четвертый этап. Реструктуризация задолженности.
Вынесение определения о введении реструктуризации долгов влечет за собой утверждение плана реструктуризации долгов гражданина и утверждение его собранием кредиторов или судом. Согласно плану реструктуризации долгов гражданина должник постепенно выплачивает свою задолженность, при этом не начисляются дополнительные пени и проценты по кредиту, приостанавливаются все возбужденные исполнительные производства. Когда план реструктуризации будет исполнен, выносится определение суда о завершении процедуры реструктуризации долгов. Обычно план утверждается на срок до 2 лет (при утверждении его судом) или 3 лет (если данный план был одобрен собранием кредиторов). Если план не исполняется, то гражданина переводят в процедуру реализации долгов гражданина.
В большинстве случаев суд сразу выносит решение о введении процедуры реализации имущества гражданина. На данном этапе проводится анализ сделок гражданина, его семейное и имущественное положение, а также утверждение торгов и реализация имущества гражданина.
Пятый этап. Признание банкротом.
При выполнении всех работ, необходимых для проведения процедуры реализации имущества гражданина, выносится определение суда о завершении процедуры реализации имущества и освобождении гражданина от долгов.
Банкротство ИП через МФЦ
Банкротство ИП через МФЦ имеет много общего с аналогичным способом для физических лиц. За процедуру не нужно платить, и продолжается 6 месяцев без возможности продления этого срока. Рассмотрим основные его этапы:
Первый этап.
Подача заявления. Сумма задолженности определяется на текущий момент написания заявления, но она не может быть меньше 50 тыс. и больше 500 тыс. рублей. Также предприниматель подает сведения о своих заимодателях или кредиторах, данные о прекращении производства ввиду отсутствия имущества для принудительной реализации.
Второй этап.
МФЦ проверяет соответствие требуемым критериям заявителя, после чего включает его в ЕФРСБ. Период ожидания — 6 месяцев, во время которых прекращается исполнение любых производств и начисление штрафных санкций по неоплаченным займам.
Третий этап.
Спустя 6 месяцев МФЦ создает публикацию в Едином федеральном реестре сведения о завершенной процедуре. С этой минуты должник избавляется от долговых обязательств, что исключает принудительное их взыскание. Все долги, какие перечислены в заявлении, списываются.
Куда обратиться за юридической помощью?
Самым простым шагом в подготовке к банкротству считается сбор документов. Но именно на этом, самом первом этапе, правильнее подключить юриста, чтобы проработать любые нюансы, максимально ответственно подготовившись к списанию или освобождению от долгов. В юридической компании «Банкирро» услуга банкротства предлагается в комплексном варианте, то есть «под ключ». Она заключается не только в банальном сборе и анализе документов с последующей подготовкой заявления, но и предполагает полноценное комплексное сопровождение клиента до конечного результата при взаимодействии специалистов с финансовым управляющим. Этот вариант наиболее предпочтителен и выгоден для наших клиентов.
Любое банкротство, даже на внесудебном уровне, реализованное посредством МФЦ, лучше проходить при профессиональном юридическом сопровождении. Наши юристы, имея огромный опыт и глубокие знания о процессах банкротства физлиц и ИП, знают, как поэтапно осуществлять все аспекты оформления банкротства, начиная с защиты имущества до экспертного представительства в суде, чтобы минимизировать возможные потери.
Скачать пошаговую
инструкцию
Оставляя заявку вы соглашаетесь на
обработку своих персональных данных
Ссылки на источники:
При подготовке данного материала эксперт использовал следующие источники:
1. Федеральный закон «О несостоятельности (банкротстве)» от 27.10.2002 ред. от 02.07.2021 N 127-ФЗ (pravo.gov.ru)
2. Федеральный закон «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности и о внесении изменений в Федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях» от 03.07.2016 N 230-ФЗ ред. от 20.07.2020 N 215-ФЗ (consultant.ru)
3. Федеральный закон «О потребительском кредите (займе)» от 13.12.2013 ред. от 02.07.2021 № 353-ФЗ (cbr.ru)
Автор статьи
Начальник юридического подразделения «Банкирро»
Компания «БАНКИРРО» представляет интересы клиента в суде. Высококвалифицированная команда юристов подключается к работе на каждом этапе банкротства. Для быстрого решения вопросов с клиентом всегда «онлайн» личный менеджер.
Вернём деньги,
если не добьёмся поставленной цели
Как подать заявление о вступлении в дело о банкротстве юридического лица
Суд в качестве заявлений о вступлении в дело о банкротстве рассматривает заявления о признании должника банкротом, поступившие позже первого такого заявления. При этом после признания обоснованным любого из ранее поданных заявлений они рассматриваются уже как требования о включении в реестр кредиторов. Для вступления в дело о банкротстве нужно до заседания суда по проверке обоснованности первого заявления о признании должника банкротом опубликовать на федеральном ресурсе сообщение о намерении обратиться в суд и через 15 дней после публикации обратиться в суд с заявлением о признании должника банкротом. Подать такое заявление может кредитор, уполномоченный орган или работник должника. По общему правилу, их требования должны быть подтверждены вступившим в законную силу решением суда.
Когда можно подать заявление о вступление в дело о банкротстве
Заявлением о вступлении в дело о банкротстве признается заявление о признании должника банкротом, поступившее в суд позже первого такого заявления (п. 8 ст. 42 Закона о банкротстве).
Таким образом, подать заявление можно до назначенного судом заседания по проверке обоснованности требований первого заявителя о признании должника банкротом. Если суд уже рассмотрел такое заявление и признал его обоснованным, кредитору в принятии аналогичного заявления, поданного после этого, будет отказано.
В этой ситуации нужно подать заявление о включении своих требований в реестр требований кредиторов должника (п. 8 ст. 42, ст. 43, п. 1 ст. 63 Закона о банкротстве, п. 7 Постановления Пленума ВАС РФ от 22.06.2012 N 35).
Кто может подать заявление о вступлении в дело о банкротстве
Обратиться с заявлением о вступлении в дело о банкротстве может лицо, чьи требования к должнику подтверждены вступившим в силу судебным актом (в том числе о выдаче исполнительных листов на принудительное исполнение решений третейского суда о взыскании с должника денежных средств). Это могут (п. п. 1, 2 ст. 7 Закона о банкротстве):
- конкурсный кредитор;
- работник (бывший работник) должника;
- уполномоченный орган — ФНС России. При подаче заявления иным федеральным исполнительным органом суд пересылает заявление в ФНС России для утверждения.
Уполномоченные органы также могут обращаться в суд по истечению 30 дней с даты принятия ими решения о взыскании задолженности (п. 2 ст. 7 Закона о банкротстве).
Указанное требование о наличии вступившего в силу судебного акта не распространяется на кредиторов, являющихся кредитными организациями. Право у них возникает с даты возникновения у должника признаков банкротства. Кроме того, не надо представлять судебный акт организациям, которые не имеют статуса кредитной организации, но приобрели право требования к должнику по кредитному договору (п. 2 ст. 7 Закона о банкротстве, п. 1 Обзора судебной практики Верховного Суда Российской Федерации N 4 (2016)).
Как составить заявление о вступление в дело о банкротстве
При составлении заявления нужно руководствоваться правилами составления заявления о признании должника банкротом, установленными:
- для кредиторов, работников, бывших работников — ст. 39 Закона о банкротстве;
- уполномоченного органа — ст. 41 Закона о банкротстве.
Это обусловлено тем, что суд в качестве заявлений о вступлении в дело о банкротстве рассматривает заявления о признании должника банкротом, поступившие позже первого такого заявления (п. 8 ст. 42 Закона о банкротстве).
Приложите к заявлению:
- Документы, подтверждающие (п. 1 ст. 40 Закона о банкротстве):
- обязательства должника перед конкурсным кредитором или работником, бывшим работником должника, а также наличие и размер задолженности по указанным обязательствам;
- доказательства оснований возникновения задолженности (счета-фактуры, товарно-транспортные накладные и иные документы);
- иные обстоятельства, на которых основывается заявление кредитора.
- Вступивший в законную силу судебный акт, подтверждающий наличие денежных обязательств, или вступивший в законную силу судебный акт, на основании которого выдан исполнительный лист на принудительное исполнение решения третейского суда, если представление этого документа требуется законом (п. 2 ст. 7, п. 3 ст. 40 Закона о банкротстве).
- Доказательства направления заявления должнику (п. 3 ст. 39 Закона о банкротстве).
- Доказательства опубликования уведомления о намерении обратиться в суд (п. 2.1. ст. 7 Закона о банкротстве).
- Доверенность на представителя, если заявление подписано представителем кредитора. При этом в доверенности должно быть прямо предусмотрены полномочия на ведение дел о банкротстве, в частности на подписание заявления (п. 2 ст. 40 Закона о банкротстве, п. 44 Постановление Пленума ВАС РФ от 22.06.2012 N 35).
- Документ об уплате госпошлины в размере 6 тыс. руб. (п. 2 ст. 224 АПК РФ, пп. 5 п. 1 ст. 333.21 НК РФ).
К заявлению уполномоченного органа прилагаются неисполненные (частично не исполненные) решение налогового органа и (или) решение таможенного органа о взыскании задолженности за счет денежных средств и (или) имущества должника, а также сведения о задолженности по обязательным платежам. Кроме того, уполномоченный орган обязан приложить к заявлению доказательства, обосновывающие вероятность обнаружения в достаточном объеме имущества, за счет которого могут быть покрыты расходы по делу о банкротстве (п. 6 ст. 41 Закона о банкротстве, п. 13 Постановления Пленума ВАС РФ от 17.12.2009 N 91).
Как подать заявление о вступлении в дело о банкротстве
Прежде чем подать заявление, опубликуйте на сайте Единого федерального реестра сведений о фактах деятельности юридических лиц уведомление о намерении обратиться в суд с заявлением о признании должника банкротом (п. 2.1. ст. 7 Закона о банкротстве).
Через 15 дней после публикации подайте заявление в арбитражный суд, который рассматривает дело о банкротстве должника (п. 2.1. ст. 7, п. 1 ст. 33 Закона о банкротстве).
Подать заявление можно:
- непосредственно в канцелярию суда. Это может сделать должник или его представитель;
- почтовым отправлением;
- через сайт «Мой арбитр».
Суд рассматривает вопросы о принятии и обоснованности каждого заявления о признании должника банкротом в той последовательности, в которой они поступили в суд. Если какое-либо из первых заявлений суд признает обоснованным, то все остальные заявления будут рассматриваться судом в порядке установления требований кредиторов (п. 4 ст. 48 Закона о банкротстве, п. 7 Постановления Пленума ВАС РФ от 22.06.2012 N 35).
Рекомендуем ознакомиться:
 Способы получения гражданства Румынии. Обзор программ, варианты иммиграции в ЕС.
- Получение гражданства Польши через Карту поляка. ВНЖ, ПМЖ в Польше.
- Чем отличается двойное гражданство от второго гражданства
Источник: urist7.ru
Как кредитору подать иск на банкротство? Порядок инициирования процедуры банкротства.

Пандемия Covid-19 отрицательно сказалась на финансовом положении большинства субъектов экономической деятельности. В целях обеспечения стабильности экономики путем оказания поддержки отдельным хозяйствующим субъектам, Правительством Российской Федерации был введен мораторий на банкротство, который в отдельных случаях фактически лишил кредиторов права на обращение в Арбитражный суд с заявлением о признании должника банкротом.
С 08.01.2021 года мораторий на банкротство полностью прекратил свое действие, в связи с чем кредиторы массово задались вопросом, как подать заявление о признании должника банкротом.
В первую очередь, необходимо обратиться к Федеральному закону от 26.10.2002 г. № 127-ФЗ «О несостоятельности (банкротстве)» (далее – Закон о банкротстве), который подробно регламентирует процедуру признания банкротом.
В соответствии со ст. 33 Закона о банкротстве начать процедуру можно при наличии следующих обстоятельств:
– сумма долга составляет более 300 000 руб. (для юридических лиц) или 500 000 руб. (для граждан и предпринимателей);
– должник не платит более трех месяцев подряд;
– у должника недостаточно денежных средств и иного имущества для выплаты долга.
Однако мало кто знает еще об одном обязательном условии, без которого Арбитражный суд вовсе не примет заявление кредитора о признании должника банкротом или оставит его без движения.

В 2018 году вступили в силу изменения, внесенные в пункт 2.1 статьи 7 Федерального закона от 26.10.2002 г. № 127-ФЗ «О несостоятельности (банкротстве)» (далее – Закон о банкротстве), согласно которым право на обращение в арбитражный суд возникает у конкурсного кредитора, должника, работника, бывшего работника должника, при условии предварительного, не менее чем за 15 календарных дней до обращения в арбитражный суд, опубликования уведомления о намерении обратиться с заявлением о признании должника банкротом путем включения его в Единый федеральный реестр сведений о фактах деятельности юридических лиц, индивидуальных предпринимателей и иных субъектов экономической деятельности (далее – ЕФРСФДЮЛ).
Цель публикации указанного сообщения – оповещение всех заинтересованных лиц о намерении обратиться в суд с заявлением о признании должника банкротом.
Таким образом, перед подачей заявления о банкротстве кредитор должен не менее чем за 15 дней до обращения в суд, опубликовать на портале Федресурса сообщение о своем намерении. В противном случае у кредитора даже не возникает право на обращение в суд с указанным заявлением.
Кроме того, если в течение 30 дней со дня публикации кредитор так и не обратился с заявлением в суд, то сообщение утрачивает силу, и его необходимо публиковать заново (абз. 2 п. 2.1 статьи 7 Закона о банкротстве).
Существует три способа размещения уведомления о намерении обратиться в суд с заявлением о банкротстве в Федресурсе:
1. Самостоятельное опубликование сведений в Федресурсе. Для этого Вам потребуется доступ в личный кабинет на сайте http://se.fedresurs.ru/. Пользователь допускается к информационному обмену при наличии у него сертификата квалифицированной электронной подписи (КЭП), выданного авторизованным удостоверяющим центром. Для публикации сообщения необходимо войти в личный кабинет с помощью сертификата КЭП, сформировать счет для оплаты государственной пошлины и оплатить его (поступление денежных средств в личный кабинет составляет от 1 до 2 рабочих дней), подготовить сообщение в соответствии с требованиями законодательства РФ и разместить его на сайте http://se.fedresurs.ru/.
2. Обращение к нотариусу. Условия предоставления услуги размещения сведений Вы можете узнать при посещении конкретного нотариуса.
3. Наиболее оперативным способом размещения в ЕФРСФДЮЛ является обращение к операторам таких онлайн-сервисов, как https://fedresurs.online; https://fedresurs.com; https://fedresurs.net. Для этого Вам потребуется только оставить заявку на одном из указанных сайтов, а далее за Вас все сделает квалифицированный специалист в максимально короткие сроки (1-2 часа).
По истечении 15 дней после размещения уведомления о намерении признать должника банкротом кредитор может подавать заявление в Арбитражный суд.
Заявление кредитора о банкротстве должника составляется с учетом требований статьи 39 Закона о банкротстве. В нем необходимо указать следующее:
– наименование арбитражного суда по месту нахождения должника;
– наименование или ФИО кредитора, его адрес, ИНН, ОГРН;
– наименование или ФИО должника, его адрес, ИНН, ОГРН, СНИЛС, дату рождения;
– основание возникновения долга (гражданское или налоговое обязательство);
– реквизиты судебного решения о взыскании долга;
– ссылки на первичные документы;
– кандидатуру арбитражного управляющего или СРО, из числа членов которой он должен быть назначен.
К заявлению необходимо приложить все соответствующие доказательства, платежное поручение об оплате госпошлины и квитанцию о направлении заявления должнику. Суд вправе отказать в принятии заявления, если у должника отсутствуют признаки банкротства или заявление подано с нарушением правил о подсудности.
Таким образом, при соблюдении всех рекомендаций Вы, как кредитор, сможете самостоятельно инициировать в отношении должника процедуру банкротства.
Источник: fedresurs.info