
При выработке политики платежей предприятие исходит из сравнения прибыли, дополнительно получаемой при смягчении условий платежей и, следовательно, росте объемов продаж, и потерь в связи с ростом дебиторской задолженности.
Увеличение дебиторской задолженности инициирует дополнительные издержки предприятия по следующим направлениям:
– увеличение объема работы с дебиторами (связь, командировки и пр.);
– увеличение периода оборота дебиторской задолженности (увеличение периода инкассации);
– увеличение потерь от безнадежной дебиторской задолженности.
Смягчение условий коммерческого кредита может заключаться в увеличении срока кредита для потребителей. Широкое распространение в управлении дебиторской задолженностью (в формировании политики условий продаж) получили коэффициенты инкассации. Коэффициенты инкассации – доля поступлений от задолженности определенного срока по отношению к объему реализации периода возникновения задолженности.
Управление дебиторской задолженностью предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеют отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах. Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности, уровень финансовой устойчивости, экономические и финансовые условия предприятия-продавца (затоваренность, степень нуждаемости в денежной наличности и т. п.).
Взыскание долгов — прибыль есть, но денег нет.❓ Как такое возможно?
Контроль за дебиторской задолженностью включает в себя ранжирование дебиторской задолженности по срокам ее возникновения; наиболее распространенная классификация предусматривает следующую группировку в днях: 0-30; 31–60; 61–90; 91-120; свыше 120. Кроме того, необходим контроль безнадежных долгов с целью образования необходимого резерва денежных средств.
Управление дебиторской задолженностью
Ключевым моментом в управлении дебиторской задолженностью является определение сроков кредита, предоставляемого покупателям. Сроки кредита имеют прямое отношение к затратам и доходу, связанным с дебиторской задолженностью. Если сроки кредита жесткие, у компании будет меньше денежных средств, инвестированных в дебиторскую задолженность, и потерь от безнадежных долгов, но это может привести к снижению объемов продаж, уменьшению прибылей и негативной реакции покупателей.
С другой стороны, если условия кредита слишком мягкие, компания может добиться увеличения объемов продаж и большего дохода, но и рискует увеличить долю безнадежных долгов и затраты, связанные с тем, что малоэффективные покупатели затягивают оплату. Сроки дебиторской задолженности следует увеличить, когда необходимо избавиться от избыточных товарно-материальных запасов или устаревшей продукции либо если вы работаете в отрасли промышленности, товары которой предназначены для сезонных продаж. Перед предоставлением кредита необходимо тщательно анализировать финансовые отчеты покупателя и желательно получить рейтинговую информацию о покупателе от финансовых консультативных фирм. Необходимо избегать высокорискованной дебиторской задолженности, такой как в случае с покупателями, работающими в финансово неустойчивой отрасли промышленности или регионе. Необходимо также классифицировать дебиторские задолженности по срокам оплаты (расположить их по времени, истекшему с даты выставления счета) для выявления покупателей, нарушающих сроки платежа, и облагать штрафами просроченные платежи.
Одними из наиболее популярных методов снижения риска невозврата дебиторской задолженности являются страхование кредитов и использование услуг факторинга. При принятии решения о страховании кредита необходимо оценить ожидаемые средние потери от безнадежного долга, финансовую способность компании противостоять этим потерям и стоимость страхования. Использование услуг факторинга подразумевает анализ тех же факторов, что и при принятии решения о страховании кредита.
Система контроля дебиторской задолженности
Система контроля дебиторской задолженности включает следующие разделы:
– анализ реальной стоимости существующей дебиторской задолженности;
– контроль за соотношением дебиторской и кредиторской задолженности;
– разработку внутрифирменного положения о политике авансовых расчетов и порядке предоставления коммерческих кредитов;
– порядок страхования дебиторской задолженности и использование факторинга.
Анализ дебиторов предполагает, прежде всего, анализ их платежеспособности с целью выработки индивидуальных условий представления коммерческих кредитов и условий работы по факторингу. Анализ основных показателей деятельности дебитора может привести к выводу о целесообразности продажи продукции только на условиях предоплаты или, наоборот, – о возможности снижения процента по коммерческим кредитам и т. п.
Анализ дебиторской задолженности и оценка ее реальной стоимости заключается в анализе задолженности по срокам ее возникновения, в выявлении безнадежной задолженности и формировании на эту сумму резерва по сомнительным долгам. Также большое значение имеет анализ динамики дебиторской задолженности по срокам ее возникновения и периоду оборачиваемости. Подробный анализ позволяет сделать прогноз поступлений средств, выявить дебиторов, в отношении которых необходимы дополнительные усилия по возврату долгов, а также оценить эффективность управления дебиторской задолженностью.
Соотношение дебиторской и кредиторской задолженностей – это характеристика финансовой устойчивости фирмы и эффективности системы финансового менеджмента на предприятии. На нормально функционирующем предприятии существует определенный баланс между величинами дебиторской и кредиторской задолженностей.
Использование услуг факторинга подразумевает проведение финансовой комиссионной операции, при которой предприятие переуступает дебиторскую задолженность факторинговой компании с целью незамедлительного получения большей части платежа, а также получения гарантии полного погашения задолженности и снижения расходов по ведению счетов.
Выборочный и сплошной методы анализа расчетов с дебиторами
В зависимости от размера дебиторской задолженности, количества расчетных документов и количества дебиторов анализ уровня дебиторской задолженности можно проводить как сплошным, так и выборочным методом.
Общая схема контроля и анализа, как правило, включает в себя несколько этапов.
1. Задается критический уровень дебиторской задолженности. Все расчетные документы, относящиеся к задолженности, превышающей критический уровень, подвергаются проверке в обязательном порядке.
2. Из оставшихся расчетных документов делается контрольная выборка. Для этого применяются различные способы. Одним из простейших является n-процентный тест (так, при n = 10 % проверяют каждый десятый документ, отбираемый по какому-либо признаку, например, по времени возникновения обязательства).
Существуют и более сложные статистические методы отбора, основанные на задании критических значений уровня значимости, ошибки выборки, допустимого отклонения между отраженным в отчетности и исчисленным по выборочным данным размером дебиторской задолженности и т. п. В этом случае определяют интервал выборки по денежному измерителю, и каждый расчетный документ, на который падает граница очередного интервала, отбирается для контроля и анализа.
3. Проверяется реальность сумм дебиторской задолженности в отобранных расчетных документах. В частности, могут направляться письма контрагентам с просьбой подтвердить реальность проставленной в документе или проходящей в учете суммы.
4. Оценивается существенность выявленных ошибок. При этом могут использоваться различные критерии. Например, существенным может считаться отклонение, превышающее 10 % между учетной и подтвержденной в результате контрольной проверки суммами. Если отклонение варьирует от 5 до 10 %, решение о его существенности принимает аналитик (управляющий, бухгалтер, аудитор) по своему усмотрению. Отклонение, не превышающее 5 %-го уровня, признается несущественным.
Источник: adload.ru
Что такое дебиторская и кредиторская задолженность

«Подбить дебет с кредитом» — эту фразу все мы слышали не раз. Очевидно, что пришла она в разговорную лексику из сферы финансов, точнее из бухучета. Разберемся, что означают эти термины, и каково их значение для бизнеса.
- Кто такие дебитор и кредитор
- В чем выгода этих взаимоотношений
- Почему возникает дебиторская и кредиторская задолженность
- Дебиторская задолженность
- Кредиторская задолженность
- Причины просрочки дебиторской задолженности
Представим ситуацию. Максим — студент финансового факультета государственного вуза. На экзамене по бухучету ему попадается билет с вопросом «Что такое дебиторская и кредиторская задолженность». Максим уверенно, но нудно излагает зазубренную главу учебника.
Профессор, которому наскучило слушать теоретическую «воду», задает студенту прямой вопрос: «А что хуже для предприятия на практике – дебиторская задолженность или кредиторская?» Максим чувствует подвох в словах экзаменатора – ответ вроде лежит на поверхности.
Давайте попробуем вместе разобраться в этом вопросе.
Кто такие дебитор и кредитор
Любой бизнес предполагает взаимоотношения с государством, другими организациями и обычными людьми. Большинство из этих участников рынка по отношению к вашему предприятию считаются контрагентами, то есть внешними партнерами. Они покупают у вас товар или услугу, или наоборот продают их вам.
Помимо контрагентов у большинства организаций есть штат работников, которые в обмен на денежную плату предоставляют профессиональные услуги. Сотрудники и подотчетные лица организации – ее внутренние партнеры.
Если рассматривать обе категории через призму финансовой деятельности, то по отношению к вам, как предпринимателю, они могут выступать в роли кредитора или дебитора. Это полярные и неотрывные друг от друга понятия.
Дебитор не может существовать без кредитора и наоборот. При этом одно и то же юридическое или физическое лицо может одновременно быть как в одной роли, так и в обеих сразу.
Дебитор – это должник, то есть предприниматель или организация, имеющие перед кредитором дебиторскую задолженность. Образоваться она может по разным причинам.
Дебиторами по отношению к организации, к примеру, будут считаться:
- контрагент, получивший товар (услугу), но сразу не оплативший;
- работник предприятия, которому наниматель выдал зарплату авансом или с переплатой.
Кредитор – юридическое или физическое лицо, которому дебитор задолжал деньги или другие активы. В этом случае говорят о кредиторской задолженности.
В чем выгода этих взаимоотношений
Отношения кредитора и дебитора возникают в том случае, если одна из сторон не может выполнить обязательства на момент заключения сделки, однако для обоих партнеров она выгодна. Чтобы не упустить возможность, они договариваются растянуть исполнение договора «во временном масштабе».
Причины, по которым партнеры не могут провести сделку одномоментно, могут быть разными:
- у одной из сторон нет достаточного количества финансов, но есть цель заработать их в будущем;
- производственные мощности контрагента не позволяют выполнить заказ в ближайшее время;
- юридические или бюрократические проволочки.
Такого рода финансовые взаимоотношения позволяют экономике государства быстрее развиваться. Для предпринимателя возможность взять в долг денежные средства, сырье или готовый продукт – катализатор роста, допинг, благодаря которому бизнес набирает силы для борьбы за «место под солнцем».
Если ваш бизнес нуждается в дополнительном финансировании, возьмите кредит. Совкомбанк предлагает «Легкий кредит», «Программы с господдержкой», «Банковские гарантии», «Кредитная линия» и «Овердрафт». Выберите удобный вариант и оставьте заявку на сайте.
Почему возникает дебиторская и кредиторская задолженность
Вникать в нюансы бухгалтерского учета проще на реальных примерах. Давайте рассмотрим каждый случай в отдельности.
Дебиторская задолженность
Рассмотрим, как формируется дебиторская задолженность предприятия, сквозь призму различных жизненных ситуаций.
- ИП покупает у организации услугу и при этом обязуется оплатить ее через месяц после получения. Пока покупатель не внесет на расчетный счет предприятия оговоренную сумму, он будет числиться в бухучете фирмы в графе «дебиторская задолженность».
- Предприниматель покупает у другой компании сырье для своего производства по трехмесячным фьючерсам. Значит, оплатив товар по сегодняшним расценкам, он ожидает поставку через три месяца. До поставки сырья на склад контрагента сырьевая компания будет считаться дебитором.
- Организация выдала заработную плату наемному персоналу авансом на месяц вперед. Пока сотрудники не отработают оплаченный срок или не вернут деньги компании, дебиторская задолженность не будет погашена.
- В связи с юридическими проволочками предприятию пришлось заплатить лишние налоги. Позднее ФНС подтвердила право компании на налоговую льготу. До момента возвращения переплаченных средств они тоже будут считаться дебиторской задолженностью государства перед предприятием.
Кредиторская задолженность
Теперь перейдем к кредиторской задолженности. Для обывателя она, как правило, более очевидна.
Такая задолженность формируется в следующих ситуациях:
- Компания приобретает в долг у контрагента товары или услуги.
- Для покрытия текущих расходов и развития бизнеса ИП берет кредит в банке.
- Организация задолжала наемному персоналу зарплату за отработанные трудодни.
- Предприятие выпустило ценные бумаги, например, облигации, и таким образом создало вексельную кредиторскую задолженность.
Все эти случаи бухгалтер отражает в графе «кредиторская задолженность» бухучета организации.
Виды дебиторской задолженности
Текущая (краткосрочная)
Срок погашения – менее 1 года.
Просроченная (неоправданная)
Первые банкноты из пластика появились в Австралии, чему предшествовало появление большого количества фальшифых купюр.
Другой факт
Как учитываются дебиторская и кредиторская задолженности
Чаще всего в «дебиторку» компании попадают покупатели либо контрагенты, берущие займы, в том числе физические лица.
Оба вида задолженности фиксируются при бухучете на отдельных счетах:
- 62, в котором бухгалтер ведет учет взаиморасчетов покупателей и заказчиков;
- 76, в котором проводятся расчеты с дебиторами и кредиторами компании.
Также контрагенты могут «засветиться» на счетах № 60, 66, 67; сотрудники компании — № 70 и 71. На счетах 68 и 69 отражаются взаиморасчеты с государством.
Как работать с дебиторами
Очевидно, что перед заключением сделки для кредитора важно тщательно проверить способность потенциального дебитора исполнить условия договора в назначенный срок.
Анализ следующих факторов позволит составить картину платежеспособности партнера и принять верное решение:
- характер предпринимательской деятельности контрагента,
- его кредитная история и результаты взаимоотношений с другими участниками рынка;
- текущие финансовые обязательства по другим сделкам.
Причины просрочки дебиторской задолженности
- Проблемы финансового характера – кризис вывел из равновесия множество надежных игроков рынка.
- Форс-мажор – стихийные бедствия и другие непрогнозируемые разрушительные явления, а также смерть или потеря дееспособности контрагента.
- Недобросовестность партнера – ряд предпринимателей заведомо не планируют выполнять условия договора в связи с мошенническим характером своей деятельности.
Совет от банка
Страхование рисков – надежный способ предотвратить финансовый ущерб при отказе партнера (его физической невозможности) от выполнения обязательств по договору.
Если страховка не оформлялась или не покрывает убытки, предприниматель может обратиться в Бюро по работе с дебиторами. Это учреждение взыщет ущерб с неплательщика, в том числе через суд.
Меры воздействия на недобросовестного контрагента могут быть разные, в том числе:
- психологическое давление – незадачливому партнеру периодически будут звонить сотрудники Бюро с требованием вернуть долг, напоминая о гражданской и даже уголовной ответственности;
- экономические санкции – в соответствии с законодательством на должника могут быть наложены различные штрафы;
- юридические– юристы помогут грамотно составить и подать иск в суд.
В любом случае обманутый бизнесмен вряд ли продолжит вести дела с недобросовестным партнером.
Вернемся к нашему студенту и каверзному вопросу профессора: Какая же задолженность лучше для бизнесмена? Казалось бы, очевидно, что дебиторская задолженность предпочтительнее, чем кредиторская, поскольку говорит о том, что должны ВАМ, а не ВЫ.
Однако, «дебиторка» – это «мертвые» деньги, которые предприниматель не может направить на расширение и развитие бизнеса, пока контрагент не вернет их. В то же время кредиторскую задолженность грамотный бизнесмен всегда сможет использовать с выгодой.
Совкомбанк поддерживает инициативы и начинания и предлагает кредит самозанятым сроком до 5 лет. Вы можете оформить кредит до 5 млн рублей на любые цели, предоставив минимальный пакет документов. Удобный калькулятор поможет рассчитать финансовую нагрузку и покажет, сколько нужно платить каждый месяц. Оформите заявку прямо сейчас, чтобы получить быстрое одобрение, а деньги доставит курьер.
Источник: sovcombank.ru
Увеличение дебиторской задолженности


Что означают изменения дебиторской и кредиторской задолженности в балансе отчетного периода
Основное различие между кредиторской задолженностью и дебиторской в бухгалтерском учете заключается в том, что дебиторский долг отражает деньги, получаемые вами от покупателей, а кредиторский указывает на то, что вы должны кредиторам. Самая важная общность между ними заключается в том, что оба типа представлены на балансе вашей компании.
Баланс представляет собой документально подтвержденный отчет об активах и обязательствах вашей компании, а также остаточные права собственности на ваш капитал в любой момент времени. Вам нужен балансовый отчет, чтобы точно знать, что стоит ваша компания в любой заданной дате. С надлежащим образом подготовленным балансом вы можете посмотреть балансовую отчетность в конце каждого отчетного периода и узнать, имеет ли ваша компания более или менее значительную ценность, если ваши долги выше или ниже, и если ваш оборотный капитал выше или ниже.
Дебиторская задолженность
Давайте разберемся, что это такое, о чем говорит увеличение дебиторского долга в балансе в отчетном периоде.
Причитающиеся вам деньги обычно записываются на один счет, называемый дебиторской задолженностью. Это баланс денег, которые вы заработали, но ваши покупатели их еще не заплатили.
Классифицируется по двум видам:
- долгосрочная;
- краткосрочная.
Срок погашения долгосрочных долгов значительно превышает краткосрочные, и они в основном учитываются и отражаются в балансе в качестве долгосрочных активов. В то время как краткосрочные дебиторские долги имеют очень короткий срок, и, следовательно, они обычно перечисляются в текущих активах компании
Увеличение дебиторского долга предприятия
В чем могут быть причины роста дебиторской задолженности. Например, покупатели не вовремя оплачивают продукцию, поставляемую вами, или работники компании несвоевременно возвращают командировочные авансы. Все, что предприятие недополучает вовремя по долговым векселям, способствует ее росту.
В свою очередь рост дебиторской задолженности свидетельствует о том, что на вашем предприятии договор поставок товаров и у слуг клиентам составлен не в пользу компании. Покупатели несвоевременно оплачивают поставляемый товар, а то и вовсе не платят. Риск неплатежеспособности предприятия возрастает.
Увеличение дебиторской задолженности приводит к отвлечению оборотных средств из оборота компании и увеличению кредиторского долга. Что отрицательно влияет на платежеспособность предприятия.
Финансовое состояние вашей компании значительно ухудшится. Это отрицательно повлияет на положительную оценку вашего бизнеса, как кредитными учреждениями, так и инвесторами.
В свою очередь, уменьшение дебиторского долга в балансе говорит о том, что приток денежных средств на вашу фирму увеличивается. Кредиторы будут уверенны в вашей платёжеспособности, а потенциальные инвесторы увидят в вашей фирме солидную компанию, чтобы вложить деньги
Кредиторская задолженность в балансе
Показывает, сколько вы должны получателям. Она включает все обязательства перед вашими кредиторами, поставщиками и другими контрагентами. Возникает при непогашении следующих долгов:
- налоговые платежи и сборы в государственные фонды;
- начисление заработной платы и удержание. Это включает в себя любую заработную плату или удержания, которые причитаются сотрудникам, но еще не выплачены. Подробнее о сроках погашения долговых обязательств по заработной плате можно узнать
- оплата по кредитам;
- собственный капитал. Иногда это называется акционерным капиталом. Собственный капитал составлен из первоначальных инвестиций в бизнес, а также из нераспределенной прибыли, которая реинвестируется в бизнес;
- обыкновенные акции. Это акции, выпущенные в рамках первоначальных или последующих инвестиций в бизнес;
- нераспределенная прибыль. Это прибыль, реинвестированная в бизнес после вычета любых распределений среди акционеров, таких как выплаты дивидендов.
Опытный бухгалтер, составляя балансовый отчет, ясно представляет, о чем говорит увеличение кредиторской задолженности в балансе. Предприятие не успевает расплатиться с долгами, что приводит к судебным преследованиям и искам от поставщиков. Имидж предприятия страдает, а поставщики и инвесторы стараются держаться подальше от таких производств.
Причины возникновения кредиторского долга
Существуют несколько факторов его появления.
- Рост дебиторского долга.
- Взятые на себя обязательства компании превышают ее возможности.
- Активы компании не находятся в ее собственности, а обязательства возрастают.
- Плохая маркетинговая политика.
В свою очередь, снижение кредиторской задолженности говорит о том, что система менеджмента компании работает эффективно, тем самым повышая финансовую устойчивость и платежеспособность организации.
В любом случае, бухгалтер предприятия должен сделать подробный анализ дебиторского и кредиторского долга.
Как анализировать дебиторскую задолженность
Самый простой и доступный способ — использование коэффициента дебиторской задолженности к продажам. Это соотношение, которое состоит из дебиторской задолженности бизнеса, деленное на его продажи.
Позволяет инвесторам выяснить степень, до которой продажи бизнеса еще не были оплачены клиентами в определенный момент времени. Более высокая цифра указывает на то, что у бизнеса может возникнуть трудность при сборе платежей со своих клиентов.
Анализ кредиторской задолженности
Для того, чтобы правильно рассчитать долг по кредитам и динамику его изменений, нужно сначала рассчитать оборачиваемость кредитной задолженности. Для этого нужно выручку, полученную предприятием поделить на остаток кредиторского долга.
На базе предоставленного баланса за отчетный период, анализируются изменения в величине долга: увеличение или сокращение. Если кредиторская задолженность уменьшилась – это говорит об эффективности принятых мер для ее снижения. Если увеличилась – об их недостаточности.
Подводя итог, хочется заметить о важности наиболее полного представления данных в балансовом отчете. От правильно проведенных исследований оборота финансовых средств напрямую зависит успешное функционирование компании.
Увеличение дебиторской задолженности
Понятие дебиторской задолженности
Дебиторская задолженность — совокупностью долгов, которые должны выплатить юридическому лицу контрагенты — должники (иначе их называют дебиторами).
Увеличение дебиторской задолженности
Увеличение дебиторской задолженности происходит из — за услуг с отсрочкой платежа.
То есть, если компания выпускает больше продукции, чем она выпускала до этого, ей в любом случае нужно реализовать свою продукцию. Компания может предоставить своим клиентам услугу по отсрочке платежа. В этом случае и образовывается дебиторская задолженность.
Может быть и наоборот. У клиентов, которые покупают продукцию этой компании на данный момент ослабление финансового положения. Поэтому клиент не может сразу оплатить покупку товара.
Если клиент и после отсрочки платежа не может оплатить товар, то возникает такой вид дебиторской задолженности как – просроченная дебиторская задолженность. В этом случае дебиторская задолженность увеличивается еще больше.

Попробуй обратиться за помощью к преподавателям
Дебиторская задолженность может увеличиваться и из — за слабой организации работы всей структуры компании.
Такие случаи как правила сразу выявляются и проводятся необходимые изменения. Увеличение дебиторской задолженности считается нормальным процессом. Более опасно, когда вы никому не должны и вам никто не должен. Это свидетельствует, лишь о бездействии предприятия.
Если дебиторская задолженность растет пропорционально доходам, еще не так страшно, но все равно нужно разбираться к каждым должником, не откладывая. Если же дебиторская задолженность растет быстрее доходов, это тревожный звонок. Это может быть из — за неправильного учета дебиторской задолженности бухгалтерскими службами.
Увеличение дебиторской задолженности говорит о том, что растет сумма задолженности перед компанией со стороны клиента. Чтобы понять причину увеличения дебиторской задолженности — дебиторскую задолженность анализируют и предпринимают различного рода действия для ее погашения. Один из вариантов – повышение цен на продукцию отпущенную по предоплате и так далее.
Пример расчета сальдо дебиторской задолженности на начало финансового года
Расчет дебиторской задолженности ведется по форме:
- Сальдо по Дт 50, 51и другие счета + оборот по Дт счета 50, 51 и другие счета – оборот по Кт счета 50, 51 и другие счета = Сальдо на конец периода по Дт счета 50, 51 и другие счета.
В этом случае образуется дебиторская задолженность.
- Сальдо по Кт 60, 62, 66 и другие счета + оборот по Кт счета 60, 62, 66 и другие счета – оборот по Дт счета 60, 62, 66 и другие счета = Сальдо на конец периода по Кт счета 60, 62, 66 и другие счета.
В этом случае образуется кредиторская задолженность.
В компании сальдо дебиторской задолженности на начало года равно 48 266 рублей. В течение года компанией были произведены следующие операции: продажи в кредит – 76 212 рублей, поступления от дебиторов — 38 112 рублей. Определим сальдо дебиторской задолженности на конец года.
Сальдо дебиторской задолженности на конец года = 48 266 рублей + 76 212 рублей – 38 112 рублей = 86 366 рублей.
В компании сальдо дебиторской задолженности на начало года было равно 24 215 рублей. В течение года компанией были произведены следующие операции: закупки в кредит — 66 555 рублей, выплаты по кредиторской задолженности — 41 216 рублей. Определим сальдо дебиторской задолженности на конец года.
Сальдо дебиторской задолженности на конец года = 24 215 рублей + 66 555 рублей – 41 216 рублей = 49 554 рублей.
Анализ и контроль дебиторской задолженности на примере ООО «Марко»
Осуществляя хозяйственную деятельность, организации постоянно сталкиваются с необходимостью проведения расчетов с контрагентами. В большинстве случаев оплата отгруженной продукции или предоставленной услуги поступает с течением времени. Учитывая это, за время от момента отгрузки продукции до момента поступления платежей средства организации отвлекаются, как следствие, возникает дебиторская задолженность.
Дебиторская задолженность представляет собой задолженность поставщиков и подрядчиков, работников и физических лиц данной организации. Состояние дебиторской задолженности, ее размер и качество оказывают значительное влияние на оборачиваемость капитала, вложенного в текущие активы, а, следовательно, и на финансовое состояние организации. Это обуславливает необходимость постоянного мониторинга и анализа дебиторской задолженности, который включает в себя формирование информации о величине, структуре дебиторской задолженности, а также наличии и объемах просроченной задолженности. Информация о дебиторской задолженности, необходимая как для внешних, так и для внутренних пользователей, основывается на данных бухгалтерской отчетности, а также данных аналитического учета .
Анализ дебиторской задолженности следует проводить в последовательности, представленной на рисунке 1.
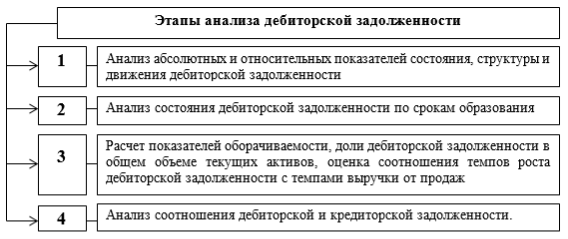
Рис. 1. Этапы анализа дебиторской задолженности
Анализа дебиторской задолженности целесообразно начинать с изучения ее объема, состава, структуры и динамики, что позволяет сделать выводы об изменении общей величины дебиторской задолженности, сумм долгосрочной и краткосрочной задолженности, а также ее отдельных статей.
Особое внимание необходимо обратить на изменение суммы и удельного веса краткосрочной кредиторской задолженности, поскольку их увеличение может быть охарактеризовано как негативное явление. Поскольку, краткосрочная кредиторская задолженность сопряжена, как правило, с большим риском, чем долгосрочная кредиторская задолженность, так как требует более раннего погашения. В свою очередь увеличение доли долгосрочной дебиторской задолженности в динамике может привести к снижению уровня платежеспособности организации и уменьшению ликвидности активов.
Следующим этапом анализа дебиторской задолженности является группировка долгов по срокам погашения. В случае погашения платежа в течение 12 месяцев после отчетной даты дебиторская задолженность признается краткосрочной, более 12 месяцев — долгосрочной . Цель данного анализа заключается в том, чтобы уменьшить удельный вес задолженности с большим сроком, т. к. с увеличением срока вероятность возврата платежа уменьшается.
Наряду с анализом дебиторской задолженности по сроку предоставления целесообразно проводит ее группировку по времени возврата. Для данного анализа группировку можно проводить следующим образом:
2) от 1 до 2 месяцев;
3) от 2 до 3 месяцев;
4) свыше 3 месяцев.
Организация самостоятельно устанавливает критерии отбора для получения более точных данных.
Третьим этапом анализа дебиторской задолженности является расчет коэффициента оборачиваемости, который показывает, сколько раз за период организация получила оплату от покупателя в размере среднего остатка неоплаченной задолженности. Снижение данного показателя свидетельствует о дополнительных рисках, которые выражены в возможности невозврата долга . Чем ниже оборачиваемость дебиторской задолженности, тем выше будут потребности организации в оборотном капитале для расширения объема сбыта.
Процесс движения денежных средств характеризует показатель периода погашения дебиторской задолженности, который характеризует промежуток времени, в течении которого организация, продав свою продукцию, ожидает поступления денег. Характеристика показателя представлена на рисунке 2.
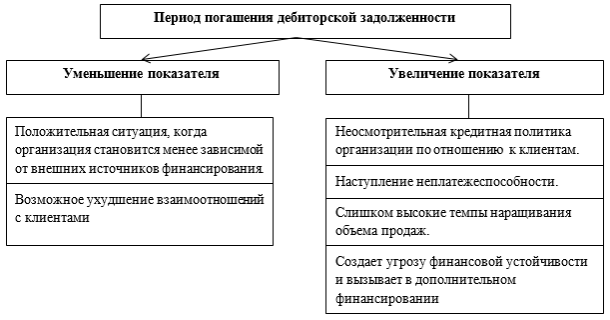
Рис. 2. Период погашения дебиторской задолженности
Из рисунка следует, что чем выше период погашения задолженности, тем дольше организация будет ожидать получение платежа. Что негативно сказывается на состоянии организации. В связи с этим необходимо стремиться снизить этот показатель, что позволит иметь постоянное наличие необходимой суммы денежных средств и значительно снизит вероятность возникновения безнадежной дебиторской задолженности.
Следующим показателем, характеризующим качество дебиторской задолженности, является доля сомнительной задолженности в общем объеме дебиторской задолженности. Увеличение данного показателя свидетельствует об ухудшении финансового состояния организации из-за снижения ликвидности дебиторов .
О ликвидности оборотных активов можно судить исходя из показателя доли дебиторской задолженности в общем объеме оборотных активов. Увеличение значения этого показателя рассматривается как негативное явление, поскольку говорит о том, что все большая доля оборотных активов временно отвлекается из оборота и не участвует в процессе текущей деятельности организации.
Завершающим этапом анализа дебиторской задолженности является определение соотношения дебиторской и кредиторской задолженности. Наиболее оптимальной ситуацией считается равенство дебиторской и кредиторской задолженностей, так как кредиторская задолженность — источник финансирования дебиторской задолженности . Менее оптимальная ситуация связана с наличием пассивного сальдо, которое рассматривается в качестве своеобразного дополнительного источника финансирования, хотя и не вполне надежного. Наименее оптимальная ситуация обусловлена существованием активного сальдо, которое может быть охарактеризовано как своеобразное дополнительное отвлечение средств из оборота.
Проведем анализ дебиторской задолженности по представленным этапам (см. рис. 1) на примере ООО «Марко».
Этап 1. На основании бухгалтерского баланса ООО «Марко» проведем анализ дебиторской задолженности, а именно, ее состава, структуры и динамики за 2014–2016гг. (табл. 1).
Анализ состава, структуры идинамики дебиторской задолженности вООО «Марко» за 2014–2016гг.
Данные таблицы 1 свидетельствуют о росте задолженности на протяжении анализируемого периода. Так в 2015 году она составила 1206 тыс. руб., что на 84,97 % больше чем в 2014 году. К концу 2016 года дебиторская задолженность возросла до 2306 тыс. руб, что на 91,21 % больше относительно 2015 года.
Увеличение общей суммы дебиторской задолженности, в большей степени, произошло за счет повышения уровня задолженности покупателей и заказчиков на 565 тыс. руб., а так же поставщиков и подрядчиков на 492 тыс. руб.
В 2014 году расчеты с покупателями составляют 60,43 %, расчеты с поставщиками 39,57 % от общей суммы долгов. В 2015 году наблюдается увеличение статей на 75,9 % и 60,85 % соответственно. На рост общей суммы задолженности повлияло также наличие расчетов с разными дебиторами и кредиторами, которые составили 141 тыс. руб. В 2016 году увеличение дебиторской задолженности прошло по всем статьям.
Следовательно, за анализируемый период наибольший удельный вес в общей величине дебиторской задолженности составляет задолженность покупателей и заказчиков (в 2014г. удельный вес задолженности в общей структуре составил 60,43 %, 2015г. — 57,46 %, на конец 2016г. — 54,55 %). Значительную долю в структуре дебиторской задолженности ООО «Марко» занимает задолженность поставщиков и подрядчиков (в 2014г. удельный вес задолженности в общей структуре составил 39,57 %, 2015г. — 34,41 %, на конец 2016г. — 39,34 %). Удельный вес остальных составляющих незначителен.
Таким образом, особое внимание следует уделять дебиторской задолженности, образовавшейся по расчетам с покупателями и заказчиками, поставщиками и подрядчиками. С целью их устранения следует разработать рад контрольных мероприятий.
Рассмотрим детальнее дебиторскую задолженность, образовавшуюся по расчетам с покупателями и заказчиками (см. табл.2.).
Анализ состава, структуры идинамики дебиторской задолженности покупателей изаказчиков вООО «Марко» за 2014–2016гг.
Представленные данные, позволяют сделать вывод о том, что в структуре задолженности покупателей и заказчиков компания А увеличила задолженность на 54,11 %, компания В на 159,4 %, компания Г на 16,06 %. В свою очередь компания Б уменьшила задолженность на 17,73 %. Задолженность прочих покупателей и заказчиков составляет 58,67 %. Высокий уровень данного вида задолженности обусловлен спецификой деятельности ООО «Марко». Большую часть клиентов организации составляют физические лица. Представленные данные свидетельствует о необходимости совершенствования кредитной политики ООО «Марко».
Этап 2. На данном этапе анализа дебиторской задолженности классифицируем задолженность покупателей и заказчиков ООО «Марко» за 2016 год по срокам образования (табл. 3).
Анализ дебиторской задолженности покупателей изаказчиков по срокам образования вООО «Марко» за 2016г.
Данные таблицы 3 показывают, что основную часть дебиторской задолженности покупателей и заказчиков в ООО «Марко» составляет задолженность в интервале до 11 до 30 дней в сумме 437,3 тыс. руб. Задолженность со сроком образования до 10 дней составляет — 229,2 тыс. руб., от 31 до 60 дней — 274,5 тыс. руб., свыше 60 дней — 317 тыс. руб. Особое внимание необходимо обратить на задолженность компании Б в сумме 65,4 тыс. руб. которая относится к категории от 31 до 60 дней. Компании А выполняет свои обязательства согласно условиям договора. Однако компании В и Г задерживают оплату по счетам за предоставленные им услуги.
Как видно из таблицы, большая часть клиентов не соблюдают условия договора и задерживают оплату на значительный срок. Это свидетельствует о необходимости внедрения системы отбора покупателей, что поможет определить риск предоставления отсрочки платежа покупателям.
Этап 3. На данном этапе проводим расчет и рассмотрение оборачиваемости дебиторской задолженности, которая позволит сделать вывод о количестве оборотов долга в течение анализируемого периода, а также рассчитать среднюю продолжительность одного оборота (табл. 4).
Анализ оборачиваемости дебиторской задолженности в ООО «Марко» за 2014–2016гг.
Источник: arbatcredit.ru