
Блог о домашней экономике и разумной экономии — это место, где вы найдете эффективные практические советы по управлению семейным бюджетом и экономии денег, времени и ресурсов. Многие советы представлены в виде инфографики — информации в картинках !
Правила ведения семейного бюджета.
Понедельник, Февраль 27, 2012 5:00
Сегодня мы познакомимся с тем, как вести семейный бюджет и рассмотрим основные правила ведения семейного бюджета.
Итак, вы решили начать вести семейный бюджет. Я вас поздравляю – это самый первый и самый важный шаг к вашему финансовому благополучию . Здесь представлены, на мой взгляд, наиболее важные и необходимые рекомендации по ведению любого семейного бюджета. Соблюдение этих правил позволит вам и вашей семье избавиться от финансовых проблем и обеспечить финансовое благополучие и стабильность!
1.Ведение семейного бюджета должно быть добровольным и осознанным.
Все члены семьи должны поддержать ваше желание навести порядок в финансах. Это необходимо для того , чтобы избежать взаимных упреков и разногласий по поводу распределения денег и для предотвращения семейных конфликтов в будущем. Семейный бюджет должен быть бесконфликтным и учитывать интересы всех членов семьи.
Как я записываю расходы
2.Необходимо определить какой тип семейного бюджета подходит именно вашей семье (общий, смешанный или раздельный).
Про типы семейного бюджета можно прочитать здесь .
Общая тенденция сейчас следующая – чем выше уровень жизни, тем более разделен бюджет. Это связано с тем, что совместно выживать намного проще и выгоднее. Чем выше уровень жизни, тем большая часть денег тратится на личные расходы.
3.Необходимо заранее договориться о размерах личных бюджетов.
( в денежном или процентном выражении) если вы выбрали смешанный бюджет. Если вам больше подходит общий бюджет , то обязательно должны быть выделены статьи на личные карманные расходы всех членов семьи. У всех есть свои личные потребности, и зависимость от других членов семьи унижает человека. Есть еще один очень важный момент – личные расходы женщин, как правило выше, чем расходы мужчин.
4.Семейный бюджет должен планироваться на основе текущей финансовой ситуации.
Все расходы должны быть запланированы, никаких спонтанных трат. За спонтанные траты можно ввести штрафные санкции в денежном выражении или в виде услуг. Это мотивирует не делать незапланированных покупок. Планирование может быть краткосрочным ( оптимально — ежемесячный план), а может быть долгосрочным (на год и более).
Желательно, чтобы цели супругов совпадали, у них должны быть общие планы и взаимопонимание в способах их достижения. Если общих планов нет, то необходимо договариваться каким образом будут реализовываться личные планы каждого из членов семьи. Разногласия, чувства дискомфорта или обиды при планировании бюджета недопустимы, это может привести к исчезновению самой семьи!
5.Необходимо жить по средствам! Расходы не должны превышать доходы!
4 главных принципа семейного бюджета. Как не ссориться из-за денег? Совместно с @VictoriaMende
Необходимо поддерживать уровень жизни, соответствующий реальным доходам . Нужно быть, а не казаться и не тянуться за стандартами, навязанными рекламой, которая имеет одну цель – выкачать из потребителей как можно больше денег. Если же вы хотите получить от жизни больше – ищите возможности больше зарабатывать!
6.Необходимо вести регулярный (лучше и удобнее всего ежемесячный) учет доходов и расходов.
в любой форме, который позволяет фиксировать движение всех денежных потоков в семье. Это может быть и тетрадка и кассовая книга, или таблица в Exel, или специальные программы для ведения домашней бухгалтерии. Выбирайте любой вариант, кому что удобнее. Важно только одно – учет обязательно должен быть!
О том как можно организовать домашнюю бухгалтерию можно прочитать здесь
7.Необходимо постоянно анализировать и контролировать расходы
и искать возможности их минимизировать или оптимизировать. Это позволит вам высвободить из вашего бюджета дополнительные денежные резервы.
8.Необходимо научиться разумно тратить деньги
т.е. применять все возможные способы экономии. Это избавит вас от ненужных расходов и позволит не тратить деньги впустую.
9.Необходимо сберегать часть заработанных средств.
это позволит обеспечить финансовую стабильность семьи. Для этого необходимо ежемесячно откладыва ть минимум 10% о т семейного дохода. Эти деньги необходимо распределить следующим образом.
- на формирование резервного фонда , который обеспечит финансовую защиту семьи в случае форс-мажорных обстоятельств ( болезни, потери работы и т. д.). Оптимальный запас денег в резервном фонде должен позволить семье комфортно прожить в течение 3-6 месяцев без дополнительных доходов. Отнесите его в банк, поместите на срочный вклад и не дайте инфляции обесценить его. Пользуйтесь им в исключительных случаях и храните деньги в той валюте , в котор ой собираетесь тратить. Резервный фонд обеспечит вам душевное спокойствие по поводу денег.
- на накопление денег для крупных покупок ( бытовая техника, автомобиль , недвижимость, турпутевки) или реализации долгосрочных целей . Любая цель должна иметь точную формулировку, стоимость и срок. Накопительный фонд также нужно хранить в банке на срочном вкладе.
- на грамотное инвестирование для обеспечения своего будущего (пенсионные накопления). Инвестировать можно начинать только тогда, когда сформирован резервный фонд и получены необходимые базовые знания по управлению деньгами. Можно начать инвестировать самим (при этом необходимо постоянно повышать свои знания в области финансов) или доверить это финансовому консультанту.
- на страхование различных рисков – риска потери жизни, здоровья и трудоспособности, имущественных рисков, и других непредвиденных расходов. Застрахуйте все , что дорого для вас и что вы боитесь потерять.
10.Необходимо раз и навсегда отказаться от всех видов потребительских кредитов и займов!
Это разрушает финансовую стабильность семьи! Исключение составляют только кредиты на приобретение жилья, если вам негде жить.
11.Средства семейного бюджета должны расти и приумножаться за счет роста доходов!
Необходимо иметь несколько источников доходов!
Чтобы получить желаемый результат необходимо не только знать эти правила ведения семейного бюджета , но и регулярно применять их на практике. Только в этом случае будут обеспечены финансовое благополучие и стабильность вашей семьи.
Я очень надеюсь,что эти рекомендации по ведению семейного бюджета будут полезны для вас и вашей семьи. Кроме того данные советы могут с успехом применены и для ведения личных бюджетов, если у вас пока нет семьи.
Источник: economsovet.ru
Мой опыт ведения домашней бухгалтерии

Сегодня я бы хотел поделиться с Вами личным опытом ведения домашней бухгалтерии. Учет личных финансов для меня уже давно вошел в привычку, так как занимаюсь я этим более 5-ти лет. За это время я несколько раз начинал все сначала, полностью меняя методику учета, старался найти самый эффективный способ.
О том, что я понял за это время, и пойдет дальнейший разговор. Надеюсь, Вы сможете вынести для себя что-то полезное из моего опыта и облегчить свою жизнь. Спешу заметить, в данном посте я не буду рекламировать программы, или сервисы, а расскажу лишь об общих принципах, которые подойдут для любых систем учета.
А в самом конце статьи я сделал небольшой подарок в ответ на просьбы, высказанные в комментариях к прошлой заметке. Но, обо всем по порядку.
Кто должен вести учет?
Конечно, данный вопрос стоит перед теми людьми, у которых есть супруг(а). В этом случае, лучше всего иметь один общий бюджет, даже если каждый из супругов зарабатывает отдельно. Это не только удобно для учета, но и полезно для семейной жизни (чем больше у вас, как мужа и жены общего, тем теснее между вами будут отношения). Можно просто сделать категории расхода на личные нужды, которые не будут учитываться (скажем, $100/мес. на любые расходы мужа и столько же на расходы жены), но семейный бюджет вести общий (учитывать вместе расходы, составлять в конце месяца бюджет вдвоем и пр.).
У нас в семье было так. Деньгами всегда управлял и управляю я, как глава семьи. Если жена тратила деньги, то после похода по магазинам (а это было не хаотично и постоянно, а спланировано) она просто отчитывалась мне о расходах, а я их вносил в программу. С ростом наших доходов учет немного изменился, я уже не спрашиваю у нее, что она купила и по какой цене, это уже не так важно (важнее сейчас другое, но об этом ниже).
Что и зачем нужно учитывать?
Очень много споров идет на тему того, что учитывать, что не учитывать. Записывать ли все расходы, если да, то насколько детально и пр. Я начинал вести домашнюю бухгалтерию, когда мои доходы были небольшими (чуть выше среднего показателя в городе). И все расходы я записывал очень детально. Я делил категории на подкатегории, все записывал до мелочей.
То есть, мой учет был максимально детализированным. Это очень помогало выявлять мельчайшие «дыры» в семейном бюджете и неплохо экономить.
Как было сказано чуть ранее, жена приходила с магазина (если в магазин ходила только она) и отчитывалась за свершенные траты. Конечно же, слово «отчитывалась» не должно звучать как-то грубо, она не оправдывалась передо мною за сделанные расходы, а просто констатировала факты.
Никаких споров, вроде: «Зачем ты купила еще пакет молока, если в холодильнике стоит вчерашний пакет?», или «Почему ты купила сыр за такую сумму? Ведь есть и гораздо дешевле! Мы так никогда ничего не сэкономим!» и т.д. Если у Вас начнут возникать подобные разборки – лучше вообще забросить учет финансов, нежели разрушить отношения.
С ростом доходов детализация терялась все больше и больше. Когда я года 4 назад говорил со своим знакомым (он уже тогда был мультимиллионером, у него заводы, автомобильная компания, сети различных магазинов), он отвечал мне: «Я не понимаю, зачем мне что-то куда-то записывать?
У меня не бывает такого случая, когда мне хотелось бы что-то купить, или просто необходимо за что-то заплатить, а денег нет. Зачем экономить, тратить время и силы на учет расходов, когда я физически не смогу потратить все деньги?». Тогда я что-то пытался ему доказывать, объяснять, но сейчас я его понимаю. Уверен, если мои доходы будут еще большими, мой учет расходов изменится еще больше (в сторону его отсутствия).
Как выглядит мой учет сегодня, или зачем мне домашняя бухгалтерия?
Сейчас я не записываю все до мелочей, учет некоторых расходов вообще не имеет большого смысла (вроде бензина для автомобиля, так как сколько бы я не тратил на бензин, я не буду на этом экономить и ездить на общественном транспорте, разве что изредка ездить на хорошем велосипеде и только ради удовольствия, а не для экономии).
В настоящий момент мне не столько важно знать, КУДА ушли деньги (за 5 лет постоянного учета я уже прекрасно знаю, куда и сколько у меня уходит денег), как важно знать то, СКОЛЬКО у меня денег есть сейчас. И именно этим учетом я и занимаюсь.
Я открываю программу (или какой-то сервис, не суть важно) и вижу все свои активы и пассивы. Я прекрасно знаю, сколько денег у меня есть сейчас (а это не так просто в современном мире, где у человека может быть множество карточек, кредиток, Интернет-денег, депозитов, паев, долгов и пр.).
Если нужно сделать какой-то расход, я могу увидеть очень легко, как этот расход повлияет на мое будущее, могу ли я его себе позволить. Каждый месяц я быстренько составляю бюджет (копирую из прошлого месяца и вношу изменения по необходимости). Составив бюджет за 5 минут, я сразу сориентировался и понял, что могу не волноваться за текущий месяц – все расходы будут в любом случае покрыты, независимо от того, буду ли я их учитывать до мелочей, или нет, буду ли экономить, или нет (в разумных пределах).
Подводя итоги
- Чем меньше Ваш доход, тем серьезнее нужно относиться к каждой трате и вести максимально жесткий и полный учет.
- С ростом доходов детализацию учета можно ослаблять, акцентируя внимание на том, сколько и где у Вас находится денег, нежели на том, куда они уходят. И обязательно делать выводы (если у Вас полно долгов и нет инвестиций, тогда что-то Вы делаете неправильно). Можно даже такие различные расходы, как хлеб и стиральный порошок записывать просто одной суммой – домашние расходы, или обязательные расходы и тому подобное.
- Бюджет необходимо составлять практически каждый месяц, независимо от того, как долго Вы управляете финансами, или сколько зарабатываете. Это отличное средство от финансовых беспокойств и неприятных неожиданностей.
- Всегда важно помнить, как бы сильно Вы ни экономили, гораздо быстрее можно стать богатым, увеличивая свои доходы. Уделяйте меньше времени детальному и скрупулезному учету каждой копейки и больше думайте над тем, как увеличивать свои доходы.
Небольшой подарок
Первый мой пост на Хабре, который я написал пару дней назад, вызвал сравнительно большой интерес со стороны читателей Хабры (более 200 комментариев, более 100 голосов и около 70 пользователей, добавивших пост в избранное). Мне было очень приятно увидеть подобную заинтересованность. И вот, в комментариях люди меня упрекнули, мол, так не делается – раз рассказываешь на Хабре о своих продуктах, так и сделай какой-то подарок.
Я решил сделать следующее. Для всех читателей Хабры до конца этой недели (по 7-е число включительно) мы предоставляем 50% скидку на наш программный продукт Family 10 Pro. Всю информацию о программе (можно также бесплатно загрузить демо-версию) можно найти на сайте программы: www.sanuel.com/ru/family, приобрести ее можно там же (или вот прямая ссылка: allsoft.ru/abasket.php?tm=1288811338). При оформлении заказа нужно указать серию HABRA и номер 2010, как на скриншоте:
А как Вы ведете свои финансы? Что Вы можете посоветовать в этом плане?
- личные финансы
- домашняя бухгалтерия
- family
- семейный бюджет
Источник: habr.com
Семейный бюджет. Что это? Как правильно его вести и сэкономить?
Все мы слышали о том, что у государств и регионов есть бюджеты, которые играют важную роль в экономике, определяют финансовую стабильность и обеспечивают социальную защиту населения. Бюджет предприятий является залогом успешности и защищенности от кризиса. В жизни человека огромное значение имеет самый недооцененный из типов бюджета – семейный.
- Понятие бюджета семьи
- Цели и функции семейного бюджета
- Виды семейного бюджета
- По финансовому результату
- Дефицитный
- Профицитный
- Сбалансированный
- Общий>
- Раздельный
- Совместно-раздельный
- Единоличный
- Краткосрочный
- Среднесрочный
- Долгосрочный
- На бумаге
- Таблица Excel
- Google таблица
- Специализированные программы для компьютера и смартфона
Понятие бюджета семьи
Семейный бюджет – это документ, содержащий план доходов и расходов семьи на определенный срок (месяц, квартал, год).
Обязательными атрибутами документа являются:
Бюджет есть способ переживать из-за денег быстрее, чем их потратишь, а также после
Из книги Эндрю Маккензи «14000 фраз…»
Цели и функции семейного бюджета
Бюджет составляется лишь для того, чтобы его сокращать
Лоренс Бакман
У человека, не интересующегося финансами, может возникнуть вопрос:”Зачем вести домашнюю бухгалтерию, если я доволен размером доходов, расходов и уровнем жизни ?”
Основная цель бюджета — оптимизация доходов и расходов семьи. Даже очень богатые люди зачастую не просто планируют семейный бюджет, но и нанимают финансовых консультантов, чтобы разумно и правильно тратить свои деньги.
Важнейшая функция семейного бюджета – контроль затрат. Независимо от возраста и пола люди ежемесячно тратят деньги на продукты, транспорт, жилье, коммунальные услуги, спортивный зал, парикмахерскую, кинотеатр или ресторан. Список можно продолжать бесконечно. Благодаря контролю за финансами покупки становятся полностью обоснованными и доставляют радость, а не беспокойство.
Необходимость вести учет доходов обусловлена тем, что знание их структуры позволяет понять, сколько денег приносят бизнес, работа и инвестиции, сделать вывод об их эффективности.
На фоне постоянной рекламы легкодоступных кредитов многие “влезают в долги”. Правильное распределение расходов позволяет избежать лишних займов Я не имею в виду осознанные кредиты, например, ипотеку, благодаря которой семье не нужно снимать квартиру. Если вам интересно, выгодно ли брать ипотеку или лучше арендовать жилье, рекомендую ознакомиться со статьей: «Съем жилья или ипотека? Что выбрать? Считаем вместе».
Создание финансовых накоплений
Лучшим результатом учета домашних финансов является появление свободных денежных средств, которые при правильном использовании дадут не только защиту от форс-мажорных обстоятельств, но и увеличат доходы.
Виды семейного бюджета
По финансовому результату
Дефицитный
Дефицит предполагает ситуацию, когда расходы превышают доходы. Зачастую это происходит вследствие негативных событий, таких как болезнь, поломка автомобиля или потеря работы. Тем не менее, положительные причины дефицита бюджета тоже возможны, например, рождение ребенка или приобретение квартиры.
Профицитный
Когда запланированные расходы оказываются меньше доходов возникает приятная ситуация профицита. В этом случае возникают разные варианты распределения доходов – прекрасная возможность порадовать себя долгожданным путешествием или сделать выгодные инвестиции.
Сбалансированный
Если расходы и доходы равны, то финансовым результатом исполнения такого плана являются отсутствие долгов и остатков денежных средств. Чтобы добиться сбалансированности нередко приходится сокращать свои расходы или прикладывать дополнительные усилия, чтобы повысить доходы.
Сбалансированный бюджет: месяц и деньги кончаются одновременно
«Пшекруй»
По типу управления
Современное общество не дает однозначного ответа на вопрос, кто должен управлять финансовыми потоками внутри семьи. Выделяют следующие варианты ведения семейного бюджета — общий, раздельный, совместно-раздельный и единоличный.
Общий
- доходы каждого члена семьи направляются в общую копилку;
- все члены семьи тратят общие деньги и на семейные и на личные нужды;
- все расходы согласовываются между супругами.
- Обеспечивается единство мужа и жены, если доходы супругов примерно равны;
- Совместный бюджет снимает вопрос, на чьи средства совершить покупку;
- Удобно копить деньги.
- При большой разнице в доходах, есть вероятность конфликтов между супругами ;
- Каждый супруг должен отчитываться за покупки;
- Сложности планирования семейных расходов, если у супругов разные желания;
- Возможно недопонимание, если муж и жена имеют разное представление о необходимом уровне комфорта.
Раздельный
- доходы каждого члена семьи направляются на его личный счет;
- каждый тратит свои личные средства и на себя и на семью;
- расходы согласовываются только в случае совершения крупных покупок.
- Члены семьи с раздельным бюджетом не зависят от зарплаты друг друга, поэтому финансовые конфликты практически исключены;
- Каждый может тратить на собственные нужды сколько угодно;
- Все чувствуют себя независимыми и самостоятельными.
- Каждый стремится заработать больше денег, не уделяя внимание семье;
- При существенной разнице в доходах возможны споры из-за разного качества жизни супругов;
- Проблематично накопить деньги .
Совместно-раздельный
- Часть доходов каждого направляется в общую копилку, а другую часть он тратит на свои нужды;
- Общая часть доходов тратится на нужды семьи,а личные средства каждый тратит по своему усмотрению;
- Супруги обсуждают только затраты на общие потребности.
- Супруги, имея личные средства, чувствуют себя свободными;
- Наличие общих денег способствует укреплению семьи;
- Проще договориться по поводу общих трат, так как остаются деньги на личные нужды.
- Возможно сокрытие доходов любым из членов семьи;
- Смешанный бюджет усложняет накопление денег в сравнении с совместным;
Единоличный
- Доходы каждого члена семьи направляются в общую копилку;
- Только ответственный за ведение бюджета имеет право распоряжаться финансами;
- Все расходы согласовываются между супругами;
- Отсутствие конфликтов, так как решения принимает один человек.
- Возможно недоверие, так как ответственный за формирование и исполнение плана имеет большие возможности по искажению информации о доходах и покупках.
По сроку
В зависимости от длительности действия различают три вида плана:
- Краткосрочный (если бюджет составляется на месячный срок);
- Среднесрочный (когда период действия менее 1 года);
- Долгосрочный (характеризуется сроком более 1 года).
Краткосрочный план является наиболее точным. Прогнозировать мелкие покупки на долгий срок очень сложно, поэтому при увеличении срока погрешность возрастает
Структура семейного бюджета
Две главные составляющие финансового плана – это доходы и расходы.
Источниками доходной части являются:
- Доходы от предпринимательской деятельности;
- Заработная плата;
- Кредиты и займы;
- Пенсии и стипендии;
- Доходы от акций, облигаций и иных ценных бумаг;
- Доходы от сдачи недвижимости в аренду;
- Выплаты и льготы из общественных организаций.
Расходная часть включает в себя следующие пункты:
- Питание;
- Жилье;
- Транспорт;
- Домашние животные;
- Выплаты долгов;
- Создание резервов;
- Одежда;
- Мебель и домашняя утварь;
- Вредные привычки;
- Медицинское обслуживание;
- Образование;
- Досуг и развлечения;
- Путешествия;
- Налоги;
- Непредвиденные издержки;
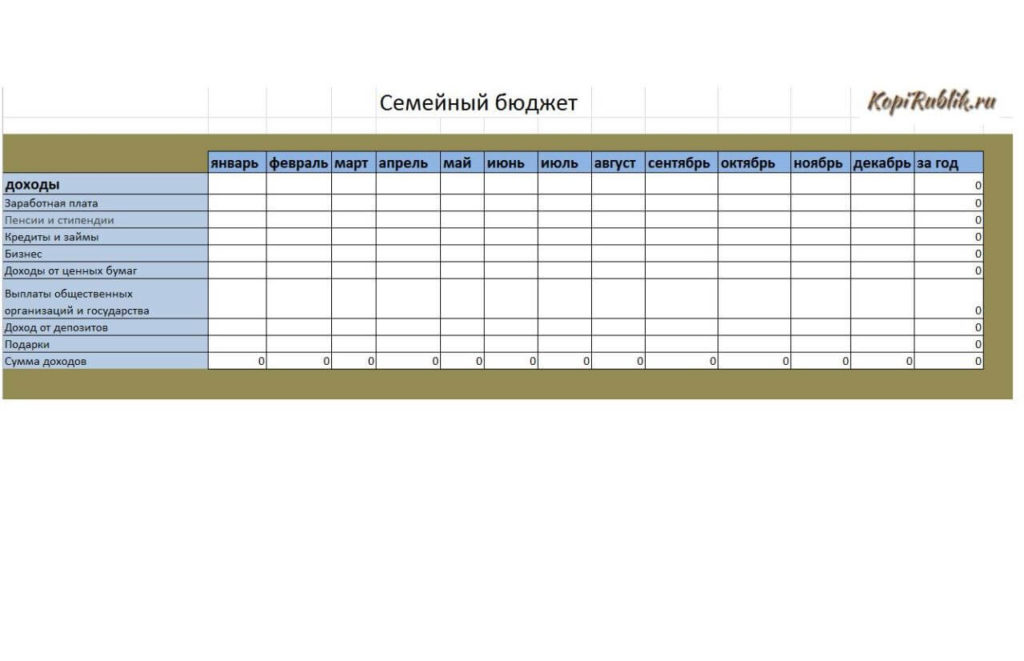
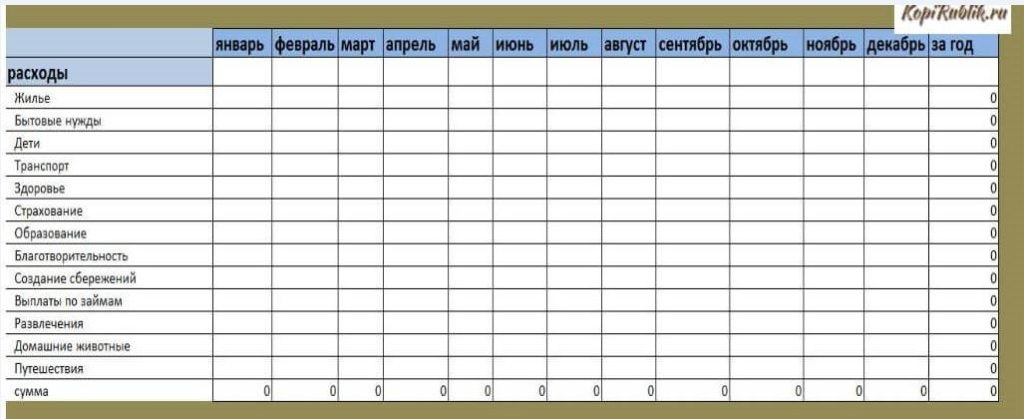
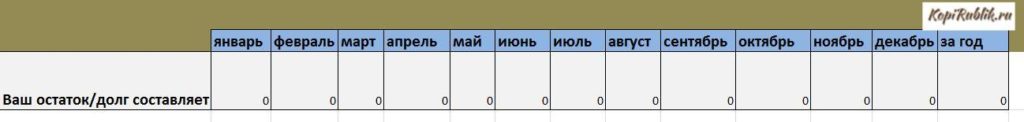
Представленные таблицы помогут получить общее представление об основных структурных элементах бюджета
Пример таблицы в части доходов
Пример таблицы в части расходов
Пример таблицы с итогами
Порядок ведения семейного бюджета
1 Этап. Определение целесообразности ведения бюджета.
Перед тем, как начать вести семейный бюджет, человек должен понимать, зачем он это делает. Бывают категории людей, у которых доходы значительно превышают расходы, а покупки совершаются не импульсивно, а рационально. Для таких людей формирование финансовых планов совершенно не обязательно. Большинство из нас балансирует на уровне «точки безубыточности», поэтому для многих составление семейного бюджета – это жизненная необходимость.
2 Этап. Сбор информации.
Чтобы правильно планировать доходы и расходы на год, нужно понять структуру своих финансовых потоков.
2.1 Составьте таблицу доходов и расходов на месяц
В таблице представлен довольно общий вариант распределения финансов. Строки можно разбивать на множество категорий и подкатегорий. Например, в качестве затрат можно ввести отдельные позиции на каждого члена семьи (либо создать отдельный документ на каждого человека), а также выделить из расходов на транспорт следующие подкатегории:
- Бензин;
- Ремонт;
- Страховка;
- Общественный транспорт;
- Билеты.
Чем детальнее будет информация в конце месяца, тем удобнее анализировать данные.
2.2 ежедневно заполняем таблицу, указывая в ней все движения денежных средств за день.
По истечении месяца подробно изучаем данные и решаем, следует ли отказаться от каких-либо затрат и есть ли возможность увеличить свои доходы. Если расходы не превышают доходы, можно переходить к следующему этапу.
4 Этап. Формирование плана на 1 месяц
Теперь, имея представление о структуре личных и семейных финансов, спланируйте семейный бюджет на 1 месяц. При этом исключите из плана затраты, которые в ходе 3 этапа показались вам нецелесообразными.
5 Этап. Контроль исполнения плана на 1 месяц
В ходе исполнения всегда нужно обращать внимание на отсутствие серьезных отклонений и вовремя корректировать свои действия.
Многие планируют семейный бюджет, не осуществляя последующего контроля расходов, что часто приводит к его дефициту.
Проанализируйте документ, особенно строчки, где ожидаемые цифры значительно отличаются от фактических. Посмотрите, достигнуты ли профицит или сбалансированность бюджета.
7 Этап. Составление бюджета на год с последующим контролем и анализом результатов исполнения.
Порядок действий абсолютно такой же, как в 4, 5, 6 этапах с той лишь разницей, что срок плана составляет 12 месяцев. Максимально ответственно надо подходить к учету расходов. Лучше распределить семейный пул затрат равномерно по месяцам.
Формы планирования семейного бюджета
На бумаге
Существует несколько способов планирования. Самая простая форма ведения учета – бумажная.
- Легкодоступность. Человек не должен владеть компьютерной грамотностью, чтобы рисовать таблицы в тетради, считая результат на калькуляторе;
- Низкая стоимость. К тому же блокнот, ручка и калькулятор есть практически в каждом доме;
- Блокнот можно всегда носить с собой, заполнять таблицу в удобное время.
- Высокий риск неточностей. Так как автоматизация для расчета семейного дохода и расхода не применяется, очень легко допустить ошибку, используя калькулятор;
- Чтобы вести семейный бюджет в тетради требуется очень много времени. Сейчас имеются более удобные инструменты для составления семейного плана доходов и расходов.
Таблица Excel
Достаточно простая и удобная форма. Многие семьи планируют семейный бюджет именно в Excel.
- Автоматизация расчетов. Пишем формулы один раз – и забываем о расчетах. Вероятность ошибки в расчетах в Excel минимальна и может быть вызвана только неправильным применением формул;
- Возможности визуально отображения. В таблицах можно использовать различные цвета и выводить результаты в форме диаграмм. Самые важные графы можно выделить любимым цветом, тогда бюджет будет удобно и приятно читать;
- Удобство копирования. На принтере можно распечатать неограниченное количество экземпляров документа.
- Необходимость компьютера;
- Для составления таблицы Excel требуется знание программы и компьютера в целом;
- Компьютер сложно всегда носить с собой, поэтому нужно запоминать покупки или записывать их на бумагу.
Google таблица
Инструмент, который имеет схожие с Excel плюсы и минусы, но со своими особенностями.
Инструмент, который имеет схожие с Excel плюсы и минусы, но со своими особенностями.
- Надежность. Файл сохраняется в случае технических неполадок
- Возможность заполнения одного документа сразу всеми членами семьи.
- Для формирования семейного бюджета в Google таблицах необходимо подключение к интернету;
- Специализированные программы для компьютера и смартфона.
Специализированные программы для компьютера и смартфона
Когда возможностей простых инструментов становится недостаточно и следует обратиться к приложениям и программам специально созданным для ведения домашней бухгалтерии.
У современных программ учета финансов широкий функционал:
- Глубокая иерархия расходов;
- Использование нескольких валют;
- Разбивка расходов по контрагентам и проектам;
- Гибкие возможности заполнения: использование смс и информации из банков, сканирование чеков;
- Широкий выбор отчетов с фильтрацией по категориям и динамике затрат;
- Функции прогнозирования накоплений и расходов;
- Настройка напоминаний о задолженности и ежемесячных платежах;
- Возможности по автоматическому сохранению на устройстве или в сети интернет.
Рассмотрим особенности и возможности приложений:
- Где используется: Android, iOs, Windows;
- Синхронизация между устройствами;
- Древовидная система категорий;
- Затраты делятся по людям, проектам;
- Возможность установки пароля;
- Мультивалютность;
- Поддержка множества счетов и групп счетов;
- Где используется: Android;
- Возможность прикреплять фотографии к платежам;
- Удобные поиск и фильтрация;
- Поддержка разнообразных графиков;
- Напоминания;
- Мультивалютность.
- Где используется: Android, iOs, Windows, Mac, Web;
- Автозаполнение платежа;
- Аредитный калькулятор;
- Многовалютность;
- Экспорт в Excel, TXT, HTML, PDF, BMP;
- Прогнозирование;
- Группировка счетов и запланированных платежей.
- Где используется: Android, iOs, Web;
- Распознавание смс-сообщений от банков;
- Защита паролем и шифрованием;
- Поддержка мировых валют.
- — где используется: Android, iOs, Web
- — синхронизация с Google Calendar
- — отчеты в форме таблиц и графиков
- — защита паролем
- — использование официальных курсов валют
- — поддержка нескольких учетных записей
- — загрузка текущих курсов валют
- — настройка категорий с присвоением атрибутов
- — уведомления
- — резервное копирование
- — создание нескольких счетов для оплаты
- — прикрепление фотографий чека
- — отчет в форме круговой диаграммы или графика
- — экспорт результатов в формате HTML
- — шаблоны транзакций
- — голосовой ввод данных
- — учет взаиморасчетов
- — отчеты, графики, календарь
- — резервное копирование
- — группировка счетов
- — прогнозирование на выбранный период
- — возможность подключения интернет-банкинга
- — огромное количество различных отчетов
- — защита ПИН-кодом
- — загрузка в приложение файлов из других систем бюджетирования
- — возможность подключения к учету личных финансов нескольких пользователей
- — получение информации из смс от банка
- — отчеты в виде графиков и таблиц
- — многопользовательский режим
- — контроль затрат
- — постановка и достижение финансовых целей
- — отчеты и графики
- — настройка напоминаний
Программы ведения семейного бюджета отличаются разнообразием. Подробное рассмотрение их всех в рамках одной статьи запутает читателя. Поэтому приведу в таблице еще ряд приложений для самостоятельного ознакомления и укажу, на каком устройстве они работают.
| ClevMoney | да | нет | нет | нет | нет | нет |
| Expense | да | нет | нет | нет | нет | нет |
| Finance PM | да | нет | нет | да | нет | нет |
| HomeMoney | да | нет | нет | нет | нет | нет |
| MobiFinance | да | да | да | нет | нет | да |
| MoneyManager | да | нет | нет | нет | нет | нет |
| Wallet | да | да | нет | да | нет | нет |
| Ynab | да | да | нет | да | нет | нет |
| Блиц бюджет | да | нет | нет | да | нет | нет |
| Домашняя бухгалтерия | да | да | да | нет | нет | нет |
| Монитор финансов — расходы и доходы | да | да | нет | нет | нет | нет |
| Менеджер расходов | да | нет | нет | нет | нет | нет |
| Смарт чеки | да | да | нет | нет | нет | нет |
| 1 С миниденьги | да | да | да | да | нет | нет |
В качестве заключения отмечу, что для составления плана пользуюсь программой MoneyWiz 2 и ее функциональность меня более чем устраивает.
Как сэкономить семейный бюджет
Перечень основных способов уменьшить расходы:
- Не стоит брать кредит, если с приобретением вещи можно подождать.
- Снижайте затраты на продукты питания, покупая на оптовых базах и рынках. Также просматривайте каталоги и акции в магазинах.
- Планируйте крупные покупки заранее. Прочитайте отзывы о качестве товара и надежности продавца, учитывайте гарантийный срок.
- Не покупайте очень узкопрофильные товары.Обычная мультиварка может заменить
- Откажитесь от сигарет, алкоголя и бургеров – это вредно для здоровья и дорого
- Не нужно покупать самые дешевые товары, как и платить огромные деньги за трендовые товары
- Готовьтесь к путешествию задолго до его начала. Составьте список дешевых достопримечательностей и мероприятий. Используйте сервисы поиска дешевых билетов. Бронируйте гостиницу под свои потребности. Если вы планируете активный отдых вдали от пляжа, то отель на 1 линии вам не нужен.
- Установите счетчики на воду, это поможет экономить в среднем 30-40 процентов соответствующих расходов
- Приобретайте товары в китайских интернет-магазинах и через организаторов совместных покупок
- Вместо приобретения воды в бутылках установите хороший фильтр с технологией обратного осмоса. Получите чистую воду по себестоимости 1 рубль за 1 литр.
- Периодически проверяйте тарифы сотовых операторов и подключайте самые выгодные из них.
Удачи вам! До скорых встреч на страницах блога kopirublik.ru!
Также рекомендуем прочитать:
2 комментария для “ Семейный бюджет. Что это? Как правильно его вести и сэкономить? ”
Нафанаил Абро :
Очень познавательно. Однако, указывая в табличке, что мои доходы формируются, в том числе, из выплат по ценным бумагам и подарков, а расходы включают в себя благотворительность, Вы мне льстите.
Источник: kopirublik.ru