

В последнее время часто употребляется слово «бюджет», и нетрудно понять почему. В условиях инфляции, резкого роста расходов на продукты питания и коммунальные услуги (и осенью они снова увеличатся) мы все чувствуем себя в затруднительном положении. Нам рекомендуют вести бюджет, чтобы справиться с этими растущими расходами, но что это на самом деле означает?
Конечно, вы можете видеть все поступления на счет и планировать, сколько вы хотите сэкономить и потратить за месяц, но отсутствие представления о том, куда уходят ваши деньги, означает, что расходы могут увеличиться.
Как составить бюджет, если вы никогда этого раньше не делали? Лучше ли делать это на бумаге, через приложение или в Excel? Если вы задаете себе эти вопросы, значит, вы не одиноки.

Как составить бюджет
Джулиан Хаус, управляющий директор My Favorite Voucher Codes, говорит, что лучше всего начать с создания очень простой таблицы и расчета ваших ежемесячных расходов.
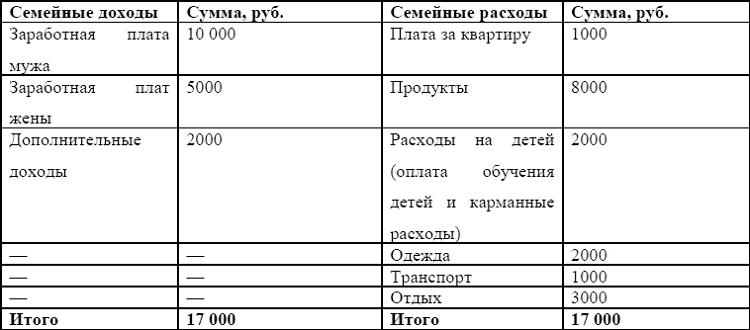
СЕМЕЙНЫЙ БЮДЖЕТ С ПОМОЩЬЮ ТАБЛИЦ Microsoft Excel

«Благодаря этому вы можете точно видеть, на что тратите деньги, и вам будет легче найти способы сократить расходы», — говорит он.
Начните с двух столбцов – тип затрат слева и сама стоимость справа. Затем, как только вы это сделаете, вы можете начать отслеживать свои еженедельные расходы, добавив строку дат в левой части для каждого прошедшего дня.

«Создайте документ со строками, в которых указаны даты месяца, а в столбцах — транзакции (и вы можете использовать свою банковскую выписку, чтобы ускорить процесс)», — объясняет Джессика Нарве, тренер по бизнесу и финансам.

Затем в конце недели просто обновляйте его, указав все, что вы потратили. Просто добавьте каждый приобретенный товар и его стоимость. Это удобно для того, чтобы узнать, каковы ваши приблизительные ежемесячные расходы, а затем сравнить их с вашим ежемесячным доходом, чтобы определить цель экономии.

Где лучше всего составить такой бюджет
«При составлении бюджета вы можете не знать, посредством чего это делать – при помощи Google Docs, Microsoft Excel или старомодного листа бумаги. Честно говоря, каждый способ имеет свои преимущества», — объясняет Джулиан.
Если вы предпочитаете старомодный способ, возможно, вам стоит приобрести специальный блокнот. Но, если вы решите использовать Google Docs или Google Sheets, одним из преимуществ является то, что вы можете получить доступ к файлам на разных устройствах, в зависимости от того, где вы находитесь.

В качестве альтернативы вы можете использовать Microsoft Excel, где есть формулы, которые помогут организовать бюджет и исключить риск человеческой ошибки.
«Однако использование Excel может быть довольно пугающим для многих людей, — продолжает Джулиан. — Поэтому я бы порекомендовал поискать видеоучебник. Существует множество очень простых советов и рекомендаций, которые действительно помогут оптимизировать вашу электронную таблицу и значительно упростят вам составление бюджета».

Как часто возвращаться к своему бюджету
Составление бюджета – это только первый шаг, вы должны быть уверены, что регулярно обновляете его, чтобы поддерживать его в актуальном состоянии, насколько это возможно.
«Как только у вас будет система, будь то на бумаге, в Google Docs/Sheets или Microsoft Excel, начните отслеживать ваши расходы еженедельно и пересматривать ваш бюджет в конце каждого месяца», — добавляет Джулиан.
Вы должны быть гибкими и реалистичными по отношению к себе, и почти неизбежно, что ваши точные планы иногда придется менять, особенно в условиях кризиса.

Как распределить ваши деньги в соответствии с вашим бюджетом
Один из способов отслеживать свои расходы в течение месяца и предотвратить любые неожиданные сюрпризы – это разделить ваши затраты на разные категории.
Джессика Нарве говорит: «Я рекомендую открыть счета «Расходы», «Сбережения/инвестиции» и «Развлечения». Последний — это счет, деньги с которого вы можете свободно тратить на подарки, прогулки с друзьями/семьей в пределах определенного лимита, поездки на отдых. Это останавливает перерасход средств. Вы должны перевести определенную сумму на эти счета, как только получите зарплату. Для этого вы можете использовать удаленный банкинг».
Источник: fb.ru
Зачем вести личный бюджет и как планировать доходы и расходы

Многие сталкиваются с проблемой, когда даже при хорошем заработке не получается копить, а к концу месяца денег не хватает на текущие нужды. Это происходит из-за отсутствия финансовой дисциплины или нежелания вести личный бюджет.
Рассказываем, как научиться вести учет доходов и расходов, в каких программах это удобно делать и почему важно ставить достижимые финансовые цели.
Что собой представляет личный бюджет
- доходы (зарплата, пенсия, стипендия, сдача жилья в аренду),
- расходы (еда, ЖКУ, транспорт),
- обязательства по погашению долгов,
- планы по сбережению средств или их инвестированию.
Личный бюджет будет работать, если вы будете учитывать в нем все свои доходы и расходы за выбранный период, например за месяц.
Важно одинаково внимательно относиться и к доходам, и к расходам. Например, если вы работаете на фрилансе или по сдельной оплате труда, либо если, кроме основной работы, есть подработки, запись доходов поможет оценить, сколько в среднем вы зарабатываете в месяц. А учет всех расходов поможет понять, нужно ли вам зарабатывать больше, чем сейчас, или же хватает текущего заработка.
Ведение личного бюджета поможет снизить и досрочно закрыть существующие долги (например, платежи по ипотеке или по автокредиту), а также распределить свои деньги, чтобы их хватило на все потребности.
При грамотно составленном бюджете вы сможете регулярно выделять сумму, которую будете откладывать на счет в банке в качестве подушки безопасности или на дорогую покупку. У вас также появятся свободные деньги для инвестирования.
Здесь можно подобрать подходящие условия по накопительному счету, а тут — узнать больше про инвестирование.
Личный бюджет может быть:
- Экономным. Это означает, что вы тратите только половину заработанного, а остальные деньги откладываете. При таком типе бюджета придется существенно снизить расходы, чтобы скопить деньги на что-то дорогое — на первоначальный взнос по ипотеке, машину или бытовую технику.
- Сбалансированным. При таком типе бюджета в накопления направляется 20–30% заработанного. Большая часть денег будет уходить на базовые траты, например на продукты, транспорт, коммунальные платежи, а оставшиеся средства вы можете потратить на развлечения, хобби и путешествия.
- Несбалансированным. В этом случае на бытовые потребности, развлечения и дорогие вещи уходят все заработанные деньги, при этом накопления не происходит.
В разный период жизни один и тот же человек может выбирать для себя различные типы личного бюджета в зависимости от своих текущих финансовых целей.
Если сейчас вы не планируете крупных покупок, то можно больше ездить на такси и одновременно пройти курс массажа. Если, например, вы хотите купить новый автомобиль, лучше в ближайшие несколько месяцев сократить или свести к минимуму необязательные расходы, а высвободившиеся деньги откладывать на накопительный счет.
Помимо личного, важно вести и семейный бюджет. Если в начале месяца распределить деньги на все необходимые платежи, то вы сразу увидите, сколько останется средств на остальные статьи расходов или же на каких статьях можно сэкономить.
Как и с помощью каких инструментов вести учет личных финансов
Существует несколько способов вести учет своих доходов и расходов. Вы можете вести его в специальной записной книжке от руки либо в цифровом формате. Например, есть такие программы:
- Программы и сайты для ПК вроде Money Wallet, Money Book и «Saru — деньги и расходы». Например, Money Wallet позволяет вести бюджет в нескольких валютах, рассчитывать бюджет на неделю, месяц и год, а также напоминает о запланированных платежах.
- Приложения для смартфона. В рейтинге Роскачества первые три места занимают приложения «Debit если нет — лучше отложить часть суммы и купить желаемое со следующей зарплаты.
Также можно установить себе цель по сумме, которая должна оставаться на счете к моменту получения следующей зарплаты, например 2 тыс. — 5 тыс. рублей. Такой подход сформирует внимательное отношение к расходам, особенно к спонтанным.
Как вести отслеживание доходов и расходов
Регулярное отслеживание доходов и расходов позволит вам увидеть, как меняется ваше покупательское поведение, а также отследить свои ошибки (например, в прошлом месяце вы слишком часто ходили завтракать в кафе и из-за этого смогли отложить на счет лишь 5 тыс. рублей вместо запланированных 10 тыс. рублей) и исправить их.
Но отслеживать нужно не просто все расходы, а траты по разным категориям. В первую очередь нужно составить список категорий необходимых расходов: продукты, оплата ЖКУ, транспорт, мобильная связь и Интернет, лекарства и т. д. В этом списке должны быть те категории, на которые вы тратите деньги каждый месяц.
Например, если вы ездите на машине, вы будете регулярно заправлять ее бензином, а если у вас есть маленькие дети, в постоянной категории трат будут подгузники и смеси. Также в обязательные статьи расходов может войти погашение кредитов или пополнение кредитной карты.
Оставшиеся деньги можно потратить на развлечения или необязательные покупки, положить на счет в банке или же инвестировать. А вот если денег не осталось или их не хватило даже на обязательные расходы, стоит либо начать экономить на чем-то, либо поискать работу с большей зарплатой.
Как сокращать расходы и увеличивать сбережения
Если вы решили экономить деньги, правильным вариантом станет сокращение всех необязательных расходов. Но и в обязательных статьях расходов наверняка есть потенциал для экономии. Рассмотрим категорию «Еда». Если вы часто обедаете в кафе и ресторанах, попробуйте готовить дома и брать еду с собой на работу.
22.06.2023 16:50
Также можно сэкономить на транспорте: если вы ездите на машине или такси, попробуйте на месяц пересесть на общественный транспорт и посчитайте, на сколько вы сократили свои расходы. Но есть и те статьи, на которых экономить не стоит, например здоровье и образование.
Практические советы по экономии
Для наиболее эффективного ведения личного бюджета можно следовать нескольким простым рекомендациям.
- Пользуйтесь кэшбэком. Узнайте, предлагает ли ваш банк кэшбэк или начисление баллов, которыми можно расплачиваться, и изучите условия программы лояльности. Вы также можете сравнивать условия по кэшбэку и акциям в разных банках. Это можно сделать с помощью сервиса Банки.ру.
- Пользуйтесь акциями. Установите на смартфон приложения продуктовых магазинов, в которые вы чаще всего ходите, и отслеживайте скидки и акции на товары, которые вы чаще всего покупаете. Кроме того, можно подобрать дебетовую карту с категориями товаров, в которых тратите больше всего денег, и получать вознаграждение за это.
- Не ходите в магазин голодным и составляйте список покупок. Это поможет избежать импульсивных расходов.
- Покупайте одежду и обувь не в сезон или в конце сезона. Шубы летом обычно стоят меньше, чем зимой, а обувные магазины дают хорошие скидки на зимнюю обувь, чтобы освободить место на складе для летней. Выбирайте качественные вещи, которые будут служить вам несколько сезонов.
- Заранее планируйте поездки. Билеты на самолет с вылетом через полгода могут стоить существенно дешевле, чем билеты на послезавтра. Оплачивать билеты лучше картой для путешествий.
- Не делайте спонтанно дорогие покупки. Возьмите паузу и подумайте, действительно ли вам нужна эта вещь.
Попробуйте следовать этим советом один — два месяца и посчитайте, сколько вам удалось сэкономить.
Как грамотно распределить долги и погашать кредиты
Если у вас есть несколько кредитов, нужно обязательно составить план их досрочного погашения. Только так можно снизить размер переплаты, отмечает директор по развитию розничного бизнеса — директор дизайн-офиса Банк Синара Анна Волкова. Она поясняет, что логичным кажется первым погашать кредит с высокой процентной ставкой, но это не всегда так.
«В начале срока большую часть платежа составляют проценты по кредиту, а на погашение тела долга идет лишь небольшая его часть», — отмечает Волкова. Если вам сложно самостоятельно посчитать, какой кредит следует погасить первым, в Интернете есть калькуляторы, которые помогут это сделать, добавляет она.
Обратите внимание: если у вас большой платеж по ипотеке, на который уходит основная часть вашего дохода, лучше сначала снизить ежемесячный платеж до комфортного для вас уровня. Для этого можно использовать налоговый вычет за покупку квартиры и проценты по ипотеке, если вы не обращались за такими вычетами раньше. А когда ваш ежемесячный платеж снизится до нужного уровня, можно сокращать срок выплаты кредита, чтобы сократить переплату.
13.03.2023 17:06
Также вы можете рефинансировать свой кредит, продолжает Волкова. При рефинансировании вы объединяете несколько своих кредитов в одном банке под более выгодную ставку — делать это лучше в период низкой ключевой ставки, отмечает она. Но чем меньше остается времени до срока погашения, тем менее выгодно рефинансировать кредиты.
С помощью Банки.ру вы можете изучить условия рефинансирования в разных банках.
Также кредиты можно реструктуризовать, чтобы не допустить просрочки по кредиту и ухудшения его качества, поясняет Волкова. Для этого нужно обратиться в банк и попросить разработать план реструктуризации, который поможет снизить ежемесячный платеж. Такой вариант можно использовать при ухудшении финансового положения семьи, отмечает Волкова. «Обычно банки более лояльно относятся к клиентам, которые сами обращаются с подобными запросами, а не ожидают передачи долга отделу взыскания», — добавляет она.
Кредитная карта — это удобный инструмент, который при правильном использовании подходит для совершения крупных покупок, чтобы разбить платеж на несколько недель или месяцев. Волкова уточняет, что нужно обращать внимание на дату погашения долга по кредитной карте: она должна быть удобной с точки зрения графика выплат зарплаты и выплат по другим обязательствам.
Волкова советует не тратить по кредитке слишком много денег, которые вы гарантированно не сможете вернуть в беспроцентный период. А также стоит избегать ежедневных небольших трат, потому что так создается ощущение, что деньги есть, когда их нет.
22.06.2023 00:13
Создание аварийного фонда и инвестирование
Для каждого человека важна финансовая подушка безопасности. Ее размер может находиться в диапазоне от трех до 12 месячных зарплат. Чем тревожней человек, тем больше подушка ему нужна. Накопить ее можно, если с каждой зарплаты откладывать на счет хотя бы по 10% дохода. Также стоит выбрать счет с наибольшей процентной ставкой, которая поможет увеличить ваши накопления.
Такой аварийный фонд может пригодиться, если вы захотите поменять работу или взять тайм-аут и отдохнуть.
Когда ваша подушка безопасности создана, можно подумать об инвестировании свободных денег. Например, консервативные инвесторы для сохранения капитала пользуются банковскими депозитами и вложениями в облигации, отмечает инвестиционный консультант «ВТБ мои инвестиции» Никита Мурлейкин. По его словам, хорошо сбалансированные портфели рублевых облигаций сейчас приносят доходность 10–11%, а замещающие облигации позволяют зафиксировать валютную доходность на уровне 6–9%.
Также начинающие инвесторы могут вложить деньги в паевые инвестиционные фонды (ПИФ), которые вкладывают средства в различные активы. Этот инструмент считается одним из самых доступных, потому что сумма инвестиций в фонд может быть любой, поясняет Мурлейкин. А при владении паями больше трех лет доход до 3 млн рублей в год не облагается налогом, добавляет он.
Распространенные ошибки при ведении личного бюджета
Часто люди, которые только начинают вести учет финансов, допускают следующие ошибки:
- Ставят невыполнимые финансовые цели. Например, при зарплате 50 тыс. рублей в месяц и отсутствии других источников дохода накопить даже 100 тыс. рублей за два месяца невозможно.
- Не формируют подушку безопасности, либо хранят деньги наличными.
- Не закладывают деньги на непредвиденные расходы.
- Выбирают тип личного бюджета, который не соответствует их стилю жизни.
- Ведут учет только части доходов и расходов.
- Составляют слишком жесткий бюджет.
- Берут слишком много кредитов и занимают деньги.
- Не учитывают инфляцию.
Проверьте себя по этому списку и скорректируйте поведение, если нашли совпадения.
Как начать вести личный бюджет: главное
- Поставьте перед собой достижимую финансовую цель (покупка квартиры, машины, холодильника и так далее).
- Начните учитывать все свои доходы и расходы.
- Через месяц учета проанализируйте, какие статьи расходов вы можете сократить, где можете начать экономить.
- Определите сумму, которую вы будете каждый месяц откладывать или инвестировать.
- Составьте план погашения долгов и кредитов, рассмотрите варианты с рефинансированием и реструктуризацией задолженности.
- Каждый месяц анализируйте свои доходы и расходы, чтобы убедиться, что ваш бюджет сбалансирован. При необходимости корректируйте его.
Еще по теме:
Источник: www.banki.ru
Семейный бюджет: доходы и расходы семьи в таблице

Наверняка каждая семья в нашей стране мечтает о том, чтобы сохранить хоть какую-то часть своих доходов и отложить для воплощения какой-либо идеи.
Однако мало кто знает о том, что для этого нужно контролировать свои затраты, чтобы при первой необходимости пытаться их снижать. Более того, для этого существуют даже программы.
По этой причине поговорим о распределении семейного бюджета подробней.
Как составить таблицу и распределить в ней бюджет

За контролем доходов и расходов семьи используется вариант с таблицей в Excel. Это весьма удобно, поскольку загрузив этот документ можно без особого труда увидеть:
- ежемесячный доход семьи;
- ожидаемые (которые будут потрачены, к примеру, на коммунальные услуги) траты и фактические (это могут быть те виды расходов, которые не запланированы: на какое-либо мероприятие, срочный ремонт и так далее);
- разницу в доходе и расходе за прошедший месяц.
Если говорить простыми словами, то с помощью этой таблицы можно регулировать разницу и тем самым не уйти “в минус”.
Для того чтобы не создать путаницы с формулами для подсчетов, рекомендуется скачать уже готовую таблицу (ссылки ниже) и подправить ее под свой семейный бюджет.
Необходимо брать во внимание тот факт, что в Excel предусмотрена возможность создания таблицы для семейного контроля денежных средств, поэтому достаточно загрузить готовый шаблон.
Для создания таблицы, необходимо:
- Загрузить Excel.
- В левом верхнем углу выбрать в меню “Создать”.
- После этого следует перейти в подраздел “Бюджеты”.
- В этой подкатегории выбирается вкладка “Семейный бюджет”.
После выбора последней вкладки на экране появляется широкий выбор готовых шаблонов. Достаточно выбрать подходящий для своей семьи и загрузить его.

После проделанных всех операций, а также возможного заполнения своими данными, должна получиться примерно такая таблица (опять же таки, все зависит от того, какую именно выберет семья):
Можно выбрать и такую:
По большому счету, все подобные таблицы для контроля за семейным бюджетом работают по одному алгоритму.
В начале каждого месяца фиксируются плановые расходы, а уже в конце текущего месяца вносятся фактические затраты.
Как видно из таблиц, обязательно должна присутствовать колонка с разницей. В ней указывается в “плюсе” семья либо же в “минусе”. По большому счету, структура как на картинках присутствует во всех готовых шаблонах, поэтому с этим проблем не возникает.
Рекомендуется вносить данные о затратах ежедневно, когда уже ясно, что расходы на сегодня завершились (в этом и вся суть вопроса – как вести эти таблицы).
Программы

На сегодняшний день существует немало платных и бесплатных программ, которые позволяют осуществлять контроль за доходами и расходами семьи.
Рассмотрим каждую категорию по отдельности.
Платные
На сегодня выделяют несколько платных программ, которые позволяют осуществлять контроль за семейным бюджетом, а именно:
AceMoney
В первую очередь необходимо обращать внимание на то, что стоимость данной программы составляет порядка 500 рублей (допускается вариант бесплатного использования, но при этом в бесплатной версии всего лишь 1 счет, что весьма неудобно).
Если говорить о минусах в этой программе, то он один, но при этом существенный – нет возможности отделить расходы и саму прибыль, а доступна только одна функция — финансовые операции.
Если говорить о самих преимуществах данной утилиты, то они заключаются в следующем:
- есть возможность производить учет различных акций либо же других ценных бумаг;
- есть отдельные колонки таких трат, как оплата: телевидения, продуктов питания, коммунальных услуг (за каждую услугу по отдельности) и т.д.;
- есть возможность вносить информацию о том, какие депозиты имеются, и под какие процентные ставки. При этом программа ежемесячно рассчитывает проценты по этим депозитам.
С помощью этой программы можно легко понять, как правильно распоряжаться своим бюджетом.
Family 10

Эта утилита с первых минут ее использования даст понять, что она настроена на взаимовыгодное отношение. Простыми словами она включает в себя удобный и понятный интерфейс, с которым сможет легко разобраться любой из членов семьи.
Основным преимуществом принято считать полное отсутствие каких-либо специфических терминов, которые могут быть непонятны для многих пользователей. Все написано на простом, доступном человеческом языке.
Функционал программы позволяет вести учет практически всего, что можно найти в доме той или иной семьи.
Необходимо брать во внимание, что в первый месяц использования плата отсутствует, но уже со второго месяца необходимо будет заплатить порядка 20 долларов.
Бесплатные
К бесплатным программам можно отнести:
- ДомФин;
- Money Tracker.
ДомФин
Данная утилита включает в себя довольно-таки примитивный интерфейс, который обладает конкретным функционалом для прекрасного осуществления контроля за своим семейным бюджетом. Благодаря данному интерфейсу можно без особых проблем указывать текущие доходы и затраты, посчитать разницу.
В “ДомФин” присутствуют только те термины, которые будут понятны для каждого члена семьи, который даже совершенно ничего не понимает в ведении бухгалтерского учета. С первых дней использования программа полностью бесплатна.
Money Tracker

По большому счету, программа полностью продумана для успешного осуществления своих денежных средств. Однако привыкнуть к ней все-таки стоит.
Многие наши сограждане, которые используют эту программу в домашнем использовании, отмечают, что в ней содержится много функций, которые могут повлиять на эффективный и быстрый учет своих доходов и затрат.
Более того, если не изучить программу в полном объеме, можно даже подумать, что многие функции являются бесполезными.
Однако необходимо отметить небольшой положительный нюанс в этой программе. Это касается возможности указывать видоизменение цен в супермаркетах, а также прогнозировать свой бюджет на несколько месяцев вперед, а то и вовсе при желании можно спрогнозировать на весь год.
В программе предусмотрено несколько вариантов цветового оповещения. Если загорается зеленый цвет – разница расходов и доходов допустимая, при желтом цвете – стоит призадуматься об уменьшении затрат, если же красный – необходимо срочно уменьшить финансовые затраты.
Пример готовой таблицы в excel
Для того чтобы лучше понять, какая именно таблица необходима той или иной семья, рекомендуется посмотреть на образцы уже готовых таблиц:
Готовая таблица/бланк №1 скачать здесь.
Готовая таблица/бланк №2 скачать здесь.
Готовый шаблон «3 скачать здесь.
При желании, любую из этих таблиц можно использовать для осуществления контроля за своим семейным бюджетом.
Советы по управлению семейным бюджетом
Проанализировав множество отзывов наших граждан в интернете, можно выделить основные советы, которые предоставлены этими пользователями для тех, кто только начинает контролировать свой семейный бюджет.

Итак, советы по управлению семейным бюджетом имеют следующий вид:
- В первую очередь стоит научиться понять смысл того, как планировать бюджет, для чего необходимо вести контроль за своими средствами. Примером этому может выступать желание сократить на 10-15% сумму ежемесячных расходов, чтобы накопить на ремонт в квартире или же на достижение другой цели. При подходе к этому делу из-за того “что так делают все” – ничего не получится.
- При формировании таблицы со своим личным бюджетом не стоит перегружать ее мелкими деталями. В этой таблице необходимо указывать только основные моменты. В частности можно указывать затраты на: продукты питания, коммунальные услуги, одежду, развлечения и так далее. Не стоит писать о том, что “купил сегодня только колбасу – 400 рублей”. Всегда также стоит уделять внимание и времени на внесения данных в таблицу – при длительном внимании она быстро надоест и тогда отпадет любое желание контролировать расходы. Работать с таблицей нужно по принципу – “Краткость сестра таланта”.
- Экономия может быть только при каких-либо крупных приобретениях. На мелочи, как правило, не нужно пытаться сэкономить – это бесполезно. Для этого совета несть подходящая народная мудрость, которая гласит – “Пропивши на водке, нельзя сэкономить на покупке спичек”. Об этом правиле необходимо помнить всегда и тогда можно достичь определенных успехов. Что под этим подразумевается? Все просто – необходимо провести анализ тех колонок, где больше всего идет процент растрат, и попытаться немного снизить этот процент. Можно говорить о том, что сэкономив 10%, есть вероятность получения прибыли в 40%.
- Если имеется возможность, то лучше всего будет открыть банковский счет, который должен нести под собой функцию сберегательного. Все денежные средства, которые удалось сохранить после текущего месяца, необходимо будет перевести на этот счет.
- Необходимо помнить всегда о том, что все поставленные цели, из-за которых, собственно говоря, и контролируется семейный бюджет, должны быть выполнимы. На первых этапах следует обращать внимание на то, что будет очень трудно, но только после того, как семья сможет с этим справиться, можно будет увидеть воочию результаты от контроля за семейным бюджетом.
- При возникновении ситуации, когда станет понятно, что без пересмотра семейного бюджета, вернее его траты не обойтись, необходимо делать все, чтобы сократить свои финансовые затраты. Многие семьи бояться перемен в этом и предпочитают остановиться на этом контроле. Вернее бросить контролировать свои финансы и жить по-прежнему. Однако для достижения своих целей без пересмотра расходов своего бюджета не обойтись.
Используя эти советы при попытке сохранить свой семейный бюджет можно не только достичь любых целей, конечно если они будут досягаемыми.
Консультация на видео
О работе с одной из программ по управлению семейным бюджетом рассказывает видеоблоггер Алексей Инвестор.
Источник: votbankrot.ru