
Преимущества и недостатки управления личными финансами
А теперь я предлагаю вам оценить все слабые и сильные стороны учета финансовых средств, грамотного распределения доходов и контроля трат.
Начать я хочу с преимуществ, которые мы получим, когда научимся тратить с умом. Так, к достоинствам учета следует отнести:
- Осознание того, что вы тратите свои собственные деньги, а не средства, перезанятые у знакомых, которые потом все равно придется отдавать;
- Возможность прогнозировать будущие покупки за счет получения свободных средств;
- Возможность экономить без какого-либо дискомфорта;
- Способность делать накопления, которые могут быть использованы для реализации каких-то личных планов, желаний или направлены в инвестиции с нуля;
- Отсутствие проблем с бесконечными долгами, кредитами и займами.
Что касается недостатков постоянного учета денежных средств, то здесь он всего один, но довольно существенный и, зачастую, почти непреодолимый для некоторых людей. Приготовьтесь столкнуться со своим нежеланием контролировать расходы и доходы.
Финансовая Грамотность | Учет Доходов И Расходов
К сожалению, большинство людей просто не могут заставить себя планировать и экономить. Даже несмотря на то, что сегодня существуют различные проги для учета личных средств, которые упорядочивают пользовательскую бухгалтерию на раз-два, люди все равно продолжают путь беспорядочных трат и вечного одалживания.
Способ третий. Использование программ и приложений
В наше время современных технологий, учёт финансов занимает далеко не так много времени, как может показаться. Конечно, если вы используете стандартный личный финансовый учет, записываете все на бумагу, то, да, это порой может отнимать достаточно много времени. Как вы поняли, на сегодняшний день существует достаточно большое количество программ, позволяющих вести учёт финансов. К примеру, вот вам несколько программ, которые можно использовать для этих целей:
- Easy Finance. Это программа, имеющая широкий перечень возможностей. В ней вы сможете не только вести учёт расходов и доходов, а также дополнительно обозначать определённые цели. В любой момент, когда вам понадобится, вы можете посмотреть графики и обозначить для себя показатели собственной финансовой эффективности. Бесплатно программой можно пользоваться онлайн, а вот если вам понадобится синхронизация этой программы с другими приложениями, то тогда нужно будет купить подписку – 69 рублей в месяц.
- CoinKeeper. Это очень мощная система учета личных финансов, которая имеет дружелюбный интерфейс даже для новичка. Также существует возможность синхронизации аккаунта на нескольких устройствах. Из недостатков, пожалуй, я бы выделил отсутствие личного кабинета на сайте. Кроме того, приложение функционирует на мобильных устройствах. Подписка платная – 22 рубля в месяц.
- Дребеденьги. Это достаточно удобный сервис для учета финансов. Он автоматически рассчитывает все доходы и расходы, есть возможность синхронизировать программу с интернет банком. В общем, очень интересный сервис для учёта личных финансов. Стоимость подписки составляет 550 рублей в год.
А какую программу стоит использовать? Тут всё зависит конкретно от вас, и выбирать нужно то, что подходит конкретно вам.
Как я записываю расходы
Самое главное – это выработать привычку вести постоянный учёт своих доходов и расходов. Учет личных финансов – это достаточно интересная и полезная процедура.
Результат вы ощутите со временем, когда осознаете, что научились не просто грамотно контролировать свои доходы и расходы, но также с течением времени начнёте экономить средства.

Вполне возможно, что после всех этих процедур в один прекрасный момент вы поймёте, что зачастую тратили деньги на какие-то совершенно ненужные и неважные вещи. В общем, прочитав данную статью, вы должны были понять, как вести учет личных финансов на практике. Я же надеюсь, что данный материал будет вам полезен во всех аспектах.
Предыдущая
Вложение денегИИС налоговый вычет. Как снизить налоги легально?
Следующая
Вложение денегКуда инвестируют самые богатые спортсмены
Кредитовые счета.
Кредитовый счет отражает ваши обязанности(пассивы). У вас есть обязательство погасить этот счет. Какие это могут быть счета?
- Питание — вы должны покупать еду, как без этого.
- Транспорт — вам нужно купить проездной или отложить деньги на бензин.
- Медицина — можно откладывать на лечение.
- Развлечения.
- Учеба/тренировки.
- Кредитовые долги — показывают сколько денег вы должны кому-то.
- Нераспределенная прибыль — очень интересный счет, он означает, что вы должны распределить ваши доходы по другим кредитовым счетам.
- Накопления — вы поставили перед собой обязательство откладывать деньги на какую-то покупку в будущем.
Другими словами, кредитовый счет показывает сколько денег вы можете позволить себе потратить на определенный класс покупок.
Советы по ведению личных финансов
Если у вас не получается откладывать с остатков – откладывайте деньги сразу как получаете. Заведите отдельный счет и максимально затрудните к нему доступ. Это позволит избежать соблазна потратить деньги. Плюс, видя на карточке определенную сумму, вы через пару дней будете в своих расчетах исходить из нее, не включая сбережения в общий бюджет.
Поставьте финансовые цели
Копить просто так на что-то абстрактное у многих не получается. Некоторым помогает тревожность, которая диктует необходимость в сбережениях на черный день. Если у вас ее нет, то накопления будут идти медленней. Но вы всегда можете придумать цель, которая будет мотивировать вас. Здесь может выступать что угодно, вызывающее сильный эмоциональный отклик.
Любая серьезная покупка может дать нужную мотивацию.
Общий счет для членов семьи
Если вы живете не один, то для улучшения финансового положения гораздо удобнее иметь общий счет с несколькими картами для всех членов семьи. Так гораздо проще отслеживать обязательные расходы и всегда можно понять, за что уже заплачено, а какие расходы только предстоят.
Аналитика и еще раз аналитика
Просто считать расходы – бессмысленно, гораздо важнее – делать выводы из полученных результатов. После одного месяца задокументированных расходов вы поймете, куда и на что уходят деньги. Гарантируем, некоторые графы расходов поставят вас в тупик. Вы узнаете, что небольшие суммы на такси набегают в несколько тысяч рублей ежемесячно, во столько же обходится кофе по дороге в офис и т.д. Благодаря аналитике, вы сможете понять, на чем реально сэкономить, а где вы хорошо тратите деньги.
Не забывайте о тратах на здоровье
Очевидно, но многие не думают о здоровье в контексте экономии. А ведь вовремя запломбированный зуб может в перспективе сэкономить вам приличную сумму денег. Вообще, размышления о здоровье помогают правильно выставлять приоритеты: расходы на врачей, витамины, правильную пищу, полноценный отдых – должны быть самыми важными в вашей таблице.
Создайте эффективную систему учета
Самое важное – разработать систему, при помощи которой вы будете учитывать свои финансы. Самое простое – пользоваться встроенными приложениями в онлайн-банкингах, но они дают самый примерный расчет
Плюс, учитывают только траты по карте, хотя им и стоит отдавать предпочтение. Более точное планирование – вести таблицу расходов самостоятельно. Но тут важно правильно рассчитать свои силы: такая скрупулезность не всем удается, и вы рискуете просто устать и перестать ее вести. Компромиссный вариант – специальные приложения для ведения домашнего бюджета. Их существует довольно много, есть и абсолютно бесплатные.
Резюме
Планирование личных и семейных расходов, умение распоряжаться бюджетом и вести учет прибыли — ценнейший навык в жизни любого предпринимателя, тем более трейдера. Особенно, когда доход в начале карьеры совсем небольшой. Но есть нюанс — планировать будущие доходы может только тот, кто уже научился торговать с прибылью. Речь идет о трейдерах, соблюдающих золотое правило личного бюджета — регулярно выводить из терминала денег больше, чем завели на счет.
Если прибыли вы пока не имеете, то есть смысл прокачать навыки на одном из бесплатных курсов Александра Герчика и как минимум стать безубыточным трейдером.
Контролировать и оптимизировать расходы, конечно же, важно. Но еще важнее учиться наращивать доход
Возьмите себе на вооружение хотя бы несколько советов из этой статьи и начните их внедрять. Через какое-то время вас догонят хорошие результаты.
Экономьте без фанатизма, чтобы качество вашей жизни не страдало — иначе в экономии нет смысла.
Из многочисленных приложений и систем по учету финансов протестируйте несколько и подберите себе наиболее подходящие варианты. И помните — все эти штучки должны обеспечить удобство вам, а не наоборот. Контроль личных финансов — всего лишь один из пазлов в вашем трейдинге и поэтому не должен отнимать слишком много сил и времени.
Берегите энергию для торговли и жизни — все, что можно перепоручить, делегируйте гаджетам.
Вы используете другие программы и приложения?
Пусть ваши деньги будут под контролем!
Результаты в трейдинге индивидуальны и зависят от опыта и личной дисциплины. Улучшить свои навыки и дисциплину можно на нашем Дистанционном Курсе: “Трейдинг от А до Я за 60 дней”
Подписывайся на рассылку!
которую можно будет настраивать из личного кабинета
[dropshadowbox align=»none» effect=»lifted-both» width=»auto» height=»» background_color=»#ffffff» border_width=»1″ border_color=»#dddddd» ]Пятый столбец — доходность.[/dropshadowbox]
Рассматриваем результаты построчно.
- Как оценить доходность или убыточность члена семьи – я не знаю.
- С точки зрения математики понятно, при делении на бесконечность ответ стремиться к нулю.
- Хоть и знак минус, но число 0%.
- -0%.
- Не самый большой процент, который можно платить за удовольствие пользоваться своим собственным жильём, тем более жильё – всё-таки одна из основных потребностей человека.
- -63% Неожиданно, правда? Такое приобретение можно оправдать:
- желанием помочь детям с жильём;
- надеждой что цена на жильё поднимется;
- отсутствием базовых знаний по управлению личными финансами.
Но не всё так мрачно, можно поправить ситуацию (по крайней мере для этой гипотетической семьи). Как поправить – исследуем следующую строку.



Здесь в плюсе. А если этим депозитом погасить кредит «З» (способ помощи строке 6), в итоговой строке в ячейке №2 изменения не будет, 33 тысячи (неплохо) в ячейке №3 превратиться в 43 тысячи (просто замечательно). Убыточность (№5) уменьшиться
Самое важное — смотрите: значение в ячейке №4 увеличиться на 110. Это значит: при том же образе жизни семье удастся отложить за год на 110 больше – хватит на запланированный отпуск 100 и даже больше на +10%
Но учтите, как только семья потратится на отпуск, на столько же уменьшится общая стоимость собственности семьи.
Вот так это и работает. Я же обещал – получите больше! Осталось только найти подходящий способ сохранения с приумножением. Например, вклад с возможностью пополнения.
- Одна из самых лучших позиций. Как это работает — смотрим тут (ссылка).
- Дача.
- Автомобиль. Эти две позиции – святое, трогать не будем. Хотя от перегноя может быть один год отказаться – наверняка и так всё что нужно вырастет. А на авто ездить не всегда, иногда в соседний магазин сходить пешком.
- Гараж – понятно, забит хламом. Рассмотрим варианты:
Оставить как есть – убыток небольшой, а проблемы есть и покрупней
Продать гараж за 50000
Уменьшится общая стоимость собственности семьи.
Хлам из гаража сдать на вторсырьё за 2 тысячи, сдать гараж в аренду за 0.5 в месяц
Если вот такими немудрёными действиями просчитывать варианты и реализовывать самые выгодные, можно убыточную собственность превратить в актив, приносящий доход. Тут, кстати есть и другие варианты:
- Хлам из гаража сдать на вторсырьё за 2 тысячи, гараж продать за 50 000.
- Сдать гараж вместе с хламом в аренду, пусть с ним разберётся арендатор.
- Предложите своё.
Самое выгодное с точки зрения математики действие – избавиться от лишнего и заработать на этом, доходность +∞%
Как вести учет личных финансов: несколько полезных советов
У многих людей часто в голове крутятся такие мысли: «я погряз в долгах», «не могу себе это позволить», «у меня мало денег». Чтобы не допустить этого или выйти из сложившейся ситуации, необходимо вести учет личных финансовых средств. И это особенно актуально с учетом кризиса, который сопровождается ростом инфляции, непредсказуемостью курсов валют, нестабильностью экономики.
Учет финансовых средств важен не только для предприятий, компаний и других организаций. Также нужно ввести это и для личного кошелька. Проект Brain UP публикует множество полезных советов. Вот несколько эффективных правил.
Правила грамотного финансового учета
- планировать бюджет на каждый месяц, и особенно важно следить за расходами;
- тратить меньше, чем получается заработать;
- разделять полученный доход на несколько частей;
- всегда искать возможность получать дополнительную прибыль либо увеличивать другим способом уже имеющийся доход;
- вкладывать небольшие суммы с прибыли;
- стараться не брать кредиты по возможности, особенно если они являются долгосрочными.
Эти несколько советов помогут всегда оставаться на плаву и даже улучшать финансовое положение.
Эффективные инструменты-помощники: использование приложений для учета личных финансов
Чтобы вести учет личных финансов, можно воспользоваться специальными приложениями. Это значительно упрощает процесс. Одним из популярных софтов является Money Lover. Приложение представляет собой удобный инструмент для простого контроля за деньгами. Также с помощью софта можно следить за достижением поставленных целей.
Доступна синхронизация с другими устройствами, поэтому можно запросто переносить данные о финансовых средствах со смартфона на ноутбук, компьютер, планшет. В приложении предусмотрено наличие вкладки о долгах и займах. Это поможет не забыть об обязательствах.
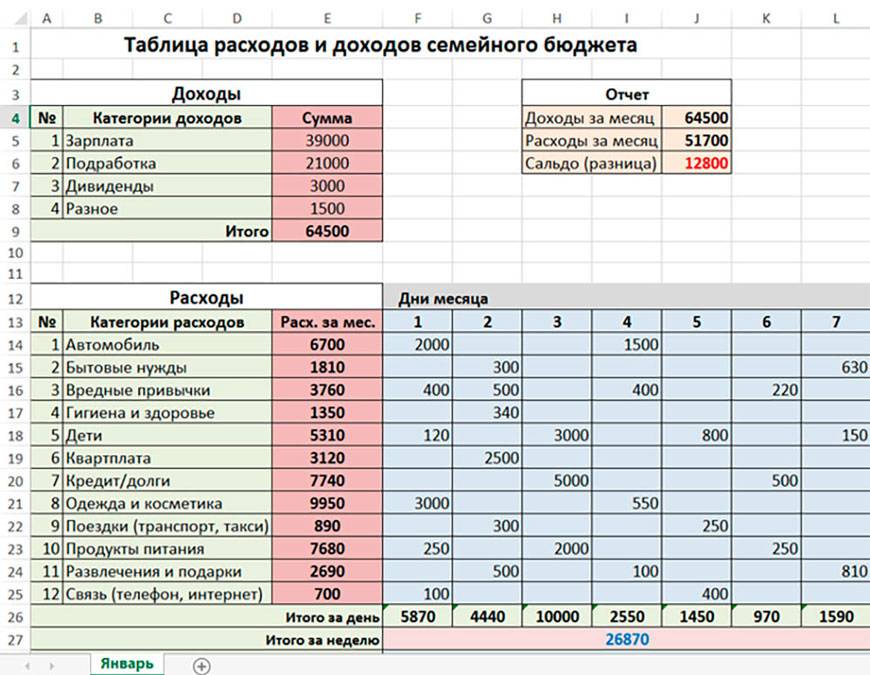
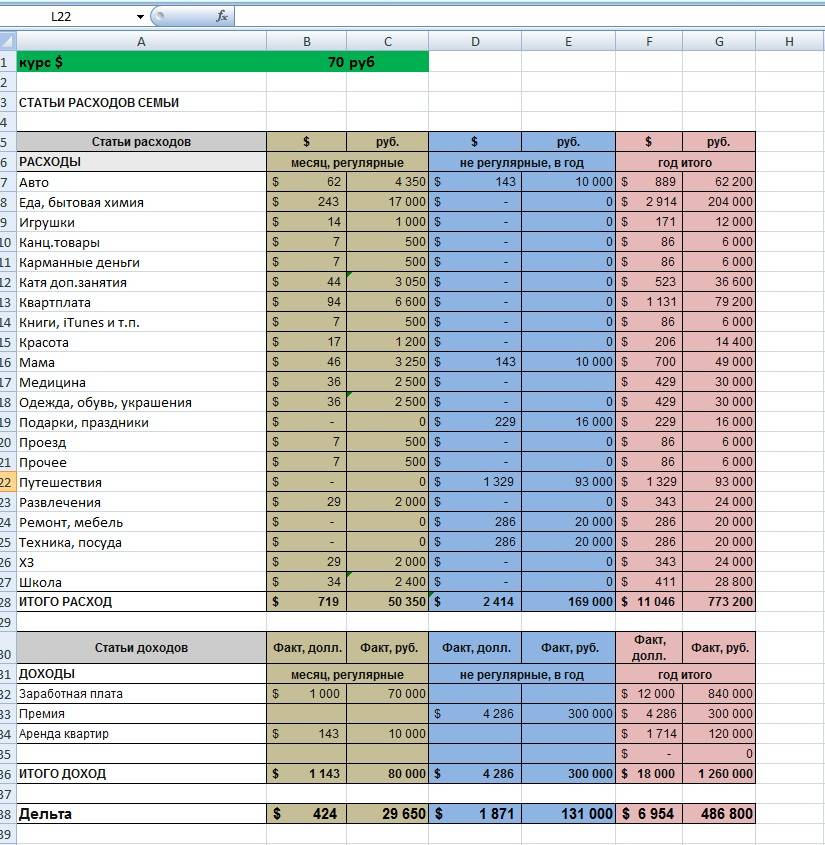
Кроме того, можно использовать рейтинг приложений для ведения личного бюджета, чтобы выбрать подходящий инструмент в зависимости от личных предпочтений. Если неудобно записывать расходы и доходы в блокноте либо вести таблицу в Excel, то такие инструменты будут лучшими помощниками. В них можно записывать источники прибыли и ее объем, данные о займах и должниках. Такие приложения помогают учесть каждую копейку, сформировать подробный отчет.
Источник: www.klerk.ru