
Законодательство позволяет отказаться от любых дополнительных услуг. Необходимо только внимательно изучить кредитный договор и все приложения к нему. После этого выделить услуги, которые точно не нужны и исходя из этого, принимать меры к отказу от них. И лучше доверить эту работу специалистам.
Юристы, в этих делах более подготовлены, поэтому их профессиональная оценка документов дает возможность сразу определить: от чего и как отказаться, и сколько можно будет вернуть денежных средств. Ну а их участие в процессе возврата может гарантировать, что автовладелец избавится от всех ненужных дополнительных услуг и избежит переплат по кредиту.
Расторжение КАСКО и возврат денег
В большинстве кредитных организаций обязательное условие оформления кредитного договора на покупку автомобиля – заключение договора КАСКО. Безусловно, этот вид страхования достаточно удобен для владельцев нового автотранспорта т.к. полностью покрывает различные риски возникновения ущерба при его эксплуатации. Но заключение договора КАСКО при оформлении автокредита редко оказывается выгодным по сумме платежей страховой компании. Также необходимо учитывать, что часто стоимость страховки за весь период кредитования полностью включается в тело кредита, что увеличивает общую переплату по нему.
Вернуть страховку по автокредиту. Возврат страховки по кредиту. Автокредит вернуть страховку жизни.
Избежать переплаты можно – необходимо отказаться от страховки КАСКО, оформленной при автокредите в период «охлаждения» т.е. в течение четырнадцати дней с момента заключения договора. При этом обязательно требуется оформить аналогичное страхование в другой страховой компании по своему усмотрению. Если страховка не будет оформлена, то банк вправе расторгнуть кредитный договор и потребовать досрочного возврата денежных средств.
Иная ситуация, если задолженность по кредиту погашена досрочно. В этом случае можно отказаться от страхования КАСКО за оставшийся период действия договора и при этом заключение нового договора не требуется.
Практика последних лет по отказу от КАСКО по автокредиту складывается в пользу заемщиков, но при этом следует учитывать, что эта процедура имеет ряд нюансов. Для исключения лишних проблем имеет смысл обратиться к юристам по страхованию, которые проанализируют документы по кредиту и страховке, и предложат наиболее выгодный вариант отказа от КАСКО.
Обязательное (О) страхование (С) автогражданской (АГ) ответственности (О) – обязательный вид страхования, полис на который должен быть у каждого автовладельца, поэтому при покупке авто в кредит без этой страховки не обойтись. Но и здесь возможны ситуации, когда отказ от страхования возможен. Во-первых, автовладелец может отказаться от ОСАГО, оформленного в автосалоне или банке, например, из-за высокой стоимости. На это у него есть четырнадцать дней, но при дальнейшей эксплуатации авто без ОСАГО не обойтись, поэтому оформить его придется всё равно, но уже в страховой по своему выбору.
Во-вторых, отказ от ОСАГО возможен в случае продажи авто. В этом случае необходимо обратиться в страховую компанию с заявлением о расторжении договора страхования, к нему можно приложить копию договора купли-продажи авто или иной документ, подтверждающий прекращение права собственности на транспортное средство.
В обоих случаях страховщик должен вернуть часть страховой премии за оставшийся период страхования. Чтобы это произошло оперативно, также имеет смысл обратиться к юристам по отказу от страховок. Специалисты подготовят необходимые документы и проведут работу со страховщиками по быстрому решению возникшего вопроса.
Автокредит: возврат страхование жизни и здоровья
Страхование жизни и здоровья при автокредите относится к дополнительным услугам, которые оформляются по желанию клиента. К сожалению, на практике ситуация несколько иначе. Кредитные организации могут ввести в заблуждение, указав, что это обязательное условие автокредита. Более серьезные банки откровенно сообщают, что это дополнительная услуга, но отказ от которой влечет существенное увеличение процентной ставки по кредиту. Между тем, стоимость такой страховки может достигать 33% от тела кредита, что значительно увеличивает сумму переплаты.
В обеих ситуациях заемщик может отказаться от дополнительного страхования – в период охлаждения страховая компания не вправе отказать в расторжении договора и возврате суммы страховой премии. На практике сейчас крайне редко страховщики нарушают данное правило. Основная сложность – возврат страховки, когда прошло более четырнадцати дней с момента заключения договора.
Здесь не обойтись без обращения в суд, где многое зависит от грамотно выстроенной стратегии защиты интересов заемщика. Как правило, человеку без специальных знаний сделать это достаточно сложно. В то же время компетентные в этих делах юристы еще на стадии изучения документов могут оценить перспективу возврата денег по страхованию жизни и здоровья по автокредиту. И если, шанс на возврат есть, то осуществят процесс максимально эффективно.
Покупка авто в кредит – отличная возможность быть владельцем хорошего автомобиля. И не всегда это обременительно. Главное помнить – что платить необходимо только за то, что действительно нужно, а от всего остального можно отказаться без лишних потерь для семейного бюджета.
Источник: xn—-7sbbfad4a3a3afbscnnc7c.xn--p1ai
Можно ли вернуть страховку по автокредиту?
Довольно часто сотрудники банка предлагают оформить страхование жизни и здоровья своим клиентам, а иногда и вовсе навязывают страховку как обязательное условие. К примеру, страхование жизни по автокредиту часто является необходимым условием для получения положительного ответа от банка. Так же случаются такие моменты, что страховку просто не оговаривают, а сразу же вписывают в условиях займа, учитывая её стоимость первоначально.
Помимо страхования жизни существует еще и страхование самого автомобиля, который берётся под заем у банка. И в обоих случаях многие задаются вопросом о том можно ли вернуть страховку, ведь её стоимость не настолько мала, чтобы спокойно прощаться с данной суммой. Можно ли вернуть стоимость страховки, как вернуть страховку, а так же при каких условиях это возможно – обо всём этом в нашей статье.
Страховки по автокредиту и зачем они нужны
Если говорить о том зачем нужна страховка при автокредите, то в первую очередь стоит упомянуть, что это дополнительные гарантии для обеих сторон. Страхование учитывает потерю трудоспособности заёмщика, а так же часть других обстоятельств, которые могут произойти. В основном страхование направлено на несчастные случаи или смерть заёмщика. То есть, оставшаяся на момент страхового случая задолженность будет погашена страховой компанией, а не семьей пострадавшего должника.
Если рассматривать страховку кредита с положительной точки зрения, то в выигрыше находятся все три стороны, ведь страховые компании получают свои страховые премии, банк снижает риски невыплаты кредита, а так же увеличивает сам размер займа и получает свой процент дохода с продажи страхования. Клиент же в итоге может рассчитывать на более низкий процент годовых по кредитованию и обладать при этом некоторыми гарантиями, связанными непосредственно с его жизнью и здоровьем.
Учитывайте, что страхование бывает разным. Страховка может в итоге покрывать не весь оставшийся долг, а только его часть, быть рассчитанной только на смерть заёмщика или какие-либо иные детали. Именно поэтому всегда необходимо уточнять какое именно страхование Вам продают вместе с автокредитом.
Можно ли отказаться от страховки?
Да, от страховки можно отказаться. Не всем клиентам известно, что страхование жизни при оформлении кредита не является обязательным условием. По закону оформление страхования является исключительно делом добровольным. Однако во многих банках, в особенности в тех, которые занимаются выдачей экспресс кредитов на различные нужды, от наличия страхования напрямую зависит ответ. Такая же ситуация возникает при оформлении автокредита прямо в салоне, когда Вы уже выбрали желаемое транспортное средство, а само оформление автокредита выполняет роль какой-то формальности перед получением желаемого автомобиля.
Если оформление КАСКО или ОСАГО является действительно необходимым и без данного полиса вождение транспортного средства запрещено, то страхование жизни вызывает у многих вполне очевидные вопросы. Всегда при оформлении кредита следует обратить внимание на кредитный договор, который Вы заключаете. В самом договоре, как правило, необходимость страхования жизни не указана. Вы, конечно же, можете позвонить во время заключения договора в сам банк, который предоставляет услугу, уточнив необходимость страхования. Только это займет некоторое время, поэтому многие соглашаются на подобные условия и не собираются идти на конфликт с агентом банка, которую Вам эту страховку «продаёт».
Вы имеете право отстаивать собственное нежелание покупки дополнительной услуги. Помимо звонка в банковский претензионный отдел, Вы можете так же подать жалобу в сам банк за навязывание услуг. Обычно при явном нежелании оформления страхования жизни клиенту предоставляют другой тариф кредитования, с большей процентной ставкой.
Как вернуть деньги за страховку?
Вначале следует особенно отметить, что если Вы подпишите все требуемые документы при оформлении, то услуга будет считаться добровольной. То есть Вы по документам при оформлении добровольно выбрали услугу и подписали согласие. В таком случае вернуть полную сумму потраченных на нее средств будет крайне сложно.
Однако Вы можете добровольно расторгнуть договор страхования. Для этого Вам потребуется обратиться непосредственно в страховую, которая предоставляет данную услугу по вашему кредиту. Расторжение договора страхования досрочно подразумевает выплату только части суммы. Даже если Вы расторгните договор сразу же после получения автокредита – вернуть страховку полностью не выйдет. Страховые компании обычно возмещают сумму за вычетом агентской выплаты банку.
Если страховка жизни была обязательным условием, то вернуть деньги Вы можете при досрочном погашении кредита. Точно так же требуется обратиться в страховую компанию и написать заявление на прекращение договора в связи с тем, что Вы полностью погасили имеющуюся задолженность.
Как быть, если страховка жизни была навязана?
Как минимум отстаивать собственные права, а сейчас мы расскажем как лучше это сделать. Существует несколько вариантов действий, которые лучше выполнять в указанном ниже порядке:
- Обратиться в страховую компанию с заявлением о возврате. Первоначально Вам потребуется узнать предоставляет ли услуги страхования сам банк или же он пользуется услугами отдельной компании. Это необходимо выяснить, ведь обратиться Вам потребуется именно к самому страховщику, который предоставляет услугу. В заявлении Вам потребуется указать причину, по которой Вы требуете возврат средств;
- Обратиться в банк. Вы можете написать жалобу или претензию о том, что Вам была навязана данная страховка, стоимость которой Вы хотите вернуть. В жалобе необходимо аргументировать свои доводы, информативно, но сухо и в деловом тоне рассказать о случившемся;
- Обратиться в Центробанк РФ. Если жалоба в банк не дала результатов, то теперь уже требуется направить жалобу в Центробанк, приложив к жалобе всё, что у Вас имеется на руках: жалоба в банк, ответ на неё, кредитный договор, копия переписки с банком или же запись звонков.
Если же жалобы не помогли, страховая не выплатила Вам стоимость навязанной услуги, банк отказался пойти навстречу, а Центробанк ответил простой формальностью, то самое время обращаться в суд.
Помимо того, что Вам необходимо собрать все документы, связанные с самим автокредитом, страховкой, потребуется так же иметь при себе копии жалоб, ответы от банка. Выплаты по данным вопросам через суд производятся довольно часто, поэтому не стоит бояться обращения в высшие инстанции. Рекомендуем Вам воспользоваться бесплатной консультацией юриста, чтобы корректно составить заявление и обозначить свои дальнейшие действия. Конечно же, рекомендуется воспользоваться услугами специалиста во время самого судебного разбирательства. Обращение к профессионалу не только обеспечит вам спокойствие, но и снимет с вас большую часть дел, связанных с отстаиванием собственной позиции в суде.
Ни в коем случае не прекращайте выплат по страховке, даже если Вам ее навязали. Штрафы и пени за отсутствие выплат создадут только дополнительные проблемы, которые Вам совершенно ни к чему. Поэтому вовремя вносите платежи, пока занимаетесь вопросом возврата своих денег – так вы не превратитесь из пострадавшего в обвиняемого в неуплате.
Источник: kredit-zakon.ru
Как вернуть страховку жизни по автокредиту?
Оформление кредита на автомобиль является распространенной практикой среди многих людей. При этом страховка жизни становится обязательным требованием со стороны кредитной организации. Однако, в некоторых случаях заемщики могут столкнуться с ситуацией, когда страховка оказывается не нужна или при погашении кредита возникает желание вернуть страховую компенсацию.
Вообще говоря, ситуации могут быть разные. Например, когда страховка жизни не учитывает особенностей здоровья заемщика или не соответствует его финансовым возможностям. В таких случаях стоит обратиться к страховой компании для составления заявления на возврат страховки.
При досрочном погашении кредита заемщики также могут задаваться вопросом о возврате страховки. В данном случае можно обратиться в страховую компанию, чтобы узнать, какие условия допускаются при погашении кредита и возможен ли возврат страховки.
Как вернуть страховку жизни при досрочном погашении кредита?
Когда заемщики решают досрочно погасить кредит, они часто задаются вопросом о возврате страховки жизни, которую они оформили при оформлении автокредита. В разных ситуациях компании по-разному соглашаются с возвратом страховки, и нужно внимательно ознакомиться с условиями договора.
В случае досрочного погашения кредита, страховая компания не всегда соглашается вернуть страховку жизни. В некоторых случаях компенсация не предусмотрена, и заемщики теряют деньги, которые они заплатили за страховку. Однако есть и такие случаи, когда страховая компания соглашается вернуть деньги за неиспользованную страховку.
Чтобы вернуть страховку жизни при досрочном погашении кредита, нужно ознакомиться с условиями договора и составить анонимное заявление в страховую компанию. В заявлении следует указать причину досрочного погашения кредита и просить вернуть деньги за неиспользованную страховку. Стоит учесть, что компания может запросить дополнительные документы или провести экспертизу здоровья, чтобы убедиться в правомерности запроса.
Если страховая компания отказала в возврате страховки жизни, то заемщик может обратиться в горячую линию по вопросам страхования или в защиту прав потребителей. В некоторых случаях, при наличии доказательств, можно добиться компенсации или принуждения компании к возврату денег.
Важно заранее узнать, какую страховку выбрать при оформлении автокредита. Вообще, страховка жизни при оформлении кредита обязательна, но есть разные виды страховок, и не все они позволяют вернуть деньги при досрочном погашении кредита. Например, страховка ОСАГО обязательна при оформлении автокредита, но она не предусматривает возврат денег при досрочном погашении.
В случае, если заемщик хочет вернуть страховку жизни, стоит учесть, что возврат возможен не в полном объеме. Страховая компания может удержать определенную сумму за оформление и ведение страховки. Поэтому перед оформлением страховки жизни необходимо внимательно ознакомиться с условиями и рассчитать, насколько выгодно ее оформлять.
Как правильно составить заявление?
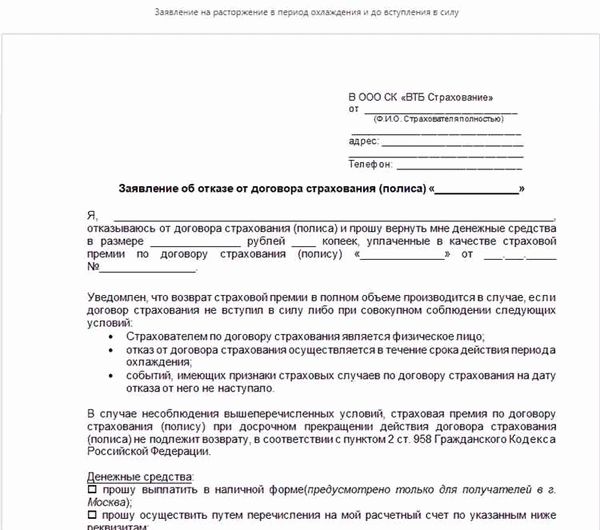
Когда возникает ситуация, когда страховая компания отказала в возврате страховки жизни по автокредиту, нужно правильно оформить заявление.
Во-первых, стоит учесть, что возврат страховки жизни по автокредиту допускается только в случаях досрочного погашения кредита или когда кредитная компания отказала в получении денег по страховке.
В заявлении необходимо указать все данные о себе и о кредите: номер и дата договора, сумма кредита, срок погашения и прочее. Также нужно подробно описать ситуацию, почему страховая компания отказала в возврате страховки.
Важно также указать причину, по которой страховка была оформлена при оформлении автокредита — это может быть как обязательное условие кредита, так и добровольное желание застраховаться.
Заявление следует составлять в форме простого текста, без использования сложного юридического языка. Важно также указать свои контактные данные, чтобы страховая компания могла связаться с вами для уточнения информации.
Как вернуть страховку жизни после оформления автокредита?
Возможность вернуть страховку жизни после оформления автокредита зависит от различных факторов. Существуют случаи, когда заемщики получают компенсацию в виде возврата страховки при досрочном погашении кредита. Однако, не во всех ситуациях страховая компания соглашается вернуть деньги.
Советуем ознакомиться: Какие документы нужны для новорожденного?
Перед оформлением страховки жизни важно правильно оценить свою ситуацию и учесть возможные риски. Какая страховка нужна и зачем она вообще нужна? Страховка жизни при оформлении автокредита обязательна, и ее наличие учитывается при погашении кредита.
В случаях, когда заемщик отказался от страховки жизни или страховая компания отказала в компенсации при досрочном погашении кредита, можно попытаться вернуть страховку. Для этого необходимо составить заявление и предоставить все необходимые документы, подтверждающие причины возврата. Горячая линия страховой компании может помочь с конкретной информацией и инструкциями по возврату страховки.
Однако стоит учесть, что не во всех случаях возврат страховки жизни при оформлении автокредита допускается. Например, если страховка была использована для погашения задолженности по кредиту или были нарушены условия договора страхования, вернуть деньги может быть невозможно.
При оформлении автокредита важно ознакомиться с условиями страховки и правилами возврата. Если возникла ситуация, когда нужно вернуть страховку жизни после оформления автокредита, рекомендуется обратиться в страховую компанию для получения подробной информации и консультации.
Когда невозможно вернуть страховку?
Вернуть страховку жизни по автокредиту после досрочного погашения кредита может быть невозможно в некоторых случаях. Во-первых, страховка может быть обязательной при оформлении кредита, поэтому даже после погашения кредита ее возврат допускается только в тех случаях, когда заемщик не имел страховой случай. Во-вторых, страховка может быть неотчуждаемой, то есть нельзя вернуть ее деньги в случае досрочного погашения кредита или заявления на возврат.
Кроме того, страховка может быть связана с другими видами страхования, например, ОСАГО или КАСКО. В таких случаях страховая компания может согласиться только с компенсацией в виде снижения стоимости страховки на последующий период или предоставлением других услуг.
Также, страховая компания может отказать в возврате страховки, если заемщик не учел разные ситуации, которые могут возникнуть перед возвратом страховки. Например, если заемщик при подписании договора страхования не указал свои проблемы со здоровьем, то страховая компания может отказать в возврате страховки в случае страхового случая, связанного с его здоровьем.
Анонимная горячая линия
Анонимная горячая линия – это специальный телефонный номер, который предоставляет возможность обратиться за консультацией и помощью по вопросам возврата страховки жизни по автокредиту. Такая линия позволяет получить информацию о процедуре возврата страховки и задать все интересующие вопросы.
Многие заемщики задаются вопросом, почему страховка жизни является обязательным условием при оформлении автокредита. Ответ прост — страховка жизни защищает кредитную организацию от риска непогашения кредита в случае смерти заемщика. Это позволяет банку быть уверенным в погашении кредита даже при непредвиденных обстоятельствах.
Советуем ознакомиться: Принятые меры по устранению нарушений в таможню: права и обязанности, исполнение и ответственность, обжалование
Однако, что делать, если в каких-то ситуациях, например, при досрочном погашении кредита или после полного погашения кредита, страховая компания отказала в возврате страховки? В таких случаях необходимо обратиться в компанию соответствующим заявлением и составить подробное описание ситуации. Важно учесть все условия оформления и погашения кредита, чтобы получить компенсацию по страховке.
Как правильно оформить заявление на возврат страховки жизни по автокредиту? На горячей линии можно получить консультацию по этому вопросу и узнать все необходимые документы для подачи заявления. Нужно также учесть, что возврат страховки допускается только при наличии полиса и после получения соответствующего разрешения от страховой компании.
Все заемщики, которым необходима помощь в возврате страховки жизни по автокредиту, могут обратиться на анонимную горячую линию и получить квалифицированную консультацию. При этом важно учесть, что компания не несет ответственности за решение страховой компании и итоги рассмотрения заявления.
Почему заемщики все же соглашаются на кредит со страховкой?
Когда заемщики берут автокредит, им предлагается дополнительно оформить страховку жизни по автокредиту. Но почему они соглашаются на это? Во-первых, страховка является обязательной при оформлении автокредита, поэтому заемщикам просто необходимо ее оформить. Во-вторых, страховка позволяет защитить себя и своих близких в случае непредвиденных ситуаций, таких как болезнь или несчастный случай, что особенно важно при наличии задолженности по кредиту.
Также, страховка может помочь в случае досрочного погашения кредита. Если заемщик решит вернуть деньги раньше срока, то страховая компания может компенсировать ему часть уплаченных процентов. Это позволяет сэкономить на процентах и снизить общую сумму выплат по кредиту.
Однако, страховка жизни по автокредиту не всегда является полезной и необходимой. В некоторых ситуациях заемщики могут отказаться от ее оформления, если у них уже есть другие виды страхования, такие как КАСКО или ОСАГО. Также, некоторые заемщики могут просто не видеть в страховке жизни по автокредиту никакой пользы и не считать ее необходимой. В таких случаях заемщикам следует внимательно ознакомиться с условиями страхования и принять решение в соответствии со своими потребностями и финансовыми возможностями.
Компенсация ОСАГО и каско
Страховка каско является дополнительной для автокредита и защищает автомобиль в различных ситуациях, включая ДТП, угоны, пожары и т.д. Однако, страховая компания может отказаться выплатить компенсацию, если заемщик не соблюдает условия договора, например, самостоятельно ремонтирует автомобиль без предварительного согласования. Поэтому, перед оформлением страховки каско, стоит учесть все правила и регламенты страховой компании.
Страховка ОСАГО, в отличие от каско, является обязательной для автокредита и предоставляет компенсацию пострадавшим в случае ДТП. Однако, в некоторых случаях страховая компания может отказать в выплате компенсации, если заемщик не предоставил полную информацию о своем здоровье или если страховка была оформлена после получения автокредита.
Что делать, если страховая компания отказала в компенсации по ОСАГО или каско? В первую очередь, необходимо составить письменное заявление и предоставить все необходимые документы, подтверждающие факт ДТП или другой ситуации. В случае отказа, можно обратиться в финансовый омбудсмен или судебные органы для защиты своих прав.
В каких случаях после погашения кредита допускается вернуть страховку?
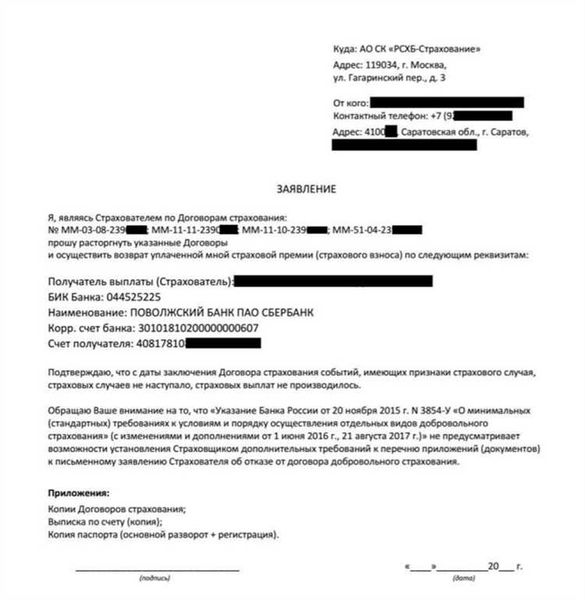
Заемщики, оформляющие автокредит, часто сталкиваются с вопросом: зачем им нужна страховка жизни по автокредиту? Дело в том, что страховая компания обязательно требует оформления страховки для предоставления кредита. Но что делать, когда кредит погашен, а страховка уже не нужна? В таких случаях допускается возврат страховки.
Советуем ознакомиться: Ограничения на время ремонта в квартире: что говорит закон РФ 2023 в Самаре
При оформлении страховки жизни по автокредиту заемщик заключает соглашение с страховой компанией. В этом соглашении прописываются различные условия, в том числе и о возможности возврата страховки после погашения кредита. Однако не во всех случаях страховая компания соглашается на возврат страховки, поэтому перед оформлением страховки стоит внимательно ознакомиться с условиями и учесть, что возврат страховки не всегда возможен.
Чтобы вернуть страховку жизни по автокредиту, заемщику следует составить заявление в страховую компанию. В заявлении необходимо указать причину возврата страховки и приложить соответствующие документы. Важно учесть, что заявление на возврат страховки можно подать только после полного погашения кредита.
При оформлении страховки жизни по автокредиту стоит учесть, что она является досрочным погашением кредита в случае смерти заемщика. В таких ситуациях страховая компания выплачивает компенсацию по страховке, что помогает погасить задолженность. Однако если заемщик жив и кредит погашен, страховка становится ненужной.
В разных ситуациях и по разным причинам заемщики могут решить вернуть страховку жизни по автокредиту. Например, если заемщик изменил место работы и больше не пользуется автомобилем, зачем ему нужна страховка? Или если заемщик решил приобрести другой автомобиль и оформить новую страховку. В таких случаях возврат страховки может быть обоснован и разумным решением.
Обязательна ли страховка?
Зачем оформлять страховку жизни по автокредиту и когда она обязательна? Во многих случаях банки требуют учесть страховку жизни при оформлении кредита. После подачи заявления на кредит и до его досрочного погашения заемщики должны составить договор о страховании жизни. В каких случаях можно отказаться от страховки или вообще она не требуется?
Страховка жизни по автокредиту является обязательной при оформлении кредитной линии. Она защищает заемщика и банк в случае возникновения непредвиденных ситуаций, таких как потеря работы, инвалидность или смерть заемщика. При компенсации по страховке, она позволяет банку частично или полностью выплатить оставшуюся сумму кредита.
Оформление страховки жизни по автокредиту необходимо произвести до получения автокредита. Если банк отказался вести кредитную линию без страхования, то заемщик должен подготовить все необходимые документы и подать заявление на страховую компанию. Правильное оформление и своевременный возврат документов позволят получить страховку жизни по автокредиту.
При досрочном погашении кредита страховая компания обязана вернуть деньги, учтя все условия и сроки договора. Однако в некоторых случаях возникают ситуации, когда страховая компания отказывается выполнять свои обязательства. Почему так происходит? Можно ли вернуть страховку жизни по автокредиту?
Вернуть страховку жизни по автокредиту может быть невозможно в случаях, когда заявление на компенсацию не соответствует условиям договора. Возможно также, что страховая компания отказала в выплате по причине нарушения заемщиком своего здоровья или ведения опасного образа жизни. В таких случаях необходимо вести горячую линию с компанией и составить анонимное заявление на проверку действий страховой компании.
Другие статьи:
- Образец справки с работы по месту требования 2023
- Оформление трудовых отпусков работникам в РБ: образцы заявления и приказа о предоставлении
- Какие штрафы ждут владельцев участков за спиленные деревья в 2022 году?
- Как выделить земельный пай из общей долевой собственности
Источник: xn—-dtbcd5aesccbbuf0bzb.xn--p1ai