
При оформлении кредита банк предлагает или даже навязывает страховку. При этом клиентам нередко рассказываются «страшные» последствия возможного отказа от страхования: внесение в черный список, испорченная кредитная история, неодобрение кредита и так далее.
О банкротстве физических лиц банки тоже часто выдают своим клиентам неправдивые истории, так как они не заинтересованы в том, чтобы клиент избавился от непосильных для него долгов.
На практике банк предлагает заемщикам:
- стандартный кредитный договор со страхованием;
- договор без страхования, но с повышенной процентной ставкой — примерно на 1,5-2% в год.
Можно ли вернуть страховку и какие условия предусмотрены законодательством, расскажем ниже.
Узнать, подходите ли вы под условия банкротства физического лица
Страхование по кредиту. Какие страховки навязываются клиентам чаще всего?
Страхование по кредиту — это дополнительная услуга, в которой заинтересован, в первую очередь, банк. Документ защищает финансовую организацию от возможных рисков неуплаты и просрочек по кредитам из-за образования форс-мажорных обстоятельств в жизни клиента. Это дополнительная услуга, которая не должна влиять на размер процентной ставки или другие параметры выдаваемого кредита.
Взяли кредит, как вернуть страховку в 2023 году?
В 90% случаев клиентам предлагают:
- страхование жизни;
- страховку от потери работы;
- застраховать потерю трудоспособности или здоровья.
Портал Банки.ру публиковал статистику, согласно которой около 30% заемщиков регулярно жалуются на навязанные страховки при оформлении потребительских кредитов.
По словам экспертов-финансистов, страхование предусмотрено с выгодой для обеих сторон — для клиентов и кредиторов. Первые получат защиту при наступлении сложных обстоятельств, вторые — гарантии возврата средств по кредиту.
Но в реальности споры со страховыми компаниями чаще заканчиваются в судах общей юрисдикции, иногда — в вышестоящих инстанциях. Страховые компании не спешат выплачивать положенные компенсации, чем провоцируют заслуженную нелюбовь народа к их услугам.
Каждый человек вправе отказаться от страхования при оформлении кредита. По закону, банк не может отказать в кредитовании на основании отказа от страховки. Поэтому используется альтернатива: если клиент пишет отказ от страхования, кредит выдают на более высоких процентах.
Если сотрудники банка отказали в кредите, ссылаясь на нежелание клиента оформлять страховку, можно написать жалобы в Роспотребнадзор и в ЦБ. Права заемщиков защищают положения Закона «О защите прав потребителей».
Узнать, спишет ли суд ваш долг
при банкротстве
Можно ли вернуть деньги, если кредит был оформлен?
Типичная ситуация: клиент взял кредит (оформил потребительское кредитование) со страховкой, и потом возжелал отменить договор со страховой компанией. Заемщики часто соглашаются на кредит со страховкой, рассчитывая потом отменить ее.
Если банку удалось навязать страхование, клиент может применить период охлаждения. Норма об этом периоде была введена ЦБ летом 2016 года. Написав заявление в страховую компанию в положенные сроки, клиент может рассчитывать на возврат внесенных средств за страхование в 100% размере, но не всегда:
- если полис еще не вступил в силу, средства возвращаются в полном объеме;
- если полис успел вступить в силу, страховая компания удерживает определенную сумму – равную количеству дней действия полиса.
До 2018 года период охлаждения составлял всего 5 дней. Далее его увеличили до 14 дней.
Многие банки в кредитных договорах прописывают условие, согласно которому в случае расторжения страхового документа клиентом банк вправе поднять процентную ставку. Поэтому следует внимательнее читать кредитные документы, это в интересах клиентов.
По словам экспертов, возврат страховки в период охлаждения уже применялся в 5-10% кредитных случаев. По банкам получается следующая статистика:
- Почта Банк — 10% клиентов;
- Альфа Банк — 7%;
- Русский стандарт — 5%;
- Сбербанк — 4%;
- в остальных банках доля составила меньше 4%.
Если заключен договор индивидуального страхования, необходимо обращаться прямиком к страхователю. Если компания зарегистрирована в другом городе, необходимо отправить отказ заказным письмом с последующим уведомлением о вручении извещения.
Банк может предложить самостоятельно передать письмо, но могут быть нарушены сроки — письмо необходимо передать в 14-дневный период с момента оформления кредита.
Избавится от долгов перед банками и МФО
Что говорит закон о возврате: судебная практика и обзор Постановлений ВС РФ
На 2023 год собралось достаточное количество судебной практики, связанной с оформлением страховок при кредитовании.
- Определение СКГД ВС РФ от 06.03.2018 № 66-КГ17-15: заемщик оформил договор индивидуального страхования при взятии кредита, но позже написал заявление о расторжении. Банк не признал его право, и продолжил взыскание страховых платежей по кредиту. Заемщик обратился в суд, потребовал возврата взысканных средств, компенсации за моральный вред и наложения штрафа, который предусматривается положениями Закона о защите прав потребителей. Суд признал его правоту, но Апелляция посчитала, что взыскание компенсации за моральный вред и штрафа является несправедливым. На защиту интересов заемщика выступила Коллегия ВС, которая тоже сочла решение суда первой инстанции справедливым.
- Определение Верховного Суда Российской Федерации от 5 февраля 2019 г. N 8-КГ18-10. Заемщик обратился с иском к страховой компании и к банку, потребовав возврата средств по страховке. Кредит был оплачен раньше срока, договор страхования при досрочном погашении был больше не нужен. Суд первой инстанции признал правоту истца, но апелляционная инстанция отказала. Тем не менее, ВС РФ посчитал иначе — если страховой договор был связан с исполнением обязательств по кредитному договору, а кредит был погашен досрочно того, то и договор страхования прекращается досрочно. Досрочный возврат кредита делал невозможным дальнейшее получение страховой премии. В своем решении высший суд защитил позицию заявителя, который выплатил кредит и потребовал положенные ему по закону средства.
Получить бесплатную консультацию юриста
В каких случаях нельзя вернуть деньги: досрочное погашение кредита и сроки давности
Выше в практике ВС представлен один интересный нюанс — заемщик смог вернуть деньги за погашенный досрочно кредит только по той причине, что страховой договор еще не вступил в силу. В судебной практике есть противоположный случай — клиент взял в Сбербанке кредит на 5 лет, и погасил его досрочно, но деньги за страховку так и не вернул — решение ВС РФ № 4-КГ 19-25.
Вернуть средства в результате досрочного погашения (когда страховка уже вступила в силу) можно будет, если будет принят проект, разработанный Минюстом в 2018 году. Он предусматривает возврат страховок по кредитам, погашенным раньше установленного срока. Сейчас закон проходит стадию обсуждений и согласования.
Также ст. 196 ГК РФ установлен срок исковой давности, который применяется к кредитам и страховым компенсациям — вернуть положенные средства можно только в течение 3 лет. Важно учитывать: если по возврату страховой премии было вынесено судебное решение в пользу заемщика (до истечения 3-летнего срока), то сроки давности не применяются, так как взыскание осуществляется судебными приставами.
Таким образом, вернуть деньги нельзя в следующих ситуациях:
- если истекло 3 года с момента погашения кредита;
- если кредит был погашен досрочно, но страховка уже действовала длительный период времени, и не была внесена на 100% одним платежом.
9 470 ₽ в мес.
Как вернуть деньги за страховку по кредиту: инструкция по возврату
Страховки, заключаемые при оформлении кредита, могут иметь две разновидности:
- индивидуальные, где страхует компания;
- коллективные, где страхователем выступает банк.
Возврат индивидуальной страховки по кредиту
Как будет осуществляться возврат страховых компенсаций — представлено ниже.
- Период охлаждения. Индивидуальное страхование можно вернуть в период охлаждения. Порядок действий будет следующим:
- Составление отказа от страхового полиса.
- Пересылка заявления страховой компании (можно отнести лично). Далее длится 10-дневное рассмотрение, по завершению которого компания должна перечислить денежные средства.
Образец заявления можно попросить у страхователя или взять в интернете. Необходимо доставить письмо в страховую компанию не позже 14 дней с даты оформления кредита.
- платеж по страхованию не включен в кредитный платеж. Вернуть компенсацию будет сложно, будут иметь значение сроки страхового полиса;
- платеж по страхованию включен в ежемесячный взнос. Вернуть компенсацию при привлечении юридической поддержки будет проще. Отказаться от такого страхования можно в любой момент.
Возврат средств по коллективной страховке
Представленный вид страхования считается наиболее сложным для возврата компенсаций. По условиям договора, заемщик только присоединяется к коллективному договору с другими клиентами банка.
Но есть судебная практика — в частности, дело 49-КГ17-24. ВС отметил в решении, что положения о периоде охлаждения применяются и в коллективных договорах страхования. Условия договора между банком и клиентом не имеют значения, если они противоречат этим положениям.
Если вы решили вернуть деньги за страховку, будьте готовы к психологическому давлению. Вам могут угрожать:
- испорченной кредитной историей;
- невозможностью дальнейшего кредитования;
- внесением в черные списки;
- огромными расходами в судах.
Но это пустые угрозы. Если вы ощутили на себе давление — рекомендуем связаться с юристами и получить консультацию.
Помощь в списании долгов
Что делать, если вы получили отказ в возврате страховки?
Несмотря на законные основания заемщиков, банки и известные страховые компании такие как РЕСО-Гарантия, Росгосстрах или ВСК могут отказываться в выплате компенсации. Если пришел официальный отказ, далее порядок будет следующим:
- составление досудебной претензии и направление документа по адресу страхователя;
- подача судебного иска;
- принудительное взыскание компенсации, неустойки и морального ущерба в судебном порядке.
Часто банки и страховые компании отказываются возвращать страховки по ипотеке или другим залоговым кредитам, мотивируя решение тем, что в таких кредитах риски повышены. Добиться возврата по таким страховкам бывает весьма затруднительно.
Подобные дела удобнее разрешать в суде — страхователи редко согласны добровольно вернуть компенсацию. Кроме того, через суд можно взыскать дополнительные суммы, если грамотно подойти к процессу.
Получить консультацию кредитного юриста
Особенности возврата в популярных банках
Страхование и возврат компенсаций в большинстве популярных банков происходит по шаблонным стандартам. Ниже представлены банки и правила возврата.
- Сбербанк. Страхование оформляется по типу коллективных договоров, страхователем выступает Сбербанк Страхование. Расторжение договора возможно в течение периода охлаждения, возврат осуществляется на 100%. Для оформления процедуры необходимо предоставить документы:
- страховой полис;
- квитанцию об уплаченных взносах;
- паспорт.
Составляется заявление, к которому прилагаются документы. Заявление будет проходить рассмотрение в течение 7 дней.
В Совкомбанке, Тинькофф банке и других банках процедура рассмотрения и возврата будет осуществляться по аналогичным правилам. Существенных отличий нет. Однако будьте готовы к неожиданным и резким отказам — далее интересы можно отстоять в судебном порядке.
Если у вас остались вопросы, вы хотите узнать больше подробностей по медицинским страховкам, страхованию жизни, здоровья и имущества, которое оформляется банками — обратитесь к нашим юристам за консультацией. Мы поможем вернуть положенные по закону средства.
Поможем списать долги по кредиту в любом банке
Юрист перезвонит через 1 минуту и проконсультирует. Это бесплатно.
Источник: bankrotom.ru
Как вернуть деньги за страховку по кредиту
Страховки и кредиты — последние несколько лет эти услуги плотно связаны. Банки стараются навязать заемщику страховку, да еще и не одну. А в случае несогласия клиента грозятся отказом в выдаче займа или повышением процентной ставки. Как вернуть деньги за страховку по кредиту, в каких случаях клиент вправе аннулировать договор и куда жаловаться — рассмотрим эти вопросы подробнее.
Можно ли вернуть деньги
Оформляемая при кредитовании граждан страховка — это дополнительная услуга. Она не обязательна, но банки учитывают ее при принятии решения о выдаче займа или установлении процентной ставки. За одним исключением — необходимость страхования оформляемой в ипотеку недвижимости установлена законом.
К примеру, оформить ипотечный займ без страхования жизни и здоровья можно, но по повышенной процентной ставке.
А без страховки дома или квартиры ипотеку не выдаст ни один банк.
Получить план списания ваших долгов
Законно ли расторгать договор со страховой?
Закон о страховании позволяет заемщику отказаться от договора страхования. При этом вам стоит знать следующие нюансы законодательства:
- По закону страховка не должна влиять на принятие банком решений о выдаче кредита. Если вы получили отказ по причине отсутствия страховки, то смело пишите на кредитную организацию жалобу в ЦБ или Роспотребнадзор.
- Внимательно изучите договор страхования, прежде чем подписать: в зависимости от условий, при отказе от страховки вам вернут не полностью страховую премию, а только ее часть.
- Вы вправе отказаться как от индивидуальной, так и от коллективной страховки.
Условия договоров страхования предусматривают полный или частичный возврат средств при досрочном погашении кредита.
Что такое период охлаждения
Своеобразный льготный срок, позволяющий заемщику полностью вернуть деньги за страховку, называется периодом охлаждения. Он равняется 14 дням — однако страховые компании вправе продлить данный период, указав это в договоре.
- Если договор не вступил в силу, то средства будут возвращены полностью.
- Если договор уже действовал на момент отказа, то страховщик сделает перерасчет и вернет сумму за неиспользованные месяца.
- Применяется только к страховкам, в которых страхователем выступает физическое лицо.
- Срок, когда при отказе от страховки страхователю возвращается вся уплаченная за нее сумма, может быть увеличен страховщиком.
- Если наступил страховой случай, то возврат приостанавливается до принятия страховщиком решения по выплате.
- Деньги по полису при аннулировании возвращаются на расчетный счет или наличными в течение 10 дней.
Учтите, что при отказе от страховки в период охлаждения банки вправе повысить процентную ставку по кредитному продукту. Но это условие обязательно отражается в кредитном договоре.
Возврат после истечения 14 дней
Если период охлаждения истек, то отказ от страховки и возврат денег возможен лишь в двух случаях:
- если договором предусмотрена возможность его отмены и возврата средств страхователю в любой период;
- если банк нарушил ст. 16 Закона «О защите прав потребителей» и п. 2 ст. 935 ГК РФ — то есть у вас навязанная страховка.
Но не стоит рассчитывать на возврат всей суммы — часть денег будет удержана ввиду действия договора страхования.
Есть вопросы по процедуре банкротства?
Оставьте свой телефон, наш юрист перезвонит вам через 1 минуту и поможет разобраться.
Это бесплатно.
В каких случаях нельзя вернуть деньги
Вернуть можно любую страховку, за исключением:
- туристической страховки;
- ОСАГО для иностранцев;
- медицинской страховки — ДМС;
- профессиональной страховки для аудиторов, нотариусов;
- обязательной страховки имущества, заключаемой при оформлении ипотечного кредита или автокредита.
Как видно, в этом списке отсутствует страхование жизни, здоровья, страхование финансовых рисков, потеря работы и другие продукты, навязываемые банками — при оформлении любого вида кредитов они не обязательны.
Стоит отметить, что затруднительно будет вернуть деньги по страховке при наступлении страхового случая — как правило, страхователю придется довольствоваться страховой выплатой.
Срок исковой давности
В отношении договоров страхования применяются общие правила сроков исковой давности. Соответственно:
- вернуть средства можно в течение 3 лет с даты подачи требования выплате;
- в случае восстановления срока общий период, прошедший с даты нарушенных прав, не может превышать 10 лет.
Восстановление сроков производится через суд путем подачи соответствующего заявления.
Инструкция по возврату страховки по кредиту
Чтобы вернуть добровольную страховку по ипотеке или кредиту в период охлаждения, нужно:
- Подготовить заявление на расторжение договора. Оно может быть написано как в свободной форме, так и на бланке организации-страховщика.
- Заявление вместе с документами нужно подать страховщику.
- Дождаться ответа от страховщика.
Средства страховщик обязан вернуть в течение 10 дней после принятия заявления, либо выдать мотивированный отказ. Если страхователем является заемщик, то он должен обратиться к страховщику, если он страховался через банк — то к нему.
Необходимые документы
К заявлению прилагаются следующие документы:
- Паспорт или другое удостоверение личности;
- Заверенная копия договора страхования с квитанцией об оплате;
- Банковские реквизиты заявителя для перевода средств.
Вручить документы можно лично в офисе компании-страховщика или по почте с описью вложений. Некоторые компании в период охлаждения позволяют отказаться от страховки дистанционно.
Возврат после погашения
Получение денег за страховку после досрочного погашения кредита проходит несколько сложнее, чем при отказе в период охлаждения. И возвращена будет не вся сумма, а лишь часть.
Для возврата нужно:
- Подать кредитору заявление по внутренней форме на возврат части страховки.
- Приложить к заявлению справку, подтверждающую погашение кредита.
- Дождаться ответа от банка.
Если страхователь (получатель кредита) получил официальный отказ, он может обратиться в суд.
Что делать, если получили отказ в возврате
Перед тем как вернуть деньги за страховку по кредиту через суд, нужно попытаться решить спор в досудебном порядке. Необходимо письменно обратиться к страховщику — иначе суд откажет в рассмотрении дела.
Для судебного разбирательства потребуются следующие документы:
- копия кредитного договора, страхового полиса;
- справка, подтверждающая погашение кредита;
- копия ранее поданного в банк/страховую заявления о возврате денег за страховку;
- копия полученного ответа;
- заявление о возврате средств по заключенному ранее договору страхования.
Также заявитель может включить в сумму требований юридические и иные расходы, которые он понес ввиду отказа банка в возврате средств — например, на кредитного юриста.
Есть вопросы по процедуре банкротства?
Оставьте свой телефон, наш юрист перезвонит вам через 1 минуту и поможет разобраться.
Это бесплатно.
Досрочное погашение кредита
Если человек взял кредит и выплатил его досрочно, то рассчитывать на возврат денег по страховке он может только при условии, что подобное оговорено договором. Иначе страховщик вправе отказать.
Если же такой пункт в договоре присутствует, то заемщику нужно:
- Подать заявление о досрочном погашении кредита.
- Полностью закрыть кредитные обязательства.
- Получить от кредитора справку о том, что полностью выплатил кредит.
- Обратиться к страховщику за возвратом денег.
Для обращения к страховщику понадобится заявление, копия паспорта и заключенного ранее кредитного договора, страховой полис, выданный при получении займа, а также подтверждающие факт погашения долга и уплаты страховых взносов документы. При досрочном погашении займа будет возвращена не вся сумма, а только часть пропорционально оставшимся после погашения кредита месяцам.
Коллективное страхование
Договор коллективного страхования — это своеобразная уловка банков, ранее позволяющая им избежать возврата средств по банковским страховкам.
Дело в том, что при коллективном договоре страхователем является не сам заемщик, а банк — то есть юридическое лицо. А в отношении страхователей-юрлиц режим охлаждения не применяется.
Но решение существует — договором может быть предусмотрена возможность отказа от КС. В этом случае заемщику достаточно написать отказ от страхования.
Важно учесть, как это повлияет процентную ставку — в некоторых случаях потери на процентах могут оказаться для заемщика несравнимо выше, чем ожидаемая выгода при отказе от страховки.
Особенности возврата в популярных банках
Рассмотрим конкретные предложения от финансовых и страховых компаний по отказу от страховки:
- Альфа-Банк позволяет вернуть страховку в период охлаждения по паспорту и заявлению. Либо при обращении к оператору колл-центра. Упрощенная схема возврата объясняется тем, что банк работает только с одним страховщиком — СК Альфастрахование, являющимся его дочерней организацией.
- ВТБ 24 предлагает заемщикам услуги ВТБ Страхование. Банк предлагает гражданам 15-дневный период охлаждения, для возврата страховки требуется личное обращение в офис банка со стандартным пакетом документов.
- Сбербанк работает с такими страховыми компаниями, как Сбербанк Страхование, СПАО «РЕСО-Гарантия», САО «ВСК» и другими — всего их 14 компаний. Если заемщик напишет отказ в период охлаждения, то взносы возвращаются ему в полном объеме. Учитывая специфику работы этой кредитной организации, обращаться нужно в то же отделение, где был выдан кредит.
- Ренессанс Кредит работает с Ренессанс Жизнь и Согласие-Вита. При досрочном погашении взимает неустойку. Для отказа от страховки нужно лично посетить офис страхователя.
- Совкомбанк сотрудничает с СК «МетЛайф», ПАО СК «Росгосстрах» и АльфаСтрахование. Для отказа нужно подать заявление в ближайшем офисе компании.
- Банк Тинькофф предлагает страховки от компании Тинькофф Страхование. Преимущество банка — возможность отказа онлайн.
Куда жаловаться
Если страховая компания отказывается расторгать договор — вы вправе подать жалобу в Центральный Банк РФ:
- Письменно по адресу 107016, г. Москва, ул. Неглинная, д. 12
- Электронно в Интернет-приёмную.
Центральный банк разработал подробные разъяснения на случай незаконных отказов.
Таким образом, гражданин вправе потребовать расторжения договора страхования в течение 14 дней с даты заключения или при досрочном погашении кредита, подав письменное требование в страховую компанию или банк. В случае отказа следует обратиться с жалобой в ЦБ РФ или с исковым заявлением в суд.
Узнать, можно ли вернуть деньги за страховку по банковским кредитам, а также проконсультироваться по всем вопросам снижения размеров или списания задолженностей вы можете, обратившись к нашим юристам.
Получить план списания ваших долгов
Видео: наши услуги по банкротству физ. лиц
Источник: 2lex.ru
Как вернуть страховку по кредиту ВТБ

Важные нюансы и полезная информация для тех, кто решил вернуть страховку по кредиту ВТБ — есть ли шанс получить уплаченные деньги обратно или одобренную по кредиту сумму полностью?
Как вернуть страховку по кредиту ВТБ
Вопрос о возврате страховки при оформлении кредита всегда стоит остро — никому не хочется переплачивать. О том, можно ли вернуть страховку в банке уже давно знает каждый — да, можно, но так ли просто это на деле? Важные детали этого вопроса — на каких условиях, какую сумму вернут и как написать заявление — в каждом банке решаются по-своему (хоть законом и установлены общие правила).
Особенности страхования по кредиту ВТБ
В банке две программы страховой защиты заемщика и условия возврата страховки по ним отличаются:
- Финансовый резерв (пакеты Лайф и Профи) — далее ФР;
- Финансовая защита — далее ФЗ.
Чтобы понять принципиальные различия, запомните несколько терминов:
Страховщик — тот, кто оказывает услуги и страхует вас;
Страхователь — тот, кто заключает договор со страховщиком;
Застрахованный — тот, на кого направлена услуга;
Выгодоприобретатель — кому достанется компенсация застрахованного.
Разница между ними с юридической точки зрения такова:
Как вернуть деньги в программе Финансовый резерв
ФР — это индивидуальное страхование, т.е. вы будете заключать договор с СК ВТБ от своего имени, получите полис и сможете воспользоваться законным правом расторгнуть договор в течение 14 дней с возвратом уплаченной премии (период охлаждения).
Документы, которые регулируют порядок расторжения договора и возврата денег — это Условия страхования по кредиту ВТБ и Договор страхования.
Программа Финансовый резерв — пакеты Лайф и Профи:
- В п.2. Условий прописано про период охлаждения (далее — ПО) — первые 14 дней после заключения соглашения вы вправе написать заявление на отказ от договора и возврат уплаченной суммы страховки.
- В п. 6.5.2. Условий указано — в случае, когда ПО закончился, досрочное расторжении договора возможно только в порядке ст. 958 ГК.
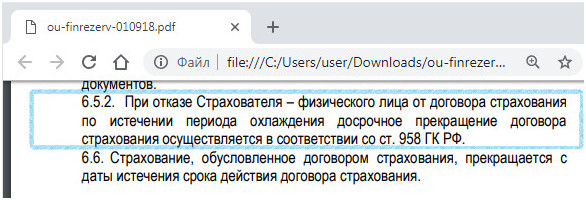
Это очень хитрая формулировка — вряд ли кто-то штудирует гражданский кодекс перед посещением банка, а в п.3 статьи четко сказано, что если договором между сторонами (страховая-клиент) не предусмотрено иное, страховая премия возврату не подлежит.

В страховом договоре ВТБ право вернуть деньги после истечения ПО не зафиксировано и по отзывам клиентов, добровольно их страховая не отдаст.
Таким образом, в программе Финансовый резерв от ВТБ возврат страховки после оформления кредита и истечения срока ПО по условиям банка невозможен, в том числе — и при полном досрочном погашении.
Как отказаться от страховки в программе Финансовая защита
Особенность в том, что по услуге ФЗ вы присоединяетесь к коллективному страхованию и заключаете договор не со страховой (индивидуальный полис вам не дадут), а с банком, и большая часть денег из страховки — это комиссия в сторону ВТБ за то, что он включает вас в некий список застрахованных. В этом случае вы не увидите договор со страховой, т.к. он заключен между СК и банком.
Именно поэтому под вопросом остается возврат денег даже в период охлаждения — вы сможете вернуть только то, что уплачено страховой, а взаимоотношения по уплате комиссии банку регулирует гражданский кодекс в части возмездных сделок.
Программа Финансовая защита:
- Вы присоединяетесь к договору коллективного страхования.
- В Условиях о периоде охлаждения не сказано ни слова и до сих пор многие не могут воспользоваться своим законным правом на возврат денег в течение 14 дней по таким типам соглашений.
- В п.4.3. Условий сказано, что досрочное погашение кредита частично или полностью не меняет обязательства заемщика по уплате страховой премии на весь срок, пока действует страховой договор.
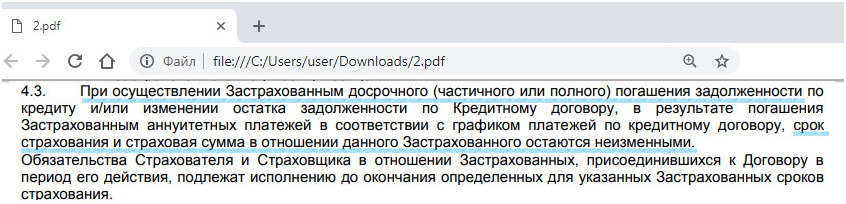
- В п.4.5. Условий сказано, что Застрахованный (клиент) может отказаться от страховки в любое время.
- Про возврат уплаченной премии/комиссии не сказано ничего.
Таким образом, отказ от страховки с возвратом денег в программе Финансовая защита вызовет трудности уже в период охлаждения, не говоря уже о сроке свыше 2 недель. Если вы и получите возмещение — то только в части страховой премии, а большую часть — комиссию банку, взыскать будет невозможно. Не улучшит ситуацию и полное досрочное погашение.
Подключаться к программе Финансовая защите имеет смысл только тогда, когда вам срочно нужны и деньги и нет больше никаких вариантов, т.к. возврат страховки по ней фактически нереален.
Отказ от страховки ВТБ и повышение процента
На самом деле, если вы собираетесь кредитоваться в ВТБ не важно, можете вы отказаться от страховки ВТБ и вернуть уплаченную премию полностью или нет.
На сегодня почти в каждом кредитном договоре ВТБ вы найдете условие, о том, что в случае отказа от страховки по кредиту будет применяться повышенная процентная ставка , которая фиксируется в индивидуальных условиях и самом договоре.
Как правило, разница составляет около 4% и выше, пытаясь дотянуться до значения в 18% годовых. Т.е. если вы оформили кредит под ставку 14,9%, в случае отказа от страховки через СК ВТБ в период охлаждения и возврата страховой суммы, ваша ставка вырастет до 18,9%.
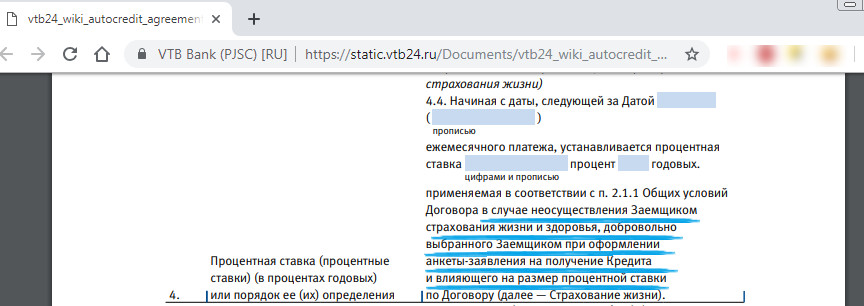
Сэкономите ли вы в этом случае — однозначно нет.
В отзывах рекомендуют пресекать попытки навязать кредит со страховкой — на этапе оформления. Особенно, если речь идет о предодобренном предложении.
В последнем случае ссылаются на закон о защите прав потребителей. При должном упорстве можно добиться лояльных условий, которые предлагает предодобренное, но без страховки.
Возврат денег по страховке ипотеки ВТБ
Что касается ипотеки, ВТБ предлагает три вида страхования: комплексное, гражданской ответственности (недвижимость) и личное (жизнь/здоровье). Из заявленных, только страховка по недвижимости является обязательной и не подлежит отзыву (и то в случаях, когда объект строительства сдан). За остальные деньги можно вернуть только в первые 14 дней.
Обратите внимание, по условиям программы Ипотечные продукты 2.0 не предусматривается возврата страховки по ипотеке ВТБ по истечение периода охлаждения.
Как вернуть страховку по кредиту ВТБ: инструкция
Чтобы подать заявление на возврат страховой премии по займу, оформленному в ВТБ, обращайтесь сразу в СК ВТБ и Банк одновременно — неважно в чем вас будут убеждать эти стороны (*скорее всего — пинать друг к другу):
Есть и такие уникальные случаи:
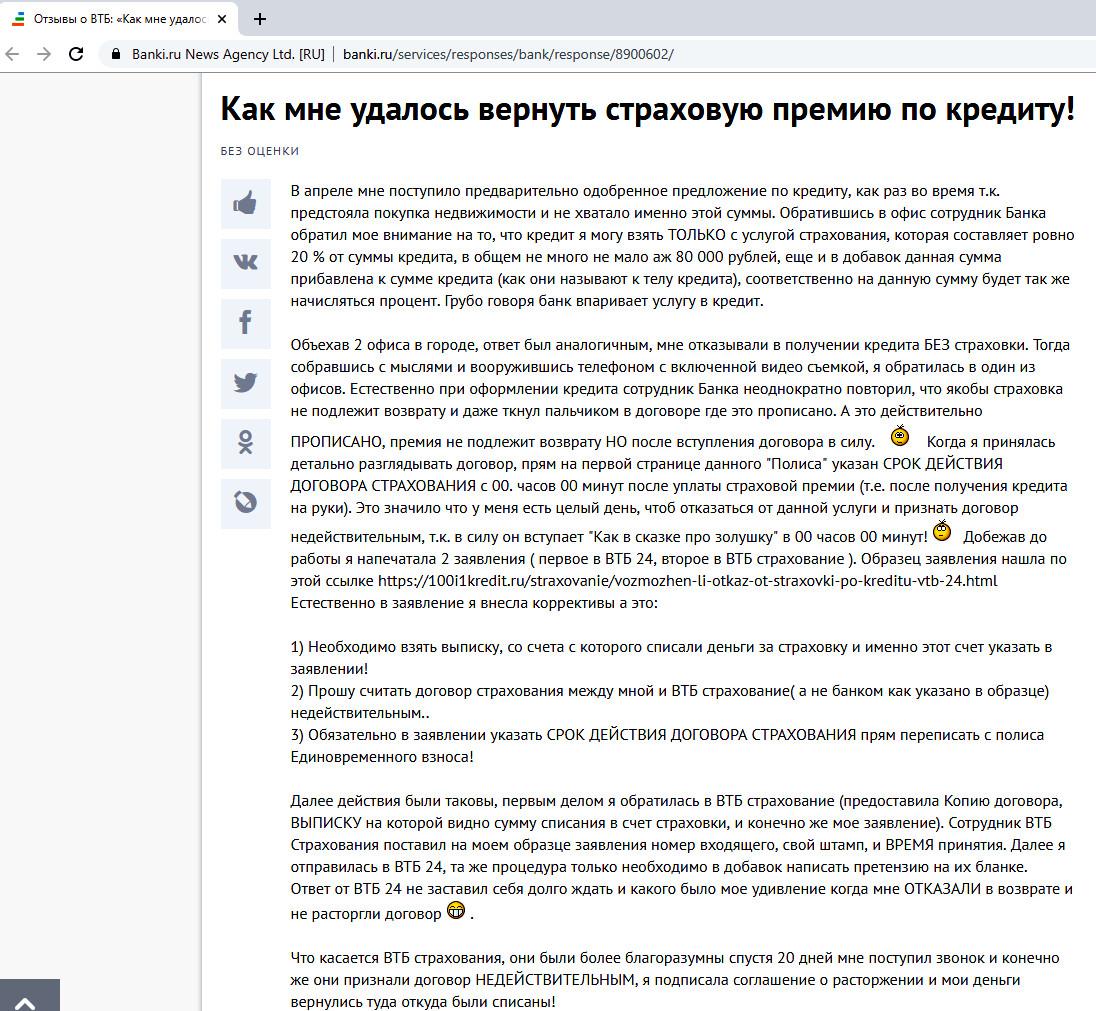
Обратите внимание, в отзывах и на практике отмечается, что большую перспективу к положительному решению через суд имеют дела, в которых доказано, что страховка — навязана клиенту банком.
Заключение
Прежде, чем оформлять кредит не просто выясните, вернут ли страховку по кредиту ВТБ после отказа, а задайте конкретный вопрос консультанту — На каком основании это можно сделать? И основание это должно быть зафиксировано в пункте с известным порядковым номером конкретного документа, например, в Условиях страхования по выбранной программе. Остальные ответы можете не слушать. Просите сменить консультанта, если тот не может вслух зачитать условия, регламентирующие ваши права и обязанности и показать на них пальцем в документе, который дает вам на подпись. В отзывах пользователи все же советуют не брать в ВТБ кредиты со страховкой — вернуть ее потом почти нереально.
- ← Как купить билет за бонусы РЖД: инструкция
- Лучшие карты с кэшбэком: обзор →
Источник: bancore.ru