
Вернуть проценты по кредиту можно, если оплата внесена досрочно. При оформлении целевого займа доступен возврат через федеральную налоговую службу. Процедура возврата через ФНС стандартная, при которой обычно не возникает проблем. Что касается банков, то в этом случае клиенты сталкиваются с многочисленными проблемами. Рассмотрим, как вернуть проценты по кредиту, каким образом происходит получение налогового вычета и что делать в случае отказа.
Как вернуть проценты по целевому кредиту через ФНС
Право на получение налогового вычета прописано в статье 220 Налогового кодекса РФ (часть вторая) от 05.08.2000 г. № 117 – ФЗ (ред. От 17.02.2021 г.). заемщики могут вернуть 13% при условии:
- получения целевого кредита/займа (на покупку недвижимости, оплату лечения, на образование и т.д.);
- наличия официального дохода, по которому производились взносы в ФНС.
Т.е., если клиент официально не работает и не платит налоги, но в выплате будет отказано!
Как вернуть проценты при досрочном погашении кредита

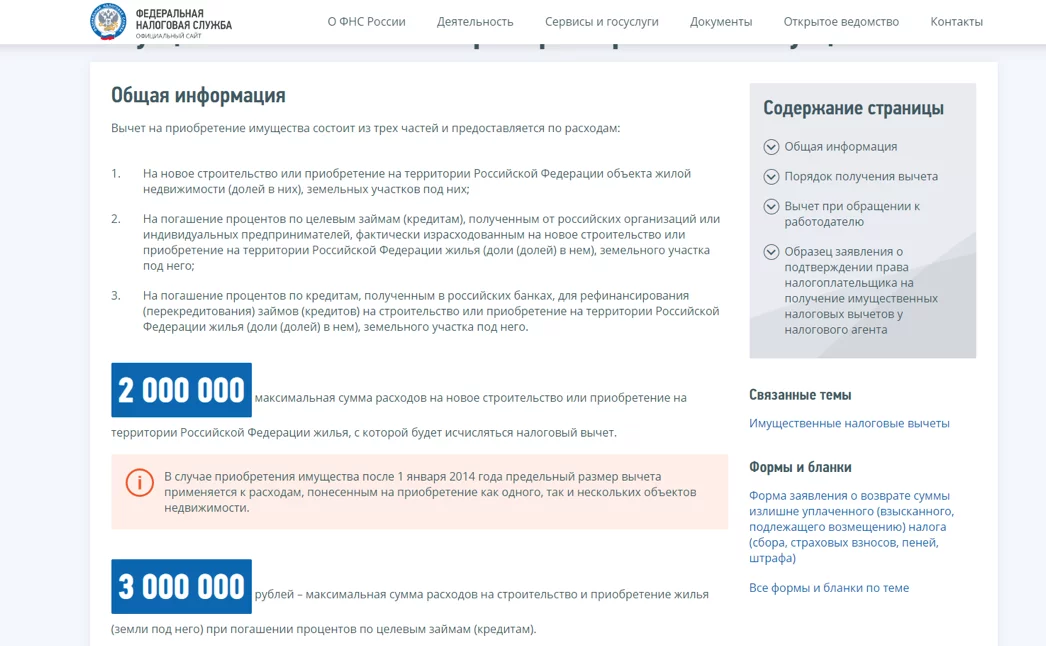
Максимальная сумма, с которой можно получить возврат по процентам – не более 3 000 000 р, то есть общий возврат будет не более 390 000 р.
Чтобы проще было понять, рассмотрим пример. Для расчета налогового вычета используется простая формула: (Размер З/П * 13%) *12 месяцев
Сколько можно получить через ФНС:
| Размер з/п | Сколько можно вернуть за год |
| 20 000 р. | 31 200 р. |
| 35 000 р. | 54 600 р. |
| 70 000 р. | 109 200 р. |
| 100 000 р. | 156 000 р. |
| 150 000 р. | 234 000 р. |
| 200 000 р. | 312 000 р. |
| 250 000 р. | 390 000 р. |
| 300 000 р. | 468 000 р . общая сумма, но выплата 390 000 р. |
Получается размер з/п, при наличии которой можно получить максимальную сумму выплаты – 250 000 р. в месяц.
Обратите внимание! Если сумма вычета превышает установленный лимит, деньги на следующий период не переносятся. Также их не сможет получить другой член семьи.
Как оформить вычет через ФНС
Вычет можно оформить через ФНС или работодателя. В первом случае выплата будет получена одним платежом. Если оформить через работодателя, то с з/п не будет удерживаться налог в размере 13% до тех пор, пока сумма вычета не будет получена в полном размере.
Как вернуть страховку при досрочном погашении кредита в ВТБ
Порядок получения вычета через налоговую службу:
- Заполнить декларацию поформе 3-НДФЛ.
- Взять справку 2-НДФЛ в бухгалтерии по месту работе, в которой будет указана сумма начисленных/удержанных налогов за год.
- Подготовить кредитный договор и платежные поручения для подтверждения оплаты. Можно запросить выписку по кредитному счету.
- Отнести полный пакет документов в ФНС по месту регистрации или оформить заявку через личный кабинет налогоплательщика.

Если выбран способ получения вычета через работодателя, потребуется:
- Написать в ФНС заявление на получение вычета через работодателя.
- Предъявить копии документы, подтверждающие право его получения.
- Спустя 30 дней получить решение.
- Получить уведомление в ФНС, отдать его бухгалтеру на работе.
Даже если налоговая служба вынесет отказ, для удобства клиента прописывается причина. В этом случае следует ее исправить и повторно подать документы.

Как вернуть проценты по кредиту
Согласно закону клиент имеет право в любой момент погасить долг по кредиту частично или в полном размере. Если ранее банк начислял комиссию за данное действие, то теперь она отменена Арбитражным судом п.12 Информационного письма ВАС № 147 от 13.09.2011 г.
Как происходит оплата кредита:
Неважно, какой способ погашения выбран, банк, получив заявление, делает перерасчет на оставшийся период. Обратите внимание, что за срок, когда клиент платил взносы, банки добровольно делать перерасчет не будут.
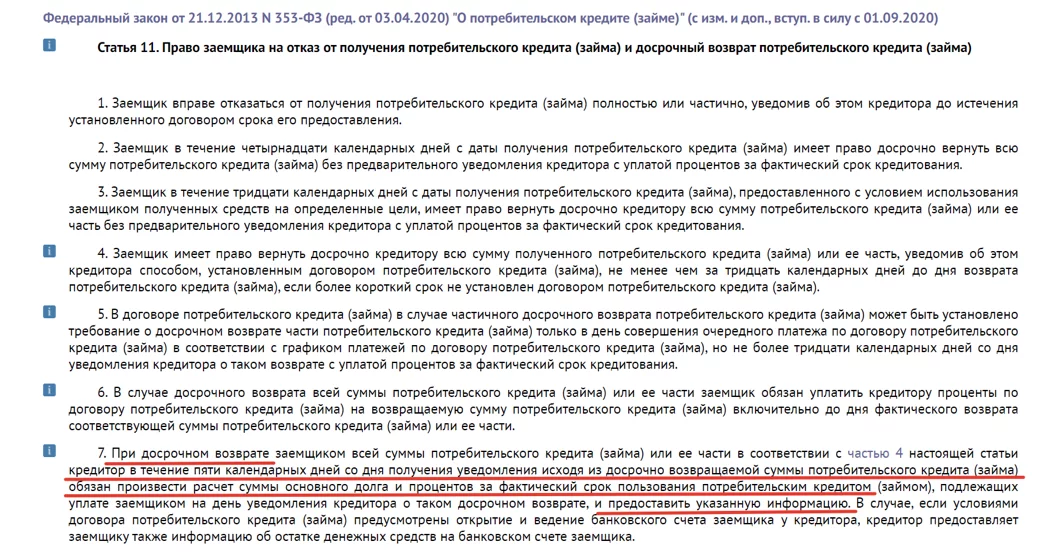
Именно в этом случае права заемщика нарушаются, и возникает право на возврат процентов, которые он платил на полную сумму кредита.
Обратите внимание! Вносить оплату досрочно клиент может хоть раз в месяц. Банк обязан делать перерасчет и менять график оплаты. Если права клиента нарушены, следует направлять жалобу в ЦБ.
Как вернуть проценты по кредиту за прошедший период
Если посмотреть график оплаты, то можно увидеть сумму платежа. Дополнительно банк указывает, какая часть из указанной суммы ежемесячного взноса идет на погашение процентов и основного долга. Способ оплаты роли не играет: аннуитетный или дифференцированный.

Получается, клиент может год платить кредит, а сумма долга будет уменьшаться незначительно.
Пример! Иванов Сергей оформил потребительский кредит на 5 лет, на сумму 500 000 р., под 17% годовых. По кредиту предусмотрена аннуитетная форма оплаты в размере 12 426,29 р. каждый месяц. Спустя 11 месяцев Сергей решил погасить кредит досрочно, выплатив банку уже 136 689,19 р. Согласно графику, сумма получена следующим образом: 63 117,61 р. – сумма основного долга и 73 571,58 р. – проценты по кредиту. Банк выставил требование, внести 436 882,40 р.
В таком случае следует действовать по инструкции:
- Обратиться в офис банка и написать заявление, с просьбой произвести перерасчет излишне оплаченных процентов по кредитному договору. Заявление можно написать в свободной форме на имя руководителя. Главное – это указать номер кредитного договора, дату подписания, личные и паспортные данные заемщика, реквизиты для получения возврата. Также прописать сумму для досрочного погашения, которая должна быть пересмотрена.
- По итогам обращения получить копию заявления с отметкой, что принято в работу.
- Получить письменный ответ от банка. Тут следует учитывать, что только крупные банки, дорожащие своей репутацией, идут навстречу клиенту и возвращают средства на р/с, который был указан в заявление.
Если получен отказ, то следует отстаивать права в суде.

Что делать, если банк отказывает в возврате процентов
На практике банки, получив заявление от клиента на пересчет процентов, отказывают. В этом случае только один выход – обращаться в суд. Потребуется подготовить исковое заявление, приложить к нему документы (паспорт, кредитный договор, отказ от банка и т.д.).
В судебном порядке такие дела рассматриваются быстро. Практически все дела решаются в пользу заемщика.
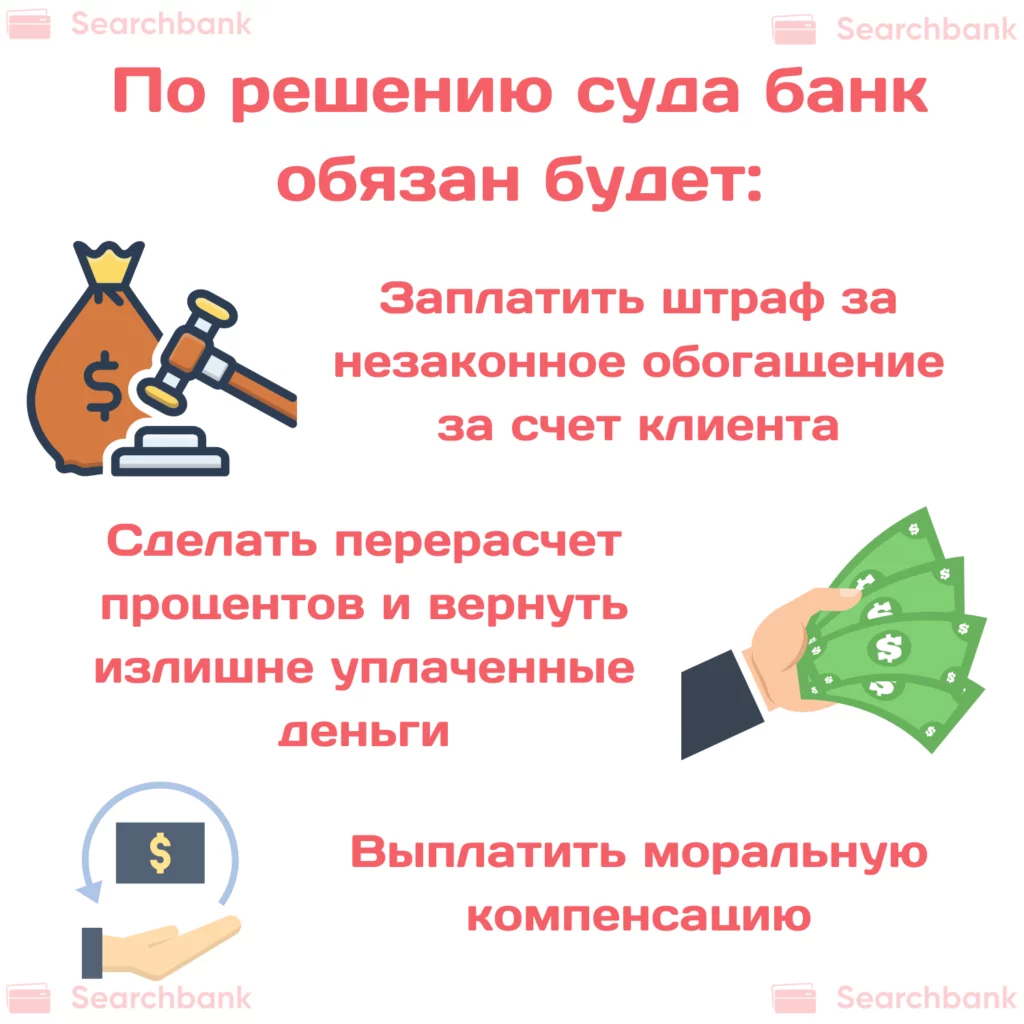
- Заплатит штраф за незаконное обогащение за счет личных денег клиента.
- Сделает перерасчет процентов и вернет излишне уплаченные деньги.
- Выплатит моральную компенсацию (сумму устанавливает судья).
Что следует учитывать, обращаясь в суд:
- Лучше привлечь опытного юриста, который быстро и правильно подготовит исковое заявление. За данную услугу потребуется заплатить не более 5 000 р. Издержки можно будет взыскать в судебном порядке с банка.
- Если нет письменного отказа, можно приложить запись телефонного разговора или скриншот из личного кабинета, где указана сумма к погашению, после формирования заявления на досрочное погашение. Если кредит погашен, следует приложить справку об отсутствии долга.
- Срок исковой давности – не более 3 лет. Это означает, что отстаивать права можно в любой момент, в течение указанного срока. Но лучше не тянуть, поскольку банк может быть признан банкротом. Итог – возвращать будет нечего.
- Если нет возможности лично присутствовать в суде, можно воспользоваться помощью юриста или доверенного лица. Потребуется оформить доверенность, в которой прописать все полномочия представителя.
- Если оформлен целевой кредит, клиент имеет право вернуть 13% через налоговую службу и одновременно запросить пересчет излишне оплаченных процентов. Главное, обращаться в ФНС после пересчета процента и получения процентов, которые были излишне оплачены

Выводы
Заемщик имеет право на возврат излишне уплаченных процентов по кредиту. Если банк отказывает, следует обращаться в суд. Согласно практике, большинство дел быстро решаются в пользу клиента.
Также можно вернуть 13% через налоговый вычет. Такое право есть у официально трудоустроенных заемщиков, которые оформили целевой кредит и платят налоги. Подать заявление на получение вычета можно в ФНС по месту регистрации или дистанционно через личный кабинет налогоплательщика.
Автор статьи: Ходос Елена
Источник: searchbank.ru
Как вернуть страховку по кредиту в ВТБ
Если собственных сбережений не хватает на покупку автомобиля, квартиры в новостройке или оплату обучения, многие обращаются в банки для оформления кредита.
Одни из самых привлекательных условий у ВТБ – низкая процентная ставка, минимальный пакет документов, быстрое рассмотрение заявки и высокий процент одобрения.
Сюрпризы поджидают после получения денег – при оформлении займа страховые взносы включаются в «тело» кредита, увеличивая переплату и сроки кредитования.
Как сделать возврат страховки по кредиту в ВТБ, сколько можно вернуть при досрочном погашении, почему иногда проще обратиться в суд – читайте далее.
- 1 Какие страховки относятся к обязательным
- 2 Если заемщик застрахован при получении потребительского кредита
- 3 Вернут ли стоимость страховки по ипотеке
- 4 Можно ли вернуть деньги за страховку по автокредиту
- 5 Когда закон будет на стороне страховщика
- 6 Как вернуть страховые взносы при досрочном погашении
- 7 Сколько выплатят через суд
- 8 Как избежать отказа и быстрее забрать деньги
Какие страховки относятся к обязательным
Согласно действующему законодательству банк может предложить клиенту воспользоваться дополнительными услугами, например, оформить страховку жизни или собственности.
Будущий клиент вправе согласиться или отказаться от предложения. Исключение – если заявка подана на покупку автомобиля или жилья в кредит.
При оформлении ипотеки или автокредита заемщик обязан застраховать приобретаемое имущество, которое остаётся в залоге банка до момента погашение долга.
Правила не распространяются на страхование жизни и здоровья будущего владельца недвижимости или автомобиля. Под исключение попадает и оформление страховки при получении потребительского кредита или кредитной карты. Эти виды страховых услуг не относится к обязательным, договоры заключается только по желанию клиента.
На практике ситуация выглядит иначе – сотрудники кредитного отдела ВТБ предлагают застраховаться в дочерней компании СК «ВТБ Страхование», предупреждая об увеличении шанса на отказ, невозможность получить кредит в будущем или повышении годовой ставки.
И, если в случае с ипотекой или автокредитом требование банка законно, то для нецелевого кредитования такие условия нарушают права потребителей.
Если заемщик застрахован при получении потребительского кредита
При выдаче потребительского кредита банк может предложить два варианта страхования:
- индивидуальное, с выдачей полиса;
- путем присоединения к коллективному договору.
Проще всего забрать деньги в первом случая, обратившись в течение двух недель с момента получения денег и полиса. Такое право клиента предусматривает Закон о защите прав потребителей, оказания страховых услуг и Указание Банка России №3854-У.
Обращаясь к страховщику позднее, клиент банка получит отказ – согласно условиям утвержденных правил индивидуального страхования, забрать частично стоимость полиса в иных случаях нельзя.
Страховая организация откажет в возврате и при оформлении страховки по коллективному договору при получении потребительского кредита – расторгнуть соглашение может только страхователь, которым в данной ситуации является банк.
В этом случае у заёмщика есть два варианта:
- Подать требование о смене страхователя с расторжением соглашения о присоединении к коллективному договору и оформлением индивидуального полиса. После этого можно обращаться в суд.
- Сразу составить исковое заявление, указав ответчиком страховую компанию.
В 2019 году по нескольким искам апелляционные суды вынесли решение в пользу заемщиков – коллективный договор расторгается автоматически при досрочном погашении долга.
Аналогичные выводы сделал и Верховный суд – если заемщик вернул заем до даты последнего взноса по графику платежей, страховка больше не нужна, т.к. исчезли основания для выплат по страховому случаю в пользу выгодоприобретателя.
Наличие коллективного договора не является основанием для исключения из правил. В этом случае следует руководствоваться статьей 958 Гражданского кодекса РФ – страхователь может получить оставшуюся часть страховых взносов после удержания фактически понесенных расходов компанией в период действия полиса.
Чтобы забрать остаток за неиспользованный период страхования, придётся обратиться в суд.
Вернут ли стоимость страховки по ипотеке
При оформлении ипотеки ВТБ предлагает оформить две страховки:
- От потери или нанесения ущерба залоговому имуществу.
- От несчастного случая, потери трудоспособности и источника дохода заемщиком.
Забрать деньги за первую страховку можно только при досрочном погашении кредита. При этом компания обязана пересчитать стоимость полиса с учётом фактического времени действия договора до получения заявления на расторжение. Оставшаяся сумма выплачивается страхователю.
Во втором случае оформить отказ от страхования можно на общих основаниях – в течение двух недель после заключения соглашений при отсутствии выплат по страховому случаю.
Если срок пропущен, а заявление подано после досрочного возврата долга, банк вправе отказать в пересчете стоимости полиса и выплате остатка за неиспользованный период.
Можно ли вернуть деньги за страховку по автокредиту
В аналогичной ситуации окажется будущий автовладелец при покупке машины в кредит – сотрудник банка предложит:
- застраховать автомобиль;
- оформить ОСАГО и/или КАСКО;
- оформить страхование жизни по автокредиту.
На первые две страховки придётся согласиться – при оформлении автокредита клиент банка должен их оформить по закону. Отказаться от предложения можно только в последнем случае.
К невозвратным относится ОСАГО и КАСКО. Чтобы частично вернуть деньги за страхование автомобиля от угона, пожара и т. д., придётся погасить заем досрочно и подать заявление на расторжение договора, возврат средств. Если компания отказала в выплате, забрать денежные средства можно через суд.
Когда закон будет на стороне страховщика
Независимо от типа кредитования и страхового полиса, даты обращения, о полном или частичном возврате денежных средств можно забыть при наступлении страхового случая и обращения за выплатой.
Как вернуть страховые взносы при досрочном погашении
Если договором предусмотрены выплаты при возврате долга досрочно, необходимо заполнить заявление и подготовить дополнительный пакет документов.
Бланк для заполнения можно получить в офисе страховой компании, отделении банка, скачать на сайте «ВТБ Страхование» или написать от руки в свободной форме.
В заявлении указать следующие данные:
- фамилия, имя, отчество заёмщика/страхователя;
- паспортные данные;
- адрес постоянной регистрации;
- номер договора, дата заключения;
- размер страховой премии;
- причина расторжения;
- банковские реквизиты для перечисления денег.
Помимо заявления потребуются:
- копия удостоверения личности заявителя;
- копия, оригинал полиса и договора;
- справка об отсутствии задолженности перед кредитором;
- документы, подтверждающие оплату взносов (квитанции, кассовые чеки, банковские платежные поручения);
- реквизиты счёта в распечатанном виде.
Документы передаются в отделение СК «ВТБ страхование» лично, через представителя или отправляются заказным письмом на адрес головного офиса в Москве.
Отсутствие каких-либо реквизитов в претензии или неполный пакет могут стать причиной затягивания сроков со стороны сотрудников страховщика.
С момента получения заявление у страховой компании есть 10 дней на предоставление ответа и выплату средств. Если страховщик отказал в возврате денег, необходимо получить решение в письменном виде для составления искового требования.
Сколько выплатят через суд
При решении вопроса в судебном порядке можно требовать:
- произвести перерасчет размера страховых взносов с учётом неиспользованного периода;
- выплатить проценты за пользование чужими денежными средствами;
- компенсировать моральный ущерб;
- начисления штрафа за невыполнение требований клиента в размере 50% от суммы страховой премии;
- компенсировать судебные издержки (оплату услуг юридической компании, адвоката, госпошлины).
Если клиент банка сможет доказать, что его права были нарушены, услуга навязана или сотрудник кредитной организации предупреждал об отказе в выдаче кредита, ухудшением кредитной историей, суд, скорее всего, займет сторону истца.
Шансы на принятие решения в пользу заемщика будут выше, если между страховым и кредитным договором есть прямая связь:
- совпадают суммы, даты страховки и займа;
- можно подать заявление на перерасчет страховой премии при своевременном внесении платежей и снижении суммы долга;
- есть условие о повышении процентной ставки.
Как избежать отказа и быстрее забрать деньги
Избежать судебных разбирательств можно на стадии получения займа, ипотеки или автокредита. Независимо от вида кредитования, необходимо изучить условия отказа при досрочном погашении.
Если договором выплаты не предусмотрены, аннулировать страховку по потребительскому кредиту или кредитной карте можно в течение двух недель.
При покупке жилья в ипотеку через несколько месяцев можно воспользоваться услугой рефинансирования в другом банке. Так можно и ставку снизить, и застраховать квартиру с меньшими расходами – предыдущие соглашения будут расторгнуты досрочно с перерасчетом страховой премии и выплатой остатка.
Рефинансированием могут воспользоваться и будущие автовладельцы. При смене кредитора обычно меняется и страховщик – банки работают только с конкретными компаниями, которые прошли у них аккредитацию.
Банк может требовать оформить ОСАГО, КАСКО, застраховать жизнь, но выбор страховщика – право потребителя.
- Как вернуть страховку по кредиту в ВСК
- Как вернуть страховку по кредиту в Сбербанке — инструкция для заемщиков
- Как вернуть страховку по кредиту Газпромбанка, правильный порядок действий
- Можно ли вернуть страховку по кредиту в Россельхозбанке после оформления кредита
Источник: zakonrf24.ru
Как вернуть проценты по кредиту в втб
Главный специалист отдела кредитования
Проконсультирую по вопросам кредитования и рефинансирования. Рассмотрю конкретно Вашу ситуацию и подскажу варианты ее решения.
Комментарии: Комментариев нет
Оставьте свой комментарий к этой публикации Отменить ответ
Популярные статьи
Какие банки не под санкциями: актуальный список на 2023 год
Как и где можно рефинансировать микрозаймы
Льготная ипотека на вторичку 2023: когда заработает новая программа
Семейная ипотека 2023: новые условия и требования
Арктическая ипотека 2023: когда запустят и на каких условиях
Можно ли рефинансировать автокредит?
Льготная ипотека для учителей 2023: условия и требования
Автокредит от Сбербанка – какие условия предлагает банк в 2023
Рефинансирование с плохой кредитной историей
Самозапрет на кредиты: что это и как оформить
Как рефинансировать кредитную карту Тинькофф Банка?
POS-кредитование: плюсы и минусы
Последние статьи
Что помимо кредитного рейтинга влияет на ставку по кредиту?
Где выгодно взять кредит на отпуск?
Топ-10 самых распространенных мифов о кредитах
Как распознать финансовую пирамиду и не потерять все деньги?
Стоит ли брать кредит на свадьбу?
Как получить спецпредложение по кредиту?
Исламский банкинг в России: что это такое и как он будет работать?
Обзор выгодных ипотечных ставок на сентябрь 2023
Льготная ипотека для медицинских работников: где и как оформить

Как оформить потребительский кредит для медработников по сниженной ставке?

Где взять кредит на лечение зубов в 2023 году?

Кредит на лечение: условия и нюансы
Ежедневно без выходных с 10:00 до 19:00 (мск.)
г. Москва, Нижний Сусальный переулок, д. 5, стр. 16
Cпециалист перезвонит вам в течение 10 минут.
Источник: gksod.ru