
Налоговый консультант. Опыт работы более 5 лет.
Сбор документов в налоговую инспекцию. Помощь в получении налогового вычета и заполнении декларации 3-НДФЛ.
Налоговый вычет
Льготы по налогу
Консультация юриста
При приобретении квартиры либо возведения дома уходят большие денежные вливания. Небольшой компенсацией от правительства станет налоговый вычет при строительстве дома. Рассмотрим подробнее кто вправе на него претендовать и как реализовать подобную льготу.
Нововведения в получении вычета при строительстве
Налоговый вычет на строительство дома – это компенсация финансов, перечисленных в госказну во время его постройки в качестве НДФЛ. Подобные затраты подлежат возврату только при соблюдении следующих условий:
- официальное трудоустройство гражданина;
- наличие заработка, с которого удерживалась пошлина;
- резидентство России;
- размещение постройки на территории страны;
- помещение должно числиться жилым;
- документальные подтверждения затрат;
- вычет не применяли до этого.
Когда возможно реализовать привилегию
Имущественным вычетом при строительстве дома реально пользоваться в различных ситуациях:
Налоговый вычет при строительстве дома в 2021/2022 г.г.
Или звоните нам по телефонам (круглосуточно):
Если вы хотите узнать, как решить именно Вашу проблему — позвоните нам по телефону. Это быстро и бесплатно!
+7 (499) 938-87-35 Москва, Московская область
+7 (812) 467-34-81 Санкт-Петербург, Ленинградская область
+7 (800) 333-89-17 Регионы (звонок бесплатный для всех регионов России)
- Возведение постройки самостоятельно. Жилищное строение должно числиться таким, чтобы в нём можно было прописаться. Если право зарегистрироваться в таком помещении отсутствует – привилегии не получить.
- Приобретение недостроенного здания и достройка его. По документации подобного рода дом должен проходить как объект неоконченного строительства. Иначе возвратить получится деньги, потраченные лишь на приобретение квадратных метров, но не на окончания строительного процесса и ремонт.
Субъекты
При построении здания своими силами на наделе под ИЖС возврат налога реализовывается такими субъектами:
- владельцами дома либо надела, на котором он расположен;
- одним из супругов хозяина учатска или дома;
- родителями несовершеннолетнего хозяина имущества.
Когда возможен отказ
Нормативами предусмотрены случаи, когда вычет при строительстве частного дома получен, не будет. Так заявители не увидят компенсационные выплаты, когда:
- расходы понёс не заявитель, а другое лицо;
- для строительства здания применили материнский капитал или иную помощь от государства;
- договор оформлен со взаимозависимым лицом.
Расходы, принимаемые в расчёт
Возврат подоходного налога может существовать, когда присутствуют следующие строительные затраты на:
- надел под постройку жилья;
- объект неоконченного строительства;
- строительное и отделочное сырьё;
- услуги и работы строителей;
- проектно-сметные материалы, подведение к помещению инженерных сетей.
Стоит при всём помнить, что все финансовые потери потребуется подтвердить документально, поэтому потребуется сохранить все чеки, квитанции, накладные и пр.
Расходы, которые не учитываются при расчёте льготы
Возврат НДФЛ невозможен с денег на:
- перепланировку либо переустройство здания;
- реставрацию существующего строения;
- монтирование сантехники, газового либо другого оборудования, шумоизоляцию, тёплые полы и пр.;
- возведение вспомогательных объектов (сарая, гаража, забора, бани и др.).
Объёмы привилегии
Величина вычета за строительство дома определяется, как и остальные виды подобной льготы. Так вы вправе возвратить до 13% расходов, однако, такая сумма не должна быть больше вычета с 2 млн. руб., т.е. 260 тыс. руб. Возмещённая сумма никак не может превосходить потраченную.
Особенности расчёта
Определяя привилегию на дом, учитывают, что если размер понесённых затрат меньше максимально установленной суммы, с которой разрешается оформить вычет (2 млн. руб.), то размер льготы будет составлять 13% от фактических расходов.
К примеру, гражданин при возведении собственного жилья потратил 1 800 300 руб. Поскольку расходы не превысили установленные нормативами лимиты, то возвращаемая ему сумма будет составлять 234 039 руб. (1 800 300×13%).
Как получить налоговый вычет при строительстве дома: требуемая документация
Если гражданин самостоятельно построил себе жильё, он вправе вернуть 13 процентов от потраченной суммы, которые пошли на уплату налога.
С этой целью потребуется подготовить определённый перечень документов, поскольку льгота сама по себе не насчитывается. Так документы, собираемые во время строительства дома, подаются в налоговую инспекцию. Их список следующий:
- справка формы 2-НДФЛ;
- декларация 3-НДФЛ;
- заявка;
- паспорт;
- справка из ЕГРН;
- правоустанавливающие бумаги;
- свидетельство о браке (при необходимости);
- заявление о распределении получаемых средств;
- свидетельство о рождении (когда квадратные метры записаны на ребёнка).
Помимо этого, если всё происходило за счёт ипотеки, то потребуется подготовить инспектору:
- ипотечное соглашение;
- справку с банка;
- документацию, удостоверяющую погашение процентов.
Когда граждане вправе воспользоваться льготой
Неотъемлемым условием для получения вычета считается процедура оформления жилья в собственность. Кроме того, обратиться в налоговую инспекцию разрешается по окончании периода, за который существует право на рассматриваемую привилегию. Если помещение в собственность уже оформлено, но нет желания ждать окончания этого периода, за вычетом есть вариант пойти и к собственному нанимателю.
Оформление ипотеки
При взятии на себя ипотеки на строительство жилого дома можно взять вычет по проплаченным кредитным процентам. Важно, чтобы в соглашении указывалось целевое предназначение таких средств.
Ремонтные работы
Говоря о том, какой срок нужен, чтобы получать вычеты, стоит отметить, что ремонтные работы часто продолжаются и после оформления объекта в собственность. В связи с этим многих интересует, можно ли возвратить средства за отделку. Правительство по этому поводу выразило такую точку зрения, согласно которой подобные расходы можно включить в затраты, с которых в дальнейшем можно получить вычет.
Построение дачи
При оборудовании дачи есть свои нюансы. Важно то, как именно постройка названа в документации. Выше упоминалось, что вычет можно взять исключительно на жилое строение. Потому, если квадратные метры будут числиться в реестре как дача либо садовый домик льготы не будет, так как налоговый вычет на строительство дачного дома не предусмотрен.
Когда чеки не сохранились
Все расходы на строительство дома стоит подтвердить документально, поэтому ни в коем случае не рекомендуется выбрасывать чеки, квитанции и прочие бумаги. Однако, что делать при утере этих материалов? Тогда поступить можно следующим образом:
- заказать выписку из банковского учреждения (при оплате картой);
- пойти в магазин за дубликатом чека.
Особенности объекта незаконченного строительства
Рассчитывать на получение имущественного вычета в таком случае можно только если в соглашении прописано, что объект является незавершённым строительством. Сделать это представится возможным лишь после окончания строительства и регистрации помещения.
Когда объектом владеет несколько собственников
В случае если у индивидуального жилья несколько владельцев, вычет рассчитывается пропорционально их доле.
Льготы для пенсионеров
При постройке дома для пенсионеров, которые продолжают работать, существует возможность воспользоваться вычетом на общих основаниях. Однако для таких лиц существуют некоторые льготы в сроках: они вправе воспользоваться привилегией за 3 прошедших периода, которые были до того, как появилось право на вычет.
Полезное видео
Уплачивая подоходный налог при строительстве жилья, граждане вправе его вернуть. Чтобы знать, с какого момента возникает право на подобную льготу, и как вернуть потраченные средства, просмотрите видео про налоговые вычеты.
Заключение
При строительстве жилого дома приходится тратить немалые средства. Чтобы компенсировать их часть, потраченную на оплату НДФЛ, можно распоряжаться налоговым вычетом за строительство частного дома. Имущественный налоговый вычет при строительстве помещения реально заполучить, пойдя в налоговую по прошествии временных рамок, за которые положена льгота.
Будьте внимательны!
Последние изменения в законодательстве могли быть не отображены в данной статье, в связи с этим статья могла утратить юридическую актуальность. В случае возникновения вопросов обязательно обратитесь за бесплатной консультацией к нашему юристу через форму ниже.
Источник: pravonedv.ru
Возврат имущественного вычета по НДФЛ при строительстве дома
Учет расходов на строительство дома и право на налоговые вычеты
Предоставление налоговых вычетов может производиться гражданам Российской Федерации, которые уплачивают налоги и ни разу не пользовались правом на возврат средств (оговорка: допускается возврат налоговых средств до введения в действие 23 главы Налогового кодекса РФ — то есть до 2001 года). Один строящийся объект равняется одному праву на налоговый вычет, независимо от того, за сколько налоговых периодов будут осуществляться выплаты.
Возмещение НДФЛ при строительстве дома на территории Российской Федерации может быть предоставлено:
- По фактическим расходам застройщика, к которым относятся:
- оплата сторонним организациям за создание проектных документов и разработку смет;
- оплата необходимых строительных материалов;
- расходы на покупку дома, строительство которого не завершено;
- расходы по выполнению отделки или достройке дома не оконченного строительства (при подтверждении факта отсутствия аналогичных материалов при приобретении дома);
- оплата за выполнение работ по подключению ко всем видам коммунальных сетей или за строительство автономных источников электроэнергии и других благ.
К возвращению могут быть заявлены только те расходы, которые понес налогоплательщик после оформления права собственности. Подтверждением проведения расходов могут быть банковские платежные документы, товарные чеки, расписки руководителей подрядных организаций в получении денег от налогоплательщика-заявителя.
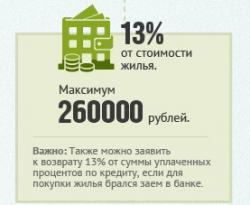
Максимально допустимый размер расходов, допускаемый для расчета суммы налоговых вычетов при строительстве — 2 миллиона рублей. Соответственно, сумма возвращенного налога составляет 13% или рублевом эквиваленте — 260 тысяч. В этой сумме не учитывается фактическая уплата процентов по кредитам.
Налоговым вычетом не могут воспользоваться налогоплательщики в случаях:
- Оплата расходов производилась не за счет личных средств (если были использованы государственные субсидии, материальная помощь работодателя или средства материнского капитала).
- Приобретение не оконченного строительством дома произведено у взаимозависимого физического лица (отношения в соответствии с Семейным кодексом РФ — родители и дети, супруги, опекуны и опекаемые).
Порядок подготовки и подачи документов
Возврат НДФЛ при строительстве дома включает в себя сбор необходимых документов и заполнение налоговой декларации за год, предыдущий году обращения за возмещением.
Комплект документов, необходимый к сбору:
- Копия страниц паспорта с фотографией и постоянной регистрацией заявителя-собственника имущества.
- Справка с места работы по форме 2-НДФЛ именно за тот год, возврат налогов за который планируется осуществить.
- Документы, подтверждающие право собственности на строящийся объект.
- Документы, подтверждающие расходы на строительство.
- Реквизиты личного счета в государственном банке (Сбербанк Российской Федерации и сберегательная книжка — в приоритете).
После того, как документы будут собраны, нужно будет заполнить налоговую декларацию. Допускается ее заполнение рукописным способом или с помощью специальной компьютерной программы.
В начале календарного года, следующего за отчетным периодом, на официальных сайтах налоговой службы Российской Федерации размещается специальная программа, максимально удобная для использования и простая в работе. Для ее использования нужно внимательно прочитать руководство и отметить для себя, какие страницы декларации должны быть заполнены именно при вычетах на строительство дома, так как программа универсальна и включает заполнение декларации по всем видам вычетов.
Если налогоплательщик не имеет возможности или не желает самостоятельно разбираться с тонкостями заполнения, он может воспользоваться услугами сторонних лиц.
При подаче документов нужно знать, что один налогоплательщик может подать документы на налоговые вычеты только один раз. То есть если предполагается возврат налога за несколько прошедших лет, документы, в том числе и несколько налоговых деклараций — за каждый год своя, должны быть упорядочены по налоговым периодам. В случае если самим физическим лицом в декларации обнаружена ошибка или неточность, налогоплательщик вправе предоставить на проверку уточненный вариант.
Осуществление возврата НДФЛ
В соответствии с требованиями статьи 88 Налогового кодекса Российской Федерации камеральная проверка налоговой декларации должна быть выполнена в течение трех месяцев со дня подачи декларации. Камеральная проверка — это проверка налоговой декларации и всех документов, к ней приложенных и представленных заявителем-налогоплательщиком. Проверка проводится специалистом налоговых органов.
После истечения указанного срока (в редких случаях на практике раньше) налоговые органы обязаны в письменной форме уведомить налогоплательщика о результатах проверки и решении о возврате уплаченных средств. Срок направления уведомления — не ограничен и может достигать и трех месяцев. Как правило, результаты проведенных проверок налогоплательщикам ни в какой другой форме не сообщаются.
При положительном результате камеральной проверки средства зачисляются на расчетный счет, указанный налогоплательщиком. В случае если налоговая декларация возвращена на корректировку, то налогоплательщик должен или исправить обнаруженные недочеты или оспорить их.
Налоговое возмещение при строительстве дома имеет множество тонкостей и нюансов. Так, при расчете фактических затрат налогоплательщика, проверяющий специалист самостоятельно определяет возможность отнесения к расходам сумм, указанных в платежных документах. Нередко при строительстве количество таких документов может достигать нескольких сотен, и появление вопросов со стороны проверяющих может быть неизбежным. У налогоплательщика есть право отстаивать свои интересы, в том числе и в судебном порядке, которым и нужно воспользоваться при возникновении спорных ситуаций.
Что делать, если сумма расходов превышает сумму уплаченного налога за прошедший год? В этом случае часть невозмещенных расходов переносится на следующий отчетный период, и так до полного погашения долга по возврату средств. То есть, если налогоплательщик имеет право на возврат максимальной суммы — 260 тысяч рублей, но в отчетном периоде он уплатил только 90 тысяч рублей НДФЛ, то на следующий отчетный период перенесется сумма 260-90=170 тысяч рублей, а 90 тысяч будут возвращены после камеральной проверки декларации.
Прочтите также:
- Нормы выдачи спецодежды в строительной отрасли
- Разновидности кабельных коробов и технология прокладки в них кабеля
- Cметная прибыль в строительстве
- Охрана труда в строительстве: понятие, нормативные документы и организация
- Дома из сэндвич панелей: достойное качество по умеренной цене
- Сметное дело в строительстве: выбираем самоучитель
Источник: www.it-nv.ru
Налоговый вычет при строительстве жилого дома в 2020 году


Основные положения, связанные с получением имущественного налогового вычета регулируются следующими нормативно-правовыми актами:
- Ст.220 Налогового Кодекса России — здесь закрепляется возможность получения такого вычета за отдельными категориями граждан;
- Федеральный закон № 212-ФЗ — определяет порядок частичного возврата денежных средств;
- Письмо Минфина РФ от 21.04.2008 № 03-04-05-01/123 — регулирует вопрос получения вычета вторым супругом.
Скачать для просмотра и печати:
Статья 220 Налогового кодекса РФ “Имущественные налоговые вычеты”
Федеральный закон от 23.07.2013 № 212-ФЗ “О внесении изменения в статью 220 части второй Налогового кодекса Российской Федерации”
Условия для имущественного вычета
Закон Российской Федерации предусматривает возврат части средств, использованных на возведение недвижимости. Процедура возмещения происходит через налог НДФЛ. Но существует ряд условий, которые должны быть выполнены:
- владелец является налоговым резидентом РФ, проживает на территории страны не менее 183 дней в году;
- необходимо быть плательщиком НДФЛ;
- дом построен в пределах границы РФ;
- земля для возведения жилья приобретена не у ближайшего родственника;
- расходы подтверждены документами;
- ранее собственник жилья не пользовался налоговым вычетом, либо от прошлой сделки остались невозвращенные суммы.
Возврат возможен если в документах указан жилой дом, а не жилое строение. Об этом говорится в Письме ФНС РФ от 15.02.2018 № ГД-4-11/2924 «О порядке применения имущественного налогового вычета по налогу на доходы физических лиц»: «В соответствии с действующим законодательством Российской Федерации термины «жилой дом» и «жилое строение» не тождественны».
Зато в письме Министерства финансов РФ от 03.05.2017 года № 03-04-05/27085 сказано, что «В случае признания жилого строения жилым домом налогоплательщик вправе получить указанные налоговые вычеты, предусмотренные подпунктами 3, 4 пункта 1 статьи 220 Кодекса, с учетом установленных требований».
Если земельный участок приобретается вместе с готовым строением, требующим значительной перестройки, то важно проследить, чтобы по документам оно проходило как жилое строение, чтобы по окончании строительства зарегистрировать его в Росреестре и получить возмещение расходов.
Что называют налоговым вычетом
Под этим определением подразумевается возможность частичного возврата денежных средств, потраченных на строительство или покупку жилья. Распространяется это право только на граждан РФ и только после регистрации права участка (пп. 1, 2, 6 п. 3, п. п. 4, 5 ст. 220 НК РФ). Кроме этого, сумма вычета зависит от фактических расходов, понесённых налогоплательщиком, но не может превышать установленных на законодательном уровне норм.
На кого распространяется
Как упоминалось выше, воспользоваться этим правом может только гражданин Российской Федерации, понесший денежные траты на:
- Постройку загородного дома;
- Приобретение частного домовладения;
- Покупку жилплощади, в том числе, с привлечением заёмных средств (ипотечное кредитование).
Обязательное условие для налогового вычета — получатель должен относиться к категории налогоплательщиков, и в отношении него делаются соответствующие отчисления. В частности, здесь речь идёт об оплате подоходного налога в размере 13%.
Важно! Без наличия налогооблагаемой базы, применение имущественного вычета становится технически невозможным.
Частные домовладения и налоговый вычет
Здесь возможно два варианта:
- Собственник выстроил жилой дом. Здесь нужно отметить, что право воспользоваться привилегиями сохраняется только для владельцев построек, пригодных для проживания и прописки. Например, если вы соорудили небольшой дачный домик, который по техническим характеристикам не может считаться жилым строением, вычет не предоставляется (Письмо Минфина России от 08.02.2018 N 03-04-07/7700);
- Завершение строительства. Распространённая ситуация: человек приобретает недострой и завершает возведение своими силами. Однако здесь нужно учитывать важный нюанс: такая недвижимость должна фигурировать в договоре именно в качестве объекта незавершенного строительства.
Условия предоставления
Первое, о чём следует помнить: предоставление налогового вычета допускается исключительно в заявительном порядке. Помимо заявления, должны соблюдаться 4 условия:
- Российское гражданство;
- Официальный источник дохода, с которого платится налог;
- Документальное подтверждение: правоустанавливающая документация на объект застройки, квитанции и чеки;
- Построенный дом пригоден для прописки и жилья.
Допустимые затраты
Сюда входят следующие статьи расходов (пп. 3 п. 3 ст. 220 НК РФ):
- Покупка земельного надела под индивидуальную жилищную застройку;
- Приобретение незавершенного объекта строительства;
- Заказ проектно-технической документации;
- Расходы на строительно-отделочные материалы (При этом данные расходы можно включить в состав вычета уже после государственной регистрации права собственности на дом (Письмо Минфина России от 06.12.2018 № 03-04-07/88679), а также расходы на работы и услуги по строительству дома;
- Подведение и подключение инженерных коммуникаций.
Что исключается
Вполне естественно, что далеко не все расходы по строительству подлежат частичному возмещению. Налоговая льгота не распространяется, например, на такие траты:
- Перепланировка либо реконструкция объекта недвижимости, даже если эти работы согласованы с надзорными органами;
- Возведение дополнительных этажей или пристроек, пригодных для проживания;
- Установка сантехнического и газового оборудования;
- Возведение хозпостроек на приусадебном участке: сараи, гаражи, курятники, бани и пр.
В общих чертах, вычет актуален только для жилых домов и работ, необходимых для ввода здания в эксплуатацию. Например, за подведение к дому водопроводных и газовых труб можно получить налоговый вычет. За подключение душевой кабины или газовой колонки уже нет.
Сколько денег вернет государство
Законодательством установлен максимальный совокупный размер имущественного вычета 2 млн рублей. Сюда входят расходы на приобретение земли, ремонт или строительство жилого строения. Возместит государство 13% от этой суммы, что составит 260 тыс рублей.
Сумма к выплате не может превышать фактических расходов, подтвержденных документами. Если затраты составили 1 400 000 рублей, то возврат будет рассчитываться от этой суммы. Соответственно будет возмещено 182 000 рублей.
Сумма выплат рассчитывается на основании уплаченного за год НДФЛ и не может его превышать. Если за первый год не получилось вернуть все деньги, то долг автоматически переходит на следующие, до момента полного погашения.
Был приобретен участок земли под строительство. Позже был построен дом. Расходы составили 7 млн рублей. Так как максимальная сумма к вычету, установленная государством, не должна превышать 2 млн, то возврату подлежат 260 тыс рублей.
Но, если у собственника есть официальный супруг или супруга, то имущественный вычет полагается и ему. Каждый получит по 260 тыс рублей, а общий возврат от государства составит 520 тыс рублей.
В 2020 году супругами был построен и зарегистрирован дом. Расходы составили 4,6 млн рублей. Налоговый вычет за жилье смогут получить оба супруга. Они получат по 260 тыс рублей каждый.
По умолчанию, вычет распределяется между супругами поровну. Но эта пропорция может корректироваться по заявлению, которое подается один раз и изменению не подлежит.
В 2020 году супруги построили дом за 2,5 млн рублей. В 2020 году подали декларацию к вычету. Зарплата супруга больше, поэтому было принято решение распределить вычет в такой пропорции: 1,9 млн рублей пойдут супругу, оставшиеся 600 тыс жене. Сумма к возврату на семью составит 325 тыс рублей. При этом неиспользованным супругой вычетом 1,4 млн рублей можно будет воспользоваться при следующей сделке.
При покупке или строительстве жилья с использованием заемных средств, кроме основного имущественного вычета, можно вернуть проценты по кредиту. Государством установлен максимальный порог вычета 3 млн рублей. Это может быть не только ипотечный кредит, но и любой целевой займ, направленный на приобретение жилого дома. Согласно Письма Минфина от 08.04.2016 № 03-04-05/20053 в кредитном договоре следует указать назначение использования денежных средств. Как это происходит на практике, рассмотрим с помощью примеров:
В 2020 году был оформлен кредит 9 млн рублей. В 2020 году построен и зарегистрирован жилой дом. С 2020 по 2020 года банку было выплачено процентов по кредиту на сумму 4,9 млн рублей. Максимальная сумма к выплате составляет 3 млн рублей, поэтому, когда в 2020 году была подана декларация, налоговый инспектор произвел такой расчет: 3000000 × 13% = 390000 рублей. Также был выплачен основной имущественный вычет 260 тыс рублей.
Как будет происходить расчет, если в договоре займа не указать целевое использование денежных средств:
В 2020 году был достроен и зарегистрирован жилой дом. На строительство было потрачено 3 млн рублей, из которых 1,8 млн были взяты в долг по договору потребительского займа. Так как кредит не является целевым на приобретение жилья, вернуть можно только стандартный имущественный вычет в размере 13% от 2 млн рублей, что составит 260 тыс рублей.
При оформлении возмещения затрат с участием заемных средств, официальному супругу или супруге собственника тоже полагается имущественный вычет. Таким образом выплата семье может составить 780 тыс рублей вместо 390 тыс рублей.
До 01.01.2014 года максимальный порог не был установлен, поэтому проценты по кредиту возмещались без ограничения по сумме.
В 2010 году был взят ипотечный кредит в банке 12,9 млн рублей на строительство жилья. В 2012 году строительство было завершено, жилой дом зарегистрирован в Росреестре, получен документ, подтверждающий право собственности. В 2020 году были поданы документы на имущественный вычет. На этот момент по кредиту банку было выплачено 4,5 млн рублей процентов. Так как дом был зарегистрирован до 01.01.2014 года, получить вычет можно со всей суммы без ограничений:
4500000 × 13% = 585000 рублей
Когда можно воспользоваться данной привилегией
Обращаться по этому поводу в территориальное подразделение ФНС можно после того, как на дом оформлено право собственности. В частности, налоговый вычет становится возможен после процедуры государственной регистрации, когда дом будет внесен в базу ЕГРН и домовладельцу выдадут на руки соответствующее свидетельство.
Нужно отметить, что обращаться за налоговым вычетом нужно на следующий год после возникновения права собственности. Например, если вы выстроили дом и прошли процедуру госрегистрации в 2019 году, подавать заявление на получение имущественного вычета можно в 2020 г.
Собираем справки
- Свидетельство госрегистрации права собственности: выписка из госреестра;
- Справка о доходах, заполненная по установленной форме 2-НДФЛ;
- Декларация, заполненная по форме 3-НДФЛ;
- Платёжные документы, удостоверяющие понесённые расходы: чеки с покупки стройматериалов, договоры с подрядчиками и пр.;
- Российский паспорт;
- Заявление на предоставление налоговых льгот.
Если строительство производилось с привлечением заёмных средств, потребуется копия договора с кредитно-финансовой организацией и справка, удостоверяющая размер выплаченных процентов.
Когда возникает право на вычет
Право на применение ИНВ возникает с года, в котором произошло следующее событие:
| Вид сделки | Момент возникновения права на получение вычета |
| Покупка готового дома с земельным участком | Зарегистрировано право собственности на дом и участок в ЕГРН |
| Приобретение участка под ИЖС или объекта незавершенного строительства | Зарегистрировано право собственности в ЕГРН на возведенный (достроенный) дом (вычет на приобретение только одного земельного участка получить нельзя, поскольку в соответствии с НК РФ жилое здание и участок под ним рассматриваются как единый объект) |
| Покупка объекта с обременением (ипотека) | Зарегистрировано право собственности с обременением (ипотека) |
Обратите внимание: если объект недвижимости был приобретен по договору мены с доплатой, то это не является основанием для отказа в применении ИНВ, поскольку НК РФ не содержит запрета на такой вариант покупки жилья. Соответственно, право на вычет при совершении сделки такого рода возникает со дня внесения сведений о новом собственнике в ЕГРН.
Пример расчета вычета
В 2020 году Корнеев П. Р. приобрел недостроенный дом стоимостью 2 500 000 руб.
Затраты на достройку и отделку дома составили 1 500 000 руб. Право собственности на готовый объект было зарегистрировано в ЕГРН в 2020 году.
Таким образом, общая сумма расходов на приобретение и достройку дома – 4 000 000 руб.
Корнеев П. Р. находится в официальном браке, поэтому и он, и его супруга имеют право претендовать на вычет в полном размере – 2 000 000 руб.
Заработная плата Корнеева П.Р. составляет 100 000 руб. в месяц, стандартные вычеты не применяются.
Следовательно, размер дохода владельца недвижимости за 2020 год составит 1 200 000 руб., а сумма НДФЛ, которую можно будет вернуть из бюджета по итогам года (не удерживать с заработной платы в течение налогового периода): 156 000 руб. (1 200 000 руб. * 13 %).
Остаток вычета в размере 800 000 руб. (2 000 000 руб. – 1 200 000 руб.) можно использовать в следующем году.
Сумма НДФЛ к возврату из бюджета в отношении доходов супруги Корнеева П. Р. рассчитывается аналогичным образом.
Сумма возмещения
Для налоговых вычетов применяются жёсткие финансовые лимиты. В частности, возмещению подлежит только налог для физлиц. В настоящее время, это 13% от суммы заработка или иной прибыли. При этом закон устанавливает верхнюю границу суммы, с которой можно возместить понесённые расходы.
Доступный максимум
Если обратиться к положениям Налогового Кодекса, номинальная сумма вычета определена в 2 000 000 рублей. Напоминаем, что вернуть можно 13% от установленного значения. Итого, в виде налогового вычета можно рассчитывать не более чем на 260 000 рублей.
Если дом строился с привлечением заёмных средств, и ипотечный договор был заключен после 1 января 2014 года, возможно частично возместить выплаченные по кредиту проценты. Однако размер таких расходов тоже ограничен и составляет 3 000 000. Здесь применяется общий принцип: возмещению подлежат только 13% от максимальной суммы. В результате за процентную переплату можно получить не более 390 000 рублей.
Важно! Налоговый вычет не может превышать величину налоговых выплат в госбюджет. Поэтому такие субсидии могут переноситься на следующий отчётный период. Это правило применяется до тех пор, пока вся полагающаяся сумма не будет получена налогоплательщиком (ст. 216, п. п. 9, 11 ст.
220 НК РФ; п. п. 1 — 3 ст. 2 Закона от 23.07.2013 № 212-ФЗ).
Что включается в расходы на строительство
Если планируете получить возврат подоходного налога при строительстве частного дома, обязательно сохраняйте все документы, способные подтвердить ваши расходы. В затраты могут включаться:
- чеки и платежки за строительные и отделочные материалы;
- квитанции за оплату разработки проектной документации и сметы;
- выписка из банковского счета за покупку недостроя;
- копии договоров на оказание строительных услуг и выполнение отделочных работ;
- платежи коммунальным предприятиям за проведение и подключение коммуникаций (свет, вода, газ, канализация).