
При оформлении автокредита сотрудники банка обязывают клиента приобрести бланк добровольной защиты на весь срок действия кредитного договора. Рассмотрим в статье, как происходит возврат КАСКО при досрочном погашении кредита, какую сумму можно вернуть и что делать, если страховая компания отказывает.
Имеет ли право клиент вернуть деньги за КАСКО при досрочном погашении и в каких случаях

Добровольное страхование – продукт от страховой компании, в рамках которого компенсируются все расходы, связанные с восстановительным ремонтом, в результате возникновения ущерба или угона. Приобретая автомобиль в кредит, клиенту приходится приобретать договор, как минимум на год.
Поэтому, когда застрахованный автолюбитель погашает кредит раньше срока, появляется желание вернуть часть неиспользованной премии.
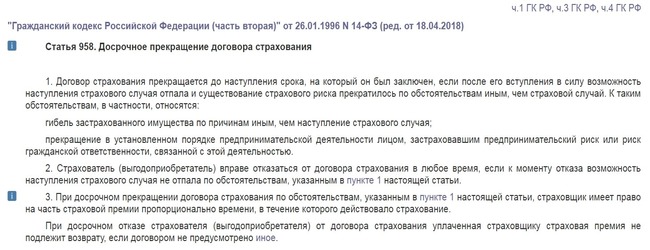
Порядок расторжения определяет страховая организация. Для этого необходимо внимательно изучить правила страхования. Что касается закона, то согласно п. 3 статьи 958, при досрочном расторжении по инициативе страхователя, страховая премия к возмещению не полагается, если иное не предусмотрено договором.
Автокредит. Развод автосалонов при покупке нового автомобиля. Как вернуть страховку по автокредиту.
Случаи, предусмотренные правилами и договором:
- Возврат по полису КАСКО при продаже автомобиляи погашении кредита
Ряд страховых компаний готовы вернуть средства по КАСКО после продажи машины в том случае, если страхователь выполнит ряд обязательных условий.
Необходимо:
- Погасить кредит и обратиться к страховщику с документом. Это необходимо для изменений условий договора, а именно выгодоприобретателя, которым выступал кредитор.
- После внесения изменений написать заявление, на имя руководителя, в котором оповестить, что транспортное средство в ближайшее время будет продано.
- После продажи автомобиля в течение 5 дней написать заявление на возврат по КАСКО.
Важно! Заранее оповещать о продаже и расторжении просит такая крупная страховая фирма, как Росгосстрах. Если все сделать по правилам, то можно получить возмещение. В противном случае страховщики откажут на законном основании.
- 2. Смертисобственника
Это второе и последнее исключение из правил, когда финансовая организация готова вернуть средства. Наследнику по закону необходимо:
- обратиться в офис страховщика с документом, что кредит погашен;
- предъявить завещание, согласно которому можно установить наследника;
- написать заявление на расторжение договора.
Единственный минус, обратиться в офис финансовой организации наследник сможет только спустя 6 месяцев. Однако компенсация будет рассчитываться не с даты визиты, а с момента смерти владельца машины.
Что касается полной гибели автомобиля, то страховая организация не делает возврат на законном основании. Объясняется это тем, что после выплаты компенсации в полном объеме (в пределах страховой суммы) договор автоматически расторгается.
Если происходит расторжение по своему желанию, когда кредит погашен, и клиент просто желает забрать деньги, то выплата также не предусмотрена. Получит отказ клиент, если договор оформлен с рассрочкой и по КАСКО недоплата по взносам.
Сколько можно вернуть

Если после изучения правил или консультации со специалистом компании стало ясно, что возврат неиспользованной части предусмотрен, необходимо узнать сумму выплаты. Важно учитывать, что расчет делает страховщик по специальной формуле, которая прописывается в правилах или официальном сайте.
Для определения возврата денег по КАСКО следует:
- Размер страховой премии поделить на общее количество дней действия договора. Это необходимо, чтобы определить стоимость КАСКО за 1 день.
- Рассчитать количество дней, которые остались до окончания срока действия.
- Умножить стоимость дня страховки на оставшееся количество дней действия полиса.
- Из полученной суммы отнять расходы на ведение дела (РВД).
Важно! Стоит отметить, что расходы на ведение дела (РВД) каждая компания устанавливает по своему усмотрению. Согласно внутреннему регламенту компании, как правило, размер РВД находится в диапазоне от 30 до 50%.
Что касается выплаты неиспользованной части страховой премии, то ее финансовые компании перечисляют на личный счет страхователя, в течение 20 рабочих дней, после принятия полного пакета документов.
В случае если фирма нарушает сроки выплаты, то следует обращаться с жалобой в РСА или Центральный банк. При обращении вам потребуется копия заявления о расторжении, с отметкой о принятии от уполномоченного сотрудника страховой.
Порядок оформления
Обращаясь в офис страховщика, важно знать, как происходит возврат страховки КАСКО. Все что вам необходимо, это выполнить несколько простых шагов.
Порядок оформления возврата:
- Подготовка документов. Прежде чем обращаться в центральный офис финансовой компании, будьте готовы изучить правила и понять, есть у вас право на досрочное расторжение страхового соглашения или нет. Далее предстоит подготовить полный пакет документов. Что именно вам потребуется, рассмотрим ниже в нашей статье.
- Визит в офис и заполнение заявления. В офисе потребуется заполнить бланк заявления, в котором указать:
- личные и паспортные данные;
- номер страхового полиса;
- причину расторжения;
- реквизиты личного счета;
- перечень документов, которые прикладываете к заявлению;
- дату, подпись и расшифровку.
Крупные страховщики самостоятельно заполняют документ и дают своему клиенту для ознакомления и подписи.
- 3. Получение копии заявления. По итогам визита у клиента на руках должна быть копия заявления, с отметкой о принятии. Документ пригодится в том случае, если организация нарушит сроки возмещения или вовсе не перечислит средства
Важно! Обращаться в офис страховщика стоит как можно скорее, поскольку считать возврат неиспользованной страховки по КАСКО сотрудник будет с даты подачи заявления.
Документы, которые понадобятся

Для возврата денег по КАСКО при продаже автомобиля потребуется полный пакет документов. Полный перечень всегда представлен в правилах добровольного страхования.
Пакет документов включает в себя:
- личный паспорт страхователя и собственника;
- оригинал бланка КАСКО;
- справка с банка, в случае досрочного погашения договора кредитования;
- документ, подтверждающий прекращение права собственности (если машина продана);
- реквизиты личного счета, куда перечислить средства.
Судебная практика
Разбирательство между банком и страхователем – частое явление, которое можно встретить в судебной практике, в результате отказа возврата по КАСКО. Автолюбители обращаются, когда страховщик отказывает в выплате или нарушает сроки выплаты.

Во втором случае все проще, поскольку нарушены права клиента и есть официальный документ, согласно которому финансовая компания приняла полный пакет документов для расторжения.
Что касается первого случая, то тут разбирательство происходит в пользу страховой компании. Как уже было сказано выше, если по ОСАГО условия возврата строго оговорены, то по КАСКО страховщик сам решает, выплачивать деньги при расторжении или нет.
При этом клиент должен понимать, что все расходы, связанные с ведением дела будут оплачиваться за счет собственных средств.
Конечно, бывают исключения, когда суд встает на сторону клиента. Такое бывает в том случае, если клиенту удается доказать, что финансовая организация нарушила условия полиса. Однако на практике такое бывает крайне редко.
Подводя итог, можно отметить, что возврат по КАСКО при продаже автомобиля возможен в том случае, если данное условие предусмотрено правилами страховщика. Конечно, застрахованный всегда может отстаивать права в судебном порядке, однако практика ведения таких дел говорит о том, что выигрывает всегда страховщик.
Если вы обращались в офис страховой компании, с целью расторжения бланка добровольной защиты, предлагаем поделиться своим опытом и рассказать читателям нашего портала:
- в какой компании покупали полис;
- согласилась ли организации вернуть часть денег, поскольку кредит был полностью погашен или был получен отказ;
- как происходила процедура расторжения;
- сколько денег вернули.
Дополнительно всем клиентам предлагаем получить консультацию по любому вопросу из сферы страхования у нашего эксперта. Мы обязательно поможем.
Будем рады, если после прочтения статьи вы поставите лайк и поделитесь статьей со своими друзьями в социальных сетях.
Подробнее о том, как расторгнуть договор ОСАГО читайте далее.
Источник: strahovkaved.ru
Возврат страховки при досрочном погашении кредита
В нашей статье расскажем о кредитном страховании и о том, что будет в ситуации, если кредит уже выплачен, а страховка еще действует.
Юрист со стажем 5+
Приобретение страховки при получении кредита стало обычной практикой. Но здесь есть свои тонкости, о которых знает далеко не каждый заемщик.
%%type:widget, id:bank_insurance, name:quiz%%
Оглавление:
- Какие виды страховки банки предлагают заемщикам
- Обязательна ли страховка при получении кредита
- Как вернуть страховку по потребительскому кредиту ДО погашения кредита
- Как вернуть страховку по потребительскому кредиту ПОСЛЕ погашения кредита
- Куда жаловаться и как оспорить отказ страховщика возвратить деньги за страховку
Какие виды страховки банки предлагают заемщикам
Кредитное страхование применяется в качестве защиты от разного рода кредитных рисков: при наступлении некоторых событий обязанность погасить долг ляжет на страховую компанию. В страховке заинтересована прежде всего кредитная организация.
Однако заемщику это тоже может быть выгодно: в случае форс-мажора он не будет считаться злостным неплательщиком и сможет избежать законных санкций, применяемых к таким лицам. Кроме того, застрахованным заемщикам банки часто предлагают более привлекательные условия кредитования.
Банки предлагают следующие виды страхования:
- Страхование заложенного имущества от рисков утраты или повреждения
Применяется при ипотечном страховании и при выдаче автокредитов, когда приобретенное имущество остается в залоге у банка до закрытия долга. С заложенным имуществом может произойти все что угодно: от залива до пожара. Страховая компания возместит причиненные страховым случаем убытки в пределах установленной в полисе суммы.
- Титульное страхование предполагает страхование риска утраты заемщиком права собственности на приобретенный объект недвижимости
Как вернуть страховку жизни по автокредиту?

По статистики, траты на страхование жизни и здоровья занимают от 0,25% до 1,5% всех расходов заемщиков по автокредиту. Уменьшить эту сумму возможно путем отказа от покупки страховки или возврата уже приобретенного полиса. Ниже представлены действия, которые необходимо выполнить для расторжения договора о защите жизни и здоровья.
Обязательная ли услуга?

Многие финансовые организации оформляют полис страхования жизни заемщика по умолчанию. При этом, представители банка уверяют, что таким образом шанс на одобрение займа значительно увеличивается. Такое утверждение основано исключительно на незнании клиента. В 2020 году законодательство не требует обязательной покупки полиса при оформлении автокредита. Важное условие – клиент должен полностью соответствовать другим условиям банка.
Согласно требованиям статьи 32 ФЗ «О защите прав потребителей», заемщик должен быть осведомлен об условиях и правилах предоставления страховки, приобретать услугу исключительно на добровольных началах (без давления со стороны банка) и вправе отказаться от нее в любой момент при соблюдении некоторых условий. Таким образом, страхование жизни при оформлении автокредита является необязательной услугой.
Что такое возврат полиса страхования жизни?
Возврат полиса – это досрочное расторжение договора о страховании, заключенного между сторонами. В отдельных случаях, страхователь имеет право на возмещение части уплаченной им страховой премии. Расторжение этого соглашения не является основанием для прекращения действия кредитного договора или отказа от его заключения (при соблюдении других условий). Кредитная организация вправе повысить ставку по займу, а в обязанности клиента входит оповещение кредитора в трехдневный срок об отсутствии страховки.
Вернуть полис можно в следующие периоды:
- Во время действия периода охлаждения. Этот срок исчисляется в течение 14 дней с момента подписания соглашения о покупки полиса. Если клиент обратился к страховщику в это время, то он вправе расторгнуть договор по упрощенной схеме и вернуть себе уплаченную страховую премию в полном объеме.
- После истечение периода охлаждения. Этот промежуток начинается, спустя две недели после подписания соглашения о страховании и продолжается вплоть до полного погашения кредита. Расторжение договора в этот период, также, возможно по ряду причин. Однако, рассчитывать на полный возврат страховой премии не стоит, в некоторых случаях, клиенту вовсе не полагается никаких выплат и компенсаций.
Процедура возврата
Согласно упомянутому закону «О защите прав потребителей», клиент страховой фирмы имеет право на возврат страхового полиса и отказ от оказанной ему услуги. При этом должны быть учтены следующие нюансы:
- расторгнуть отношения и вернуть полную стоимость страховки клиент может только до начала действия договора;
- после вступления документа в силу, возврату подлежит только часть уплаченной суммы. Из нее вычитаются взносы в СРО страховщиков и расходы на обслуживание полиса.
Для расторжения договора в период охлаждения, клиенту потребуется лишь подать заявление на рассмотрение страховщику. В случае, если договор уже вступил в силу, процедура выглядит несколько иначе.
- Полное погашение займа в банке;
- Получение заемщиком справки об отсутствии задолженности перед кредитной организацией;
- Оформление письменного обращения в адрес страховщика с указанием намерения расторгнуть соглашение и вернуть часть страховой премии;
- Получение ответа от страховщика в 10-дневный срок;
- При отказе возвращать средства – обращение заемщика в суд для обжалования действий страхового агента.
Когда требуется возврат?

Согласно статьи 958 ГК РФ, клиент вправе рассчитывать на прекращение оказания услуги и расторжение договора в случае ее ненадобности. Таким образом, при отсутствии задолженности перед банком и полном погашении автокредита, клиент не нуждается в дальнейшем страховании жизни.
Можно выделить две основных причины досрочного отказа от страхования жизни:
- в связи с отсутствием надобности в данной услуге. Сюда может относится: досрочное погашение, смерть заемщика, банкротство;
- при доказанном факте навязывания услуги при оформлении займа. Отстоять свою точку зрения в данной ситуации удастся только в судебном порядке, имея доказательства навязывания страхования кредитным специалистом (пункт в договоре или показания свидетелей).
Как можно вернуть деньги?
Способы возврата денег зависят от периода:
Какие документы необходимы?
При досрочном расторжении соглашения о страховании клиент обязан предоставить:
- документ, служащий основанием для расчета размера выкупной суммы;
- сам полис;
- заявление, содержащее требование о прекращении действия договора;
- справку из банка о состоянии долга или полном погашении кредита (при досрочном погашении);
- свидетельство о смерти и свидетельство о вступлении в право наследования – в случае, если заемщик скончался до момента полного погашения кредита.
Куда обращаться?
При отказе от страхования на этапе подписания договора кредитования взаимодействовать придется исключительно с представителями финансовой организации. Если полис защиты жизни и здоровья уже приобретен, то для его аннулирования потребуется обратиться к страховщику, с которым было подписано соглашение. Часть банков выполняют посреднические услуги в вопросах взаимодействия со страховой компанией, однако, обращение через них займет больше времени.
Если страховщик игнорирует заявление о расторжении или отказывает по неправомерным причинам, то обжаловать его действия можно в судебном порядке. Для этого потребуется составить исковое заявление, приложить к нему документы, вступающие в качестве доказательства навязывания услуги или отказа от расторжения договора, и дождаться проведения заседания.
Можно ли отказаться от страхования?

Несмотря на активное навязывание услуги страхования при оформлении автокредита, покупка полиса не является обязанностью заемщика. При отказе от страхования, банк не вправе отказать в предоставлении займа.
Об этом гласит статья 32 ФЗ «О защите прав потребителя». Однако, финансовая организация вправе повысить размер процентной ставки, в случае непредставления страхового полиса.
Отказываться от страховки необходимо до подписания кредитного договора. Избежать настойчивого предложения этой услуги можно, обратившись в крупную финансовую организацию (Сбербанк, ВТБ, Россельхозбанк). Чем крупнее банк, тем меньше вероятность навязывания страхования жизни с его стороны.
Страхование жизни и здоровья заемщика при оформлении автокредита – это необязательная часть кредитования. Отказаться от покупки такого полиса возможно либо на этапе подписания кредитного договора, либо в 14-дневный период действия периода охлаждения. При этом, банк не вправе разорвать с заемщиком кредитные отношения или отказать ему в выдаче займа.
Источник: autourist.expert