
Большинство клиентов, добивающихся положительного решения Сбербанка по своему кредиту, соглашаются с дополнительными расходами. Каждый заемщик должен помнить, что страхование имеет множество преимуществ. Главное преимущество заключается в том, что если заемщик не сможет выплачивать кредит в силу сложных жизненных обстоятельств, то это поможет ему избежать финансовой катастрофы и нежелательных судебных разбирательств в Сбербанке.
Кроме того, страхование заключается в следующем
- Гарантирует, что в случае смерти/погибели клиента-заемщика его долг не перейдет к родственникам по материнской линии
- дополнительная гарантия мобильной или недвижимой собственности, на которую клиент получает кредит; и
- незаменимый инструмент в случае инвалидности, повреждения здоровья или отказа от официальной работы.
Клиенты, желающие узнать, как вернуть страховку по кредиту Сбербанка в 2023 году, должны понимать, что она является обязательным условием при получении займа и при отказе от него. Она может быть рекомендована в случаях, когда российское законодательство предписывает иное. Например, при получении ипотечного кредита человек обязан гарантировать свою собственность.
Как вернуть страховку по кредиту в Сбербанке
При оформлении потребительского кредита клиенты могут быть освобождены от таких дополнительных расходов.
Каковы особенности страховки
Сбербанк предлагает людям, желающим взять кредит, различные программы страхования. Они покрывают продолжительность жизни заемщика, незаложенное недвижимое имущество, инвалидность первых двух групп, потерю дохода или нетрудоспособность по болезни. Клиенты должны помнить, что они не обязаны продлевать страховку после полной выплаты кредита или до истечения срока ее действия.
Еще один важный момент касается заемщиков, которые отказались от страховки, и банк не выдал им кредит. В этом случае можно действовать законно. Если причиной отказа в кредите окажется отсутствие страховки, Сбербанк обязан выдать кредит без нее.
Однако, как показывает практика, кредитор обычно спасает ее, так как по закону кредитор имеет право принимать решение о выдаче или отказе в выдаче кредита физическому или юридическому лицу.
Как правильно оформить возврат по полису страхования с выгодой для себя?
Процесс страхования в Сбербанке всегда в основном одинаков. Клиенты, заинтересованные в получении кредитных ресурсов, должны быть готовы подписать страховой полис. Это повышает шансы на одобрение кредита и снижает процентную ставку.
Заемщик может выбрать страховую компанию или воспользоваться услугами Сбербанка. Он берет на себя все процедуры, связанные со страхованием. Перед подписанием договора клиент должен изучить все пункты.
Таким образом, они могут быть уверены, что страховка возвратная. Процесс возврата состоит из выполнения различных шагов.
- Клиент подает заявление на получение двух экземпляров полиса
- Клиент собирает документацию и
- предоставляет всю необходимую информацию страховой компании или банку, и
- убеждается, что документы были проверены экспертом, занимающимся документами, и
- ожидает положительного или отрицательного решения по его просьбе.
Если страховщик начинает затягивать с ответом, он может обратиться в вышестоящие органы и службы, обязанные заниматься клиентом кредитной организации и оказывать ему помощь. Все заемщики имеют возможность отказаться от дополнительных услуг, связанных со страховыми продуктами. Это право предусмотрено Гражданским кодексом РФ.
Национальное законодательство не регулирует размер возмещения. Возмещение, выплачиваемое за страхование, рассматривается в каждом конкретном случае. По сути, размер возмещения зависит от периода, за который клиент обратился за возмещением.
- В течение пяти дней после подписания договора
- в течение 14 дней после подписания договора со страхователем; и
- через две недели после даты заключения сделки; и
- За досрочное погашение кредитов.
Это интересно: Документы, предъявляемые при заключении трудового договора в 2022 году
Стоит отметить, что если с момента окончания договора прошло несколько месяцев, то вернуть деньги, уплаченные за страховку, вряд ли удастся. Если срок небольшой или клиент решил досрочно погасить кредит, лучшим вариантом будет обратиться в специализированную компанию, предлагающую услуги компаниям и частным лицам по сбору документов, подготовке и подаче заявлений. При грамотной поддержке опытных специалистов принять положительное решение будет гораздо проще и быстрее.
Какая документация потребуется от клиента, если он досрочно погасил кредит?
Чтобы получить страховое возмещение при досрочном погашении кредита в Сбербанке, клиент должен написать заявление и предоставить пакет документов. Людям необходимо подготовить свои личные документы. Это паспорт, договор с кредитором и подтверждение из банка о закрытии долга (справка о задолженности).
К этим документам следует добавить заявление об увольнении. Ее образец можно найти на сайте банка или попросить у сотрудника кредитной организации. Другой вариант — подать заявление в свободной форме.
Заявление должно содержать такую информацию, как название страховой компании, ее адрес, НДС и PSRN. Документ также должен содержать информацию о заемщике, количестве кредитных договоров и страховых полисов, дате составления и подписях. Первый экземпляр бланка заявления должен быть передан страховой компании, а второй должен остаться у застрахованного лица.
Страховщик не имеет законного права требовать какую-либо другую документацию или требовать причины расторжения кредитного договора. Он обязан принять пакет документов, принять положительное для клиента решение и вернуть деньги. Сумма, подлежащая возврату заемщику, определяется в индивидуальном порядке.
Разумеется, клиент не может получить обратно 100% ранее уплаченной суммы. Он будет нести юридическую ответственность за комиссии, проценты и налоги. Размер возврата зависит от продолжительности использования заемщиком страхового полиса и времени, оставшегося до истечения срока действия.
Как действовать, если Сбербанк навязывает страхование?
Страховщики не оставляют возможности «получить свое» от клиентов, одолженных для решения различных задач. Заемщики соглашаются на покупку страховых полисов, чтобы банк не отказал в выдаче средств. Дайте таким клиентам несколько полезных советов! Прежде чем подписать страховой полис, необходимо проверить, действительно ли он необходим для получения кредита или предлагается в качестве дополнительной услуги.
Если законом предусмотрен какой-либо вид страхования, человек не имеет права отказать в его оформлении. Другие страховые продукты заемщик может смело игнорировать.
Если договор оформлен в рамках коллективной системы, то возврата по закону не будет.
Сотрудники кредитных организаций, работающих в России, знают, что закон запрещает навязывать страховые продукты физическим или юридическим лицам! Если это условие не соблюдается, то есть договор навязывается клиенту, кредитор может столкнуться с санкциями, определенными статьей 938 Гражданского кодекса.
Как оформить возврат страховки в течение двух недель?
Следующая информация может быть полезна для клиентов, которые не хотят отказываться от займа из-за несогласия купить полис: — Клиент должен иметь возможность получить полис у займодавца. Это законный способ возврата полиса после покупки. Если заемщик согласен на дополнительные расходы, он должен знать, как вернуть страховку по кредиту от Сбербанка в течение 14 дней.
Это интересно: Как выселить квартирантов
На это имеют право все клиенты банка. Воспользоваться им можно в следующих случаях
- они пишут соответствующее заявление на возврат средств по последнему полису в течение месяца, следующего за датой окончания действия полиса; и
- заявление может быть подано и после этой даты, но сумма возврата определяется страховщиком на основании ряда параметров.
Стоит отметить, что в большинстве договоров со Сбербанком есть пункт о том, что отказ от страховки является основанием для увеличения процента по кредиту. В среднем этот процент составляет 1%. Клиенты, имеющие действующий страховой полис, имеют право на пониженную процентную ставку.
Некоторые клиенты сталкиваются с ситуациями, когда специалисты Сбербанка отказываются принимать их заявки. Кроме того, данный документ составляется и предоставляется в течение двух недель с момента заключения договора и даты приобретения страхового полиса. Как действовать в этом случае? Не следует покидать отделение кредитной организации, пуская ситуацию на самотек! Клиенту следует позвонить менеджеру филиала и настоять на проведении беседы с ним.
Также следует попросить жалобную книгу или книгу предложений, направить жалобу в Центральный банк РФ или обратиться непосредственно в Роспотребнадзор. Одна из этих организаций наверняка поможет разрешить ситуацию.
Реально ли вернуть свои деньги, уплаченные за один или несколько страховых продуктов?
Да, вы можете вернуть деньги, потраченные на страховку. Конечно, этот процесс может занять много времени. В некоторых случаях вам потребуется помощь специалиста по страхованию, который сможет изучить документацию и предложить наилучший способ решения проблемы.
Каждый случай индивидуален, и решение зависит от многих факторов. Прецедент в пользу заемщика возможен, нужно лишь ответственно подойти к делу!
Каждый клиент должен помнить, что он может вернуть деньги, уплаченные за страховку, полностью или частично. Поэтому, если кредитор отказывается выплачивать деньги из-за отсутствия страховки, стоит сразу после подписания договора подать заявление на возврат полной стоимости. Вы также можете потребовать возврата суммы в любое время в течение срока действия кредита и страховки.
Основное правило — собрать все необходимые документы, подать заявку, быть настойчивым и добиваться своих целей!
Практика вменения и/или российское законодательство меняются очень быстро, и информация в статье может не обновляться. Актуальную юридическую информацию — с учетом индивидуальных оттенков вашей проблемы — вы можете получить, позвонив по круглосуточному бесплатному номеру.
Изучение информации по кредиту в Сбербанке Онлайн
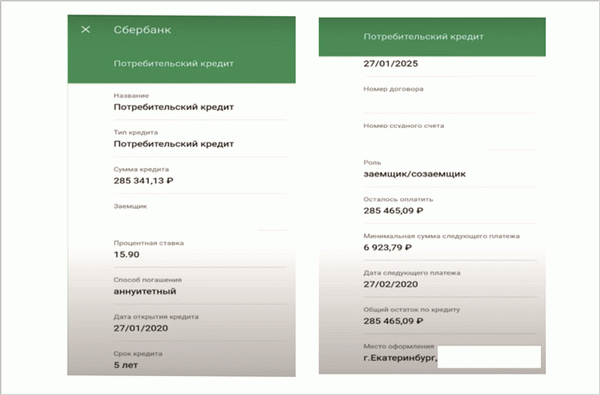
При подаче заявки на кредит заемщик может выбрать индивидуальные условия личного кабинета, то есть сумму и срок кредита.
Это интересно: Что и как продавать в интернете
Стоимость страхования по вышеуказанному кредиту составила 51, 361. 40. Эта сумма была списана со счета заемщика.
При электронном оформлении кредита банк не предоставил заемщику ни письменных, ни электронных документов.
Поэтому при оформлении кредитной электроники в Сбербанке обращайте внимание на сумму кредита и SMS-оповещения. Если сумма кредита значительно выше искомой, то в кредит может быть включена страховка.
Анализ условий кредитования в СК Сбербанк Страхование
Поэтому для того, чтобы осудить свой страховой полис, необходимо узнать
- какой страховой полис был вам продан.
Как правило, Сбербанк подключает заемщиков к программам страхования и продает групповое страхование в соответствии с ними.
- Каковы предпосылки для обращения в Сбербанк для отказа от страховки при электронной заявке на кредит?
- Каковы условия возврата денег за это, и
- какие документы необходимы; и
- как подать заявление.
Все условия страхования можно посмотреть на официальном сайте Сбербанка.
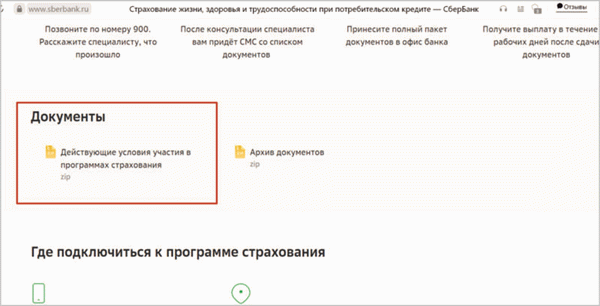
Согласно пункту 4.1 условий страхования Сбербанка, для отказа от страхования заемщик должен обратиться в отделение банка.
Банки не принимают заявления, отправленные по почте или другим каналам связи.
Согласно статье 7, пункту 2.5 Федерального закона N 353 «О потребительском кредите (займе)», если заемщик обращается в банк в течение 14 календарных дней, страховая премия (страховка) должна быть полностью возвращена заемщику.
В законе не прописан способ подачи заявления заемщиком, поэтому если у вас есть возможность обратиться в отделение банка, где был выдан кредит, чтобы подать заявление лично, советуем вам это сделать.
Адрес отделения был указан при получении кредита.
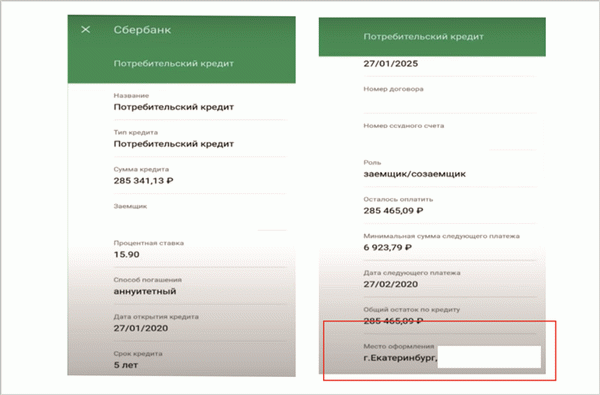
Согласно пункту 4.3. Условий страхования, если заемщик обращается в течение 14 календарных дней, денежные средства возвращаются в полном объеме.
3. Какие нужны документы
При подаче заявки на кредит у заемщиков часто нет никаких документов. Поэтому при подаче заявки достаточно предъявить копию паспорта. Главная страница и страница «Прописка».
Первый случай – это так называемый «период охлаждения», который составляет 14 дней. В этот период заемщик может отказаться от страховки (указание ЦБ РФ от 21.08.2017 № 4500-У).
Отчитывается этот срок, начиная со следующего дня заключения договора страхования (ст. 191 ГК РФ). Так, если страховка оформлена 1 апреля 2022 года, то 14-дневный срок начинает исчисляться со 2 апреля 2022 года и заканчивается 15 апреля 2022 г.
В договоре страхования должны быть прописаны условия его расторжения.
Как правило, банки применяют как индивидуальное, так и коллективное страхование.
При индивидуальном страховании заемщик самостоятельно заключает договор со страховой компанией. И проблем расстаться с ненужной страховкой не возникает. Деньги за ранее оплаченную страховку можно вернуть в течение 7 дней.
Если у заемщика оформлена коллективная страховка, то вернуть деньги сложнее.
При коллективной страховке инициатором заключения страховки является банк. В этом случае заемщик только присоединяется к ранее заключенному договору банка со страховой компанией.
Банки могут отказать в возврате такой страховки в «период охлаждения». Ведь страховой полис оформляется не на конкретного заемщика, а на группу лиц. Возврат по коллективной страховке проходит, как правило, в судебном порядке. В случае судебных баталий заемщик вправе ссылаться на определения ВС РФ от 20.10.2019 № 58-КГ20-5-К9, от 31.10.2017 № 49-КГ17-24.
Отметим, что в «период охлаждения» не каждую страховку можно вернуть.
Во-первых, вернуть страховку можно, если договор страхования заключен с физическим лицом.
В 14-дневний срок можно вернуть страховку по многим видам добровольного страхования. Например, по страхованию жизни, имущества, от несчастных случаев и болезней, от потери работы, от финансовых рисков, ДМС, КАСКО, гражданской ответственностью по причинению вреда.
Не подлежит возврату в «период охлаждения» страховка на недвижимость, которая оформлена в ипотеку, а также страховка на заложенную недвижимость, страхование для поездки в другую страну с целью покрытия медицинских расходов. Нельзя расторгнуть договор, если без страховки невозможно осуществлять профессиональную деятельность. Например, речь идет об аудиторах, нотариусах.
Невозможно отказаться в этот период от медицинской страховки, которая оформляется гражданами без российского гражданства. Например, такая страховка оформляется для получения разрешения на работу или патент.
Страховку можно вернуть и по истечению 14 календарных дней. После 1 сентября 2020 г. возврат страховки возможен при досрочном погашении кредита.
Но если в «периоде охлаждения» страховку можно вернуть в полном объеме, то при досрочном погашении кредита – только часть. Например, заемщик оформил потребительский кредит сроком на 5 лет и погасил его за 3 года. Значит, страховку можно вернуть за 2 года в сумме, пропорциональной оставшемуся сроку.
Какие могут быть последствия у заемщика в случае отказа от страховки?
При ипотечном кредитовании, а также при получении кредита на приобретение автомобиля, оформляется страховка. Благодаря страховке, банки имеет возможность снижать кредитную ставку. Поэтому, прежде, чем расторгать договор страхования, нужно внимательно изучить его условия.
Что делать, если страховщик отказался возвращать деньги?
Не всегда банки или страховщики горят желанием вернуть заемщику страховку.
В случае немотивированного невозврата страховки не стоит опускать руки.
Во-первых, заемщик может направить жалобу-претензию в ЦБ РФ и Роспотребнадзор. Причем это можно сделать через онлайн приемную контролирующих органов.
Подача жалобы должна сопровождаться направлением сканов подтверждающих документов.
ЦБ РФ в течение 1-2 месяцев проводит проверку и уведомляет о ее результатах заемщика.
В том случае если на данном этапе претензия заемщика не удовлетворена, то придется защищать свои права в суде.
- #страхование
- #ЦБ РФ
- #страховые компании
- #ипотечный кредит
- #страховой полис
- #RosCo
- #возврат страховки
Источник: www.klerk.ru
Как вернуть деньги за страховку по кредиту в Сбербанке
Многие заёмщики, при оформлении кредита в Сбербанке, сталкиваются с ситуацией, когда менеджер предлагает оформить страховку жизни и здоровья с целью гарантии возврата заёмных средств банку. Не каждый хочет воспользоваться данной услугой, а воспользовавшись, ищет возможность вернут потраченные деньги.
Давайте рассмотрим подробную инструкцию, как можно вернуть деньги за страховку по кредиту в Сбербанке, и образец заявления на возврат страховки.

Когда можно вернуть деньги за страховку
Отказаться от страховых услуг и вернуть денежные средства за страховку после погашения кредита в Сбербанке, можно в размерах, зависящих от временного периода использования:
- через месяц после заключения договора можно вернуть страховку в полном объёме;
- при использовании страховки до полугода, вернуть деньги можно частично;
- по прошествии более половины срока действия страхового полиса, скорее всего, вы получите отказ в возврате.
Как бы не сложилась ситуация, вы имеете полное право обратиться в суд. При этом стоит сравнить сумму, которую вы рассчитывает вернуть за страховку, с размером судебных издержек.
Документы для возврата страховки: образцы
Для того чтобы вернуть страховку по кредиту, потребуется предоставить документы. С формой документов можете ознакомиться ниже:
- скачать образец справки о досрочном погашении кредита для возврата страховки нажав сюда;
- скачать заявление о возврате денежных средств за страховку нажав сюда.
Как вернуть страховку по кредиту Сбербанка
Если клиент оформлял полис в «Сбербанк Страхование», вернуть деньги за страховку по кредиту Сбербанка будет намного проще. Ряд программ, предлагаемых клиентам для обеспечения кредита, содержат обязательный пункт о выплате всей части взносов на момент окончания действия полиса. Если клиент оформил один из них, например Сберегательное страхование, ему следует действовать в таком порядке:
- Погасить задолженность по потребительской ссуде.
- Своевременно выплачивать указанный размер по полису.
- После завершения срока действия, подать заявление на возмещение.
- Сбербанк Страхование выплачивает величину равную сумме всех платежей клиента.
Если полис был получен в другой страховой компании, то досрочно вернуть страховку кредита в Сбербанке можно следующим образом:
- Изучить возможность возмещения при досрочном разрыве отношений согласно договору.
- Обратиться в компанию.
- Подать заявление на возврат уплаченных средств, при соответствии условий, и на расторжение контракта.
- Получить ответ.
Если был получен отказ, то обратитесь к юристу за консультацией. Он объяснят правомерность отказа, проконсультирует, как вернуть страховку по кредиту в этом случае и, при необходимости, составит иск в суд.
Возврат денег за страховку в судебном порядке
Вернут ли страховку за кредит в Сбербанке через суд, зависит от многих факторов. Поэтому клиенту следует тщательно подготовиться. Нужно затребовать у страховщика такие бумаги:
- письменный отказ от возмещения взносов;
- расходник, выписку или справку, поясняющие, на что были потрачены взносы клиента.
Предварительно изучить страховой договор. В нем может содержаться пункт, что компания не возмещает средства при определенных обстоятельствах. В таком случае, даже при помощи юристов, ничего взыскать невозможно.
Совет: оформляя кредит в Сбербанке, стоит заранее уточнить можно ли вернуть страховку по кредиту и на каких условиях. Если же такого варианта нет, то стоит попробовать воспользоваться предложениями другого банка.
https://credit-bid.ru/%d0%b2%d0%b5%d1%80%d0%bd%d1%83%d1%82%d1%8c-%d0%b4%d0%b5%d0%bd%d1%8c%d0%b3%d0%b8-%d0%b7%d0%b0-%d1%81%d1%82%d1%80%d0%b0%d1%85%d0%be%d0%b2%d0%ba%d1%83-%d1%81%d0%b1%d0%b5%d1%80%d0%b1%d0%b0%d0%bd%d0%ba Как вернуть деньги за страховку по кредиту в Сбербанке: образец заявления https://credit-bid.ru/wp-content/uploads/2016/07/kak-vernut-dengi-za-strahovku-kredita-v-sberbanke.jpg https://credit-bid.ru/wp-content/uploads/2016/07/kak-vernut-dengi-za-strahovku-kredita-v-sberbanke-150×150.jpg 2020-05-24T13:36:00+03:00 credit-bid Сбербанк
Многие заёмщики, при оформлении кредита в Сбербанке, сталкиваются с ситуацией, когда менеджер предлагает оформить страховку жизни и здоровья с целью гарантии возврата заёмных средств банку. Не каждый хочет воспользоваться данной услугой, а воспользовавшись, ищет возможность вернут потраченные деньги. Давайте рассмотрим подробную инструкцию, как можно вернуть деньги за страховку по кредиту.
Источник: credit-bid.ru