
В 2023 г. излишне уплаченные налоги возвращают по-новому. Изменились формы, сроки и порядок сверки с ИФНС. Рассказываем, как узнать о переплате, какое заявление подать и сколько времени ждать возврата.
Несмотря на возможность возвращать переплату — мы не рекомендуем этого делать. Всё дело в том, что оплата на все налоги и взносы идёт из единого счёта. Если всплывет долг или недоплата, излишек на счёте это исправит. А если денег не будет — это может привести к штрафам и блокировкам
Что изменилось в 2023 г.
С 01.01.2023 г. компании и ИП перешли на новый порядок уплаты налогов — единый налоговый платёж (ЕНП). Он подразумевает уплату всех обязательств единой платёжкой — подробнее о системе рассказали здесь.
С нововведениями изменился и порядок возврата излишне уплаченных налогов. В частности, появился новый бланк заявления, про заполнение которого расскажем далее.
Как узнать о переплате
По задумке ФНС налогоплательщики узнают о переплате в личном кабинете. Пользователям доступна информация о перечислениях на единый налоговый счёт (ЕНС) в режиме реального времени. Но вот уже июнь, а ЛК всё ещё работает не у всех предпринимателей — его обещают запустить в ближайшее время.
Как иностранцу вернуть налог НДФЛ по патенту? | Договор78
Если возможности проверить переплату в личном кабинете нет, можете обратиться в налоговую лично — вам сообщат сумму переплаты.
Как оформить возврат излишка
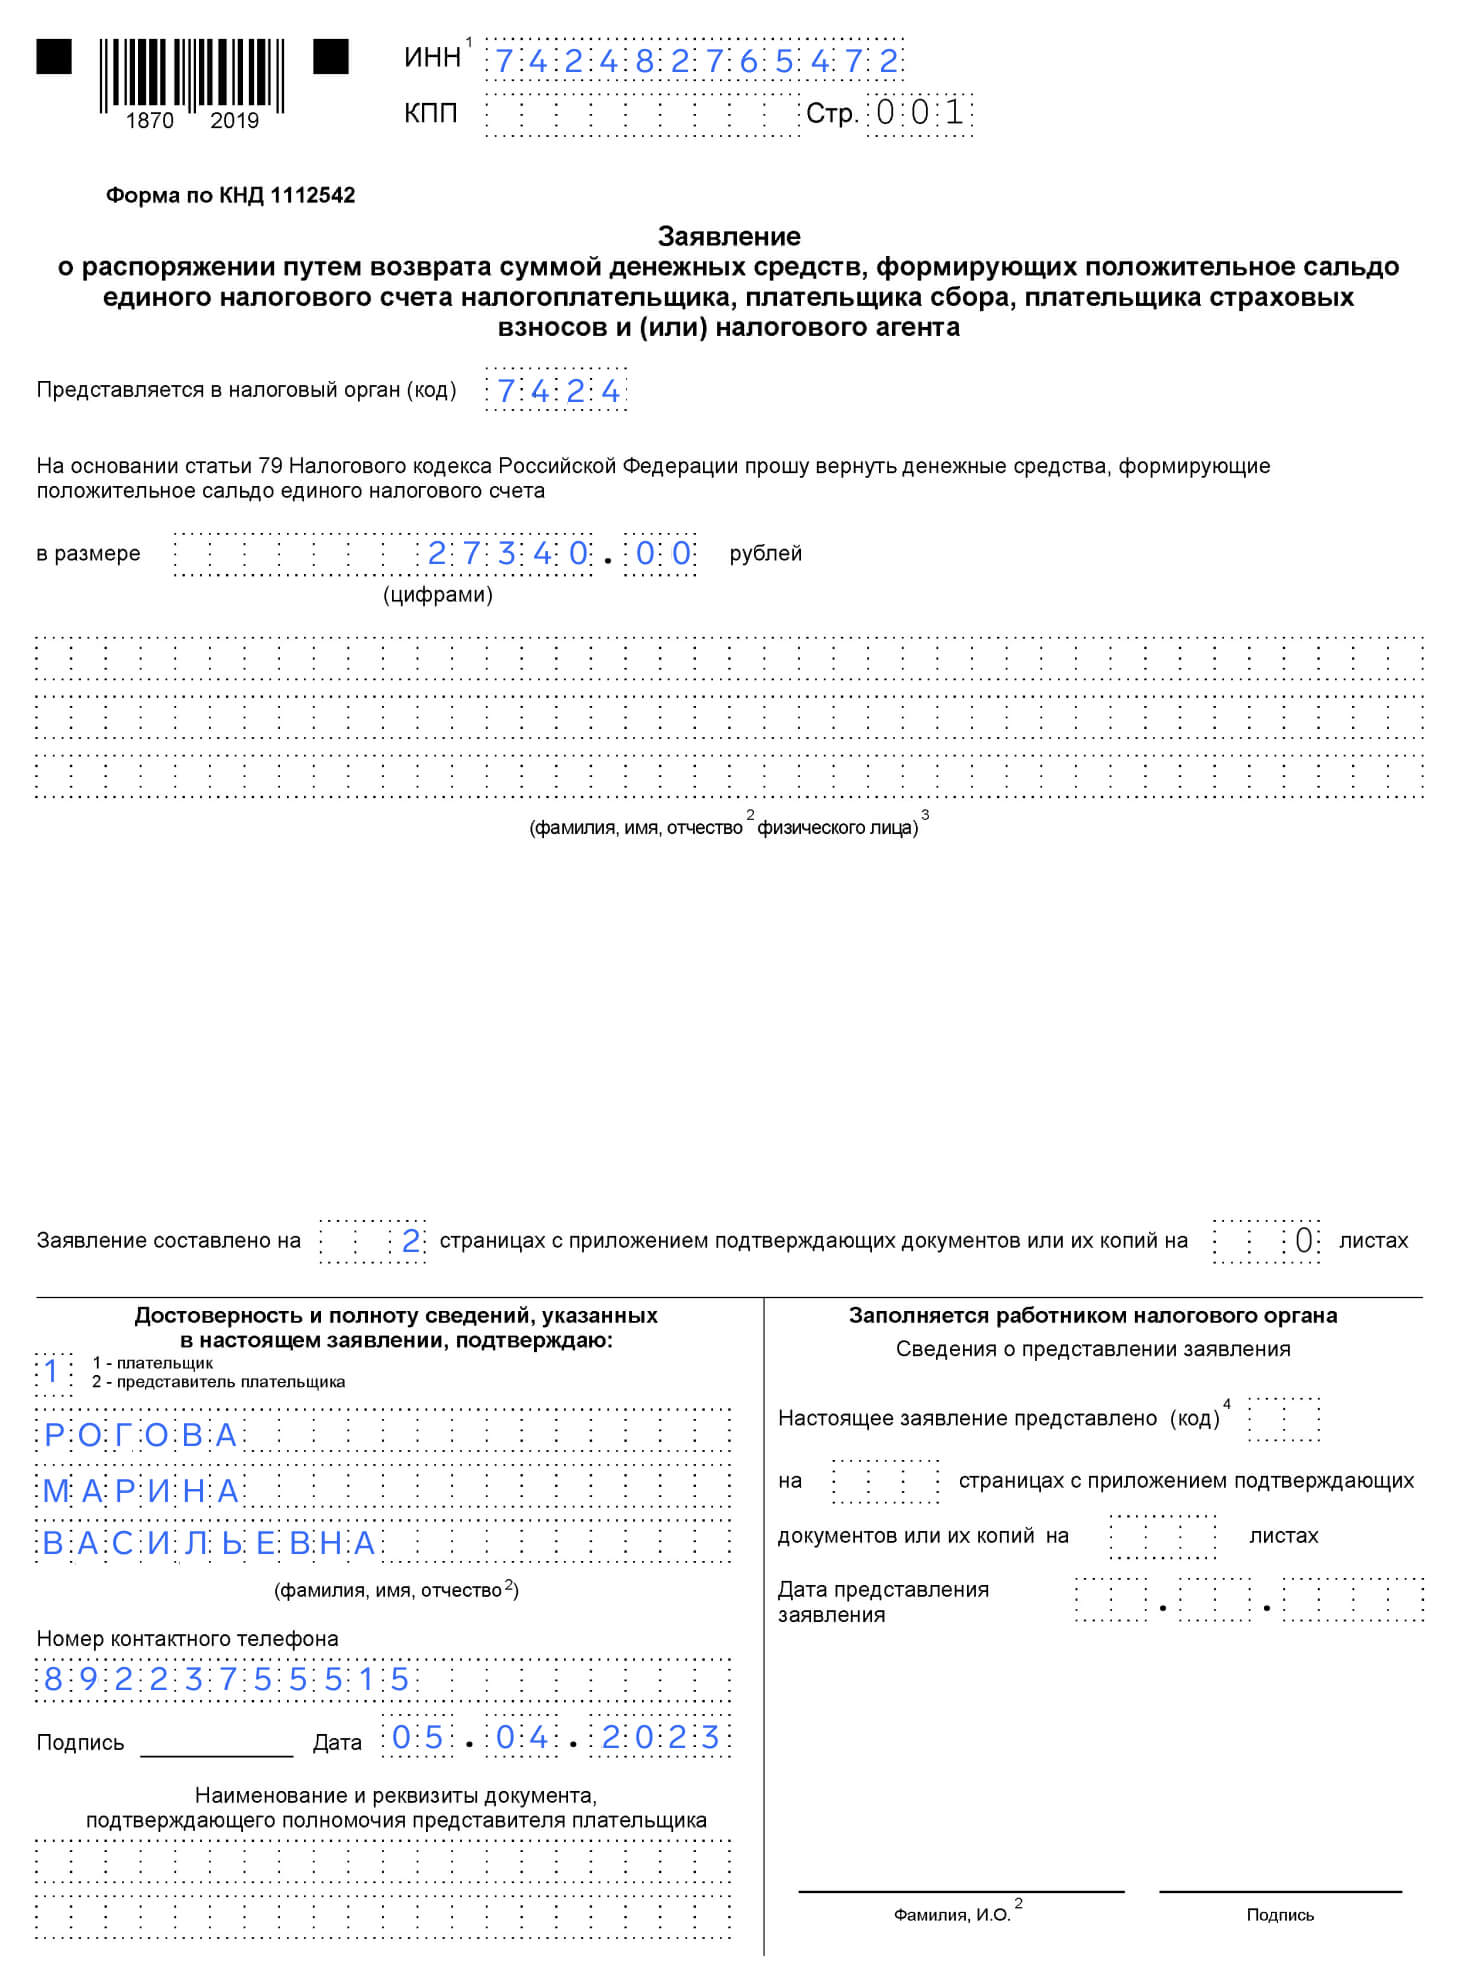
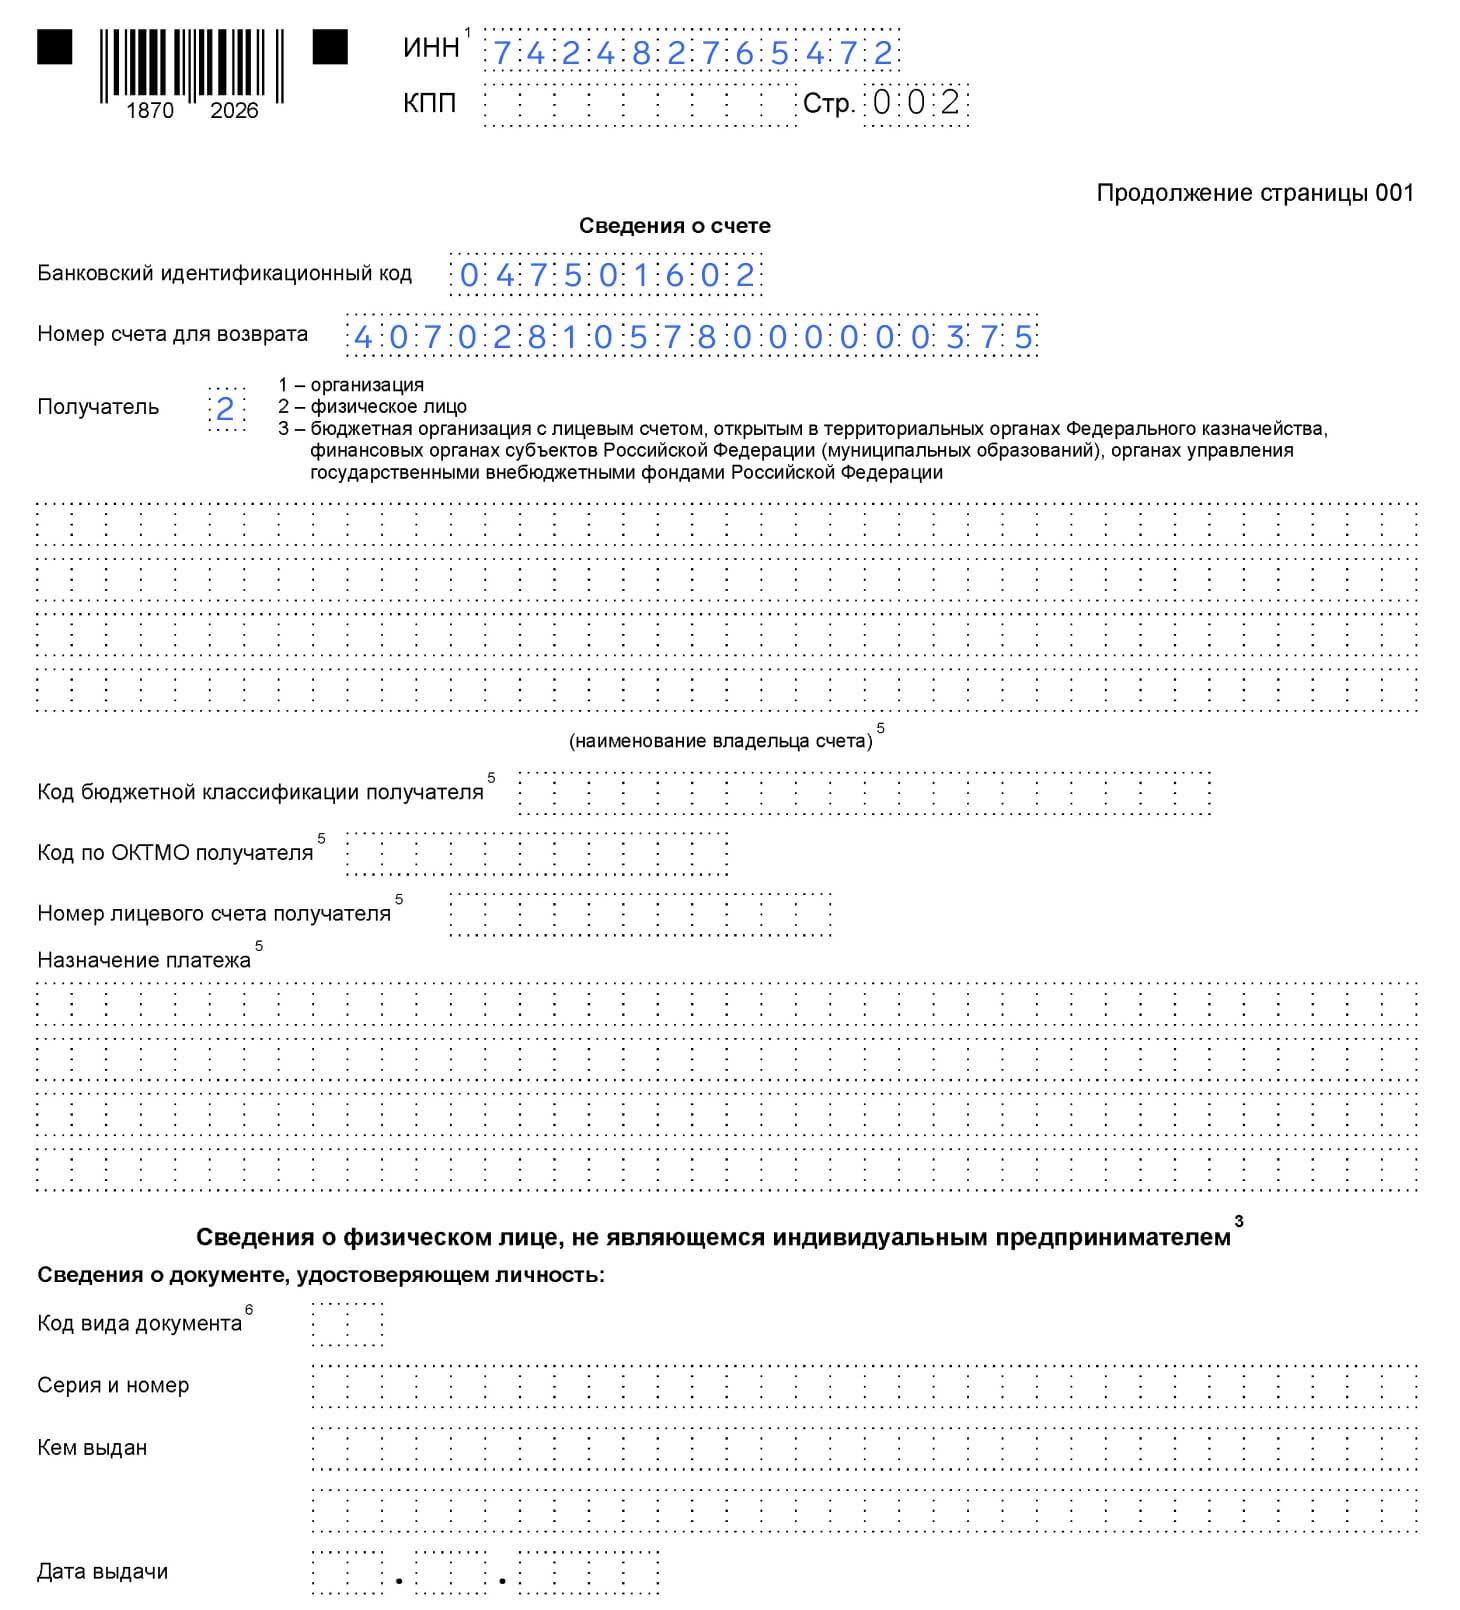
Например, ИП Рогова Марина Васильевна после сверки с ИФНС узнала о переплате 27 340 руб. Предприниматель хочет вернуть деньги, чтобы купить новую партию товаров. Рассмотрим заполнение заявления.
На первом листе укажите:
- ИНН и КПП (только для организаций) в шапке;
- код ИФНС, к которой привязаны по месту регистрации. Если не знаете, уточните реквизиты инспекции в специальном сервисе;
- сумму возврата в пределах положительного сальдо ЕНС. Если оно 30 000 руб., вернуть 35 000 руб. не получится;
- количество листов заявления и приложений;
- ФИО заявителя, контактный номер и дату подачи документа в левой части нижнего блока. Если заявление подаёт представитель, в соответствующую строку внесите реквизиты доверенности. Правый блок заполняет сотрудник ИФНС.
ФИО заполняют только физлица, которые не указали ИНН в шапке. Предприниматели и организации оставляют строки пустыми.
На втором листе укажите:
- банковский идентификационный код (БИК) и номер расчётного счёта, на который хотите получить возврат;
- в ячейке «Получатель» — соответствующий номер. Марина Васильевна — ИП, поэтому пишет «2».
Наименование владельца счёта, КБК, ОКТМО и прочие строки оставьте пустыми — они нужны для бюджетных организаций. Аналогично — нижний блок «Сведения о физическом лице, не являющемся индивидуальным предпринимателем».
«Объясняем на пальцах». Как вернуть уплаченный НДФЛ
Заявление подают лично в ИФНС по месту регистрации, МФЦ, отправляют Почтой России или через систему электронного документооборота.
Когда подать заявление о возврате
Заявление о возврате подают в любой момент — например, сразу после сверки с ИФНС или получения справки. На следующий рабочий день налоговая служба проверит информацию и отправит деньги на указанный расчётный счёт в течение десяти дней.
Коротко
Несмотря на возможность возвращать переплату — мы не рекомендуем этого делать. Всё дело в том, что оплата на все налоги и взносы идёт из единого счёта. Если всплывет долг или недоплата, излишек на счёте это исправит. А если денег не будет — это может привести к штрафам и блокировкам
Статья актуальна на 13.06.2023
Продолжайте читать
Страховые взносы ИП
Как уменьшить налог УСН
Как считать амортизацию
Источник: e-kontur.ru
Как распорядиться переплатой на ЕНС: вернуть деньги, зачесть сальдо или оставить на счете
С 2023 года ФНС открыла для всех компаний и предпринимателей единый налоговой счет (ЕНС), на который перечисляются платежи в бюджет. Если налогоплательщик перечислил больше денег, чем надо, то переплата остается на ЕНС. Ее можно вернуть или зачесть. Расскажем, как это сделать.
Что вы узнаете
- Как узнать остаток на ЕНС
- Что можно сделать с переплатой на ЕНС
- Общие правила возврата (зачета) средств с ЕНС
- Как вернуть деньги с ЕНС
- Как зачесть положительное сальдо ЕНС
- Когда лучше не заявлять на возврат (зачет) переплаты
Как узнать остаток на ЕНС
Распорядиться можно только положительным сальдо, то есть переплатой на ЕНС. Поэтому перед тем как вернуть или зачесть деньги, нужно выяснить, какой же остаток на едином налоговом счете.
Остаток на ЕНС или сальдо — это разница между внесенной суммой и налоговыми обязательствами (совокупной обязанностью). То есть та сумма, которая осталась на едином налоговом счете после списания налогов, сборов, пеней, задолженности и других налоговых платежей. Сальдо может быть положительным, отрицательным и нулевым.
Чтобы получить информацию об остатке на ЕНС, надо свериться с ФНС. Например, запросить в ФНС справку о сальдо ЕНС. Как правильно это сделать, какую информацию получите в ответ и что предпринять, если не согласны с данными ФНС, читайте в другой статье.
Что можно сделать с переплатой на ЕНС
Положительное сальдо можно:
- оставить на ЕНС;
- вернуть;
- зачесть в счет других налоговых платежей.
Если решили оставить деньги на ЕНС, то делать ничего не надо. Они будут находиться на счете до тех пор, пока не наступит срок уплаты налога, сбора или исполнения другого налогового обязательства. Тогда инспекторы спишут суммы в размере начисленных налогов.
Возврат или зачет средств с ЕНС — право, а не обязанность налогоплательщика. Если у компании (ИП) нет желания (необходимости) вернуть или зачесть суммы с ЕНС, предпринимать ничего не нужно.
Например, никто не обязывает компанию (ИП) на упрощенке ежеквартально делать зачет в счет будущих авансовых платежей по УСН. Налоговая сама зарезервирует ЕНП в счет авансовых платежей. Инспекторы сделают это на основании ежеквартальных уведомлений об исчисленных суммах. Такие уведомления на сумму исчисленных авансов упрощенцы обязательно подают по итогам 1, 2 и 3 кварталов, по сроку 25 число. Если упрощенец платит авансы заранее и хочет сразу, до подачи уведомления, зарезервировать суммы, следует оформить зачет.
Компания на УСН в середине 3 квартала заранее перечислила единым налоговым платежом авансовый платеж по УСН за 9 месяцев. В конце 3 квартала бухгалтер решил подать заявление на зачет ЕНП в счет аванса за 9 месяцев. На основании такого заявления ФНС зарезервирует переплату в размере аванса. По сроку 25 октября бухгалтер подаст уведомление об исчисленных суммах налога, так как состоявшийся зачет не отменяет необходимость подать такое уведомление.
Общие правила возврата (зачета) средств с ЕНС
Если решили вернуть или зачесть положительное сальдо, надо подать в ФНС соответствующее заявление. Для каждого случая — свой бланк. О том, как заполнить заявление на возврат или зачет, расскажем далее. Также учитывайте следующие моменты.
Чтобы вернуть или зачесть недавно переведенные суммы, сначала дождитесь, когда они поступят на ЕНС. Если сумму только что перевели, не подавайте сразу заявление на зачет (возврат). Как показывает практика, деньги поступают на ЕНС в течение 3 дней. Поэтому дайте время, чтобы деньги сначала поступили на счет и налоговая увидела переплату, иначе можете получить отказ в возврате (зачете) средств.

Пример сообщения из ФНС с отказом зачесть суммы, так как на ЕНС не хватает средств
Как вернуть деньги с ЕНС
- НДФЛ, который уплачивают иностранцы, работающие на патенте, по ст. 227.1 НК РФ;
- на профессиональный доход (НПД);
- сборы за пользование объектами животного мира и водных биологических ресурсов.
Срок рассмотрения заявления о возврате — 1 рабочий день. После этого налоговая направляет в казначейство поручение на возврат не позднее дня, следующего за днем получения заявления. Поручение рассматривается тоже 1 день. И не позднее следующего дня казначейство должно вернуть деньги на счет компании или ИП. Итого по факту — 3 рабочих дня с даты подачи заявления до момента возврата денег из бюджета.
Деньги переводятся на счет, который указан в заявлении. Если информация о счете не прописана, то срок возврата увеличится.
Если ФНС не вернет деньги в положенный срок, то с 11 рабочего дня после подачи заявления будут начисляться проценты в размере ключевой ставки (п. 9 ст. 79 НК РФ). Для начисления процентов подавать отдельное заявление не надо, они будут рассчитываться и начисляться автоматически.
Как заполнить заявление на возврат переплаты по ЕНС

Раздел для сведений о счете в заявлении на возврат
Компании и предприниматели заполняют в заявлении на возврат:
- титульный лист;
- раздел «Сведения о счете».
Какие именно поля заполнять юрлицам и ИП при возврате средств с ЕНС, показали в таблице.
| Титульный лист | ||
| ИНН и КПП | ИНН и КПП | ИНН |
| Код налогового органа | Код налоговой, куда подается заявление (по месту регистрации компании) | Код налоговой, куда подается заявление (по месту жительства или по месту постановки на учет) |
| Сумма | Сумма к возврату | |
| Количество заполненных страниц | 2— | |
| Достоверность сведений подтверждаю (код) | 1 — компания или ИП самостоятельно. 2 — по доверенности |
|
| ФИО | ФИО генерального директора или другого ответственного физлица | ФИО предпринимателя |
| Номер телефона | Контактный номер телефона | |
| Дата/подпись | Обязательно к заполнению | |
| Наименование и реквизиты доверенности | Заполняется, если заявление подается через представителя по доверенности | |
| Сведения о счете | ||
| Банковский идентификационный код | БИК банка, в котором открыт расчетный счет | |
| Номер счета для возврата | Расчетный счет для возврата денег | |
| Получатель (код) | 1 | 2 |
Когда подавать заявление на возврат
Срок подачи заявления в законодательстве не указан. Заявление можно подать в любое время при наличии на ЕНС положительного сальдо. Исключение — НДС, заявленный в декларации к возмещению. Этот налог можно вернуть только по решению ИФНС о возмещении.
В каком виде заявлять о возврате переплаты
Заявление на возврат можно подать (абз. 3 п. 1 ст. 79 НК РФ):
- На бумаге лично в налоговую или по Почте России.
- В электронном виде через свою бухгалтерскую программу, то есть по телекоммуникационным каналам связи (ТКС), или через личный кабинет налогоплательщика на сайте ФНС.

В СБИС заполнить заявление на возврат (зачет) переплаты можно за пару кликов. После отправки удобно отслеживать статус заявления.
Подать документы в налоговую через СБИС
Как зачесть положительное сальдо ЕНС
Зачесть переплату можно в счет:
- уплаты конкретного налога, срок уплаты которого еще не наступил;
- налоговых обязательств другого лица. С 31 июля по 31 декабря 2023 года нельзя делать такой зачет. Запрет действует именно на зачет в счет уплаты налогов другого лица. В счет своих предстоящих платежей можно зачесть положительное сальдо ЕНС.
Малопопулярные случаи — зачет в счет:
- Исполнения решений ФНС (подп. 9 и 10 п. 5 и подп. 3 п. 7 ст. 11.3 НК РФ).
- Погашения задолженности, которая не учитывается в совокупной обязанности. Это долг по налогам, госпошлине, в отношении которых суд выдал исполнительный документ; иной долг, по которому истек срок взыскания, до даты вступления в силу судебного акта о восстановлении пропущенного срока либо взыскании таких сумм (подп. 2 п. 7 ст. 11.3 НК РФ).
Как заполнить заявление о зачете положительного сальдо

Основное поле титульного листа в заявлении на зачет
Форма заявления на зачет состоит из титульного листа и четырех дополнительных листов. Каждый лист предназначен для зачета на определенные цели. В таблице мы перечислили возможные варианты и по каждому привели код, который указывается на титульном листе бланка. Остальные поля титульного листа заполняются так же, как и в заявлении на возврат положительного сальдо ЕНС.
| 1 | Погашение задолженности третьего лица |
| 2 | Исполнение своей предстоящей обязанности по уплате конкретного налога |
| 3 | Исполнение решения ИФНС |
| 4 | Погашение налоговой задолженности, которая не входит в состав ЕНП |
Если хотите распределить положительное сальдо по нескольким вариантам, нужно заполнить соответствующее количество заявлений. Например, часть переплаты вы можете зачесть в счет уплаты собственных будущих налогов (заявление с кодом 2), а другую часть направить в счет исполнения налоговой обязанности компании-партнера (заявление с кодом 1).
Рассмотрим заполнение доплиста в заявлении на зачет по каждому варианту.
Зачет в счет собственных будущих платежей

Раздел в заявлении на зачет с кодом 2
Это самый популярный вариант зачета, хотя ему и присвоен код 2, который нужно указать на титульном листе заявления на зачет.
Для зачета в счет уплаты своих будущих налогов и сборов укажите:
- сумму;
- КПП (предприниматели не указывают);
- ОКТМО;
- КБК;
- код признака налогового агента;
- срок уплаты (дата, в которую налог или сбор должен быть списан с ЕНС).

Если зачитываете переплату в счет исполнения двух и более будущих платежей, заполните данные по каждому такому платежу.
Зачет в пользу третьего лица

Раздел в заявлении на зачет с кодом 1
При перечислении положительного сальдо в счет погашения задолженности третьего лица укажите ИНН этого третьего лица и сумму, которую хотите зачесть на эти цели.
Если зачитываете переплату в счет погашения долгов двух и более компаний (ИП), заполните ИНН и сумму по каждой такой компании (ИП).
Зачет в счет исполнения решения налоговой службы

Раздел в заявлении на зачет с кодом 3
Чтобы налоговая зачла платеж в счет исполнения решения ИФНС, надо указать: сумму, код документа (решения ИФНС), его номер и дату. Коды возможных решений налоговой приведены в подвале титульного листа бланка. Для вашего удобства перечислили их здесь.
Цифровое обозначение документа для заполнения заявления на зачет с кодом 3
| 01 | Решение о привлечении к ответственности за совершение налоговых правонарушений |
| 02 | Решение об отказе в привлечении к ответственности за совершение налоговых правонарушений |
| 03 | Решение об отмене решения о возмещении суммы налога, заявленной к возмещению, в заявительном порядке |
| 04 | Решение об отмене решения о предоставлении налогового вычета |
| 05 | Решение по результатам проверки в связи с совершением сделок между взаимозависимыми лицами |
| 06 | Судебный акт или решение вышестоящего налогового органа, отменяющего (изменяющего) судебный акт, или решение налогового органа, на основании которого на ЕНС ранее была учтена обязанность лица по уплате сумм налогов, авансовых платежей по налогам, сборов, страховых взносов, пеней, штрафов и (или) процентов |
Зачет в счет сумм, которые не входят в состав ЕНП

Раздел в заявлении на зачет с кодом 4
Для зачета суммы в счет уплаты налога или сбора, которые не входят в состав ЕНП, укажите сумму, номер и дату документа-основания, а также дату его вступления в силу. Документ-основание обозначается кодом, который указан в самом заявлении: 1 — если это исполнительный документ, 2 — судебный акт.
Когда подавать заявление на зачет излишне перечисленной суммы
Срок подачи заявления на зачет в законодательстве не указан. Заявление можно подать в любое время при условии, что на ЕНС положительное сальдо. Исключение: зачет в счет исполнения решения ИФНС и погашения налоговой задолженности, не входящей в состав ЕНП. По ним есть дополнительное условие: подайте заявление не позднее дня, предшествующего дню вступления в силу судебного акта.
В каком виде заявлять о зачете
Заявление можно подать только в электронном виде (п. 4 ст. 78 НК РФ):
- личный кабинет налогоплательщика на сайте ФНС;
- свою бухгалтерскую программу, то есть по ТКС.
В обоих случаях для подачи заявления нужна усиленная квалифицированная электронная подпись (УКЭП).
С 1 января 2023 подать на бумаге заявление о зачете нельзя — такой способ не предусмотрен законом.
Когда лучше не заявлять на возврат (зачет) переплаты
Положительное сальдо можно оставить на ЕНС при условии, что переплата — небольшая. Для каждой компании это разная сумма.
Зачем оставлять деньги на ЕНС
Может случиться, что компания (ИП) пропустит срок уплаты налога. Чтобы расчетный счет компании не заблокировали из‑за отрицательного сальдо ЕНС, советуем оставлять на ЕНС определенную сумму.
Для сверки с налоговой используйте личный кабинет налогоплательщика на сайте ФНС, бухгалтерскую программу.
Контролировать ЕНС с помощью СБИС
Источник: sbis.ru
Как вернуть деньги через налоговую
Рассказываем, в каких ситуациях у инвестора может оказаться излишне уплаченный налог, где узнать его сумму и как вернуть деньги.

Откуда берется излишне уплаченный налог
Инвестор платит налог с прибыли (НДФЛ) от торговли на бирже. Это 13% при доходах (включая зарплату) до 5 млн рублей в год и 15%, если сумма больше. Налог считает и удерживает налоговый агент. В случае с прибылью от инвестиций это брокер. В большинстве случаев НДФЛ считается за налоговый период, то есть календарный год.
Брокер учитывает все операции по счету, то есть все доходы и убытки, и определяет, нужно ли платить налог и, если да, то в какой сумме.
Есть две ситуации, когда брокер удерживает налог, не дожидаясь окончания года:
- при выводе с брокерского счета денег, полученных от продажи активов (статья 226.1 Налогового кодекса);
- при расторжении договора на брокерское обслуживание.
Может получиться ситуация, когда инвестор продал акции одной компании, скажем, в августе с прибылью 100 000 рублей, деньги вывел с брокерского счета, чтобы купить машину. Из 100 000 рублей брокер сразу же удержал 13% налог — 13 000 рублей, то есть инвестор получил только 87 000. Потом в ноябре того же года инвестор продал акции другой компании с убытком 50 000 рублей. Налоговую базу (от которой платится НДФЛ 13%) можно уменьшить на сумму убытков, сказано в статье 214.1 Налогового кодекса. То есть по итогам года инвестор вернет 13 000 — 13% * 50 000 = 6 500 рублей.
Иными словами, уплаченный НДФЛ — часть или полностью — можно получить назад, если инвестор сначала продал бумаги с прибылью и вывел деньги со счета, а потом в том же году закрыл одну или несколько позиций с убытком.
Как узнать о том, что можно вернуть часть уплаченного налога
Инвестору нужно дождаться окончания года — пока налоговый период не закончился, брокер не может подводить его итоги. Когда год завершен, брокер сам считает итоговую сумму налога по всем операциям за период. Если инвестор ничего не продавал за год, то и налог платить не придется. Если были сделки и инвестору нужно доплатить налог, брокер удержит нужную сумму (или, если денег на счете не хватит, передаст сведения налоговой инспекции, и уже она выставить счет). Если же уплаченная в течение года сумма НДФЛ оказалась больше положенного из-за продажи убыточных позиций, брокер зафиксирует право инвестора вернуть переплату.
Чтобы узнать, есть ли право на возврат излишне уплаченного налога, следует зайти в личный кабинет на сайте брокера и заказать отчет 2-НДФЛ. Там надо найти строчку «Сумма налога, излишне удержанная налоговым агентом». Именно столько денег и можно вернуть.
В какой срок можно вернуть НДФЛ
Излишне уплаченный налог можно вернуть в течение трех лет. Чтобы получить деньги, нужно подать заявление своему брокеру. Он обязан перечислить деньги в течение трех месяцев на счет, указанный в заявлении. Это закреплено в статье 231 Налогового кодекса. На практике деньги могут прийти и за несколько дней.
Это намного быстрее, чем при процедуре стандартного налогового вычета, так как при возврате переплаты не проводится камеральная проверка.
Как вернуть излишне уплаченный налог: два способа
Подать заявление на возврат можно двумя способами.
Первый способ: зайти в личный кабинет на сайте брокера и подать заявление в электронном виде. Это удобно, но такая возможность есть не у всех брокеров.
Второй способ: заполнить заявление на бумаге и принести в офис брокера. С собой нужно взять паспорт, также, возможно, потребуется заранее записаться на посещение офиса. Это лучше узнать у брокера.
Вернуть излишне уплаченный налог можно только через брокера. Подать заявление на возврат денег в налоговую нельзя, так как налог возвращается не в общем, а в специальном порядке, прописанном в пункте 1 статьи 231 Налогового кодекса. Не стоит путать с применением налоговых вычетов при подаче декларации 3-НДФЛ.

Пример заявления на возврат излишне уплаченного налога с сайта «ВТБ Капитал Брокер»
Если доход и убыток получены по разным брокерским счетам
Брокер может вернуть излишне уплаченный налог, если и доход и убыток получены при торговле на одном брокерском счете. Если у инвестора несколько счетов и на одном из них он заработал деньги по итогам года, а на другом — потерял, можно взаимозачесть эти результаты, но не через брокера. В этом случае нужно собирать больше документов и подавать их в налоговую инспекцию. Как это сделать, мы описали в статье «Как снизить налог на прибыль при убыточных инвестициях в прошлом».
Что еще почитать:
- Льготы для инвесторов: как не платить налог при долгосрочном владении акциями и облигациями
- Инструкция: как получить налоговый вычет по ИИС
- Как снизить налог на прибыль при убыточных инвестициях в прошлом — 2 способа
Поделиться
Последние новости
Делистинг FinEx ETF с Московской биржи не навредит инвесторам
7 августа 2023
FinEx планирует дополнительные шаги, направленные на получение лицензии от Казначейства Бельгии
26 июня 2023
От тюльпанов до каналов: 7 главных экономических пузырей прошлого
14 июня 2023
Как устроены зеленые облигации Москвы
6 июня 2023
8 800 234-18-04
в будни с 10:00 до 19:00
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.