
Работаю в Такси, таксопарке по договору аренды. Произошло ДТП. Двое участников. Я виновник. У обоих ОСАГО.
Составили европротокол на месте аварии, без инспекторов ГИБДД.
Сумма ремонта «моего» авто около 70 тыс.
Машина зарегистрирована не на того кто мне предоставляет её в аренду. Значит он не является собственником.
Авто зарегистрирован вообще на какой-то автопарк не связанный с деятельностью такси.
Неизвестно машина в лизинге или в кредите.
В общем возможно что у авто есть КАСКО.
Есть ли какая-то возможность узнать имеется ли у автомобиля КАСКО, и может мне это как-то помочь ? (тк сумма для меня очень большая)
Показать полностью
31 июля 2020, 13:56 , Андрей, г. Волгоград
Ответы юристов
Михаил Петров
Юрист, г. Саратов
рейтинг 9.4
Общаться в чате
Откровенно говоря такой возможности нет. Единой базы страхования по КАСКО не существует.
Более того, самостоятельное обращение в страховые компании за получение информации о страховании данного автомобиля также ни к чему не приведет, поскольку страховая компания ссылаясь на тайну страхования вправе отказать в предоставлении такого рода информации.
Какая разница между КАСКО и ОСАГО?
В силу ст. 946 ГК РФ
Страховщик не вправе разглашать полученные им в результате своей профессиональной деятельности сведения о страхователе, застрахованном лице и выгодоприобретателе, состоянии их здоровья, а также об имущественном положении этих лиц. За нарушение тайны страхования страховщик в зависимости от рода нарушенных прав и характера нарушения несет ответственность в соответствии с правилами, предусмотренными статьей 139 или статьей 150 настоящего Кодекса.
Более того, поскольку страхование по КАСКО является добровольным видом страхования — собственник автомобиля волен сам решать обращаться ли ему за получением выплаты в страховую компанию или же получить возмещение с виновника, т.е. с Вас основываясь на ст. 15 и 1064 ГК РФ.
31 июля 2020, 13:59
Похожие вопросы
Семейное право
Здравствуйте.Я беременна и хотела бы узнать,обязательно ли заключать брак?будут ли потом какие то нюансы связанные с ребенком,если не заключить брак.
14 августа, 08:10 , вопрос №3809274, Лилия, г. Нижнекамск
Интеллектуальная собственность
Здравствуйте, я работаю программистом на фрилансе, сейчас мне предложили проект, создать мобильное приложение. Проблема в том что оно напоминает финансовую пирамиду( а точнее как мне сказал заказчик матричный маркетинг). Я хотел узнать законно ли мне разрабатывать это? К пирамиде я никак не отношусь, мой только программный код. Договоров я ними не подписываю, всё через фриланс биржу.
Показать полностью
14 августа, 07:58 , вопрос №3809259, Максим, г. Москва
Таможенное право
Хотел бы узнать есть ли у меня ограничения выезда со страны
13 августа, 13:35 , вопрос №3808694, Бейлар, г. Москва
Вопрос решен
Защита прав потребителей
Здравствуйте, заказали кухню в одной фирме.Наши друзья за 3 месяца до нас заказали там тоже.От друзей узнали,что эта фирма будет закрывать ИП и менять название.Срок нашего договора еще не прошел. Звонила узнать нужно ли нам что-то менять в связи с закрытием ИП,сказали что ничего закрывать не будут.Однако это полная ложь,так как новых заказов сейчас уже не берут, якобы прекратили на два месяца принятие новых заказов из-за производства большого.Скажите пожалуйста, если они закроют ИП и не выполнят условия договора, получается спросить уже будет некого.Как быть в такой ситуации?
В чем отличие ОСАГО от каско? Полное сравнение автостраховок
Показать полностью
12 августа, 18:39 , вопрос №3808188, Кристина, г. Оренбург
Административное право
В отношении меня составили протокол по ч.1 ст.19.3 КоАП РФ. Фабула, не открыл дверь в квартиру, когда полицейский стучал и требовал открыть дверь. (основание постановление суда на осмотр квартиры). У меня две двери, стук слышал и звонок, а требование нет и я с женой так и пояснил на суде (показания жены судья отверг).
Понятые в объяснениях пояснили, что полицейский требовал открыть громко и четко. Составляли протокол в тот же день через несколько часов после осмотра квартиры. Права не разъяснили, и я не поставил подпись в соответствующих местах и указал это в протоколе и жену вписали в протокол как свидетеля.
Есть аудиозапись составления протокола и права не разъяснены, а также копия протокола. После составления протокола дело передали в суд, но суд отложили на след день поскольку что-то полицейский накосячил. Меня поместили в камеру до ожидания суда по этому протоколу на 12 часов.
На следующий день полицейский сказал, что нужно составить другой протокол, а составленный вчера аннулировать, я отказался в этом учавствовать и он составил протокол с понятыми без меня. (я даже в комнате не присутствовал, где составлялся протокол, копию не дали). Отвезли в суд и дело рассмотрели уже по новому протоколу по той же статье.
В фабуле указано, что я совершил правонарушение не 06.08.2023 в 10 часов, а 07.08.2023 в 13 часов, также в протоколе допущены исправления. Судья понаезжал на полицейского но признал меня виновным несмотря как я считаю существенные нарушения в протоколе. Протокол судебного заседания не велся. Пофоткаю материалы и получу постановление в понедельник. (подал заявление) Имеются ли у меня основания обжаловать и отменить это постановление? Какие шансы? Оплачу составление жалобы в разумных пределах
Источник: pravoved.ru
Чем отличается ОСАГО от КАСКО
Основное документ, подтверждающий право пострадавшего водителя на получение компенсации за ущерб при ДТП – это страховой полис. Но многие водители, не желающие вникать в тонкости страховых вопросов путаются в понимании, чем отличается страховка ОСАГО от КАСКО.
- Виды страхования
- КАСКО и ОСАГО– в чем разница
- Полис ОСАГО
- Полис КАСКО
- Цена ОСАГО
- Стоимость КАСКО
Виды страхования
При покупке нового автомобиля в салоне, водитель становится перед выбором, который ему навязывают менеджеры – представители страховых компаний. Предложение содержит в себе призыв срочно оформить страховой полис, чтобы не нарушать законодательство РФ и не выезжать за пределы дилерского центра без страховки. При этом за его оформление на месте покупки иногда требуется доплатить определенную сумму.

Тут стоит заметить, что иногда специалисты умалчивают о том, какой вид полиса они предлагают, либо навязывают сразу оформление ОСАГО и страхование КАСКО вместе.
Так в чем же отличие и что является обязательным, а что можно оформить по желанию?
Различие КАСКО и ОСАГО в том, что первый вид страхования является добровольным, а второй – обязательным.
- ОСАГО – это Обязательное Страхование Автогражданской Ответственности. Т.е. в случае оформления данного вида страхового полиса под страховое действие попадают имущественные риски владельца по обязательствам, которые возникнут после причинения вреда иным лицам и их имуществу.
- КАСКО – это добровольное страхование, при котором под действие полиса попадает именно имущество самого владельца – его транспортное средство. И владелец в случае ущерба будет получать компенсацию по своему полису вне зависимости от установленных виновников ДТП.
КАСКО и ОСАГО– в чем разница
Любой страховой полис нужен для того, чтобы уберечь владельца в случае непредвиденной ситуации от дополнительных расходов.
При этом стоит понимать, что не каждый полис может дать владельцу то, на что он рассчитывает.
Различия КАСКО и ОСАГО заключаются как в принципе оформления, так и в размерах выплат.
Полис ОСАГО

Обязательное страхование поможет водителю получить компенсацию ущерба за ДТП от СК в том случае, если он будет признан пострадавшим.
Но при этом необходимо понимать, что если вина за факт совершения аварии будет разделена между обоими водителями, то и компенсация ущерба может быть как разделена поровну, так и не выплачена вовсе никому.
Страховым случаем по полису ОСАГО признается любое ДТП, которое происходит во время действия договора, заключенного ранее между СК и владельцем ТС или иным лицом – страхователем.
В настоящее время процедура заключения данного договора упрощена и может быть оформлена через интернет.
При этом полис ОСАГО также покрывает ущерб, который нанесен не только имуществу пострадавшего, но и жизни и здоровью участников ДТП.
Если такое произошло, то зачастую дело приходится рассматривать в суде и взыскивать средства с СК по его постановлению.
Полис КАСКО

Оформление добровольного комплексного страхования защищает транспортное средство владельца в тех случаях, даже когда ДТП произошло по его вине.
При оформлении подобного полиса необходимо внимательно читать все условия договора, чтобы точно знать, что именно попадает под страховое покрытие, чтобы не получить отказ в выплате в не страховом случае.
Виды КАСКО бывают различны, иногда страхуют как только от угона или хищения, так и полностью покрывают все возможные виды ущербов, включая ДТП, действия хулиганов и т.д.
Зачастую под действие КАСКО не попадает ущерб, нанесенный вследствие стихийных бедствий или иных нештатных ситуаций, прописываемых в договоре.

Стоимость
Не все водители знают, что дороже: КАСКО или ОСАГО. Как уже говорилось выше, покупка полиса ОСАГО является обязательной на территории нашей страны, а отсутствие подобного страхования наказывается штрафом.
Цена ОСАГО
Тариф на покупку страхового полиса ОСАГО определяется исходя из региона покупки и мощности ТС, измеряемой в лошадиных силах.
Также при страховании учитывается стаж вождения, возраст водителя и безаварийность его езды в прошедшие годы.
При этом, если это не первый полис, оформляемый водителем, будет браться в расчет так называемый КБМ: за каждый прошедший год безаварийной езды начисляется скидка в размере 5%. Обязательное условие – водитель должен быть вписан в полисы ОСАГО без перерыва, иначе КБМ обнуляется до начального уровня.
У водителей, которые только получили права и не достигли возраста 23 лет, будет насчитываться повышающий коэффициент. Зачастую им выгоднее оформлять полис ОСАГО без ограничений, но в этом случае КБМ не будет учитываться.
Стоимость КАСКО

В отличие от обязательного страхования, добровольное в любом случае обойдется владельцу ТС дороже. Данный вид страхования не имеет единого тарифа и может быть рассчитан в разных страховых компаниях по-разному.
Основные показатели, которые влияют на стоимость полиса:
- регион оформления;
- возраст водителей и стаж вождения;
- тип, марка и модель ТС;
- мощность ТС;
- возраст ТС;
- срок действия полиса.
Любой договор КАСКО имеет свои особенности:
- Отказ в выплате может последовать по причинам недостаточности охранного обеспечения, а так же по причине беспечности водителя. Например, забытые ключи в замке зажигания при угоне точно приведут к отказу от СК.
- В договоре всегда указываются причины возмещения, а также способ компенсации. Если в договоре прописано, что компенсация будет произведена только фактом ремонта, то получить денежную выплату не удастся.
Таким образом, полис КАСКО обойдется владельцу автомобиля заведомо дороже, чем полис ОСАГО, но при этом и увеличит шансы на получение денежных средств при получении ущерба.
При оформлении договора добровольного страхования применяется такой вид издержек, как франшиза.
Т.е. сумма договора уменьшается на определенный размер, который водитель в случае получения повреждений вносит в ремонт самостоятельно.
А если есть только КАСКО?
Владельцы ТС зачастую не хотят оформлять оба полиса, а полис КАСКО кажется им более выгодным и правильным. Нужен ли полис ОСАГО если есть КАСКО? Но при этом они забывают, что в нашей стране запрещено выезжать на дороги без полиса обязательного страхования – ОСАГО.
Т.е. полис КАСКО является дополнением для спокойствия владельца ТС в плане дальнейший судьбы авто после повреждений, но никак не снимает с него обязанность по приобретению полиса ОСАГО.
КАСКО не распространяет свое действие на автогражданскую ответственность и не будет гарантировать ремонт и компенсацию ущерба пострадавшей стороне.
Главные отличия
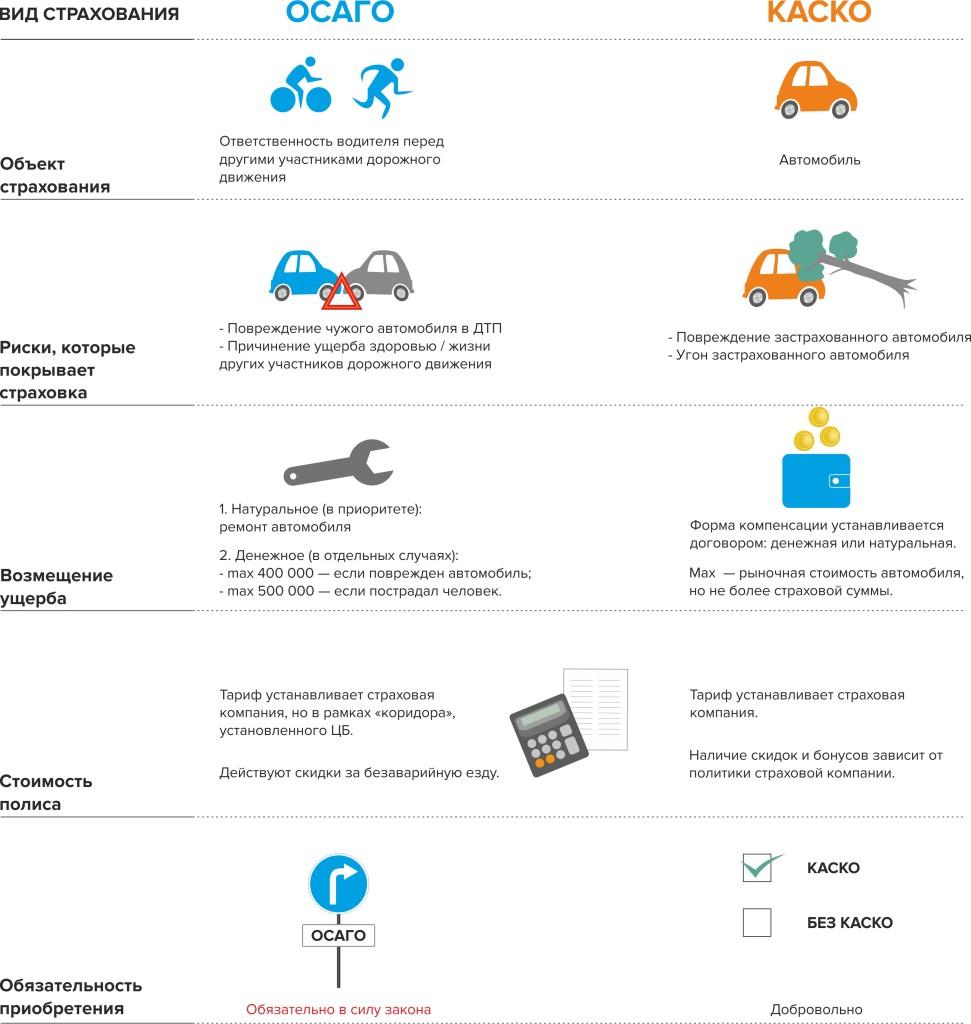
Итак, принципиальная разница между двумя видами страхования – это обязательность их приобретения. Но помимо этого можно выделить и следующие пункты:
- Стоимость. Полис КАСКО заведомо обойдется дороже, но при этом он покрывает ущерб от повреждений даже в том случае, если владелец сам виновен в ДТП.
- Размер ущерба. По КАСКО выплата может покрывать полную стоимость автомобиля в случае его утраты, за вычетом износа. В случае ОСАГО максимальная выплата не может превысить 400 000 рублей (до 500 000 пи наличии пострадавших лиц).
- Банкротство СК. В этом случае интересы владельца по ОСАГО будут переданы в РСА, поэтому возможно рассчитывать на какие-либо выплаты. В случае с КАСКО – только обращение в суд поможет получить какую-либо сумму.
Заключение
Вопрос обязательно ли ОСАГО если есть КАСКО, в нашей стране с каждым годом теряет актуальность, потому что большинство автовладельцев понимают всю важность полиса обязательного страхования, а также ответственность за его отсутствие и разницу между ними.
Источник: prava.expert
Чем отличается КАСКО от ОСАГО?
Если вы приобрели автомобиль, то вскоре придется столкнуться с такими понятиями как ОСАГО и КАСКО. Но что это значит, новоиспеченный автовладелец не всегда знает или знает только приблизительно. Чем же отличаются два этих понятия и зачем они вам? Ответы на эти вопросы мы рассмотрим дальше.
Коротко: что такое ОСАГО
ОСАГО, или по-народному, автогражданка, расшифровывается как Обязательное Страхование Автогражданской Ответственности. И в этом определении вся суть ОСАГО. Объектом данного вида страхования выступает ответственность автовладельца за вред причиненный другим лицам и их имуществу (в первую очередь транспортному средству) во время использования своего автомобиля.
Возмещение по ОСАГО выплачивается именно пострадавшим от действий владельца полиса лицам в случае:
- нанесения ущерба их здоровью и жизни;
- повреждения их автомобиля;
- повреждения другого имущества.
По закону РФ ОСАГО обязательно для всех владельцев транспортных средств на территории страны.
Коротко: что такое КАСКО
КАСКО расшифровывается как «Комплексное автомобильное страхование кроме ответственности». Этот вид страхования является абсолютно добровольным и предполагает покрытие вреда причиненного вашему автомобилю.
По сути, страхуется только ваше транспортное средство, но от любых возможных неприятностей во время стоянки или в дороге.
Какие особенности у этих двух видов страхования
Суть данных видов страхования определяет и их особенности.
Так, автогражданка, страхуя ответственность водителя, предполагает выплаты при ДТП. То есть в случаях, когда застрахованный автовладелец стал причиной ДТП и должен возместить ущерб не виноватой стороне. Если бы у него не было полиса ОСАГО, то финансовые затраты понес бы он. Но наличие полиса позволяет компенсировать ущерб потерпевшему участнику ДТП за счет страховой компании.
При этом ОСАГО не возмещает ремонт автомобиля виновника ДТП.
Что еще почитать:
К страховым случаям относят аварийные ситуации, имеющие место в период действия договора страхования. Вред нанесенный имуществу покрывается путем оплаты ремонта транспортного средства. В случаях причинения ущерба здоровью или жизни в результате ДТП, виновником которого стал застрахованный, с него требуют страховые выплаты через суд.
Максимальная выплата по ОСАГО может составлять:
- 400 000 р. одному пострадавшему за нанесенный материальный ущерб;
- 500 000 пострадавшему за вред здоровью или жизни.
Если нанесенный ущерб выше, то пострадавший вправе потребовать недостающую от покрытия страховой разницы сумму у виновника аварии.
Денежный эквивалент повреждения рассчитывают учитывая износ транспортного средства по стандартной формуле (соотношение возраста автомобиля к пробегу)
Полис КАСКО предполагает страхование автомобиля владельца полиса. Если говорить о ДТП, то владелец этой страховки, независимо от своей виновности или невиновности в аварии, получит возмещение ремонта своего поврежденного автомобиля. Но, если он – причина ущерба другим, то КАСКО к этому не имеет никакого отношения.
Спектр возможных страховых случаев КАСКО гораздо шире, чем просто ремонт повреждений от ДТП. Эта страховка способна покрыть не только частичное восстановление автомобиля, но и полностью возместить стоимость автотранспорта при угоне или полном уничтожении по любым причинам. Естественно, что страховая компания не отдает деньги просто так, и действия ее будут полностью в рамках законодательства и условий договора.
К страховым случаям КАСКО могут относиться:
- повреждение автомобиля в ДТП;
- угон;
- вы сами повредили машину, не справившись с управлением;
- пожар;
- стихийные бедствия;
- авария;
- неумышленная порча автомобиля;
- повреждения из-за действий диких животных или людей;
- полное уничтожение транспортного средства;
- вред нанесенный тяжелыми предметами;
- кража отдельных запчастей машины;
- ущерб от провала дорожного полотна;
- и т.д.
ВАЖНО! При оформлении страховки вы сами выбираете страховые случаи, покрытие которых хотите получить при потребности. Стандартизированного списка нет, как и цены на полис. Некоторые компании могут предлагать в КАСКО даже страхование вашего здоровья.
Выплата по КАСКО не ограничена какой-то конкретной суммой. Но она не может превышать стоимость застрахованного автотранспорта.
В случае наступления страхового случая по вине водителя, который был в состоянии алкогольного опьянения, в выплате страховой суммы могут отказать как по автогражданке, так и по КАСКО.
Какова разница в стоимости ОСАГО и КАСКО
Разные виды страхования имеют и разную стоимость.
Так как ОСАГО – это обязательное и регламентированное государством страхование, то и стоимость его по всем страховым компаниям страны одинакова. Для каждого автовладельца она рассчитывается, конечно, индивидуально, но условия и тарифы стандартны.
На стоимость ОСАГО влияют такие показатели:
- тип, модель и марка транспортного средства: легковое или грузовое;.
- мощность автомобиля;
- кто владелец: физическое лицо или юридическое;
- возраст и водительский стаж владельца автомобиля и других людей, которые имеют право им управлять: чем опытнее водитель, тем аккуратнее он водит и меньше риска аварий по его вине;
- регион проживания автовладельца и соответственно место, где собираются пользоваться автомобилем: в каждом регионе законом установлен свой тариф на такой полис;
- страховая история: количество и вообще наличие страховых случаев в прошедшие периоды;
- срок, на который оформляется полис.
Все эти показатели по отдельности и вместе могут давать право владельцу транспортного средства на скидку или на повышающий стоимость коэффициент. Например, при отсутствии страховых случаев за последний год, положена скидка в 5%. Правда, ее не будет, если автомобиль вы сменили.
По КАСКО все намного сложнее.
В первую очередь, потому что цена на данный продукт не регламентирована государством и страховые компании цену устанавливают сами. Она зависит как от политики страховой компании, так и от выбранного спектра страховых случаев и условий по договору.
Стоимость полиса КАСКО колеблется в зависимости от таких факторов:
- форма собственности на транспортное средство;
- город оформления автотранспорта;
- водительский опыт и возраст владельца автомобиля;
- наличие установленного охранного оборудования;
- разновидность, тип и мощность транспорта;
- сроки на который оформляется полис;
- возраст автомобиля.
Все эти моменты влияют не только на цену, но и на возможность оформления КАСКО. Страховая компания может отказать в продаже полиса, если, например, страхуемое транспортное средство очень старое.
Чем еще отличается КАСКО от ОСАГО
Отличия между двумя видами страховок можно изобразить в виде такого списка:
- Обязательность оформления: автогражданка обязательна всем, а КАСКО добровольно.
- Объект страхования: ответственность автовладельца в ОСАГО и транспортное средство – в КАСКО.
- Стоимость: регламентирована и стандартизирована при страховании ответственности и ничем не ограничена по автострахованию.
- Выплаты: по КАСКО ограничена только стоимостью автомобиля, а по ОСАГО – законодательно суммой 400 000 р. (500 000 р. – за ущерб здоровья) и стандартными суммами по конкретных случаях.
- Определение суммы ущерба: в КАСКО может провести любой представитель страховой компании, а в ОСАГО необходима независимая экспертная оценка (это дольше и сложнее).
- Возмещение при банкротстве страховщика: по ОСАГО за компанию-банкрота будет защищать интересы застрахованного Российский союз автостраховщиков, а по КАСКО компенсация возможна только через суд.
- Компания обращения за выплатой: при получении ущерба в результате аварии пострадавшему за выплатой по КАСКО нужно обращаться в свою СК, а по ОСАГО – в компанию виновника ДТП.
Дополнительные услуги и преимущества по КАСКО
К преимуществам автострахования относится:
- возможность получить возмещение ущерба в полном объеме;
- вы ремонтируете автомобиль за счет полиса независимо от виновности в аварии;
- КАСКО предполагает покрытие при повреждениях по любым причинам, угоне и уничтожении. То есть вы можете спокойно спать, даже владея очень дорогим автомобилем.
Важным моментом КАСКО является возможность оформить франшизу и снизить стоимость собственно полиса.
Франшиза – это такая минимальная сумма, которую не платит страховая компания при любом страховом случае. Чем больше франшиза, тем дешевле полис.
Как это работает? Вы оформляете договор с франшизой 10000 р. При получении повреждений автомобиля в размере 60000 р. возмещение по полису будет только 50 000 р.: 60 000 р. – 10000 р.
Да, выплата немного меньше, но так вы можете дешевле оформить договор с большим списком страховых случаев. А это уже дополнительное спокойствие.
ДТП при ОСАГО и КАСКО: по какому полису получать возмещение
Ответ на этот вопрос зависит от нескольких факторов:
- вы ли виновник ДТП и пострадал ли ваш автомобиль;
- каждый ли участник ДТП застрахован по КАСКО;
- размер предполагаемого ущерба.
Если вы виновник аварии, но ваша машина не пострадала, то пострадавший получает возмещение по вашей автогражданке. Для этого он обращается в страховую компанию, где оформлен его полис ОСАГО. И возмещение проходит методом «прямого урегулирования».
«Прямое урегулирование» – это принцип работы ОСАГО, по которому пострадавший обращается за возмещением в свою СК. Это работает, если участниками ДТП стали два автомобиля и не нанесено ущерба ничьему здоровью.
В случае, если ОСАГО не может покрыть всю сумму ущерба, то пострадавшему лучше обратиться за возмещением по КАСКО. Это будет и быстрее, и покроет ремонт автомобиля полностью.
Если вы – виновник аварии и ваше транспортное средство тоже пострадало, то при отсутствии КАСКО ремонтировать его придется вам за свой счет. При наличии автострахования вам достаточно обратиться в свою СК по КАСКО.
Если не вы стали причиной ДТП, то вам следует обратиться или в свою СК по автогражданке или по КАСКО. Это тоже зависит от уровня ущерба. Если у вас нет КАСКО, а уровень ущерба выше, чем может возместить ОСАГО, то можете подавать на виновника аварийной ситуации в суд. Он должен будет покрыть ремонт вашего автомобиля за свой счет.
Если у обоих участников ДТП есть и тот, и другой полис, то каждый может просто воспользоваться КАСКО. Это будет проще. Особенно, если ущерб выше, чем 400 000 р.
Если владелец полиса КАСКО использует его в конкретном году для покрытия ущерба (особенно в результате ДТП), то на следующий год стоимость данной услуги будет для него повышена.
В итоге что лучше ОСАГО или КАСКО
Исходя из того, что ОСАГО и КАСКО имеют разные объекты страхования, то говорить о том, какой вид страхования лучше, не совсем корректно.
А то, что ОСАГО является еще и обязательным видом страхования, делает этот вопрос вообще неактуальным. Так как автовладелец не решает, выбрать ли ему ОСАГО: оно должно быть.
Поэтому данный вопрос можно переформулировать так: оформлять ли еще и КАСКО?
То есть, нужно решить, остановиться только на ОСАГО или еще приобрести полис КАСКО.
Конечно, идеальный вариант – это и КАСКО и ОСАГО. В этом случае вы будете спокойны в любой неприятной ситуации с вашим авто. При его повреждении ремонт покроет страховая по КАСКО, а при нанесении вами и вашим транспортным средством вреда другим возмещение будет по ОСАГО. Если есть деньги и вы – счастливый владелец нового дорогого автомобиля, то в ваших же интересах защитить его с КАСКО.
При покупке автомобиля в кредит банки обязывают также оформлять КАСКО.
Теперь вы знаете, что такое ОСАГО и чем от него отличается КАСКО. Два этих вида страховых услуг помогут вам защитится от непредвиденных трат в результате ДТП и других неприятностей. Это способно защитить не только вас и ваш автомобиль, но и помочь пострадавшим по вашей вине людям.
Каталог страховых компаний России
По ссылке, вы можете ознакомиться с каталогом страховых компаний РФ предлагающих услугу страхования КАСКО. Описание организаций, актуальные финансовые показатели, рейтинг, отзывы и другая информация. В случае, если вы уже имели положительный или отрицательный опыт по КАСКО какой-либо страховой компании, оставьте свой отзыв. Спасибо!
Еще раз ссылка. Также, обязательно напишите свой комментарий ниже. Что вы думаете по теме данного материала? А быть может у вас есть вопросы? Спрашивайте!
Источник: vneriskov.ru